Qu'est-ce que la MEV — Frais justifiés ou extorsion ?
La MEV extrait des milliards des poches des utilisateurs de blockchain, mais elle maintient aussi l'efficacité des marchés DeFi... n'est-ce pas ?
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Quiconque trade sur des plateformes d'échange décentralisées a déjà payé de la MEV, probablement à un moment donné sans même s'en rendre compte. La transaction a été confirmée. Le token est bien arrivé. Les frais de gas semblaient raisonnables. Et pourtant, en cours de route, un bot a siphonné une partie de la valeur de la transaction qui ne lui appartenait pas. Pas un hack. Pas un bug. Il s'agit plutôt d'un rouage du système dont très peu d'utilisateurs ont déjà entendu parler, et qu'on ne voit jamais apparaître sur un écran de confirmation.
MEV signifie Maximal Extractable Value (valeur maximale extractible). C'est le profit qui peut être tiré d'un bloc de blockchain selon les transactions qui y sont ajoutées, leur ordre d'exécution et celles qui sont totalement exclues. Quelle que soit l'entité qui prend ces décisions — un mineur dans les anciens systèmes, un constructeur de blocs (builder) ou un validateur dans les plus modernes —, elle dispose d'un pouvoir discrétionnaire immense sur chaque transaction de chaque bloc. Dès lors que ce pouvoir est monétisé, cela devient de la MEV.
Cela ne signifie pas que ce qui est plus coûteux est systématiquement injustifié. Les services réels entraînent des coûts réels : frais de réseau, coûts de gas et paiements de priorité. La problématique de la MEV est plus nuancée : la valeur est-elle extraite à des fins utiles, ou s'agit-il d'une pure ponction ? La réponse dérangeante est oui — mais tout dépend de la facette de la MEV que l'on observe.
D'où vient ce concept
La première mention explicite connue de ce que nous appelons aujourd'hui la MEV est apparue sur un fil Reddit sous le pseudonyme pmcgoohan en 2014, décrivant une situation où les mineurs d'Ethereum pouvaient observer, via la mempool publique (la salle d'attente des transactions en suspens avant d'être sélectionnées et intégrées dans un bloc), quelles transactions s'apprêtaient à être envoyées, leur permettant ainsi de les devancer (front-running). À l'époque, ce message n'avait pas suscité grand intérêt. À cette échelle, le problème ne se posait pas encore car le système était trop récent et les volumes d'échange trop faibles.
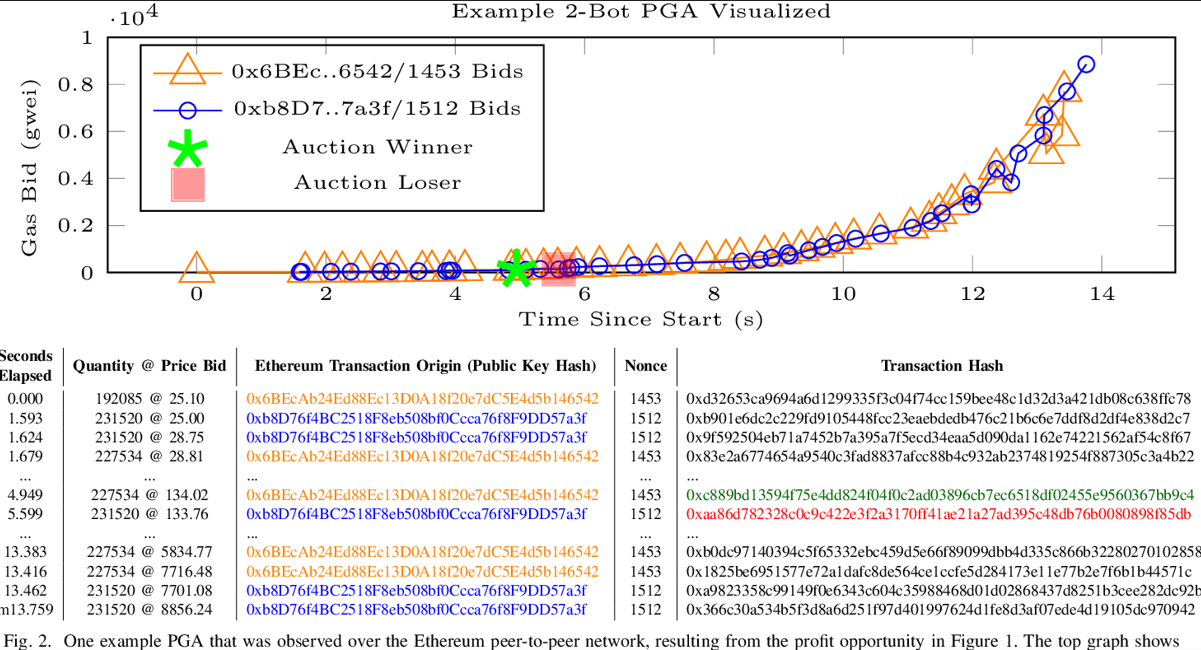
La situation a changé avec l'essor de la DeFi. En 2019, Phil Daian et d'autres chercheurs de l'université Cornell ont formalisé cette idée dans un article de recherche intitulé « Flash Boys 2.0 ». L'article décrit ce qu'il a baptisé les Priority Gas Auctions (enchères prioritaires de gas) — des guerres d'enchères entre bots cherchant à positionner leurs propres transactions juste avant ou juste après une transaction ciblée dans la file, en payant des frais de gas de plus en plus élevés pour obtenir la priorité. L'étude estimait que ces méthodes siphonnaient déjà des millions de dollars chaque mois. Comme Ethereum fonctionnait encore sous preuve de travail à l'époque, les mineurs ordonnaient les transactions. D'où le terme initial de Miner Extractable Value. Ethereum est passé à la preuve d'enjeu en septembre 2022, transformant le nom en Maximal Extractable Value puisqu'il montrait que les validateurs détenaient désormais ce pouvoir — mais l'acronyme est resté.
Flashbots est une organisation de recherche et développement créée fin 2020 pour tenter de mettre ce problème en lumière et d'apporter des solutions plus structurées. Son argument était que l'extraction anarchique de MEV — avec des bots se livrant à des enchères agressives de gas dans la mempool publique, saturant le réseau et faisant flamber les frais pour tous les utilisateurs — était bien pire qu'une extraction organisée via des canaux dédiés. MEV-Boost, conçu par Flashbots, était un logiciel open source offrant aux validateurs la possibilité de recevoir des blocs préconfigurés conçus par des builders spécialisés, plutôt que de construire leurs propres blocs en acceptant simplement l'enchère la plus élevée sur chaque créneau. Lors du passage d'Ethereum à la preuve d'enjeu, MEV-Boost a été lancé en septembre 2022 et le reste de l'écosystème s'y est rapidement adapté. Finalement, MEV-Boost en est venu à intermédier environ 90 % de tous les blocs d'Ethereum une fois les usages stabilisés.
Les chiffres générés par cette infrastructure sont colossaux. Depuis The Merge (septembre 2022) jusqu'à juin 2024, l'extraction de MEV a atteint 526 207 ETH — soit environ 2,1 milliards de dollars aux cours de l'époque. Il ne s'agit pas d'une valeur hypothétique. C'est de l'argent bien réel qui est passé des mains d'un groupe à un autre, avec une légitimité variable selon la manière dont il a été obtenu.
Les bots qui ne dorment jamais
L'attaque en sandwich est l'exemple le plus flagrant des mécanismes méritant le qualificatif d'extorsion. Pour comprendre son fonctionnement, il faut connaître une caractéristique structurelle de la plupart des blockchains publiques : la mempool est accessible à tous. Une transaction en attente pour échanger des tokens sur un exchange décentralisé est visible par n'importe quel observateur du réseau — jusqu'à ce qu'elle soit confirmée. Elle reste là, dévoilant votre intention, le montant du swap et le slippage toléré.
Un bot sandwich détecte ce signal et place son ordre dans le même bloc. Le bot soumet un ordre d'achat juste avant vous et achète le même token que vous, ce qui fait légèrement grimper son cours. Votre transaction s'exécute ainsi à un prix artificiellement gonflé, ce qui signifie que vous recevez moins de tokens que prévu sans cette intervention. Il revend ensuite ce qu'il vient d'acheter immédiatement après votre transaction, empochant au passage la différence de prix qu'il a lui-même créée. Tout ce processus se déroule bien plus vite qu'aucun être humain ne pourrait réagir — non pas en secondes, mais dans l'ordonnancement même d'un unique bloc (12 secondes sur Ethereum ; < 1 seconde sur Solana).
Un cas concret datant de mars 2025 illustre à quel point les pertes peuvent être vertigineuses. Un trader a tenté d'échanger 220 764 USDC contre des USDT sur Uniswap v3 — un swap de stablecoins qui, en temps normal, aurait dû figurer parmi les opérations les moins risquées qui soient. Un bot MEV a devancé sa transaction en vidant la liquidité du pool, ne laissant au trader que 5 271 USDT — soit plus de 98 % de perte en huit secondes. En passant par plusieurs portefeuilles Ethereum, ce même trader aurait été attaqué six fois au cours de cette journée, perdant au total environ 480 000 dollars.
À l'échelle de tout l'écosystème, les montants sont considérables. Selon les données d'EigenPhi, entre novembre 2024 et octobre 2025, plus de 95 000 attaques en sandwich réussies ont été recensées sur Ethereum, causant environ 60 millions de dollars de pertes aux traders sur cette période. L'extraction mensuelle a frôlé les 10 millions de dollars fin 2024, avant de retomber à environ 2,5 millions de dollars en octobre 2025, les marges s'étant réduites sous l'effet de la concurrence entre bots. À titre de comparaison, entre mars 2024 et mai 2025, les bots sandwich ont soutiré entre 370 et 500 millions de dollars aux utilisateurs sur Solana. L'écart grandissant entre Ethereum et Solana s'explique par la nature contrastée des deux réseaux, où les transactions rapides et très peu coûteuses de Solana favorisent une fréquence bien plus élevée d'attaques sandwich rentables.
Le problème de la mesure mérite lui aussi d'être souligné. Cela étant dit, la MEV est particulièrement difficile à mesurer avec exactitude. Même si la MEV réalisée — ce que les bots et les builders capturent réellement — est en théorie visible on-chain, il faut une infrastructure analytique considérable pour déterminer quelles transactions découlent d'une extraction planifiée par manipulation de l'ordre d'inclusion. La mempool est par ailleurs devenue partiellement privée : des services comme Flashbots Protect permettent aux utilisateurs d'envoyer leurs transactions via des relais privés, contournant la mempool publique et devenant invisibles pour les bots sandwich, mais aussi en partie indétectables pour les chercheurs analysant la MEV.
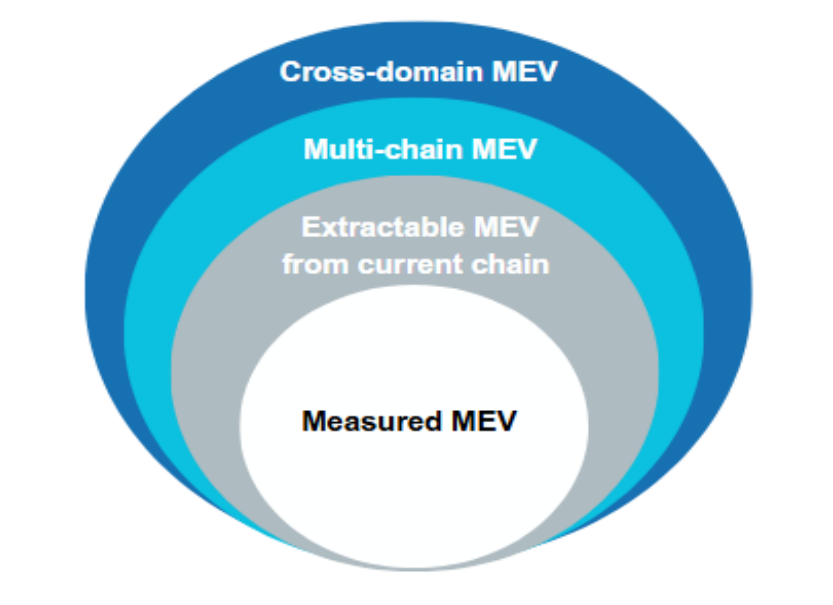
En juillet 2025, l'Autorité européenne des marchés financiers (ESMA) a publié un rapport sur l'impact de la MEV sur les marchés crypto dans lequel elle a reconnu que « les données disponibles relatives à la MEV sont rares et souvent assorties d'importantes réserves » — un aveu marquant de la part de l'un des plus grands régulateurs s'efforçant d'encadrer un phénomène qui n'est pas encore totalement transparent, malgré des moyens d'étude colossaux.
La MEV : un sujet controversé quand le système fonctionne
Toute la MEV n'est pas prédatrice. Le mécanisme sous-jacent qui permet les attaques en sandwich génère également des opportunités d'arbitrage, et leurs impacts sur les autres participants sont structurellement opposés.
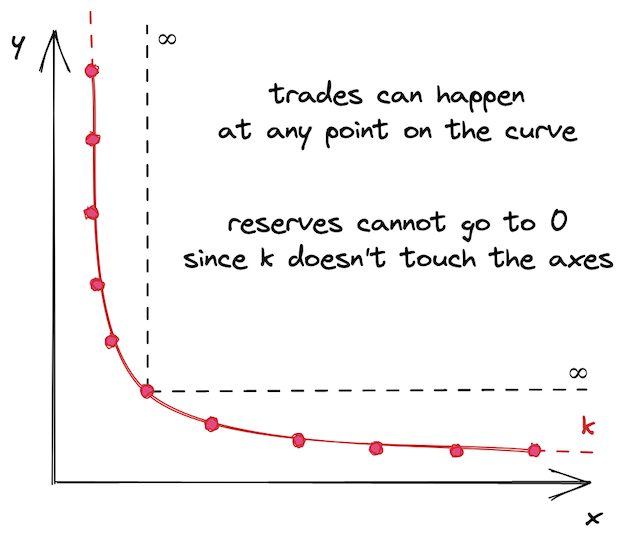
L'arbitrage via MEV fonctionne de la façon suivante : les plateformes décentralisées fixent le prix des actifs de manière algorithmique selon le ratio de leurs pools de liquidité. Ainsi, si une transaction volumineuse modifie ce ratio sur une plateforme donnée, le prix n'évolue dans un premier temps que sur celle-ci et non sur les autres. Le bot d'arbitrage repère cet écart, achète le token sur la plateforme où son prix vient de baisser et le revend là où il vaut plus cher, empochant le différentiel. Le trader initial n'est absolument pas lésé — l'arbitrage s'effectue après lui, et non à ses dépens. L'impact sur le marché est réellement stabilisateur : la convergence des prix entre les plateformes s'accélère, réduisant le risque que les utilisateurs lambda subissent une mauvaise exécution simplement causée par des données de prix obsolètes.
EigenPhi a également mesuré les profits d'arbitrage entre septembre 2022 et septembre 2025, atteignant un pic d'environ 3,37 millions de dollars sur une seule période de 30 jours sur Ethereum en septembre 2025. Les bots d'arbitrage reversent habituellement entre 50 % et 60 % de leurs bénéfices aux validateurs sous forme de pourboires (tips). Il s'agit là d'une MEV qui agit comme une taxe d'efficacité de marché, plutôt que comme une extraction prédatrice. Dans son rapport de 2025, l'ESMA indiquait explicitement que « la MEV d'arbitrage contribue à combler les écarts de prix entre les plateformes de négociation, ce qui en principe devrait réduire la fragmentation du marché et améliorer son efficacité ».
Les liquidations représentent une troisième catégorie. Les protocoles de prêt tels qu'Aave et Compound reposent sur le principe du surdimensionnement : les utilisateurs doivent déposer un collatéral d'une valeur supérieure aux montants empruntés pour rester solvables. Lorsque le prix du collatéral passe sous un certain seuil, il faut impérativement que quelqu'un intervienne pour clôturer cette position afin d'éviter que le protocole n'accumule des pertes. Comme les bots MEV se disputent ces opérations, ils surveillent en permanence les ratios de collatéralisation et envoient des transactions de liquidation au moment opportun, recevant en contrepartie une prime de liquidation. Comme pour beaucoup de mécanismes de trading, il s'agit d'une fonction vitale dont le protocole a littéralement besoin pour rester sain. En l'absence de bots ultra-rapides pour liquider les positions, les protocoles de prêt accumuleraient des créances douteuses. La MEV récoltée dans ce cadre constitue la rémunération d'un service indispensable au bon fonctionnement de l'écosystème.
Cette distinction est cruciale car assimiler toute la MEV à de l'extorsion revient à ignorer la moitié du tableau. Les attaques en sandwich détournent la valeur des utilisateurs au profit d'un bot sans apporter le moindre service en retour. À l'inverse, l'arbitrage et les liquidations sont de véritables fonctions de marché que quelqu'un devrait de toute façon accomplir, que la MEV telle qu'on la conçoit aujourd'hui existe ou non. Il faudrait alors les remplacer par d'autres mécanismes, qui seraient soit plus onéreux, soit moins fiables.
PBS, MEV Burn et l'architecture qui les régit
La réponse technique à la MEV a donné naissance à un ensemble d'infrastructures que la plupart des utilisateurs ne verront jamais de près, mais qui constituent pourtant l'épine dorsale de chacune de leurs transactions.
Au cœur de cette évolution se trouve la séparation proposant-bâtisseur (Proposer-Builder Separation ou PBS). L'architecture historique violait un équilibre fondamental : le même validateur qui proposait un bloc était également chargé de le construire, de sélectionner les transactions et de les ordonner afin d'en maximiser la valeur. Cela incitait et permettait aux validateurs d'extraire directement la MEV à leur profit, tout en créant une forte tendance à la centralisation : la capture optimale de MEV exigeant des compétences pointues en développement de logiciels et des capitaux massifs, les grands opérateurs bien pourvus pouvaient capter des rentes économiques inaccessibles aux plus petits acteurs.
La PBS sépare ces deux rôles. Des block builders spécialisés se font concurrence pour concevoir le bloc le plus rentable possible, tandis que les validateurs se contentent de retenir l'offre la plus élevée pour proposer le bloc. La MEV est extraite par le builder grâce à l'ordonnancement des transactions, et le paiement de l'enchère revient au validateur. C'est précisément ce que réalise MEV-Boost, mais de manière externe au protocole Ethereum : il s'agit d'un middleware et non d'une fonctionnalité native. Bien que cette structure fonctionne, elle introduit des hypothèses de confiance : les validateurs doivent faire confiance aux relais situés entre les builders et eux pour s'assurer qu'ils n'agissent pas de manière malveillante. Ce risque s'est illustré en 2023 lorsqu'un validateur malveillant a dérobé environ 25 millions de dollars à cinq bots MEV en exploitant un bug dans le relais MEV-Boost.
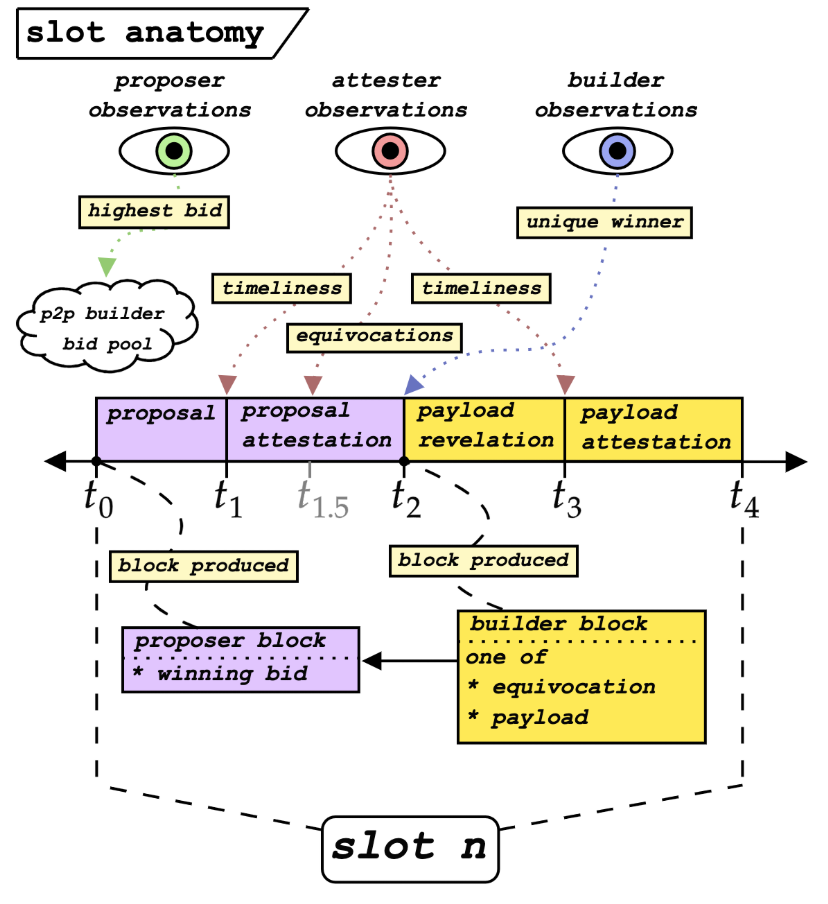
Pendant ce temps, la solution à plus long terme s'appelle l'Enshrined PBS, ou ePBS, qui intégrerait directement cette séparation entre proposant et bâtisseur au cœur du protocole d'Ethereum, supprimant ainsi la dépendance envers les relais tiers de confiance. L'EIP-7732, qui porte cette proposition d'ePBS, a été confirmée comme l'un des piliers majeurs de la mise à niveau Glamsterdam d'Ethereum prévue pour 2026. Les hypothèses de confiance reposant sur l'architecture actuelle de relais céderaient la place à des garanties cryptographiques intégrées au protocole : les builders ne pourraient plus tromper les proposants, et les proposants ne pourraient plus voler les blocs des builders, grâce à une séparation strictement imposée au niveau du protocole lui-même.
Parmi les nombreuses pistes étudiées, le mécanisme de « MEV burn » (combustion de MEV) s'attaque au problème de sa répartition : s'il est impossible d'éliminer totalement la MEV, à qui doit-elle revenir ? Pour l'instant, les revenus de la MEV vont directement aux builders et aux validateurs. Le MEV burn consisterait à détruire une partie de cette valeur — sur le modèle de l'EIP-1559 qui brûle les frais de base et réduit l'offre globale d'Ethereum — transformant ce qui est aujourd'hui une rente privée pour acteurs spécialisés en un bien public profitant à tous les détenteurs d'ETH. Les détracteurs soulignent toutefois que cela pourrait démotiver la construction optimale des blocs et entraîner une dégradation de la qualité d'exécution des transactions.
Flashbots, aux côtés de Beaverbuild et Nethermind, a lancé BuilderNet en novembre 2024. Au lieu de laisser un builder dominant concevoir la majorité des blocs, cette solution permet à un réseau fédéré de collaborer pour construire des blocs à l'aide d'environnements d'exécution sécurisés (TEE) — des enclaves matérielles protégées qui dégroupent de manière privée les ensembles de transactions. L'objectif est de contrebalancer l'avantage que retirent les teneurs de marché de leurs contrats exclusifs de flux d'ordres privés conclus avec les builders dominants. Depuis son lancement début 2025, Titan Builder a conservé près de 52 % de l'ensemble des parts de marché des constructeurs de blocs.
Voici un aperçu des défis que chaque mécanisme de cet écosystème s'efforce de relever :
Déplacer l'extraction de MEV des validateurs individuels vers un marché concurrentiel de constructeurs, démocratisant ainsi l'accès aux récompenses mais introduisant une dépendance de confiance envers les relais.
ePBS (EIP-7732) : intégrer l'enchère builder-proposer directement dans la couche de protocole d'Ethereum afin d'éliminer la nécessité de faire confiance à des relais.
MEV burn : réallouer la valeur extraite par les builders et validateurs à l'ensemble des détenteurs d'ETH via une réduction de la masse monétaire en circulation.
Mempools privées + Flashbots Protect : permettre à chacun de proposer sa propre mempool privée afin de prémunir ses utilisateurs contre les attaques en sandwich, en masquant l'intention de la transaction avant son inclusion dans un bloc.
BuilderNet : à l'instar de ProposerDraft, tenter de décentraliser l'acte même de construction de bloc via des collaborations multipartites basées sur des TEE.
Ces dispositifs ciblent différents niveaux d'un même problème. Pris séparément, aucun ne le résout totalement, mais ils constituent ensemble une réponse technique à un environnement hostile né, dans une certaine mesure, du fonctionnement intrinsèque des blockchains publiques.
Qu'est-ce que tout cela implique pour l'utilisateur moyen ?
Rares sont les utilisateurs qui ont besoin d'agir directement là-dessus au quotidien ; la MEV n'est pas une mécanique que la plupart des gens sont en mesure ou désireux d'exploiter. Il n'existe qu'une poignée de situations où sa compréhension a des conséquences directes sur vos opérations, et il convient de les connaître.
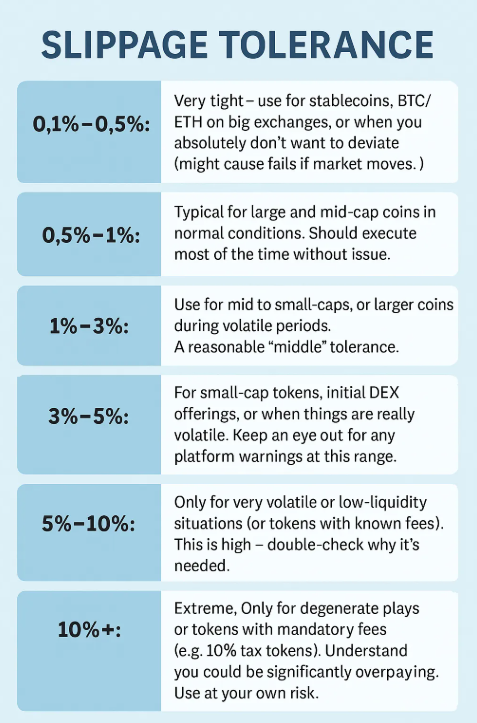
La première concerne la tolérance au slippage. Chaque swap sur un DEX comporte un paramètre définissant l'écart maximal de prix que vous êtes prêt à tolérer par rapport au cours affiché. Si vous définissez ce seuil trop haut, vous devenez une cible facile pour les attaques en sandwich — le bot qui intercepte votre transaction sait pertinemment que vous lui avez laissé la marge nécessaire pour en profiter ! Si vous le fixez trop bas, votre transaction risque d'échouer (revert) en cas de volatilité. L'ajustement optimal de ce paramètre exige une bonne compréhension de la paire échangée, de la profondeur du pool et de l'état du réseau, ce qui n'est pas toujours clairement visible depuis l'interface utilisateur.
La deuxième concerne le routage. Lorsque vous envoyez une transaction dans la mempool publique, votre intention est exposée à tous les bots MEV qui surveillent le réseau. Flashbots Protect est un point de terminaison RPC privé totalement gratuit pour Ethereum, qui achemine vos transactions via une infrastructure privée, à l'abri de la mempool publique et des bots de sandwich. Sur la base d'un mécanisme multisig, CoW Protocol propose son MEV Blocker avec une protection comparable sur plusieurs blockchains. Ainsi, début 2025, le routage privé gérait déjà plus de 50 % de l'ensemble des transactions sur Ethereum.
La troisième concerne le dimensionnement des ordres. Les ordres volumineux exécutés sur des pools à faible liquidité représentent les cibles de sandwich les plus convoitées. Fractionner un swap important en plusieurs transactions plus modestes permet de limiter l'impact sur les prix de chacune d'elles et de réduire ainsi le gain potentiel d'une attaque. Pour obtenir la meilleure exécution possible, les agrégateurs de DEX tels que CoW Protocol et 1inch répartissent les ordres sur plusieurs pools, minimisant d'autant l'exposition à la MEV.
EigenPhi publie régulièrement des données et des analyses sur la MEV sur différentes blockchains, et le rapport de l'ESMA mentionné plus haut offre le cadre réglementaire le plus approfondi à ce jour, notamment dans ses conclusions de juillet 2025 sur « l'impact de la MEV sur les marchés crypto ». L'essentiel à retenir : si vous développez on-chain ou traitez des volumes conséquents, comprendre cette infrastructure n'est pas facultatif — c'est ce qui fait la différence entre subir passivement des coûts invisibles et comprendre d'où ils proviennent.
Netts Workspace est une plateforme professionnelle qui structure la gestion de l'Energy sur TRON de manière automatisée pour les utilisateurs du réseau TRON souhaitant garder la maîtrise de leurs coûts d'infrastructure sans la complexité de MEV-Boost et des marchés de builders. Les outils de cette nouvelle plateforme — location manuelle combinée à des déclencheurs d'automatisation intelligents, mode hôte pour les adresses actives en continu et API complète pour intégrer l'Energy TRON dans des flux de travail sur mesure — répondent tous au dilemme équivalent sur TRON : garantir automatiquement que chaque transaction dispose des ressources nécessaires en Energy et Bandwidth, au tarif optimal et sans intervention manuelle constante. Les principes d'atténuation de la MEV appliqués sur Ethereum trouvent ici leur parfait pendant : si vous êtes un développeur déployant sur TRON et que vous exigez un approvisionnement continu en Energy à grande échelle, l'API pour l'Energy Tron et les fonctionnalités de gestion multi-adresses se révèlent indispensables pour éliminer la latence humaine à l'origine de ces écarts.