Prêts adossés aux cryptos : pourquoi même Coinbase s'est lancée à fond ?
Les prêts adossés aux cryptos de Coinbase facilitent l'emprunt, mais les garanties, la liquidation et l'incertitude juridique persistent.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
James possède des Bitcoins qu'elle a achetés il y a de nombreuses années et sa chaudière tombe en panne pendant la semaine la plus froide de l'hiver. Si elle vendait une partie de ses Bitcoins, le problème immédiat serait réglé, tout en clôturant une position qu'elle espère depuis des années voir devenir bien plus importante. Une autre option s'offre à elle sur son téléphone : emprunter de l'argent gagé sur ses Bitcoins. De cette manière, elle conserve son exposition au Bitcoin, obtient des dollars immédiatement et se persuade de ne rien avoir vendu.
Le simple mot « emprunter » rend la décision familière, car un prêt sert de passerelle entre la facture du jour et les revenus du lendemain. Cependant, James ne se trouve pas en face d'un banquier qui lui demanderait si elle a un emploi stable, si sa chaudière a vraiment besoin d'être réparée ou si elle pourra assurer ses remboursements après un mois difficile. Avec un prêt adossé aux cryptomonnaies, c'est le collatéral qui parle pour elle : si sa valeur marchande chute suffisamment, le code le vendra avant même l'arrivée de sa prochaine paie.
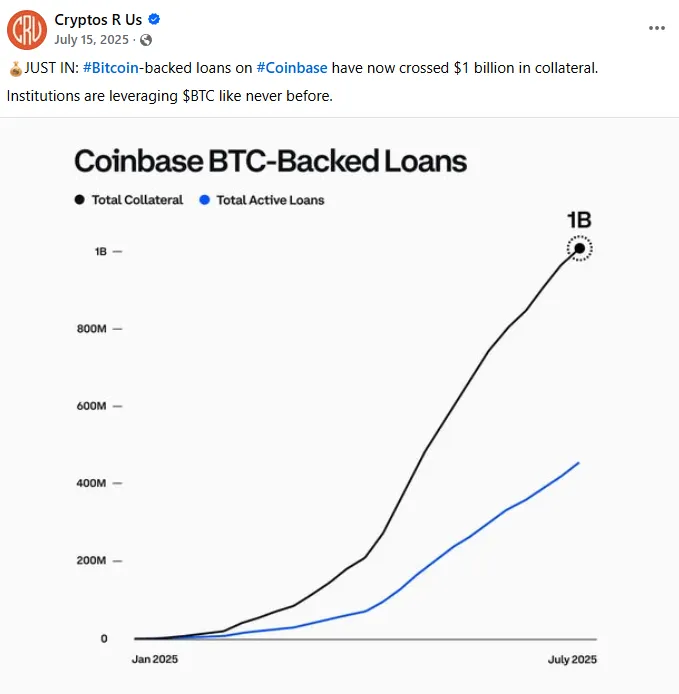
D'autres acteurs que Coinbase proposaient déjà ce type de crédit depuis des années, des bureaux d'échange crypto, des prêteurs spécialisés et des protocoles décentralisés en offrant tous différentes variantes. Coinbase a fait un pari d'un autre ordre : des millions d'utilisateurs conservaient déjà leurs Bitcoins sur son application, et une interface familière pouvait permettre à quelqu'un qui n'avait jamais cherché de prêteur crypto d'obtenir un crédit. C'est ainsi qu'est né l'onglet Emprunter. Il ne s'agissait pas véritablement d'une nouvelle forme de dette, mais plutôt d'une dette traditionnelle placée juste à côté du solde que le client consulte déjà tous les jours.
Le bouton à côté du Bitcoin
Dans le crédit classique, on prend le temps de comprendre l'emprunteur ; des éléments comme les revenus, l'historique de crédit, la stabilité de l'emploi, les autres dettes et la force exécutoire légale aident le prêteur à estimer si l'argent sera remboursé. Le processus est lent et imparfait, car même des personnes ayant un excellent historique peuvent faire défaut, tandis que d'autres sans antécédents de crédit remboursent scrupuleusement. Quoi qu'il en soit, les questions s'adressent à la personne qui doit l'argent.
Lorsqu'il s'agit de prêts crypto collatéralisés, la question posée est simplement la suivante : combien peut-on prêter contre un actif qui peut être vendu rapidement ? Le prêt est généralement surcollatéralisé, ce qui signifie que la valeur des actifs bloqués dépasse le montant en dollars que reçoit l'emprunteur. Le prêteur ou le protocole dispose ainsi d'une marge de sécurité, tandis que l'emprunteur se voit attribuer un seuil de liquidation. Si le cours du collatéral baisse ou si le montant du prêt augmente par rapport au collatéral, l'emprunteur peut être tenu d'ajouter du collatéral ou de rembourser une partie de sa dette. Si le seuil est franchi, des liquidateurs automatisés peuvent vendre le collatéral afin de rétablir la position.
Ce modèle élimine une part considérable des coûts liés à l'évaluation individuelle du risque. Il n'a pas à juger si James est digne de confiance ou ce que la réparation de sa chaudière révèle de son caractère. Tout ce dont il a besoin, ce sont des flux de prix fiables, un contrat opérationnel, un accès à des liquidités et un moyen de vendre le collatéral. Le système ne se soucie aucunement de la raison pour laquelle elle emprunte, et c'est cette indifférence qui rend le produit si rapide, mais aussi potentiellement impitoyable.
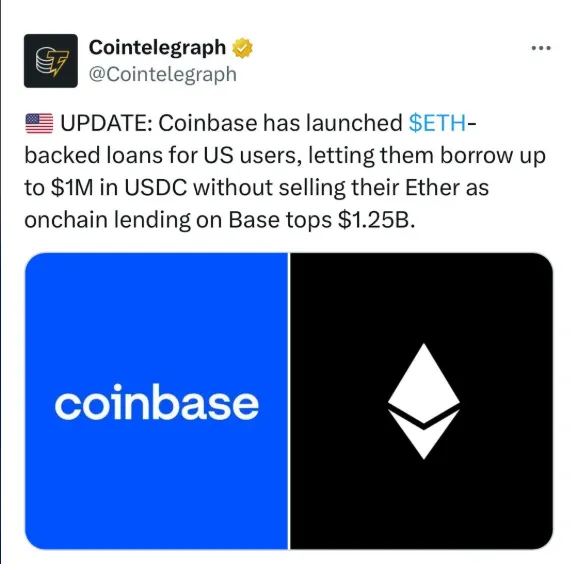
Le produit lancé par Coinbase en 2025 a relié son application grand public aux marchés de Morpho sur le réseau Base. Il permettait aux utilisateurs d'emprunter des USDC en utilisant les Bitcoins conservés chez Coinbase. Coinbase et Morpho ont mis en place un processus dans lequel l'application gère l'expérience client, tandis que le prêt repose concrètement sur un protocole de prêt on-chain. Le jeton de Bitcoin enveloppé de Coinbase, cbBTC, joue un rôle dans la manière dont le Bitcoin est représenté et utilisé dans cet environnement on-chain. Ce détail est loin d'être anodin. Un client peut se dire « j'ai emprunté contre mes Bitcoins » alors que le contrat interagit en réalité avec une représentation tokenisée, régie par des règles techniques et contractuelles totalement différentes.
Auparavant, Coinbase avait déjà proposé un produit d'emprunt grand public adossé aux Bitcoins détenus par ses clients, avant d'y mettre fin en 2023. La nouvelle version a adopté une approche architecturale différente. Plutôt que de bâtir un service de prêt traditionnel analysant chaque emprunteur individuel, Coinbase fournit désormais l'interface utilisateur et laisse les pools de Morpho gérer les fonctionnalités de prêt on-chain. L'interface reste familière ; l'opération réelle se déroule dorénavant au sein d'un protocole que la plupart des utilisateurs de l'application n'ont jamais eu besoin de comprendre.
Coinbase bénéficie d'une force de frappe considérable en matière de distribution. Grâce à elle, un utilisateur n'a pas besoin de chercher un protocole DeFi, de transférer ses actifs entre différents réseaux, de comparer les pools ou de comprendre ce qu'est un facteur de collatéralisation avant d'avoir accès à cette offre. L'application peut afficher un prêt directement à côté du solde de son portefeuille. Cette familiarité réduit les frictions d'utilisation, mais elle transfère également une partie de la confiance accordée à la marque Coinbase vers un produit dont les règles fondamentales sont potentiellement appliquées ailleurs.
James regarde la mensualité estimée, la somme qu'elle peut emprunter et l'estimation de la baisse que son collatéral peut supporter avant liquidation, ce qui la préoccupe. Même si ces chiffres sont utiles, le bouton concentre une multitude de décisions en une seule action : ce taux d'intérêt est-il acceptable ? A-t-elle les moyens de rembourser ? Sait-elle quelle entité a le contrôle à chaque étape ? Que se passe-t-il si le cours du Bitcoin s'effondre pendant son sommeil ? Le produit donne l'illusion qu'une relation financière complexe n'est qu'un simple ajustement de son portefeuille. C'est une réussite en termes de design d'interface, mais aussi un raccourci émotionnel potentiellement dangereux.
Pourquoi le ratio remplace l'entretien
L'attrait pour le prêteur est facile à comprendre. Évaluer des individus coûte cher. Le ratio de collatéral est en revanche simple à calculer : un emprunteur qui apporte un collatéral suffisant peut obtenir une réponse quasi instantanée sans avoir à fournir les pièces justificatives qu'une banque exigerait. Une plateforme qui conserve ou oriente des crypto-actifs peut proposer un prêt à un utilisateur qui envisage déjà d'en contracter un. Chacune de ces étapes élimine les frictions et augmente la probabilité que la personne clique avant d'avoir pu prendre conseil auprès d'un tiers.
Ce n'est pas toujours par cupidité que les particuliers souscrivent ces prêts ; ils le font plutôt parce qu'ils refusent de vendre sur un marché baissier, parce qu'ils anticipent une hausse du cours de l'actif ou parce que leur situation financière exige des liquidités à un moment inopportun. Dans certains cas, ils cherchent à différer une vente imposable ; les conséquences fiscales dépendant toutefois de leur pays de résidence et de l'usage des fonds, cet avantage ne s'applique pas à toutes les situations. Pour d'autres, le besoin d'argent sert à couvrir une dépense professionnelle, à financer des études ou à réaliser des travaux dans leur logement. « Conserver le potentiel de hausse » est une formule simple, mais elle masque un ensemble de motivations plus complexes : régler un problème immédiat sans renoncer à un avenir financier auquel ils continuent de croire.
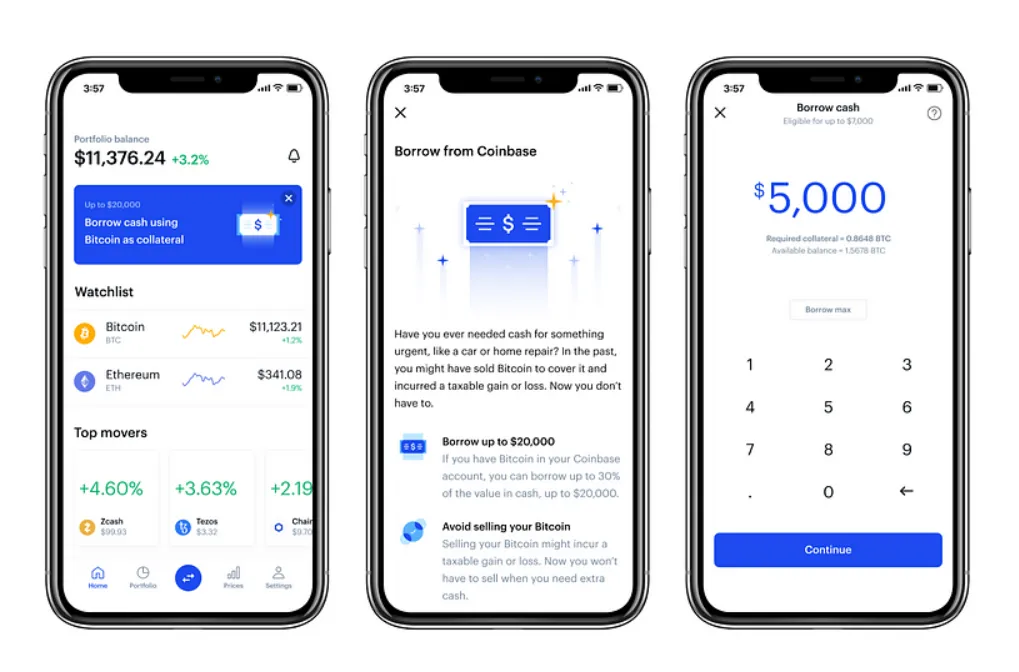
Même si l'emprunteur utilise les USDC pour acheter un actif, la dette demeurera si le cours du Bitcoin chute. Dans l'éventualité où le collatéral est vendu automatiquement, l'emprunteur pourrait se retrouver dépossédé de son exposition précisément au pire moment du marché, tout en restant tenu de rembourser le solde éventuel, selon le contrat et le produit de la vente. Les mécanismes précis dépendent du produit, et les clauses du contrat de prêt comptent bien plus que la palette de couleurs rassurante de l'application.
Sur les marchés DeFi, les taux d'intérêt évoluent en fonction de l'offre et de la demande. Si un écran affiche un taux séduisant, ce chiffre peut tout à fait varier par la suite. Les conditions fluctuent également selon le marché, le type de collatéral, la liquidité disponible et le ratio prêt-valeur (LTV). Les emprunteurs doivent savoir si le taux est fixe ou variable, comment les intérêts courus impactent leur position, qui émet le stablecoin emprunté et comment se déroule concrètement la liquidation. Un curseur interactif ne saurait remplacer ces réponses.
Les défaillances passées de l'industrie rendent d'autant plus cruciale la distinction entre conservation et prêt. Même si un utilisateur a l'impression que les actifs déposés sur un exchange lui « appartiennent » de plein droit, la réalité du contrôle est fixée par les conditions d'utilisation du compte et la convention de garde. Lorsque le collatéral est transféré vers un protocole, la situation opérationnelle change une fois de plus. L'utilisateur peut être invité à valider un transfert, une opération de wrapping ou une interaction avec un smart contract. Bien qu'aucune de ces actions ne signifie que l'emprunteur perd tous ses droits légaux, chacune d'elles soumet l'actif à des contrôles techniques différents de ceux d'un simple solde sur un exchange.
D'autres portes dans le même couloir
Bien avant que Coinbase n'entre dans l'arène, le marché comptait déjà des prêteurs centralisés et des protocoles on-chain. Bien que comparables, leurs approches ne sont pas identiques. Plusieurs modèles courants illustrent pourquoi le terme « prêt crypto » est trop général pour recouvrir un profil de risque unique.
1. Avec Binance Loans, vous pouvez emprunter contre un collatéral approuvé directement via l'exchange ; les actifs acceptés, les taux d'intérêt et les conditions dépendent du produit et de la région. L'utilisateur reste au sein de la plateforme d'échange, ce qui lui permet d'emprunter et de trader dans le même environnement.
2. Nexo propose des lignes de crédit adossées aux cryptomonnaies, dont les modalités reposent sur le collatéral, le ratio prêt-valeur et les critères de son programme. Les emprunteurs accèdent rapidement à leurs fonds, mais doivent comprendre avec précision le fonctionnement des taux d'intérêt et des seuils de collatéralisation.
3. Plutôt que de mettre en place un pool de prêt on-chain générique, Ledn s'est concentré sur les prêts adossés au Bitcoin via une relation de prêt bilatérale ; bien que Ledn et un marché Morpho permettent tous deux d'accéder à des liquidités sans vendre ses BTC, les contrats, le système de garde et les règles de remboursement de Ledn diffèrent fondamentalement de ceux d'un marché Morpho.
4. Aave et Morpho sont des plateformes de prêt on-chain. Lorsque les emprunteurs participent aux marchés et interagissent avec les smart contracts, des systèmes automatisés liquident le collatéral si les limites de risque prédéfinies sont franchies. Même si une application grand public facilite l'accès à ces services, elle ne modifie en rien l'identité des personnes ou des entités chargées d'appliquer ces limites.
Coinbase ne se contente pas de dupliquer ces offres et n'est pas le premier acteur à utiliser les cryptomonnaies comme garantie de prêt ; son avancée majeure réside dans l'introduction du crédit basé sur des protocoles auprès d'un public qui n'aurait jamais ouvert d'interface DeFi de lui-même. Ce faisant, l'entreprise atténue la peur de l'inconnu chez les utilisateurs tout en rendant l'incertitude sous-jacente moins perceptible. C'est tout le pouvoir de la distribution : le centre d'aide et l'application d'une seule société peuvent donner à un prêt sur un marché ouvert l'apparence banale d'une consultation de compte de courtage.
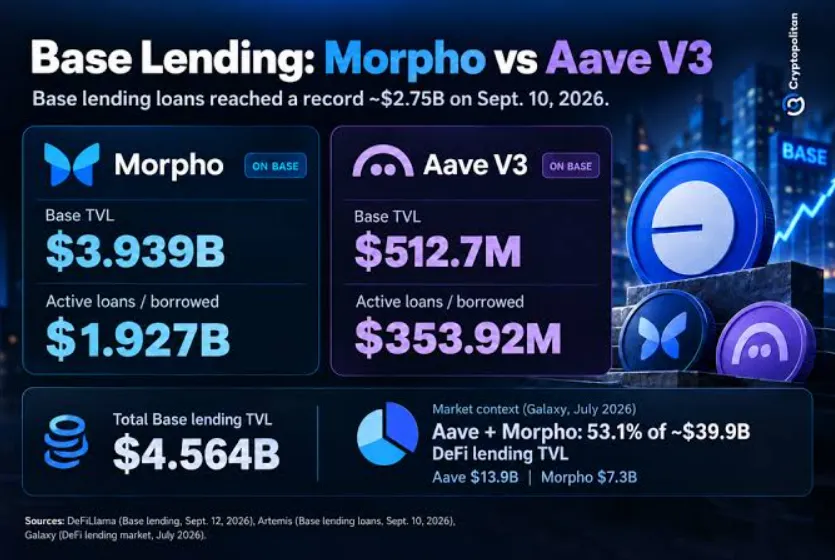
Il ne faudrait pas résumer la situation à « le centralisé est mauvais, le décentralisé est bon ». Les prêteurs centralisés offrent certes une contrepartie identifiable et un certain niveau de support, mais ils comportent des risques de conservation et de solvabilité. Dans le cas des protocoles, le code et les transactions sont publics et transparents, mais les emprunteurs doivent faire face aux vulnérabilités des contrats, aux déséquilibres du marché, aux défaillances des oracles, au manque de liquidité et aux difficultés à obtenir un recours juridique. La véritable question concerne la gouvernance du système, et non la tranquillité d'esprit de l'emprunteur pendant la nuit.
Le droit court encore après le bouton
Le droit du crédit s'est forgé sur plusieurs générations autour de notions précises : prêteur, emprunteur, collatéral, intérêts, défaut, saisie et faillite. Un prêt garanti par des cryptomonnaies peut impliquer l'interface d'une société cotée en bourse, un jeton affilié ou enveloppé (wrapped), un protocole tiers, un marché de prêteurs on-chain, des liquidateurs automatisés et des flux d'actifs franchissant plusieurs juridictions en quelques minutes. Un simple écran peut dissimuler un nombre étonnant de relations contractuelles.
Cela ne signifie pas qu'aucun cadre juridique n'existe : les règles relatives au crédit, à la conservation, à la protection des consommateurs, aux faillites, à la fiscalité et aux contrats peuvent toutes s'appliquer, en fonction des parties prenantes, de la juridiction et du montage du produit. Le problème réside dans le fait que ces règles n'ont pas été rédigées pour un utilisateur déposant des Bitcoins dans un smart contract via l'application d'une marque commerciale. Diverses juridictions peuvent traiter les actifs numériques et les sûretés de manières très différentes. Le statut juridique d'un jeton wrapped, l'effet des conditions générales de la plateforme et les voies de recours d'un emprunteur en cas de faille du protocole dépendent tous de détails qu'une page marketing ne détaille jamais.
Les affaires passées impliquant des plateformes de cryptomonnaies, des faillites et les fonds des clients sont éclairantes. Ces précédents apportent des éclaircissements sur les questions de garde et les créances des déposants, mais ils ne créent pas nécessairement de jurisprudence pour chaque nouveau prêt on-chain. Un litige portant sur un produit de rendement défaillant diffère d'un prêt exécuté sur un marché Morpho actif. Les tribunaux devront trancher la question du contrôle effectif du collatéral, de ce à quoi l'utilisateur a expressément consenti, du statut des actifs (en dépôt ou transférés) et de la compatibilité des liquidations automatisées avec le droit applicable. Le cadre juridique se construit alors même que ces produits sont déjà largement adoptés.
Pour les emprunteurs, l'incertitude juridique n'est pas un débat purement théorique ou académique ; elle a des conséquences directes sur ce qui se passe lorsque l'application tombe en panne, qu'un smart contract est piraté, que le dépositaire fait faillite ou que l'emprunteur est en faillite personnelle avant que le protocole n'ait liquidé le collatéral. Un prêt immobilier traditionnel suit une procédure éprouvée, s'appuie sur des professionnels locaux et repose sur des décennies de jurisprudence établie. Avec le collatéral crypto, l'actif peut être transféré vers un portefeuille et vendu automatiquement par du code avant même que l'emprunteur n'ait pu joindre le moindre interlocuteur. Cette rapidité d'exécution fait toute l'attractivité du système, mais elle implique aussi que l'intervention du droit n'intervienne que bien après la vente irréversible de l'actif.
Les conditions d'utilisation font partie intégrante du produit, et ne sont pas de simples annexes remises après coup. L'emprunteur doit impérativement savoir qui reçoit réellement le collatéral, quel est l'actif précis désigné dans le contrat, qui a le pouvoir de le liquider, comment les prix sont établis et si une équipe d'assistance humaine a la possibilité de suspendre une action. Par ailleurs, l'utilisateur doit comprendre si la plateforme agit en simple intermédiaire d'interface ou si elle intervient elle-même en tant que prêteur, dépositaire ou garant.
Au moment où James a pris sa décision, son choix ne consistait pas à comparer le Bitcoin et un prêt personnel classique sur une feuille de calcul équilibrée. Elle devait choisir entre vendre une fraction d'un actif qu'elle comptait conserver, ou emprunter contre celui-ci à des conditions susceptibles de provoquer à terme la liquidation forcée de cet actif. Le prêt a effacé un regret — celui de vendre avant une hausse des cours —, mais en a fait naître un autre : celui d'être liquidé en plein creux de marché. Le produit ne supprime pas le regret ; il permet simplement à l'utilisateur de choisir celui qui lui semble le plus supportable à court terme.
Des liquidités sans vente, un risque sans pause
Supposons que James emprunte de façon prudente et programme des alertes bien en amont de son seuil de liquidation ; elle dépasse alors le simple profil de l'utilisateur qui clique sans s'informer. Pourtant, le cours peut s'effondrer ou flamber pendant son sommeil, et un protocole peut s'exécuter exactement comme prévu, quand bien même ce résultat n'avait pas été pleinement compris lors de la signature.
Elle a fait ce choix pour s'appuyer sur la tendance haussière de long terme du Bitcoin afin de surmonter une volatilité à court terme. Or, l'architecture du protocole ne s'inscrit pas dans cet horizon temporel : elle surveille le collatéral en temps réel et sécurise le prêt en continu. En cas de vente massive sur le marché, la conviction de l'emprunteur quant au prochain cycle haussier ne pèse rien face à un seuil mathématique. Il y a une asymétrie temporelle flagrante : James raisonne à l'échelle des années, tandis que le liquidateur agit bloc par bloc.
Cette confiance a également un coût émotionnel. Dès lors qu'un emprunteur a engagé un collatéral, chaque alerte le plonge dans un état de panique, le contraignant à agir dans l'urgence : apporter davantage de BTC, rembourser le prêt avec des fonds réservés à d'autres dépenses ou vendre le produit du prêt pour racheter du collatéral. Face à l'incertitude grandissante, on est souvent tenté d'augmenter son exposition au risque. Au départ, l'objectif était de conserver l'actif ; le nouveau comportement consiste à injecter des ressources pour défendre le collatéral engagé et éviter sa vente à tout prix.
La vraie question n'est pas « Puis-je emprunter ? », mais plutôt « Serais-je en mesure de rembourser en cas de chute brutale de la valeur de mon collatéral, d'envolée des taux d'intérêt ou si l'application m'était inaccessible pendant 24 heures ? ». Si la réponse honnête est non, le prêt dépend entièrement d'une évolution favorable du marché. C'est un pari qu'un investisseur peut choisir d'assumer, mais cela n'a rien à voir avec un emprunt garanti par une épargne stable. La valeur du collatéral peut fondre bien plus vite que le montant des obligations de l'emprunteur.
L'accessibilité n'est pas neutre : faciliter l'obtention d'un crédit peut aider quelqu'un à répondre à un besoin réel, tout comme cela peut transformer une intuition spéculative en endettement sous la pression de l'action. C'est à l'emprunteur qu'il revient de recréer le temps de réflexion que l'interface a gommé, et de déterminer par lui-même si le produit est adapté à sa situation.
La démarche requiert un simple exercice comptable : quel est l'objectif du prêt, quel est son coût total sur la période envisagée, quel volume de collatéral est mis en jeu, à quel niveau se situerait la liquidation dans un scénario baissier réaliste, et de quelles liquidités dispose-t-on pour solder la dette si la hausse espérée n'a pas lieu ? Plutôt que de s'en remettre à une capture d'écran obsolète ou à un avis sur un forum, l'emprunteur doit lire les conditions les plus récentes du produit. Les marchés ouverts, les juridictions éligibles et les exigences de collatéralisation évoluant fréquemment, la seule réponse valable est celle qui accompagne l'offre au moment exact où vous empruntez.
Le crédit adossé aux cryptos va sans nul doute continuer de s'étendre, car les utilisateurs cherchant des liquidités sans vendre leurs actifs forment une cohorte immense. Les exchanges possèdent des clients et leurs propres portefeuilles d'investissement, les protocoles de prêt disposent de réserves de prêteurs et les utilisateurs font face à des factures qui n'attendent pas. Le succès d'un tel produit ne prouve ni son innocuité ni sa dangerosité ; il démontre simplement la force d'une tentation : celle de préserver l'espoir d'une richesse future tout en dépensant immédiatement une partie de sa valeur actuelle.
Même un simple transfert réalisé après un emprunt engendre certains coûts d'exploitation. Par exemple, si James transfère des USDT depuis l'application pour régler une facture sur TRON, elle doit prendre en compte la consommation de ressources réseau, et ne pas présumer que les dollars empruntés circulent sans frais. L'ensemble de ce processus peut être automatisé à grande échelle pour toute entreprise ou tout prestataire de services de paiement — contactez-nous à [email protected] pour envisager une intégration.