Kripto Teminatlı Krediler: Coinbase Bile Neden Bu Alana Tamamen Girdi?
Coinbase'in kripto teminatlı kredileri borçlanmayı kolaylaştırıyor; ancak teminat, tasfiye ve hukuki belirsizlik riskleri sürüyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
James, yıllar önce edindiği bir miktar Bitcoin'e sahip ve kışın en soğuk haftasında bozulan bir ısıtıcısı var. Bitcoin'inin bir kısmını satsa anlık sorun çözülecektir; ancak aynı zamanda yıllardır çok daha değerli bir şeye dönüşebileceğini hayal ettiği bir pozisyonu da kapatmış olacaktır. Telefonunda başka bir seçenek daha var: Bitcoin'ini teminat göstererek borç alabilir. Bu sayede hem Bitcoin pozisyonunu koruyabilir hem anında nakit dolar elde edebilir hem de kendisini hiçbir şey satmadığına ikna edebilir.
Basit bir kelime olan 'borçlanmak', kararı tanıdık hissettirir; zira bir kredi, bugünün faturası ile yarın elde edilecek gelir arasında bir köprü görevi görür. Ancak James, karşısında düzenli bir işi olup olmadığını, ısıtıcısının tamire ihtiyacı bulunup bulunmadığını ya da kötü bir ay geçirdikten sonra ödemelerini yapıp yapamayacağını soran bir bankacıyla oturmamaktadır. Kripto teminatlı bir kredide konuşmanın çoğunu teminat yapar; şayet piyasa değeri yeterli miktarda düşerse, kod bir sonraki maaşı yatmadan önce o teminatı satacaktır.
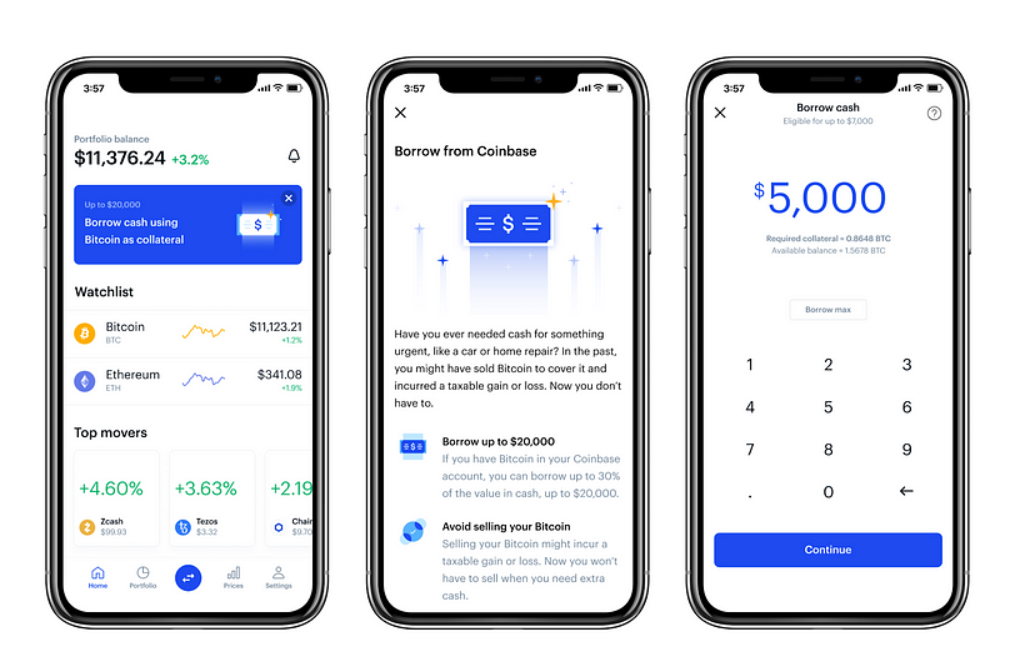
Coinbase dışındaki aktörler de kripto masaları, kredi kuruluşları ve merkeziyetsiz protokollerle bu tür kredileri yıllardır sunuyordu. Ancak Coinbase farklı bir bahis oynadı: Milyonlarca kullanıcı Bitcoin'lerini zaten uygulamasında tutuyordu, dolayısıyla tanıdık bir arayüz, daha önce hiç kripto kredi kuruluşu aramamış birinin dahi kredi almasını sağlayabilirdi. 'Borrow' (Borç Al) sekmesinin ortaya çıkışı tam olarak böyledir. Bu tam anlamıyla yeni bir borç türü değildi; aksine, müşterinin her gün kontrol ettiği bakiyenin hemen yanına yerleştirilmiş geleneksel bir borç biçimiydi.
Bitcoin'in Yanındaki Düğme
Geleneksel borç verme süreçlerinde borçluyu tanımak için zaman harcanır; gelir, kredi geçmişi, iş istikrarı, diğer borçlar ve yasal yaptırımlar gibi faktörler, borç verenin paranın geri ödenip ödenmeyeceğini tahmin etmesine yardımcı olur. Bu süreç yavaş ve kusurludur; çünkü mükemmel bir kredi notuna sahip kişiler bile temerrüde düşebilirken, hiçbir kredi geçmişi olmayanlar borçlarını sadakatle ödeyebilir. Yine de tüm sorular doğrudan borçlu olan kişiye yöneltilir.
Teminatlı kripto borç verme söz konusu olduğunda ise sorulan soru yalnızca şudur: Hızlıca satılabilecek bir varlık karşılığında ne kadar borç verilebilir? Kredi genellikle aşırı teminatlıdır (overcollateralized); yani kilitlenen varlıkların değeri, borçlunun aldığı dolar miktarını aşar. Dolayısıyla kredi verenin veya protokolün bir güvenlik marjı, borçlunun ise bir tasfiye (likidasyon) eşiği bulunur. Teminatın fiyatı düşerse veya borcun büyüklüğü teminata oranla artarsa, borçludan daha fazla teminat eklemesi veya borcun bir kısmını geri ödemesi istenebilir. Eşik aşılırsa, otomatik tasfiye mekanizmaları pozisyonu eski haline getirmek için teminatı satabilir.
Bu model, kişisel risk değerlendirmesiyle (underwriting) ilişkili maliyetlerin büyük bir kısmını ortadan kaldırır. James'in güvenilir olup olmadığını veya ısıtıcı tamirinin onun karakteri hakkında ne söylediğini yargılamak zorunda değildir. İhtiyaç duyduğu tek şey güvenilir fiyatlar, çalışan bir akıllı sözleşme, likit fonlara erişim ve teminatı satmanın bir yoludur. Sistem, borç alma nedenini umursamaz; ürünü hem hızlı hem de zaman zaman acımasız kılan şey tam olarak bu kayıtsızlıktır.
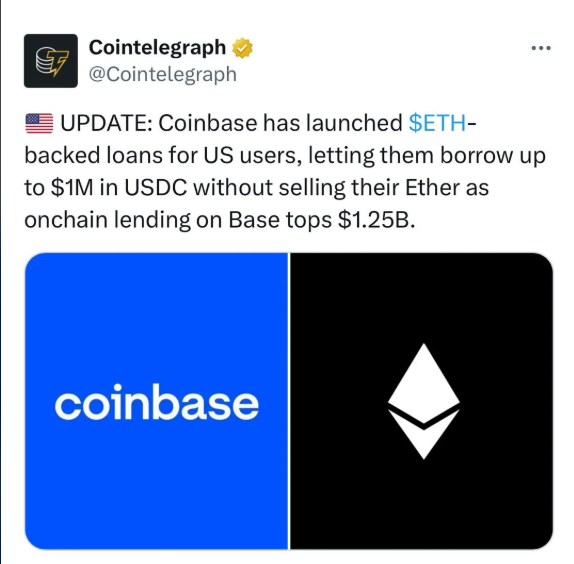
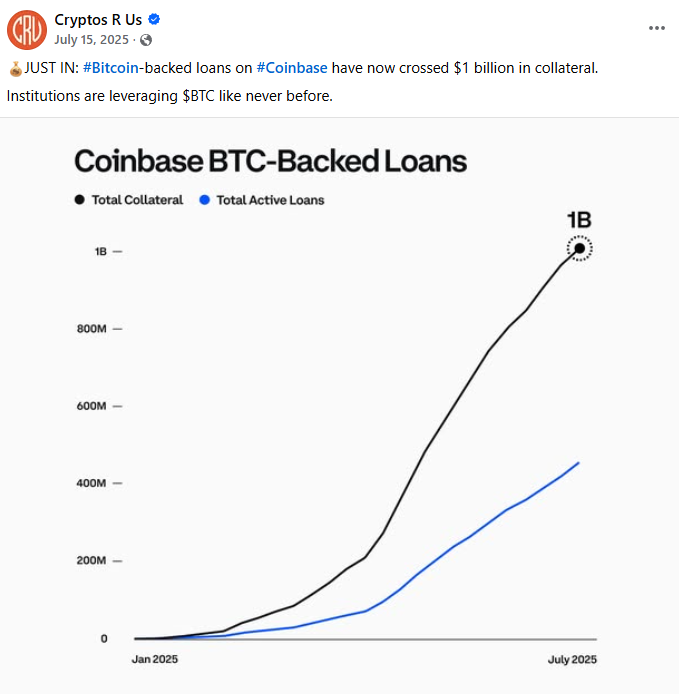
Coinbase tarafından 2025 yılında kullanıma sunulan ürün, bireysel uygulamasını Base ağındaki Morpho pazarlarına bağladı. Kullanıcıların Coinbase'de sakladıkları Bitcoin'i kullanarak USDC borç almalarına olanak tanıdı. Coinbase ve Morpho, uygulamanın müşteri deneyimini üstlendiği, kredinin kendisinin ise zincir üstü (on-chain) bir borç verme protokolüne dayandığı bir süreç çizdi. Coinbase'in wrapped Bitcoin token'ı cbBTC, Bitcoin'in bu zincir üstü ortamda nasıl temsil edildiği ve kullanıldığı konusunda önemli bir rol oynamaktadır. Bu ayrıntı tesadüfi değildir. Bir müşteri "Bitcoin'imi teminat göstererek borç aldım" diyebilir; oysa akıllı sözleşme aslında farklı teknik ve sözleşmesel kurallara tabi olan tokenize bir temsil ile etkileşime girmektedir.
Coinbase daha önce, müşterilerin tuttuğu Bitcoin'e bağlı bir bireysel Borç Alma (Borrow) ürünü sunmuş, ardından 2023 yılında bu programı sonlandırmıştı. Yeni versiyon ise farklı bir mimari yaklaşımla geldi. Coinbase artık her bir borçluya dayalı geleneksel bir borç verme hizmeti kurmak yerine, ön yüz arayüzünü sunmakta ve zincir üstü borç verme işlevini Morpho'nun havuzlarına bırakmaktadır. Arayüz hâlâ tanıdık bir hisse sahiptir; ancak asıl işlem artık çoğu uygulama kullanıcısının anlamak zorunda kalmadığı bir protokol dahilinde gerçekleşmektedir.
Coinbase bu dağıtım gücünün avantajına sahiptir. Bu sayede bir kullanıcının bu teklifle karşılaşmadan önce bir DeFi protokolü bulması, varlıklarını ağlar arasında taşıması, farklı havuzları karşılaştırması veya teminat katsayısının ne olduğunu anlaması gerekmez. Uygulama, kullanıcının portföy bakiyesinin hemen yanında bir kredi görüntüleyebilir. Artan bu aşinalık, hizmetin kullanımını kolaylaştırır; ancak kullanıcının Coinbase markasına duyduğu güvenin bir kısmını, en kritik kuralları başka bir yerde uygulanan bir ürüne de aktarır.
James aylık maliyeti, borç alabileceği miktarı ve tasfiyeden önce teminatın ne kadar düşebileceğine dair bir tahmini fark eder ve bu durum onu endişelendirir. Bu rakamlar yararlı olsa da düğme yine de bir dizi kararı tek bir eylemde toplar: Bu faiz oranı makul mü? Bunu geri ödemeye gücü yetecek mi? Hangi aşamanın hangi kurumun kontrolünde olduğunu biliyor mu? Ya o uyurken Bitcoin'in değeri düşerse? Ürün, karmaşık bir finansal ilişkinin portföyde yalnızca küçük bir değişiklikmiş gibi görünmesine yol açar. Bu, iyi bir arayüz tasarımıdır ancak aynı zamanda potansiyel olarak tehlikeli bir duygusal kestirme yolu temsil eder.
Oran Neden Mülakatın Yerini Alıyor?
Bunun bir kredi veren için cazibesini anlamak kolaydır. İnsanları araştırmak maliyetlidir. Teminat oranı kolayca hesaplanabilirken, yeterli teminata sahip bir borçlu, bir bankanın talep edebileceği kişisel bilgileri sunmak zorunda kalmadan hızlı bir yanıt alabilir. Kripto varlıkları bünyesinde tutan veya yönlendiren bir platform, zaten borç arayışında olan bir müşteriye anında kredi sunabilir. Bu adımların her biri sürtünmeyi azaltır ve kişinin başkasından tavsiye almadan önce tıklama olasılığını artırır.
İnsanların bu kredileri çekmesi her zaman açgözlülükten kaynaklanmaz; aksine, zayıf bir piyasada satış yapmak istemedikleri, varlığın değerinin artmasını bekledikleri veya finansal durumları zamansız bir anda nakit paraya ihtiyaç duymalarını gerektirdiği için bunu yaparlar. Bazı durumlarda vergiye tabi bir satışı ertelerler; vergi sonuçları yaşadıkları yere ve elde edilen parayı nasıl kullandıklarına bağlı olduğundan, bu avantaj her durumda geçerli değildir. Diğerleri için nakit ihtiyacı bir iş masrafını karşılamak, eğitim ücretini ödemek veya ev tadilatı yapmak içindir. "Yükseliş potansiyelini korumak" basit bir ifadedir; ancak aslında daha karmaşık bir dizi nedeni kapsar: Hâlâ inandıkları bir gelecekten vazgeçmek zorunda kalmadan mevcut bir sorunu çözmek isterler.
Borçlu, elde ettiği USDC'yi bir varlık satın almak için kullansa bile, Bitcoin fiyatının düşmesi durumunda borç varlığını sürdürmeye devam edecektir. Teminatın otomatik olarak satıldığı senaryoda, borçlu piyasanın tam da en kötü olduğu anda varlık pozisyonunu kaybedebilir ve sözleşmeye ile elde edilen gelire bağlı olarak hâlâ bir geri ödeme yükümlülüğü altında kalabilir. Belirli mekanikler ürüne göre farklılık gösterecektir ve kredi sözleşmesi belgeleri, uygulamanın güven veren renk paletinden çok daha önemlidir.
DeFi piyasalarında faiz oranları arz ve talebe bağlı olarak değişebilir. Ekranda cazip bir oran görünse bile bu rakam sonradan farklılaşabilir. Şartlar ayrıca piyasaya, teminat türüne, mevcut likiditeye ve kredi-değer (LTV) oranına göre de değişiklik gösterecektir. Borçlular faiz oranının sabit mi yoksa değişken mi olduğunu, tahakkuk eden faizin pozisyonlarını nasıl etkilediğini, ödünç alınan stablecoin'i kimin sağladığını ve tasfiye sürecinin nasıl işlediğini bilmelidir. Bir arayüz kaydırıcısının (slider) bu yanıtların yerini alması mümkün değildir.
Sektörün geçmişte yaşadığı başarısızlıklar, saklama (custody) ile borç verme arasındaki çizgiyi çekmeyi özellikle önemli kılmaktadır. Bir müşteri, borsadaki varlıkları olağan şekilde 'kendisine ait' olarak görebilse de fiili kontrol durumu hesap sözleşmesi ve saklama düzenlemesiyle belirlenir. Teminat bir protokole taşındığında operasyonel durum bir kez daha değişir. Kullanıcıdan daha sonra bir transferi, bir wrap (sarma) işlemini veya bir akıllı sözleşmeyle etkileşimi onaylaması istenebilir. Bu eylemlerin hiçbiri borçlunun tüm yasal haklarını kaybettiği anlamına gelmese de her biri varlığı bir borsadaki tipik bakiyeden farklı teknik kontrollere tabi kılar.
Aynı Koridordaki Diğer Kapılar
Coinbase sahneye çıkmadan önce de piyasa hem merkezi kredi kuruluşlarını hem de zincir üstü protokolleri içeriyordu. Sundukları teklifler birbiriyle ilişkili olsa da aynı değildir. Bazı yaygın modeller, 'kripto kredisi' teriminin tek bir risk profilini tanımlamak için neden fazla genel kaldığını açıklamaktadır.
1. Binance Loans ile borsa aracılığıyla onaylanmış teminatlar karşılığında borç alabilirsiniz; mevcut varlıklar, faiz oranları ve şartlar ürüne ve bölgeye bağlıdır. Müşteri ticaret platformunun içinde kalır, böylece borç alma ve alım satım işlemleri birbirine yakın bir şekilde gerçekleştirilebilir.
2. Nexo, kripto para destekli kredi limitleri sunar; şartları teminata, kredi-değer oranına ve programın koşullarına dayanır. Borçlular fonlarına hızla erişebilseler de faiz oranlarının ve teminat eşiklerinin nasıl işlediğini yine de anlamaları gerekir.
3. Ledn, genel bir zincir üstü borç verme havuzu kurmak yerine, bir borç veren ilişkisi vasıtasıyla Bitcoin destekli kredilere odaklanmıştır; hem Ledn hem de bir Morpho pazarı borçlunun BTC'sini satmak zorunda kalmadan nakde erişmesini sağlasa da Ledn'in sözleşme şartları, saklama düzenlemesi ve geri ödeme kuralları bir Morpho pazarından farklıdır.
4. Aave ve Morpho zincir üstü borç verme platformlarıdır. Borçlular piyasalara katılıp akıllı sözleşmelerle etkileşime girdiğinde, önceden belirlenmiş risk limitleri aşılırsa otomatik sistemler teminatı tasfiye edebilir. Tanınmış bir uygulamanın hizmetlere erişimi kolaylaştırması, bu limitleri uygulayan kişileri veya kuruluşları değiştirmez.
Coinbase bu hizmetleri yalnızca kopyalamakla kalmıyor ve kredinin arkasına kriptoyu koyan ilk kuruluş da değil; attığı en kayda değer adım, protokol tabanlı borçlanmayı kendi başına asla bir DeFi arayüzü seçmeyecek olan insanlarla tanıştırmasıdır. Şirket bunu yaparak insanların bilinmeyene duyduğu korkuyu azaltabilirken, altta yatan belirsizliği daha az görünür kılabilir. Dağıtım gücü tam olarak bunu ifade eder: Tek bir şirketin yardım sayfası ve uygulaması, açık piyasa kredisini bir aracı kurum hesabını kontrol etmek kadar sıradan gösterebilir.
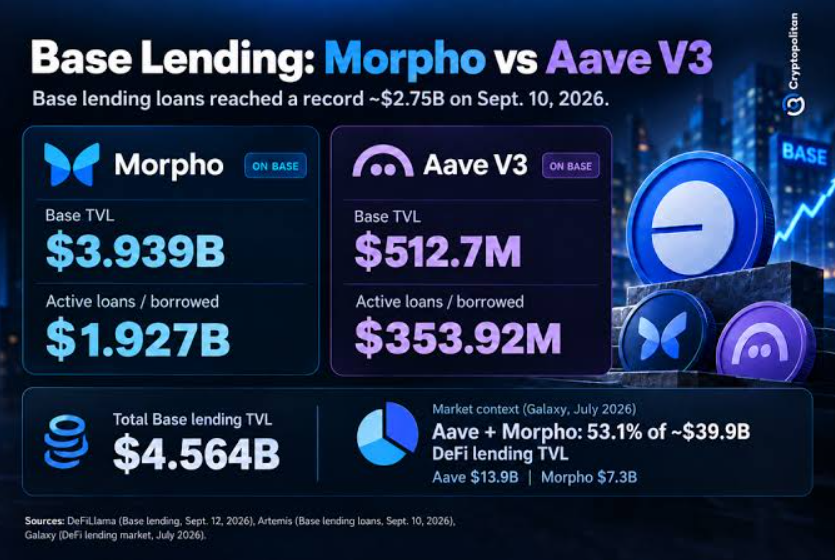
Bu durum 'merkezi olan kötüdür, merkeziyetsiz olan iyidir' şeklinde özetlenmemelidir. Merkezi borç verenler net bir karşı taraf ve belirli bir düzeyde destek sunabilse de saklama ve ödeme gücü (solvensi) risklerini de beraberinde getirir. Protokollerde ise kodlar ve işlemler herkesin incelemesine açıktır; ancak borçlular yine de sözleşmelerdeki güvenlik açıkları, piyasa dengesizlikleri, oracle sorunları, yetersiz likidite ve yasal başvuru yollarının zorluğu ile baş etmek zorundadır. Söz konusu kavram borçlunun rahat uyuyup uyuyamayacağını değil, sistemi kimin işlettiğini ifade eder.
Hukuk Hâlâ Düğmeye Yetişmeye Çalışıyor
Borç verme yasaları; borç veren, borçlu, teminat, faiz, temerrüt, haciz ve iflas gibi net kategorilere dayalı olarak birçok nesil boyunca geliştirilmiştir. Kripto para destekli bir kredi ise halka açık bir şirketin arayüzünü, bağlı veya wrapped bir token'ı, farklı bir protokolü, zincir üstü borç verenlerin oluşturduğu bir pazarı, otomatik tasfiyecileri ve dakikalar içinde yargı alanları arasında transfer edilen varlıkları içerebilir. Tek bir ekran, şaşırtıcı sayıda yasal ilişkiyi gizleyebilir.
Buradan yürürlükte hiçbir yasanın olmadığı anlamı çıkmaz; taraflara, konuma ve ürünün yapısına bağlı olarak borç verme, saklama, tüketicinin korunması, iflas, vergilendirme ve sözleşmelere ilişkin kuralların tümü geçerli olabilir. Sorun, kuralların her zaman bir şirketin markalı uygulaması aracılığıyla bir akıllı sözleşmeye Bitcoin yatıran bir müşteri için özel olarak tasarlanmamış olmasıdır. Çeşitli yargı bölgeleri dijital varlıklara ve rehin haklarına farklı şekillerde yaklaşabilir. Bir wrapped token'ın yasal olarak nasıl ele alındığı, platform şartlarının etkisi ve bir protokol arızası durumunda borçlunun hakları, bir pazarlama sayfasının kapsayamayacağı ayrıntılara bağlı olabilir.
Kripto platformları, iflaslar ve müşteri fonlarıyla ilgili geçmiş emsaller de mevcuttur. Bu davalar saklama ve alacaklı talepleri konularında fikir verir, ancak her yeni zincir üstü kredi için otomatik olarak bir emsal teşkil etmez. Başarısız bir getiri (yield) ürünü hakkındaki bir uyuşmazlık, canlı bir Morpho pazarına gönderilmiş bir krediyle aynı değildir. Mahkemeler teminat üzerinde kimin kontrol sahibi olduğuna, kullanıcının neyi kabul ettiğine, varlığın saklamada mı tutulduğuna yoksa devredilmiş mi olduğuna ve otomatik tasfiyenin yürürlükteki yasal çerçeveye nasıl uyum sağladığına karar vermek zorunda kalacaktır. Yasal çerçeve, ürünler hâlihazırda kullanılırken geliştirilmektedir.
Borçlular için hukuki belirsizlik tamamen teorik ya da akademik bir mesele değildir; uygulamanın çökmesi, bir akıllı sözleşmenin istismar edilmesi, saklama kuruluşunun iflas etmesi veya protokol teminatı satmadan önce borçlunun iflasa sürüklenmesi gibi çeşitli durumlarda ne olacağı üzerinde doğrudan bir etkiye sahiptir. Geleneksel bir konut kredisi bilinen bir prosedürü izler, yerel profesyonelleri içerir ve onlarca yıllık yerleşik uygulamalarla desteklenir. Kripto teminatta ise varlık bir cüzdana aktarılabilir ve borçlu daha kimseyle konuşamadan kod tarafından otomatik olarak satılabilir. Sürecin bu kadar hızlı olması onu cazip kılan şeydir; ancak bu durum, yasal müdahaleye ihtiyaç duyulan anın varlık çoktan el değiştirdikten sonra gelebileceği anlamına da gelir.
Şartlar, ürün verildikten sonra sağlanan ek belgelerden ibaret olmayıp ürünün temel bir bileşenidir. Borçlu, teminatı fiilen kimin aldığını, sözleşmede hangi varlığın kastedildiğini, onu tasfiye etme yetkisinin kimde olduğunu, fiyatların nasıl belirleneceğini ve bir insan destek ekibinin bir işlemi durdurup durduramayacağını bilmelidir. Dahası, borçlu platformun yalnızca bir arayüz mü olduğunu yoksa bizzat bir borç veren, saklayıcı veya garantör olarak mı işlev gördüğünü anlamalıdır.
James kararını verdiği sırada, dengeli bir elektronik tabloda gösterildiği gibi Bitcoin ile geleneksel bir ihtiyaç kredisi arasında bir seçim yapmıyordu. Bunun yerine, elinde tutmayı planladığı bir varlığın bir kısmını satmak ile eninde sonunda varlığı satmak zorunda kalmasına neden olabilecek şartlar altında onun karşılığında borç almak arasında karar vermek zorundaydı. Kredi, bir tür pişmanlığı —fiyat yükselmeden önce satmak zorunda kalma pişmanlığını— ortadan kaldırdı; ancak bir başkasını getirdi: Fiyat düştüğünde tasfiye edilmenin getirdiği pişmanlık. Ürün pişmanlığı yok etmez; bunun yerine müşterinin şu anda daha tolere edilebilir görünen pişmanlık türünü seçmesini sağlar.
Satışsız Nakit, Molasız Risk
Diyelim ki James ihtiyatlı bir şekilde borçlandı ve tasfiye seviyesinin altına alarmlar kurdu; bu durumda tıklayıp unutan kullanıcı profilinin ötesine geçer. Yine de o uyurken fiyat yükselebilir veya düşebilir ve bir protokol, sonucu imza anında anladığı bir şey olmasa bile tam olarak tasarlandığı şekilde çalışabilir.
Bu adımı atmasının nedeni, kısa vadeli dalgalanmalarla başa çıkmanın bir yolu olarak Bitcoin'in uzun vadeli geçmişine bakmak istemesidir. Ancak protokolün tasarımı aynı zaman perspektifini paylaşmaz; teminatı sürekli izler ve krediyi kesintisiz olarak güvenceye alır. Piyasa sert bir satış dalgası yaşayacak olsa, borçlunun bir sonraki döngüye olan güveni yine de matematiksel bir eşiğin önüne geçemez. Zaman konusunda bir asimetri vardır: James duruma yıllık bazda bakarken, tasfiye mekanizması blok bazında hareket eder.
Ayrıca güvenin de bir maliyeti vardır. Bir borçlu teminat verdiğinde, gelen her uyarı onu bir panik haline sokar ve acele bir karar vermeye zorlar: Ya daha fazla BTC yatırmak ya başka bir amaç için biriktirilmiş parayla krediyi geri ödemek ya da ek teminat elde etmek için krediden gelen geliri satmak. Kişi, belirsizlik arttıkça aslında daha fazla risk almaya yönelebilir. Başlangıçta amaç varlığı elde tutmaktı; yeni davranış modeli ise satmaktan kaçınmak için rehin verilmiş teminatı savunma çabasına dönüşür.
Doğru soru 'Borç alabilir miyim?' değil, 'Teminatın değerinde ani bir düşüş olursa, faiz oranı değişirse veya uygulamaya bir gün boyunca erişemezsem bunu geri ödeyebilir miyim?' sorusudur. Burada dürüst cevap hayır ise, kredi piyasanın borçlunun lehine hareket etmesine bel bağlamış demektir. Bu, birinin almaya hazır olduğu bir risk olabilir; ancak yine de istikrarlı tasarruflara dayanarak borçlanmakla aynı şey değildir. Teminatın değeri, borçlunun yükümlülüklerinden çok daha hızlı değişebilir.
Erişim nötr bir kavram değildir; çünkü bir kredinin daha kolay bulunabilmesi, bir yandan birisinin gerçek bir ihtiyacını karşılamasını sağlarken diğer yandan hareket etme baskısı varsa spekülatif bir fikri borca dönüştürebilir. Arayüzün ortadan kaldırdığı o düşünme molasını borçlunun bizzat yaratması ve ürünün kendi yaşam tarzına uyup uymadığına kendisinin karar vermesi gerekir.
Bu durum, kredinin amacının ne olduğunu, söz konusu dönemdeki toplam maliyetini, ne kadarlık teminatın risk altında olduğunu, değer gerçekçi bir şekilde düşerse tasfiyenin ne kadar yakın olacağını ve beklenen fiyat artışı gerçekleşmezse borcu geri ödemek için hangi nakit kaynağının kullanılacağını belirlemek adına basit bir muhasebe egzersizi gerektirir. Borçlu, eski bir ekran görüntüsüne veya bir forum gönderisine güvenmek yerine en güncel ürün şartlarını dikkate almalıdır. Mevcut pazarlar, uygun bölgeler ve teminat kuralları değişebilir; bu nedenle tek yararlı yanıt, borç alma anında teklife eklenmiş olan yanıttır.
Kripto teminatlı krediler kesinlikle yayılmaya devam edecektir; çünkü varlıklarını satmak zorunda kalmadan likidite isteyen çok sayıda insan var. Borsaların kendi müşterileri ve yatırım portföyleri, borç verme protokollerinin borç veren havuzları ve kullanıcıların ödemeyi ertelemelerine izin vermeyen faturaları var. Ürünün başarılı olması onun güvenli veya sömürücü olduğunu göstermez; yalnızca ayartmanın gerçek olduğunu, yani gelecekteki servet hikayesini korurken aynı zamanda mevcut değerinin bir kısmını harcama arzusunun varlığını kanıtlar.
Kredi alındıktan sonra yapılan basit bir transfer bile belirli operasyonel masraflar içerir. Örneğin, James TRON üzerinde bir faturayı ödemek için uygulamadan USDT transfer ederse, ödünç alınan dolarların masrafsız hareket ettiğini varsaymak yerine ağ kaynaklarının kullanımını da hesaba katmalıdır. Bu sürecin tamamı herhangi bir işletme veya ödeme hizmeti için büyük ölçekte otomatikleştirilebilir; entegrasyonu görüşmek için [email protected] adresinden bizimle iletişime geçin.