क्रिप्टो-समर्थित ऋण (Crypto-Backed Loans) - कॉइनबेस (Coinbase) भी इसमें पूरी तरह क्यों शामिल हुआ?
Coinbase के क्रिप्टो-समर्थित ऋण उधार लेने को आसान बनाते हैं, लेकिन कोलैटरल, लिक्विडेशन और कानूनी अनिश्चितता अभी भी बनी हुई है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
जेम्स के पास कुछ Bitcoin हैं जो उसने कई साल पहले खरीदे थे और सर्दियों के सबसे ठंडे सप्ताह में उसकी भट्ठी (furnace) खराब हो जाती है। यदि वह अपने Bitcoin का कुछ हिस्सा बेच देती है, तो तत्काल समस्या का समाधान हो जाएगा और साथ ही वह उस स्थिति (position) को बंद कर देगी जिसके बारे में उसने वर्षों से सोचा था कि यह कुछ और बड़ा रूप ले सकती है। उसके फोन पर एक और विकल्प मौजूद है: वह Bitcoin के बदले पैसे उधार ले सकती है। इस तरह वह अपनी Bitcoin स्थिति को बनाए रख सकती है, तुरंत कुछ डॉलर प्राप्त कर सकती है, और खुद को आश्वस्त कर सकती है कि उसने इसे बेचा नहीं है।
'उधार' (borrow) का यह साधारण शब्द इस फैसले को जाना-पहचाना सा बना देता है, क्योंकि ऋण आज के बिल और कल मिलने वाली आय के बीच एक सेतु का काम करता है। हालाँकि, जेम्स किसी बैंकर के आमने-सामने बैठकर बात नहीं कर रही है जो उससे पूछ रहा हो कि क्या उसके पास नियमित नौकरी है, क्या उसकी भट्ठी की मरम्मत की ज़रूरत है, या क्या वह एक खराब महीने के बाद भी अपनी किस्तों का भुगतान कर पाएगी। क्रिप्टो-समर्थित ऋण में यह कोलैटरल ही है जो सबसे अधिक बोलता है; यदि इसका बाजार मूल्य एक निश्चित सीमा तक गिर जाता है, तो कोड उसकी अगली सैलरी आने से पहले ही इसे बेच देगा।
Coinbase के अलावा अन्य लोग पहले से ही वर्षों से इस प्रकार का ऋण प्रदान कर रहे थे, जिसमें क्रिप्टो डेस्क, ऋणदाता (lenders), और विकेंद्रीकृत प्रोटोकॉल (decentralised protocols) सभी इसके विभिन्न संस्करण पेश कर रहे थे। इसके बजाय, Coinbase ने एक अलग प्रकार का दांव लगाया — लाखों उपयोगकर्ता पहले से ही अपने Bitcoin को उसके ऐप में रखते थे, इसलिए एक जाना-पहचाना इंटरफ़ेस किसी ऐसे व्यक्ति को भी ऋण लेने में सक्षम बना सकता था जिसने कभी किसी क्रिप्टो लेंडर की तलाश नहीं की थी। यही 'Borrow' टैब की शुरुआत का कारण है। यह वास्तव में किसी नए प्रकार का कर्ज नहीं था, बल्कि यह कर्ज का एक पारंपरिक रूप था जिसे उस बैलेंस के ठीक बगल में रखा गया था जिसे ग्राहक पहले से ही हर दिन देखता है।
Bitcoin के बगल वाला बटन
पारंपरिक ऋण प्रणाली में, उधारकर्ता (borrower) को समझने में समय लगता है; आय, क्रेडिट हिस्ट्री, नौकरी की स्थिरता, अन्य ऋण और कानूनी बाध्यता जैसे कारक ऋणदाता को यह अनुमान लगाने में मदद करते हैं कि पैसा वापस मिलेगा या नहीं। यह प्रक्रिया धीमी और अपूर्ण है क्योंकि बेहतरीन क्रेडिट वाले लोग भी डिफ़ॉल्ट कर सकते हैं, जबकि बिना किसी क्रेडिट रिकॉर्ड वाले लोग ईमानदारी से भुगतान कर सकते हैं। फिर भी, सवाल सीधे उस व्यक्ति से पूछे जाते हैं जिसके पास पैसे की देनदारी है।
जब संपार्श्विक (collateralized) क्रिप्टो ऋण की बात आती है, तो पूछा जाने वाला सवाल केवल इतना होता है: किसी ऐसी संपत्ति के बदले कितना उधार दिया जा सकता है जिसे तेजी से बेचा जा सकता है? यह ऋण आमतौर पर ओवर-कोलैटरलाइज़्ड (overcollateralized) होता है, जिसका अर्थ है कि गिरवी रखी गई संपत्ति का मूल्य उधारकर्ता को प्राप्त होने वाले डॉलर की राशि से अधिक होता है। इसलिए ऋणदाता या प्रोटोकॉल के पास सुरक्षा मार्जिन होता है, जबकि उधारकर्ता के पास लिक्विडेशन की एक सीमा होती है। यदि कोलैटरल की कीमत गिर जाती है या कोलैटरल के अनुपात में ऋण का आकार बढ़ जाता है, तो उधारकर्ता को अधिक कोलैटरल जोड़ने या ऋण का कुछ हिस्सा चुकाने की आवश्यकता हो सकती है। यदि यह सीमा पार हो जाती है, तो स्वचालित लिक्विडेटर स्थिति को पुनर्स्थापित करने के लिए कोलैटरल को बेच सकते हैं।
यह मॉडल व्यक्तिगत अंडरराइटिंग से जुड़ी कई लागतों को समाप्त कर देता है। इसे यह तय करने की आवश्यकता नहीं है कि जेम्स भरोसेमंद है या नहीं, या उसकी भट्ठी की मरम्मत हमें उसके चरित्र के बारे में क्या बताती है। इसे बस विश्वसनीय कीमतों, एक कार्यशील अनुबंध (contract), लिक्विड फंड तक पहुंच और कोलैटरल को बेचने के साधन की आवश्यकता होती है। सिस्टम को इस बात की परवाह नहीं है कि उसके उधार लेने का कारण क्या है, और यही बेपरवाही इस उत्पाद को तेज़ भी बनाती है और इसे कठोर भी बना सकती है।
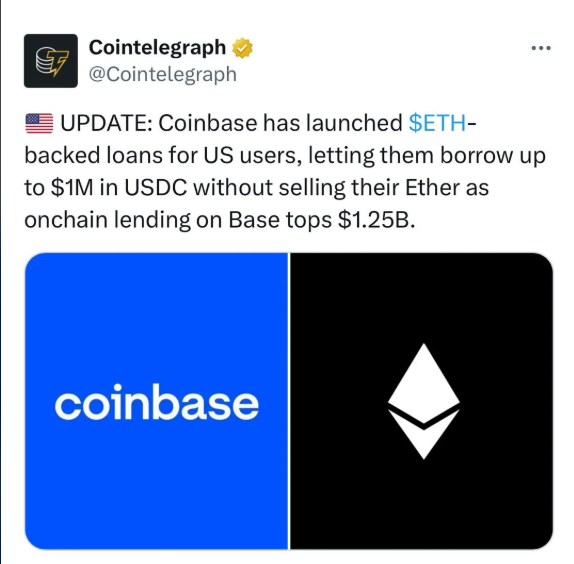
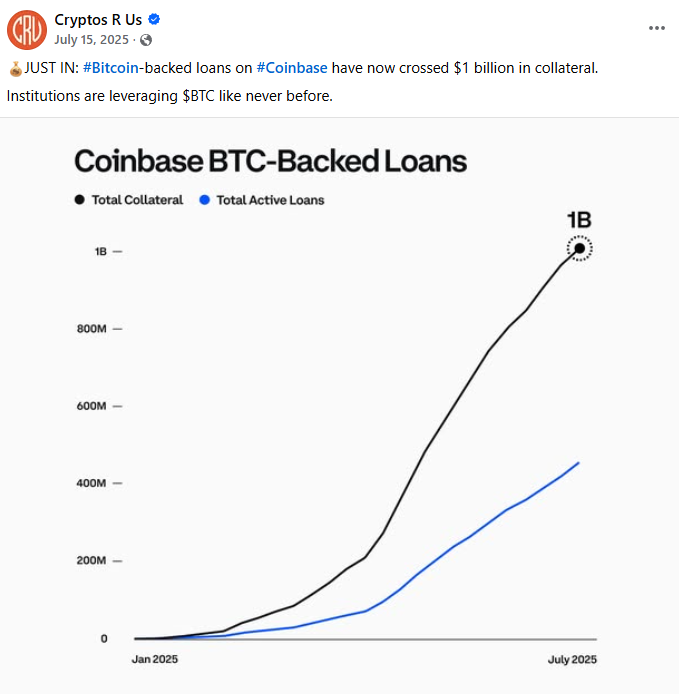
Coinbase द्वारा 2025 में लॉन्च किए गए उत्पाद ने इसके रिटेल ऐप को Base नेटवर्क पर Morpho मार्केट्स से जोड़ा। इसने उपयोगकर्ताओं को Coinbase पर स्टोर किए गए अपने Bitcoin का उपयोग करके USDC उधार लेने की अनुमति दी। Coinbase और Morpho ने एक ऐसी प्रक्रिया की रूपरेखा तैयार की जिसमें ऐप ने ग्राहक अनुभव को संभाला, जबकि ऋण स्वयं एक ऑन-चेन लेंडिंग प्रोटोकॉल पर आधारित था। Coinbase का रैप्ड बिटकॉइन टोकन, cbBTC, इस बात में भूमिका निभाता है कि उस ऑन-चेन वातावरण में Bitcoin को कैसे दर्शाया और उपयोग किया जा सकता है। यह बिंदु केवल आकस्मिक नहीं है। एक ग्राहक यह कह सकता है कि "मैंने अपने Bitcoin के बदले उधार लिया", जबकि अनुबंध वास्तव में एक टोकनाइज़्ड स्वरूप के साथ इंटरैक्ट कर रहा होता है जो तकनीकी और संविदात्मक नियमों के एक अलग सेट द्वारा नियंत्रित होता है।
इससे पहले Coinbase ने एक रिटेल Borrow उत्पाद प्रदान किया था जो ग्राहकों द्वारा रखे गए Bitcoin से जुड़ा था, जिसके बाद 2023 में उस कार्यक्रम को चरणबद्ध तरीके से समाप्त कर दिया गया था। नया संस्करण एक अलग आर्किटेक्चरल दृष्टिकोण के साथ आया। प्रत्येक व्यक्तिगत उधारकर्ता के आधार पर एक पारंपरिक ऋण सेवा स्थापित करने के बजाय, Coinbase अब फ्रंट-एंड इंटरफ़ेस प्रदान करता है और Morpho के पूल्स को ऑन-चेन लेंडिंग कार्यक्षमता संभालने देता है। इंटरफ़ेस अभी भी परिचित लगता है; वास्तविक लेन-देन अब एक ऐसे प्रोटोकॉल के भीतर होता है जिसे अधिकांश ऐप उपयोगकर्ताओं को कभी समझने की आवश्यकता नहीं पड़ी।
Coinbase को इस वितरण (distribution) का लाभ मिलता है। इसके साथ, उपयोगकर्ता को इस ऑफ़र को पाने से पहले किसी DeFi प्रोटोकॉल को खोजने, नेटवर्क के बीच अपनी संपत्तियों को स्थानांतरित करने, विभिन्न पूल्स की तुलना करने, या यह समझने की आवश्यकता नहीं होती कि कोलैटरल फैक्टर क्या है। ऐप उपयोगकर्ता के पोर्टफोलियो बैलेंस के साथ ऋण को प्रदर्शित कर सकता है। अधिक परिचितता के कारण सेवा का उपयोग करने में कम कठिनाई होती है, और यह Coinbase ब्रांड पर उपयोगकर्ता के विश्वास को एक ऐसे उत्पाद की ओर भी स्थानांतरित करता है जिसके सबसे महत्वपूर्ण नियम कहीं और लागू हो सकते हैं।
जेम्स मासिक लागत, वह राशि जो वह उधार ले सकती है, और लिक्विडेशन से पहले कोलैटरल में कितनी गिरावट आ सकती है, इसका एक अनुमान देखती है, जो उसे चिंतित करता है। यद्यपि ये आंकड़े सहायक हैं, फिर भी वह बटन कई निर्णयों को एक ही क्रिया में समेट देता है: क्या यह ब्याज दर स्वीकार्य है? क्या वह इसे चुकाने का जोखिम उठा सकती है? क्या वह जानती है कि प्रत्येक चरण पर किस इकाई का नियंत्रण है? क्या होगा यदि जब वह सो रही हो तब Bitcoin का मूल्य गिर जाए? यह उत्पाद एक जटिल वित्तीय संबंध को ऐसा दिखाता है मानो यह उसके पोर्टफोलियो में केवल एक छोटा सा बदलाव हो। यह अच्छा इंटरफ़ेस डिज़ाइन तो है, लेकिन यह संभावित रूप से एक खतरनाक भावनात्मक शॉर्टकट भी दर्शाता है।
इंटरव्यू की जगह अनुपात (Ratio) क्यों ले लेता है
ऋणदाता के लिए इसका आकर्षण समझना आसान है। लोगों की जांच-पड़ताल करना खर्चीला काम है। जबकि कोलैटरल अनुपात की गणना करना सरल है, पर्याप्त कोलैटरल वाला उधारकर्ता किसी बैंक द्वारा आवश्यक व्यक्तिगत विवरण जमा किए बिना तुरंत प्रतिक्रिया प्राप्त कर सकता है। एक ऐसा प्लेटफ़ॉर्म जो क्रिप्टो संपत्तियों को रखता है या उन्हें निर्देशित करता है, वह ऐसे ग्राहक को ऋण की पेशकश कर सकता है जो पहले से ही इसकी तलाश कर रहा हो। इनमें से प्रत्येक कदम घर्षण (friction) को कम करता है और इस बात की संभावना को बढ़ाता है कि व्यक्ति किसी अन्य से सलाह लेने से पहले क्लिक कर देगा।
लोग हमेशा लालच के कारण ही ये ऋण नहीं लेते; बल्कि, वे ऐसा इसलिए करते हैं क्योंकि वे किसी कमजोर बाजार में बेचना नहीं चाहते, क्योंकि वे संपत्ति के मूल्य में वृद्धि की उम्मीद करते हैं, या क्योंकि उनकी वित्तीय स्थिति के कारण उन्हें असमय नकदी की आवश्यकता होती है। कुछ मामलों में, वे कर योग्य बिक्री (taxable sale) में देरी कर रहे होते हैं; चूंकि कर प्रभाव इस बात पर निर्भर करता है कि वे कहां रहते हैं और वे प्राप्त धन का उपयोग कैसे करते हैं, यह लाभ सभी स्थितियों में उपलब्ध नहीं होता है। दूसरों के लिए, नकदी की आवश्यकता किसी व्यावसायिक व्यय को पूरा करने, ट्यूशन फीस का भुगतान करने, या अपने घर की मरम्मत करने के लिए होती है। "अपसाइड को बनाए रखें" (Keep the upside) इसे व्यक्त करने का एक सरल तरीका है, लेकिन वास्तव में इसमें कारणों का एक अधिक जटिल सेट शामिल है: वे उस भविष्य को छोड़े बिना अपनी वर्तमान समस्या से निपटना चाहते हैं जिस पर वे अभी भी विश्वास करते हैं।
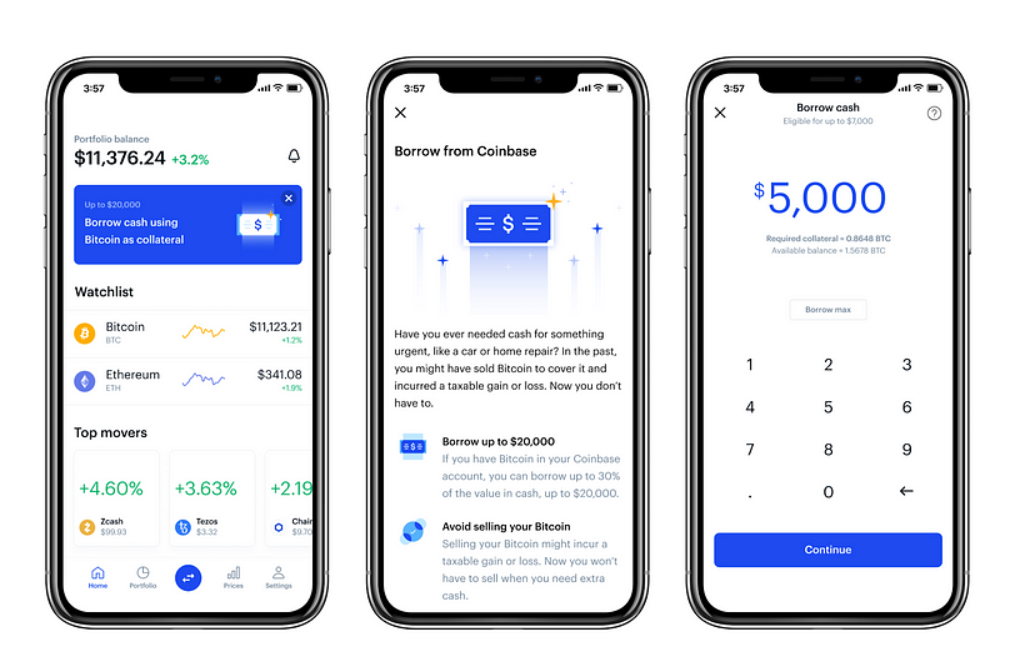
भले ही उधारकर्ता किसी संपत्ति को खरीदने के लिए USDC का उपयोग करता है, यदि Bitcoin की कीमत गिरती है तो ऋण फिर भी वहीं रहेगा। यदि कोलैटरल स्वचालित रूप से बिक जाता है, तो उधारकर्ता उस समय अपना एक्सपोज़र खो सकता है जब बाज़ार सबसे खराब स्थिति में हो और अनुबंध तथा प्राप्त आय के आधार पर, उसके पास अभी भी चुकौती का दायित्व हो सकता है। विशिष्ट तंत्र उत्पाद के अनुसार भिन्न होंगे, और ऐप के आश्वस्त करने वाले रंग-रूप की तुलना में ऋण संबंधी दस्तावेज अधिक महत्वपूर्ण होते हैं।
DeFi मार्केट्स में ब्याज दरें आपूर्ति और मांग के अनुसार बदल सकती हैं। यद्यपि स्क्रीन पर एक लुभावनी दर दिखाई दे सकती है, फिर भी वह आंकड़ा बदल सकता है। शर्तें बाजार, कोलैटरल के प्रकार, उपलब्ध लिक्विडिटी और लोन-टू-वैल्यू (LTV) अनुपात के अनुसार भी भिन्न होंगी। उधारकर्ताओं को यह जानना चाहिए कि दर निश्चित (fixed) है या परिवर्तनशील (variable), संचित ब्याज उनकी स्थिति को कैसे प्रभावित करता है, उधार दिया गया स्टेबलकॉइन कौन प्रदान करता है, और लिक्विडेशन प्रक्रिया कैसे काम करती है। किसी स्लाइडर के लिए उन उत्तरों का स्थान लेना संभव नहीं है।
यह तथ्य कि यह उद्योग पहले विफल हो चुका है, कस्टडी और लेंडिंग के बीच एक रेखा खींचना विशेष रूप से महत्वपूर्ण बनाता है। यद्यपि कोई ग्राहक किसी एक्सचेंज में मौजूद संपत्तियों को सामान्य तरीके से 'अपनी' मान सकता है, वास्तविक नियंत्रण की स्थिति खाता समझौते और कस्टडी व्यवस्था द्वारा निर्धारित होती है। जब कोलैटरल को किसी प्रोटोकॉल में ले जाया जाता है, तो परिचालन की स्थिति एक बार फिर बदल जाती है। इसके बाद उपयोगकर्ता से किसी ट्रांसफर, रैपिंग प्रक्रिया, या स्मार्ट कॉन्ट्रैक्ट के साथ इंटरैक्शन को मंजूरी देने के लिए कहा जा सकता है। हालाँकि इनमें से किसी भी कार्रवाई का मतलब यह नहीं है कि उधारकर्ता ने सभी कानूनी अधिकार खो दिए हैं, लेकिन प्रत्येक कार्रवाई संपत्ति को एक्सचेंज के सामान्य बैलेंस की तुलना में अलग तकनीकी नियंत्रणों के तहत रखती है।
उसी गलियारे के अन्य दरवाजे
Coinbase के इस क्षेत्र में आने से पहले, बाजार में पहले से ही केंद्रीकृत ऋणदाता और ऑन-चेन प्रोटोकॉल दोनों शामिल थे। हालाँकि उनकी पेशकशें संबंधित हैं, लेकिन वे समान नहीं हैं। कई सामान्य मॉडल यह स्पष्ट करते हैं कि 'क्रिप्टो ऋण' शब्द किसी एकल जोखिम प्रोफ़ाइल का वर्णन करने के लिए बहुत व्यापक है।
1. Binance Loans के साथ आप एक्सचेंज के माध्यम से स्वीकृत कोलैटरल के बदले उधार ले सकते हैं; उपलब्ध संपत्तियां, ब्याज दरें और शर्तें उत्पाद और क्षेत्र पर निर्भर करती हैं। ग्राहक ट्रेडिंग प्लेटफॉर्म के भीतर ही रहता है, इसलिए उधार लेना और ट्रेडिंग करना एक-दूसरे के करीब रहकर किया जा सकता है।
2. Nexo क्रिप्टोकरेंसी द्वारा समर्थित क्रेडिट लाइन प्रदान करता है, जिसकी शर्तें कोलैटरल, लोन-टू-वैल्यू अनुपात और कार्यक्रम की शर्तों पर आधारित होती हैं। यद्यपि उधारकर्ता अपने फंड तक तेजी से पहुंच सकते हैं, फिर भी उन्हें यह समझने की आवश्यकता है कि ब्याज दरें और कोलैटरल सीमाएं कैसे काम करती हैं।
3. एक सामान्य ऑन-चेन लेंडिंग पूल स्थापित करने के बजाय, Ledn ने एक ऋणदाता संबंध के माध्यम से बिटकॉइन-समर्थित ऋणों पर ध्यान केंद्रित किया है; यद्यपि Ledn और Morpho मार्केट दोनों ही उधारकर्ता को अपने BTC को बेचे बिना नकदी तक पहुंचने की अनुमति देते हैं, लेकिन Ledn के अनुबंधों की शर्तें, इसकी कस्टडी व्यवस्था और इसके पुनर्भुगतान नियम Morpho मार्केट से भिन्न हैं।
4. Aave और Morpho ऑन-चेन लेंडिंग प्लेटफॉर्म हैं। जब उधारकर्ता बाजारों में भाग लेते हैं और स्मार्ट कॉन्ट्रैक्ट्स के साथ इंटरैक्ट करते हैं, तो पूर्व निर्धारित जोखिम सीमा पार होने पर स्वचालित सिस्टम कोलैटरल को लिक्विडेट कर सकते हैं। हालाँकि एक प्रसिद्ध एप्लिकेशन इन सेवाओं तक पहुंचना आसान बना सकता है, लेकिन यह उन सीमाओं को लागू करने वाले व्यक्तियों या संस्थाओं को नहीं बदलता है।
Coinbase केवल उन सेवाओं की नकल नहीं कर रहा है और न ही वह ऋण के पीछे क्रिप्टो को रखने वाला पहला संगठन है; इसका महत्वपूर्ण कदम उन लोगों के लिए प्रोटोकॉल-आधारित उधारी की शुरुआत करना है जिन्होंने कभी स्वयं DeFi इंटरफ़ेस को नहीं चुना होता। ऐसा करके, कंपनी अज्ञात के प्रति लोगों के डर को कम कर सकती है, साथ ही अंतर्निहित अनिश्चितता को कम स्पष्ट बना सकती है। डिस्ट्रीब्यूशन पावर का यही अर्थ है: एक फर्म का सहायता पृष्ठ और ऐप एक खुले बाज़ार के ऋण को उतना ही सामान्य बना सकता है जितना कि ब्रोकरेज खाते की जांच करना।
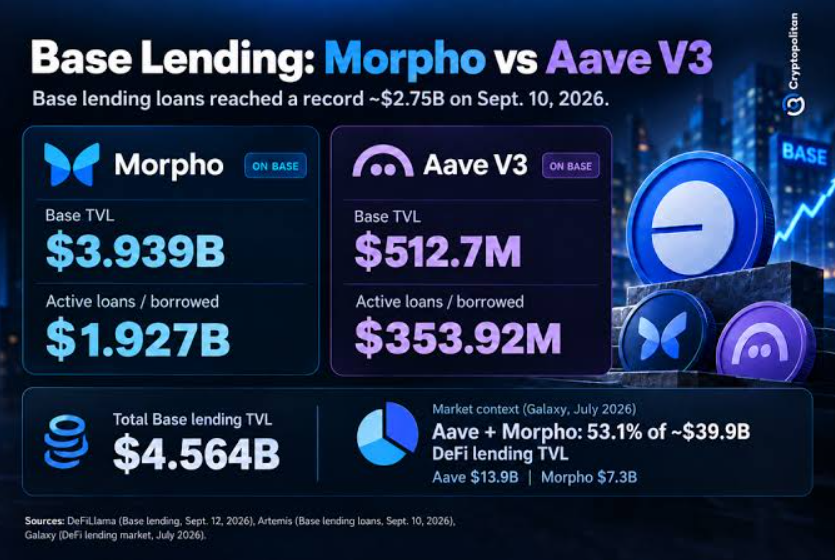
इस विचार को 'केंद्रीकृत बुरा है, विकेंद्रीकृत अच्छा है' के रूप में संक्षेपित नहीं किया जाना चाहिए। यद्यपि केंद्रीकृत ऋणदाता एक स्पष्ट समकक्ष (counterparty) और कुछ स्तर का समर्थन प्रदान कर सकते हैं, उनमें कस्टडी और सॉल्वेंसी संबंधी जोखिम भी शामिल होते हैं। प्रोटोकॉल के मामले में, कोड और लेनदेन को देखने के लिए खुला रखा जाता है, फिर भी उधारकर्ताओं को कॉन्ट्रैक्ट्स में कमियों, बाजार के असंतुलन, ऑरेकल (oracle) समस्याओं, कम लिक्विडिटी और सहारा पाने में कठिनाई से जूझना पड़ता है। विचाराधीन शब्द इस बात को संदर्भित करता है कि सिस्टम को कौन संचालित कर रहा है, न कि इस बात को कि उधारकर्ता चैन की नींद सो सकता है या नहीं।
कानून अभी भी उस बटन की बराबरी करने की कोशिश कर रहा है
ऋण संबंधी कानून कई पीढ़ियों के दौरान ऋणदाता, उधारकर्ता, कोलैटरल, ब्याज, डिफ़ॉल्ट, जब्ती और दिवालियापन जैसी स्पष्ट श्रेणियों के आधार पर विकसित किए गए थे। क्रिप्टोकरेंसी द्वारा समर्थित एक ऋण में एक सार्वजनिक कंपनी का इंटरफ़ेस, एक संबद्ध या रैप्ड टोकन, एक अलग प्रोटोकॉल, ऑन-चेन लेंडर्स का एक बाजार, स्वचालित लिक्विडेटर्स और ऐसी संपत्तियां शामिल हो सकती हैं जो कुछ ही मिनटों में विभिन्न न्यायक्षेत्रों (jurisdictions) में स्थानांतरित हो जाती हैं। एक अकेली स्क्रीन कई कानूनी संबंधों को छुपा सकती है।
इसका मतलब यह नहीं है कि कोई कानून लागू नहीं है; ऋण, कस्टडी, उपभोक्ता संरक्षण, दिवालियापन, कराधान और अनुबंधों से संबंधित नियम सभी लागू हो सकते हैं, जो शामिल पक्षों, स्थान और उत्पाद की संरचना पर निर्भर करता है। समस्या यह है कि नियम हमेशा विशेष रूप से उस ग्राहक के लिए नहीं बनाए जाते हैं जिसने किसी कंपनी के ब्रांडेड ऐप के माध्यम से स्मार्ट कॉन्ट्रैक्ट में Bitcoin जमा किया है। विभिन्न न्यायक्षेत्र डिजिटल संपत्तियों और सुरक्षित हितों से अलग-अलग तरीकों से निपट सकते हैं। कानूनी रूप से एक रैप्ड टोकन के साथ कैसा व्यवहार किया जाता है, प्लेटफ़ॉर्म की शर्तों का क्या प्रभाव पड़ता है, और प्रोटोकॉल विफलता की स्थिति में उधारकर्ता के क्या अधिकार हैं, यह सब उन विवरणों पर निर्भर हो सकता है जिन्हें कोई मार्केटिंग पेज कवर नहीं कर सकता।
क्रिप्टो प्लेटफॉर्म, दिवालियापन और ग्राहक फंड से संबंधित पहले के उदाहरण भी मौजूद हैं। ये मामले कस्टडी और लेनदारों के दावों के मुद्दों पर अंतर्दृष्टि प्रदान करते हैं, लेकिन वे स्वचालित रूप से प्रत्येक नए ऑन-चेन ऋण के लिए मिसाल कायम नहीं करते हैं। एक असफल यील्ड उत्पाद के बारे में विवाद उस ऋण के समान नहीं है जिसे एक लाइव Morpho मार्केट में भेजा गया है। अदालतों को यह तय करना होगा कि कोलैटरल पर किसका नियंत्रण था, उपयोगकर्ता किस बात पर सहमत हुआ था, क्या संपत्ति कस्टडी में रखी गई थी या स्थानांतरित कर दी गई थी, और स्वचालित लिक्विडेशन लागू कानूनी ढांचे के साथ कैसे मेल खाता है। यह ढांचा तब विकसित किया जा रहा है जब उत्पादों का उपयोग पहले से ही किया जा रहा है।
उधारकर्ताओं के लिए, कानूनी अनिश्चितता केवल एक सैद्धांतिक या शैक्षणिक मुद्दा नहीं है; इसका सीधा प्रभाव इस बात पर पड़ता है कि विभिन्न स्थितियों में क्या होता है, जैसे कि जब एप्लिकेशन विफल हो जाता है, जब स्मार्ट कॉन्ट्रैक्ट का दुरुपयोग (exploit) होता है, जब कस्टोडियन विफल हो जाता है, या जब प्रोटोकॉल द्वारा कोलैटरल बेचे जाने से पहले उधारकर्ता दिवालिया हो जाता है। एक पारंपरिक होम मॉर्गेज एक जानी-पहचानी प्रक्रिया का पालन करता है, जिसमें स्थानीय पेशेवर शामिल होते हैं, और इसे कई दशकों के स्थापित अभ्यास का समर्थन प्राप्त होता है। क्रिप्टो कोलैटरल के साथ, उधारकर्ता के किसी से बात करने से पहले ही संपत्ति को एक वॉलेट में स्थानांतरित किया जा सकता है और कोड द्वारा स्वचालित रूप से बेचा जा सकता है। तथ्य यह है कि यह प्रक्रिया इतनी तेज़ है जो इसे आकर्षक बनाती है, लेकिन इसका मतलब यह भी है कि जिस समय कानूनी हस्तक्षेप की आवश्यकता होती है, वह संपत्ति के पहले से स्थानांतरित होने के बाद आ सकता है।
नियम और शर्तें उत्पाद का एक अनिवार्य घटक हैं, न कि केवल अतिरिक्त दस्तावेज जो उत्पाद दिए जाने के बाद प्रदान किए जाते हैं। उधारकर्ता को यह पता होना चाहिए कि वास्तव में कोलैटरल किसे प्राप्त होता है, अनुबंध में किस संपत्ति का उल्लेख है, इसे लिक्विडेट करने की शक्ति किसके पास है, कीमतें कैसे निर्धारित की जानी हैं, और क्या कोई मानवीय सहायता टीम किसी कार्रवाई को रोक सकती है। इसके अलावा, उधारकर्ता को यह समझना चाहिए कि क्या प्लेटफ़ॉर्म केवल एक इंटरफ़ेस है या यह स्वयं एक ऋणदाता, कस्टोडियन या गारंटर के रूप में कार्य करता है।
जिस समय जेम्स ने अपना निर्णय लिया, वह संतुलित स्प्रेडशीट में दिखाए गए अनुसार Bitcoin और एक पारंपरिक व्यक्तिगत ऋण के बीच चयन नहीं कर रही थी। इसके बजाय, उसे यह तय करना था कि उस संपत्ति का एक हिस्सा बेच दिया जाए जिसे वह अपने पास रखने की योजना बना रही थी या उसके बदले ऐसी शर्तों पर उधार लिया जाए जिसके परिणामस्वरूप अंततः संपत्ति को बेचना पड़ सकता है। इस ऋण ने एक प्रकार के पछतावे से छुटकारा दिलाया — वह था कीमत बढ़ने से पहले बेचने का पछतावा — लेकिन इसने दूसरे पछतावे को जन्म दिया: कीमत गिरने पर लिक्विडेट होने के कारण होने वाला पछतावा। यह उत्पाद पछतावे को समाप्त नहीं करता है; इसके बजाय, यह ग्राहक को उस प्रकार के पछतावे का चयन करने में सक्षम बनाता है जो इस समय अधिक सहनीय प्रतीत होता है।
बिक्री के बिना नकदी, बिना ठहराव के जोखिम
मान लीजिए कि जेम्स समझदारी से उधार लेती है और लिक्विडेशन स्तर से नीचे अलर्ट सेट करती है; इस उदाहरण में वह उस प्रकार के उपयोगकर्ता से आगे निकल जाती है जो केवल क्लिक करता है और फिर भूल जाता है। हालाँकि, जब वह सो रही हो तब भी कीमत ऊपर या नीचे जा सकती है, और एक प्रोटोकॉल इरादा अनुसार काम कर सकता है, भले ही परिणाम कुछ ऐसा रहा हो जिसे वह हस्ताक्षर करने के समय समझ नहीं पाई थी।
यह कदम उठाने का कारण यह है कि वह अल्पकालिक अस्थिरता से निपटने के साधन के रूप में Bitcoin के दीर्घकालिक इतिहास को देखना चाहती है। फिर भी प्रोटोकॉल का डिज़ाइन उस समान समय दृष्टिकोण को साझा नहीं करता है; यह हमेशा कोलैटरल पर नज़र रखता है और ऋण की लगातार सुरक्षा करता है। यदि बाज़ार में बिकवाली का दौर आता है, तो भी अगले चक्र में उधारकर्ता का विश्वास एक गणितीय सीमा से अधिक नहीं हो सकता। समय के संबंध में एक विषमता है: जेम्स चीजों को वार्षिक आधार पर देख रही है जबकि लिक्विडेटर ब्लॉक दर ब्लॉक आधार पर कार्य करता है।
विश्वास से जुड़ी एक लागत भी होती है। एक बार जब किसी उधारकर्ता ने कोलैटरल गिरवी रख दिया, तो प्रत्येक चेतावनी उसे घबराहट की स्थिति में डाल देती है, जिससे उसे जल्दबाजी में निर्णय लेना पड़ता है — या तो अधिक BTC लगाना पड़ता है, या उस पैसे से ऋण चुकाना पड़ता है जिसे किसी अन्य उपयोग के लिए बचाया गया था, या अतिरिक्त कोलैटरल प्राप्त करने के लिए ऋण की आय को बेचना पड़ता है। अनिश्चितता बढ़ने पर कोई व्यक्ति वास्तव में अधिक जोखिम लेने के लिए प्रेरित हो सकता है। सबसे पहले उद्देश्य संपत्ति को बनाए रखना था; इसके बजाय व्यवहार का नया पैटर्न उस कोलैटरल की रक्षा करने का बन जाता है जिसे बेचने से बचने के लिए गिरवी रखा गया था।
सही सवाल यह नहीं है कि 'क्या मैं उधार ले सकता हूँ?' बल्कि यह है कि 'यदि कोलैटरल के मूल्य में अचानक गिरावट आ जाए, यदि ब्याज दर बदल जाए, या यदि मैं एक दिन के लिए ऐप तक नहीं पहुँच सकूँ, तो क्या मैं इसे चुकाने में सक्षम हो पाऊँगा?' यहाँ, यदि ईमानदारी से उत्तर 'ना' है, तो ऋण इस बात पर निर्भर कर रहा है कि बाज़ार उधारकर्ता के पक्ष में चले। यह एक ऐसा जोखिम हो सकता है जिसे उठाने के लिए कोई तैयार हो, लेकिन यह अभी भी स्थिर बचत के बदले उधार लेने के समान नहीं है। कोलैटरल का मूल्य उधारकर्ता के दायित्वों की तुलना में तेज़ी से बदल सकता है।
पहुंच तटस्थ नहीं है क्योंकि किसी ऋण को अधिक आसानी से प्राप्त करना संभव है और इस प्रकार किसी व्यक्ति को वास्तविक आवश्यकता को पूरा करने की अनुमति मिलती है, जबकि दबाव होने पर एक सट्टा विचार कर्ज में बदल जाता है। उधारकर्ता को वह ठहराव स्वयं बनाना होगा जिसे इंटरफ़ेस हटा देता है और खुद तय करना होगा कि उत्पाद उनकी जीवनशैली के अनुकूल है या नहीं।
यह स्थिति यह पता लगाने के लिए एक सरल लेखा अभ्यास (accounting exercise) की मांग करती है कि ऋण का उद्देश्य क्या है, संबंधित अवधि में कुल लागत क्या है, कितना कोलैटरल जोखिम में है, यदि मूल्य में वास्तविक गिरावट आती है तो लिक्विडेशन कितना करीब होगा, और यदि अनुमानित मूल्य वृद्धि नहीं होती है तो ऋण चुकाने के लिए किस नकदी स्रोत का उपयोग किया जाएगा? किसी पुराने स्क्रीनशॉट या फ़ोरम पर किसी पोस्ट पर निर्भर रहने के बजाय, उधारकर्ता को उत्पाद की नवीनतम शर्तों पर विचार करना चाहिए। उपलब्ध बाजार, पात्र क्षेत्र, और कोलैटरल के बारे में नियम बदल सकते हैं, इसलिए एकमात्र उपयोगी उत्तर वही है जो उधार लेने के समय ऑफ़र से जुड़ा होता है।
क्रिप्टो-समर्थित क्रेडिट निश्चित रूप से फैलता रहेगा क्योंकि ऐसे लोगों की एक बड़ी संख्या है जो अपनी संपत्तियों को बेचे बिना लिक्विडिटी चाहते हैं। एक्सचेंजों के पास अपने स्वयं के ग्राहक और निवेश पोर्टफोलियो हैं, लेंडिंग प्रोटोकॉल के पास ऋणदाताओं के पूल हैं, और उपयोगकर्ताओं के पास ऐसे बिल हैं जो उन्हें भुगतान में देरी करने की अनुमति नहीं देते हैं। यह तथ्य कि उत्पाद सफल रहा है, यह नहीं दिखाता है कि यह सुरक्षित है या शोषणकारी; यह केवल यह साबित करता है कि प्रलोभन वास्तविक है, अर्थात् भविष्य के धन की कहानी को बनाए रखने और साथ ही इसके वर्तमान मूल्य का कुछ हिस्सा खर्च करने की इच्छा।
ऋण के बाद किया गया एक साधारण ट्रांसफर भी कुछ परिचालन खर्चों से जुड़ा होता है। उदाहरण के लिए, यदि जेम्स TRON पर बिल का भुगतान करने के लिए ऐप से USDT ट्रांसफर करती है, तो उसे यह मान लेने के बजाय कि उधार लिए गए डॉलर बिना किसी लागत के ट्रांसफर हो जाएंगे, नेटवर्क संसाधनों के उपयोग को ध्यान में रखना होगा। इस पूरी प्रक्रिया को किसी भी व्यवसाय या भुगतान सेवा के लिए बड़े पैमाने पर स्वचालित किया जा सकता है - इंटीग्रेशन पर चर्चा करने के लिए [email protected] पर हमसे संपर्क करें।