สินเชื่อค้ำประกันด้วยคริปโต ทำไมแม้แต่ Coinbase ยังกระโดดร่วมวง?
สินเชื่อค้ำประกันด้วยคริปโตของ Coinbase ช่วยให้การกู้ยืมเป็นเรื่องง่าย แต่ความเสี่ยงเรื่องหลักประกัน การชำระบัญชีบังคับขาย และความไม่แน่นอนทางกฎหมายยังคงอยู่
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
เจมส์เป็นเจ้าของ Bitcoin จำนวนหนึ่งที่เธอซื้อมาเมื่อหลายปีก่อน และเครื่องทำความร้อนของเธอดันมาเสียในช่วงสัปดาห์ที่หนาวที่สุดของฤดูหนาว หากเธอขาย Bitcoin บางส่วน ปัญหาเฉพาะหน้าก็คงได้รับการแก้ไข แต่ในขณะเดียวกัน เธอก็จะต้องปิดสถานะการลงทุนที่เธอเฝ้ามองและเชื่อมั่นมานานหลายปีว่าจะเติบโตไปได้ไกลกว่านี้ แต่มีอีกทางเลือกหนึ่งปรากฏอยู่บนโทรศัพท์ของเธอ: เธาสามารถกู้เงินโดยใช้ Bitcoin เป็นหลักประกันได้ วิธีนี้ทำให้เธอสามารถรักษาสถานะ Bitcoin เอาไว้ ได้รับเงินดอลลาร์มาใช้ทันที และปลอบใจตัวเองได้ว่าเธอยังไม่ได้ขายมันออกไป
คำว่า 'กู้ยืม' สั้นๆ นี้ทำให้การตัดสินใจดูเป็นเรื่องคุ้นเคย เพราะการกู้ยืมทำหน้าที่เป็นสะพานเชื่อมระหว่างบิลค่าใช้จ่ายในวันนี้กับรายได้ที่จะเข้ามาในวันพรุ่งนี้ อย่างไรก็ตาม เจมส์ไม่ได้กำลังนั่งคุยแบบเผชิญหน้ากับเจ้าหน้าที่ธนาคารที่คอยซักถามว่าเธอมีงานประจำที่มั่นคงหรือไม่ เครื่องทำความร้อนจำเป็นต้องซ่อมจริงไหม หรือเธอจะสามารถผ่อนชำระได้หรือไม่หลังจากผ่านเดือนที่ฝืดเคืองมา สำหรับสินเชื่อค้ำประกันด้วยคริปโตแล้ว หลักประกันคือสิ่งเดียวที่พูดแทนทุกอย่าง หากมูลค่าตลาดของมันลดลงถึงจุดหนึ่ง โค้ดของระบบจะสั่งขายมันทิ้งทันทีก่อนที่เงินเดือนรอบถัดไปของเธอจะออกเสียอีก
ก่อนหน้าที่ Coinbase จะเข้ามา ผู้ให้บริการรายอื่นๆ ก็เปิดให้บริการสินเชื่อประเภทนี้มานานหลายปีแล้ว ทั้งโต๊ะเทรดคริปโต แพลตฟอร์มผู้ให้กู้ และโปรโตคอลแบบกระจายศูนย์ต่างก็มีบริการเวอร์ชันของตนเอง แต่สิ่งที่ Coinbase ทำคือการวางเดิมพันในรูปแบบที่ต่างออกไป — ผู้ใช้หลายล้านคนถือ Bitcoin อยู่ในแอปของพวกเขาอยู่แล้ว ดังนั้น หน้าตาอินเทอร์เฟซที่คุ้นเคยจึงสามารถช่วยให้คนที่แทบไม่เคยคิดจะมองหาแพลตฟอร์มกู้ยืมคริปโต สามารถเข้าถึงเงินกู้ได้อย่างง่ายดาย นั่นคือจุดกำเนิดของแท็บกู้ยืม (Borrow) มันไม่ได้เป็นหนี้รูปแบบใหม่จริงๆ แต่เป็นหนี้ในรูปแบบดั้งเดิมที่ถูกนำมาวางไว้ข้างๆ ยอดคงเหลือที่ลูกค้าเปิดเช็กอยู่ทุกวัน
ปุ่มที่วางอยู่ข้าง Bitcoin
ในการกู้ยืมแบบดั้งเดิม จะต้องใช้เวลาในการทำความเข้าใจตัวผู้กู้ โดยปัจจัยต่างๆ เช่น รายได้ ประวัติเครดิต ความมั่นคงของงาน ภาระหนี้สินอื่นๆ และการบังคับใช้ตามกฎหมาย ล้วนช่วยให้ผู้ให้กู้ประเมินได้ว่าจะได้รับเงินคืนหรือไม่ กระบวนการนี้เชื่องช้าและไม่ได้สมบูรณ์แบบ เพราะแม้แต่คนที่มีเครดิตดีเยี่ยมก็อาจผิดนัดชำระหนี้ได้ ในขณะที่คนที่ไม่มีประวัติเครดิตเลยอาจผ่อนชำระได้อย่างซื่อสัตย์ ถึงกระนั้น คำถามทั้งหมดก็ยังมุ่งตรงไปที่ตัวบุคคลซึ่งเป็นผู้เป็นหนี้
แต่เมื่อเป็นเรื่องของสินเชื่อคริปโตที่มีหลักประกัน คำถามที่ถูกถามมีเพียงเรื่องเดียว: สินทรัพย์นี้สามารถนำไปค้ำประกันเพื่อปล่อยกู้ได้เท่าไร โดยที่ยังสามารถขายทอดตลาดได้อย่างรวดเร็ว? โดยทั่วไปแล้ว เงินกู้ประเภทนี้จะมีลักษณะเป็นแบบ Overcollateralized ซึ่งหมายความว่ามูลค่าของสินทรัพย์ที่ถูกล็อกไว้จะสูงกว่าจำนวนเงินดอลลาร์ที่ผู้กู้ได้รับ ผู้ให้กู้หรือโปรโตคอลจึงมีส่วนเผื่อเพื่อความปลอดภัย (Safety Margin) ในขณะที่ผู้กู้จะมีเกณฑ์การชำระบัญชีบังคับขาย (Liquidation Threshold) หากราคาของหลักประกันร่วงลง หรือสัดส่วนของหนี้เพิ่มสูงขึ้นเมื่อเทียบกับหลักประกัน ผู้กู้อาจจำเป็นต้องวางหลักประกันเพิ่มหรือชำระคืนหนี้บางส่วน และหากแตะถึงเกณฑ์ที่กำหนด ระบบชำระบัญชีอัตโนมัติก็สามารถขายหลักประกันทิ้งเพื่อฟื้นฟูสถานะของสัญญาได้ทันที
โมเดลนี้ช่วยตัดต้นทุนจำนวนมหาศาลที่เกี่ยวข้องกับการพิจารณาสินเชื่อรายบุคคลออกไป ระบบไม่ต้องมาคอยตัดสินว่าเจมส์เป็นคนที่น่าเชื่อถือหรือไม่ หรือการซ่อมเครื่องทำความร้อนบ่งบอกอะไรเกี่ยวกับอุปนิสัยของเธอ สิ่งที่ระบบต้องการมีเพียงราคาอ้างอิงที่เชื่อถือได้ สมาร์ตคอนแทรกต์ที่ทำงานได้จริง การเข้าถึงสภาพคล่อง และกลไกในการขายหลักประกันทิ้ง ระบบไม่สนใจว่าเธอจะกู้ไปเพื่ออะไร และความเฉยเมยไร้ความรู้สึกนี้นี่เองที่ทำให้ผลิตภัณฑ์นี้ทำงานได้รวดเร็วอย่างยิ่ง และในขณะเดียวกันก็สามารถโหดร้ายได้อย่างยิ่งเช่นกัน
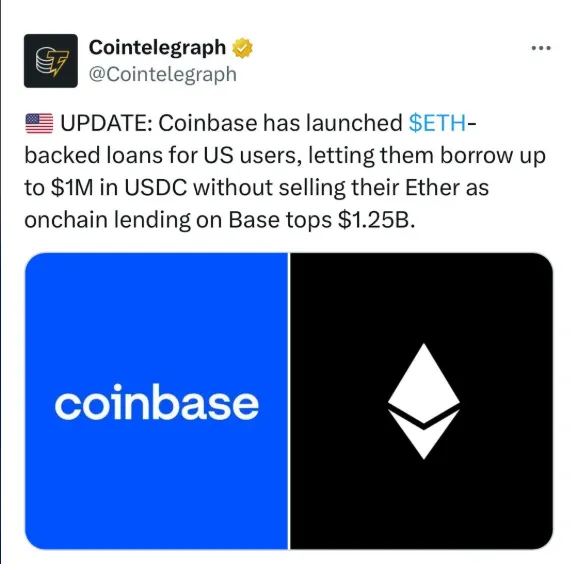
ผลิตภัณฑ์ที่ Coinbase เปิดตัวในปี 2025 ได้เชื่อมโยงแอปรองรับลูกค้ารายย่อยเข้ากับตลาดของ Morpho บนเครือข่าย Base ทำให้ผู้ใช้สามารถกู้ยืม USDC โดยใช้ Bitcoin ที่พวกเขาฝากไว้กับ Coinbase มาเป็นหลักประกันได้ Coinbase และ Morpho ได้วางโครงสร้างกระบวนการโดยให้ตัวแอปทำหน้าที่ดูแลเรื่องประสบการณ์ของผู้ใช้งาน ในขณะที่การให้กู้ยืมตัวจริงนั้นทำงานอยู่บนโปรโตคอลการปล่อยกู้แบบ On-chain โทเคน Wrapped Bitcoin ของ Coinbase อย่าง cbBTC ก็มีบทบาทในการเป็นตัวแทนและถูกนำไปใช้ในสภาพแวดล้อม On-chain ดังกล่าว ประเด็นนี้ไม่ได้เป็นเพียงแค่เรื่องบังเอิญหรือรายละเอียดปลีกย่อย ลูกค้าอาจพูดว่า "ฉันกู้เงินโดยใช้ Bitcoin ค้ำประกัน" ทั้งที่ในความเป็นจริง คอนแทรกต์กำลังมีปฏิสัมพันธ์กับตัวแทนในรูปแบบโทเคน (Tokenized Representation) ซึ่งอยู่ภายใต้กฎเกณฑ์ทางเทคนิคและข้อตกลงตามสัญญาที่แตกต่างกันอย่างสิ้นเชิง
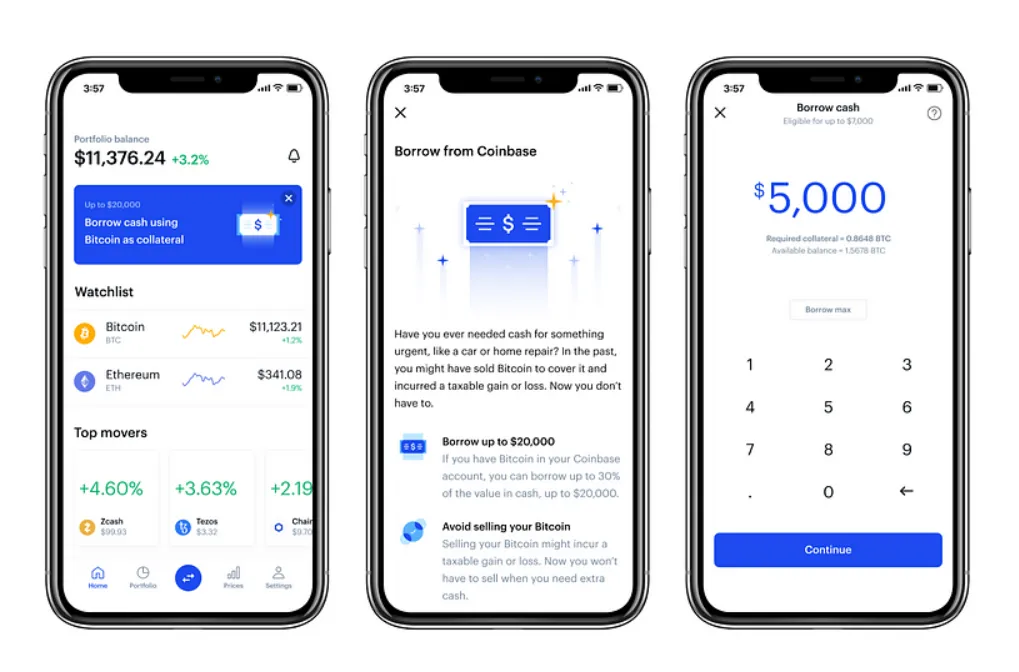
ก่อนหน้านี้ Coinbase เคยมีผลิตภัณฑ์ Borrow สำหรับลูกค้ารายย่อยที่เชื่อมกับ Bitcoin ที่ลูกค้าถือครองอยู่ ก่อนจะยุติโครงการนั้นไปในปี 2023 สำหรับเวอร์ชันใหม่นี้มาพร้อมกับแนวทางด้านสถาปัตยกรรมระบบที่เปลี่ยนไป แทนที่จะสร้างบริการสินเชื่อแบบดั้งเดิมที่พิจารณาตามผู้กู้แต่ละราย ตอนนี้ Coinbase ทำหน้าที่เป็นเพียงส่วนต่อประสานผู้ใช้ (Front-end Interface) และปล่อยให้พูลของ Morpho จัดการฟังก์ชันการให้กู้ยืมแบบ On-chain ไป ตัวอินเทอร์เฟซยังคงให้ความรู้สึกที่คุ้นเคย แต่ธุรกรรมที่แท้จริงกลับเกิดขึ้นภายในโปรโตคอลที่ผู้ใช้แอปส่วนใหญ่ไม่เคยจำเป็นต้องทำความเข้าใจเลยด้วยซ้ำ
Coinbase ได้เปรียบอย่างมหาศาลในแง่ของช่องทางการเข้าถึงผู้ใช้ (Distribution) ด้วยสิ่งนี้ ผู้ใช้ไม่จำเป็นต้องไปควานหาโปรโตคอล DeFi ย้ายสินทรัพย์ข้ามเครือข่าย เปรียบเทียบพูลต่างๆ หรือทำความเข้าใจว่า Collateral Factor คืออะไรก่อนที่จะพบกับข้อเสนอ แอปสามารถแสดงตัวเลือกการกู้เงินขึ้นมาเคียงข้างกับยอดคงเหลือในพอร์ตของผู้ใช้ได้ทันที ความคุ้นเคยที่มากกว่าช่วยลดความยุ่งยากในการใช้งานลง และยังส่งผ่านความเชื่อมั่นที่ผู้ใช้มีต่อแบรนด์ Coinbase ไปยังผลิตภัณฑ์ที่กฎเกณฑ์สำคัญที่สุดอาจถูกบังคับใช้อยู่ที่อื่น
เจมส์มองเห็นต้นทุนรายเดือน ยอดเงินที่เธอกู้ได้ และการประมาณการว่าหลักประกันจะลดมูลค่าลงได้เท่าไรก่อนที่จะถูก Liquidate ซึ่งเป็นสิ่งที่เธอกังวล แม้ตัวเลขเหล่านี้จะมีประโยชน์ แต่ปุ่มกดเพียงปุ่มเดียวนั้นได้รวบรวมการตัดสินใจหลายอย่างเข้าไว้ด้วยกัน: อัตราดอกเบี้ยนี้ยอมรับได้จริงหรือไม่? เธอมีปัญญาจ่ายคืนใช่ไหม? เธอรู้หรือไม่ว่าหน่วยงานใดเป็นผู้ควบคุมในแต่ละขั้นตอน? จะเกิดอะไรขึ้นหากมูลค่าของ Bitcoin ดิ่งลงในขณะที่เธอกำลังนอนหลับ? ผลิตภัณฑ์นี้ทำให้ความสัมพันธ์ทางการเงินที่ซับซ้อนดูเหมือนเป็นเพียงแค่การปรับเปลี่ยนพอร์ตโฟลิโอเล็กๆ น้อยๆ นี่คือการออกแบบอินเทอร์เฟซที่ดีเลิศ แต่ในขณะเดียวกันก็เป็นทางลัดทางอารมณ์ที่อาจแฝงไปด้วยอันตราย
ทำไมตัวเลขอัตราส่วนจึงเข้ามาแทนที่การสัมภาษณ์
แรงจูงใจฝั่งผู้ให้กู้นั้นเข้าใจได้ง่ายมาก การสืบประวัติคนมีต้นทุนที่สูง ในขณะที่อัตราส่วนหลักประกัน (Collateral Ratio) คำนวณได้ง่ายดาย ผู้กู้ที่มีหลักประกันเพียงพอสามารถได้รับการอนุมัติอย่างรวดเร็วโดยไม่ต้องยื่นข้อมูลส่วนบุคคลแบบเดียวกับที่ธนาคารร้องขอ แพลตฟอร์มที่ถือครองหรือควบคุมเส้นทางสินทรัพย์คริปโตสามารถเสนอเงินกู้ให้กับลูกค้าที่กำลังมองหาเงินทุนอยู่แล้วได้ทันที แต่ละขั้นตอนเหล่านี้ช่วยลดแรงเสียดทาน และทำให้มีโอกาสสูงขึ้นที่คนจะกดตกลงก่อนที่จะทันได้ไปขอคำปรึกษาจากคนอื่น
ไม่ใช่ว่าผู้คนกู้ยืมเงินเหล่านี้เพราะความโลภเสมอไป บ่อยครั้งเป็นเพราะพวกเขาไม่อยากขายในตลาดที่กำลังซบเซา เพราะพวกเขาคาดหวังว่ามูลค่าของสินทรัพย์จะเพิ่มขึ้น หรือเพราะสถานการณ์ทางการเงินบีบบังคับให้พวกเขาต้องใช้เงินสดในช่วงเวลาที่ไม่เหมาะสม ในบางกรณี พวกเขาต้องการชะลอการขายที่ต้องเสียภาษีออกไป ซึ่งข้อได้เปรียบนี้ไม่ได้มีผลในทุกสถานการณ์เนื่องจากภาระทางภาษีขึ้นอยู่กับถิ่นที่อยู่และวัตถุประสงค์ในการใช้เงิน สำหรับบางคน ความจำเป็นในการใช้เงินสดก็เพื่อนำไปหมุนในธุรกิจ จ่ายค่าเล่าเรียน หรือซ่อมแซมบ้าน คำว่า "ไม่พลาดโอกาสการเติบโต" (Keep the upside) เป็นคำอธิบายแบบง่ายๆ แต่จริงๆ แล้วมันครอบคลุมเหตุผลที่ซับซ้อนกว่านั้นมาก นั่นคือพวกเขาต้องการจัดการกับปัญหาในปัจจุบันโดยไม่ต้องสละอนาคตที่พวกเขายังคงเชื่อมั่นทิ้งไป
แม้ว่าผู้กู้จะนำ USDC ไปซื้อสินทรัพย์อื่น หนี้ก้อนนั้นก็ยังคงอยู่หากราคาของ Bitcoin ตก ในกรณีที่หลักประกันถูกขายทอดตลาดโดยอัตโนมัติ ผู้กู้ก็อาจสูญเสียสถานะการลงทุนไปในช่วงเวลาที่ตลาดตกต่ำที่สุดพอดี และยังอาจมีภาระที่ต้องจ่ายหนี้คืนอยู่ ขึ้นอยู่กับสัญญาและมูลค่าสุทธิที่ขายได้ กลไกเฉพาะเจาะจงจะแตกต่างกันไปตามผลิตภัณฑ์ และเอกสารข้อตกลงเงินกู้มีความสำคัญมากกว่าโทนสีของแอปที่ดูสบายตา
ในตลาด DeFi อัตราดอกเบี้ยสามารถผันผวนได้ตามอุปสงค์และอุปทาน แม้หน้าจอจะแสดงอัตราดอกเบี้ยที่ดูเย้ายวนใจ แต่ตัวเลขดังกล่าวก็สามารถเปลี่ยนแปลงได้ เงื่อนไขต่างๆ ยังแปรผันตามสภาวะตลาด ชนิดของหลักประกัน สภาพคล่องที่มีอยู่ และอัตราส่วนเงินกู้ต่อมูลค่าหลักประกัน (LTV) ผู้กู้ควรทราบว่าดอกเบี้ยเป็นแบบคงที่หรือลอยตัว ดอกเบี้ยสะสมจะส่งผลต่อสถานะของพวกเขาอย่างไร ใครเป็นผู้จัดหา Stablecoin ที่กู้ยืมมา และกระบวนการชำระบัญชีบังคับขายมีขั้นตอนอย่างไรบ้าง แถบสไลด์ปรับตัวเลขบนหน้าจอไม่สามารถให้คำตอบสำหรับเรื่องสำคัญเหล่านี้ได้
บทเรียนความล้มเหลวในอดีตของอุตสาหกรรมนี้ ทำให้การขีดเส้นแบ่งระหว่างการรับฝากทรัพย์สิน (Custody) กับการให้กู้ยืมยิ่งมีความสำคัญเป็นพิเศษ แม้ลูกค้าอาจมองว่าสินทรัพย์ที่อยู่บนกระดานเทรดเป็น 'ของพวกเขา' ตามความเข้าใจทั่วไป แต่สถานะการควบคุมที่แท้จริงนั้นถูกกำหนดโดยข้อตกลงบัญชีและโครงสร้างการรับฝากทรัพย์สิน เมื่อหลักประกันถูกโอนย้ายเข้าไปในโปรโตคอล สถานะการดำเนินงานก็เปลี่ยนไปอีกขั้น ผู้ใช้อาจถูกขอให้กดยืนยันการโอน ขั้นตอนการ Wrap โทเคน หรือการทำธุรกรรมกับสมาร์ตคอนแทรกต์ แม้การกระทำเหล่านี้จะไม่ได้หมายความว่าผู้กู้สูญเสียสิทธิตามกฎหมายทั้งหมดไป แต่มันทำให้สินทรัพย์ตกอยู่ภายใต้การควบคุมทางเทคนิคที่แตกต่างไปจากยอดเงินคงเหลือตามปกติในกระดานเทรดอย่างสิ้นเชิง
ประตูบานอื่นในโถงทางเดินเดียวกัน
ก่อนที่ Coinbase จะก้าวเข้ามา ตลาดแห่งนี้ก็มีทั้งผู้ให้บริการกู้ยืมแบบรวมศูนย์และโปรโตคอล On-chain อยู่แล้ว แม้บริการของพวกเขาจะมีความเกี่ยวข้องกันแต่ก็ไม่ได้เหมือนกันทั้งหมด รูปแบบทั่วไปหลายๆ แบบนี้ช่วยอธิบายได้ว่าทำไมคำว่า 'สินเชื่อคริปโต' จึงกว้างเกินกว่าจะใช้ระบุโปรไฟล์ความเสี่ยงเพียงรูปแบบเดียวได้
1. ด้วย Binance Loans คุณสามารถกู้ยืมโดยใช้หลักประกันที่ได้รับอนุมัติผ่านแพลตฟอร์มกระดานเทรดได้ โดยสินทรัพย์ที่มีให้กู้ อัตราดอกเบี้ย และข้อกำหนดจะขึ้นอยู่กับผลิตภัณฑ์และภูมิภาค ลูกค้ายังคงอยู่ภายในแพลตฟอร์มการซื้อขาย ทำให้การกู้ยืมและการเทรดสามารถทำควบคู่กันได้อย่างใกล้ชิด
2. Nexo นำเสนอวงเงินสินเชื่อที่มีสกุลเงินดิจิทัลค้ำประกัน โดยเงื่อนไขจะขึ้นอยู่กับหลักประกัน อัตราส่วน Loan-to-Value และข้อกำหนดของโปรแกรม แม้ผู้กู้จะสามารถเข้าถึงเงินทุนได้อย่างรวดเร็ว แต่พวกเขาก็ยังจำเป็นต้องเข้าใจว่าอัตราดอกเบี้ยและเกณฑ์มูลค่าหลักประกันทำงานอย่างไร
3. แทนที่จะสร้างพูลการกู้ยืมแบบ On-chain ทั่วไป Ledn กลับมุ่งเน้นไปที่สินเชื่อค้ำประกันด้วย Bitcoin ผ่านความสัมพันธ์แบบผู้ให้กู้ แม้ว่าทั้ง Ledn และตลาด Morpho จะช่วยให้ผู้กู้เข้าถึงเงินสดได้โดยไม่ต้องขาย BTC เหมือนกัน แต่ข้อกำหนดในสัญญาของ Ledn การจัดการด้านการรับฝาก และกฎการชำระคืนนั้นแตกต่างจากตลาดของ Morpho
4. Aave และ Morpho เป็นแพลตฟอร์มการปล่อยกู้แบบ On-chain เมื่อผู้กู้เข้าร่วมในตลาดและมีปฏิสัมพันธ์กับสมาร์ตคอนแทรกต์ ระบบอัตโนมัติจะสามารถบังคับขายหลักประกันได้ทันทีหากความเสี่ยงเกินขีดจำกัดที่กำหนดไว้ล่วงหน้า แม้ว่าแอปพลิเคชันที่มีชื่อเสียงจะช่วยให้เข้าถึงบริการเหล่านี้ได้ง่ายขึ้น แต่นั่นไม่ได้เปลี่ยนตัวบุคคลหรือองค์กรที่เป็นผู้บังคับใช้ขีดจำกัดความเสี่ยงเหล่านั้นแต่อย่างใด
Coinbase ไม่ได้เพียงแค่ลอกเลียนแบบบริการเหล่านั้น และไม่ได้เป็นองค์กรแรกที่นำคริปโตมาใช้ค้ำประกันเงินกู้ แต่ก้าวสำคัญของพวกเขาคือการนำการกู้ยืมบนฐานของโปรโตคอลมาสู่ผู้คนที่ไม่เคยคิดจะเข้าไปแตะต้องหน้าอินเทอร์เฟซ DeFi ด้วยตัวเองเลย การทำเช่นนี้ช่วยลดความกลัวต่อสิ่งที่ไม่รู้ของผู้คนลงได้ ขณะเดียวกันก็ทำให้ความไม่แน่นอนเบื้องหลังนั้นสังเกตเห็นได้ยากขึ้นด้วย นั่นคือความหมายของพลังแห่งช่องทางการเข้าถึง (Distribution Power): หน้าช่วยเหลือและแอปของบริษัทเพียงแห่งเดียวสามารถทำให้เงินกู้ในตลาดเปิดดูเป็นเรื่องธรรมดาสามัญพอๆ กับการเปิดเช็กบัญชีซื้อขายหลักทรัพย์
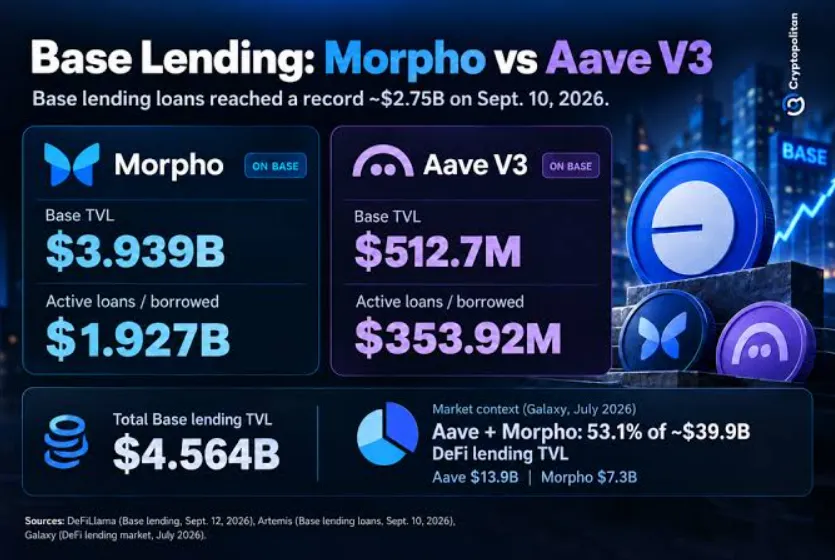
เราไม่ควรด่วนสรุปความคิดว่า 'รวมศูนย์คือแย่ กระจายศูนย์คือดี' แม้ว่าผู้ให้กู้แบบรวมศูนย์อาจมีคู่สัญญาที่ชัดเจนและมีฝ่ายสนับสนุนคอยช่วยเหลือในระดับหนึ่ง แต่ก็มีความเสี่ยงด้านการรับฝากสินทรัพย์และความเสี่ยงเรื่องความสามารถในการชำระหนี้ (Solvency Risk) เข้ามาเกี่ยวข้องด้วย สำหรับโปรโตคอล โค้ดและธุรกรรมถูกเปิดเผยอย่างโปร่งใส แต่ผู้กู้ก็ยังต้องเผชิญกับความเสี่ยงจากช่องโหว่ในสมาร์ตคอนแทรกต์ ความผิดปกติของตลาด ปัญหาจาก Oracle สภาพคล่องที่เบาบาง และความยากลำบากในการเรียกร้องค่าเสียหาย คำถามสำคัญจึงอยู่ที่ว่าใครเป็นผู้ควบคุมระบบ ไม่ใช่คำถามที่ว่าผู้กู้จะนอนหลับได้อย่างสบายใจหรือไม่
กฎหมายที่ยังตามปุ่มกดไม่ทัน
กฎหมายด้านการให้สินเชื่อถูกพัฒนาขึ้นมาหลายยุคหลายสมัยโดยอิงตามนิยามที่ชัดเจน เช่น ผู้ให้กู้ ผู้กู้ หลักประกัน ดอกเบี้ย การผิดนัดชำระ การยึดทรัพย์ และการล้มละลาย แต่สินเชื่อที่ค้ำประกันด้วยคริปโตเคอร์เรนซีอาจประกอบไปด้วยหน้าอินเทอร์เฟซของบริษัทมหาชน โทเคนในเครือหรือ Wrapped Token โปรโตคอลอื่นที่ทำงานแยกกัน ตลาดของผู้ให้กู้ On-chain ระบบบังคับขายอัตโนมัติ และสินทรัพย์ที่เคลื่อนย้ายข้ามเขตอำนาจศาลได้ในเวลาเพียงไม่กี่นาที หน้าจอเพียงหน้าจอเดียวสามารถซ่อนความสัมพันธ์ทางกฎหมายไว้อย่างมากมายจนน่าประหลาดใจ
นั่นไม่ได้แปลว่าไม่มีกฎหมายควบคุมอยู่เลย กฎเกณฑ์เกี่ยวกับการให้กู้ยืม การดูแลรักษาทรัพย์สิน การคุ้มครองผู้บริโภค การล้มละลาย ภาษี และนิติกรรมสัญญา ล้วนอาจถูกนำมาบังคับใช้ได้ ขึ้นอยู่กับคู่สัญญาที่เกี่ยวข้อง สถานที่ตั้ง และโครงสร้างของผลิตภัณฑ์ ปัญหาก็คือ กฎเกณฑ์เหล่านี้ไม่ได้ถูกร่างขึ้นมาเพื่อรองรับกรณีที่ลูกค้าฝาก Bitcoin เข้าไปในสมาร์ตคอนแทรกต์ผ่านแอปของบริษัทใดบริษัทหนึ่งโดยเฉพาะ เขตอำนาจศาลต่างๆ อาจจัดการกับสินทรัพย์ดิจิทัลและสิทธิในหลักประกันด้วยวิธีที่ต่างกัน การปฏิบัติต่อ Wrapped Token ในทางกฎหมาย ผลกระทบจากเงื่อนไขการให้บริการของแพลตฟอร์ม และสิทธิของผู้กู้ในกรณีที่โปรโตคอลล้มเหลว ล้วนขึ้นอยู่กับรายละเอียดปลีกย่อยที่หน้าเพจโปรโมตสินค้าไม่สามารถอธิบายได้หมด
นอกจากนี้ยังมีตัวอย่างในอดีตเกี่ยวกับแพลตฟอร์มคริปโต การล้มละลาย และเงินทุนของลูกค้า คดีเหล่านี้ทำให้เราเข้าใจประเด็นเรื่องการดูแลรักษาทรัพย์สินและการเรียกร้องของเจ้าหนี้ได้ดีขึ้น แต่ก็ไม่ได้กลายมาเป็นบรรทัดฐานสำหรับเงินกู้ On-chain รูปแบบใหม่ๆ ทุกตัวโดยอัตโนมัติ ข้อพิพาทเกี่ยวกับผลิตภัณฑ์สร้างผลตอบแทน (Yield) ที่ล้มเหลวย่อมไม่เหมือนกับเงินกู้ที่ถูกส่งเข้าสู่ตลาด Morpho ที่กำลังทำงานอยู่ ศาลจะต้องตัดสินว่าใครเป็นผู้มีอำนาจควบคุมหลักประกัน ผู้ใช้ได้ตกลงยินยอมในเรื่องใดบ้าง สินทรัพย์ถูกเก็บรักษาในลักษณะรับฝากหรือถูกโอนกรรมสิทธิ์ไปแล้ว และการบังคับขายอัตโนมัตินั้นสอดคล้องกับกรอบกฎหมายที่เกี่ยวข้องหรือไม่ กรอบการกำกับดูแลเหล่านี้กำลังถูกสร้างขึ้นในขณะที่ผลิตภัณฑ์ถูกนำไปใช้งานจริงแล้ว
สำหรับผู้กู้ ความไม่แน่นอนทางกฎหมายไม่ใช่ประเด็นทางทฤษฎีหรือวิชาการที่ไกลตัว แต่มันส่งผลโดยตรงต่อสิ่งที่จะเกิดขึ้นในสถานการณ์วิกฤต เช่น เมื่อแอปพลิเคชันใช้งานไม่ได้ เมื่อสมาร์ตคอนแทรกต์ถูกแฮกหรือโจมตี เมื่อผู้รับฝากทรัพย์สินล้มละลาย หรือเมื่อตัวผู้กู้ล้มละลายก่อนที่โปรโตคอลจะทันได้ขายหลักประกัน การจำนองบ้านแบบเดิมมีขั้นตอนที่เป็นมาตรฐาน ชัดเจน มีผู้เชี่ยวชาญในท้องถิ่นคอยดูแล และมีแนวปฏิบัติที่สั่งสมมานานหลายทศวรรษรองรับ แต่สำหรับหลักประกันคริปโต สินทรัพย์สามารถถูกโอนเข้าวอลเล็ตและถูกโค้ดขายทอดตลาดโดยอัตโนมัติได้ก่อนที่ผู้กู้จะได้มีโอกาสพูดคุยกับมนุษย์ด้วยซ้ำ ความรวดเร็วระดับนี้คือสิ่งที่ทำให้มันน่าดึงดูด แต่ก็หมายความว่ากว่าจะถึงเวลาที่ต้องการการแทรกแซงทางกฎหมาย สินทรัพย์ก็อาจถูกย้ายไปไหนต่อไหนแล้ว
เงื่อนไขการใช้งานถือเป็นองค์ประกอบหลักที่สำคัญของผลิตภัณฑ์ ไม่ใช่แค่เอกสารเพิ่มเติมที่แนบมาให้หลังจากได้รับบริการไปแล้ว ผู้กู้ควรทราบว่าใครเป็นผู้ได้รับหลักประกันไปจริงๆ ในสัญญาระบุถึงสินทรัพย์ตัวใด ใครมีอำนาจในการชำระบัญชีบังคับขาย ราคาอ้างอิงถูกกำหนดขึ้นมาอย่างไร และมีทีมงานที่เป็นมนุษย์สามารถเข้ามายับยั้งคำสั่งได้หรือไม่ ยิ่งไปกว่านั้น ผู้กู้ต้องเข้าใจด้วยว่าแพลตฟอร์มเป็นเพียงแค่ส่วนต่อประสาน หรือทำหน้าที่เป็นผู้ให้กู้ ผู้รับฝากทรัพย์สิน หรือผู้ค้ำประกันด้วยตัวเอง
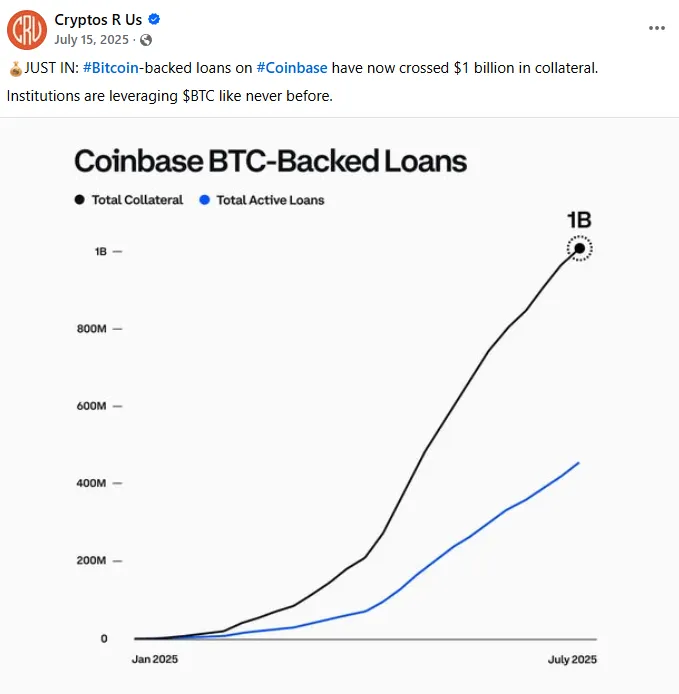
ในตอนที่เจมส์ทำการตัดสินใจ เธอไม่ได้กำลังเลือกระหว่าง Bitcoin กับสินเชื่อส่วนบุคคลแบบเดิมตามที่แสดงในตารางเปรียบเทียบ แต่เธอต้องเลือกระหว่างการขายสินทรัพย์บางส่วนที่เธอตั้งใจจะเก็บเอาไว้ กับการกู้เงินโดยใช้มันค้ำประกันภายใต้เงื่อนไขที่อาจลงเอยด้วยการถูกบังคับขายสินทรัพย์นั้นในท้ายที่สุด สินเชื่อนี้ช่วยขจัดความเสียดายรูปแบบหนึ่งออกไป — นั่นคือความเสียดายที่ต้องขายก่อนที่ราคาจะพุ่งขึ้น — แต่มันกลับนำพาความเสียดายอีกรูปแบบหนึ่งเข้ามาแทน: ความเสียดายจากการถูก Liquidate บังคับขายในตอนที่ราคาดิ่งลง ผลิตภัณฑ์นี้ไม่ได้ช่วยขจัดความเสียดายให้หมดไป แต่มันเปิดโอกาสให้ลูกค้าเลือกชนิดของความเสียดายที่ดูเหมือนจะพอรับไหวมากกว่าในเวลานั้น
ได้เงินสดโดยไม่ต้องขาย ได้ความเสี่ยงแบบไม่มีหยุดพัก
สมมติว่าเจมส์กู้ยืมอย่างรอบคอบและตั้งค่าแจ้งเตือนไว้ล่วงหน้าก่อนจะถึงระดับที่จะถูก Liquidate ในกรณีนี้ เธอถือว่ารอบคอบกว่าผู้ใช้ประเภทที่กดกู้แล้วก็ลืมทิ้งไว้ อย่างไรก็ดี ราคาก็ยังสามารถแกว่งขึ้นหรือลงอย่างรุนแรงในขณะที่เธอหลับได้ และโปรโตคอลก็อาจทำงานไปตามที่ถูกออกแบบไว้ แม้ว่าผลลัพธ์ที่ตามมาจะไม่ใช่สิ่งที่เธอเข้าใจในตอนที่กดตกลงก็ตาม
เหตุผลที่เธอเลือกทำเช่นนี้เพราะเธอต้องการอิงประวัติศาสตร์ระยะยาวของ Bitcoin เพื่อรับมือกับความผันผวนในระยะสั้น ทว่าการออกแบบของโปรโตคอลไม่ได้มองมิติของเวลาในแบบเดียวกัน มันคอยจับตาดูหลักประกันอยู่ตลอดเวลาและปกป้องเงินกู้อย่างต่อเนื่อง หากตลาดเกิดการเทขายอย่างหนัก ความเชื่อมั่นของผู้กู้ที่มีต่อวัฏจักรขาขึ้นรอบถัดไปก็ไม่สามารถเอาชนะเกณฑ์ทางคณิตศาสตร์ได้ นี่คือความไม่สมมาตรในเรื่องของมิติเวลา: เจมส์มองสิ่งต่างๆ ในกรอบระยะเวลาเป็นปีๆ ในขณะที่ระบบ Liquidator ทำงานตัดสินกันเป็นรายบล็อก
นอกจากนี้ยังมีความเครียดที่แฝงมากับความมั่นใจ เมื่อผู้กู้วางหลักประกันไปแล้ว การแจ้งเตือนเตือนภัยในแต่ละครั้งจะบีบให้พวกเขาตกอยู่ในภาวะตื่นตระหนก ส่งผลให้ต้องรีบตัดสินใจอย่างเร่งรีบ — ไม่ว่าจะต้องหา BTC มาเติมเพิ่ม ต้องนำเงินที่เก็บไว้ใช้สำหรับเรื่องอื่นมาชำระคืนหนี้ หรือต้องยอมขายเงินสดที่กู้มาเพื่อเอาไปซื้อหลักประกันมาเติม ในความเป็นจริง คนเราอาจถูกชักจูงให้แบกรับความเสี่ยงมากขึ้นเมื่อความไม่แน่นอนทวีความรุนแรงขึ้น ในตอนแรกเป้าหมายคือการรักษาสินทรัพย์เอาไว้ แต่พฤติกรรมใหม่ที่เกิดขึ้นกลับกลายเป็นการทำทุกวิถีทางเพื่อปกป้องหลักประกันที่วางค้ำไว้เพื่อไม่ให้ถูกขายทอดตลาด
คำถามที่ถูกต้องจึงไม่ใช่ 'ฉันกู้ได้ไหม?' แต่เป็น 'ฉันจะมีความสามารถในการจ่ายคืนหรือไม่ หากมูลค่าของหลักประกันลดฮวบลงอย่างกะทันหัน หากอัตราดอกเบี้ยผันผวน หรือหากฉันไม่สามารถเข้าใช้งานแอปได้เป็นเวลาหนึ่งวัน?' หากคำตอบอย่างซื่อสัตย์คือทำไม่ได้ นั่นหมายความว่าเงินกู้ก้อนนี้กำลังแขวนอยู่บนสมมติฐานที่ว่าตลาดจะต้องเคลื่อนไหวไปในทิศทางที่เป็นคุณต่อผู้กู้เท่านั้น มันอาจเป็นความเสี่ยงที่ใครบางคนพร้อมจะยอมรับ แต่นั่นก็ไม่ใช่เรื่องเดียวกับการกู้ยืมโดยใช้เงินออมที่มั่นคงมาค้ำประกัน เพราะมูลค่าของหลักประกันสามารถเปลี่ยนแปลงได้เร็วกว่าภาระหนี้สินของผู้กู้เสมอ
การเข้าถึงบริการที่ง่ายขึ้นไม่ได้มีแต่ข้อดีเพียงด้านเดียว การที่สินเชื่อหาได้ง่ายขึ้นอาจช่วยให้บางคนจัดการกับความจำเป็นที่แท้จริงได้ แต่ในขณะเดียวกัน มันก็สามารถเปลี่ยนความคิดเก็งกำไรให้กลายเป็นหนี้สินได้เช่นกันหากมีแรงกดดันให้ต้องรีบลงมือทำ ผู้กู้จำเป็นต้องสร้าง 'จังหวะหยุดคิด' ที่หน้าตาอินเทอร์เฟซพยายามตัดออกไป และต้องตัดสินใจด้วยตนเองว่าผลิตภัณฑ์นี้เหมาะกับวิถีชีวิตและการเงินของพวกเขาจริงๆ หรือไม่
สถานการณ์นี้จำเป็นต้องมีการทำบัญชีคำนวณอย่างตรงไปตรงมา เพื่อให้เห็นว่าจุดประสงค์ของการกู้คืออะไร ต้นทุนรวมตลอดระยะเวลาเป็นเท่าใด มีหลักประกันตกอยู่ในความเสี่ยงมากน้อยแค่ไหน จะเข้าใกล้จุด Liquidate เพียงใดหากราคาปรับตัวลดลงตามความเป็นจริง และจะใช้แหล่งเงินสดจากที่ใดมาชำระหนี้หากราคาไม่ได้พุ่งขึ้นตามที่คาดการณ์ไว้? แทนที่จะพึ่งพาภาพแคปหน้าจอเก่าๆ หรือโพสต์ในเว็บบอร์ด ผู้กู้ควรพิจารณาเงื่อนไขผลิตภัณฑ์ล่าสุด ตลาดที่มีให้เลือก ภูมิภาคที่มีสิทธิ์ และกฎเกณฑ์เกี่ยวกับหลักประกันสามารถเปลี่ยนแปลงได้เสมอ คำตอบที่มีประโยชน์เพียงหนึ่งเดียวคือคำตอบที่ระบุไว้ในข้อเสนอ ณ เวลาที่ทำการกู้ยืมเท่านั้น
สินเชื่อที่ค้ำประกันด้วยคริปโตจะยังคงขยายตัวต่อไปอย่างแน่นอน เพราะมีผู้คนจำนวนมหาศาลที่ต้องการสภาพคล่องโดยไม่อยากขายสินทรัพย์ของตนเอง ฝั่งกระดานเทรดต่างก็มีฐานลูกค้าและพอร์ตการลงทุนเป็นของตนเอง ฝั่งโปรโตคอลการปล่อยกู้ก็มีพูลของผู้ให้กู้ ส่วนฝั่งผู้ใช้งานก็มีบิลค่าใช้จ่ายที่ไม่สามารถผัดผ่อนได้ การที่ผลิตภัณฑ์นี้ประสบความสำเร็จไม่ได้เป็นเครื่องพิสูจน์ว่ามันปลอดภัยหรือเป็นการเอารัดเอาเปรียบ มันเพียงแต่พิสูจน์ว่าสิ่งล่อใจนี้มีอยู่จริง นั่นคือความต้องการที่จะรักษาความฝันเรื่องความมั่งคั่งในอนาคตเอาไว้ ควบคู่ไปกับการดึงมูลค่าปัจจุบันบางส่วนออกมาใช้จ่ายในวันนี้
แม้กระทั่งการโอนเงินง่ายๆ หลังจากได้รับเงินกู้มาแล้ว ก็ยังมีค่าใช้จ่ายในการดำเนินงานบางอย่างเข้ามาเกี่ยวข้อง ตัวอย่างเช่น หากเจมส์โอน USDT ออกจากแอปเพื่อนำไปจ่ายบิลบน TRON เธอก็ยังคงต้องคำนึงถึงการใช้ทรัพยากรของเครือข่ายอย่าง Energy และ Bandwidth แทนที่จะทึกทักเอาเองว่าดอลลาร์ที่กู้ยืมมาจะเคลื่อนย้ายได้โดยไม่มีต้นทุน กระบวนการทั้งหมดนี้สามารถทำงานได้แบบอัตโนมัติในระดับสเกลใหญ่สำหรับทุกธุรกิจหรือบริการชำระเงิน - ติดต่อเราได้ที่ [email protected] เพื่อปรึกษาเกี่ยวกับการผสานการทำงานผ่าน API