Кредиты под залог криптовалюты — почему даже Coinbase пошла ва-банк?
Кредиты под залог криптовалюты от Coinbase упрощают получение заемных средств, однако риски залога, ликвидации и правовая неопределенность сохраняются.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
У Джеймс есть немного биткоинов, купленных много лет назад, и котел отопления, который вышел из строя в самую холодную неделю зимы. Если продать часть биткоинов, насущная проблема будет решена, но при этом закроется позиция, которая, как она надеялась годами, может перерасти во что-то гораздо более крупное. На экране ее телефона есть и другой вариант: взять кредит под залог биткоинов. Так она сохранит позицию в Bitcoin, сразу получит доллары и убедит себя в том, что ничего не продавала.
Простое слово «занять» делает это решение привычным: кредит служит мостом между сегодняшним счетом на оплату и доходами завтрашнего дня. Однако Джеймс не сидит лицом к лицу с банкиром, который расспрашивает о стабильности работы, необходимости ремонта котла или возможности вносить платежи после неудачного месяца. В кредитовании под залог криптовалюты говорит сам залог: если его рыночная стоимость упадет достаточно сильно, программный код продаст его еще до следующей зарплаты.
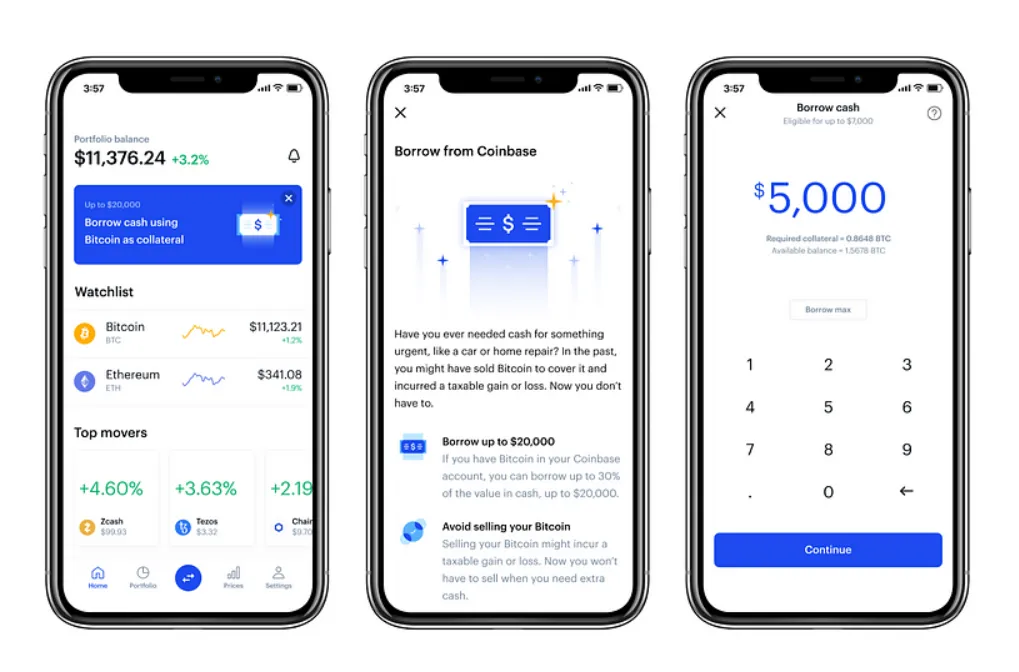
Подобное кредитование существовало задолго до прихода Coinbase: криптоброкеры, кредитные сервисы и децентрализованные протоколы годами предлагали свои решения. Coinbase же сделала ставку на другое: миллионы пользователей уже держали свои биткоины в ее приложении, а знакомый интерфейс мог подтолкнуть к оформлению займа даже тех, кто никогда не искал криптокредиторов. Так появилась вкладка «Занять» (Borrow). Это был не принципиально новый вид долга, а скорее традиционная форма кредитования, встроенная прямо рядом с балансом, который клиент проверяет каждый день.
Кнопка рядом с балансом Bitcoin
В традиционном кредитовании уходит время на изучение заемщика: доходы, кредитная история, стабильность занятости, другие долговые обязательства и правовые механизмы взыскания помогают кредитору оценить вероятность возврата средств. Этот процесс медленный и несовершенный: люди с отличной кредитной историей могут объявить дефолт, а клиенты без нее — исправно платить. Тем не менее вопросы всегда адресованы самому заемщику.
В обеспеченном криптокредитовании вопрос звучит иначе: сколько можно выдать под актив, который можно быстро продать? Кредит, как правило, является избыточно обеспеченным (overcollateralized), то есть стоимость заблокированных активов превышает сумму получаемых долларов. Кредитор или протокол тем самым получают подушку безопасности, а заемщик — порог ликвидации. Если цена залога падает или размер долга растет относительно залога, от заемщика могут потребовать довнести обеспечение или погасить часть задолженности. При нарушении порога автоматизированные ликвидаторы распродают залог для восстановления баланса позиции.
Такая модель устраняет огромную часть расходов на скоринг заемщиков. Протоколу нет дела до надежности Джеймс или того, что ремонт котла говорит о ее характере. Все, что требуется: надежные котировки, рабочий смарт-контракт, доступ к ликвидности и механизм продажи залога. Системе безразличны причины займа, и именно это делает продукт столь быстрым — и столь же беспощадным.
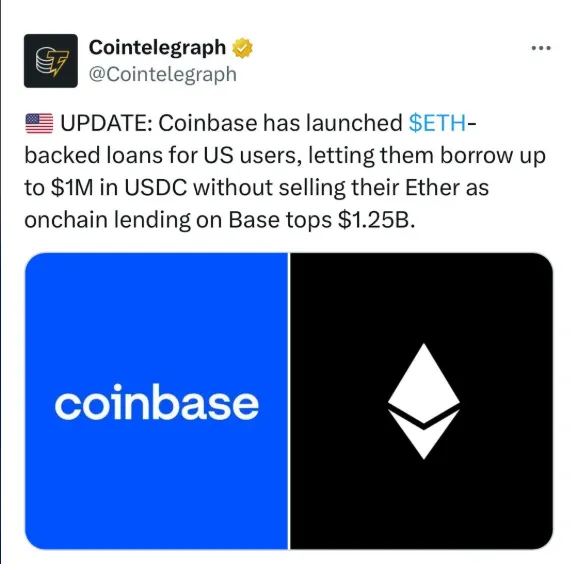
Продукт, запущенный Coinbase в 2025 году, соединил розничное приложение с рынками Morpho в сети Base. Пользователи получили возможность занимать USDC под залог биткоинов, хранящихся на Coinbase. Coinbase и Morpho выстроили схему, в которой приложение отвечает за клиентский опыт, а сам заем обеспечивается ончейн-протоколом кредитования. Обернутый токен Coinbase, cbBTC, выступает инструментом представления и использования Bitcoin в ончейн-среде. И это не второстепенная деталь. Клиент может думать: «Я взял кредит под свои биткоины», хотя смарт-контракт на самом деле взаимодействует с токенизированным представлением актива, подчиняющимся совершенно другим техническим и контрактным правилам.
Ранее Coinbase уже предлагала розничный продукт Borrow под залог биткоинов клиентов, но свернула эту программу в 2023 году. Новая версия получила иную архитектуру. Вместо построения классического сервиса кредитования с оценкой каждого заемщика Coinbase предоставила фронтенд-интерфейс, возложив ончейн-логику кредитования на пулы Morpho. Интерфейс выглядит привычно, но сама транзакция теперь проходит внутри протокола, принципы работы которого большинству пользователей приложения никогда не приходилось изучать.
Coinbase выигрывает за счет масштаба дистрибуции. Пользователю больше не нужно искать DeFi-протоколы, переводить активы между сетями, сравнивать пулы или разбираться в коэффициентах обеспечения (collateral factor) перед получением предложения. Приложение показывает возможность займа прямо рядом с балансом портфеля. Простота использования устраняет барьеры, но одновременно переносит доверие к бренду Coinbase на продукт, ключевые правила которого могут исполняться на совершенно сторонней площадке.
Джеймс видит ежемесячный платеж, доступную для займа сумму и расчет того, насколько может просесть залог до ликвидации — показатель, который заставляет ее насторожиться. Хотя эти цифры полезны, одна кнопка объединяет множество решений в одно действие: приемлема ли эта процентная ставка? Сможет ли она выплатить долг? Понимает ли она, какая именно структура контролирует каждый этап? Что произойдет, если курс Bitcoin упадет, пока она спит? Продукт представляет сложные финансовые отношения как незначительное изменение баланса портфеля. Это удачный интерфейсный дизайн, но в то же время потенциально опасная эмоциональная ловушка.
Почему формулы заменили собеседования
Привлекательность модели для кредитора очевидна: проверять заемщиков дорого. Соотношение залога к займу рассчитывается мгновенно, и клиент с достаточным обеспечением получает решение без предоставления персональных данных, требуемых банком. Платформа, хранящая или направляющая криптоактивы, может предложить кредит клиенту, который уже в нем заинтересован. Каждый шаг снижает трение и подталкивает к клику до того, как человек успеет с кем-либо посоветоваться.
Люди берут такие займы не только из жадности; чаще всего они не хотят фиксировать убыток на слабом рынке, ждут роста актива или нуждаются в деньгах в неподходящий момент. В ряде случаев заем позволяет отсрочить налогооблагаемую продажу (хотя налоговые последствия зависят от юрисдикции и характера использования средств, поэтому такая выгода актуальна не везде). Другим средства нужны на бизнес, оплату учебы или ремонт дома. Формулировка «сохранить потенциал роста» звучит просто, но за ней скрывается более глубокий мотив: решить текущую проблему, не отказываясь от финансового будущего, в которое человек продолжает верить.
Даже если заемщик покупает какой-либо актив на полученные USDC, долг никуда не исчезнет при падении курса Bitcoin. В случае принудительной ликвидации заемщик рискует лишиться позиции на самом дне рынка и все равно остаться с обязательствами по выплате долга — в зависимости от условий контракта и вырученной от продажи суммы. Конкретная механика зависит от продукта, и условия кредитного соглашения куда важнее, чем успокаивающая цветовая гамма приложения.
На рынках DeFi процентные ставки меняются под влиянием спроса и предложения. Привлекательная ставка на экране в любой момент может вырасти. Условия займа также зависят от рынка, типа залога, доступной ликвидности и коэффициента LTV (loan-to-value). Заемщику необходимо знать, является ли ставка фиксированной или плавающей, как начисляемые проценты влияют на позицию, кто выступает эмитентом заемного стейблкоина и как устроен процесс ликвидации. Никакой ползунок в интерфейсе не даст ответов на эти вопросы.
Учитывая прошлые кризисы в индустрии, критически важно разделять понятия кастодиального хранения и кредитования. Клиент может считать активы на бирже «своими», но реальный контроль определяется пользовательским соглашением и схемой хранения. При переводе залога в протокол операционная среда меняется снова. От пользователя может потребоваться подтвердить перевод, процедуру оборачивания (wrapping) или взаимодействие со смарт-контрактом. Ни одно из этих действий не лишает заемщика законных прав автоматически, но каждое переводит актив под действие технических механизмов контроля, отличных от обычного баланса на бирже.
Другие двери в том же коридоре
Рынок криптокредитования включал централизованные сервисы и ончейн-протоколы задолго до шагов Coinbase в этом направлении. Хотя эти предложения похожи, они принципиально различаются. Разбор основных моделей наглядно показывает, почему понятие «криптокредит» слишком широко для описания единого профиля риска.
1. В сервисе Binance Loans можно брать займы под одобренное обеспечение через биржу; список доступных активов, процентные ставки и условия зависят от продукта и региона. Клиент остается в контуре торговой платформы, благодаря чему процессы займа и трейдинга тесно связаны между собой.
2. Nexo предлагает кредитные линии под залог криптовалюты, условия которых определяются обеспечением, коэффициентом LTV и правилами программы. Заемщики получают доступ к средствам оперативно, однако им по-прежнему необходимо понимать принципы формирования процентных ставок и порогов обеспечения.
3. Вместо запуска общего пула ончейн-кредитования Ledn сосредоточилась на кредитах под залог Bitcoin в рамках классических отношений с кредитором. Хотя и Ledn, и рынки Morpho дают доступ к деньгам без продажи BTC, условия договоров, кастодиальная модель и правила погашения у Ledn отличаются от пулов Morpho.
4. Aave и Morpho представляют собой платформы ончейн-кредитования. Когда заемщики выходят на эти рынки и взаимодействуют со смарт-контрактами, автоматические алгоритмы ликвидируют залог при превышении заданных параметров риска. Известное приложение может упростить доступ к сервисам, но это не меняет того, кто именно и как обеспечивает исполнение лимитов.
Coinbase не просто копирует чужие сервисы и не является первопроходцем в кредитовании под криптоактивы. Ее ключевое достижение — открытие протокольного кредитования для аудитории, которая никогда бы не стала разбираться в DeFi-интерфейсах самостоятельно. Тем самым компания снимает страх перед неизвестным, но делает скрытые риски менее очевидными. В этом и заключается сила дистрибуции: страница поддержки и приложение одной крупной компании способны сделать заем на открытом рынке таким же обыденным действием, как проверка брокерского счета.
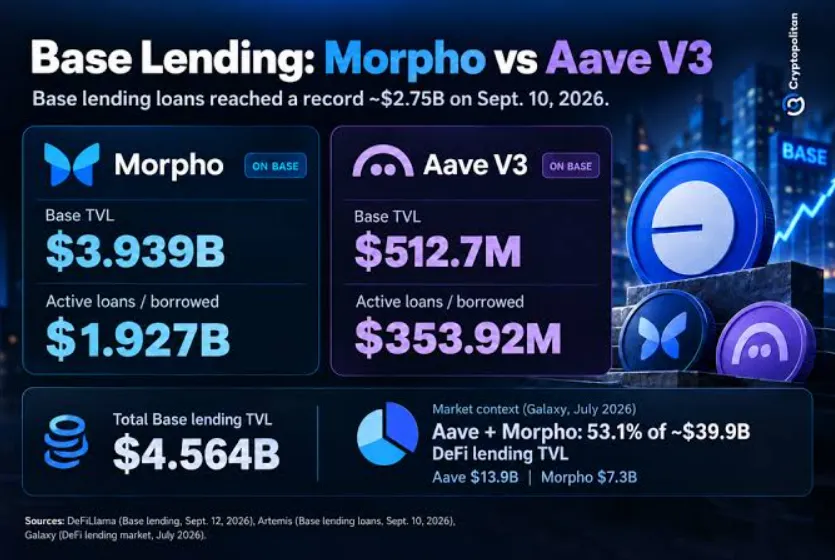
Ситуацию нельзя сводить к формуле «централизованное — плохо, децентрализованное — хорошо». Централизованные кредиторы предоставляют понятную сторону договора и клиентскую поддержку, но несут в себе риски кастодиального хранения и платежеспособности компании. В протоколах код и транзакции прозрачны, однако заемщики сталкиваются с уязвимостями смарт-контрактов, рыночными сбоями, проблемами оракулов, недостатком ликвидности и практической невозможностью правовой защиты. Разница заключается в том, кто управляет системой, а не в том, сможет ли заемщик спать спокойно.
Закон не поспевает за кнопкой
Законодательство о кредитовании формировалось поколениями на базе четких терминов: кредитор, заемщик, залог, проценты, дефолт, отчуждение имущества и банкротство. Заем под криптовалюту может одновременно включать интерфейс публичной компании, аффилированный или обернутый токен, независимый протокол, децентрализованный рынок кредиторов, автоматических ликвидаторов и активы, перемещающиеся между юрисдикциями за считанные минуты. Один экран мобильного приложения скрывает множество правовых взаимосвязей.
Это не означает правового вакуума: нормы кредитования, хранения, защиты прав потребителей, банкротства, налогообложения и договорного права применимы в зависимости от участников, региона и структуры продукта. Проблема в том, что эти законы не разрабатывались под сценарий, когда пользователь отправляет Bitcoin в смарт-контракт через брендовое приложение биржи. Отношение к цифровым активам и залоговым правам существенно различается в разных юрисдикциях. Правовой статус обернутого токена, условия соглашений платформы и права заемщика при сбое протокола определяются нюансами, которые невозможно уместить на рекламном баннере.
Судебные прецеденты, связанные с банкротствами криптоплатформ и судьбой средств клиентов, уже существуют. Они проливают свет на вопросы кастодиального статуса и претензий кредиторов, но не создают универсального прецедента для каждого нового ончейн-займа. Разбирательство вокруг рухнувшего доходного продукта принципиально отличается от займа, направленного в работающий рынок Morpho. Судам предстоит определить, кто контролировал залог, с чем именно согласился пользователь, имел ли место факт хранения или передачи активов и как автоматическая ликвидация согласуется с правовой базой. Законодательная практика формируется прямо по ходу использования продуктов.
Для заемщиков юридическая неопределенность — отнюдь не академический вопрос; от нее напрямую зависит исход критических ситуаций: сбоя приложения, взлома смарт-контракта, банкротства кастодиана или банкротства самого заемщика до ликвидации залога протоколом. Обычная ипотека следует отработанным процедурам с участием локальных специалистов и опирается на десятилетия юридической практики. В случае с криптозалогом актив переводится на кошелек и автоматически продается программным кодом еще до того, как заемщик успеет с кем-то связаться. Скорость процессов делает их привлекательными, но зачастую юридическое вмешательство становится возможным лишь тогда, когда активы уже выведены.
Условия договора — ключевой элемент продукта, а не второстепенная документация, идущая в комплекте. Заемщик должен четко понимать, кто фактически получает залог, какой именно актив фигурирует в договоре, кто уполномочен инициировать ликвидацию, как определяются цены и способна ли служба поддержки отменить транзакцию. Кроме того, важно знать, выступает ли платформа лишь интерфейсом или берет на себя функции кредитора, кастодиана либо гаранта.
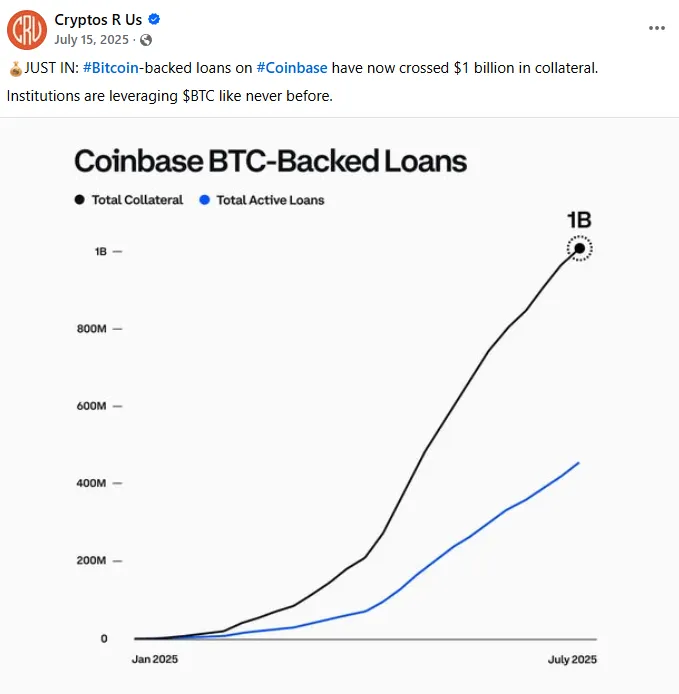
Принимая решение, Джеймс выбирала не между Bitcoin и классическим потребительским кредитом, сопоставляя цифры в таблице. Ей предстояло решить: продать часть актива, который планировалось держать долгосрочно, или заложить его на условиях, способных в конечном итоге привести к принудительной продаже. Заем избавил ее от одного сожаления — упущенной выгоды в случае роста цены, но принес другое: риск потери актива при ликвидации на падении рынка. Продукт не устраняет сожаление, он лишь позволяет клиенту выбрать, с каким из них ему легче смириться в данный момент.
Деньги без продажи, риск без передышки
Предположим, Джеймс берет заем взвешенно и настраивает уведомления выше критического уровня ликвидации, выходя за рамки категории пользователей, которые жмут кнопку и забывают о последствиях. Тем не менее цена может резко измениться ночью, а протокол сработает точно по алгоритму, даже если итоговый сценарий не был до конца понятен при подписании.
Ее логика строится на долгосрочной истории роста Bitcoin как аргументе против краткосрочной волатильности. Однако алгоритмы протокола не оперируют такими временными горизонтами: они непрерывно оценивают обеспечение и защищают тело кредита. При распродаже на рынке вера заемщика в следующий рыночный цикл бессильна перед математической формулой ликвидации. Возникает временная асимметрия: Джеймс мыслит годами, тогда как ликвидатор реагирует в пределах одного блока транзакций.
Уверенность в рынке также имеет свою цену. После внесения залога каждое предупреждение о снижении цены провоцирует панику и вынуждает принимать поспешные решения: довнести еще BTC, закрыть часть долга из других сбережений или продать полученные по займу средства для пополнения залога. В попытках справиться с неопределенностью заемщик нередко увеличивает свои риски. Изначальная цель состояла в сохранении актива, но модель поведения меняется на судорожную защиту внесенного залога во избежание его продажи.
Главный вопрос звучит не «Могу ли я занять?», а «Смогу ли я закрыть долг при резком падении стоимости залога, росте ставки или отсутствии доступа к приложению в течение суток?» Если честный ответ отрицательный, заемщик фактически ставит на благоприятное движение рынка. Этот риск можно принять осознанно, но он кардинально отличается от кредитования под залог стабильных сбережений. Стоимость залога способна меняться гораздо быстрее, чем обязательства заемщика.
Доступность финансовых инструментов не нейтральна: возможность легко взять заем может выручить в трудной ситуации, но способна и превратить спекулятивную идею в непосильный долг под влиянием эмоций. Заемщику необходимо самостоятельно взять паузу, которую устраняет удобный интерфейс, и решить, соответствует ли продукт его реальному финансовому положению.
В такой ситуации требуется трезвый финансовый расчет: какова цель займа, полная стоимость обслуживания за весь срок, объем залога под риском, насколько реальна угроза ликвидации при естественной просадке актива и из каких источников будет погашаться долг, если ожидаемый рост рынка не состоится? Вместо устаревших скриншотов или комментариев на форумах заемщику следует ориентироваться на актуальные условия продукта. Доступные рынки, поддерживаемые регионы и правила обеспечения регулярно меняются, поэтому единственный достоверный источник информации — параметры конкретного предложения в момент оформления займа.
Кредитование под залог криптовалюты продолжит развиваться: на рынке сохраняется огромный спрос на ликвидность без необходимости продажи базовых активов. Биржи располагают клиентской базой и инвестиционными портфелями, кредитные протоколы обеспечивают пулы средств, а пользователям нужно оплачивать счета, не терпящие отлагательств. Успех этого направления не доказывает его абсолютную безопасность или скрытую угрозу — он лишь подтверждает силу искушения: сохранить перспективу будущего богатства, начав тратить его стоимость уже сегодня.
Даже простой перевод полученных кредитных средств сопряжен с операционными затратами. Например, если Джеймс выводит USDT из приложения для оплаты счета в сети TRON, ей необходимо учитывать расход сетевых ресурсов, а не рассчитывать на бесплатное перемещение заемных долларов. Весь этот процесс можно масштабно автоматизировать для любого бизнеса или платежного сервиса — свяжитесь с нами по адресу [email protected] для обсуждения деталей интеграции.