القروض المدعومة بالعملات المشفرة - لماذا انخرطت Coinbase بكل ثقلها؟
تجعل قروض Coinbase المدعومة بالعملات المشفرة الاقتراض أمراً سهلاً، لكن الضمانات والتصفية وعدم اليقين القانوني تظل قائمة.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
تمتلك جيمس بعض عملات Bitcoin التي حصلت عليها منذ سنوات عديدة، ولديها مدفأة تعطلت عن العمل خلال أبرد أسابيع الشتاء. إذا باعت جزءاً من عملات Bitcoin الخاصة بها، فستُحل المشكلة الفورية، ولكنها في الوقت نفسه ستغلق مركزاً استثمارياً طالما اعتقدت لسنوات أنه قد يتحول إلى شيء أكثر أهمية. هناك خيار آخر متاح على هاتفها: يمكنها اقتراض المال بضمان Bitcoin. بهذه الطريقة يمكنها الاحتفاظ بمركزها في Bitcoin، والحصول على بعض الدولارات على الفور، وإقناع نفسها بأنها لم تقم ببيعها.
تُضفي كلمة 'اقتراض' البسيطة طابعاً مألوفاً على القرار، فالقرض يعمل كجسر بين فاتورة اليوم والدخل الذي سيأتي غداً. ومع ذلك، لا تجلس جيمس وجهاً لوجه مع موظف بنك يسألها عما إذا كان لديها عمل ثابت، أو ما إذا كانت مدفأتها بحاجة إلى إصلاح، أو ما إذا كانت قادرة على سداد دفعاتها بعد شهر سيء. مع القرض المدعوم بالعملات المشفرة، الضمان هو الذي يتحدث نيابة عنها؛ فإذا انخفضت قيمته السوقية بمقدار كافٍ، ستقوم البرمجية ببيعه قبل وصول راتبها التالي.
كانت جهات أخرى غير Coinbase تقدم هذا النوع من الإقراض لسنوات، حيث وفرت مكاتب العملات المشفرة والمقرضون والبروتوكولات اللامركزية نسخاً مختلفة منه. بدلاً من ذلك، دخلت Coinbase في رهان مختلف — فملايين المستخدمين يحتفظون بالفعل بعملات Bitcoin في تطبيقها، لذا فإن واجهة مألوفة يمكن أن تمكن شخصاً لم يبحث يوماً عن مقرض في مجال التشفير من الحصول على قرض. هذا هو أصل تبويب الاقتراض (Borrow). لم يكن في الواقع نوعاً جديداً من الديون، بل كان شكلاً تقليدياً من الديون تم وضعه بجوار الرصيد الذي يتفقده العميل كل يوم.
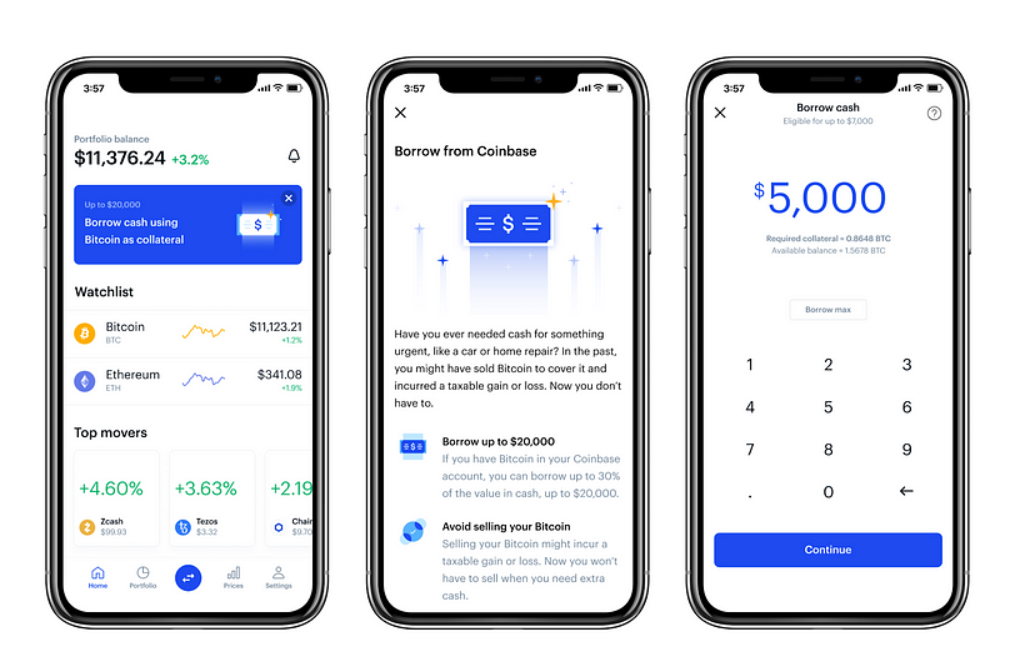
زر بجوار Bitcoin
مع الإقراض التقليدي، يستغرق الأمر وقتاً لفهم المقترض؛ حيث تساعد عوامل مثل الدخل، وتاريخ الائتمان، والاستقرار الوظيفي، والديون الأخرى، وقابلية التنفيذ القانوني، المُقرض في تقدير ما إذا كان سيتم سداد الأموال أم لا. العملية بطيئة وغير كاملة لأن حتى الأشخاص الذين يتمتعون بائتمان ممتاز قد يتخلفون عن السداد بينما يمكن لأولئك الذين ليس لديهم سجل ائتماني السداد بأمانة. ومع ذلك، فإن الأسئلة موجهة إلى الشخص الذي يدين بالمال.
عندما يتعلق الأمر بالإقراض المضمون بالعملات المشفرة، فإن السؤال الذي يُطرح هو ببساطة: ما المبلغ الذي يمكن إقراضه مقابل أصل يمكن بيعه بسرعة؟ يكون القرض عادةً مغطى بضمانات زائدة (overcollateralized)، مما يعني أن قيمة الأصول المحجوزة تتجاوز مبلغ الدولارات التي يتلقاها المقترض. وبالتالي، يمتلك المقرض أو البروتوكول هامش أمان، بينما يكون لدى المقترض عتبة تصفية. إذا انخفض سعر الضمان أو زاد حجم القرض مقارنة بالضمان، فقد يُطلب من المقترض إضافة المزيد من الضمانات أو سداد جزء من الدين. وإذا تم كسر العتبة، يمكن للمصفين الآليين بيع الضمان من أجل استعادة المركز.
يلغي هذا النموذج الكثير من التكاليف المرتبطة بالاكتتاب والتأمين الشخصي. لا يتعين عليه الحكم على ما إذا كانت جيمس جديرة بالثقة أو ما الذي يخبرنا به إصلاح مدفأتها عن شخصيتها. كل ما يحتاجه هو أسعار موثوقة، وعقد فعال، وإمكانية الوصول إلى أموال سائلة، ووسيلة لبيع الضمان. النظام لا يهتم بسبب اقتراضها، وهذا الغياب للاهتمام هو ما يجعل المنتج سريعاً وهو ما يمكن أن يجعله قاسياً أيضاً.
ربط المنتج الذي أطلقته Coinbase في عام 2025 تطبيقها الموجه للأفراد بأسواق Morpho على شبكة Base. وسمح للمستخدمين باقتراض USDC باستخدام Bitcoin المخزن لديهم في Coinbase. وضعت Coinbase وMorpho مخططاً لعملية يتولى فيها التطبيق تجربة المستخدم بينما يعتمد القرض نفسه على بروتوكول إقراض على السلسلة (on-chain). ويلعب رمز Bitcoin المغلف الخاص بـ Coinbase، والمعروف باسم cbBTC، دوراً في كيفية تمثيل Bitcoin واستخدامه في تلك البيئة على السلسلة. هذه النقطة ليست مجرد تفصيل عابر. قد يقول العميل "لقد اقترضت بضمان Bitcoin الخاص بي" بينما يتفاعل العقد في الواقع مع تمثيل رمزي يخضع لمجموعة مختلفة من القواعد التقنية والتعاقدية.
في وقت سابق، كانت Coinbase قد وفرت منتج اقتراض للأفراد مرتبطاً بعملات Bitcoin التي يحتفظ بها العملاء، قبل التوقف التدريجي عن هذا البرنامج في عام 2023. وجاءت النسخة الجديدة بنهج معماري مختلف. بدلاً من إنشاء خدمة إقراض تقليدية تعتمد على كل مقترض على حدة، تقدم Coinbase الآن واجهة الواجهة الأمامية وتترك مجمعات Morpho تتولى وظائف الإقراض على السلسلة. لا تزال الواجهة تبدو مألوفة؛ لكن المعاملة الفعلية تتم الآن ضمن بروتوكول لم يسبق لمعظم مستخدمي التطبيق أن احتاجوا إلى فهمه.
تستفيد Coinbase من قوة ذلك التوزيع. فبفضل ذلك، لا يحتاج المستخدم إلى العثور على بروتوكول DeFi، أو نقل أصوله بين الشبكات، أو مقارنة المجمعات المختلفة، أو فهم ما هو عامل الضمان قبل أن يصادف العرض. يمكن للتطبيق عرض القرض إلى جانب رصيد محفظة المستخدم. وتؤدي هذه الألفة الأكبر إلى تقليل الصعوبة في استخدام الخدمة، كما أنها تنقل جزءاً من الثقة التي يضعها المستخدم في علامة Coinbase التجارية إلى منتج قد يتم تطبيق أهم قواعده في مكان آخر.
تلاحظ جيمس التكلفة الشهرية، والمبلغ الذي يمكنها اقتراضه، وتقدير مقدار ما يمكن أن ينخفض به الضمان قبل التصفية، وهو ما يقلقها. على الرغم من أن هذه الأرقام مفيدة، إلا أن الزر لا يزال يدمج عدداً من القرارات في إجراء واحد: هل سعر الفائدة هذا مقبول؟ هل يمكنها تحمل تكلفة سداده؟ هل تعرف أي جهة تسيطر على كل مرحلة؟ ماذا لو انخفضت قيمة Bitcoin أثناء نومها؟ يجعل المنتج علاقة مالية معقدة تبدو وكأنها مجرد تغيير طفيف في محفظتها. هذا تصميم جيد للواجهة ولكنه يمثل أيضاً اختصاراً عاطفياً قد يكون خطيراً.
لماذا تحل النسبة محل المقابلة الشخصية
من السهل فهم الجاذبية بالنسبة للمُقرض. ففحص الأفراد وتدقيقهم أمر مكلف. وفي حين يسهل حساب نسبة الضمان، يمكن للمقترض الذي لديه ضمان كافٍ الحصول على استجابة سريعة دون الحاجة إلى تقديم نفس التفاصيل الشخصية التي قد يطلبها البنك. يمكن للمنصة التي تحتفظ بالأصول المشفرة أو تديرها أن تقدم قرضاً لعميل يبحث عنه بالفعل. تقلل كل خطوة من هذه الخطوات من الاحتكاك وتزيد من احتمالية قيام الشخص بالنقر قبل الحصول على المشورة من شخص آخر.
لا يقدم الناس دائماً على أخذ هذه القروض بدافع الجشع؛ بل يفعلون ذلك لأنهم لا يرغبون في البيع في سوق ضعيفة، أو لأنهم يتوقعون ارتفاع قيمة الأصل، أو لأن وضعهم المالي يتطلب الحصول على السيولة في وقت غير مناسب. وفي بعض الحالات، يؤجلون عملية بيع خاضعة للضريبة؛ وبما أن التبعات الضريبية تعتمد على مكان إقامتهم وكيفية استخدامهم للأموال التي حصلوا عليها، فإن هذه الميزة ليست متاحة في جميع الحالات. وبالنسبة لآخرين، تكون الحاجة إلى المال لتغطية نفقات عمل، أو دفع الرسوم الدراسية، أو إجراء إصلاحات في منازلهم. إن عبارة "الاحتفاظ بفرصة الصعود" هي طريقة بسيطة للتعبير، ولكنها في الواقع تغطي مجموعة أكثر تعقيداً من الأسباب: إنهم يرغبون في التعامل مع مشكلة حالية دون الحاجة إلى التخلي عن مستقبل لا يزالون يؤمنون به.
حتى لو استخدم المقترض عملات USDC لشراء أصل ما، فإن الدين سيظل قائماً في حال انخفض سعر Bitcoin. وفي حال بيع الضمان تلقائياً، قد ينتهي الأمر بالمقترض إلى فقدان الانكشاف على السوق في أسوأ لحظة ممكنة مع بقاء التزام السداد عليه، وذلك حسب العقد والعائدات المحصلة. ستختلف الآليات المحددة وفقاً للمنتج، وتعد مستندات القرض أكثر أهمية من نظام الألوان المريح للأعصاب في التطبيق.
في أسواق DeFi، يمكن أن تتغير أسعار الفائدة استجابةً للعرض والطلب. على الرغم من أن الشاشة قد تعرض معدلاً مغرياً، إلا أن هذا الرقم قد يتغير. وتختلف الشروط أيضاً وفقاً للسوق، ونوع الضمان، والسيولة المتاحة، ونسبة القرض إلى القيمة. يجب على المقترضين معرفة ما إذا كان المعدل ثابتاً أم متغيراً، وكيف تؤثر الفائدة المتراكمة على مركزهم، ومن يقدم العملة المستقرة المقترضة، وكيف تعمل آلية التصفية. لا يمكن لشريط التمرير أن يحل محل هذه الإجابات.
إن حقيقة فشل الصناعة في السابق تجعل من المهم للغاية رسم الخط الفاصل بين الحفظ الأمين والإقراض. على الرغم من أن العميل قد يعتبر الأصول الموجودة في منصة التداول ملكاً 'له' بالطريقة المعتادة، إلا أن وضع السيطرة الفعلي يتحدد بموجب اتفاقية الحساب وترتيبات الحفظ. عندما يتم نقل الضمان إلى بروتوكول ما، يتغير الوضع التشغيلي مرة أخرى. قد يُطلب من المستخدم بعد ذلك الموافقة على تحويل أو إجراء تغليف أو تفاعل مع عقد ذكي. وفي حين لا يعني أي من هذه الإجراءات أن المقترض قد فقد جميع حقوقه القانونية، فإن كل إجراء يضع الأصل تحت ضوابط تقنية مختلفة عن تلك الخاصة بالرصيد المعتاد في منصة التداول.
أبواب أخرى في نفس الردهة
قبل ظهور Coinbase على الساحة، كان السوق يضم بالفعل كلاً من المقرضين المركزيين والبروتوكولات على السلسلة. وعلى الرغم من أن عروضهم مترابطة، إلا أنها ليست متطابقة. يشرح عدد من النماذج الشائعة سبب كون مصطلح 'قرض مشفر' عاماً جداً بحيث لا يصف ملف مخاطر واحد.
1. مع Binance Loans، يمكنك الاقتراض مقابل ضمانات معتمدة من خلال منصة التداول؛ وتعتمد الأصول المتاحة وأسعار الفائدة والشروط على المنتج والمنطقة. يظل العميل داخل منصة التداول، بحيث يمكن إجراء الاقتراض والتداول بالقرب من بعضهما البعض.
2. توفر Nexo خطوط ائتمان مدعومة بالعملات المشفرة، وتعتمد شروطها على الضمان ونسبة القرض إلى القيمة وشروط البرنامج. ورغم قدرة المقترضين على الوصول إلى أموالهم بسرعة، إلا أنهم لا يزالون بحاجة إلى فهم كيفية عمل أسعار الفائدة وعتبات الضمان.
3. بدلاً من إنشاء مجمع إقراض عام على السلسلة، ركزت Ledn على القروض المدعومة بعملة Bitcoin من خلال علاقة مع مقرض؛ ورغم أن كلاً من Ledn وسوق Morpho يسمحان للمقترض بالحصول على سيولة نقدية دون الحاجة إلى بيع BTC الخاصة به، فإن شروط عقود Ledn وترتيبات الحفظ لديها وقواعد السداد تختلف عن تلك الخاصة بسوق Morpho.
4. تعد Aave وMorpho منصات إقراض على السلسلة. عندما يشارك المقترضون في الأسواق ويتفاعلون مع العقود الذكية، يمكن للأنظمة الآلية تصفية الضمانات إذا تم تجاوز حدود المخاطر المحددة مسبقاً. ورغم أن التطبيق المعروف يمكن أن يسهل الوصول إلى الخدمات، إلا أن هذا لا يغير الأفراد أو الكيانات التي تطبق تلك الحدود.
لا تقوم Coinbase بمجرد نسخ تلك الخدمات وليست أول مؤسسة تضع العملات المشفرة كضمان لقرض؛ بل إن خطوتها المهمة تكمن في تقديم الاقتراض القائم على البروتوكولات للأشخاص الذين لم يكونوا ليختاروا واجهة DeFi بأنفسهم على الإطلاق. ومن خلال القيام بذلك، يمكن للشركة تقليل خوف الناس من المجهول مع جعل حالة عدم اليقين الأساسية أقل وضوحاً. هذا ما تعنيه قوة التوزيع: يمكن لصفحة المساعدة والتطبيق الخاصين بشركة واحدة أن يجعلا قرض السوق المفتوحة يبدو عادياً مثل التحقق من حساب وساطة.
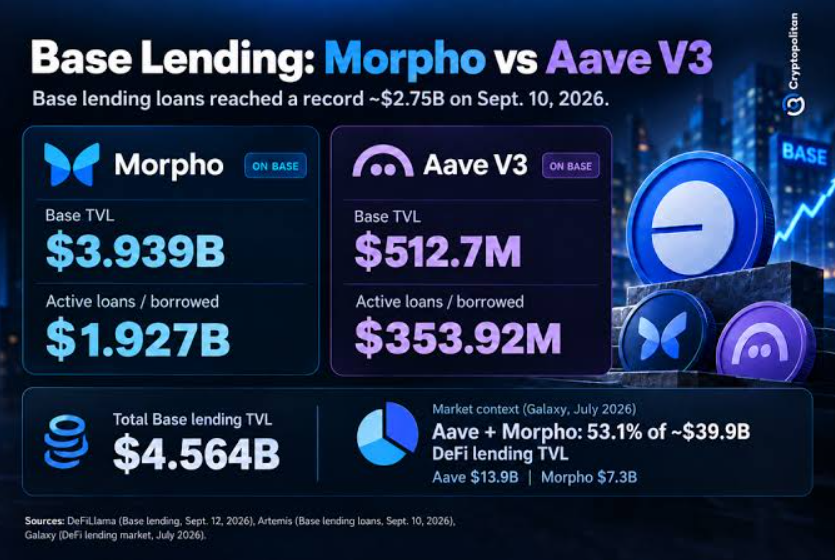
لا ينبغي تلخيص الفكرة في أن 'المركزي سيئ واللامركزي جيد'. ففي حين قد يوفر المقرضون المركزيون طرفاً مقابلاً واضحاً ومستوى معيناً من الدعم، فإنهم ينطوون أيضاً على مخاطر تتعلق بالحفظ الأمين والملاءة المالية. أما في حالة البروتوكولات، فالكود والمعاملات تكون مفتوحة للعيان، ومع ذلك لا يزال يتعين على المقترضين مواجهة الثغرات في العقود، واضطرابات السوق، ومشاكل أوراكل (oracle)، وضعف السيولة، وصعوبة الحصول على تعويض. يشير المصطلح المعني إلى من يقوم بتشغيل النظام، وليس ما إذا كان المقترض يستطيع النوم بهدوء.
القانون لا يزال يلاحق الزر
تطورت قوانين الإقراض عبر أجيال عديدة بناءً على فئات واضحة مثل المقرض، والمقترض، والضمان، والفائدة، والتعثر، واسترداد الحيازة، والإفلاس. يمكن أن يشمل القرض المدعوم بالعملات المشفرة واجهة شركة عامة، ورمزاً تابعاً أو مغلفاً، وبروتوكولاً مختلفاً، وسوقاً من المقرضين على السلسلة، ومصفين آليين، وأصولاً تنتقل عبر ولايات قضائية في دقائق معدودة فقط. يمكن لشاشة واحدة أن تخفي وراءها عدداً مدهشاً من العلاقات القانونية.
لا يعني هذا عدم وجود قوانين سارية؛ فالقواعد المتعلقة بالإقراض، والحفظ الأمين، وحماية المستهلك، والإفلاس، والضرائب، والعقود يمكن أن تكون قابلة للتطبيق جميعاً، اعتماداً على الأطراف المعنية، والموقع، وهيكل المنتج. المشكلة هي أن القواعد لم تُوضع دائماً خصيصاً لعميل قام بإيداع Bitcoin في عقد ذكي عبر تطبيق يحمل علامة تجارية لشركة ما. قد تتعامل مختلف الولايات القضائية مع الأصول الرقمية والضمانات بطرق متباينة. كما أن الطريقة التي يُعامل بها الرمز المغلف قانونياً، وتأثير شروط المنصة، وحقوق المقترض في حالة فشل البروتوكول، يمكن أن تعتمد جميعها على تفاصيل لا يمكن لصفحة تسويقية تغطيتها.
هناك أيضاً سوابق تتعلق بمنصات العملات المشفرة وحالات الإفلاس وأموال العملاء. تقدم هذه القضايا رؤى حول مسائل الحفظ ومطالبات الدائنين، لكنها لا تشكل تلقائياً سابقة قانونية لكل قرض جديد على السلسلة. فالنزاع حول منتج عوائد فاشل ليس مثل قرض تم إرساله إلى سوق Morpho نشط. سيتعين على المحاكم أن تقرر من كان يملك السيطرة على الضمان، وما الذي وافق عليه المستخدم، وما إذا كان الأصل محتجزاً في الحفظ الأمين أم تم تحويله، وكيف تتوافق التصفية التلقائية مع الإطار القانوني المعمول به. فالإطار القانوني يتطور في الوقت الذي تكون فيه المنتجات قيد الاستخدام بالفعل.
بالنسبة للمقترضين، فإن عدم اليقين القانوني ليس مسألة نظرية أو أكاديمية بحتة؛ بل له تأثير مباشر على ما يحدث في مواقف مختلفة مثل فشل التطبيق، أو استغلال ثغرة في عقد ذكي، أو فشل جهة الحفظ، أو إفلاس المقترض قبل أن يبيع البروتوكول الضمان. يتبع الرهن العقاري التقليدي للمنازل إجراءات معروفة جيداً، ويضم متخصصين محليين، ومدعوم بعقود طويلة من الممارسات الراسخة. أما مع ضمانات العملات المشفرة، فيمكن نقل الأصل إلى محفظة وبيعه تلقائياً بواسطة الكود حتى قبل أن يتحدث المقترض إلى أي شخص. وسرعة العملية هي ما يجعلها جذابة، ولكنها تعني أيضاً أن الوقت الذي تشتد فيه الحاجة إلى التدخل القانوني قد يأتي بعد أن يكون الأصل قد نُقل بالفعل.
تعتبر الشروط جزءاً أساسياً من المنتج وليست مجرد وثائق إضافية يتم تقديمها بعد منح المنتج. يجب أن يعرف المقترض من يتلقى الضمان فعلياً، وما هو الأصل المقصود في العقد، ومن لديه سلطة تصفيته، وكيف سيتم تحديد الأسعار، وما إذا كان فريق الدعم البشري قادراً على إيقاف أي إجراء. علاوة على ذلك، يجب على المقترض أن يفهم ما إذا كانت المنصة مجرد واجهة أو أنها تعمل هي نفسها كمقرض أو أمين حفظ أو ضامن.
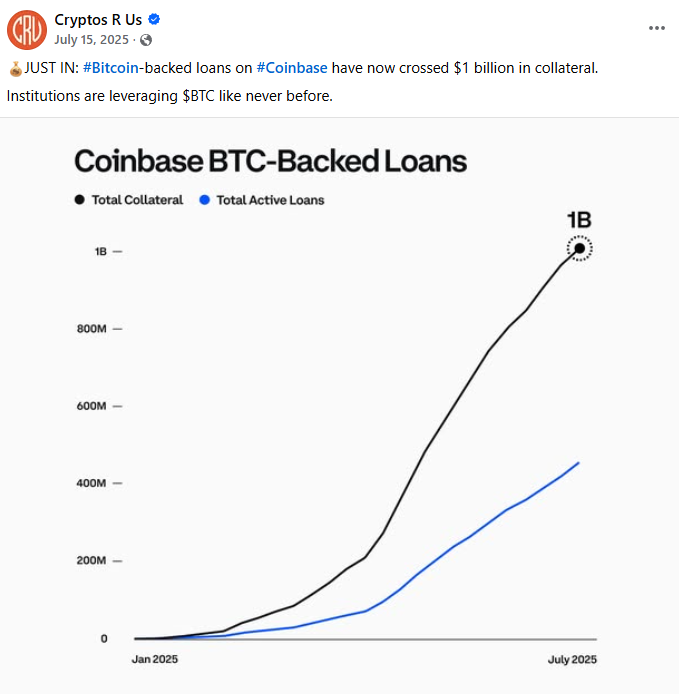
في الوقت الذي اتخذت فيه جيمس قرارها، لم تكن تختار بين Bitcoin وقرض شخصي تقليدي كما هو معروض في جدول بيانات متوازن. بل كان عليها أن تقرر ما إذا كانت ستبيع جزءاً من أصل تخطط للاحتفاظ به أو تقترض بضمانه بموجب شروط قد تؤدي في النهاية إلى الاضطرار لبيع الأصل. قضى القرض على نوع واحد من الندم — وهو الندم على البيع قبل ارتفاع السعر — لكنه أدخل نوعاً آخر: الندم الناجم عن التصفية عند انخفاض السعر. المنتج لا يلغي الندم؛ وبدلاً من ذلك، فإنه يمكن العميل من تحديد نوع الندم الذي يبدو أكثر احتمالاً في هذه اللحظة.
سيولة بلا بيع، ومخاطرة بلا توقف
لنفترض أن جيمس اقترضت بحكمة وأعدت تنبيهات تحت مستوى التصفية؛ في هذه الحالة، تتجاوز نوع المستخدم الذي ينقر ثم ينسى. ومع ذلك، لا يزال بإمكان السعر أن يرتفع أو ينخفض أثناء نومها، وقد يعمل البروتوكول كما هو مقصود حتى لو لم تكن النتيجة شيئاً فهمته وقت التوقيع.
الدافع وراء اتخاذ هذا الإجراء هو رغبتها في الاعتماد على التاريخ طويل الأجل لـ Bitcoin كوسيلة للتعامل مع التقلبات قصيرة الأجل. ومع ذلك، فإن تصميم البروتوكول لا يشاركها ذلك المنظور الزمني؛ فهو يراقب الضمان دائماً ويحمي القرض باستمرار. وإذا تعرضت السوق لموجة بيع، فلن تتمكن ثقة المقترض في الدورة القادمة من تجاوز العتبة الرياضية. هناك عدم تماثل فيما يتعلق بالوقت: جيمس تنظر إلى الأمور على أساس سنوي بينما يتصرف المصفي على أساس كل كتلة (block) على حدة.
هناك أيضاً تكلفة مرتبطة بالثقة. بمجرد أن يرهن المقترض الضمان، فإن كل تحذير يدفعه بعد ذلك إلى حالة من الذعر، مما يضطره إلى اتخاذ قرار متسرع — إما بإيداع المزيد من BTC، أو سداد القرض بأموال كانت مدخرة لغرض آخر، أو بيع عائدات القرض للحصول على ضمانات إضافية. قد يندفع الشخص في الواقع إلى تحمل المزيد من المخاطر مع تزايد عدم اليقين. في البداية كان الهدف هو الاحتفاظ بالأصل؛ لكن نمط السلوك الجديد يتحول بدلاً من ذلك إلى الدفاع عن الضمان المرهون لتجنب بيعه.
السؤال الصحيح ليس 'هل يمكنني الاقتراض؟' بل بالأحرى 'هل سأكون قادراً على السداد إذا حدث انخفاض مفاجئ في قيمة الضمان، أو إذا تغير سعر الفائدة، أو إذا لم أتمكن من الوصول إلى التطبيق ليوم كامل؟' هنا، إذا كانت الإجابة الصادقة هي لا، فإن القرض يعتمد على حركة السوق لصالح المقترض. قد تكون هذه مخاطرة مستعداً لتحملها، لكنها لا تزال تختلف عن الاقتراض بضمان مدخرات مستقرة. فقيمة الضمان يمكن أن تتغير بشكل أسرع من التزامات المقترض.
إن سهولة الوصول ليست أمراً محايداً، فمن الممكن العثور على القرض بسهولة أكبر وبالتالي السماح لشخص ما بتلبية حاجة حقيقية، مع تحويل فكرة مضاربة إلى دين في الوقت نفسه إذا كان هناك ضغط للتصرف. يجب على المقترض أن يصنع لحظة التوقف والتأني التي تحذفها الواجهة، وعليه أن يقرر بنفسه ما إذا كان المنتج يناسب أسلوب حياته.
يتطلب الموقف إجراء عملية حسابية بسيطة لمعرفة الغرض من القرض، والتكلفة الإجمالية خلال الفترة المعنية، ومقدار الضمان المعرض للخطر، ومدى قرب التصفية إذا انخفضت القيمة بشكل واقعي، وما هو مصدر النقد الذي سيُستخدم لسداد الدين إذا لم يحدث الارتفاع المتوقع في الأسعار؟ بدلاً من الاعتماد على لقطة شاشة قديمة أو منشور في منتدى، يجب على المقترض مراجعة أحدث شروط للمنتج. فالأسواق المتاحة، والمناطق المؤهلة، وقواعد الضمان يمكن أن تتغير، لذا فإن الإجابة المفيدة الوحيدة هي تلك المرفقة بالعرض في وقت الاقتراض.
من المؤكد أن الائتمان المدعوم بالعملات المشفرة سيستمر في الانتشار نظراً لوجود عدد هائل من الأشخاص الذين يريدون السيولة دون الحاجة إلى بيع أصولهم. تمتلك منصات التداول عملاء ومحافظ استثمارية خاصة بها، وتمتلك بروتوكولات الإقراض مجمعات من المقرضين، ولدى المستخدمين فواتير لا تسمح لهم بتأخير الدفع. حقيقة نجاح هذا المنتج لا تثبت أنه آمن أو استغلالي؛ بل تثبت فقط أن الإغراء حقيقي، والمتمثل في الرغبة في الاحتفاظ بأمل الثروة المستقبلية مع إنفاق جزء من قيمتها الحالية في الوقت نفسه.
حتى عملية التحويل البسيطة التي تتم بعد الحصول على القرض تنطوي على نفقات تشغيلية معينة. على سبيل المثال، إذا قامت جيمس بتحويل USDT من التطبيق لدفع فاتورة على TRON، فلا يزال يتعين عليها أن تأخذ في الاعتبار استخدام موارد الشبكة بدلاً من مجرد افتراض أن الدولارات المقترضة تنتقل دون تكلفة. يمكن أتمتة هذه العملية بالكامل على نطاق واسع لأي شركة أو خدمة دفع - تواصل معنا عبر [email protected] لمناقشة التكامل.