Vay thế chấp bằng Crypto - Tại sao ngay cả Coinbase cũng dấn thân toàn diện?
Các khoản vay thế chấp bằng tiền mã hóa của Coinbase giúp việc vay vốn trở nên dễ dàng, nhưng rủi ro về tài sản thế chấp, thanh lý và tính không chắc chắn về mặt pháp lý vẫn tồn tại.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
James sở hữu một số Bitcoin mà cô đã mua từ nhiều năm trước và chiếc lò sưởi của cô lại hỏng đúng vào tuần lạnh nhất của mùa đông. Nếu bán bớt một phần Bitcoin, vấn đề trước mắt sẽ được giải quyết, nhưng đồng thời cô cũng phải đóng lại một vị thế mà suốt nhiều năm qua cô luôn tin rằng có thể phát triển thành một tài sản lớn hơn nhiều. Có một lựa chọn khác ngay trên điện thoại: cô có thể vay tiền bằng cách thế chấp số Bitcoin đó. Bằng cách này, cô vừa giữ được vị thế Bitcoin của mình, vừa có ngay một khoản USD và tự thuyết phục bản thân rằng mình chưa hề bán đi một đồng nào.
Từ "vay" đơn giản khiến quyết định này có vẻ rất đỗi quen thuộc, bởi vì một khoản vay đóng vai trò như chiếc cầu nối giữa hóa đơn phải trả hôm nay và khoản thu nhập sẽ nhận được vào ngày mai. Tuy nhiên, James không ngồi đối diện với một chuyên viên ngân hàng đang hỏi xem cô có công việc ổn định không, lò sưởi có cần sửa gấp không, hay liệu cô có thể thanh toán các đợt trả góp sau một tháng làm ăn khó khăn hay không. Với một khoản vay thế chấp bằng crypto, tài sản thế chấp mới là thứ nói lên tất cả; nếu giá trị thị trường của nó giảm đến một mức nhất định, thuật toán sẽ tự động bán nó trước cả khi kỳ lương tiếp theo của cô đến hạn.
Nhiều tổ chức khác ngoài Coinbase đã cung cấp loại hình cho vay này trong nhiều năm, từ các quầy giao dịch crypto, các bên cho vay cho đến những giao thức phi tập trung đều có sản phẩm tương tự. Thay vào đó, Coinbase đã đặt một cửa cược khác — hàng triệu người dùng đã giữ sẵn Bitcoin trong ứng dụng của họ, vì vậy một giao diện quen thuộc có thể giúp bất kỳ ai, ngay cả những người chưa từng tìm kiếm một nền tảng cho vay crypto, cũng có thể tiếp cận một khoản vay. Đó chính là nguồn gốc của tab Vay (Borrow). Nó không hẳn là một loại nợ mới, mà đúng hơn là một hình thức nợ truyền thống được đặt ngay cạnh số dư tài khoản mà khách hàng vẫn kiểm tra hàng ngày.
Nút bấm bên cạnh số dư Bitcoin
Với hình thức cho vay truyền thống, người ta cần thời gian để tìm hiểu về người đi vay; các yếu tố như thu nhập, lịch sử tín dụng, sự ổn định trong công việc, các khoản nợ khác và khả năng thực thi pháp lý đều giúp bên cho vay ước tính xem liệu khoản tiền có được hoàn trả hay không. Quy trình này chậm chạp và không hoàn hảo, bởi ngay cả những người có điểm tín dụng xuất sắc vẫn có thể vỡ nợ, trong khi những người không có hồ sơ tín dụng lại có thể trả nợ rất sòng phẳng. Dẫu vậy, các câu hỏi luôn nhắm trực tiếp vào chính con người đang nợ tiền.
Khi nói đến hoạt động cho vay thế chấp bằng crypto, câu hỏi đặt ra chỉ đơn giản là: có thể cho vay bao nhiêu dựa trên một tài sản có thể thanh lý nhanh chóng? Khoản vay thường được thế chấp vượt mức (overcollateralized), nghĩa là giá trị tài sản bị khóa lại sẽ lớn hơn số USD mà người vay nhận được. Nhờ đó, bên cho vay hoặc giao thức có một biên độ an toàn, trong khi người đi vay có một ngưỡng thanh lý. Nếu giá tài sản thế chấp giảm hoặc quy mô khoản vay tăng lên so với tài sản thế chấp, người vay có thể phải bổ sung thêm tài sản thế chấp hoặc trả bớt một phần nợ. Nếu ngưỡng này bị phá vỡ, các hệ thống thanh lý tự động có thể bán tài sản thế chấp để tái cân bằng vị thế.
Mô hình này loại bỏ phần lớn các chi phí liên quan đến việc thẩm định cá nhân. Nó không cần phán đoán xem James có đáng tin cậy hay không, hay việc sửa lò sưởi nói lên điều gì về nhân cách của cô. Tất cả những gì hệ thống cần là nguồn cấp giá đáng tin cậy, một hợp đồng hoạt động bình thường, quyền truy cập vào thanh khoản và phương thức bán tài sản thế chấp. Hệ thống không quan tâm đến lý do cô vay tiền, và chính sự vô cảm này giúp sản phẩm vận hành cực kỳ nhanh chóng nhưng cũng có thể trở nên vô cùng khắc nghiệt.
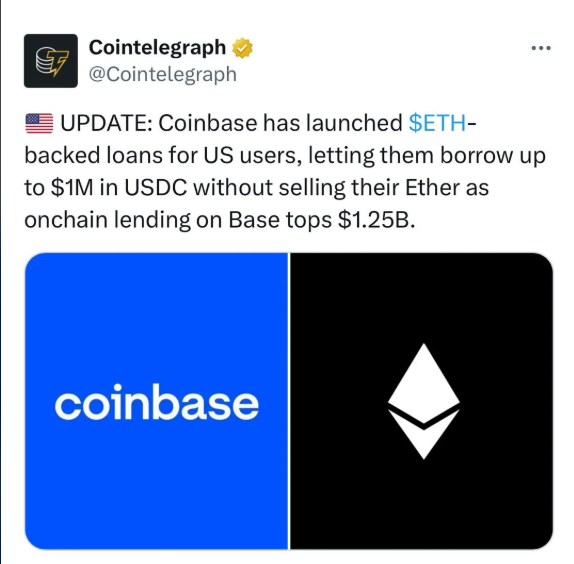
Sản phẩm do Coinbase ra mắt vào năm 2025 đã kết nối ứng dụng bán lẻ của mình với các thị trường Morpho trên mạng Base. Nó cho phép người dùng vay USDC bằng chính số Bitcoin họ đang lưu ký tại Coinbase. Coinbase và Morpho đã vạch ra một quy trình trong đó ứng dụng đảm nhận trải nghiệm của khách hàng, trong khi bản thân khoản vay được thực hiện dựa trên giao thức cho vay on-chain. Token Bitcoin bọc của Coinbase, cbBTC, đóng vai trò trong việc biểu thị và sử dụng Bitcoin trong môi trường on-chain đó. Điểm này không hề ngẫu nhiên. Một khách hàng có thể nói "Tôi đã vay dựa trên Bitcoin của mình", trong khi thực tế hợp đồng đang tương tác với một đại diện token hóa chịu sự chi phối của một bộ quy tắc kỹ thuật và hợp đồng hoàn toàn khác.
Trước đó, Coinbase từng cung cấp sản phẩm Vay bán lẻ liên kết trực tiếp với số Bitcoin mà khách hàng nắm giữ, trước khi loại bỏ chương trình đó vào năm 2023. Phiên bản mới này mang đến một cách tiếp cận kiến trúc khác. Thay vì thiết lập một dịch vụ cho vay truyền thống dựa trên từng người vay cá nhân, Coinbase giờ đây chỉ cung cấp giao diện người dùng và để các pool của Morpho xử lý toàn bộ chức năng cho vay on-chain. Giao diện vẫn mang lại cảm giác quen thuộc; nhưng giao dịch thực tế hiện diễn ra trong một giao thức mà hầu hết người dùng ứng dụng chưa từng cần phải tìm hiểu.
Coinbase sở hữu lợi thế lớn về mạng lưới phân phối. Nhờ đó, người dùng không cần phải tự tìm kiếm một giao thức DeFi, chuyển tài sản qua lại giữa các mạng lưới, so sánh các pool khác nhau hay phải hiểu hệ số thế chấp là gì trước khi tiếp cận gói vay. Ứng dụng có thể hiển thị khoản vay ngay bên cạnh số dư danh mục đầu tư của người dùng. Sự quen thuộc cao hơn giúp giảm bớt rào cản khi sử dụng dịch vụ, đồng thời cũng chuyển một phần niềm tin của người dùng vào thương hiệu Coinbase sang một sản phẩm mà các quy tắc quan trọng nhất của nó lại có thể được thực thi ở một nơi khác.
James chú ý đến chi phí hàng tháng, số tiền cô có thể vay và ước tính mức độ sụt giảm của tài sản thế chấp trước khi bị thanh lý — điều khiến cô băn khoăn. Mặc dù những con số này rất hữu ích, nhưng nút bấm đó vẫn gộp nhiều quyết định phức tạp vào một thao tác duy nhất: Mức lãi suất này có chấp nhận được không? Cô có đủ khả năng chi trả không? Cô có biết thực thể nào đang nắm quyền kiểm soát ở từng giai đoạn không? Điều gì sẽ xảy ra nếu giá trị của Bitcoin lao dốc trong lúc cô đang ngủ? Sản phẩm này khiến một mối quan hệ tài chính phức tạp trông như thể chỉ là một sự thay đổi nhỏ trong danh mục đầu tư của cô. Đây là một thiết kế giao diện xuất sắc, nhưng cũng đại diện cho một lối tắt tâm lý tiềm ẩn nhiều rủi ro.
Tại sao tỷ lệ thế chấp lại thay thế cuộc phỏng vấn
Sức hút đối với bên cho vay là điều rất dễ hiểu. Việc điều tra lý lịch con người vô cùng tốn kém. Trong khi đó, tỷ lệ thế chấp lại rất dễ tính toán; một người đi vay có đủ tài sản thế chấp có thể nhận được phản hồi nhanh chóng mà không cần phải nộp các thông tin cá nhân như ngân hàng yêu cầu. Một nền tảng nắm giữ hoặc điều phối tài sản crypto có thể cung cấp ngay một khoản vay cho khách hàng đang có nhu cầu. Mỗi bước này đều giảm bớt rào cản và khiến người dùng dễ bấm nút hơn trước khi kịp tham khảo lời khuyên từ người khác.
Không phải lúc nào người ta vay mượn cũng vì lòng tham; đúng hơn, họ làm vậy vì không muốn bán tài sản trong một thị trường suy yếu, vì kỳ vọng giá trị tài sản sẽ tăng lên, hoặc vì hoàn cảnh tài chính buộc họ phải có tiền mặt vào một thời điểm không thuận lợi. Trong một số trường hợp, họ đang trì hoãn một đợt bán chịu thuế; do các tác động về thuế phụ thuộc vào nơi họ sinh sống và cách sử dụng số tiền nhận được, nên lợi thế này không phải lúc nào cũng áp dụng được trong mọi tình huống. Đối với những người khác, nhu cầu tiền mặt là để trang trải chi phí kinh doanh, đóng học phí hoặc sửa chữa nhà cửa. "Giữ lấy tiềm năng tăng giá" là một cách diễn đạt đơn giản, nhưng thực tế nó bao hàm một tập hợp các lý do phức tạp hơn: họ muốn giải quyết một vấn đề trước mắt mà không phải từ bỏ tương lai mà họ vẫn đặt niềm tin.
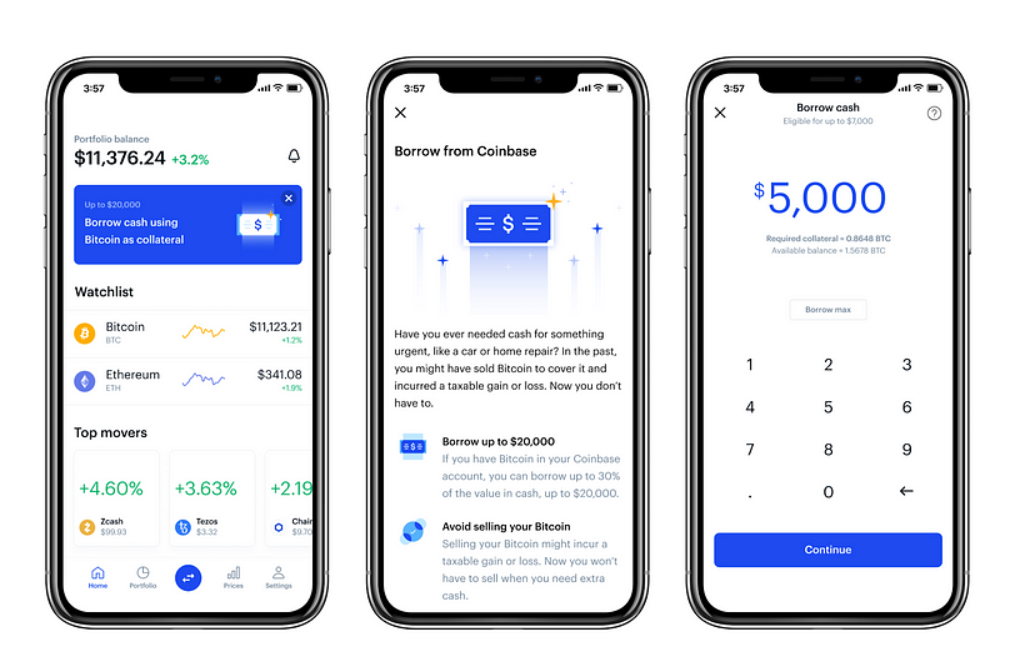
Ngay cả khi người vay dùng số USDC đó để mua một tài sản khác, khoản nợ vẫn sẽ còn nguyên đó nếu giá Bitcoin sụt giảm. Trong trường hợp tài sản thế chấp bị bán tự động, người vay có thể đánh mất vị thế đúng vào thời điểm thị trường tồi tệ nhất mà vẫn phải gánh nghĩa vụ trả nợ, tùy thuộc vào hợp đồng và số tiền thu được sau thanh lý. Cơ chế cụ thể sẽ khác nhau tùy theo từng sản phẩm, và các điều khoản trên văn bản vay vốn luôn quan trọng hơn giao diện màu sắc bắt mắt, tạo cảm giác an tâm trên ứng dụng.
Trong các thị trường DeFi, lãi suất có thể thay đổi linh hoạt theo cung và cầu. Dù màn hình có thể hiển thị một mức lãi suất hấp dẫn, con số đó vẫn hoàn toàn có thể biến động. Các điều khoản cũng sẽ thay đổi tùy thuộc vào thị trường, loại tài sản thế chấp, thanh khoản khả dụng và tỷ lệ giá trị khoản vay trên giá trị thế chấp (LTV). Người đi vay cần biết lãi suất là cố định hay thả nổi, lãi cộng dồn ảnh hưởng thế nào đến vị thế của họ, ai là bên cung cấp stablecoin được vay và quy trình thanh lý hoạt động ra sao. Không một thanh trượt giao diện nào có thể thay thế được những câu trả lời đó.
Thực tế về những thất bại trước đây của ngành công nghiệp này khiến việc phân định ranh giới giữa lưu ký (custody) và cho vay (lending) trở nên đặc biệt quan trọng. Mặc dù khách hàng có thể coi tài sản trên sàn giao dịch là "của mình" theo lẽ thông thường, tình trạng kiểm soát thực tế lại được quyết định bởi thỏa thuận tài khoản và cơ chế lưu ký. Khi tài sản thế chấp được chuyển vào một giao thức, bối cảnh vận hành lại thay đổi một lần nữa. Người dùng khi đó có thể được yêu cầu phê duyệt một giao dịch chuyển tiền, một quy trình bọc token (wrapping) hoặc một tương tác với hợp đồng thông minh. Mặc dù không hành động nào trong số này đồng nghĩa với việc người vay mất toàn bộ quyền hợp pháp, nhưng mỗi hành động đều đặt tài sản dưới các cơ chế kiểm soát kỹ thuật khác biệt so với số dư thông thường trên sàn giao dịch.
Những cánh cửa khác trong cùng một hành lang
Trước khi Coinbase tham gia vào phân khúc này, thị trường đã có sự hiện diện của cả các bên cho vay tập trung lẫn các giao thức on-chain. Dù sản phẩm của họ có liên quan đến nhau nhưng chúng không hề giống nhau. Một số mô hình phổ biến dưới đây sẽ giải thích tại sao thuật ngữ 'khoản vay crypto' là quá chung chung để có thể mô tả một hồ sơ rủi ro duy nhất.
1. Với Binance Loans, bạn có thể vay dựa trên tài sản thế chấp được phê duyệt thông qua sàn giao dịch; các tài sản khả dụng, lãi suất và điều khoản phụ thuộc vào từng sản phẩm và khu vực. Khách hàng vẫn ở lại trong nền tảng giao dịch, do đó việc vay và giao dịch có thể được thực hiện rất thuận tiện và nhanh chóng.
2. Nexo cung cấp hạn mức tín dụng được bảo đảm bằng tiền mã hóa, với các điều khoản dựa trên tài sản thế chấp, tỷ lệ LTV và các điều kiện của chương trình. Mặc dù người vay có thể tiếp cận tiền nhanh chóng, họ vẫn cần hiểu cách thức vận hành của lãi suất và các ngưỡng thế chấp.
3. Thay vì thiết lập một pool cho vay on-chain chung, Ledn tập trung vào các khoản vay thế chấp bằng Bitcoin thông qua mối quan hệ bên cho vay trực tiếp; dù cả Ledn và thị trường Morpho đều cho phép người vay tiếp cận tiền mặt mà không cần bán BTC, nhưng các điều khoản hợp đồng, thỏa thuận lưu ký và quy tắc trả nợ của Ledn khác biệt hoàn toàn so với Morpho.
4. Aave và Morpho là các nền tảng cho vay on-chain. Khi người vay tham gia vào thị trường và tương tác với các hợp đồng thông minh, các hệ thống tự động có thể thanh lý tài sản thế chấp nếu vượt quá giới hạn rủi ro đã định trước. Mặc dù một ứng dụng nổi tiếng có thể giúp việc tiếp cận dịch vụ trở nên dễ dàng hơn, điều đó không làm thay đổi các cá nhân hay thực thể đang thực thi các giới hạn đó.
Coinbase không chỉ đơn thuần sao chép các dịch vụ đó và cũng không phải tổ chức đầu tiên sử dụng crypto làm tài sản bảo đảm cho khoản vay; bước tiến đáng kể của họ nằm ở chỗ giới thiệu hình thức vay dựa trên giao thức đến những đối tượng người dùng chưa bao giờ tự mình chọn một giao diện DeFi. Bằng cách đó, công ty có thể làm giảm bớt nỗi sợ hãi của người dùng về những điều chưa biết, đồng thời làm cho sự bất định tiềm ẩn bên dưới trở nên ít rõ ràng hơn. Đó chính là ý nghĩa của sức mạnh phân phối: trang hướng dẫn và ứng dụng của một công ty có thể khiến một khoản vay trên thị trường mở trông bình thường chẳng khác nào việc kiểm tra tài khoản chứng khoán.
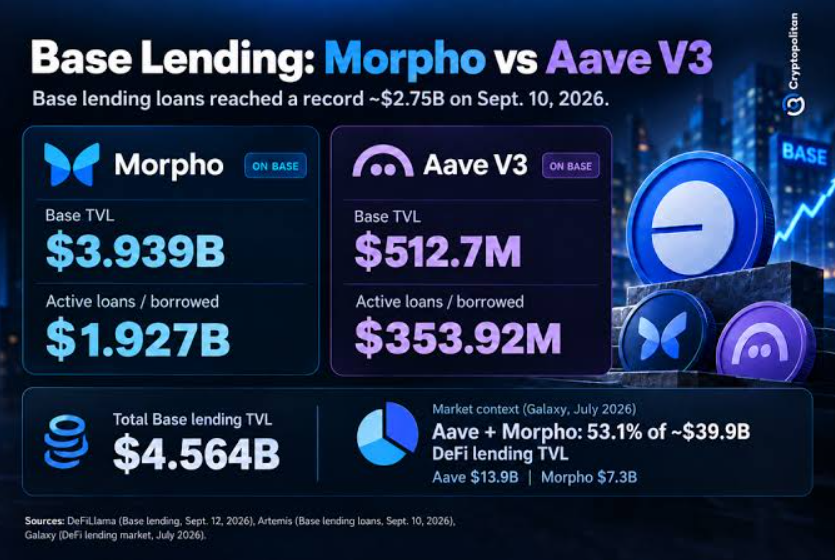
Vấn đề không nên bị quy chụp thành 'tập trung là xấu, phi tập trung là tốt'. Mặc dù các bên cho vay tập trung có thể cung cấp một đối tác rõ ràng và mức độ hỗ trợ nhất định, họ cũng tiềm ẩn rủi ro lưu ký và rủi ro khả năng thanh toán. Đối với các giao thức, mã nguồn và giao dịch được công khai minh bạch, nhưng người vay vẫn phải đối mặt với các lỗ hổng bảo mật trong hợp đồng, biến động thị trường, sự cố oracle, thanh khoản mỏng và khó khăn trong việc tìm kiếm hỗ trợ pháp lý khi xảy ra sự cố. Thuật ngữ đang nói đến ở đây đề cập đến việc ai là người vận hành hệ thống, chứ không phải việc người đi vay có thể kê cao gối ngủ ngon hay không.
Luật pháp vẫn đang đuổi theo nút bấm công nghệ
Luật cho vay được phát triển qua nhiều thế hệ dựa trên các phân loại rõ ràng như bên cho vay, bên đi vay, tài sản thế chấp, lãi suất, vỡ nợ, thu hồi tài sản và phá sản. Một khoản vay được bảo đảm bằng tiền mã hóa có thể bao gồm giao diện của một công ty đại chúng, một token liên kết hoặc token bọc, một giao thức riêng biệt, một thị trường gồm các bên cho vay on-chain, các hệ thống thanh lý tự động và các tài sản có thể luân chuyển qua nhiều khu vực pháp lý chỉ trong vài phút. Một màn hình duy nhất có thể che giấu một số lượng đáng kinh ngạc các mối quan hệ pháp lý.
Điều này không có nghĩa là không có luật lệ nào được áp dụng; các quy định liên quan đến cho vay, lưu ký, bảo vệ người tiêu dùng, phá sản, thuế và hợp đồng đều có thể được áp dụng, tùy thuộc vào các bên liên quan, địa điểm và cấu trúc của sản phẩm. Vấn đề là các quy tắc không phải lúc nào cũng được xây dựng riêng cho một khách hàng gửi Bitcoin vào một hợp đồng thông minh thông qua ứng dụng mang thương hiệu của một công ty. Các khu vực tài phán khác nhau có thể xử lý tài sản kỹ thuật số và các quyền lợi bảo đảm theo những cách khác nhau. Cách xử lý token bọc về mặt pháp lý, tác động từ các điều khoản của nền tảng và quyền lợi của người đi vay trong trường hợp giao thức gặp sự cố đều có thể phụ thuộc vào những chi tiết mà một trang tiếp thị không thể đề cập hết.
Trước đây cũng đã có những tiền lệ liên quan đến các nền tảng crypto, các vụ phá sản và tiền của khách hàng. Những vụ việc này cung cấp cái nhìn sâu sắc về các vấn đề lưu ký và khiếu nại của chủ nợ, nhưng chúng không mặc nhiên tạo thành tiền lệ cho mọi khoản vay on-chain mới. Một tranh chấp về một sản phẩm sinh lời bị sụp đổ không giống với một khoản vay được đưa vào một thị trường Morpho đang hoạt động. Tòa án sẽ phải xác định ai là người nắm quyền kiểm soát đối với tài sản thế chấp, người dùng đã đồng ý với những gì, tài sản được giữ dưới dạng lưu ký hay đã được chuyển nhượng, và việc thanh lý tự động phù hợp như thế nào với khung pháp lý hiện hành. Khung pháp lý này vẫn đang được định hình trong khi các sản phẩm thì đã đi vào hoạt động thực tế.
Đối với người đi vay, tính bất định về mặt pháp lý không phải là vấn đề thuần túy mang tính lý thuyết hay học thuật; nó ảnh hưởng trực tiếp đến những gì sẽ xảy ra trong nhiều tình huống khác nhau như khi ứng dụng bị lỗi, khi hợp đồng thông minh bị khai thác, khi đơn vị lưu ký mất khả năng thanh toán, hoặc khi người vay phá sản trước khi giao thức kịp bán tài sản thế chấp. Một khoản thế chấp nhà ở thông thường tuân theo một quy trình chuẩn mực rõ ràng, có sự tham gia của các chuyên gia tại địa phương và được bảo chứng bởi thực tiễn pháp lý đã hình thành qua nhiều thập kỷ. Với tài sản thế chấp crypto, tài sản có thể được chuyển sang một ví khác và bị bán tự động bằng mã lệnh ngay cả trước khi người vay kịp nói chuyện với bất kỳ ai. Tốc độ xử lý cực nhanh là điều khiến nó trở nên hấp dẫn, nhưng nó cũng có nghĩa là thời điểm cần đến sự can thiệp của pháp lý có thể chỉ diễn ra sau khi tài sản đã bị tẩu tán hoặc chuyển nhượng.
Các điều khoản là một thành phần thiết yếu của sản phẩm chứ không chỉ là tài liệu bổ sung được cung cấp sau khi sản phẩm đã được kích hoạt. Người vay nên biết ai thực sự là bên nhận tài sản thế chấp, tài sản nào được định nghĩa trong hợp đồng, ai có quyền thanh lý nó, giá cả được xác định như thế nào và liệu đội ngũ hỗ trợ con người có khả năng can thiệp để dừng một hành động hay không. Hơn nữa, người vay phải hiểu rõ liệu nền tảng chỉ đơn thuần là một giao diện hay chính họ đang đóng vai trò là bên cho vay, bên lưu ký hoặc bên bảo lãnh.
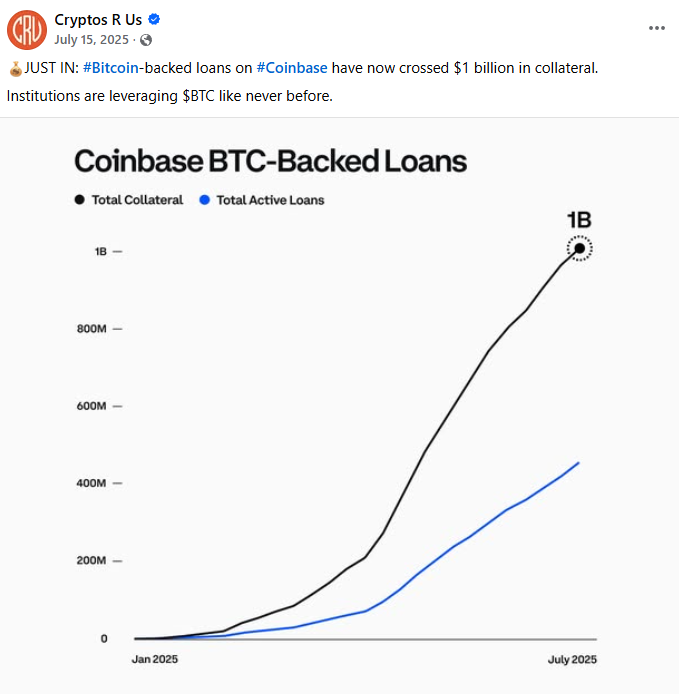
Vào thời điểm James đưa ra quyết định, cô không hề đứng trước sự lựa chọn giữa Bitcoin và một khoản vay cá nhân thông thường như được trình bày trên một bảng tính cân bằng. Thay vào đó, cô phải quyết định xem nên bán bớt một phần tài sản mà cô dự định nắm giữ lâu dài hay đem thế chấp nó theo những điều khoản mà cuối cùng có thể dẫn đến việc tài sản đó bị bán mất. Khoản vay đã xóa bỏ một nỗi tiếc nuối — đó là việc phải bán tài sản trước khi giá tăng — nhưng nó lại mở ra một nỗi tiếc nuối khác: nỗi ân hận tột cùng khi bị thanh lý đúng lúc giá sụt giảm sâu. Sản phẩm không hề xóa bỏ sự tiếc nuối; thay vào đó, nó cho phép khách hàng chọn loại tiếc nuối mà họ cảm thấy dễ chấp nhận hơn tại thời điểm đó.
Có tiền mặt mà không cần bán, rủi ro không một phút nghỉ ngơi
Giả sử James vay vốn một cách thận trọng và cài đặt các cảnh báo bên dưới mức thanh lý; trong trường hợp này, cô đã cẩn trọng hơn kiểu người dùng chỉ bấm nút rồi bỏ quên vị thế. Tuy nhiên, giá vẫn có thể tăng hoặc giảm chóng mặt trong lúc cô đang ngủ, và một giao thức có thể hoạt động hoàn toàn chính xác theo thiết kế ngay cả khi kết quả xảy ra không phải là điều cô từng hiểu rõ tại thời điểm ký kết.
Lý do cô thực hiện hành động này là vì cô muốn nhìn vào lịch sử tăng trưởng dài hạn của Bitcoin như một phương tiện để đối phó với những biến động ngắn hạn. Thế nhưng, thiết kế của giao thức lại không hề chia sẻ góc nhìn thời gian đó; nó luôn dõi mắt theo dõi tài sản thế chấp và liên tục bảo vệ sự an toàn cho khoản vay. Nếu thị trường xảy ra một đợt bán tháo mạnh, niềm tin của người vay vào chu kỳ tiếp theo cũng không thể nào vượt qua được một ngưỡng toán học định sẵn. Có một sự bất đối xứng lớn về mặt thời gian: James nhìn nhận mọi thứ theo từng năm, trong khi hệ thống thanh lý lại hành động theo từng block.
Niềm tin cũng đi kèm với một cái giá phải trả. Một khi người vay đã khóa tài sản thế chấp, mỗi lời cảnh báo sau đó sẽ đẩy họ vào trạng thái hoảng loạn, buộc họ phải đưa ra quyết định vội vàng — hoặc nạp thêm BTC, hoặc trả nợ bằng số tiền vốn dĩ được tiết kiệm cho mục đích khác, hoặc bán số tiền thu được từ khoản vay để có thêm tài sản thế chấp. Một người trên thực tế có thể bị dẫn dụ chấp nhận nhiều rủi ro hơn khi sự bất định gia tăng. Ban đầu, mục tiêu là giữ lại tài sản; nhưng mô thức hành vi mới lại biến thành việc cố gắng bảo vệ số tài sản thế chấp đã cam kết để tránh việc chúng bị bán đi.
Câu hỏi đúng đắn không phải là 'Tôi có thể vay được không?' mà là 'Liệu tôi có đủ khả năng hoàn trả khoản vay nếu giá trị tài sản thế chấp sụt giảm đột ngột, nếu lãi suất tăng vọt, hoặc nếu tôi không thể truy cập ứng dụng trong cả một ngày hay không?' Ở đây, nếu câu trả lời thành thật là không, thì khoản vay đó hoàn toàn phụ thuộc vào việc thị trường phải biến động theo hướng có lợi cho người vay. Đó có thể là một rủi ro mà ai đó sẵn sàng chấp nhận, nhưng điều đó vẫn không thể đánh đồng với việc vay dựa trên các khoản tiền tiết kiệm ổn định. Giá trị của tài sản thế chấp có thể biến động nhanh hơn nhiều so với khả năng thực hiện nghĩa vụ trả nợ của người vay.
Khả năng tiếp cận dễ dàng không phải là điều trung lập, bởi vì việc một khoản vay có thể được tiếp cận dễ dàng hơn vừa giúp ai đó giải quyết nhu cầu thực tế, vừa có thể biến một ý tưởng đầu cơ thành một gánh nặng nợ nần nếu có áp lực phải hành động. Người vay phải tự mình tạo ra khoảng dừng suy nghĩ mà giao diện người dùng đã cố tình lược bỏ, và phải tự quyết định xem sản phẩm đó có phù hợp với tình hình tài chính của mình hay không.
Tình huống này đòi hỏi một bài toán tính toán đơn giản để xác định mục đích của khoản vay là gì, tổng chi phí trong suốt thời gian vay là bao nhiêu, lượng tài sản thế chấp đang gặp rủi ro là bao nhiêu, mức độ tiệm cận ngưỡng thanh lý sẽ ra sao nếu giá sụt giảm trong kịch bản thực tế, và nguồn tiền mặt nào sẽ được sử dụng để trả nợ nếu kỳ vọng tăng giá không xảy ra? Thay vì dựa vào một ảnh chụp màn hình cũ hay một bài đăng trên diễn đàn, người đi vay nên xem xét kỹ các điều khoản sản phẩm mới nhất. Các thị trường khả dụng, các khu vực đủ điều kiện và các quy tắc về tài sản thế chấp đều có thể thay đổi, vì vậy câu trả lời hữu ích duy nhất chính là những gì được đính kèm trực tiếp với đề nghị vay tại thời điểm thực hiện giao dịch.
Tín dụng thế chấp bằng crypto chắc chắn sẽ tiếp tục mở rộng vì có một lượng lớn người dùng mong muốn có thanh khoản mà không phải bán đi tài sản của mình. Các sàn giao dịch có tệp khách hàng và danh mục đầu tư riêng, các giao thức cho vay có các pool của bên cấp vốn, và người dùng thì có những hóa đơn không thể trì hoãn thanh toán. Việc sản phẩm này gặt hái thành công không chứng minh rằng nó an toàn hay mang tính bóc lột; nó chỉ chứng minh rằng sự cám dỗ là có thật — cụ thể là mong muốn vừa giữ trọn câu chuyện về sự giàu có trong tương lai, vừa được chi tiêu một phần giá trị hiện tại của nó.
Ngay cả một giao dịch chuyển tiền đơn giản được thực hiện sau khi vay cũng phát sinh những chi phí vận hành nhất định. Ví dụ, nếu James chuyển USDT từ ứng dụng để thanh toán hóa đơn trên TRON, cô vẫn phải tính đến việc tiêu hao tài nguyên mạng lưới (Energy và Bandwidth) thay vì chỉ đơn giản cho rằng số USD đã vay có thể di chuyển mà không tốn phí. Toàn bộ quy trình này có thể được tự động hóa ở quy mô lớn cho bất kỳ doanh nghiệp hoặc dịch vụ thanh toán nào - hãy liên hệ với chúng tôi tại [email protected] để thảo luận về việc tích hợp.