وامهای با پشتوانه رمزارز - چرا حتی Coinbase تمامقد وارد این حوزه شد؟
وامهای با پشتوانه رمزارز Coinbase استقراض را آسان میکنند، اما وثیقه، لیکوئید شدن و عدم قطعیت قانونی همچنان پابرجاست.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
جیمز مقداری بیتکوین دارد که سالها پیش خریده است و یک سیستم گرمایشی که در سردترین هفته زمستان از کار میافتد. اگر او بخشی از بیتکوین خود را بفروشد، مشکل فوری حل میشود و در عین حال موقعیتی را میبندد که سالها تصور میکرد میتواند به چیزی بسیار بزرگتر تبدیل شود. گزینه دیگری روی گوشی او وجود دارد: میتواند در ازای بیتکوین خود وام بگیرد. به این ترتیب میتواند موقعیت بیتکوین خود را حفظ کند، فوراً مقداری دلار به دست آورد و خود را متقاعد کند که آن را نفروخته است.
کلمه ساده «وام گرفتن» تصمیم را آشنا جلوه میدهد، زیرا وام به عنوان پلی بین قبض امروز و درآمدی که فردا دریافت میشود عمل میکند. با این حال، جیمز رو در روی یک بانکدار ننشسته است که از او بپرسد آیا شغل ثابتی دارد، آیا سیستم گرمایشی او نیاز به تعمیر دارد، یا اینکه آیا او پس از پشت سر گذاشتن یک ماه بد قادر به پرداخت اقساط خود خواهد بود یا خیر. در وام با پشتوانه رمزارز، این وثیقه است که بیشتر حرفها را میزند؛ اگر ارزش بازار آن به اندازه کافی کاهش یابد، کد پیش از رسیدن حقوق بعدیاش آن را خواهد فروخت.
نهادهایی غیر از Coinbase سالها بود که این نوع وامدهی را ارائه میدادند و میزهای معاملاتی کریپتو، وامدهندگان و پروتکلهای غیرمتمرکز همگی نسخههایی از آن را عرضه میکردند. در عوض، Coinbase شرط متفاوتی بست — میلیونها کاربر بیتکوین خود را در اپلیکیشن آن نگهداری میکردند، بنابراین یک رابط کاربری آشنا میتوانست به فردی که هرگز به دنبال یک وامدهنده کریپتو نبوده، امکان دریافت وام را بدهد. این خاستگاه تب Borrow است. این پدیده دقیقاً یک نوع بدهی جدید نبود، بلکه شکلی سنتی از بدهی بود که درست در کنار موجودیای قرار گرفت که مشتری قبلاً هر روز آن را بررسی میکرد.
دکمهای در کنار بیتکوین
در وامدهی سنتی، زمان صرف شناخت وامگیرنده میشود؛ عواملی مانند درآمد، سابقه اعتباری، ثبات شغلی، سایر بدهیها و قابلیت اجرای قانونی همگی به وامدهنده کمک میکنند تا برآورد کند که آیا پول بازپرداخت خواهد شد یا خیر. این فرآیند کند و ناقص است، زیرا حتی افرادی با اعتبار عالی ممکن است نکول کنند، در حالی که افراد بدون سابقه اعتباری همچنان میتوانند به درستی بازپرداخت کنند. با این حال، سؤالات متوجه شخصی است که به بانک بدهکار است.
وقتی نوبت به وامدهی وثیقهمحور در کریپتو میرسد، سؤالی که مطرح میشود به سادگی این است: در برابر داراییای که میتوان آن را به سرعت فروخت، چه مقدار میتوان وام داد؟ این وام معمولاً دارای وثیقه مازاد (Overcollateralized) است، به این معنی که ارزش داراییهای قفلشده از مقدار دلاری که وامگیرنده دریافت میکند، بیشتر است. بنابراین وامدهنده یا پروتکل دارای حاشیه ایمنی است، در حالی که وامگیرنده دارای آستانه لیکوئید شدن است. اگر قیمت وثیقه کاهش یابد یا حجم وام نسبت به وثیقه افزایش یابد، ممکن است از وامگیرنده خواسته شود وثیقه بیشتری اضافه کند یا بخشی از بدهی را بازپرداخت نماید. اگر این آستانه نقض شود، لیکوئیدکنندههای خودکار میتوانند وثیقه را بفروشند تا موقعیت را به حالت اولیه بازگردانند.
این مدل بسیاری از هزینههای مرتبط با اعتبارسنجی شخصی را حذف میکند. نیازی به قضاوت در مورد اینکه آیا جیمز قابل اعتماد است یا تعمیر سیستم گرمایشی چه چیزی در مورد شخصیت او میگوید، ندارد. تنها چیزی که نیاز دارد قیمتهای قابل اعتماد، یک قرارداد فعال، دسترسی به وجوه نقدی و ابزاری برای فروش وثیقه است. سیستم به دلیل استقراض او اهمیتی نمیدهد و همین عدم توجه است که باعث میشود این محصول سریع باشد و همچنین میتواند آن را خشن کند.
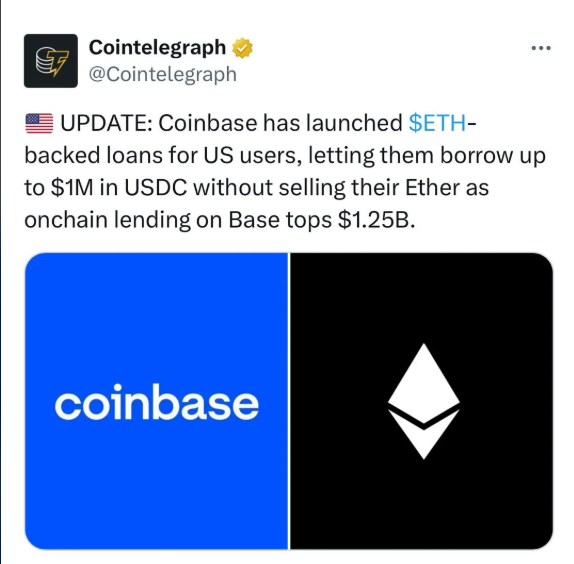
محصولی که در سال 2025 توسط Coinbase راهاندازی شد، اپلیکیشن خردهفروشی خود را به بازارهای Morpho در شبکه Base متصل کرد. این امکان به کاربران اجازه داد با استفاده از بیتکوینی که در Coinbase ذخیره کرده بودند، USDC وام بگیرند. Coinbase و Morpho فرآیندی را تعریف کردند که در آن اپلیکیشن تجربه مشتری را بر عهده داشت، در حالی که خود وام بر اساس یک پروتکل وامدهی آنچین بود. توکن رپد بیتکوین Coinbase، یعنی cbBTC، نقشی در نحوه نمایش و استفاده از بیتکوین در آن محیط آنچین ایفا میکند. این نکته صرفاً اتفاقی نیست. یک مشتری ممکن است بگوید «من در ازای بیتکوینم وام گرفتم»، در حالی که قرارداد در واقع با نمایشی توکنیزهشده در تعامل است که توسط مجموعه متفاوتی از قوانین فنی و قراردادی اداره میشود.
پیشتر، Coinbase یک محصول Borrow خردهفروشی متصل به بیتکوین نگهداریشده توسط مشتریان ارائه کرده بود، قبل از اینکه آن برنامه را در سال 2023 متوقف کند. نسخه جدید با یک رویکرد معماری متفاوت آمد. به جای راهاندازی یک سرویس وامدهی سنتی بر اساس هر وامگیرنده به طور مجزا، Coinbase اکنون رابط فرانتاند را ارائه میدهد و اجازه میدهد استخرهای Morpho عملکردهای وامدهی آنچین را مدیریت کنند. این رابط کاربری هنوز حس و حالی آشنا دارد؛ با این حال تراکنش واقعی اکنون در پروتکلی انجام میشود که اکثر کاربران اپلیکیشن هرگز نیازی به فهم آن نداشتهاند.
Coinbase از مزیت این توزیع گسترده بهرهمند است. با وجود آن، کاربر نیازی به پیدا کردن یک پروتکل DeFi، انتقال داراییهای خود بین شبکهها، مقایسه استخرهای مختلف یا درک ضریب وثیقه قبل از مواجهه با پیشنهاد ندارد. اپلیکیشن میتواند وام را در کنار موجودی پرتفوی کاربر نمایش دهد. این آشنایی بیشتر، دشواری استفاده از سرویس را کاهش میدهد و همچنین بخشی از اعتمادی را که کاربر به برند Coinbase دارد به محصولی منتقل میکند که مهمترین قوانین آن ممکن است در جای دیگری اجرا شود.
جیمز متوجه هزینه ماهانه، مبلغی که میتواند وام بگیرد و تخمینی از میزان کاهش ارزش وثیقه قبل از لیکوئید شدن میشود، که او را نگران میکند. اگرچه این ارقام مفید هستند، اما این دکمه هنوز چندین تصمیم را در یک اقدام ادغام میکند: آیا این نرخ بهره قابل قبول است؟ آیا او توانایی بازپرداخت آن را دارد؟ آیا میداند کدام نهاد کنترل هر مرحله را در دست دارد؟ اگر ارزش بیتکوین در حالی که او خواب است سقوط کند چه میشود؟ این محصول باعث میشود یک رابطه مالی پیچیده طوری به نظر برسد که گویی صرفاً یک تغییر کوچک در پورتفولیوی او است. این یک طراحی رابط کاربری خوب است، اما همچنین یک میانبر احساسی بالقوه خطرناک به شمار میرود.
چرا نسبت جایگزین مصاحبه میشود؟
درک جذابیت این موضوع برای وامدهنده آسان است. تحقیق در مورد افراد هزینهبر است. در حالی که نسبت وثیقه به سادگی محاسبه میشود، وامگیرندهای که وثیقه کافی دارد میتواند بدون نیاز به ارائه همان اطلاعات شخصی که بانک ممکن است درخواست کند، پاسخ سریعی دریافت نماید. پلتفرمی که داراییهای رمزارز را نگهداری یا هدایت میکند، میتواند به مشتریای که از قبل به دنبال وام است، پیشنهاد وام بدهد. هر یک از این مراحل اصطکاک را کاهش میدهد و احتمال کلیک کردن فرد را قبل از مشورت با دیگران بیشتر میکند.
همیشه از روی طمع نیست که مردم این وامها را میگیرند؛ بلکه به این دلیل است که نمیخواهند در بازار ضعیف بفروشند، چون انتظار دارند ارزش دارایی افزایش یابد، یا به این دلیل که وضعیت مالی آنها ایجاب میکند در زمانی نامناسب وجه نقد داشته باشند. در برخی موارد، آنها یک فروش مشمول مالیات را به تعویق میاندازند؛ از آنجا که پیامدهای مالیاتی به محل زندگی آنها و نحوه استفاده از پول بستگی دارد، این مزیت در همه شرایط در دسترس نیست. برای دیگران، نیاز به نقدینگی برای پوشش هزینههای کسبوکار، پرداخت شهریه یا تعمیرات خانه است. «حفظ پتانسیل رشد» روشی ساده برای بیان این موضوع است، اما در واقع مجموعه پیچیدهتری از دلایل را در بر میگیرد: آنها میخواهند مشکلی فعلی را بدون نیاز به رها کردن آیندهای که هنوز به آن باور دارند حل کنند.
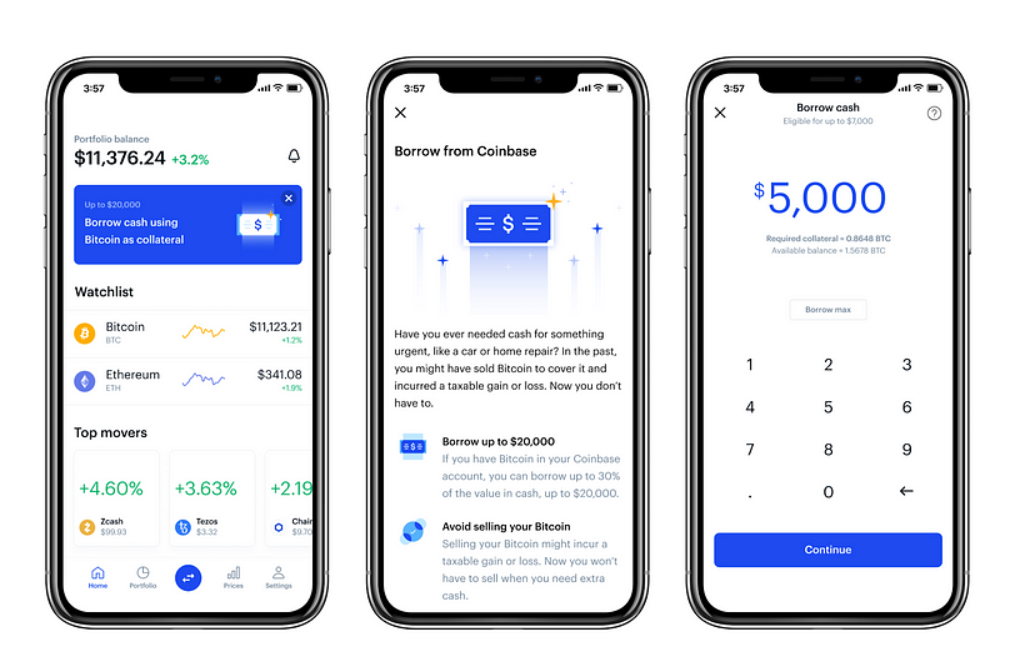
حتی اگر وامگیرنده از USDC برای خرید یک دارایی استفاده کند، در صورت افت قیمت بیتکوین، بدهی همچنان پابرجا خواهد بود. در مواردی که وثیقه به طور خودکار فروخته میشود، وامگیرنده ممکن است دقیقاً در بدترین وضعیت بازار، دسترسی به دارایی خود را از دست بدهد و بسته به قرارداد و عواید بهدستآمده، همچنان تعهد بازپرداخت داشته باشد. مکانیسمهای دقیق بر اساس نوع محصول متفاوت خواهند بود و اسناد وام بسیار مهمتر از طرح رنگی آرامشبخش اپلیکیشن هستند.
در بازارهای DeFi، نرخهای بهره میتوانند در پاسخ به عرضه و تقاضا تغییر کنند. گرچه یک صفحه نمایش ممکن است نرخی وسوسهانگیز را نشان دهد، آن رقم همچنان میتواند تغییر کند. شرایط همچنین بر اساس بازار، نوع وثیقه، نقدینگی موجود و نسبت وام به ارزش (LTV) متفاوت خواهد بود. وامگیرندگان باید بدانند که آیا نرخ بهره ثابت است یا متغیر، بهره تعلقگرفته چگونه بر موقعیت آنها تأثیر میگذارد، چه کسی استیبلکوین وامگرفتهشده را تأمین میکند و فرآیند لیکوئید شدن چگونه کار میکند. ممکن نیست یک نوار لغزنده (اسلایدر) بتواند جای این پاسخها را بگیرد.
این واقعیت که صنعت در گذشته با شکستهایی مواجه شده، تمایز قائل شدن بین حضانت (Custody) و وامدهی را بسیار حیاتی میکند. اگرچه ممکن است یک مشتری داراییهای موجود در یک صرافی را به روش معمول «متعلق به خود» بداند، اما وضعیت واقعی کنترل با توافقنامه حساب و ترتیب حضانت تعیین میشود. هنگامی که وثیقه به یک پروتکل منتقل میشود، شرایط عملیاتی دوباره تغییر میکند. در آن صورت ممکن است از کاربر خواسته شود تا یک انتقال، یک رویه رپینگ یا یک تعامل با قرارداد هوشمند را تأیید کند. اگرچه هیچ یک از این اقدامات به این معنی نیست که وامگیرنده تمام حقوق قانونی خود را از دست داده است، اما هر یک، دارایی را تحت کنترلهای فنی متفاوتی نسبت به موجودی معمول در یک صرافی قرار میدهد.
درهای دیگر در همان راهرو
پیش از ورود Coinbase به صحنه، بازار از قبل هم شامل وامدهندگان متمرکز و هم پروتکلهای آنچین بود. اگرچه پیشنهادات آنها با هم مرتبط هستند، اما یکسان نیستند. تعدادی از مدلهای رایج توضیح میدهند که چرا اصطلاح «وام کریپتو» بیش از حد کلی است و نمیتواند یک پروفایل ریسک واحد را توصیف کند.
1. با Binance Loans میتوانید در برابر وثیقه تأییدشده از طریق صرافی وام بگیرید؛ داراییهای در دسترس، نرخهای بهره و شرایط به محصول و منطقه بستگی دارد. مشتری در بستر پلتفرم معاملاتی باقی میماند، بنابراین وام گرفتن و معامله کردن میتواند بسیار نزدیک به یکدیگر انجام شود.
2. پلتفرم Nexo خطوط اعتباری با پشتوانه ارزهای دیجیتال ارائه میدهد که شرایط آن بر اساس وثیقه، نسبت وام به ارزش (LTV) و شرایط برنامه تعیین میشود. اگرچه وامگیرندگان میتوانند به سرعت به وجوه خود دسترسی پیدا کنند، اما همچنان باید درک کنند که نرخهای بهره و آستانههای وثیقه چگونه کار میکنند.
3. به جای راهاندازی یک استخر کلی وامدهی آنچین، Ledn روی وامهای با پشتوانه بیتکوین از طریق رابطه مستقیم با وامدهنده تمرکز کرده است؛ اگرچه هم Ledn و هم یک بازار Morpho به وامگیرنده اجازه میدهند بدون نیاز به فروش BTC به نقدینگی دسترسی پیدا کند، شرایط قراردادهای Ledn، ترتیبات حضانت آن و قوانین بازپرداخت آن با یک بازار Morpho متفاوت است.
4. پلتفرمهای Aave و Morpho پلتفرمهای وامدهی آنچین هستند. هنگامی که وامگیرندگان در بازارها شرکت کرده و با قراردادهای هوشمند تعامل میکنند، در صورت نقض محدودیتهای ریسک از پیش تعیینشده، سیستمهای خودکار میتوانند وثیقه را لیکوئید کنند. گرچه یک اپلیکیشن مشهور میتواند دسترسی به این خدمات را آسانتر کند، اما این موضوع نه افراد و نه نهادهایی را که این محدودیتها را اجرا میکنند تغییر نمیدهد.
Coinbase صرفاً در حال کپی کردن آن خدمات نیست و اولین سازمانی نیست که کریپتو را پشتوانه یک وام قرار داده است؛ گام مهم آن معرفی استقراض مبتنی بر پروتکل به افرادی است که هرگز خودشان یک رابط کاربری DeFi را انتخاب نمیکردند. با انجام این کار، این شرکت میتواند ترس افراد از ناشناختهها را کاهش دهد و در عین حال عدم قطعیت زیرساختی را کمتر آشکار سازد. معنای قدرت توزیع همین است: صفحه راهنما و اپلیکیشن یک شرکت میتواند وامی در بازار آزاد را به اندازه بررسی یک حساب کارگزاری معمولی جلوه دهد.
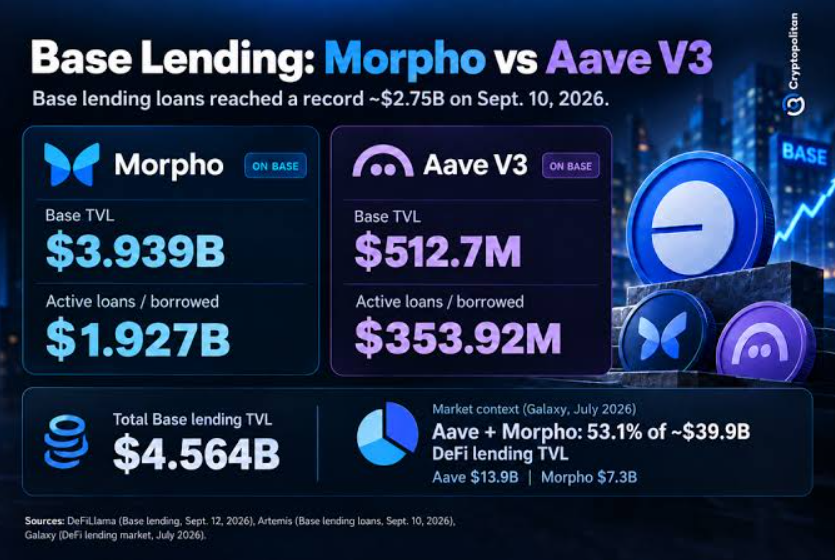
این ایده را نباید به این شکل خلاصه کرد که «متمرکز بد است و غیرمتمرکز خوب». اگرچه وامدهندگان متمرکز ممکن است یک طرف معامله مشخص و سطحی از پشتیبانی را ارائه دهند، اما ریسکهای مربوط به حضانت و توانایی بازپرداخت (Solvency) را نیز به همراه دارند. در مورد پروتکلها، کدها و تراکنشها برای مشاهده عموم باز هستند، با این حال وامگیرندگان همچنان باید با آسیبپذیریهای موجود در قراردادها، آشفتگیهای بازار، مشکلات اوراکل، نقدینگی ضعیف و دشواری در پیگیری حقوقی دست و پنجه نرم کنند. اصطلاح مورد بحث به این اشاره دارد که چه کسی سیستم را اداره میکند، نه اینکه آیا وامگیرنده میتواند شبها با خیال راحت بخوابد یا خیر.
قانون هنوز در حال رسیدن به این دکمه است
قوانین وامدهی طی چندین نسل بر اساس دستهبندیهای مشخصی مانند وامدهنده، وامگیرنده، وثیقه، بهره، نکول، سلب حق مالکیت و ورشکستگی توسعه یافتهاند. یک وام پشتیبانیشده توسط رمزارز میتواند شامل رابط کاربری یک شرکت عمومی، یک توکن وابسته یا رپدشده، یک پروتکل مجزا، بازاری از وامدهندگان آنچین، لیکوئیدکنندههای خودکار و داراییهایی باشد که ظرف چند دقیقه در حوزههای قضایی مختلف جابهجا میشوند. یک صفحه نمایش ساده میتواند تعداد شگفتانگیزی از روابط حقوقی را پنهان کند.
از این موضوع نتیجه گرفته نمیشود که هیچ قانونی وجود ندارد؛ قواعد مربوط به وامدهی، حضانت، حمایت از مصرفکننده، ورشکستگی، مالیات و قراردادها بسته به طرفهای درگیر، محل و ساختار محصول میتوانند همگی قابل اعمال باشند. مشکل این است که این قوانین همیشه به طور خاص برای مشتریای تنظیم نشدهاند که بیتکوین را از طریق اپلیکیشن دارای برند یک شرکت به یک قرارداد هوشمند واریز کرده است. حوزههای قضایی مختلف ممکن است با داراییهای دیجیتال و وثیقهها به روشهای متفاوتی برخورد کنند. نحوه برخورد قانونی با یک توکن رپدشده، تأثیر شرایط پلتفرم و حقوق وامگیرنده در صورت خرابی پروتکل، همگی میتوانند به جزئیاتی وابسته باشند که یک صفحه بازاریابی قادر به پوشش آن نیست.
همچنین نمونههای قبلی در رابطه با پلتفرمهای کریپتو، ورشکستگیها و وجوه مشتریان وجود دارد. این پروندهها بینشهایی را در مورد مسائل مربوط به حضانت و مطالبات طلبکاران ارائه میدهند، اما لزوماً برای هر وام آنچین جدید رویه قضایی ایجاد نمیکنند. اختلاف نظر در مورد یک محصول بازدهی شکستخورده با وامی که وارد یک بازار زنده Morpho شده است یکسان نیست. دادگاهها باید تصمیم بگیرند که چه کسی کنترل وثیقه را در دست داشته، کاربر با چه مواردی موافقت کرده، آیا دارایی در حضانت نگهداری میشده یا منتقل شده است، و اینکه لیکوئیدیشن خودکار چگونه با چارچوب قانونی قابل اجرا مطابقت دارد. این چارچوب حقوقی در حالی که محصولات قبلاً وارد استفاده شدهاند، در حال توسعه است.
برای وامگیرندگان، عدم قطعیت قانونی صرفاً یک موضوع تئوریک یا آکادمیک نیست؛ بلکه تأثیر مستقیمی بر آنچه در موقعیتهای گوناگون رخ میدهد دارد، مانند زمانی که برنامه دچار اختلال میشود، قرارداد هوشمند مورد سوءاستفاده (Exploit) قرار میگیرد، نهاد امین با شکست مواجه میشود، یا وامگیرنده قبل از اینکه پروتکل وثیقه را بفروشد ورشکست میشود. یک وام مسکن سنتی فرآیندی کاملاً شناختهشده را دنبال میکند، کارشناسان محلی را درگیر میسازد و به چندین دهه رویه تثبیتشده متکی است. با وثیقه کریپتو، دارایی میتواند به یک کیف پول منتقل شده و حتی قبل از اینکه وامگیرنده با کسی صحبت کرده باشد، به طور خودکار توسط کد فروخته شود. سرعت بالای این فرآیند جذابیت آن است، اما این بدان معناست که زمان نیاز به مداخله قانونی ممکن است پس از انتقال دارایی فرا برسد.
شرایط و ضوابط، جزء اساسی محصول هستند و نه صرفاً اسناد اضافی که پس از ارائه محصول تحویل داده میشوند. وامگیرنده باید بداند چه کسی وثیقه را واقعاً دریافت میکند، چه دارایی در قرارداد در نظر گرفته شده، چه کسی قدرت لیکوئید کردن آن را دارد، قیمتها چگونه تعیین میشوند و آیا یک تیم پشتیبانی انسانی قادر به توقف یک اقدام هست یا خیر. علاوه بر این، وامگیرنده باید درک کند که آیا پلتفرم صرفاً یک رابط است یا خود به عنوان وامدهنده، امین یا ضامن عمل میکند.
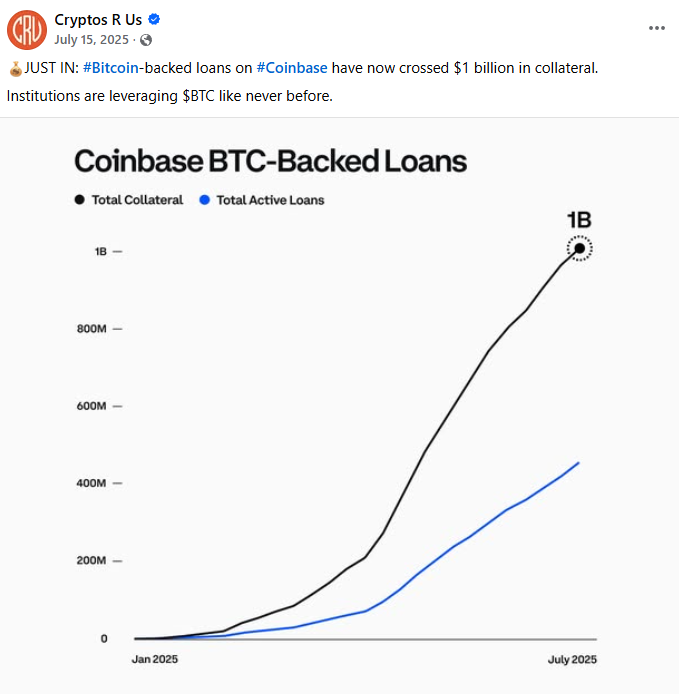
در زمانی که جیمز تصمیم گرفت، او بین بیتکوین و یک وام شخصی سنتی طبق یک جدول متعادل حق انتخاب نداشت. در عوض، او باید تصمیم میگرفت که آیا بخشی از دارایی را که قصد نگهداری آن را داشت بفروشد یا با شرایطی در ازای آن وام بگیرد که ممکن است در نهایت منجر به فروش اجباری آن دارایی شود. وام یک نوع حسرت را از بین برد — حسرت ناشی از فروش قبل از افزایش قیمت — اما حسرت دیگری را ایجاد کرد: حسرت ناشی از لیکوئید شدن در هنگام افت قیمت. این محصول حسرت را از بین نمیبرد؛ بلکه به مشتری امکان میدهد نوعی از پشیمانی را انتخاب کند که در این لحظه قابل تحملتر به نظر میرسد.
نقدینگی بدون فروش، ریسک بدون وقفه
فرض کنید جیمز محتاطانه وام میگیرد و هشدارهایی را پایینتر از سطح لیکوئیدیشن تنظیم میکند؛ در این حالت او فراتر از آن دسته از کاربرانی است که فقط کلیک میکنند و سپس همه چیز را فراموش میکنند. با این حال، قیمت همچنان ممکن است در حالی که او در خواب است بالا یا پایین برود و یک پروتکل ممکن است دقیقاً همانطور که در نظر گرفته شده کار کند، حتی اگر نتیجه چیزی نبوده باشد که او در زمان امضا درک کرده بود.
دلیل انجام این کار این است که او میخواهد تاریخچه بلندمدت بیتکوین را به عنوان وسیلهای برای کنار آمدن با نوسانات کوتاهمدت مد نظر قرار دهد. با این حال، طراحی پروتکل چنین دیدگاه زمانی را به اشتراک نمیگذارد؛ همیشه چشم به وثیقه دارد و به طور مداوم از وام محافظت میکند. اگر بازار وارد یک موج فروش شود، اطمینان وامگیرنده به چرخه بعدی باز هم نمیتواند بر یک آستانه ریاضی غلبه کند. یک عدم تقارن زمانی وجود دارد: جیمز به مسائل به صورت سالانه نگاه میکند در حالی که لیکوئیدکننده بلوک به بلوک عمل میکند.
همچنین هزینهای برای اعتماد بیش از حد وجود دارد. هنگامی که یک وامگیرنده وثیقه را به ودیعه میگذارد، هر هشدار او را وارد حالت وحشت میکند و باعث میشود تصمیمی عجولانه بگیرد — یا اینکه BTC بیشتری اضافه کند، یا وام را با پولی که برای مصارف دیگری پسانداز کرده بود بازپرداخت کند، یا عواید وام را بفروشد تا وثیقه اضافی تأمین کند. در واقع ممکن است فرد با افزایش عدم قطعیت، به سمت پذیرش ریسک بیشتری سوق داده شود. در ابتدا هدف حفظ دارایی بود؛ اما الگوی رفتاری جدید به دفاع از وثیقهای تبدیل میشود که برای جلوگیری از فروش، تعهد داده شده بود.
سؤال درست این نیست که «آیا میتوانم وام بگیرم؟»، بلکه این است: «آیا در صورت افت ناگهانی ارزش وثیقه، تغییر نرخ بهره یا عدم دسترسی به برنامه به مدت یک روز، قادر به بازپرداخت آن خواهم بود؟» در اینجا، اگر پاسخ صادقانه منفی باشد، وام وابسته به حرکت بازار در جهت موافق وامگیرنده است. این ممکن است ریسکی باشد که فرد حاضر به پذیرش آن است، اما باز هم مانند وام گرفتن در برابر پساندازهای پایدار نیست. ارزش وثیقه میتواند سریعتر از تعهدات وامگیرنده تغییر کند.
دسترسی آسان خنثی نیست، زیرا این امکان وجود دارد که یک وام راحتتر پیدا شود و در نتیجه به کسی اجازه دهد نیاز واقعی خود را برآورده کند، در حالی که همزمان در صورت وجود فشار برای اقدام، میتواند یک ایده سوداگرانه را به بدهی تبدیل کند. وامگیرنده باید همان وقفهای را ایجاد کند که رابط کاربری حذف کرده است و باید خود تصمیم بگیرد که آیا محصول با سبک زندگی او همخوانی دارد یا خیر.
این وضعیت نیازمند یک حسابکتاب ساده است تا مشخص شود هدف از وام چیست، کل هزینه در طول دوره مورد نظر چقدر است، چه مقدار وثیقه در معرض خطر است، در صورت افت واقعبینانه ارزش، چقدر به لیکوئید شدن نزدیک خواهد بود، و در صورتی که افزایش قیمت مورد انتظار رخ ندهد از چه منبع نقدی برای بازپرداخت بدهی استفاده خواهد شد؟ به جای تکیه بر اسکرینشات قدیمی یا پستی در یک انجمن، وامگیرنده باید جدیدترین شرایط محصول را بررسی کند. بازارهای در دسترس، مناطق واجد شرایط و قوانین مربوط به وثیقه میتوانند تغییر کنند، بنابراین تنها پاسخ مفید پاسخی است که در زمان استقراض به پیشنهاد ضمیمه شده است.
اعتبار با پشتوانه رمزارز مطمئناً به گسترش خود ادامه خواهد داد زیرا تعداد زیادی از افراد وجود دارند که بدون نیاز به فروش داراییهای خود نقدینگی میخواهند. صرافیها مشتریان و پرتفویهای سرمایهگذاری مخصوص به خود را دارند، پروتکلهای وامدهی دارای استخرهایی از وامدهندگان هستند و کاربران قبضهایی دارند که اجازه تأخیر در پرداخت را به آنها نمیدهد. موفقیت این محصول نشان نمیدهد که ایمن یا استثماری است؛ این فقط ثابت میکند که وسوسه واقعی است، یعنی میل به حفظ رؤیای ثروت آینده و همزمان خرج کردن بخشی از ارزش فعلی آن.
حتی یک انتقال ساده پس از دریافت وام مستلزم برخی هزینههای عملیاتی است. به عنوان مثال، اگر جیمز USDT را از اپلیکیشن برای پرداخت قبض در TRON منتقل کند، همچنان باید مصرف منابع شبکه را مد نظر قرار دهد، نه اینکه صرفاً فرض کند دلارهای قرضگرفتهشده بدون هزینه جابهجا میشوند. این کل فرآیند میتواند در مقیاس وسیع برای هر کسبوکار یا سرویس پرداختی خودکار شود - با ما در [email protected] تماس بگیرید تا درباره یکپارچهسازی گفتگو کنیم.