Kryptobesicherte Kredite – Warum selbst Coinbase aufs Ganze ging
Kryptobesicherte Kredite von Coinbase erleichtern das Leihen, doch Sicherheiten, Liquidationen und rechtliche Unsicherheiten bleiben bestehen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
James besitzt Bitcoin, die sie vor vielen Jahren erworben hat, und hat eine Heizung, die in der kältesten Woche des Winters ausfällt. Wenn sie einen Teil ihrer Bitcoin verkaufen würde, wäre das unmittelbare Problem gelöst, doch gleichzeitig würde sie eine Position schließen, von der sie seit Jahren hofft, dass sie sich zu etwas Bedeutenderem entwickeln könnte. Es gibt jedoch eine andere Option auf ihrem Telefon: Sie kann Geld gegen ihre Bitcoin leihen. Auf diese Weise kann sie ihre Bitcoin-Position behalten, sofort an Dollar gelangen und sich selbst einreden, dass sie nichts verkauft hat.
Das einfache Wort „leihen“ lässt die Entscheidung vertraut wirken, da ein Kredit als Brücke zwischen der Rechnung von heute und dem Einkommen von morgen dient. James sitzt jedoch keinem Bankberater gegenüber, der sie fragt, ob sie einen festen Arbeitsplatz hat, ob ihre Heizung repariert werden muss oder ob sie nach einem schlechten Monat in der Lage sein wird, ihre Raten zu zahlen. Bei einem kryptobesicherten Kredit sind es vor allem die Sicherheiten, die sprechen; fällt deren Marktwert stark genug ab, verkauft der Code die Sicherheiten, noch bevor ihr nächstes Gehalt eingeht.
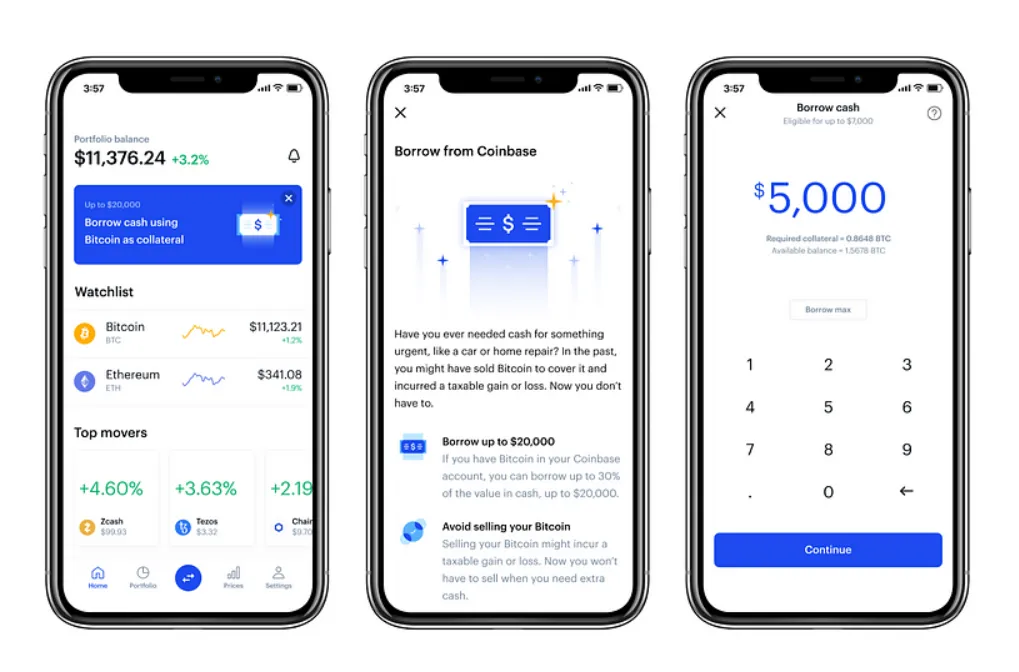
Andere Akteure als Coinbase boten diese Art der Kreditvergabe bereits seit Jahren an; Krypto-Desks, Kreditgeber und dezentrale Protokolle hatten entsprechende Varianten im Angebot. Coinbase ging jedoch eine andere Wette ein: Millionen von Nutzern verwahrten ihre Bitcoin bereits in der hauseigenen App, sodass eine vertraute Benutzeroberfläche es jemandem ermöglichen könnte, der noch nie nach einem Krypto-Kreditgeber gesucht hatte, einen Kredit aufzunehmen. Das ist der Ursprung des Tabs „Borrow“. Es handelte sich dabei nicht um eine völlig neue Art von Schulden, sondern um eine traditionelle Form von Verbindlichkeiten, platziert direkt neben dem Kontostand, den der Kunde ohnehin täglich prüft.
Ein Button neben den Bitcoin
Bei der herkömmlichen Kreditvergabe nimmt man sich Zeit, um den Kreditnehmer kennenzulernen; Faktoren wie Einkommen, Bonitätshistorie, Arbeitsplatzsicherheit, andere Schulden und die rechtliche Durchsetzbarkeit helfen dem Kreditgeber einzuschätzen, ob das Geld zurückgezahlt wird. Der Prozess ist langsam und unvollkommen, da selbst Personen mit ausgezeichneter Bonität ausfallen können, während Menschen ohne Kreditgeschichte dennoch zuverlässig zurückzahlen. Die Fragen richten sich jedoch stets an die Person, die das Geld schuldet.
Wenn es um besicherte Krypto-Kredite geht, lautet die Frage schlicht: Wie viel kann gegen einen Vermögenswert geliehen werden, der sich schnell veräußern lässt? Der Kredit ist in der Regel überbesichert (overcollateralized), was bedeutet, dass der Wert der hinterlegten Vermögenswerte den erhaltenen Dollarbetrag übersteigt. Der Kreditgeber oder das Protokoll verfügt somit über eine Sicherheitsmarge, während der Kreditnehmer eine Liquidationsschwelle hat. Sollte der Preis der Sicherheit fallen oder die Kreditsumme im Verhältnis zur Sicherheit steigen, muss der Kreditnehmer möglicherweise weitere Sicherheiten nachschießen oder einen Teil der Schulden tilgen. Wird die Schwelle unterschritten, können automatisierte Liquidatoren die Sicherheit verkaufen, um die Position wieder auszugleichen.
Das Modell eliminiert einen Großteil der Kosten, die mit einer persönlichen Bonitätsprüfung verbunden sind. Es muss nicht beurteilt werden, ob James vertrauenswürdig ist oder was ihre Heizungsreparatur über ihren Charakter aussagt. Alles, was benötigt wird, sind verlässliche Kurse, ein funktionierender Smart Contract, Zugang zu liquiden Mitteln und eine Möglichkeit, die Sicherheiten zu verkaufen. Dem System ist der Grund für die Kreditaufnahme völlig egal – und genau dieses Desinteresse sorgt dafür, dass das Produkt so schnell und gleichzeitig so unbarmherzig sein kann.
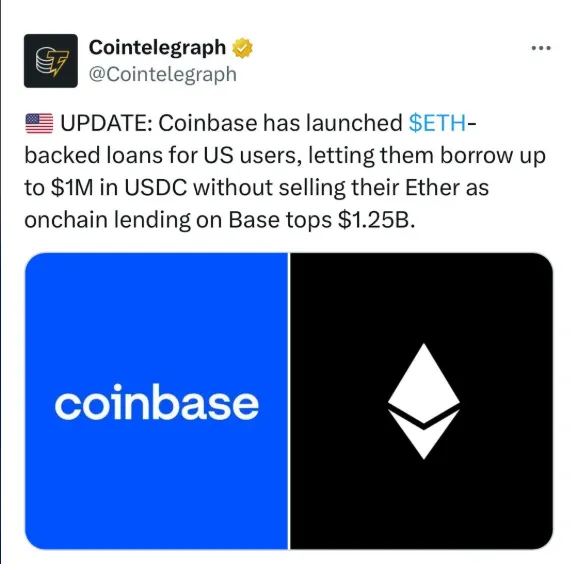
Das von Coinbase im Jahr 2025 eingeführte Produkt verknüpfte die eigene Endkunden-App mit den Morpho-Märkten auf dem Base-Netzwerk. Es ermöglichte Nutzern, USDC zu leihen und dafür die bei Coinbase verwahrten Bitcoin zu hinterlegen. Coinbase und Morpho entwarfen einen Prozess, bei dem die App die Benutzererfahrung steuerte, während der eigentliche Kredit auf einem On-Chain-Lending-Protokoll basierte. Der Wrapped-Bitcoin-Token von Coinbase, cbBTC, spielt eine Rolle dabei, wie Bitcoin in dieser On-Chain-Umgebung abgebildet und genutzt werden können. Dieser Punkt ist keineswegs nebensächlich. Ein Kunde mag sagen: „Ich habe Geld gegen meine Bitcoin geliehen“, während der Contract in Wirklichkeit mit einer tokenisierten Repräsentation interagiert, die ganz anderen technischen und vertraglichen Regeln unterliegt.
Zuvor hatte Coinbase bereits ein Borrow-Produkt für Privatkunden angeboten, das an die von Kunden gehaltenen Bitcoin gekoppelt war, dieses Programm jedoch 2023 eingestellt. Die Neuauflage brachte einen anderen architektonischen Ansatz mit sich. Anstatt einen traditionellen Kreditdienst für jeden einzelnen Kreditnehmer aufzubauen, stellt Coinbase nun die Frontend-Schnittstelle bereit und überlässt die On-Chain-Kreditfunktionalität den Pools von Morpho. Die Benutzeroberfläche fühlt sich nach wie vor vertraut an; die eigentliche Transaktion findet nun jedoch innerhalb eines Protokolls statt, das die meisten App-Nutzer noch nie verstehen mussten.
Coinbase profitiert von dieser Reichweite. Ein Nutzer muss dadurch kein DeFi-Protokoll suchen, seine Vermögenswerte nicht zwischen Netzwerken transferieren, keine verschiedenen Pools vergleichen und auch nicht verstehen, was der Collateral Factor ist, bevor er auf das Angebot stößt. Die App kann einen Kredit direkt neben dem Portfoliostand des Nutzers anzeigen. Die größere Vertrautheit senkt die Hürden bei der Nutzung des Dienstes, überträgt jedoch auch einen Teil des Vertrauens, das der Nutzer in die Marke Coinbase setzt, auf ein Produkt, dessen wichtigste Regeln möglicherweise an ganz anderer Stelle durchgesetzt werden.
James bemerkt die monatlichen Kosten, den Betrag, den sie leihen kann, und eine Schätzung darüber, wie stark die Sicherheit vor einer Liquidation an Wert verlieren darf – was sie beunruhigt. Obwohl diese Zahlen hilfreich sind, bündelt der Button dennoch eine Reihe von Entscheidungen in einer einzigen Handlung: Ist dieser Zinssatz akzeptabel? Kann sie es sich leisten, ihn zurückzuzahlen? Weiß sie, welche Partei die Kontrolle über die einzelnen Schritte hat? Was passiert, wenn der Bitcoin-Kurs fällt, während sie schläft? Das Produkt lässt eine komplexe finanzielle Beziehung so wirken, als handele es sich lediglich um eine kleine Änderung in ihrem Portfolio. Das zeugt von gutem Interface-Design, stellt aber gleichzeitig eine potenziell gefährliche emotionale Abkürzung dar.
Warum die Kennzahl das Gespräch ersetzt
Der Reiz für einen Kreditgeber liegt auf der Hand. Menschen zu überprüfen ist teuer. Während das Besicherungsverhältnis einfach zu berechnen ist, kann ein Kreditnehmer mit ausreichenden Sicherheiten eine schnelle Antwort erhalten, ohne die sonst von Banken geforderten persönlichen Daten offenlegen zu müssen. Eine Plattform, die Krypto-Assets entweder verwahrt oder verwaltet, kann Kunden, die bereits danach suchen, direkt einen Kredit anbieten. Jeder dieser Schritte baut Reibungspunkte ab und erhöht die Wahrscheinlichkeit, dass die Person klickt, bevor sie sich anderweitig beraten lässt.
Menschen nehmen solche Kredite keineswegs immer aus Gier auf; vielmehr tun sie dies, weil sie in einem schwachen Markt nicht verkaufen wollen, weil sie mit steigenden Kursen rechnen oder weil ihre finanzielle Situation zu einem ungünstigen Zeitpunkt liquide Mittel erfordert. In manchen Fällen schieben sie einen steuerpflichtigen Verkauf auf; da die steuerlichen Auswirkungen jedoch vom Wohnort und der Verwendung der Mittel abhängen, greift dieser Vorteil nicht überall. Bei anderen dient das Bargeld dazu, Geschäftsausgaben zu decken, Studiengebühren zu zahlen oder Reparaturen am Haus vorzunehmen. „Das Aufwärtspotenzial behalten“ ist eine einfache Formulierung, doch sie steht für ein weitaus komplexeres Geflecht an Motiven: Man möchte ein aktuelles Problem lösen, ohne eine Zukunft aufgeben zu müssen, an die man nach wie vor glaubt.
Selbst wenn der Kreditnehmer die USDC zum Kauf eines Vermögenswerts verwendet, bleiben die Schulden bestehen, sollte der Bitcoin-Kurs fallen. Werden die Sicherheiten automatisch liquidiert, verliert der Kreditnehmer das Marktrisiko möglicherweise genau im ungünstigsten Moment – und hat je nach Vertrag und erzieltem Erlös immer noch eine Rückzahlungsverpflichtung. Die genauen Mechanismen variieren je nach Produkt, und die Kreditbedingungen wiegen schwerer als die beruhigende Farbgebung der App.
In den DeFi-Märkten können die Zinssätze je nach Angebot und Nachfrage schwanken. Auch wenn der Bildschirm einen verlockenden Zinssatz anzeigt, kann sich dieser Wert jederzeit ändern. Die Konditionen variieren zudem nach Markt, Art der Sicherheit, verfügbarer Liquidität und Beleihungsauslauf (Loan-to-Value). Kreditnehmer sollten wissen, ob der Zinssatz fest oder variabel ist, wie sich aufgelaufene Zinsen auf ihre Position auswirken, wer den geliehenen Stablecoin bereitstellt und wie der Liquidationsprozess abläuft. Ein Schieberegler auf dem Display kann diese Antworten nicht ersetzen.
Vorherige Fehltritte der Branche machen es umso wichtiger, eine klare Grenze zwischen Verwahrung und Kreditvergabe zu ziehen. Auch wenn ein Kunde die Vermögenswerte auf einer Börse im herkömmlichen Sinne als „seine“ betrachtet, wird die tatsächliche Kontrollsituation durch die Nutzungsbedingungen und die Verwahrungsvereinbarung bestimmt. Wandern die Sicherheiten in ein Protokoll, ändert sich die operationelle Lage erneut. Der Nutzer wird dann möglicherweise aufgefordert, einen Transfer, einen Wrapping-Vorgang oder eine Interaktion mit einem Smart Contract zu bestätigen. Zwar bedeutet keiner dieser Schritte automatisch den Verlust aller Rechte, doch jeder einzelne unterwirft den Vermögenswert anderen technischen Kontrollen als denen eines typischen Guthabens auf einer Börse.
Andere Türen im selben Korridor
Bereits vor Coinbase umfasste der Markt sowohl zentralisierte Kreditgeber als auch On-Chain-Protokolle. Obwohl ihre Angebote verwandt sind, sind sie keineswegs identisch. Einige gängige Modelle verdeutlichen, warum der Begriff „Krypto-Kredit“ zu pauschal ist, um ein einziges Risikoprofil zu beschreiben.
1. Bei Binance Loans können Sie sich gegen genehmigte Sicherheiten Geld über die Börse leihen; die verfügbaren Assets, Zinssätze und Konditionen hängen vom jeweiligen Produkt und der Region ab. Der Kunde verbleibt innerhalb der Handelsplattform, sodass Kreditaufnahme und Trading nahtlos ineinander übergehen können.
2. Nexo bietet kryptobesicherte Kreditlinien an, deren Konditionen von den Sicherheiten, dem Beleihungsauslauf und den Bestimmungen des Programms abhängen. Kreditnehmer erhalten zwar schnellen Zugriff auf ihr Geld, müssen aber dennoch verstehen, wie die Zinssätze und die Liquidationsschwellen funktionieren.
3. Anstatt einen allgemeinen On-Chain-Lending-Pool einzurichten, hat sich Ledn über direkte Kreditgeberbeziehungen auf bitcoinbesicherte Kredite spezialisiert. Zwar ermöglichen sowohl Ledn als auch ein Morpho-Markt den Zugriff auf Liquidität ohne den Verkauf von BTC, doch Ledns Vertragskonditionen, Verwahrungsstrukturen und Rückzahlungsregeln unterscheiden sich grundlegend von denen eines Morpho-Markts.
4. Aave und Morpho sind On-Chain-Lending-Plattformen. Treten Kreditnehmer diesen Märkten bei und interagieren mit den Smart Contracts, können automatisierte Systeme die Sicherheiten liquidieren, sobald vordefinierte Risikogrenzen überschritten werden. Auch wenn eine bekannte Benutzeroberfläche den Zugang zu diesen Diensten erleichtert, ändert dies nichts daran, wer oder was diese Grenzwerte letztlich durchsetzt.
Coinbase kopiert diese Dienste nicht einfach und ist auch nicht der erste Akteur, der Krypto als Kreditsicherheit nutzt; der entscheidende Schritt besteht darin, protokollbasiertes Leihen für Menschen zugänglich zu machen, die sich von sich aus niemals für eine DeFi-Oberfläche entschieden hätten. Dadurch kann das Unternehmen die Scheu vor dem Unbekannten abbauen, lässt jedoch gleichzeitig die zugrunde liegende Unsicherheit in den Hintergrund treten. Das ist die Macht der Reichweite: Der Hilfebereich und die App eines einzigen Unternehmens können einen Kredit auf dem freien Markt so gewöhnlich erscheinen lassen wie den Blick in ein gewöhnliches Depot.
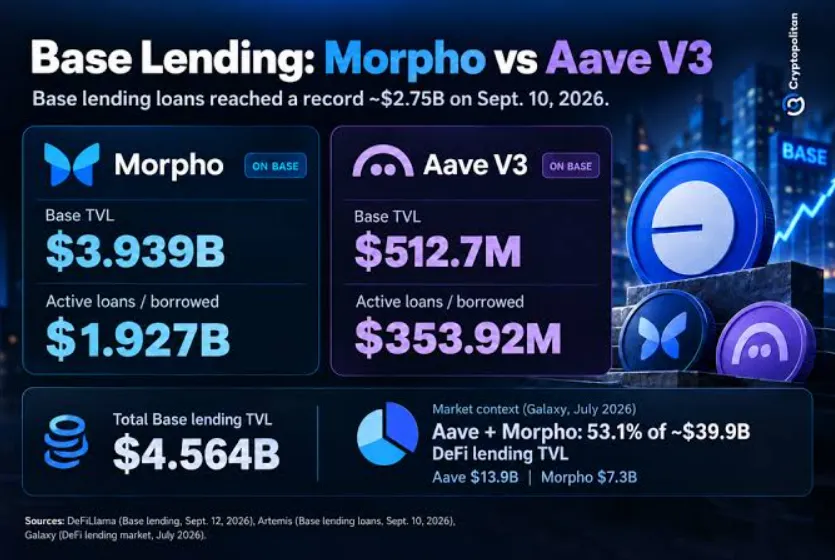
Dahinter sollte jedoch nicht die vereinfachte Gleichung „zentralisiert ist schlecht, dezentralisiert ist gut“ vermutet werden. Auch wenn zentralisierte Kreditgeber eine klare Gegenpartei und einen gewissen Kundensupport bieten, bringen sie Verwahr- und Solvenzrisiken mit sich. Bei Protokollen hingegen sind Code und Transaktionen zwar transparent einsehbar, doch Kreditnehmer müssen mit Schwachstellen in den Verträgen, Marktverwerfungen, Oracle-Problemen, geringer Liquidität und mangelnden Regressmöglichkeiten rechnen. Die Unterscheidung betrifft die Frage, wer das System betreibt – nicht, ob der Kreditnehmer nachts ruhig schlafen kann.
Das Recht hinkt dem Klick hinterher
Kreditgesetze wurden über Generationen hinweg auf der Basis klarer Kategorien entwickelt: Gläubiger, Schuldner, Sicherheiten, Zinsen, Zahlungsverzug, Zwangsvollstreckung und Insolvenz. Ein kryptobesicherter Kredit kann dagegen das Frontend einer börsennotierten Gesellschaft, einen angegliederten oder gewrappten Token, ein separates Protokoll, einen Markt von On-Chain-Kreditgebern, automatisierte Liquidatoren und Vermögenswerte umfassen, die innerhalb von Minuten Jurisdiktionsgrenzen überqueren. Ein einziger Bildschirm kann eine erstaunliche Vielzahl rechtlicher Beziehungen verschleiern.
Das bedeutet keineswegs, dass es gar keine rechtlichen Rahmenbedingungen gäbe; Vorschriften aus dem Kreditrecht, der Verwahrung, dem Verbraucherschutz, dem Insolvenzrecht, dem Steuerrecht und dem allgemeinen Vertragsrecht können je nach den beteiligten Parteien, dem Standort und der Struktur des Produkts durchaus greifen. Das Problem liegt darin, dass diese Regeln nicht immer für Kunden geschrieben wurden, die Bitcoin über die Marken-App eines Unternehmens in einen Smart Contract einzahlen. Unterschiedliche Rechtsordnungen behandeln digitale Vermögenswerte und Sicherungsrechte oft grundverschieden. Die rechtliche Einstufung eines gewrappten Tokens, die Wirksamkeit der Plattformbedingungen und die Rechte des Kreditnehmers bei einem Protokollversagen hängen von Details ab, die keine Marketingseite erfassen kann.
Hinzu kommen frühere Präzedenzfälle rund um Krypto-Plattformen, Insolvenzen und Kundengelder. Diese Fälle bieten zwar Einblicke in Verwahrungsfragen und Gläubigeransprüche, begründen jedoch nicht automatisch einen Präzedenzfall für jeden neuen On-Chain-Kredit. Ein Rechtsstreit über ein gescheitertes Renditeprodukt ist nicht dasselbe wie ein Kredit, der in einen aktiven Morpho-Markt eingespeist wurde. Die Gerichte werden klären müssen, wer die Kontrolle über die Sicherheiten hatte, was der Nutzer genau akzeptiert hat, ob der Vermögenswert treuhänderisch verwahrt oder übertragen wurde und wie sich die automatisierte Liquidation in den jeweiligen Rechtsrahmen einfügt. Dieser Rahmen entsteht erst, während die Produkte längst im Einsatz sind.
Für Kreditnehmer ist die rechtliche Ungewissheit kein rein theoretisches oder akademisches Problem; sie hat direkte Konsequenzen für Fälle, in denen die App ausfällt, ein Smart Contract ausgenutzt wird, der Verwahrer zahlungsunfähig wird oder der Kreditnehmer in die Insolvenz geht, bevor das Protokoll die Sicherheiten veräußern konnte. Eine herkömmliche Baufinanzierung folgt einem eingespielten Verfahren, bindet lokale Experten ein und stützt sich auf jahrzehntelange Praxis. Bei Krypto-Sicherheiten kann der Vermögenswert auf eine Wallet übertragen und per Code vollautomatisch veräußert werden, noch bevor der Kreditnehmer überhaupt mit einem Menschen gesprochen hat. Dass der Prozess so rasant abläuft, macht ihn attraktiv – führt aber auch dazu, dass ein rechtliches Eingreifen oft erst dann möglich ist, wenn der Vermögenswert bereits unwiderruflich verschoben wurde.
Die Vertragsbedingungen sind ein integraler Bestandteil des Produkts und nicht bloß Beiwerk, das man nach Vertragsschluss nachreicht. Der Kreditnehmer sollte genau wissen, wer die Sicherheit tatsächlich erhält, welcher Vermögenswert im Vertrag definiert ist, wer zur Liquidation berechtigt ist, wie Preise ermittelt werden und ob ein menschliches Support-Team eine Maßnahme überhaupt stoppen kann. Darüber hinaus muss dem Kreditnehmer klar sein, ob die Plattform lediglich als Benutzeroberfläche fungiert oder selbst als Kreditgeber, Verwahrer oder Garantiegeber auftritt.
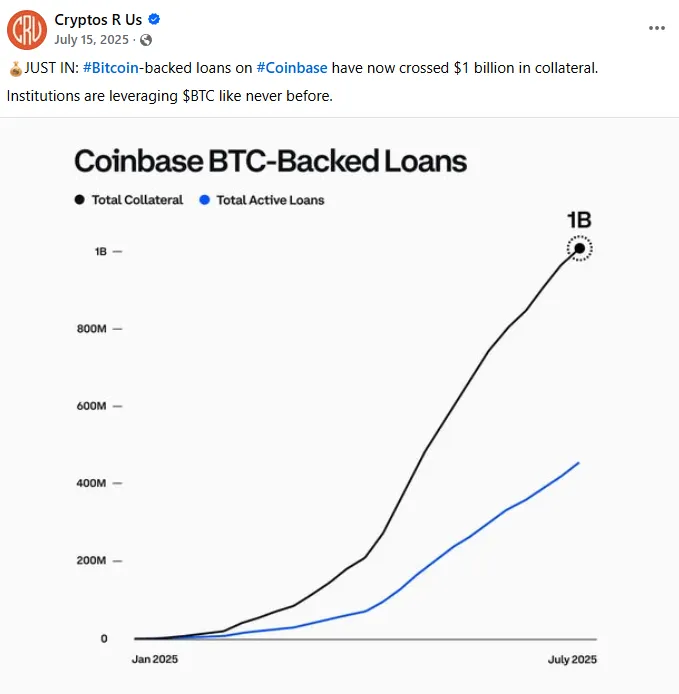
Als James ihre Entscheidung traf, wählte sie nicht zwischen Bitcoin und einem herkömmlichen Ratenkredit auf Basis einer soliden Haushaltsrechnung. Stattdessen musste sie entscheiden, ob sie einen Teil eines Vermögenswerts verkaufen wollte, den sie eigentlich behalten wollte, oder ob sie sich dagegen Geld zu Konditionen lieh, die letztlich doch zum Verkauf eben dieses Vermögenswerts führen könnten. Der Kredit ersparte ihr eine Form des Bedauerns – die Reue, vor einem Kursanstieg verkauft zu haben –, schuf jedoch eine neue: das Bedauern, nach einem Kurseinbruch liquidiert worden zu sein. Das Produkt beseitigt das Bedauern nicht; es ermöglicht dem Kunden lediglich, die Variante zu wählen, die ihm im Moment erträglicher erscheint.
Liquidität ohne Verkauf, Risiko ohne Pause
Nehmen wir an, James leiht besonnen und richtet Warnmeldungen oberhalb der Liquidationsgrenze ein; in diesem Fall hebt sie sich bereits von der Masse jener Nutzer ab, die einfach klicken und das Thema vergessen. Dennoch kann der Kurs steigen oder fallen, während sie schläft, und ein Protokoll funktioniert womöglich genau wie vorgesehen, selbst wenn ihr das Ergebnis bei der Unterzeichnung nicht bewusst war.
Sie handelt in der Absicht, auf die langfristige Entwicklung von Bitcoin zu setzen, um die kurzfristige Volatilität zu überbrücken. Doch die Logik des Protokolls teilt diesen Zeithorizont nicht; es behält die Sicherheiten ununterbrochen im Blick und sichert den Kredit permanent ab. Käme es am Markt zu einem Abverkauf, könnte James' Zuversicht in den nächsten Zyklus eine mathematische Schwelle nicht aufwiegen. Es besteht eine zeitliche Asymmetrie: James denkt in Jahresschritten, während der Liquidator von Block zu Block agiert.
Auch die Zuversicht hat ihren Preis. Sobald ein Kreditnehmer Sicherheiten hinterlegt hat, versetzt jede Warnung ihn in Alarmbereitschaft und zwingt zu überstürzten Schritten: entweder mehr BTC nachzuschießen, den Kredit mit Geldern zu tilgen, die eigentlich für andere Zwecke gedacht waren, oder die geliehenen Mittel einzusetzen, um zusätzliche Sicherheiten zu beschaffen. Mit wachsender Unsicherheit neigen Menschen dazu, noch höhere Risiken einzugehen. Stand anfangs das Ziel im Vordergrund, das Asset zu halten, verlagert sich das Verhalten nun darauf, die hinterlegte Sicherheit um jeden Preis zu verteidigen, um einen Verkauf abzuwenden.
Die entscheidende Frage lautet nicht: „Kann ich leihen?“, sondern: „Wäre ich in der Lage zurückzuzahlen, wenn der Wert der Sicherheiten plötzlich einbricht, die Zinsen steigen oder ich einen Tag lang keinen Zugriff auf die App habe?“ Lautet die ehrliche Antwort hier „Nein“, hängt der Kredit vollständig davon ab, dass sich der Markt zugunsten des Kreditnehmers entwickelt. Man mag bereit sein, dieses Risiko einzugehen, doch es ist etwas grundlegend anderes, als gegen stabile Ersparnisse zu leihen. Der Wert der Sicherheiten kann sich schneller ändern als die Verpflichtungen des Kreditnehmers.
Der Zugang zu solchen Instrumenten ist niemals neutral: Ein einfacherer Kreditzugang kann einerseits reale Engpässe überbrücken, andererseits aber unter Handlungsdruck eine spekulative Idee in drückende Schulden verwandeln. Der Kreditnehmer muss die Atempause, die ihm die Benutzeroberfläche nimmt, selbst schaffen und eigenverantwortlich prüfen, ob das Produkt in seine Lebenssituation passt.
Die Lage verlangt eine nüchterne Bestandsaufnahme: Was ist der eigentliche Zweck des Kredits? Wie hoch sind die Gesamtkosten über die Laufzeit? Welcher Anteil der Sicherheiten steht im Feuer? Wie nah rückte eine Liquidation bei einem realistischen Kursrückgang? Und aus welchen liquiden Mitteln würde die Schuld beglichen, falls der erhoffte Preisanstieg ausbleibt? Anstatt sich auf veraltete Screenshots oder Forenbeiträge zu verlassen, sollten Kreditnehmer die aktuellsten Produktbedingungen prüfen. Die verfügbaren Märkte, die zugelassenen Regionen und die Beleihungsregeln können sich ändern; die einzig verlässliche Antwort ist jene, die zum Zeitpunkt des Abschlusses an das konkrete Angebot geknüpft ist.
Kryptobesicherte Kredite werden sich zweifellos weiter verbreiten, da zahllos viele Marktteilnehmer Liquidität suchen, ohne ihre Assets verkaufen zu müssen. Die Krypto-Börsen haben ihre Kunden und Anlagebestände, die Lending-Protokolle verfügen über Kreditgeber-Pools, und die Nutzer haben Rechnungen, die keinen Aufschub dulden. Der Erfolg dieses Produkts belegt weder seine Sicherheit noch einen unlauteren Charakter; er zeigt lediglich, wie stark die Verlockung ist: die Hoffnung auf künftigen Wohlstand aufrechtzuerhalten und gleichzeitig schon heute einen Teil dieses Werts auszugeben.
Selbst eine einfache Überweisung nach Erhalt des Kredits zieht operative Kosten nach sich. Überweist James beispielsweise USDT aus der App, um eine Rechnung auf TRON zu begleichen, muss sie den Verbrauch von Netzwerkressourcen einkalkulieren, anstatt vorauszusetzen, dass sich die geliehenen Dollar kostenlos bewegen lassen. Dieser gesamte Ablauf lässt sich für jedes Unternehmen und jeden Zahlungsdienstleister in großem Maßstab automatisieren – kontaktieren Sie uns unter [email protected], um eine Integration zu besprechen.