Pearl-Token: Der Versuch, das klassische Mining wiederzubeleben
Der Pearl-Token und der Hype um die GPU-Mining-Nostalgie: Wie gemietete Rigs einige Wochen lang Geld druckten – und warum der Glitch genauso starb wie Bitcoins GPU-Ära.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
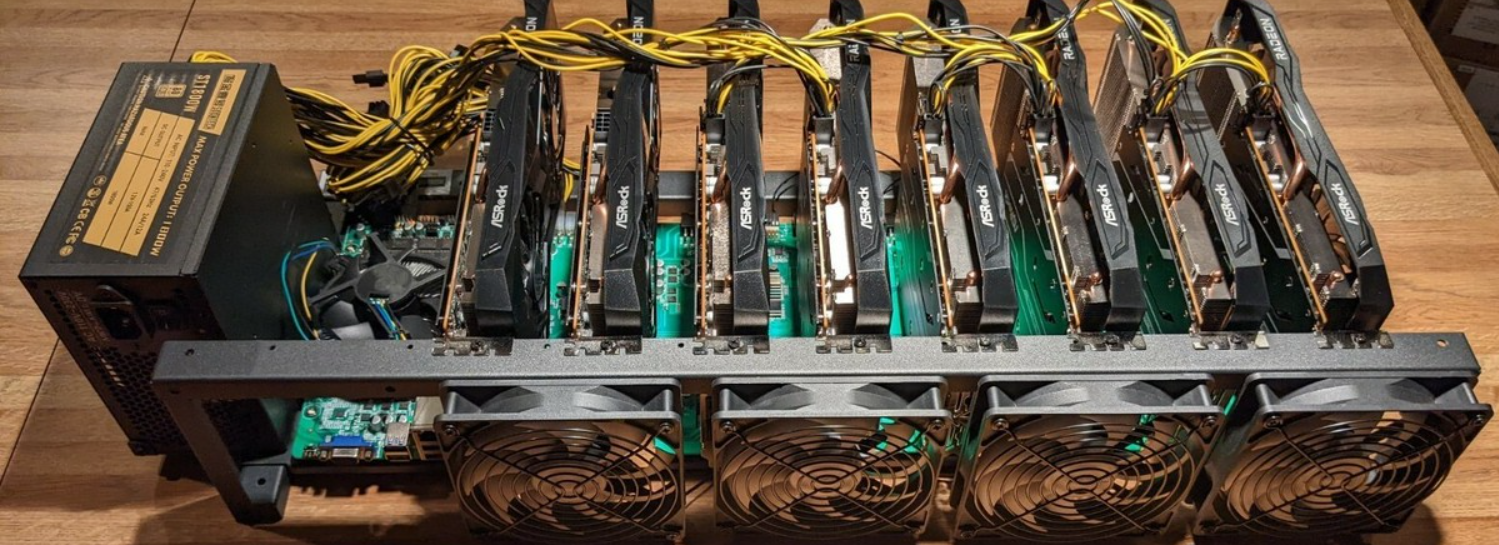
Jeder, der jemals mit Kryptowährungen zu tun hatte, erinnert sich insgeheim an eine Garage. Da war dieser Raum mit dem Geruch von warmem Staub und einer Reihe offener Computergehäuse, die mit Kabelbindern verbunden waren, während die Lüfter in einer Tonlage heulten, die die Nachbarn bald hassen lernten. Für ein paar kostbare Jahre bedeutete dieser Lärm tatsächlich Geld: Ließ man eine Grafikkarte über Nacht laufen, produzierte sie im Schlaf heimlich Bitcoin, und die einzige nötige Fähigkeit war der Mut, nicht zu verkaufen. Diese Zeit ging auf wohlbekannte Weise zu Ende – zuerst kamen die maßgeschneiderten ASIC-Chips, dann die industriellen Farmen, und die gewöhnliche GPU wurde in etwa so feierlich aus dem Mining verabschiedet wie ein altes Arbeitspferd hinter der Scheune.
Aus diesem Grund haben die Ereignisse des vergangenen Jahres so viele Menschen überrascht. Eine Kryptowährung namens Pearl tauchte auf, basierend auf GPU-Mining, und für eine recht kurze Zeitspanne funktionierte der Zyklus tatsächlich: Besitzer von Gaming-Hardware begannen wieder, ihre Rigs anzuschließen, um den Coin ununterbrochen zu schürfen, und – das war der Aspekt, der das Ganze viral gehen ließ – Leute, die selbst keine Gaming-Hardware besaßen, konnten GPUs stundenweise auf offenen Marktplätzen mieten und damit Gewinn erzielen. Die Vermietungsdienste, die normalerweise KI-Start-ups bedienen, verzeichneten Auslastungsraten von fast 90 Prozent, von denen fast alles auf eine einzige Blockchain gerichtet war. Die Idee des traditionellen Minings, die seit zehn Jahren tot war, schien dank Nostalgie und cleverem Incentive-Design wiederauferstanden zu sein.
Es hielt natürlich nicht an, wie es bei keinem Money-Glitch dieser Art der Fall ist. Doch die Erklärung dessen, was Pearl eigentlich war, zusammen mit den Gründen für seinen Erfolg und den Punkt, an dem es nicht mehr funktionierte, ist eine der einfachsten Lektionen in Kryptoökonomie, die man völlig kostenlos erhalten kann.
Der Mann, der die Garage nie aufgab
Die fragliche Person heißt Greg. Er ist kein Wal und kein Insider; vielmehr ist er ein Systemadministrator in den Vierzigern, der von 2011 bis 2013 Grafikkarten nutzte, um Bitcoin zu minen, einen Teil seiner Bestände verkaufte, um ein Auto zu kaufen, die veralteten GPUs, die er verwendet hatte, als sentimentale Erinnerungsstücke aufbewahrt und sich die Bitcoins, die er zu Preisen loswurde, die heute wie Tippfehler wirken, nie ganz verziehen hat. Greg entspricht genau dem psychologischen Profil, für das Pearl gedacht war, und er ist sich dessen bewusst, aber es stört ihn nicht. Sein Ton ändert sich, wenn er über jene Zeit in seiner Garage spricht; es geht ihm nicht um das Geld, sondern um das Gefühl, dass eine Maschine Geld produziert, und das Summen des Wissens, einer der Ersten gewesen zu sein.
Die Grafikkartensammlung, die Greg derzeit besitzt, ist klein, aber echt; sie umfasst einige gebrauchte RTX 3090, die er am Ende des letzten Krypto-Winters aus zweiter Hand kaufte, eine ziemlich schicke RTX 5090, die er fast wie ein Haustier behandelt, und ein paar kleinere Grafikkarten, die in den Regalen stehen, welche seine Frau bereits zweimal erfolgreich dezimiert hat. Seit vielen Jahren besteht der einzige Zweck dieser Ausrüstung darin, sie zu vermieten. Plattformen wie Vast.ai ermöglichen es Privatpersonen, ihre GPU-Kapazitäten zu einem Stundensatz anzubieten, und in den vergangenen zwei Jahren bestand der am stärksten nachgefragte Teil des Marktes aus Leuten, die KI-Modelle trainieren und betreiben. Infolgedessen werden die Rechner an den meisten Tagen von Fremden genutzt, um Inferenzen und Fine-Tuning für deren Sprachmodelle durchzuführen. Das Einkommen ist stabil, emotional distanziert und so weit wie möglich von der Vorstellung handfester Garagenarbeit getrennt. Die Karten werden nicht mehr zum Mining verwendet; stattdessen leisten sie nun Gig-Arbeit.
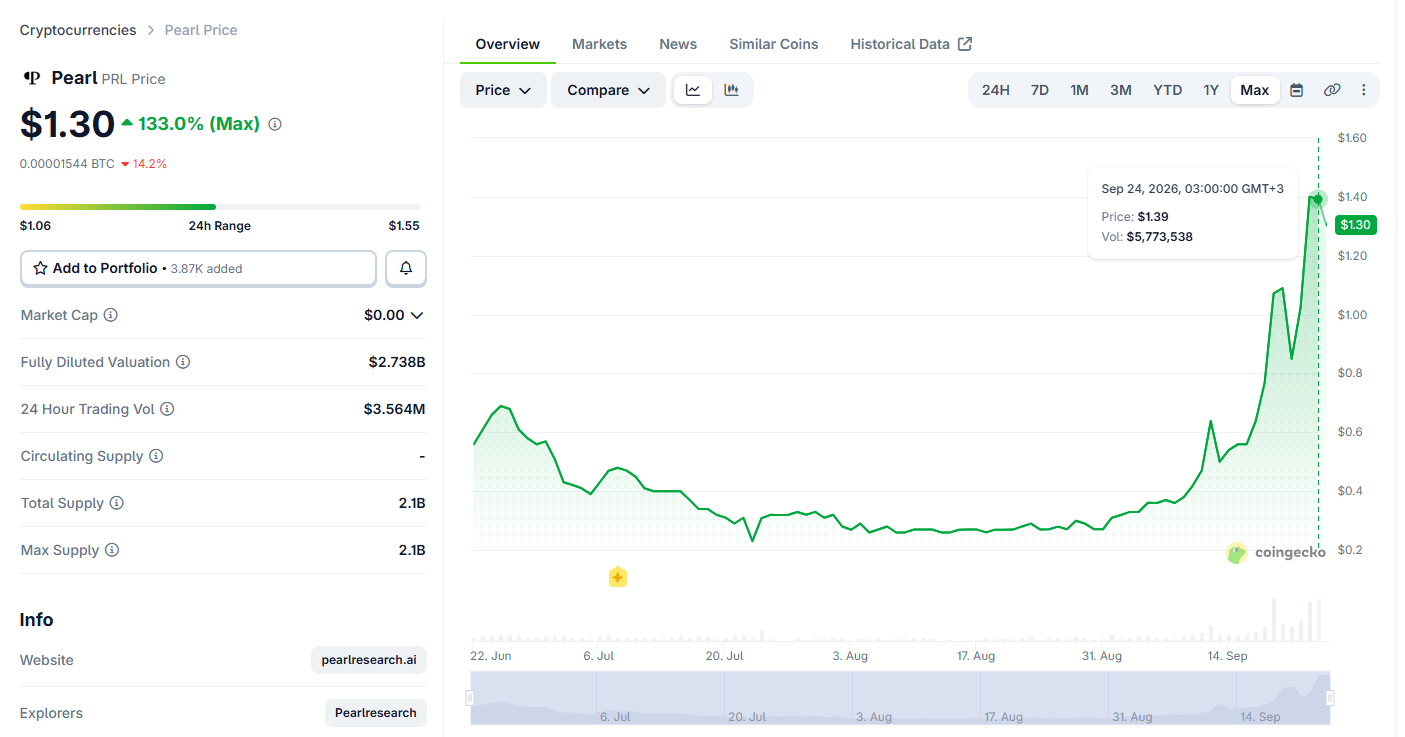
Als Pearl vorgestellt wurde, erstellte Greg – genau wie unzählige andere – eine Tabelle, genau das, was jeder Besitzer von ungenutztem Silizium tun würde; er multiplizierte den Token-Preis mit der erwarteten täglichen Emission und teilte das Ergebnis durch die Netzwerk-Hashrate, bevor er es mit den Mieteinnahmen pro Karte verglich. Die Tabelle lieferte eine extrem überraschende Antwort. Pearl kontinuierlich, 24 Stunden am Tag, zu minen, war eine bessere Option, als dieselben Karten an die KI-Unternehmen zu vermieten – nicht nur ein bisschen besser, sondern um ein Vielfaches. Zum ersten Mal seit zehn Jahren deckte sich die ehrliche Antwort auf die Frage „Was sollen meine GPUs heute Nacht tun?“ mit der aus dem Jahr 2012: minen.
Es ist unerlässlich, genau klarzustellen, was Pearl eigentlich war, da der Name durch den Hype in alle Richtungen verbreitet und verzerrt wurde. Im Kern war die Initiative schlicht der Versuch, Mining in ein Spiel zu verwandeln – das bedeutete, kontinuierlich einen Token an jeden auszugeben, der über den Client des Projekts echte GPU-Arbeit leistete, wobei der Ausgabeplan und das zugehörige Narrativ so modifiziert wurden, dass diejenigen belohnt wurden, die früh und spürbar teilnahmen. Es war kein zweiter Bitcoin, keine Lösung für irgendein echtes Problem und kein produktiver Vermögenswert im herkömmlichen Sinne. Sein Wert basierte vollständig auf Aufmerksamkeit – auf der kollektiven Übereinkunft einer Gruppe, dass Mining Spaß machen sollte, dass GPUs zählen sollten und dass man vielleicht, nur vielleicht, die alten Zeiten zurückholen könnte, indem man der Angelegenheit einen Ticker verpasst. Greg war sich dessen vollkommen bewusst; er sagt es selbst, meist kurz bevor er seinen Kontostand prüft.
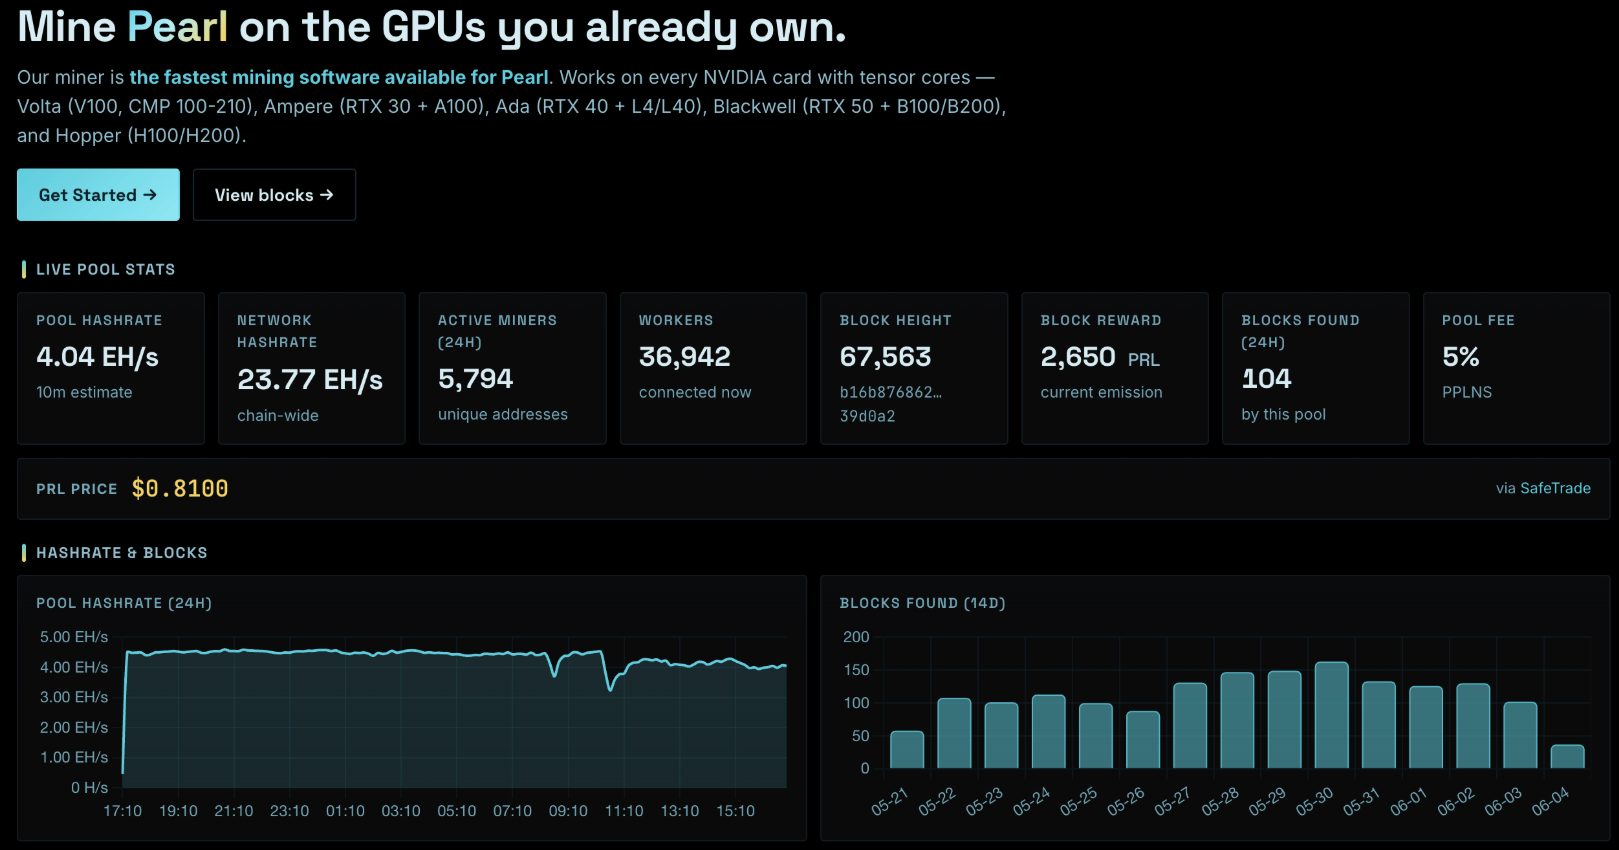
Es gibt eine Unterscheidung, die der Hype bewusst verschleierte, und diese ist wichtig für jeden, der Lehren aus dieser Episode ziehen möchte. Im Jahr 2012 schürfte man bei Bitcoin einen Token, der darauf abzielte, Geld zu sein, und überraschenderweise tatsächlich zu Geld wurde – es bestand die Möglichkeit, dass der Strom in etwas Dauerhaftes verwandelt werden konnte. Pearl hingegen minte einen Token, dessen einziges Ziel es war, einen Grund zu liefern, die GPU einzuschalten. Die Arbeit bewirkte nichts im Hinblick auf die Außenwelt, sicherte nichts außer der eigenen Punktebuchhaltung und schuf nur in dem Maße Wert, wie weiterhin neue Aufmerksamkeit hinzukam, um die Emissionen zu kaufen. Das bedeutet nicht, dass es ein Betrug war; es bedeutet, dass es ein Spiel mit einem echten Preispool war, angesiedelt irgendwo zwischen einer Lotterie und einer Fahrt auf dem Rummelplatz. Doch dieser Unterschied bestimmte alles darüber, wie die Geschichte endete, denn Spiele mit Preispools enden, wenn das Publikum nach Hause geht, während Geld – falls es jemals endet – dies aus anderen, langsameren Gründen tut. Greg minte beides im Abstand von zehn Jahren und sagt, dass das Gefühl beim Tippen auf der Tastatur dasselbe war. Das Gefühl im Portemonnaie danach war es jedoch nicht.
Als Mieten zum Mining wurde
Was an der Geschichte wirklich neu war, war nicht das Mining, sondern wer daran teilnehmen durfte. Vor zehn Jahren erforderte die Teilnahme am Mining den Besitz von Hardware; die Eintrittskarte war eine Kreditkartenabrechnung. Das Pearl-Phänomen floss über einen völlig anderen Kanal. Marktplätze wie Vast.ai und Clore.ai existieren genau deshalb, damit jeder reine GPU-Zeit von anderen Personen mieten kann – meist, um ein Modell zu finetunen oder eine Szene zu rendern. Die Leute erkannten, dass dieselben gemieteten GPUs den Pearl-Client genauso problemlos ausführen konnten wie PyTorch; ein Mieter konnte Dutzende von Maschinen zu Marktpreisen aufsetzen, sie alle auf den Token ansetzen und die Differenz zwischen den Einnahmen aus den Emissionen und den Mietkosten einstreichen.
Mehrere Wochen lang war diese Differenz enorm. Die Mietplattformen – Marktplätze mit einem ganz eigenen, sensiblen Gleichgewicht aus Angebot und Nachfrage – erlebten einen Nachfrageboom, als plötzlich Mining-Farmen aus den GPUs anderer Leute entstanden. Bei einigen Kartentypen stieg die Auslastung auf fast 90 Prozent; die Preise auf Mieterseite zogen an; und die Arbitragemöglichkeit verengte sich von beiden Seiten, wie es immer der Fall ist. Dennoch war die wirtschaftliche Situation in dieser Zeit so absurd, dass der Begriff in jedem Telegram-Kanal kursierte: ein unendlicher Money-Glitch. Alles, was man tun musste, war, die Computer anderer Leute zu mieten, sie mit einem Token zu füttern, der mehr abwarf als die Kosten der Computer, und den Vorgang zu wiederholen. Es war kein Kapital erforderlich, keine Hardware nötig, und das einzige erforderliche Fachwissen war ein grundlegendes Verständnis von Docker.
Die menschliche Note dieses Zeitfensters ist etwas, das man genießen kann, da die Mining-Aktivität ausgelagert worden war. Menschen, die noch nie tatsächlich am Mining teilgenommen hatten, genossen das seltsame Vergnügen, zuzusehen, wie von ihnen gemietete Maschinen auf drei Kontinenten liefen und einen Token verdienten, der ihren Namen trug. Greg hatte zumindest den Vorteil der Geschichte auf seiner Seite und verlängerte so die Laufzeit seines Rigs, womit er seine 5090 die profitabelste Nachtschicht aller Zeiten einlegen ließ. Für einen Moment wurden die GPU-Mietmärkte – Geschäfte mit nüchterner Infrastruktur, im Grunde Versorgungsbetriebe – wie Casinos, in denen der Hausvorteil vorübergehend den Spielern zugutekam. Es ist kein tragfähiger Zustand, wenn Infrastruktur zum Lotterielos wird, aber als Erinnerung ist es unschlagbar, und alle Beteiligten wussten, dass sie sich in einem begrenzten Zeitfenster bewegten.
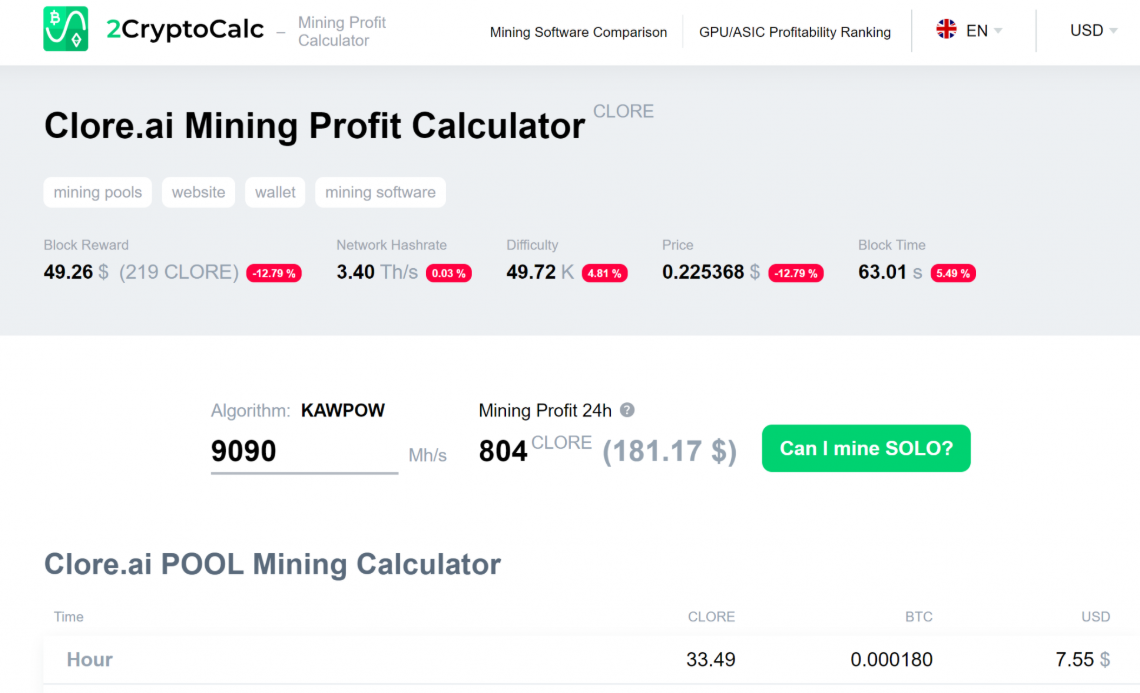
Die Vermietungs-Websites selbst verharrten während dieser Zeit in einer Art reserviertem Schockzustand. Ihr Geschäftsmodell basiert auf Ausgewogenheit – es muss genügend Angebot geben, um die KI-Nachfrage zu decken, genug Nachfrage, um Besitzer zu motivieren, ihre Maschinen anzubieten, und Preise, die sich in planbaren Bereichen bewegen. Als Pearl für einen Nachfrageschock ohne jede Loyalität sorgte – also einen Mieter brachte, der jede verfügbare Karte des passenden Typs zu jedem Preis mieten würde, bis die Arbitragemöglichkeit verschwand, um sich dann ohne Weiterleitungsmeldung in Luft aufzulösen –, waren die Besitzer begeistert; außerhalb großer KI-Produktlaunches war die Auslastung noch nie so hoch gewesen. Die Plattformen dürften dem Ganzen jedoch skeptischer gegenübergestanden haben. Ein Markt, der rasant steigt und dann abstürzt, lehrt seine Teilnehmer, das Vertrauen in den Preischart zu verlieren. Und der Vorfall hinterließ auf beiden Seiten einen bleibenden Eindruck: Mieter stellten fest, dass Mining-Nachfrage ihre Rechenleistung verdrängen konnte, Besitzer erkannten, dass ihre Uptime-Dashboards Spielautomaten ähneln konnten, und alle lernten, dass ein GPU-Mietmarkt strukturell nur einen Preisfindungsmechanismus davon entfernt ist, ein Mining-Pool zu werden, der es nur noch nicht weiß.
Der Wasserhahn und der Feuerwehrschlauch
Warum handelte das Pearl-Team so? Die zynische Antwort – dass sie es taten, um sich selbst zu bereichern – trifft auf jede Art von Projekt zu und liefert uns daher keine nützliche Erklärung. Eine interessantere Erklärung ist, dass Pearl in erster Linie ein Instrument zur Aufmerksamkeitsgewinnung war, und GPU-Mining ist eines der effizientesten Instrumente dieser Art, die in der Kryptowelt jemals geschaffen wurden. Ein Airdrop ist passiv: Man klickt lediglich, erhält die Token und vergisst sie wieder. Mining hingegen erfordert aktive Beteiligung – man muss die Software installieren, sie am Laufen halten und überwachen –, und genau diese Art von Engagement schafft ein Zugehörigkeitsgefühl. Da Tausende von Menschen den Pearl-Client nutzten, hatten Tausende die Software auf ihren Rechnern installiert, prüften regelmäßig ihre Kontostände, sprachen über den Token und verteidigten ihn in den Kommentarspalten. Ein solches Engagement lässt sich nicht einfach über ein Marketingbudget erkaufen; man muss es erzeugen, und die Mining-Belohnungen waren diese Schöpfung.
Der Ansatz des Teams war ein Lehrbuchbeispiel für Incentive-Bootstrapping, da er die Emissionen auf die frühen Teilnehmer derart konzentrierte, dass die Resultate unbestreitbar waren, dafür sorgte, dass die Rentabilität als ihre eigene Werbung fungierte, und dann beobachtete, wie sich das Narrativ genau in jenen Gruppen verbreitete – nämlich GPU-Besitzern, Miet-Tradern und Mining-Nostalgie-Accounts –, deren Teilnahme den Zahlen überhaupt erst reale Bedeutung verlieh. Machte das Unternehmen dabei Gewinn? Sehr wahrscheinlich, auch wenn die Geschäftsbücher für Außenstehende unzugänglich sind; ein Projekt, das seine eigene Währung ausgibt und damit Marktaufmerksamkeit generiert, ist naturgemäß profitabel, sobald diese Währung zu einem Preis gehandelt wird, der über den Produktionskosten liegt, die quasi bei null liegen. Ob der Gewinn nun aus einer Token-Reserve in einer Treasury stammte, aus Gebühren oder Verkäufen innerhalb des Ökosystems oder aus dem Optionswert einer engagierten Anhängerschaft – der wirtschaftliche Mechanismus entsprang derselben Quelle wie bei allen früheren Projekten: frühes Geld, das Aufmerksamkeit in Marktkapitalisierung verwandelt.
Der Aspekt, der ein gewisses Maß an Ehrlichkeit erfordert, ist dieser: Warum gibt es derzeit keine anderen Akteure, die dasselbe tun? Es ist nicht so, dass es niemand versucht hätte – Nachahmer von GPU-schürfbaren Token tauchen immer wieder auf. Was Pearls Position besonders machte, war die Seltenheit des Phänomens selbst. Das erste Projekt, das globale GPU-Mietkapazitäten über einen einzigen Token bündelte, konnte den gesamten spekulativen Boom für sich vereinnahmen; das zweite hingegen sichert sich nur einen Bruchteil davon, zu den ungünstigsten Preisen, und muss sich schwierigeren Fragen stellen. Aufmerksamkeit auf Mietmärkten ist eine Ressource, bei der der Gewinner fast alles abräumt („Winner-take-most“). Sobald die Öffentlichkeit verstanden hat, wie das Spiel funktioniert – sobald jeder begreift, dass bei der Einführung eines minbaren Tokens das Angebot steigt und sich das Gelegenheitsfenster schließt –, kann kein nachfolgender Token dieselbe einfache Arbitrage-Chance bieten, denn sobald etwas eingepreist ist, verliert es seine Unschuld. Gregs Maschinen stehen nun wieder zwischen den Renditen, und es ist kein Nachfolgeprojekt aufgetaucht, das die Tabelle aufgehen ließe. Die Besitzer bleiben mit voll funktionsfähiger Hardware zurück, suchen nach einem weiteren Pearl und finden lediglich Rabatte auf Vermietungen.
Der erneute Ruhestand der GPU
Das Ende des Zeitfensters erfolgte auf die gewohnte Art und Weise, wie solche Enden eben eintreffen: durch einfache Arithmetik. Als die Zahl der Miner wuchs, sank die Emissionsmenge pro Maschine – dieselbe Gesamtbelohnung verteilte sich auf eine stetig wachsende Hashrate, wodurch der Anteil jeder einzelnen Karte bis auf die reinen Betriebskosten zusammenschrumpfte. Dann entwickelte der Token-Preis, der von demselben Maß an Aufmerksamkeit gestützt worden war, das die Leute überhaupt erst zum Mining getrieben hatte, seine eigene Schwerkraft. An diesem Punkt kreuzten sich die beiden Linien: Der unendliche Money-Glitch verwandelte sich in eine endliche finanzielle Verpflichtung und schließlich in ein Verlustgeschäft, woraufhin die gemieteten Rigs – da sie letztlich von Leuten betrieben werden, die nach Stunden bezahlt werden – innerhalb weniger Tage vom Netz gingen. Die Auslastung auf den Mietplattformen fiel wieder auf das vorherige, KI-getriebene Normalniveau zurück. Nach ehrlicher Abwägung setzte Greg seine Karten wieder für Sprachmodelle ein – eine Arbeit, die in einer guten Woche weniger einbringt, diesen Betrag aber regelmäßig zahlt und nicht erfordert, an einen Ticker zu glauben.
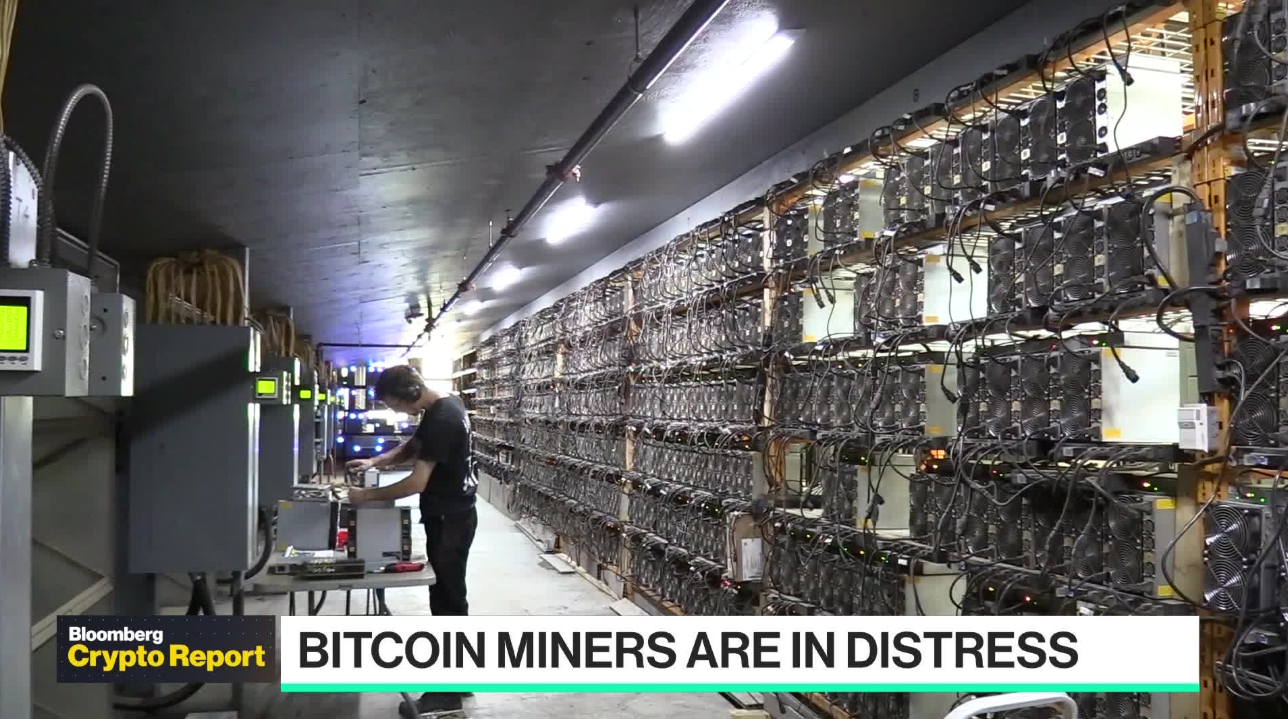
Die Analogie zur Geschichte von Bitcoin ist mehr als nur illustrativ; sie ist struktureller Natur. Die Verwendung von GPUs für das Bitcoin-Mining endete aus einem einzigen Grund: Die Belohnung pro Einheit an GPU-Arbeit fiel unter die Kosten für die Durchführung dieser Arbeit, da spezialisierte ASICs und groß angelegte industrielle Betriebe den Anteil aller anderen schmälerten. Die Situation bei Pearl lief schneller ab, folgte aber demselben Muster – auf eine feste Emissionsmenge folgte eine steigende Beteiligung, bis wirtschaftliche Faktoren genau jene Art von Teilnehmern verdrängten, nach denen das Projekt benannt war. Der Heim-Miner ist in einer Mining-Ökonomie immer der Letzte, der übrig bleibt, weil er Verluste tolerieren kann, die als Hobby getarnt sind, und gleichzeitig der Erste, der verschwindet, da er über keinerlei Kostenvorteil verfügt. Nostalgie mag die Einführung eines Tokens anstoßen, aber sie kann keine Stromrechnung bezahlen und sie kann ein Rechenzentrum nicht überbieten – dieser ursprüngliche Irrtum des GPU-Minings wurde erneut in vollem Umfang nachgestellt.
Es gibt jedoch eine subtilere Lektion zu lernen, die sich darauf bezieht, was Greg wirklich aus dem Vorfall mitgenommen hat. In der profitablen Phase ging es im Grunde gar nicht um Pearl; es ging vielmehr um ein vorübergehendes Ungleichgewicht zwischen zwei Märkten – dem Markt für GPU-Zeit und dem Markt für Token-Emissionen –, und es waren diejenigen, die in der Lage waren, solche Ungleichgewichte zu erkennen und innerhalb von Stunden statt Wochen darauf zu reagieren, die letztlich den größten Nutzen daraus zogen. Diese Fähigkeit lässt sich, im Gegensatz zur Nostalgie, auf unterschiedlichste Situationen übertragen. Dieselbe Erkenntnis, die es jemandem ermöglichte zu erkennen, dass ein schürfbarer Token rentabler war als KI-Vermietung, wird es ihm erlauben, die nächste Arbitragemöglichkeit aufzuspüren, wo immer sie entsteht: ein fehlbewerteter Rechenzentrumsvertrag, ein Kartentyp mit unausgewogenem Angebot oder ein Auszahlungsweg, der günstiger ist als allgemein angenommen. Die fundamentale Tatsache beim Betrieb kleiner Hardware-Ökonomien ist, dass das Überleben von den Gebühren abhängt – also davon, wie viel von den geringen Einnahmen beim Auszahlen verloren geht. Gregs moderner Ansatz besteht darin, seine Mining- und Mieteinnahmen in USDT umzuwandeln und sie dann auf TRON zu transferieren, wo die Zahlung der vollen Burn-Rate bei jeder Transaktion keine Notwendigkeit mehr ist, sondern eine Entscheidung: Anstatt TRX zu verbrennen, kann man TRON Energy kaufen, und wenn man einen guten Aggregator nutzt, um günstige TRON Energy zu beziehen, wandelt sich ein ganzer Tag an Mikrotransaktionen von einem Verlustgeschäft in einen bloßen Rundungsfehler.
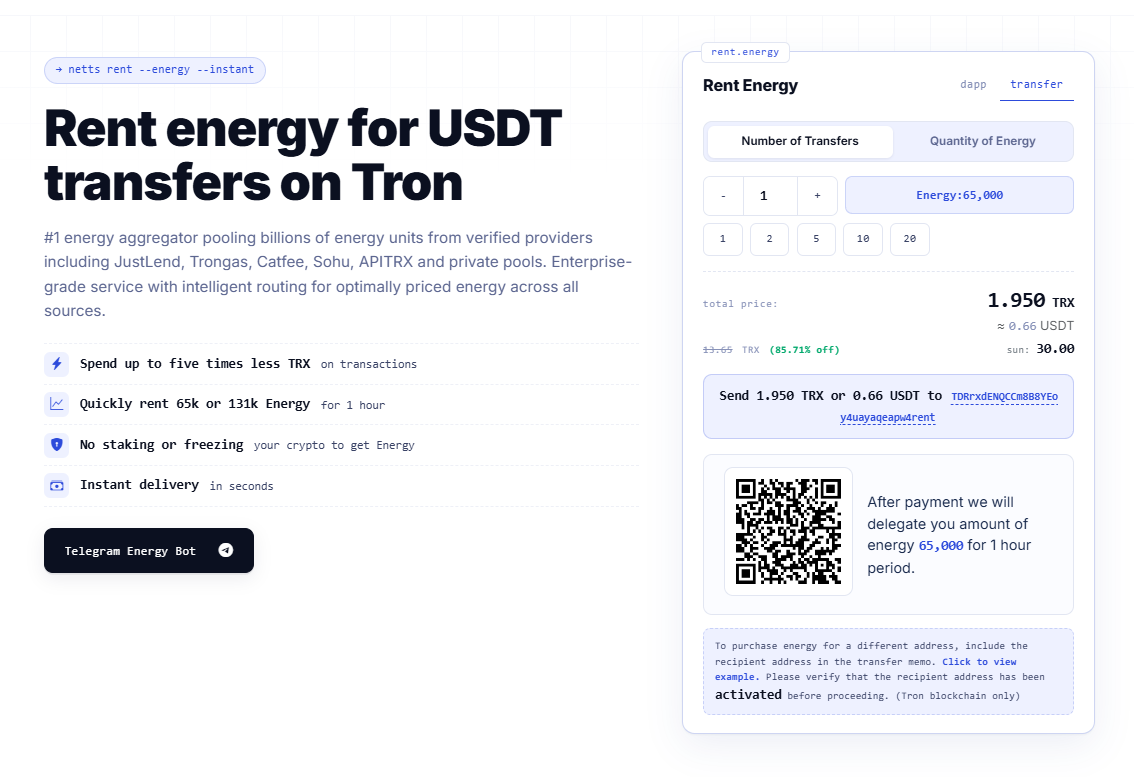
Netts.io ist ein Energy-Aggregator, der Energy von einer Reihe verifizierter Anbieter bündelt und sie nur Sekunden nach der Zahlung an Ihre Adresse sendet – ohne dass Sie Ihre eigenen Kryptowährungen staken oder einfrieren müssen. Die Plattform sorgt dafür, dass die kleine, behelfsmäßige Garagen-Ökonomie, die Sie betreiben, ihre Gewinnspannen wahrt: Für eine Stunde erhalten Sie entweder 65k oder 131k Energy zu einem Preis, der etwa fünfmal niedriger ist als die Kosten für das Verbrennen von TRX bei derselben Transaktion. Pearl kam und ging, so wie Perlen der Aufmerksamkeit es eben tun. Die Hardware bleibt, die Gewohnheiten bleiben, und der Unterschied zwischen jenen Menschen, die in dieser Wirtschaft florieren, und denen, die nur daran teilnehmen, war schon immer derselbe: zu bemerken, wo die Centbeträge versickern, und das Leck zu schließen, bevor die Masse es tut.