Pearl Token: El intento de revivir la minería clásica
Pearl token y la locura nostálgica por la minería con GPU: cómo los equipos alquilados imprimieron dinero durante unas semanas — y por qué el glitch murió al igual que la era de las GPU de Bitcoin.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
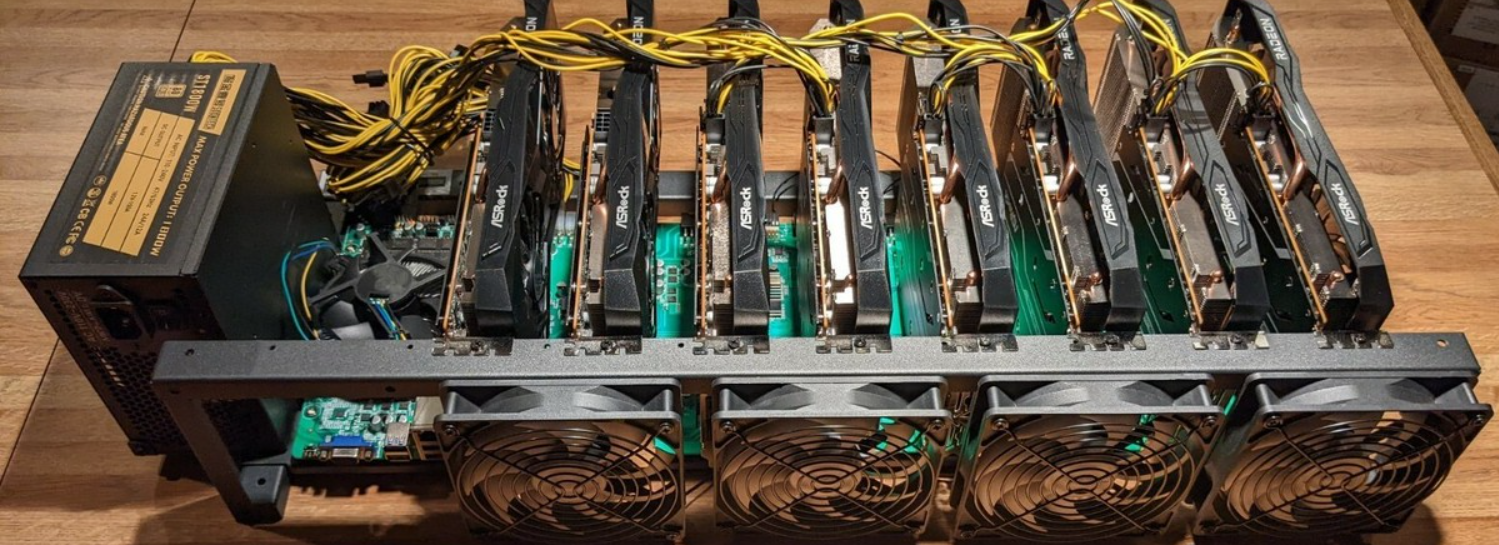
Todo aquel que haya estado involucrado en las criptomonedas tiene en algún lugar de su memoria un garaje. Había una habitación con olor a polvo tibio y una serie de torres de ordenador abiertas unidas con bridas de plástico, cuyos ventiladores chillaban a un tono que los vecinos llegaron a detestar. Durante unos valiosos años, ese ruido representaba literalmente dinero: si dejabas una tarjeta gráfica encendida durante la noche, producía Bitcoin en silencio mientras dormías, y la única habilidad necesaria era el coraje de no vender. Ese periodo llegó a su fin de una forma bien documentada: primero aparecieron los chips ASIC personalizados, luego las granjas industriales, y la GPU ordinaria fue retirada de la minería con tanta ceremonia como la de un viejo caballo de tiro llevado detrás del granero.
Esa es la razón por la que los acontecimientos del año pasado sorprendieron a tanta gente. Surgió una criptomoneda llamada Pearl, basada en la minería con GPU, y durante un periodo de tiempo bastante corto el ciclo realmente funcionó: los propietarios de equipos de juego volvieron a conectar sus rigs para minar la moneda de forma continua, y —este fue el aspecto que hizo que toda la situación se volviera viral— personas que no poseían hardware para jugar pudieron alquilar GPU a tarifas por horas en mercados abiertos y terminar obteniendo beneficios. Los servicios de alquiler que habitualmente atienden a startups de IA vieron cómo sus tasas de utilización rozaban el noventa por ciento, dirigiéndose casi en su totalidad hacia una blockchain en particular. La idea de la minería tradicional, que llevaba diez años muerta, parecía haber resucitado gracias a la nostalgia y a un buen diseño de incentivos.
Evidentemente no duró, como no lo hace ningún money glitch de ese tipo. Sin embargo, la explicación de qué fue Pearl, junto con las razones de su éxito y del punto en el que dejó de funcionar, es una de las lecciones de criptoeconomía más sencillas que se pueden obtener de forma completamente gratuita.
El hombre que nunca vendió el garaje
La persona en cuestión es Greg. No es una ballena ni tiene información privilegiada; más bien, es un administrador de sistemas en la cuarentena que, entre 2011 y 2013, utilizó tarjetas gráficas para minar Bitcoin, vendió parte de sus fondos para comprar un coche, conserva como recuerdo sentimental las GPU obsoletas que usó y nunca se ha perdonado del todo por los bitcoins de los que se deshizo a precios que hoy parecen erratas tipográficas. Greg encaja exactamente en el perfil psicológico para el que se diseñó Pearl, y él es consciente de ello, pero no le molesta. Su tono cambia cuando habla de aquella época en su garaje; para él no se trata del dinero, sino de la sensación de una máquina produciendo dinero y el zumbido de haber sido uno de los primeros.
La colección de tarjetas gráficas que Greg tiene actualmente es modesta pero real; incluye varias RTX 3090 usadas que compró de segunda mano al final del último criptoinvierno, una RTX 5090 bastante buena que cuida casi como a una mascota, y unas pocas tarjetas gráficas más pequeñas que descansan en unas estanterías que su mujer ha conseguido reducir en dos ocasiones distintas. Durante muchos años, el único propósito de este equipo ha sido ponerlo en alquiler. Sitios web como Vast.ai permiten a los particulares ofrecer su capacidad de GPU a una tarifa por horas, y en los dos últimos años la parte del mercado con mayor demanda ha estado formada por personas que entrenan y ejecutan modelos de IA. En consecuencia, la mayoría de los días los ordenadores son utilizados por extraños para realizar inferencias y fine-tuning de sus modelos de lenguaje. Los ingresos son constantes, desapasionados y se mantienen, en la medida de lo posible, alejados de la idea del trabajo manual en un garaje. Las tarjetas ya no se utilizan para minar; en su lugar, ahora se destinan al trabajo gig por encargo.
Cuando se presentó Pearl, Greg —al igual que muchísimas otras personas— preparó una hoja de cálculo, algo que es precisamente lo que a cualquier propietario de silicio inactivo le gustaría hacer; multiplicó el precio del token por la emisión diaria prevista y luego dividió el resultado entre el hashrate de la red antes de pasar a compararlo con los ingresos por alquiler obtenidos por tarjeta. La hoja de cálculo arrojó una respuesta sumamente sorprendente. Minar Pearl de forma continuada, las veinticuatro horas del día, era una opción mejor que alquilar esas mismas tarjetas a las empresas de IA —y no solo un poco mejor, sino por múltiplos. Por primera vez en diez años, la respuesta sincera a la pregunta «¿qué deberían hacer mis GPU esta noche?» coincidía con la de 2012: minar.
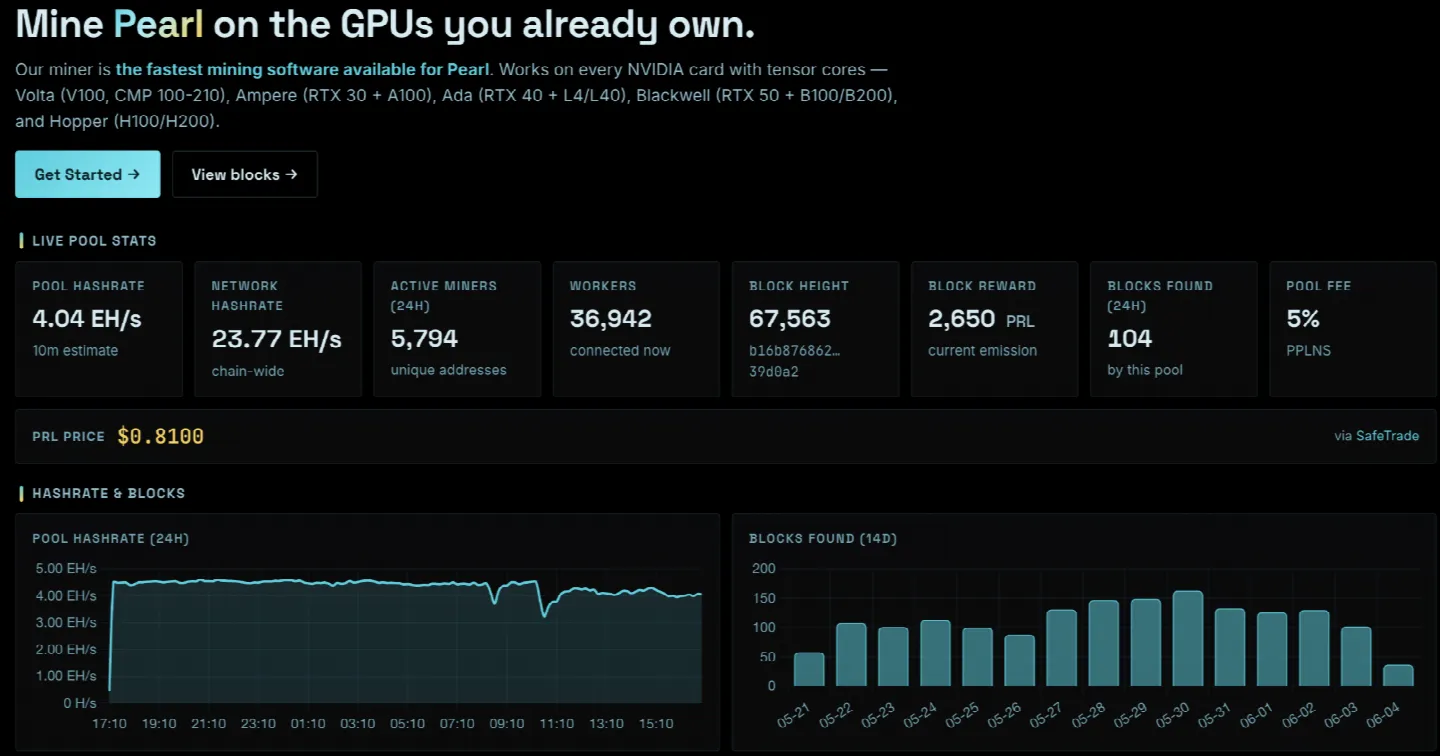
Es fundamental aclarar con precisión qué fue realmente Pearl, dado que el nombre se ha difundido y tergiversado en todas direcciones debido a la publicidad. En su núcleo, la iniciativa no había sido más que un intento de convertir la minería en un juego: esto significaba emitir un token de forma continua para cualquiera que realizara trabajo real de GPU a través del cliente del proyecto, modificándose el cronograma de suministro y la narrativa asociada para recompensar a aquellos que habían participado pronto y de manera evidente. No era un segundo Bitcoin, ni una solución a ningún problema real, ni un activo productivo en el sentido habitual. Su valor se basaba por completo en la atención: en el acuerdo colectivo de un grupo de que minar debía ser divertido, de que las GPU debían importar y de que tal vez, solo tal vez, los viejos tiempos podían volver añadiendo un ticker a la ecuación. Greg lo comprendió a la perfección; él mismo lo admite, normalmente justo antes de consultar su saldo.
Hay una distinción que el hype ocultó a propósito, y esto es importante para cualquiera que desee extraer lecciones de este episodio. En 2012, Bitcoin minaba un token que aspiraba a ser dinero y que, sorprendentemente, acabó siéndolo; existía la posibilidad de que la electricidad pudiera transformarse en algo duradero. Pearl, en cambio, minaba un token cuyo único propósito era proporcionar una razón para encender la GPU. El trabajo no aportaba nada al mundo exterior, no aseguraba nada aparte de su propio recuento de puntuación y generaba valor solo en la medida en que siguiera llegando nueva atención para comprar las emisiones. Esto no significa que fuera una estafa; significa que era un juego con un bote de premios real, a medio camino entre una lotería y una atracción de feria. Pero esa diferencia determinó por completo el desenlace de la historia, ya que los juegos con bote terminan cuando el público se va a casa, mientras que el dinero —si es que alguna vez se acaba— lo hace por razones diferentes y más lentas. Greg minó en ambos casos, con diez años de diferencia, y te dirá que la sensación al teclear en el ordenador era idéntica. La sensación en la cartera después, sin embargo, no lo fue.
Cuando alquilar se convirtió en minar
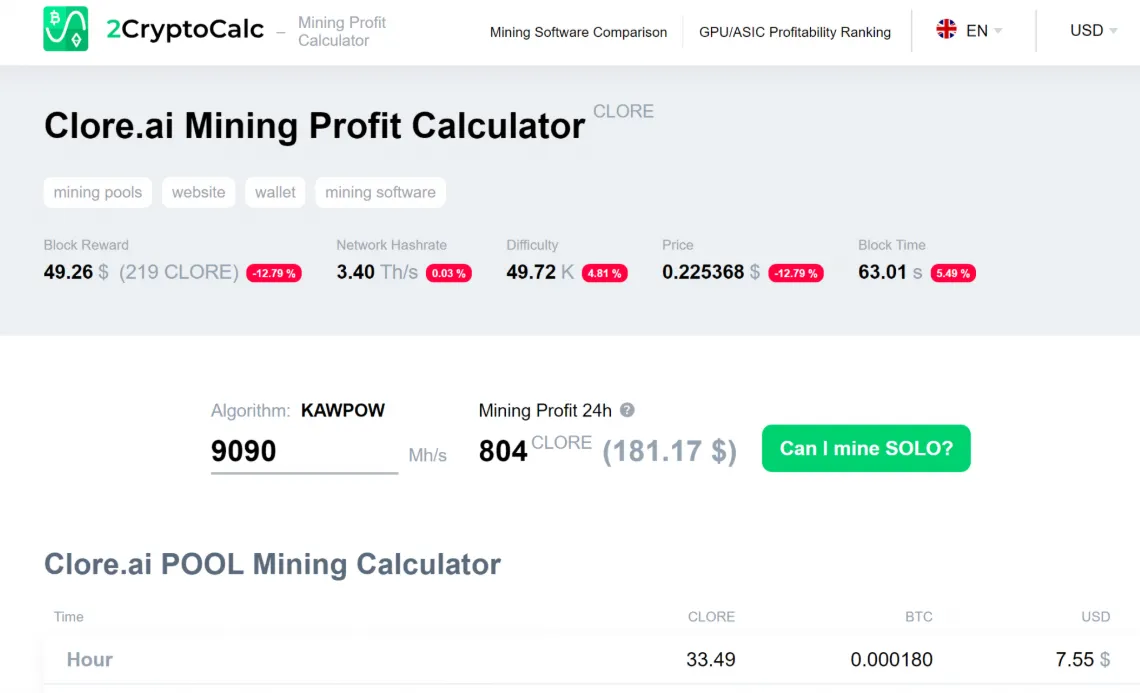
Lo que resultó verdaderamente novedoso en esta historia no fue la minería, sino a quién se le permitía participar. Hace diez años, tomar parte en la minería requería tener hardware en propiedad; el requisito de entrada era la factura de una tarjeta de crédito. El fenómeno de Pearl fluyó a través de un canal completamente distinto. Plataformas como Vast.ai y Clore.ai existen precisamente para que cualquiera pueda alquilar tiempo bruto de GPU a otras personas, normalmente con el fin de ajustar un modelo o renderizar una escena. La gente se dio cuenta de que esas mismas GPU alquiladas podían ejecutar el cliente de Pearl con tanta facilidad como PyTorch; un arrendatario podía configurar docenas de máquinas a precios de mercado, dirigirlas todas al token y quedarse con la diferencia entre los beneficios de las emisiones y el coste del alquiler.
Durante varias semanas la diferencia fue enorme. Las plataformas de alquiler —mercados que cuentan con su propio y sensible equilibrio entre oferta y demanda— experimentaron una explosión en la demanda a medida que aparecían de repente granjas de minería compuestas por las GPU de otras personas. En algunos modelos de tarjeta el nivel de utilización rozó el noventa por ciento; los precios en el lado del alquiler aumentaron; y la oportunidad de arbitraje se fue estrechando por ambos extremos, como ocurre siempre. Sin embargo, durante ese periodo la situación económica fue tan absurda que provocó que el término circulara ampliamente por todos los canales de Telegram: un infinite money glitch. Lo único que había que hacer era alquilar los ordenadores de otras personas, alimentarlos con un token que pagaba más de lo que costaban las máquinas y repetir el proceso. No se requería capital, no se necesitaba hardware y los únicos conocimientos necesarios eran nociones básicas de Docker.
La dimensión humana de esta ventana de oportunidad es algo digno de apreciar, ya que la actividad minera se había externalizado. Personas que jamás habían participado en la minería disfrutaban del curioso placer de ver cómo máquinas que habían alquilado operaban a lo largo de tres continentes y acumulaban un token que llevaba su nombre. Greg, al menos, contaba con la ventaja de la experiencia a su favor, por lo que prolongó el tiempo de actividad de su rig, logrando que su 5090 llevara a cabo el turno nocturno más rentable de su historia. Por un instante, los mercados de alquiler de GPU —negocios de infraestructura fría, prácticamente servicios públicos— se transformaron en una especie de casinos donde la ventaja de la casa favorecía temporalmente a los jugadores. No es un estado sostenible que la infraestructura se convierta en un billete de lotería, pero como recuerdo es insuperable, y todos los implicados sabían que estaban disfrutando de un tiempo limitado.
Los propios sitios web de alquiler permanecieron en un estado de discreto asombro durante esa temporada. Su modelo de negocio se basa en el equilibrio: debe haber suficiente oferta para cubrir la demanda de IA, suficiente demanda para animar a los propietarios a listar sus máquinas y precios que oscilen dentro de rangos sobre los cuales todo el mundo pueda planificar. Cuando Pearl introdujo un shock de demanda sin ningún tipo de lealtad —es decir, un inquilino dispuesto a alquilar cualquier tarjeta adecuada disponible a cualquier precio hasta que la oportunidad de arbitraje desapareciera para luego esfumarse sin dejar rastro—, los propietarios quedaron encantados; la utilización nunca había sido tan alta fuera de los grandes lanzamientos de productos de IA. Las plataformas, en cambio, se mostraron probablemente más indecisas al respecto. Un mercado que sube vertiginosamente para luego desplomarse enseña a sus participantes a perder la fe en los gráficos de precios. Y el incidente dejó una huella imborrable en ambos lados: los arrendatarios descubrieron que la demanda minera podía acaparar su potencia de cálculo, los propietarios se percataron de que sus paneles de control de actividad podían parecerse a los de una máquina tragaperras, y todos aprendieron que, estructuralmente, un mercado de alquiler de GPU está a solo un mecanismo de descubrimiento de precios de convertirse en un pool de minería que aún no se ha dado cuenta de que lo es.
El grifo y la manguera
¿Por qué dio el equipo de Pearl esos pasos? La respuesta cínica —que lo hicieron para enriquecerse— se aplica a cualquier tipo de proyecto y, por tanto, no aporta ninguna explicación de utilidad. Una interpretación más interesante es que Pearl fue principalmente un dispositivo para captar atención, y la minería por GPU es uno de los dispositivos más eficientes de ese tipo que jamás se hayan creado en el ecosistema cripto. Un airdrop es pasivo: simplemente haces clic, recibes los tokens y te olvidas de ellos. La minería, por el contrario, exige una participación activa: tienes que instalar el software, mantenerlo en funcionamiento y supervisarlo, y es esa clase de implicación la que engendra un sentido de identidad. Dado que miles de personas utilizaban el cliente de Pearl, significaba que miles tenían el programa instalado en sus equipos, consultaban con regularidad sus saldos, hablaban del token y salían a defenderlo en las secciones de comentarios. No se puede generar ese nivel de engagement simplemente gastando un presupuesto de marketing; la única manera es forjarlo, y las recompensas de la minería fueron esa forja.
El enfoque adoptado por el equipo fue un caso de manual de arranque de incentivos, ya que concentró las emisiones en los primeros participantes de tal forma que los resultados resultaban innegables, permitió que la propia rentabilidad funcionara como publicidad y luego vio cómo la narrativa se propagaba a través de los colectivos exactos —propietarios de GPU, operadores de alquiler y cuentas con nostalgia por la minería— cuya participación era lo que confería un sentido real a las cifras. ¿Estaba la empresa obteniendo beneficios con esto? Muy probablemente, aunque los registros financieros no sean accesibles para nadie ajeno al grupo; un proyecto que emite su propia moneda y luego la utiliza para atraer la atención del mercado es intrínsecamente rentable en cuanto esa moneda cotiza a un precio superior al coste de producirla, el cual es prácticamente cero. Ya fuera que el beneficio proviniera de una reserva de tokens conservada en una tesorería, de comisiones o ventas dentro del ecosistema, o del valor intrínseco de disponer de una comunidad de seguidores comprometida: el mecanismo económico manaba de la misma fuente que todos los proyectos anteriores, dinero temprano transformando la atención en capitalización de mercado.
El aspecto que exige cierta dosis de honestidad es el siguiente: ¿por qué no hay otras empresas dedicadas a lo mismo en la actualidad? No es que la gente no lo haya intentado: no dejan de aparecer imitaciones de tokens minables con GPU. Lo que hizo especial la posición de Pearl fue la singularidad del propio fenómeno. El primer proyecto en canalizar la capacidad mundial de GPU de alquiler a través de un único token fue capaz de absorber la totalidad de la burbuja especulativa; el segundo, en cambio, solo logra arañar una pequeña porción, a los precios más desventajosos y teniendo que responder a preguntas más difíciles. La atención en los mercados de alquiler es un recurso en el que el ganador se lo lleva prácticamente todo. Una vez que el público ha comprendido la mecánica del juego —una vez que todos asumen que cuando se lanza un token minable la oferta aumentará y la ventana de oportunidad se cerrará— ningún token posterior puede brindar la misma oportunidad de arbitraje sencillo, porque una vez que algo se ha tasado, pierde su inocencia. Las máquinas de Greg se encuentran ahora de nuevo entre distintas rentabilidades, y no ha surgido ningún proyecto posterior que haga cuadrar la hoja de cálculo. Los propietarios se quedan con un hardware en perfecto estado, buscando otro Pearl y encontrando únicamente descuentos en los alquileres.
La jubilación de la GPU, otra vez
El cierre de la ventana se produjo de la forma habitual en que ocurren estos desenlaces: mediante la aritmética. Conforme crecía el número de mineros, la cantidad de emisiones por máquina caía —repartiéndose la misma recompensa global entre un hashrate en constante aumento, con lo que la cuota de cada tarjeta se reducía hasta alcanzar el coste de mantenerla encendida. Luego, el precio del token, que se había sustentado en el mismo nivel de atención que había llevado a la gente a participar en la minería, desarrolló su propia fuerza de gravedad. Las dos líneas se cruzaron en ese punto: el infinite money glitch se convirtió en una obligación financiera finita y, posteriormente, en pérdidas directas, tras lo cual los rigs alquilados —puesto que al fin y al cabo los gestiona gente que paga por horas— se desconectaron en cuestión de días. La utilización en las plataformas de alquiler volvió entonces a descender a su nivel normal previo, impulsado por la IA. Con total franqueza, Greg reorientó sus tarjetas al trabajo con modelos de lenguaje, una labor que reporta menos en una buena semana, pero que paga esa cantidad de forma regular y no exige tener fe en ningún ticker.
La analogía con la historia de Bitcoin trasciende lo meramente ilustrativo; es estructural. El uso de GPU para la minería de Bitcoin tocó a su fin por un único motivo: la recompensa obtenida por unidad de trabajo de GPU cayó por debajo del coste de realizar dicho trabajo, dado que los ASIC especializados y las operaciones industriales a gran escala redujeron la cuota de todos los demás. La situación con Pearl fue más rápida pero siguió el mismo patrón: un volumen fijo de emisión seguido de una participación creciente, hasta que los factores económicos expulsaron exactamente al tipo de participantes que daban nombre al proyecto. El minero doméstico siempre es el último en abandonar una economía minera, porque puede tolerar pérdidas camufladas de afición, y al mismo tiempo es el primero en desaparecer, al carecer por completo de ventajas en los costes. La nostalgia puede propiciar el lanzamiento de un token, pero no puede pagar la factura de la luz ni puede competir en una puja contra un centro de datos: ese error original de la minería con GPU ha vuelto a representarse íntegramente.
Hay, no obstante, una lección más sutil que extraer, relacionada con lo que Greg aprendió verdaderamente del suceso. El periodo rentable no tuvo que ver en realidad con Pearl en absoluto; se debió más bien a un desequilibrio transitorio entre dos mercados —el mercado del tiempo de GPU y el mercado de las emisiones de tokens—, y fueron las personas preparadas para detectar tales discrepancias y actuar sobre ellas en cuestión de horas, y no de semanas, las que acabaron cosechando el mayor beneficio. Esa habilidad, a diferencia de la nostalgia, es algo aplicable a diferentes escenarios. La misma perspicacia que permitió a alguien detectar que un token minable superaba en precio al alquiler para IA le servirá para identificar la siguiente oportunidad de arbitraje allá donde surja: un contrato de centro de datos mal valorado, un modelo de tarjeta con una oferta descompensada o una vía de liquidación más económica de lo que la gente suele suponer. La realidad fundamental a la hora de gestionar pequeñas economías de hardware es que la supervivencia depende de las comisiones: es decir, de qué porcentaje de tus modestos ingresos se evapora al cambiarlos a dinero fíat. El enfoque moderno de Greg consiste en convertir sus ingresos de minería y alquiler a USDT para luego moverlos en TRON, donde pagar la tasa completa de quema en cada transacción ya no es una imposición sino una elección: en lugar de quemar TRX, es posible comprar TRON Energy, y al recurrir a un buen agregador para conseguir TRON Energy barata, una jornada entera de microtransacciones pasa de ser una sangría a un simple error de redondeo.
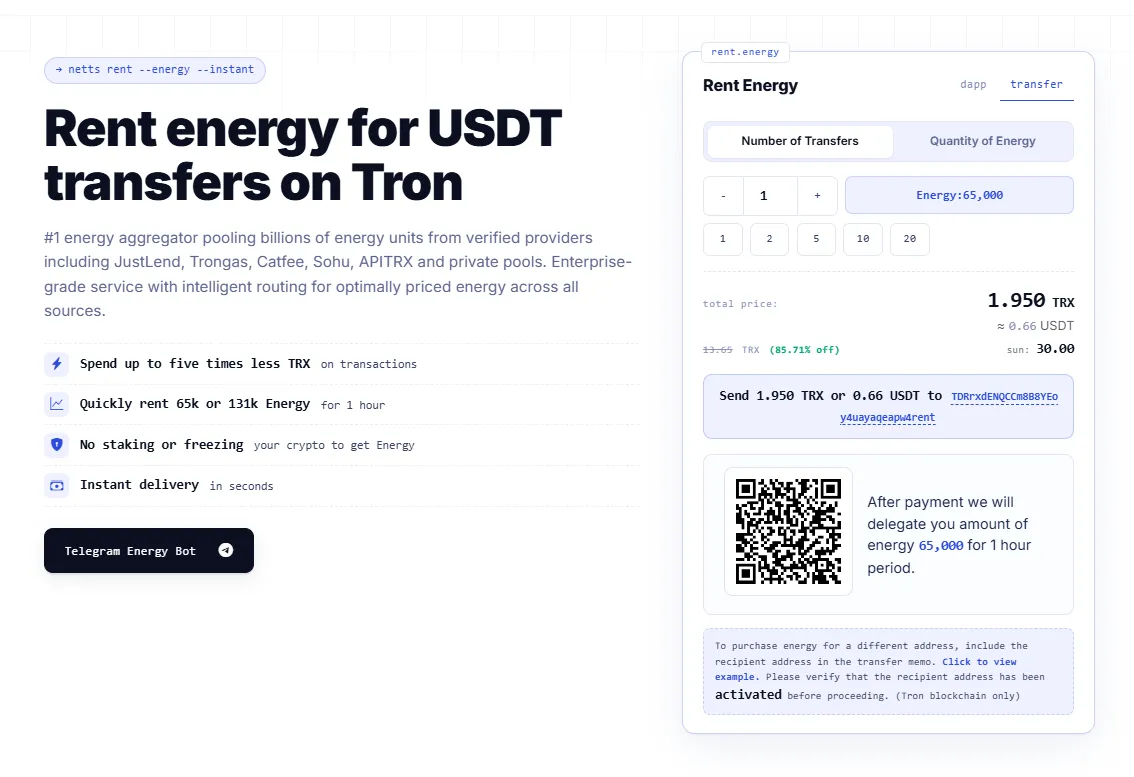
Netts.io es un agregador de energía que recopila energía de una selección de proveedores verificados y la transfiere a tu dirección a los pocos segundos de haber realizado el pago —sin obligarte a hacer staking ni a congelar tus propias criptomonedas—, concebido para garantizar que esa pequeña economía doméstica que tienes montada en el garaje conserve sus márgenes de beneficio: durante una hora puedes disponer de 65k o 131k de Energy a un precio aproximadamente cinco veces menor que el coste de quemar TRX para la misma transacción. Pearl vino y se fue, tal como hacen las perlas de la atención efímera. El hardware sigue ahí, las costumbres perduran, y la diferencia entre aquellos que prosperan en esta economía y quienes simplemente participan en ella siempre ha sido la misma: detectar por dónde se escapan los céntimos y sellar la fuga antes que el resto.