Pearl Token : Tentative de faire revivre le minage classique
Le token Pearl et la vague de nostalgie du minage par GPU : comment des rigs loués ont imprimé de l'argent pendant quelques semaines — et pourquoi le glitch s'est éteint comme l'ère des GPU de Bitcoin.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
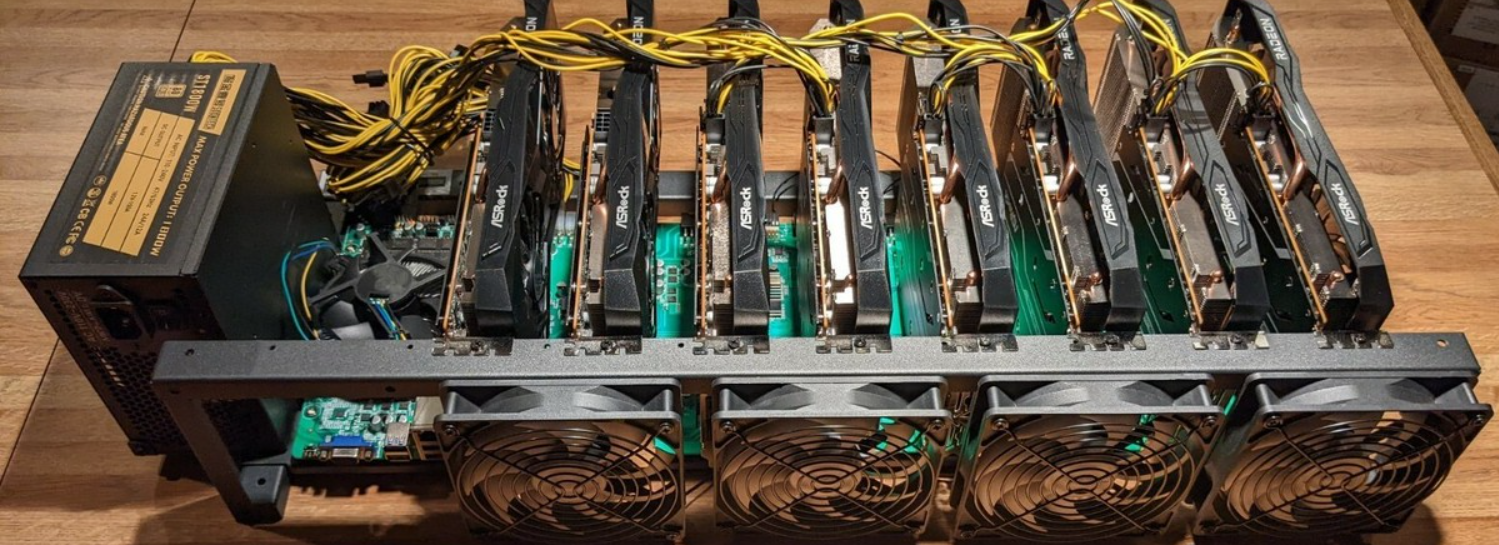
Quiconque a déjà touché aux cryptomonnaies garde quelque part dans ses souvenirs un garage. Une pièce qui sentait la poussière chaude, avec une série de boîtiers d'ordinateurs ouverts reliés par des colliers de serrage en plastique, et des ventilateurs hurlant à un volume que les voisins ont fini par détester. Pendant quelques précieuses années, ce bruit représentait littéralement de l'argent : laisser tourner une carte graphique toute la nuit produisait discrètement du Bitcoin pendant votre sommeil, et la seule compétence requise était le courage de ne pas vendre. Cette époque a pris fin d'une manière bien documentée — d'abord sont apparues les puces ASIC sur mesure, puis les fermes industrielles, et le GPU ordinaire a été mis au rebut du minage avec autant d'égards qu'un vieux cheval de trait qu'on emmène derrière la grange.
C'est la raison pour laquelle les événements de l'année passée ont surpris tant de monde. Une cryptomonnaie baptisée Pearl a fait son apparition, basée sur le minage par GPU, et pendant une période assez brève, la machine a réellement fonctionné : les détenteurs de matériel de jeu ont recommencé à brancher leurs rigs pour miner la pièce en continu, et — c'est l'aspect qui a rendu toute la situation virale — des personnes ne possédant aucun matériel de jeu ont pu louer des GPU à l'heure sur des marchés ouverts tout en dégageant un bénéfice. Les services de location qui desservent habituellement les startups de l'IA ont vu leurs taux d'utilisation frôler les quatre-vingt-dix pour cent, la quasi-totalité de cette puissance étant dirigée vers une blockchain bien précise. L'idée du minage traditionnel, enterrée depuis dix ans, semblait avoir ressuscité grâce à la nostalgie et à une conception ingénieuse des incitations.
Cela n'a évidemment pas duré, comme aucun glitch à argent infini de ce genre ne dure jamais. Pourtant, comprendre ce qu'était Pearl, ainsi que les raisons de son succès et le moment précis où tout s'est arrêté, constitue l'une des leçons d'économie crypto les plus limpides qu'on puisse recevoir gratuitement.
L'homme qui n'a jamais vendu le garage
La personne en question s'appelle Greg. Ce n'est ni une baleine ni un initié ; c'est un administrateur système d'une quarantaine d'années qui, de 2011 à 2013, minait du Bitcoin avec des cartes graphiques, en a vendu une partie pour s'acheter une voiture, garde comme souvenir sentimental les GPU obsolètes qu'il utilisait alors, et ne s'est jamais totalement pardonné d'avoir liquidé des bitcoins à des prix qui ressemblent aujourd'hui à des fautes de frappe. Greg correspond exactement au profil psychologique auquel Pearl était destiné, il en a parfaitement conscience, mais cela ne le dérange pas. Le ton de sa voix change quand il évoque cette époque dans son garage ; ce n'est pas l'argent qui lui importe, mais plutôt la sensation d'une machine qui fabrique de la monnaie et le frisson d'avoir fait partie des pionniers.
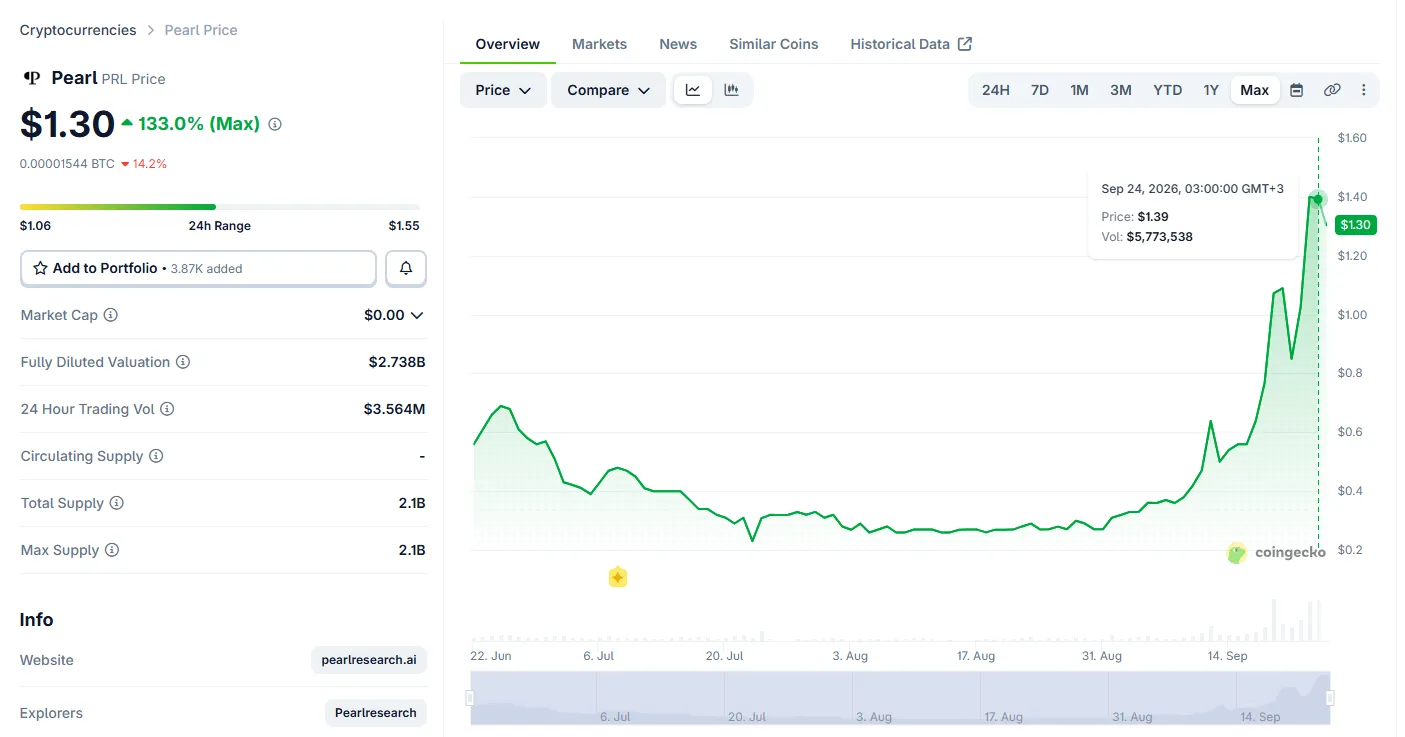
La collection de cartes graphiques dont Greg dispose aujourd'hui est modeste mais bien réelle ; elle comprend plusieurs RTX 3090 d'occasion achetées à la fin du dernier hiver crypto, une très belle RTX 5090 qu'il traite presque comme un animal de compagnie, et quelques GPU plus petits posés sur des étagères que sa femme a réussi à désencombrer à deux reprises. Pendant des années, l'unique fonction de cet équipement a été la location. Des plateformes comme Vast.ai permettent aux particuliers de proposer leur puissance de calcul GPU à un tarif horaire, et ces deux dernières années, la frange la plus demandeuse du marché était constituée de personnes entraînant et faisant tourner des modèles d'IA. Ainsi, la plupart du temps, ces machines sont exploitées par des inconnus pour réaliser de l'inférence et du fine-tuning sur leurs modèles linguistiques. Les revenus sont réguliers, sans attachement émotionnel, et aussi éloignés que possible de l'esprit du bricolage dans un garage. Les cartes ne servent plus à miner ; elles sont désormais affectées à des micro-tâches de la gig economy.
Quand Pearl a été lancé, Greg — comme une multitude d'autres personnes — a préparé une feuille de calcul, exactement ce que tout propriétaire de silicium inactif a envie de faire ; il a multiplié le prix du token par l'émission quotidienne prévue, puis divisé le résultat par le hashrate du réseau avant de le comparer aux revenus locatifs générés par carte. La feuille de calcul a apporté une réponse tout à fait saisissante. Miner Pearl en continu, vingt-quatre heures sur vingt-quatre, s'avérait une option bien plus rentable que de louer les mêmes cartes à des entreprises d'IA — pas seulement un peu plus rentable, mais à des multiples de gain. Pour la première fois en dix ans, la réponse honnête à la question « que doivent faire mes GPU ce soir ? » rejoignait celle de 2012 : miner.
Il convient de préciser exactement ce qu'était Pearl, étant donné que le nom a été galvaudé et déformé dans toutes les directions par le battage médiatique. Au fond, l'initiative n'était qu'une tentative de ludifier le minage — c'est-à-dire d'émettre un token en continu au bénéfice de quiconque fournissait un véritable travail GPU via le client du projet, le calendrier d'émission et le narratif associé étant calibrés pour récompenser ceux qui participaient tôt et de façon visible. Ce n'était pas un second Bitcoin, ni une réponse à un problème concret, ni un actif productif au sens classique. Sa valeur reposait entièrement sur l'attention — sur le consensus d'un groupe selon lequel le minage devait être amusant, que les GPU devaient compter, et que peut-être, juste peut-être, l'ancien temps pouvait renaître en y accolant un ticker. Greg le comprenait parfaitement ; il le reconnaîtra lui-même, en général juste avant de vérifier son solde.
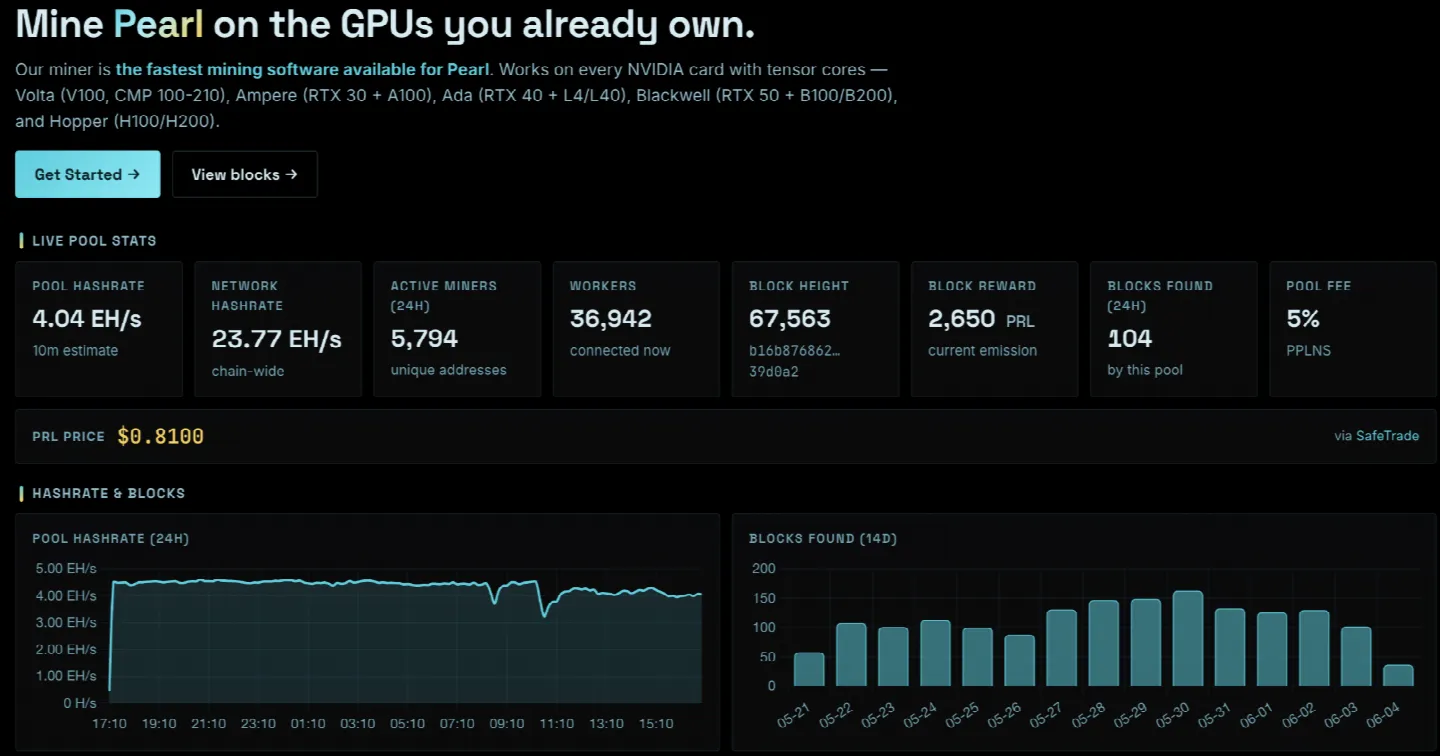
Il existe une nuance que la hype a délibérément occultée, et elle est capitale pour quiconque souhaite tirer des enseignements de cet épisode. En 2012, Bitcoin permettait de miner un token qui avait l'ambition de devenir de l'argent et qui, contre toute attente, l'est réellement devenu — il y avait la perspective que cette électricité soit transformée en quelque chose de durable. Pearl, en revanche, permettait de miner un token dont le seul but était de fournir un prétexte pour allumer son GPU. Ce travail n'apportait rien au monde extérieur, ne sécurisait rien d'autre que son propre décompte de points, et ne créait de la valeur que dans la mesure où un regain d'attention continuait d'affluer pour acheter les émissions. Cela ne signifie pas qu'il s'agissait d'une arnaque ; cela signifie qu'il s'agissait d'un jeu doté d'une véritable cagnotte, à mi-chemin entre une loterie et une attraction de fête foraine. Mais cette distinction a déterminé toute l'issue de l'histoire, car les jeux à cagnotte s'arrêtent dès que le public rentre chez lui, tandis que la monnaie — si tant est qu'elle s'éteigne un jour — le fait pour des raisons bien différentes et plus lentes. Greg a miné les deux, à dix ans d'intervalle, et vous dira que la sensation en tapant sur le clavier était identique. La sensation dans le portefeuille après coup, en revanche, ne l'était pas.
Quand louer est devenu miner
Ce qui était véritablement novateur dans cette histoire n'était pas le minage, mais plutôt l'accès à celui-ci. Il y a dix ans, participer au minage exigeait de détenir le matériel ; le ticket d'entrée prenait la forme d'une facture de carte bancaire. Le phénomène Pearl a emprunté une voie totalement différente. Des places de marché telles que Vast.ai et Clore.ai existent précisément pour permettre à quiconque de louer de la puissance GPU brute auprès de tiers — généralement pour affiner un modèle ou réaliser un rendu graphique. Les gens ont réalisé que ces mêmes GPU loués pouvaient exécuter le client de Pearl aussi facilement que PyTorch ; un locataire pouvait configurer des dizaines de machines aux tarifs du marché, les orienter toutes vers le token, et empocher la différence entre les gains issus des émissions et le coût de la location.
Pendant plusieurs semaines, cette marge a été colossale. Les plateformes de location — des marchés régis par un équilibre délicat entre offre et demande — ont subi une explosion de la demande alors que des fermes de minage composées des GPU d'autrui voyaient subitement le jour. Sur certains modèles de cartes, le taux d'utilisation a grimpé vers les quatre-vingt-dix pour cent ; les prix de location ont flambé ; et l'opportunité d'arbitrage s'est resserrée des deux côtés, comme toujours. Malgré tout, durant cette période, la situation économique était si absurde qu'une expression s'est répandue sur tous les canaux Telegram : un glitch d'argent infini. Il suffisait de louer les ordinateurs des autres, de les faire tourner sur un token qui rapportait plus que le coût des machines, et de répéter l'opération. Aucun capital n'était requis, aucun matériel n'était nécessaire, et la seule compétence demandée était une maîtrise élémentaire de Docker.
La dimension humaine de cette fenêtre de tir vaut la peine d'être savourée, puisque l'activité de minage avait été externalisée. Des personnes qui n'avaient jamais miné de leur vie ont goûté au plaisir singulier de voir des machines qu'elles louaient opérer sur trois continents pour générer un token portant leur nom. Greg, lui, avait au moins l'avantage de l'expérience, si bien qu'il a prolongé le fonctionnement de son rig, faisant accomplir à sa 5090 son quart de nuit le plus rentable à ce jour. Pendant un instant, les marchés de location de GPU — des secteurs d'infrastructure austères, de simples services de base au fond — sont devenus des casinos où l'avantage de la maison basculait temporairement en faveur des joueurs. Voir une infrastructure se muer en ticket de loterie n'est pas un état viable, mais en tant que souvenir, c'est impérissable, et tous les protagonistes savaient pertinemment que le temps leur était compté.
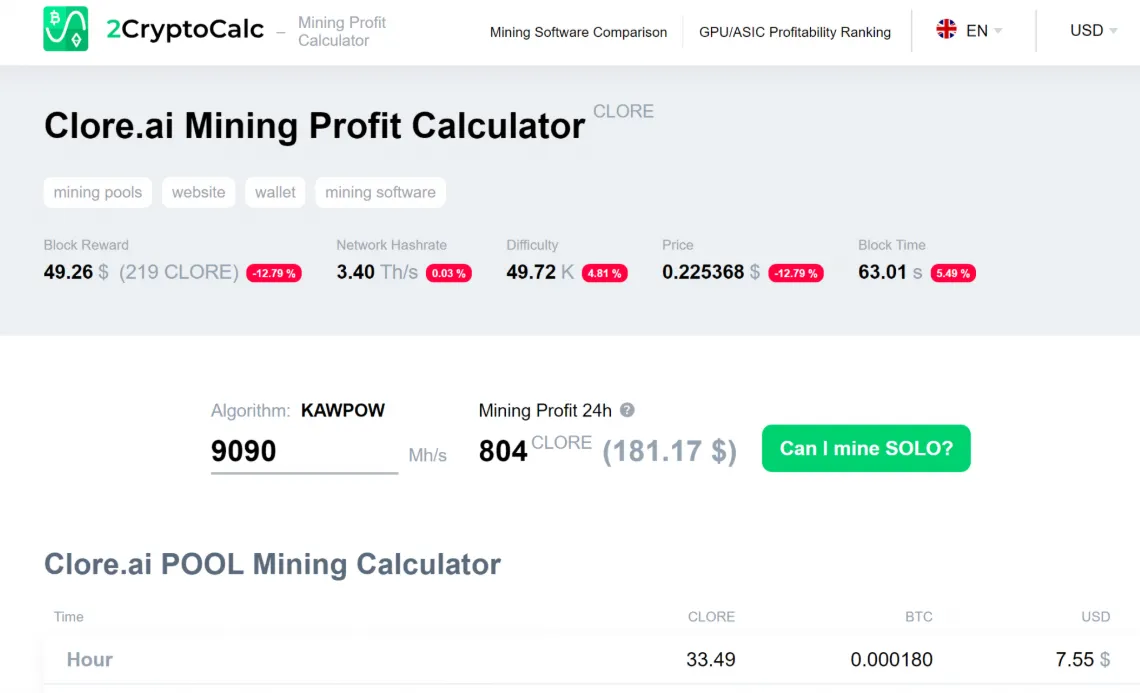
Durant cette période, les sites de location sont eux-mêmes restés dans un état de stupeur réservée. Leur modèle économique repose sur l'équilibre — il faut une offre suffisante pour répondre aux besoins de l'IA, assez de demande pour inciter les propriétaires à référencer leurs machines, et des prix évoluant dans des fourchettes prévisibles pour tous. Lorsque Pearl a provoqué un choc de demande sans la moindre fidélité — c'est-à-dire un locataire prêt à louer chaque carte adéquate à n'importe quel prix jusqu'à ce que l'opportunité d'arbitrage disparaisse pour ensuite s'évaporer sans laisser d'adresse — les propriétaires étaient ravis ; le taux d'utilisation n'avait jamais été aussi haut en dehors des lancements majeurs de produits d'IA. Les plateformes, en revanche, étaient sans doute plus perplexes. Un marché qui s'envole brutalement avant de s'effondrer enseigne à ses acteurs de perdre foi dans les courbes de prix. Et l'incident a laissé une empreinte durable des deux côtés : les locataires réguliers ont découvert que la demande de minage pouvait évincer leur puissance de calcul, les propriétaires ont compris que leurs tableaux de bord d'activité pouvaient ressembler à des machines à sous, et tous ont appris que structurellement, un marché de location de GPU n'est séparé d'un pool de minage qui s'ignore que par un mécanisme de découverte des prix.
Le robinet et la lance à incendie
Pourquoi l'équipe de Pearl a-t-elle agi de la sorte ? La réponse cynique — selon laquelle ils l'ont fait pour s'enrichir — s'applique à n'importe quel type de projet et n'apporte donc aucune explication valable. Une lecture plus intéressante est que Pearl était avant tout un dispositif de captation d'attention, et le minage par GPU s'avère l'un des mécanismes les plus efficaces jamais conçus dans l'univers crypto pour y parvenir. Un airdrop est passif : on clique, on reçoit les tokens, puis on les oublie. Le minage, à l'inverse, exige une participation active — il faut installer le logiciel, le maintenir en marche, le surveiller — et c'est cet engagement qui engendre un sentiment d'appartenance. Des milliers de personnes utilisant le client Pearl signifiaient que des milliers de personnes avaient le programme installé sur leurs machines, consultaient régulièrement leur solde, échangeaient sur le token et le défendaient dans les sections de commentaires. On ne peut pas acheter un tel engagement avec un simple budget marketing ; la seule façon est de le fabriquer, et les récompenses de minage ont servi de catalyseur.
La méthode employée par l'équipe était un cas d'école d'amorçage par les incitations, concentrant les émissions sur les premiers arrivants de manière à rendre les rendements incontestables, laissant la rentabilité faire office d'auto-promotion, puis regardant le narratif se propager auprès des cibles idéales — à savoir les propriétaires de GPU, les traders de location et les comptes nostalgiques de l'époque du minage — dont l'implication donnait une portée concrète à ces chiffres. L'équipe a-t-elle tiré des bénéfices de l'opération ? Très probablement, même si les comptes ne sont pas accessibles au public ; un projet qui émet sa propre monnaie et s'en sert pour capter l'attention du marché est par nature rentable dès lors que cette monnaie s'échange à un prix supérieur à son coût de production, lequel est quasiment nul. Que le profit provienne d'une réserve de tokens conservée en trésorerie, de frais ou de ventes au sein de l'écosystème, ou de la valeur d'option conférée par une communauté engagée — le mécanisme économique s'abreuvait à la même source que tous les projets antérieurs : les fonds des débuts transformant l'attention en capitalisation boursière.
L'aspect qui réclame un minimum d'honnêteté est le suivant : pourquoi aucune autre initiative ne s'est-elle engouffrée avec succès dans la brèche depuis ? Ce n'est pas faute d'avoir essayé — des clones de tokens minables par GPU apparaissent régulièrement. Mais la force de Pearl résidait dans le caractère inédit du phénomène. Le premier projet à avoir canalisé la puissance globale des GPU de location via un unique token a pu capter l'intégralité de la vague spéculative ; le deuxième, en revanche, n'en recueille qu'une infime fraction, aux pires prix, tout en essuyant des questions bien plus méfiantes. Sur les marchés de location, l'attention est une ressource où le gagnant rafle presque tout. Dès lors que le public a percé les règles du jeu — dès lors que chacun sait qu'au lancement d'un token minable, l'offre va exploser et la fenêtre d'opportunité se refermer —, aucun token ultérieur ne peut offrir la même facilité d'arbitrage, car dès qu'une mécanique est tarifée par le marché, elle perd son innocence. Les machines de Greg sont de nouveau entre deux rendements, et aucun projet ultérieur n'a réussi à équilibrer sa feuille de calcul. Les propriétaires se retrouvent avec un matériel parfaitement fonctionnel, en quête d'un autre Pearl mais ne trouvant que des rabais sur les locations.
La retraite du GPU, une fois de plus
La fermeture de la parenthèse s'est opérée selon le scénario habituel de ces fins annoncées : par une simple question d'arithmétique. À mesure que les mineurs affluaient, le volume d'émissions par machine s'est effondré — la même récompense globale étant diluée dans un hashrate en perpétuelle hausse, la part de chaque carte s'est amenuisée jusqu'à égaler le coût de son alimentation électrique. Puis le cours du token, soutenu par la seule ferveur qui avait poussé les gens à miner, a subi sa propre force gravitationnelle. Les deux courbes se sont croisées à ce point précis, le glitch d'argent infini se transformant en engagement financier puis en perte nette, après quoi les rigs loués – dont les exploitants paient à l'heure – se sont déconnectés en l'espace de quelques jours. Le taux d'utilisation sur les plateformes de location est alors redescendu à son niveau habituel dicté par l'IA. En toute lucidité, Greg a redirigé ses cartes vers le traitement de modèles linguistiques, une activité moins rémunératrice lors des semaines fastes, mais qui paie avec régularité et ne requiert pas de croire en un ticker.
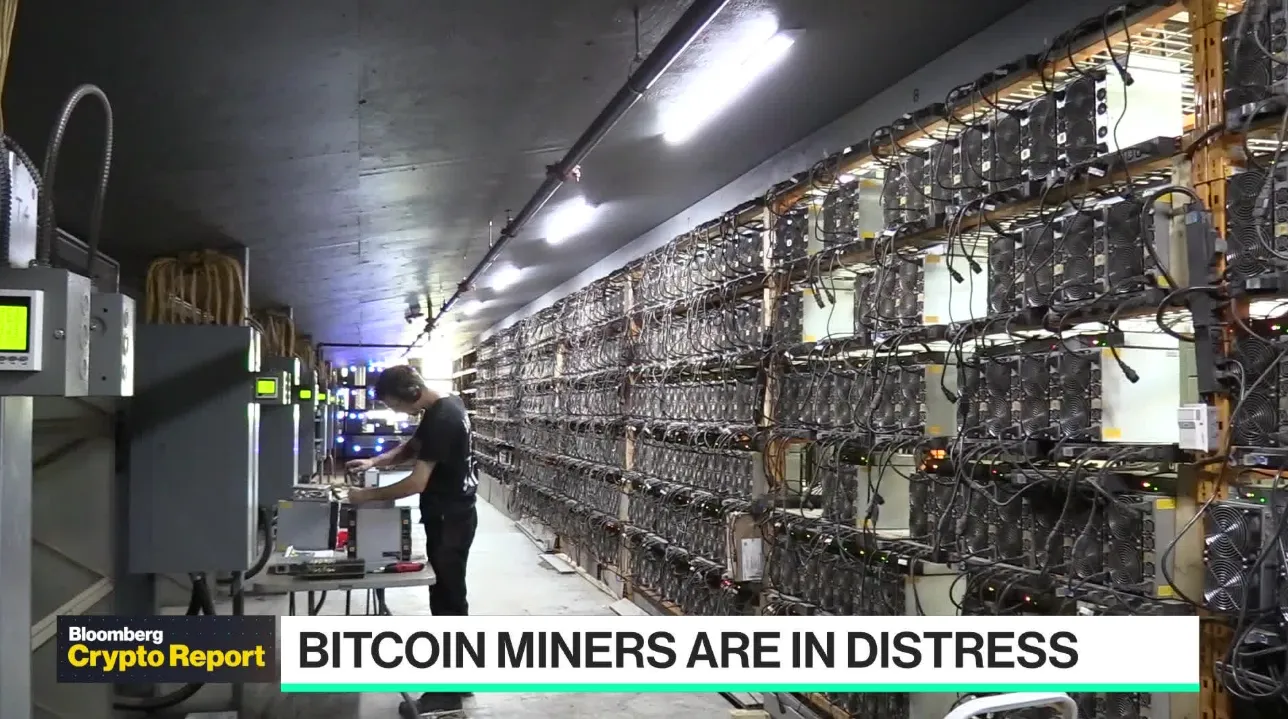
L'analogie avec l'histoire de Bitcoin dépasse la simple métaphore ; elle est structurelle. L'utilisation des GPU pour miner du Bitcoin a pris fin pour une raison unique : la rémunération reçue par unité de travail GPU est tombée sous le coût nécessaire à l'exécution de ce travail, les ASIC dédiés et les exploitations industrielles massives ayant réduit la part de chacun à peau de chagrin. L'épisode de Pearl s'est déroulé beaucoup plus vite, mais a suivi une trajectoire identique — une émission fixe suivie d'un afflux massif de participants, jusqu'à ce que la réalité économique élimine précisément la catégorie d'utilisateurs qui donnait son âme au projet. Le mineur amateur est toujours le dernier à jeter l'éponge dans une économie de minage, car il est prêt à absorber des pertes sous couvert de passion, tout en étant le premier condamné, puisqu'il ne jouit d'aucun avantage d'échelle sur les coûts. La nostalgie peut bien susciter le lancement d'un token, elle ne règle pas une facture d'électricité et ne rivalise pas avec un datacenter — l'erreur originelle du minage par GPU s'est rejouée trait pour trait.
Il reste toutefois une leçon plus subtile à retenir, qui correspond à ce que Greg a véritablement tiré de cette expérience. Cette période lucrative ne tournait pas tant autour de Pearl en soi ; elle relevait plutôt d'un déséquilibre temporaire entre deux marchés — celui du temps de calcul GPU et celui de l'émission de tokens — et ce sont ceux qui étaient armés pour détecter ces déséquilibres et agir en quelques heures plutôt qu'au bout de plusieurs semaines qui ont raflé la mise. Cette compétence, à l'inverse de la nostalgie, est transposable à bien d'autres contextes. Le coup d'œil qui permet de repérer un token minable surpassant la location IA permettra d'identifier la prochaine opportunité d'arbitrage où qu'elle se présente : un contrat de datacenter mal valorisé, un modèle de carte à l'offre asymétrique, ou un circuit de paiement bien plus économique qu'on ne l'imagine. La réalité fondamentale de la gestion d'une micro-économie de hardware est que la survie dépend des frais — autrement dit, de la fraction de vos modestes revenus grignotée lors de la sortie vers le fiat. L'approche actuelle de Greg consiste à convertir ses revenus de minage et de location en USDT puis à les faire circuler sur TRON, où payer le tarif plein de destruction (burn) à chaque transaction n'est plus une obligation mais un choix : au lieu de brûler des TRX, on peut acheter de la TRON Energy, et en utilisant un bon agrégateur pour obtenir de la TRON Energy à bas coût, le coût d'une journée de micro-transactions cesse d'être une perte pour devenir une simple poussière comptable.
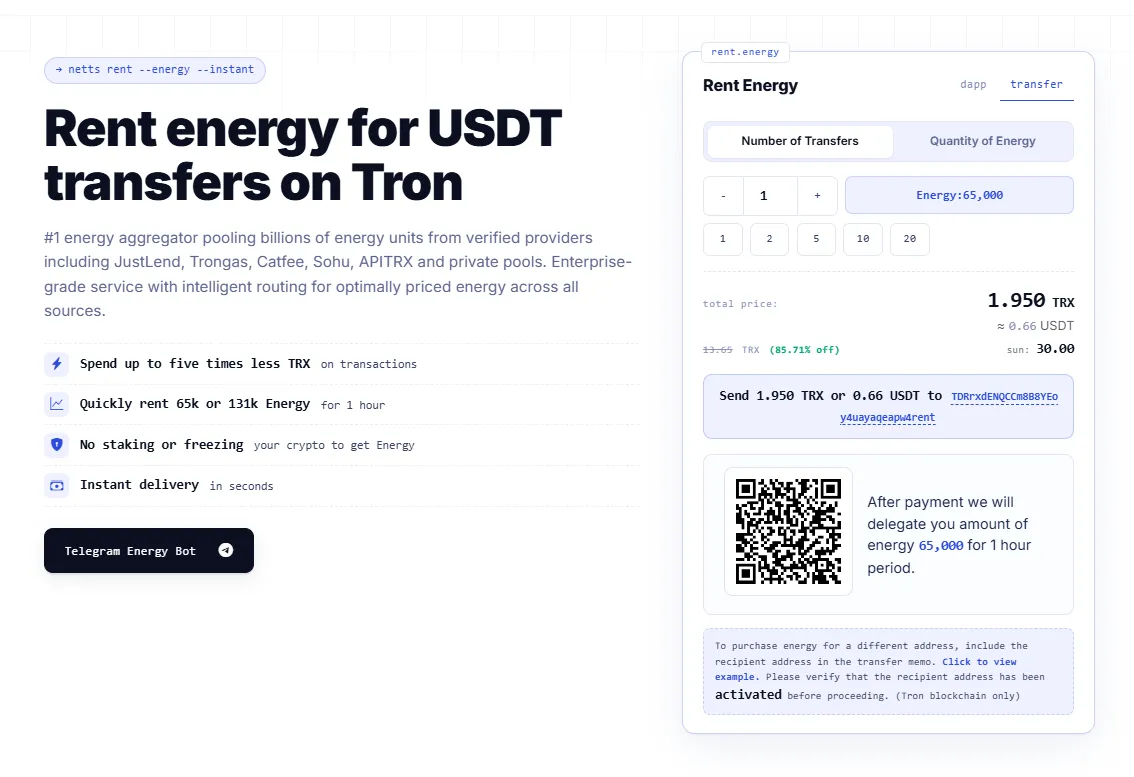
Netts.io est un agrégateur d'énergie qui rassemble de l'Energy issue de multiples fournisseurs vérifiés et la transfère sur votre adresse quelques secondes seulement après votre paiement — sans vous contraindre à staker ou à geler vos propres cryptos — et se tient là pour garantir que la petite économie de garage bricolée que vous faites tourner préserve ses marges : pour une durée d'une heure, vous pouvez obtenir 65k ou 131k d'Energy à un prix environ cinq fois inférieur à ce que coûterait le burn de TRX pour exécuter la même transaction. Pearl est venu et est reparti, comme toutes les fièvres d'attention éphémères. Le matériel reste, les réflexes demeurent, et l'écart entre ceux qui tirent leur épingle du jeu dans cette économie et ceux qui ne font qu'y assister a toujours été le même : repérer là où les centimes s'échappent et colmater la brèche avant que la foule ne s'en rende compte.