Token Pearl: A Tentativa de Reviver a Mineração Clássica
O token Pearl e a febre da nostalgia da mineração por GPU: como rigs alugadas imprimiram dinheiro por algumas semanas — e por que o glitch morreu como a era das GPUs no Bitcoin.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
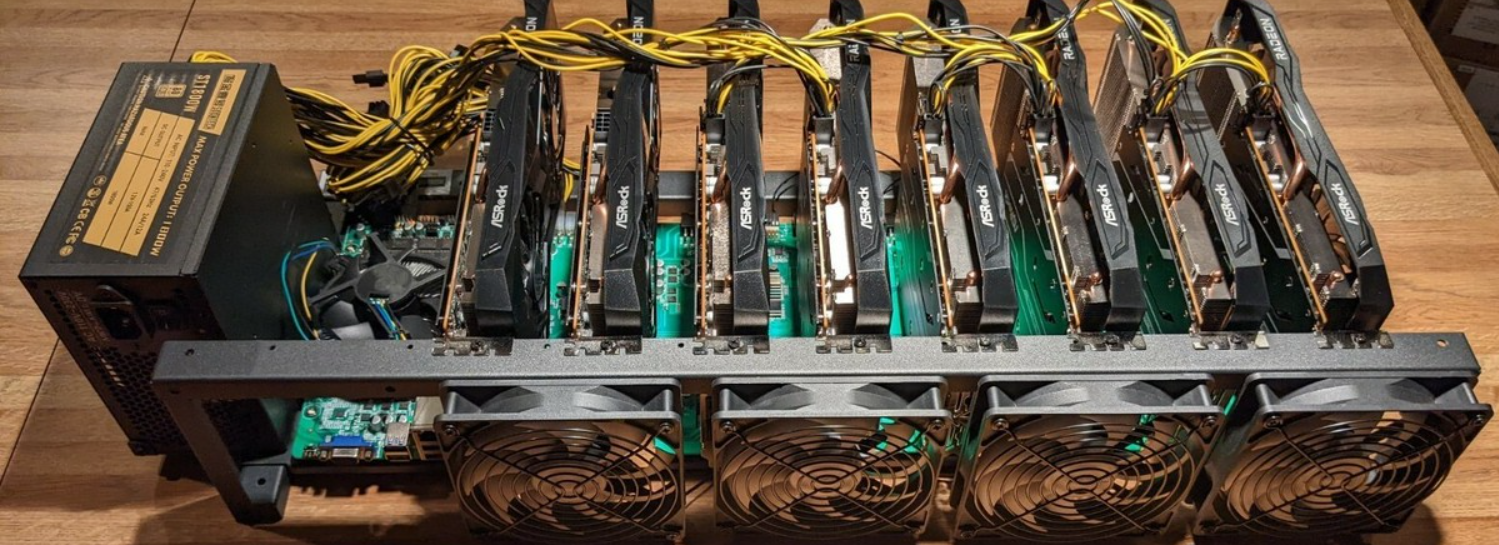
Todo mundo que já se envolveu com criptomoedas tem, em algum lugar da memória, uma garagem. Havia uma sala, com cheiro de poeira aquecida e uma série de gabinetes abertos presos por abraçadeiras de plástico, com as ventoinhas uivando em um tom que os vizinhos passaram a odiar. Por alguns anos preciosos, aquele barulho realmente significava dinheiro: se você deixasse uma placa de vídeo ligada durante a noite, ela minerava Bitcoin silenciosamente enquanto você dormia, e a única habilidade necessária era a coragem de não vender. Esse período chegou ao fim de uma maneira bem documentada — primeiro surgiram os chips ASIC dedicados, depois as fazendas industriais, e a GPU comum foi aposentada da mineração com a mesma cerimônia com que um velho cavalo de carga era levado para trás do celeiro.
Essa é a razão pela qual os eventos do ano passado surpreenderam tanta gente. Uma criptomoeda chamada Pearl surgiu, baseada em mineração por GPU, e, por um período de tempo bastante curto, o ciclo realmente funcionou: donos de hardware gamer começaram mais uma vez a ligar suas rigs para minerar a moeda sem parar e — este foi o aspecto que fez toda a situação viralizar — pessoas que não tinham hardware próprio puderam alugar GPUs por valores por hora em mercados abertos e obter lucro. Os serviços de aluguel que costumam atender startups de IA viram suas taxas de utilização chegarem perto de noventa por cento, quase tudo direcionado para uma blockchain específica. A ideia da mineração tradicional, que estava morta há dez anos, parecia ter retornado graças à nostalgia e a um bom design de incentivos.
Obviamente não durou, como nenhum glitch de dinheiro desse tipo jamais dura. No entanto, a explicação do que foi o Pearl, juntamente com os motivos de seu sucesso e o momento em que ele parou de funcionar, é uma das lições mais simples de criptoeconomia que se pode obter de forma totalmente gratuita.
O Homem Que Nunca Vendeu a Garagem
A pessoa em questão é Greg. Ele não é uma baleia nem um insider; na verdade, é um administrador de sistemas na faixa dos quarenta anos e, de 2011 a 2013, usou placas de vídeo para minerar Bitcoin, vendeu parte do que tinha para comprar um carro, guarda como lembrança sentimental as GPUs obsoletas que usava e nunca se perdoou completamente pelos bitcoins de que se desfez a preços que hoje parecem erros de digitação. Greg é exatamente o tipo de perfil psicológico para o qual o Pearl foi pensado, e ele sabe disso, mas não se importa. O tom de voz dele muda quando fala sobre aquela época na garagem; não é o dinheiro que importa para ele, mas a sensação de uma máquina gerando valor e a vibração de ter sido um dos primeiros.
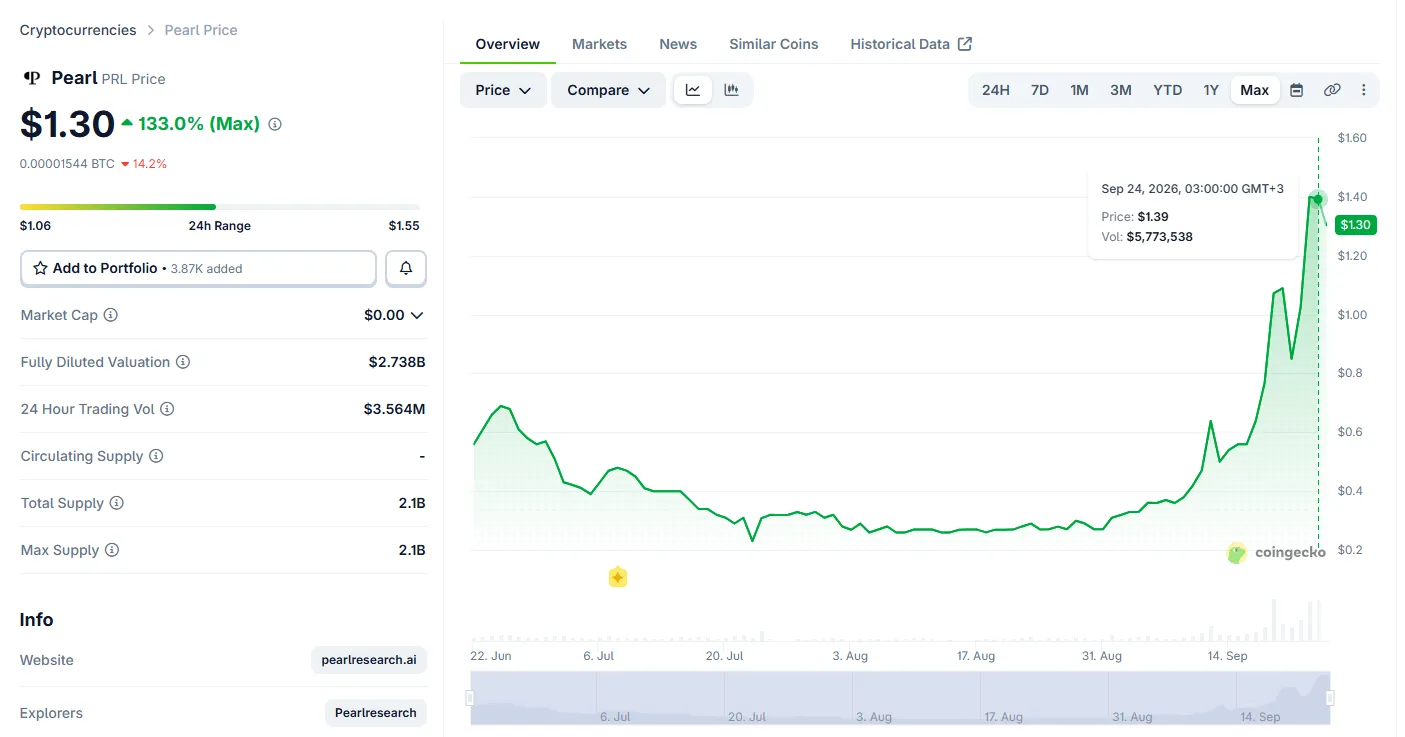
A coleção de placas de vídeo que Greg tem atualmente é modesta, mas real; inclui várias RTX 3090 usadas que ele comprou de segunda mão no fim do último inverno cripto, uma bela RTX 5090 que ele trata quase como um animal de estimação e algumas placas menores que ocupam as prateleiras que sua esposa conseguiu reduzir em duas ocasiões distintas. Durante muitos anos, o único propósito desse equipamento foi o aluguel. Plataformas como a Vast.ai permitem que pessoas físicas disponibilizem sua capacidade de GPU por hora, e, nos últimos dois anos, a maior demanda desse mercado veio de pessoas treinando e rodando modelos de IA. Assim, na maioria dos dias, os computadores são usados por estranhos para fazer inferência e fine-tuning de seus modelos de linguagem. A renda é estável, emocionalmente neutra e mantida o mais longe possível da ideia de colocar a mão na massa em uma garagem. As placas não são mais usadas para mineração; em vez disso, agora realizam trabalhos sob demanda.
Quando o Pearl foi lançado, Greg — assim como muitas outras pessoas — montou uma planilha, exatamente o tipo de coisa que qualquer proprietário de silício ocioso gosta de fazer; ele multiplicou o preço do token pela emissão diária prevista e dividiu o resultado pelo hashrate da rede antes de comparar com a receita de aluguel obtida por placa. A planilha deu uma resposta extremamente surpreendente. Minerar Pearl sem parar, vinte e quatro horas por dia, era uma opção melhor do que alugar as mesmas placas para empresas de IA — não apenas um pouco melhor, mas várias vezes superior. Pela primeira vez em dez anos, a resposta honesta para a pergunta "o que minhas GPUs devem fazer esta noite?" coincidiu com a resposta de 2012: minerar.
É essencial deixar claro exatamente o que o Pearl era, já que o nome foi espalhado e distorcido em todas as direções por causa do hype. Em essência, a iniciativa tinha sido simplesmente uma tentativa de gamificar a mineração — isso significava emitir um token de forma contínua para quem realizasse trabalho real de GPU por meio do cliente do projeto, com o cronograma de oferta e a narrativa adaptados para recompensar quem participasse cedo e com vigor. Não era um segundo Bitcoin, não resolvia nenhum problema real e não era um ativo produtivo no sentido tradicional. Seu valor era inteiramente baseado na atenção — no consenso coletivo de um grupo de que minerar deveria ser divertido, que GPUs deveriam importar e que, talvez, os velhos tempos pudessem voltar apenas adicionando um ticker à brincadeira. Greg entendeu isso perfeitamente; ele mesmo admite, geralmente logo antes de checar seu saldo.
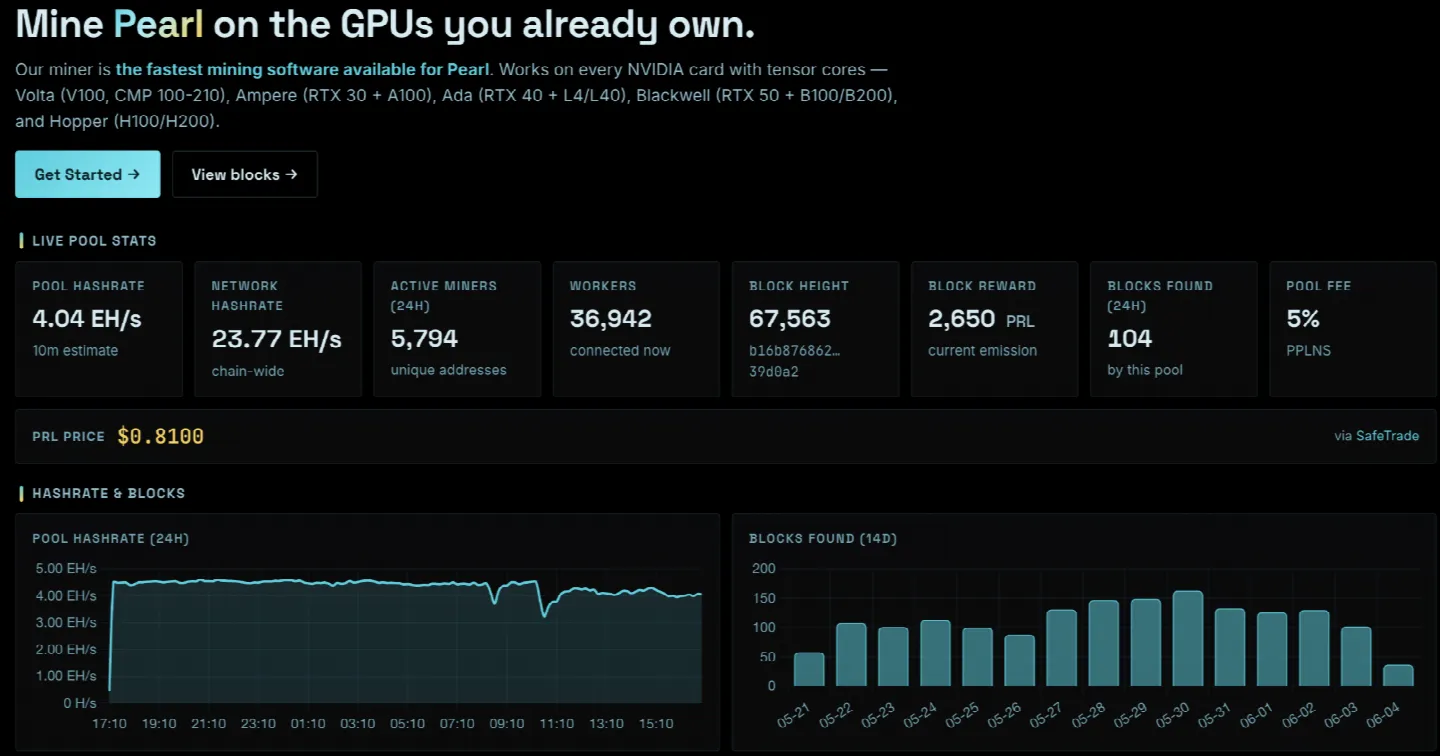
Há uma distinção que o hype obscureceu de propósito, e ela é importante para quem deseja tirar alguma lição desse episódio. Em 2012, o Bitcoin minerava um token que pretendia ser dinheiro e, surpreendentemente, de fato se tornou dinheiro — existia a possibilidade de a eletricidade ser transformada em algo duradouro. O Pearl, por outro lado, minerava um token cujo único objetivo era fornecer uma razão para ligar sua GPU. O trabalho não realizava nada no mundo real, não assegurava nada além de sua própria contagem de pontos e só criava valor enquanto houvesse atenção nova chegando para comprar as emissões. Isso não significa que fosse um golpe; significa que era um jogo com uma premiação real, situado entre uma loteria e um passeio de parque de diversões. Mas essa diferença determinou todo o desfecho da história, já que jogos com prêmios acabam quando o público vai embora, enquanto o dinheiro — se é que acaba — termina por razões diferentes e muito mais lentas. Greg minerou ambos, com dez anos de diferença, e costuma dizer que a sensação ao digitar no teclado era idêntica. A sensação na carteira depois, no entanto, não foi.
Quando Alugar Virou Minerar
O que havia de realmente novo na história não era a mineração, mas quem podia participar. Dez anos atrás, minerar exigia possuir hardware; a barreira de entrada era a fatura do cartão de crédito. O fenômeno do Pearl correu por um caminho totalmente diferente. Mercados como Vast.ai e Clore.ai existem justamente para que qualquer um possa alugar poder bruto de GPU de outras pessoas — geralmente para fazer fine-tuning de um modelo ou renderizar uma cena. As pessoas perceberam que essas mesmas GPUs alugadas podiam rodar o cliente do Pearl com a mesma facilidade com que rodam o PyTorch; um locatário podia configurar dezenas de máquinas a taxas de mercado, apontar todas para o token e embolsar a diferença entre o ganho das emissões e o custo do aluguel.
Por várias semanas, essa margem foi absurda. As plataformas de aluguel — mercados com um equilíbrio delicado de oferta e demanda — registraram uma explosão de procura, já que fazendas de mineração inteiras compostas por GPUs de terceiros surgiram do nada. Em alguns modelos de placa, a taxa de utilização encostou nos noventa por cento; os preços de locação dispararam; e a oportunidade de arbitragem foi se estreitando por ambos os lados, como sempre acontece. Mesmo assim, durante aquele período, a matemática era tão surreal que o termo passou a circular intensamente em todos os canais do Telegram: um glitch de dinheiro infinito. Tudo o que você precisava fazer era alugar os computadores dos outros, colocá-los para minerar um token que pagava mais do que o custo do aluguel e repetir o processo. Nenhum capital próprio de hardware era necessário, e o único conhecimento técnico exigido era entender o básico de Docker.
O lado humano dessa janela de oportunidade é algo fascinante, já que a atividade de mineração havia sido terceirizada. Pessoas que nunca haviam minerado antes experimentaram o prazer bizarro de ver máquinas que tinham acabado de alugar operando em três continentes diferentes e acumulando um token em seu nome. Greg, pelo menos, tinha a experiência do passado a seu favor e estendeu o tempo de operação de sua rig, fazendo com que sua 5090 cumprisse o turno noturno mais lucrativo de sua existência. Por um instante, os mercados de aluguel de GPU — negócios de infraestrutura pura, quase concessionárias de serviços públicos — transformaram-se em cassinos nos quais a vantagem da casa esteve, temporariamente, ao lado dos apostadores. Não é um estado sustentável transformar infraestrutura em bilhete de loteria, mas como memória é imbatível, e todos os envolvidos sabiam que estavam vivendo de tempo emprestado.
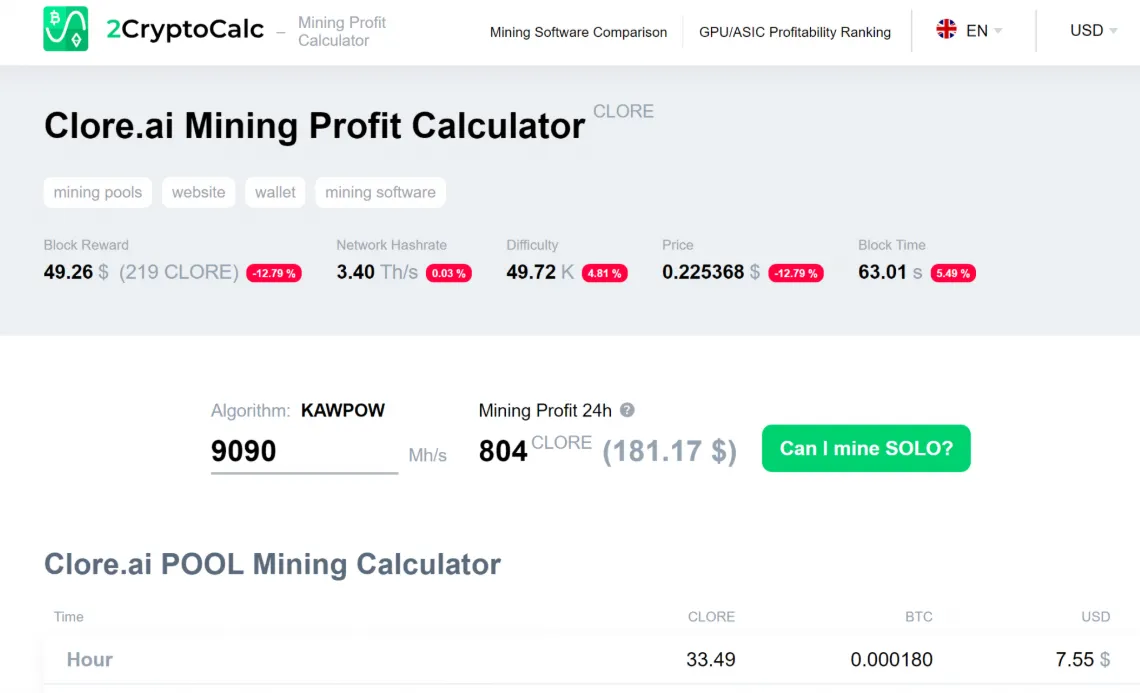
Os próprios sites de aluguel permaneceram em um estado de choque contido durante esse período. O modelo de negócios deles se baseia no equilíbrio — precisa haver oferta suficiente para atender à demanda de IA, demanda suficiente para incentivar os proprietários a listarem suas máquinas e preços que variem dentro de faixas previsíveis. Quando o Pearl provocou um choque de demanda desprovido de qualquer fidelidade — ou seja, clientes dispostos a alugar cada placa disponível a qualquer preço até que a arbitragem secasse, para então sumir sem deixar endereço —, os proprietários ficaram extasiados; a utilização nunca tinha sido tão alta fora dos grandes lançamentos de produtos de IA. As plataformas, no entanto, estavam mais hesitantes. Um mercado que sobe rápido demais e depois despenca ensina seus participantes a desconfiarem do gráfico de preços. E o episódio deixou uma marca duradoura em ambos os lados: locatários descobriram que a demanda por mineração pode canibalizar seu poder computacional, proprietários perceberam que seus painéis de uptime podem se comportar como caça-níqueis, e todos aprenderam que, estruturalmente, um marketplace de aluguel de GPU está a apenas um mecanismo de descoberta de preço de virar uma pool de mineração sem saber.
A Torneira e o Hidrante
Por que a equipe do Pearl fez isso? A resposta cínica — de que fizeram isso para enriquecer — serve para qualquer projeto e não nos dá nenhuma explicação útil. Uma análise mais interessante é que o Pearl foi, antes de tudo, uma máquina de capturar atenção, e a mineração por GPU é um dos dispositivos mais eficientes já criados para isso no ecossistema cripto. Um airdrop é passivo: você clica, recebe os tokens e esquece que eles existem. A mineração, pelo contrário, exige participação ativa — você precisa instalar o software, deixá-lo rodando, monitorá-lo —, e é esse tipo de envolvimento que constrói um sentimento de identidade. O fato de milhares de pessoas usarem o cliente do Pearl significava que milhares tinham o programa aberto em seus PCs, conferiam seus saldos com frequência, debatiam sobre o token e o defendiam nas seções de comentários. Não é possível comprar esse tipo de engajamento simplesmente gastando verba de marketing; a única maneira é construí-lo, e as recompensas de mineração foram essa construção.
A estratégia da equipe foi uma aula prática de incentivos iniciais (incentive bootstrapping), já que concentrou as emissões nos primeiros participantes de forma tão agressiva que a rentabilidade se tornou inegável, permitindo que o lucro servisse de anúncio para si mesmo. A narrativa então se espalhou justamente entre os nichos — donos de GPUs, arbitradores de aluguel e contas saudosistas da mineração — cuja adesão dava peso aos números. A equipe lucrou com isso? Muito provavelmente, embora os registros financeiros não estejam abertos ao público; um projeto que cria a própria moeda e a usa para atrair a atenção do mercado torna-se inerentemente lucrativo assim que essa moeda é negociada acima do custo de produzi-la, que é praticamente zero. Seja por uma reserva mantida na tesouraria, por taxas no ecossistema ou pelo valor implícito de reunir uma base de fiéis seguidores — o mecanismo econômico veio da mesma fonte de sempre: dinheiro inicial transformando atenção em valor de mercado.
O ponto que exige honestidade é o seguinte: por que nenhuma outra iniciativa está conseguindo o mesmo agora? Não é por falta de tentativa — cópias de tokens mineráveis por GPU continuam surgindo. O que tornou o Pearl especial foi a novidade do próprio fenômeno. O primeiro a canalizar a capacidade global de GPUs alugadas por meio de um único token capturou todo o boom especulativo; o segundo, por outro lado, fica apenas com as sobras, aos preços mais desfavoráveis e tendo de responder a perguntas bem mais difíceis. A atenção em mercados de aluguel é um jogo em que o vencedor leva quase tudo. Uma vez que o público entende como a dinâmica funciona — que a oferta vai inflacionar e a janela de oportunidade vai fechar —, nenhum outro token consegue entregar a mesma facilidade de arbitragem, pois, depois de precificada, a inocência acaba. As máquinas de Greg agora voltaram ao limbo entre rendimentos, e nenhum projeto recente conseguiu fazer a planilha fechar no azul. Os donos ficaram com hardware excelente nas mãos, procurando um novo Pearl e encontrando apenas descontos nos aluguéis.
A Aposentadoria da GPU, Mais Uma Vez
O fechamento dessa janela ocorreu pela via tradicional: pura matemática. Conforme o número de mineradores aumentava, a emissão por máquina caía — a mesma recompensa total sendo dividida por um hashrate cada vez maior, encolhendo a fatia de cada placa até bater no custo de mantê-la ligada. Paralelamente, o preço do token, sustentado pela própria atenção que atraía as pessoas para a mineração, sofreu o peso da gravidade. As duas linhas se cruzaram: o suposto glitch de dinheiro infinito virou um compromisso financeiro apertado e, em seguida, prejuízo. Com isso, as rigs alugadas — operadas por quem paga por hora — foram desligadas em questão de dias. A utilização nos sites de aluguel voltou ao padrão normal impulsionado por IA. Com pragmatismo, Greg redirecionou suas placas para modelos de linguagem: um trabalho que paga menos em semanas boas, mas paga com constância e sem exigir que se acredite em um ticker.
O paralelo com a história do Bitcoin não é mera ilustração; é estrutural. As GPUs deixaram de minerar Bitcoin por um único motivo: a recompensa por unidade de trabalho ficou menor do que o custo de mantê-la operando, à medida que ASICs dedicados e grandes operações industriais esmagaram a participação dos mineradores caseiros. Com o Pearl foi mais rápido, mas seguiu o mesmo roteiro — emissões fixas engolidas pela adesão em massa, até que a economia expurgou justamente o tipo de usuário que inspirou o nome do projeto. O minerador doméstico é sempre o último a sair, porque aceita prejuízos maquiados de hobby, e, ao mesmo tempo, o primeiro a ser inviabilizado, já que não possui vantagem de escala. A nostalgia pode impulsionar o lançamento de um token, mas não paga a conta de luz nem supera a eficiência de um data center — o erro original da mineração por GPU foi repetido nos mínimos detalhes.
Há, porém, uma lição mais sutil a ser absorvida, algo que Greg realmente aprendeu com a experiência. O período de lucros nunca foi sobre o Pearl em si; tratava-se de um descompasso passageiro entre dois mercados — o de capacidade de processamento gráfico e o de emissões de tokens. Quem estava preparado para identificar essas distorções e agir em questão de horas, em vez de semanas, foi quem realmente aproveitou a oportunidade. Essa capacidade analítica, ao contrário da nostalgia, pode ser aplicada em outros cenários. A mesma visão que permitiu enxergar um token minerável pagando mais do que o aluguel de IA serve para detectar a próxima oportunidade de arbitragem onde quer que ela surja: um contrato de data center mal precificado, uma GPU com oferta desbalanceada ou uma rota de saque mais barata do que a maioria imagina. A regra fundamental para quem gerencia pequenas operações de hardware é simples: a sobrevivência depende das taxas — isto é, de quanto do seu rendimento evapora na hora de realizar o lucro. O método moderno de Greg é converter seus ganhos de mineração e aluguel para USDT e transacioná-los na rede TRON, onde pagar a taxa cheia de queima a cada transferência não é obrigação, mas escolha: em vez de queimar TRX, pode-se comprar TRON Energy, e usando um bom agregador para conseguir TRON Energy barata, um dia inteiro de microtransações deixa de ser um dreno para virar um mero erro de arredondamento.
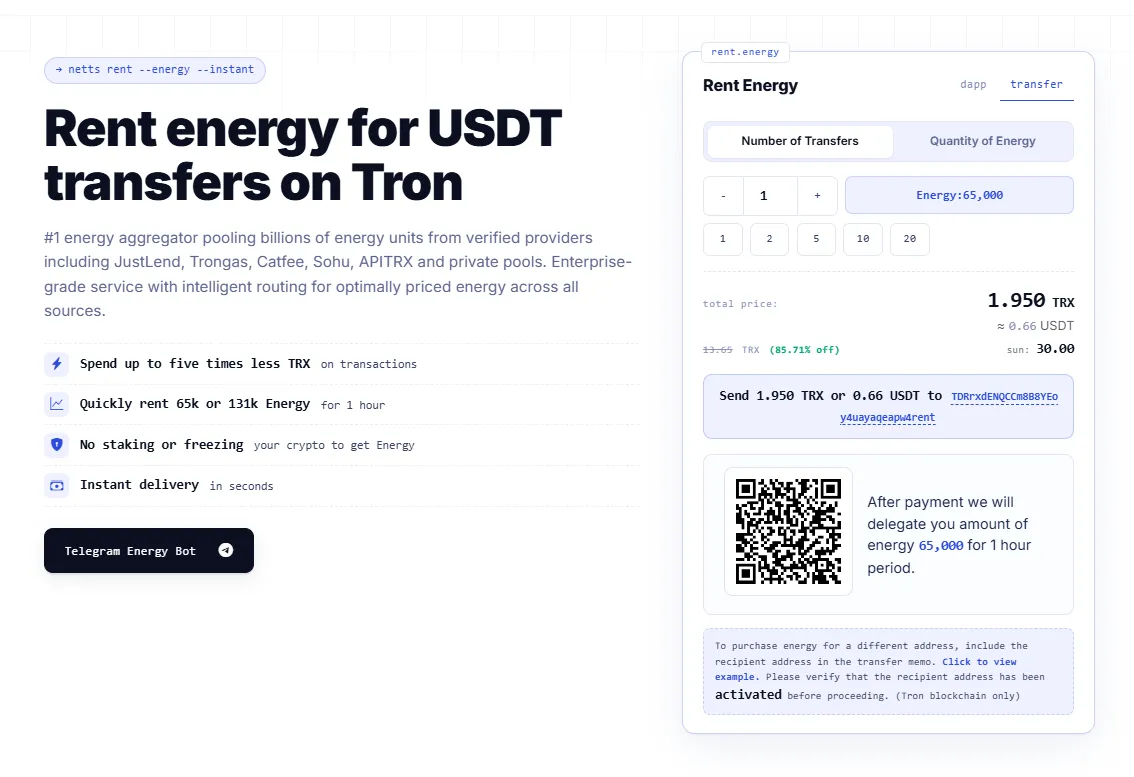
O Netts.io é um agregador de energia que reúne recursos de múltiplos provedores verificados e os envia para a sua carteira segundos após a confirmação do pagamento — sem exigir que você faça stake ou congele seus ativos. Ele existe para garantir que a sua pequena operação caseira mantenha margens de lucro reais: você garante 65k ou 131k de Energy por uma hora pagando cerca de cinco vezes menos do que gastaria queimando TRX na mesma transferência. O Pearl veio e se foi, como todas as pérolas de atenção passageira. O hardware continua aqui, os hábitos permanecem, e a diferença entre quem prospera nessa economia e quem é apenas passageiro continua sendo a mesma de sempre: identificar por onde os centavos estão vazando e estancar o dreno antes do resto da multidão.