Gueule de bois des memecoins politiques : quand la campagne prend fin
Les memecoins politiques transforment la loyauté en actif négociable ; quand l'attention retombe, les acheteurs se retrouvent avec des pertes et de la méfiance.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Imaginez Dan à sa table de cuisine, son ordinateur portable ouvert à côté d'une pile de courrier qu'il a promis de trier. Il a déjà acheté des actifs spéculatifs par le passé ; par exemple, un singe de dessin animé un peu plus tôt, parce qu'un collègue affirmait que ce projet-là était différent. Il l'a vendu plus tard et a conservé la capture d'écran comme une plaisanterie personnelle sur son propre jugement. Après cela, il a pris la décision de n'investir de l'argent que dans ce qui semblait sérieux.
Puis le drapeau est arrivé. Le jeton arborait un visage familier, portait les couleurs nationales, reprenait les slogans de campagne, et la foule ressemblait davantage à des gens ordinaires lors d'un meeting qu'à des traders crypto. Depuis son enfance, Dan entendait ce nom associé à des élections, des débats, la télévision et l'histoire. Ce n'était pas le genre de jeton de grenouille anonyme lancé à deux heures du matin ; on aurait plutôt dit qu'une institution bien établie s'était installée sur la blockchain. Il était certain que la valeur du jeton allait monter, et ce qu'il achetait aussi, c'était une sorte de filet de sécurité — ce jeton chuterait sûrement moins vite que les autres jetons fantaisistes qu'il avait déjà vus disparaître.
Un memecoin politique attire un acheteur qui ne se décrirait jamais comme un amateur de memecoins, en lui offrant le sentiment de détenir une part de la communauté à travers un actif échangeable en quelques secondes. La transaction en elle-même est financière, même si la raison qui la motive peut être la loyauté, le sentiment d'appartenance, l'espoir ou le désir de ne plus se sentir idiot d'avoir manqué la dernière opportunité. Un drapeau donne à ces motivations une apparence respectable, et un ticker les transforme en quelque chose qui peut être vendu.
Le drapeau comme bilan financier
Dan n'achète pas un dollar ; il acquiert plutôt le sentiment qu'un dollar devrait procurer — à savoir la familiarité, une large portée et la pérennité. Même si une nation est imparfaite et souvent exaspérante, elle possède toujours des écoles, des aéroports, des tribunaux, des routes et un calendrier de jours fériés. Elle survit aux actualités. Un jeton qui adopte les symboles d'une nation peut également capter une partie de cette valeur émotionnelle, même si les personnes qui le négocient savent parfaitement qu'une image de drapeau n'est pas un bon du Trésor.
Cette contradiction est en fait plus facile à intégrer qu'il n'y paraît. Lorsque les gens prennent des décisions financières, ils ne le font pas dans un environnement neutre ; ils le font en gardant à l'esprit des éléments comme un ami devenu riche, un proche qui qualifie la crypto d'arnaque, un compte d'épargne retraite qui croît trop lentement, une hausse de loyer ou un mouvement politique qui leur offre une tribune. Dan s'était senti gêné lorsqu'il avait perdu de l'argent sur ses NFT, car cela le faisait paraître crédule ; ce nouvel achat lui permet de se dire qu'il a mûri — il soutient désormais quelque chose de plus grand qu'un dessin animé, quelque chose qui a un dirigeant élu et une histoire publique.
Le jeton officiel TRUMP a été lancé le 17 janvier 2025, peu avant le retour de Donald Trump à la Maison-Blanche, et le jeton MELANIA a suivi deux jours plus tard. Ce timing et le choix des noms ont fait que les actifs ont été présentés comme les éléments d'un spectacle politique avant même que la plupart des acheteurs aient eu la possibilité de faire la distinction entre le spectacle et les produits réels. Les jetons comportaient des avertissements légaux concernant leur finalité et les risques encourus. Pourtant, de telles mentions ont peu de chances de compenser l'impact de noms célèbres, de slogans, de comptes à rebours et de la subtile pression sociale générée par une courbe de prix en pleine ascension. Un avertissement en bas de page ne peut rivaliser facilement avec l'impression produite par un nom illustre tout en haut.
La structure de détention est essentielle, car le décorum peut facilement détourner l'attention de la table de capitalisation. Des déclarations publiques ont révélé qu'une part importante de l'offre de jetons TRUMP était liée à des entités associées à ses organisateurs. Cela ne signifie pas que tous les acheteurs ont été trompés ou qu'une transaction spécifique était illégale. Cela montre simplement que le sentiment d'un acheteur de partager un objectif politique commun peut parfaitement coexister avec une distribution de l'offre où les initiés et les entités affiliées exercent une influence prépondérante sur la liquidité future. Un mouvement s'exprime en disant « nous ». La répartition d'un portefeuille, en revanche, raconte souvent une tout autre histoire.
Le terme « officiel » a un poids considérable dans ce contexte. Il indique que le projet est lié à une personnalité publique plutôt que soutenu par un gouvernement, un comité de campagne ou une institution publique qui en garantirait la valeur. Cependant, pour un acheteur moyen, le caractère officiel semble impliquer une forme de proximité. Un jeton apparaît comme une fraction numérique d'une histoire plus vaste. Dan ne confond pas une pièce de monnaie et un pays ; il comprend cette distinction de manière théorique. Ce qu'il ne réalise pas, c'est à quelle vitesse cette distinction théorique s'efface lorsqu'il voit le chiffre monter.
Quand le graphique est devenu l'histoire
La première phase peut ressembler à une validation. Dès qu'un jeton capte l'attention, les acheteurs affluent, le nombre de publications explose et la montée du cours transforme ce qui était à l'origine une aventure risquée en un récit flatteur sur la capacité à anticiper les grandes tendances historiques. Pendant un court instant, le graphique semble répondre à des interrogations que le projet lui-même n'a pas été en mesure d'éclaircir. La demande est-elle réelle ? Qui contrôle l'offre ? Que se passe-t-il après le lancement ? Une bougie verte apporte une réponse bien plus simple : d'autres personnes achètent aussi.
Qui reste-t-il pour acheter, et qui est en mesure de vendre ? Le prix du jeton dépend de la liquidité disponible, de sa concentration, du calendrier de déblocage des tokens et de l'afflux constant d'une nouvelle attention. Il n'hérite ni de l'assiette fiscale des États-Unis, ni du mandat d'un président, ni de la robustesse d'une institution politique. Il n'hérite que d'une marque et d'un marché capable de changer d'avis avant le petit-déjeuner.
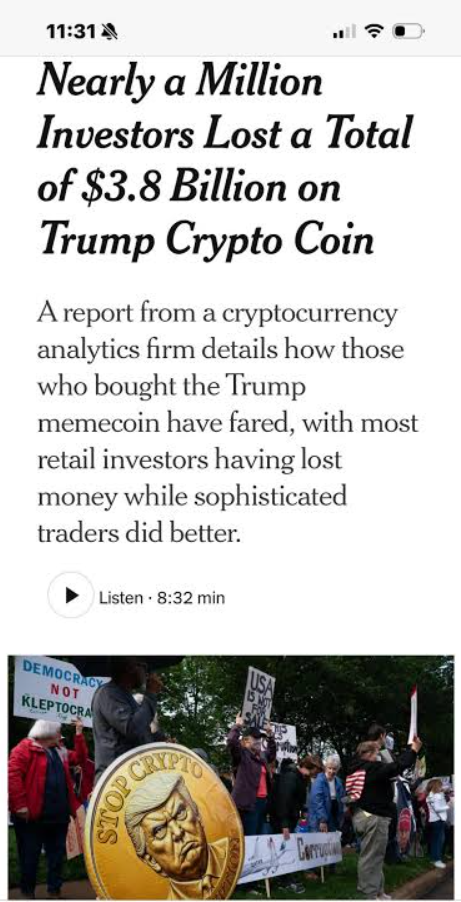
En 2026, une analyse menée par le New York Times à partir de données blockchain indiquait que près de 989 000 portefeuilles ayant acheté du TRUMP avaient essuyé environ 3,8 milliards de dollars de pertes au total. Ce chiffre représente les pertes au niveau des portefeuilles, calculées d'après les transactions on-chain et les variations de prix ; il ne précise pas exactement combien d'individus ont subi des pertes, ni les profits effectifs réalisés par telle ou telle personne en vendant ses jetons. Une même personne a pu utiliser plusieurs portefeuilles, tandis qu'une autre a pu acheter et vendre à de multiples reprises. Pourtant, c'est l'ampleur de ces pertes qui a poussé le terme de « rugpull » au-delà des forums de discussion crypto. Pour de nombreux détenteurs, ce jeton aux allures officielles en est venu à susciter la même déception émotionnelle que des projets considérés d'emblée comme de simples plaisanteries.
Prise au pied de la lettre, cette expression relève de l'accusation juridique et non d'une décision de justice. Les traders l'utilisent également pour décrire le sentiment d'abandon ressenti face à un projet qui subsiste toujours, même si sa valeur et son attrait se sont effondrés. Dans la plupart des cas, c'est cette acception plus diffuse qui s'applique, et elle est tenace. Le site web fonctionne toujours, le jeton s'échange encore, et la famille politique reste sous les projecteurs. Ce qui s'est évaporé, en revanche, c'est la certitude des acheteurs que la notoriété du projet suffirait à maintenir le cours stable.
Le timing de l'apparition de MELANIA, alors que TRUMP était encore considéré comme un phénomène récent, a accentué ce mouvement. Pour les investisseurs, une nouvelle narration semblait émerger au sein de la même famille ; certains y ont vu une seconde chance, mais d'autres l'ont interprétée comme un signal d'alarme — si un jeton pouvait être suivi d'un autre aussi rapidement, le premier n'avait peut-être jamais été un événement politique exceptionnel. Même si le graphique n'avait pas nécessairement à désigner un gagnant, cela a suffi à inciter les acheteurs à se demander si les gros titres du lendemain n'allaient pas ébranler la confiance du jour.
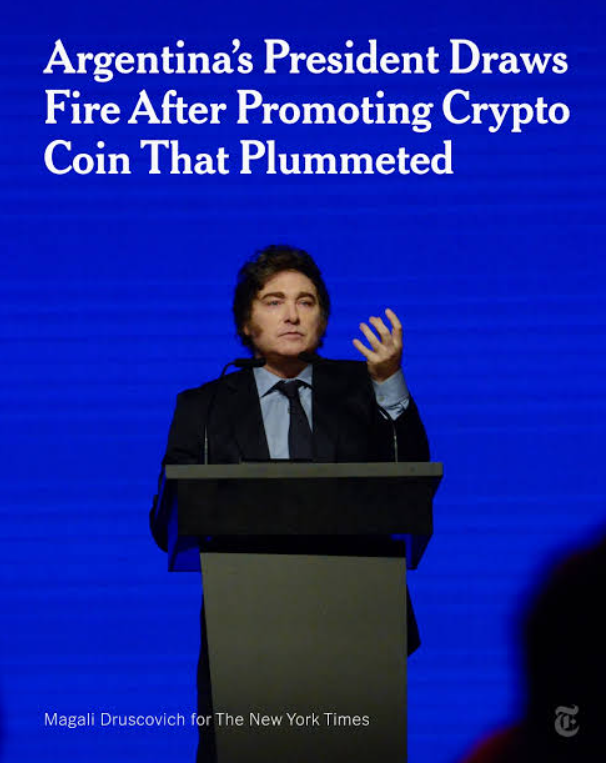
L'affaire argentine du LIBRA a démontré avec éclat à quelle vitesse une simple mention publique d'un projet peut se muer en un examen d'ampleur sur la confiance accordée par le public. En février 2025, le président Javier Milei a mentionné une cryptomonnaie baptisée LIBRA dans un message sur les réseaux sociaux, après quoi son cours a grimpé avant de s'effondrer sous l'effet d'une vague de ventes massives et de soupçons grandissants quant au mode de distribution du jeton. Il a ensuite supprimé la publication en affirmant qu'il parlait d'une initiative privée et qu'il ne lui apportait aucunement le soutien de l'État. Quant aux implications légales et politiques précises, elles relèvent des enquêteurs et des tribunaux. Quoi qu'il en soit, le signal reçu par le marché a devancé toutes ces procédures : même si un dirigeant n'apporte aucune garantie officielle aux investisseurs, ses publications peuvent être interprétées comme une caution morale.
La plupart des gens considèrent le risque comme un écueil repérable à l'avance, que ce soit par une mise en garde explicite, un site web douteux ou un fondateur anonyme. Les jetons politiques déjouent ce réflexe. Une personnalité publique peut donner à un projet un aspect familier, même si son fonctionnement sous-jacent demeure opaque. Cette illusion de proximité tient lieu d'analyse approfondie, et c'est précisément cette analyse que l'attachement affectif tend à éluder.
L'audience passe à autre chose
Avant la chute, les supports promotionnels avaient déjà forgé un discours bien rodé : des miniatures vidéo montraient le candidat à côté d'une fusée ; des influenceurs qualifiaient le lancement d'historique ; des publications sur Threads présentaient le jeton comme le prolongement du mouvement, une opportunité générationnelle ou une revanche contre ceux qui s'étaient moqués des cryptos. Un avertissement prudent figurait bien en légende, mais l'accent demeurait résolument mis sur la certitude du succès.
Dès que la courbe s'inverse, l'assurance générale vacille. Les créateurs de contenu publient alors de nouvelles vidéos consacrées à un autre jeton, à un scrutin à venir ou à un nouveau sujet macroéconomique. Certains reviennent sur leurs propos en affirmant qu'ils avaient alerté leur public sur la volatilité. D'autres cessent tout simplement d'évoquer l'ancien jeton. Pour un créateur qui n'a plus rien de neuf à dire, le silence est sans doute une posture logique ; mais pour l'acheteur qui a vu l'enthousiasme de la chaîne légitimer son propre investissement, ce silence ressemble fort à un abandon.
Ce sentiment devient bien plus flagrant après coup qu'au moment du lancement. Les détenteurs de la cryptomonnaie débattent pour savoir s'ils ont véritablement acheté un symbole politique, un pass d'accès privilégié ou un pur actif spéculatif. Certains soutiennent le projet coûte que coûte, car capituler reviendrait à faire le deuil de leur argent, mais aussi du récit qu'ils s'étaient construit. D'autres rejettent la faute sur des communautés rivales, les médias, les market makers, les initiés ou le camp politique adverse. Certains préfèrent tourner la perte en dérision avant qu'un tiers ne s'en charge. Ce n'est pas parce qu'ils en rient que la douleur s'est dissipée ; c'est bien souvent la seule façon de rendre leur honte supportable et partageable.
Le groupe de discussion est le premier à changer de ton. En janvier, l'un de ses amis lui avait envoyé le lien du jeton comme un mot de passe complice. Au printemps, ce même ami relayait des analyses de marché sans aucun rapport avec la pièce. Personne ne demande à Dan s'il a vendu, et Dan ne prend pas l'initiative d'en parler. Les débats politiques autour de la table familiale se poursuivent comme toujours, mais le jeton a laissé derrière lui une fine pellicule de suspicion. Désormais, dès qu'il entend un argumentaire enthousiaste sur la crypto, il ne peut s'empêcher de se demander qui sera le premier à quitter le navire.
La perte financière n'est qu'un aspect du problème. Dan avait soutenu à son frère que, cette fois-ci, il misait sur quelque chose de sérieux. Il doit maintenant affronter le fossé qui sépare une simple erreur de valorisation d'une erreur d'appréciation sur sa propre personne. La première n'est qu'un mauvais trade, tandis que la seconde remet en cause l'image d'un individu qui se veut pragmatique. On a tendance à vouloir dissimuler ce genre d'échec, puis à le justifier en renforçant sa position. Le levier le plus puissant du marché réside sans doute dans le refus de l'acheteur d'admettre que son premier achat reposait sur un élan affectif.
D'autres acteurs que les créateurs et les acheteurs ont également leurs propres intérêts. Les émetteurs du jeton tirent parti du regain de visibilité et du volume de transactions. Les plateformes d'échange prospèrent à chaque ordre exécuté. Les influenceurs y trouvent une audience fidèle. Les détenteurs espèrent quant à eux que l'ancrage politique attirera une nouvelle vague d'acheteurs. Ces intérêts divergents peuvent coïncider temporairement, donnant à la phase haussière des allures de dynamique communautaire. Mais dès qu'un participant estime que l'attention médiatique a atteint son sommet, l'alignement vole en éclats.
Un rug pull n'exige pas que le site disparaisse mystérieusement en pleine nuit. Il peut au contraire se matérialiser à travers une série de nouvelles annonces, de nouveaux jetons, de nouvelles incitations et, in fine, d'une toute nouvelle narration. Prises séparément, chacune de ces étapes peut sembler justifiée. Pourtant, mises bout à bout, elles amènent les premiers investisseurs à réaliser que leur attention avait bien plus de valeur que la possession continue de leurs jetons. C'est pourquoi on emploie un terme évoquant un vol soudain pour qualifier ce qui s'apparente plutôt à une lente désillusion. Si le cours s'efface du graphique de manière graduelle, le coup au moral, lui, frappe d'un coup sec.
Quand la loyauté sert de collatéral
L'appartenance politique influence profondément la manière d'envisager la vente. Lorsqu'un jeton est présenté comme un acte d'adhésion, s'en défaire peut ressembler à une forme de trahison. Le concept de « diamond hands » transforme un arbitrage financier en une épreuve de force morale. Plus un acheteur conserve l'actif longtemps, plus sa décision d'achat fait figure de témoignage de fidélité envers le groupe et de désaveu de ses doutes personnels. C'est une posture extrêmement commode pour quiconque souhaite voir les investisseurs encaisser sans broncher les phases de baisse.
Cette rhétorique fonctionne à merveille, car l'engagement politique prépare déjà les individus à tolérer les désillusions. Les partisans restent fidèles malgré les scandales, les promesses non tenues et les altercations familiales ; ils savent pertinemment comment dédramatiser une mauvaise semaine. Lorsque cette même grille de lecture s'applique à un jeton financier, la complaisance peut être prise pour de la prudence stratégique. Ce n'est pas parce qu'un projet suscite de la fierté qu'il devient plus sûr. Au contraire, il devient bien plus difficile de s'en désengager sans avoir l'impression de renier sa propre identité.
Ce phénomène n'est l'apanage d'aucun parti. Qu'il s'agisse d'un chef d'État, d'un mouvement d'opinion, d'un drapeau national ou d'un slogan contestataire, tout peut être converti en symbole négociable. Si les repères idéologiques changent, les mécanismes de fond demeurent strictement identiques. Les acheteurs croient trouver dans le collectif une cause noble à laquelle s'identifier, les organisateurs perçoivent cette attention comme une matière première à monétiser, et les spéculateurs y voient un actif volatil dont la demande est portée par la ferveur populaire. On peut sincèrement adhérer à une cause politique tout en commettant une lourde erreur d'appréciation financière, tout comme on peut dégager un bénéfice sur un jeton sans comprendre les ressorts réels de cette rentabilité.
Il convient de garder cela en mémoire au moment de déterminer si l'opération relevait ou non de l'escroquerie. La fraude, le défaut d'information, la manipulation de cours et la responsabilité juridique répondent à des critères légaux stricts, qui se heurtent au sentiment amer d'avoir accordé sa confiance à un nom illustre pour finir ruiné. Essuyer une perte financière ne suffit pas à prouver une infraction, mais la déception ne s'efface pas magiquement derrière un simple avertissement légal. La responsabilité se trouve généralement diluée entre les initiateurs, les plateformes, les promoteurs et les acheteurs, tandis que la perte financière, elle, s'inscrit bien concrètement dans les bilans individuels.
Les intérêts d'une personnalité publique ne coïncident pas nécessairement avec ceux d'un porteur de jetons. La première tire parti de l'attention, de retombées financières ou simplement d'une tribune élargie du fait de l'existence du jeton, sans que le second n'ait la moindre garantie de capter une part de cette influence. Le fait qu'une personnalité en vue puisse également perdre de l'argent sur le projet ou essuyer des critiques politiques à ce sujet ne corrige en rien cette asymétrie. Celui qui tient le micro peut simplement passer au sujet suivant. L'acheteur, quant à lui, doit choisir entre assumer sa perte en vendant sous les yeux de ses pairs ou s'enfermer dans le déni.
Les régulateurs et les juridictions détermineront quelles informations devaient être portées à la connaissance du public et si des infractions ont été commises. Néanmoins, ils ne pourront jamais garantir que chaque acheteur futur cesse de prendre un intitulé aux allures institutionnelles pour un gage de solidité financière. Cet examen exige une démarche plus sobre et individuelle : l'investisseur doit se demander quels avantages concrets procure le jeton, qui en contrôle la masse en circulation, selon quelles modalités les initiés peuvent s'en défaire, et s'il se porterait toujours acquéreur si la figure de proue venait à disparaître demain. Si la réponse penche vers la négative, c'est bien la preuve que le vernis politique n'est pas un rempart : il constitue le seul moteur de la transaction.
Ce que Dan retient
Dan s'intéresse toujours à la vie politique. Il conserve son compte sur la plateforme d'échange et son portefeuille crypto. Il n'a pas basculé dans le rejet catégorique en voyant des arnaques partout, pas plus qu'il n'a renoncé aux placements spéculatifs. Son évolution est plus subtile et moins spectaculaire : il ne confond plus l'autorité d'une imagerie avec la solidité d'une architecture financière. Un drapeau peut bien lui procurer le sentiment d'une cause tangible sans faire pour autant du jeton une valeur refuge, une devise ou une institution pérenne.
Il a également compris que le vocable de « communauté » sert souvent à réunir des personnes autour d'un intérêt partagé sans que cela n'implique une solidarité de trésorerie. Les membres d'un forum peuvent faire preuve d'entraide, expliquer le fonctionnement d'un portefeuille à un néophyte ou se réjouir d'une belle opération, mais dès que l'engouement retombe, nul n'est tenu de soutenir le carnet d'ordres. Le désir d'appartenance est profondément humain ; la liquidité, elle, n'a rien à voir avec la loyauté.
La gueule de bois laissée par les memecoins politiques ne découle pas simplement de la baisse des cours — chacun sait que les marchés corrigent tôt ou tard ; elle naît de la prise de conscience qu'un investisseur peut être conduit à assumer un risque financier disproportionné sous l'influence de sentiments forgés au fil des décennies : fierté nationale, foi en un meneur d'hommes, défiance envers les institutions et besoin d'appartenir à un « nous ». Ces affects sont sans doute authentiques. Le jeton, lui, reste un actif assujetti à un prix de marché et à des règles d'émission bien définies. C'est uniquement lorsque ces deux univers se percutent que la perte prend une coloration politique particulièrement amère.
La prochaine fois, le drapeau semblera peut-être plus officiel et la mise en scène encore plus soignée. Les cours repartiront peut-être à la hausse. Les premiers acheteurs dégageront peut-être des gains, et la vague suivante s'appuiera sur ces exemples pour s'auto-persuader de la pertinence de l'aubaine. La leçon que Dan en retire n'est pas que chaque acheteur est naïf. Elle tient plutôt dans le fait que tout achat doit pouvoir résister à une question fondamentale : si la campagne électorale, la personnalité en vue ou le mouvement venaient à cesser d'évoquer ce jeton dès demain, que resterait-il pour en soutenir la valeur ?
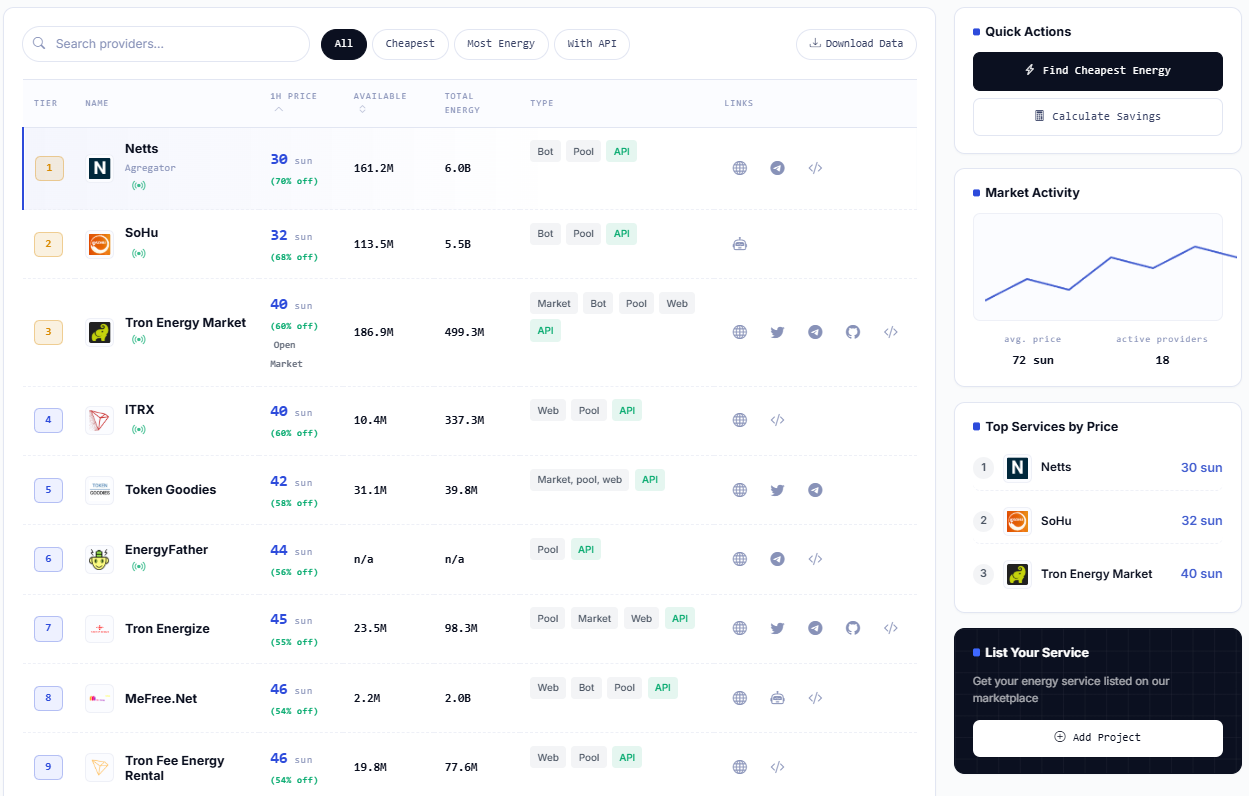
S'il ne s'agit au fond que d'ajuster un solde technique, la démarche suivante sera sans doute moins exaltante que la précédente. Le TRON Energy Market de Netts permet aux utilisateurs de comparer les offres disponibles auprès des fournisseurs afin d'acheter de l'Energy TRON ou d'en obtenir lors d'un transfert, tout en vérifiant les tarifs proposés avant d'opter pour de l'Energy TRON moins onéreuse plutôt que de subir le burn de TRX par défaut sur le réseau. Un comparateur de marché ne fixera jamais de cours plancher pour un jeton politique ; il permet simplement de visualiser clairement le coût réel d'un transfert ordinaire.