La resaca de las memecoins políticas: cuando la campaña termina
Las memecoins políticas convierten la lealtad en trading; cuando la atención se desvanece, los compradores se quedan con pérdidas y desconfianza.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Imagina a Dan en la mesa de su cocina con el portátil abierto junto a un montón de correo que se ha comprometido a ordenar. Ha comprado artículos especulativos en el pasado; por ejemplo, un mono de dibujos animados tiempo atrás porque un compañero insistió en que el proyecto era diferente. Lo vendió más adelante y guardó la captura de pantalla como una broma privada sobre su propio criterio. Después de aquello, tomó la decisión de invertir dinero únicamente en algo que pareciera serio.
Entonces llegó la bandera. La moneda mostraba un rostro conocido, tenía los colores nacionales, incluía los eslóganes de campaña y la multitud sonaba más a gente común en un mitin que a traders de criptomonedas. Desde la infancia, Dan había estado escuchando ese nombre vinculado a elecciones, debates, televisión e historia. No era la típica memecoin anónima con forma de rana lanzada a las dos de la madrugada; al contrario, parecía como si una institución consolidada se hubiera trasladado a la blockchain. Estaba seguro de que el valor del token subiría y lo que también había adquirido era una especie de suelo: la moneda seguramente caería de forma menos precipitada que las otras monedas de juguete que ya había visto desvanecerse.
Una memecoin política atrae a un comprador que jamás se definiría a sí mismo como un comprador de memecoins, proporcionándole la sensación de poseer una parte de la comunidad a través de un activo que se puede operar en cuestión de segundos. La transacción en sí es financiera, aunque el motivo para llevarla a cabo sea la lealtad, un sentido de identidad, la esperanza o el deseo de dejar de sentirse un ingenuo por haber dejado pasar la última oportunidad. Una bandera otorga a esas motivaciones una apariencia respetable y un ticker las convierte en algo comercializable.
La bandera como balance contable
Dan no está comprando un dólar; más bien está adquiriendo la sensación que un dólar debería transmitir: familiaridad, amplio alcance y durabilidad. Aunque una nación sea imperfecta y a menudo exasperante, sigue teniendo colegios, aeropuertos, tribunales, carreteras y un calendario de festivos. Sobrevive a las noticias. Un token que adopta los símbolos de una nación también puede captar parte de ese valor emocional, incluso si quienes operan con él son plenamente conscientes de que la imagen de una bandera no es un bono del Tesoro.
La contradicción es, en realidad, más fácil de asumir de lo que parece. Cuando la gente toma decisiones financieras, no lo hace en un entorno aséptico; al contrario, lo hace teniendo en mente cosas como un amigo que se hizo rico, un hermano que llama estafa a las criptomonedas, una cuenta de jubilación que crece demasiado despacio, una subida del alquiler o un movimiento político que les ofrece una postura que adoptar. Dan se había sentido avergonzado anteriormente al perder dinero con sus NFT porque le hacía parecer crédulo; la compra actual le permite convencerse de que ha madurado: ahora apoya algo más grande que un dibujo animado, algo con un líder electo y una historia pública.
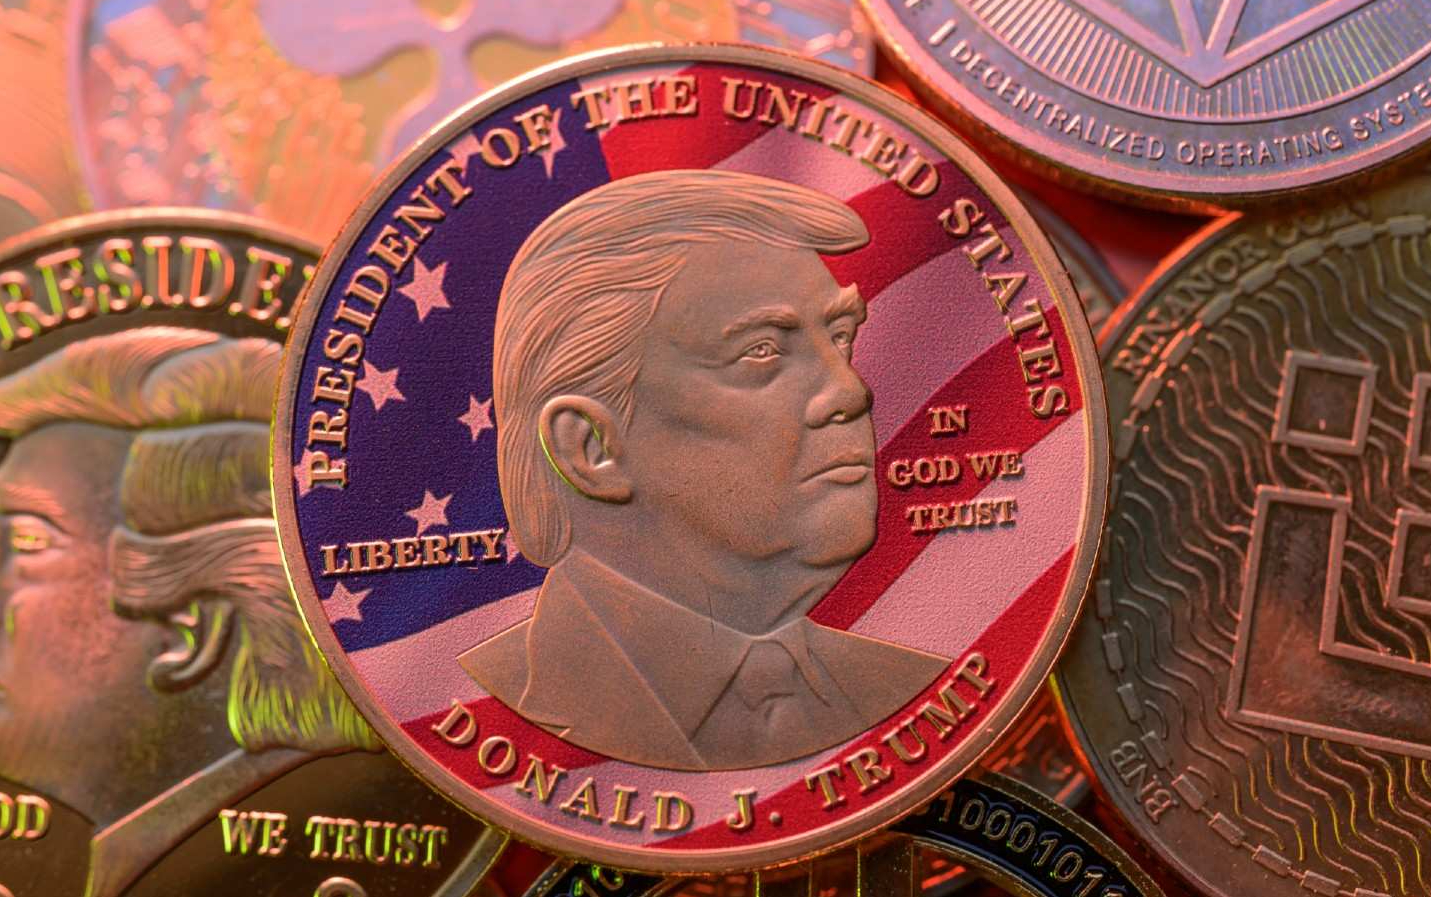
El token oficial TRUMP se lanzó el 17 de enero de 2025, poco antes de que Donald Trump regresara a la Casa Blanca, y el token MELANIA llegó dos días después. Este calendario y la elección de los nombres hicieron que los activos se presentaran como parte de un espectáculo político antes de que la mayoría de los compradores tuviera la oportunidad de distinguir el espectáculo de los productos reales. Los tokens incluían descargos de responsabilidad relativos a su finalidad y a los riesgos implicados. Sin embargo, es poco probable que tales avisos contrarresten el impacto de nombres conocidos, eslóganes, cuentas atrás y la sutil presión social que ejerce un gráfico en ascenso. Una advertencia al pie de página difícilmente puede neutralizar la impresión creada por un nombre destacado en la parte superior.
La forma en que se estructura la propiedad es importante, ya que el disfraz puede desviar la atención de la tabla de capitalización. Las declaraciones públicas vincularon una parte significativa del suministro del token TRUMP a organizaciones asociadas con sus promotores. Esto no significa que todos los compradores fueran engañados o que alguna transacción en concreto fuera ilegal. Pero sí demuestra que el sentimiento de un comprador de compartir un objetivo político común puede coexistir con una estructura de suministro en la que los insiders y las entidades relacionadas tienen una gran influencia sobre la distribución futura. Un movimiento se autodenomina "nosotros". La distribución de wallets, por otro lado, puede indicar algo muy distinto.
El término "oficial" tiene un peso enorme en este contexto. Indica que el proyecto está vinculado a una figura pública y no respaldado por un gobierno, un comité de campaña o una institución pública que garantice su valor. No obstante, para un comprador medio, la idea de que algo sea oficial parece implicar una especie de cercanía. Un token parece ser una pequeña parte de la gran historia en formato digital. Dan no se confunde entre una moneda y un país; comprende la diferencia de manera abstracta. Lo que no llega a calibrar es la rapidez con la que esa distinción abstracta se desvanece en cuanto ve subir los números.
Cuando el gráfico se convirtió en el relato
El primer paso puede parecer una validación. En cuanto un token llama la atención, empiezan a llegar compradores, aumenta el número de publicaciones y la subida de precio transforma lo que originalmente era una aventura arriesgada en una historia sobre haber detectado a tiempo las tendencias históricas. Durante un breve periodo, el gráfico parece responder a preguntas que el propio proyecto no ha estado en condiciones de contestar. ¿Existe una demanda real? ¿Quién controla el suministro? ¿Qué ocurre tras el lanzamiento? Una vela verde ofrece una respuesta mucho más simple: hay más gente comprando.
¿Quién queda por comprar y quién está en condiciones de vender? El precio del token depende de la cantidad de liquidez disponible, de lo concentrada que esté, del calendario de desbloqueos (unlocks) y de la llegada constante de nueva atención. No hereda la base fiscal de los Estados Unidos, el mandato de un presidente ni la fortaleza duradera de una institución política. Solo hereda una marca y un mercado que podría cambiar de opinión antes de desayunar.
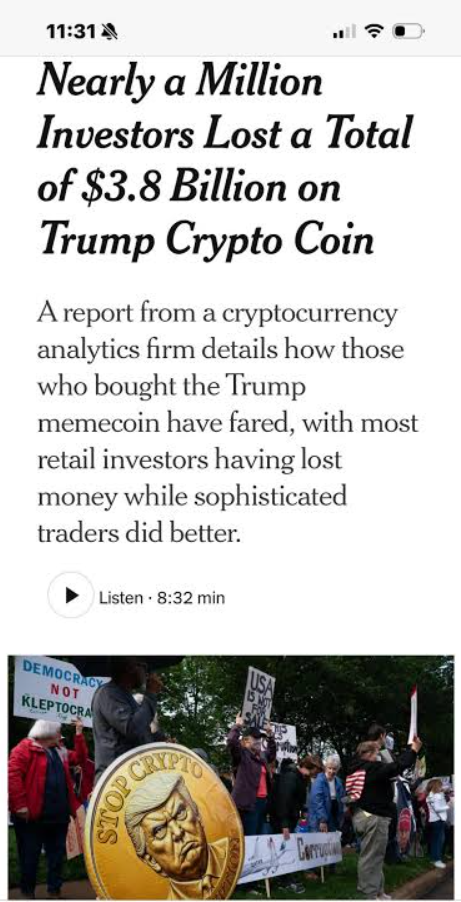
En 2026, un análisis llevado a cabo por The New York Times y basado en datos on-chain reveló que cerca de 989.000 wallets que habían comprado TRUMP habían acumulado pérdidas por valor de unos 3.800 millones de dólares en total. Esta cifra representa pérdidas a nivel de wallet, determinadas por transacciones en la blockchain y variaciones de precio; no muestra con exactitud cuántas personas físicas sufrieron pérdidas ni cuánto llegó a materializar una sola persona al vender sus tokens. Una misma persona podría haber utilizado varias wallets, mientras que otra podría haber comprado y vendido múltiples veces. Sin embargo, fue la magnitud de las pérdidas lo que provocó que el término 'rugpull' se extendiera más allá de los foros de debate cripto. Para muchos poseedores, el token de aspecto oficial había pasado a tener el mismo estatus emocional que aquellos proyectos que les habían advertido que eran bromas evidentes.
En sentido literal, la expresión es una acusación legal, no una sentencia judicial. Los traders también la emplean para describir la sensación de haber sido abandonados por un proyecto que sigue existiendo aunque su valor y popularidad se hayan desplomado. En la mayoría de los casos, se aplica este sentido más sutil del término y resulta difícil librarse de él. El sitio web sigue operativo, el token se sigue operando y la familia política continúa siendo de sobra conocida. Lo que desaparece, no obstante, es la confianza de los compradores en que la reputación del proyecto debería haber mantenido el precio estable.
El momento de la aparición de MELANIA, cuando TRUMP todavía se consideraba un fenómeno reciente, supuso un empujón más en esta dirección. A los inversores les pareció que se estaba gestando una historia paralela dentro de la familia; algunos lo vieron como una segunda oportunidad, pero otros lo interpretaron como una advertencia: si a un token le podía seguir otro tan rápidamente, tal vez el primero nunca hubiera sido un acontecimiento político excepcional. Aunque el gráfico no tenía por qué haber declarado un ganador, bastó para que los compradores se preguntaran si el titular de mañana podría dinamitar la confianza de hoy.
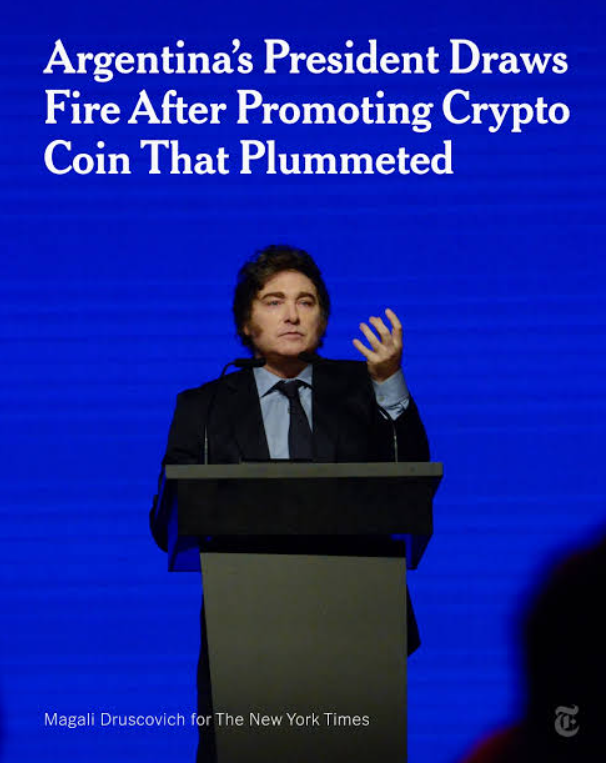
El caso de LIBRA en Argentina demostró con claridad la rapidez con la que una simple mención pública de un proyecto puede transformarse en un examen a gran escala de la confianza de la gente. En febrero de 2025, el presidente Javier Milei mencionó una criptomoneda llamada LIBRA en un mensaje en redes sociales, tras lo cual el precio subió para luego desplomarse debido a una oleada de ventas y a las crecientes dudas sobre la forma en que se había distribuido el token. A continuación, eliminó la publicación y declaró que se había referido a una iniciativa privada y que en ningún caso la había respaldado en nombre del gobierno. En cuanto a las cuestiones legales y políticas concretas, estas quedarán en manos de los investigadores y los tribunales. Con todo, la señal enviada al mercado se produjo antes de que se iniciara cualquiera de estos procedimientos: incluso si un líder no ofrece formalmente ninguna garantía oficial a los compradores, su publicación puede transmitir la impresión de un respaldo.
La mayoría de la gente concibe el riesgo como algo que puede detectarse con antelación, por ejemplo mediante una etiqueta de advertencia, un sitio web sospechoso o un fundador anónimo. Los tokens políticos desafían esta premisa. Una figura pública puede hacer que un proyecto parezca familiar aunque su funcionamiento interno siga siendo una incógnita. Esta sensación de familiaridad actúa como sustituto de una investigación rigurosa, y es precisamente esa investigación rigurosa lo que el apego emocional procura eludir.
La audiencia pasa a otra cosa
Antes del desplome, el material promocional ya había consolidado un lenguaje propio: las miniaturas de los vídeos mostraban al candidato junto a un cohete; los influencers calificaban el lanzamiento de histórico; las publicaciones en Threads se referían al token como parte del movimiento, una oportunidad única en la vida o una respuesta a quienes se habían burlado del sector cripto. Un prudente descargo de responsabilidad figuraba en el texto, pero el énfasis principal seguía puesto en la certeza.
A medida que el gráfico cambia, también lo hace la seguridad de la gente. Los canales pasan a publicar nuevos vídeos sobre un nuevo token, unas nuevas elecciones o un nuevo asunto macroeconómico. Varios creadores vuelven sobre sus pasos y afirman que ya habían advertido a los compradores sobre la volatilidad. Otros canales simplemente dejan de hablar de la moneda anterior. Para un canal que no tiene nada nuevo que contar, el silencio puede ser una postura sensata; pero para el comprador que vio cómo el entusiasmo de ese canal contribuía a legitimar la operación, el silencio se siente como un abandono.
Esa sensación se hace más patente a posteriori que en el momento del lanzamiento. Quienes conservan la criptomoneda debaten entre sí sobre si realmente compraron un símbolo político, un pase de acceso o un mero activo especulativo. Hay quienes apoyan el proyecto porque marcharse significaría perder no solo su dinero, sino también la narrativa que habían construido para sí mismos. Otros culpan a grupos rivales, a los medios de comunicación, a los market makers, a los insiders o a la facción opuesta. Algunos convierten la pérdida en motivo de burla antes de que otros tengan ocasión de hacerlo. El hecho de que les haga gracia no implica que el dolor haya desaparecido; en realidad, suele ser la forma en que la gente hace digerible su propia vergüenza.
El chat grupal es lo primero en cambiar. En enero, uno de sus amigos le había compartido la moneda a modo de señal secreta. Para la primavera, el mismo amigo compartía noticias sobre el mercado que nada tenían que ver con el token. Nadie le pregunta a Dan si ha vendido y Dan tampoco saca el tema. El debate político durante la cena sigue como de costumbre, pero la moneda ha dejado un poso de sospecha a su paso. Ahora, cada vez que escucha un discurso optimista sobre cripto, se pregunta quién será el primero en marcharse.
La pérdida financiera no es más que una parte del problema de fondo. Dan le había dicho a su hermano que esta vez estaba respaldando algo importante. Ahora tiene que afrontar la brecha entre equivocarse sobre un precio y equivocarse sobre sí mismo. Lo primero puede considerarse un mal trade, mientras que lo segundo atenta contra la identidad de alguien que se tiene por una persona sensata. Existe una tendencia a encubrir esa clase de error y luego defenderlo comprando más. El argumento más contundente del mercado podría ser perfectamente la resistencia del comprador a admitir que la compra inicial se basó en impulsos emocionales.
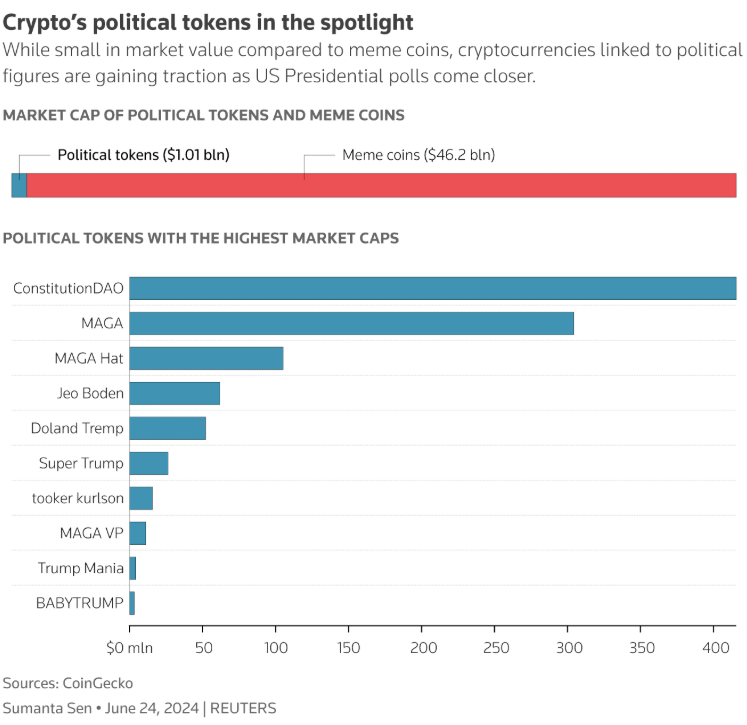
Aparte de los creadores y los compradores, hay otros actores con sus propios incentivos. Los creadores del token obtienen beneficios del aumento de la atención y del volumen de negociación. Los exchanges ganan cuando sus clientes ejecutan operaciones. Los influencers se benefician cuando su audiencia regresa. Los holders esperan que el vínculo político atraiga a nuevos compradores. Estos diversos intereses pueden alinearse transitoriamente en la misma dirección, motivo por el cual un boom parece impulsado por una comunidad. En cuanto uno de los partícipes asume que la atención ha tocado techo, los intereses se fragmentan.
Un rug pull no requiere que el sitio web se esfume o sea eliminado a medianoche. Por el contrario, puede desarrollarse a través de una sucesión de nuevos anuncios, nuevos tokens, nuevos incentivos y, en última instancia, una nueva narrativa. Cada uno de estos pasos por separado puede parecer justificable. Sin embargo, en conjunto pueden llevar a los primeros poseedores a darse cuenta de que su atención valía más que su tenencia continuada. Por esta razón se utiliza un término asociado al robo repentino para describir una quiebra de expectativas mucho más paulatina. Aunque el gráfico desaparezca de la pantalla en fragmentos, la sensación se presenta de golpe.
Cuando la lealtad se convierte en colateral
La forma en que las personas se identifican en el plano político influye en cómo contemplan la venta. Cuando un token se promociona como un voto de confianza, vender puede percibirse como una suerte de traición. El concepto de "diamond hands" transforma una decisión financiera en una prueba de carácter personal. Cuanto más tiempo conserve el comprador el activo, más sirve el acto de compra como prueba de lealtad al grupo y como desmentido de su propio juicio. Es una postura ventajosa para quien busca que los holders soporten periodos de caída de precios.
Esta retórica funciona porque la identidad política ya exige asumir sinsabores. Los simpatizantes permanecen a pesar de los escándalos, las promesas rotas y las discusiones familiares, y saben justificar una mala semana. Al trasladar esa misma fidelidad a una moneda, la paciencia puede confundirse con prudencia financiera. El hecho de que la gente se sienta orgullosa del token no hace que sea más seguro. En realidad, hace más difícil desinvertir sin sentir que esa decisión cuestiona su propia identidad.
No es un rasgo exclusivo de un partido concreto. Ya se trate de un líder, un movimiento, una bandera nacional o un lema insurgente, todo puede convertirse en un símbolo tradeable. La postura ideológica puede variar, pero los mecanismos subyacentes son los mismos. Quienes compran encuentran en el colectivo un motivo de pertenencia, los organizadores ven la atención como algo monetizable y los traders lo consideran un activo volátil cuya demanda depende de la comunidad. Se puede creer con total sinceridad en la causa política y errar sobre el activo, del mismo modo que se puede ganar dinero con el token habiendo interpretado de forma equivocada el origen de ese rendimiento.
Conviene tener esto presente a la hora de discernir si todo el asunto fue una estafa. Para el fraude, la revelación de información, la manipulación y la responsabilidad existen criterios jurídicos, al igual que existe la experiencia habitual de haber confiado en un nombre conocido solo para terminar perdiendo dinero. El hecho de haber sufrido pérdidas no demuestra por sí mismo la existencia de fraude, pero este no desaparece por el mero hecho de que hubiera un descargo de responsabilidad. La responsabilidad suele repartirse entre los promotores del lanzamiento, las plataformas, los difusores y los compradores, mientras que la pérdida se sufre en las cuentas individuales.
Los incentivos de la figura pública no tienen por qué coincidir con los del holder. La figura pública puede obtener atención, capital o simplemente mayor visibilidad gracias a la existencia del token, mientras que al holder no se le garantiza participación alguna en esa influencia. El hecho de que una persona conocida también pueda llegar a perder dinero con el token o ser objeto de críticas políticas por su causa no repara el desequilibrio. Quien sostiene el micrófono puede simplemente pasar a otro asunto. El comprador, por su parte, se ve en la disyuntiva de vender con pérdidas ante los mismos amigos que le vieron entrar.
Los reguladores y los tribunales pueden determinar qué información era exigible y si alguien infringió la ley. Sin embargo, no podrán garantizar que los futuros compradores comprendan que un nombre con resonancia oficial no sustituye a los fundamentales del activo. Esa clase de evaluación resulta menos vistosa y mucho más individual: el comprador debe plantearse qué ventajas concretas ofrece el token, quién tiene el control sobre su suministro, de qué modo pueden vender los insiders y si seguiría comprándolo en caso de que la figura pública desapareciera mañana de la escena. Si la respuesta a esto último es 'probablemente no', entonces el vínculo político no constituye una garantía de seguridad; es la razón de la operación.
Lo que Dan conserva
A Dan le sigue interesando la política. Conserva su cuenta en el exchange y su wallet. No se ha convertido en alguien que considere que todo activo digital es fraudulento o que jamás asuma una apuesta especulativa. El cambio es sutil y nada grandilocuente: ya no confunde la solemnidad de la imagen con la solidez de la estructura. Una bandera puede hacerle sentir que hay algo real detrás sin que por ello el token se transforme en una reserva, una divisa o una institución.
También ha comprendido que la palabra "comunidad" puede emplearse para describir a personas que comparten intereses afines sin que ello implique un balance financiero común. Los miembros de un foro pueden ser amables y ayudar a un recién llegado a entender una wallet o alegrarse por una operación rentable, pero una vez que la atención se disipa, no tienen obligación alguna de colocar una orden de compra. Es natural buscar un sentido de pertenencia; la liquidez, en cambio, no equivale a la lealtad.
Que las memecoins políticas dejen resaca no es solo el reflejo de que los precios caen —puesto que todo el mundo asume que caerán—; es, más bien, la constatación de que se puede inducir a un comprador a asumir un riesgo financiero apelando a sentimientos forjados a lo largo de décadas: el orgullo patriótico, la confianza en un líder, la frustración con las instituciones y el anhelo de formar parte de 'los nuestros'. Esos sentimientos pueden ser legítimos. El token no deja de ser un activo con un precio de mercado y un suministro delimitado. Solo cuando ambos planos se entremezclan, la pérdida se experimenta con una carga de significado político.
La próxima vez, la bandera podría parecer más oficial y la narrativa estar mejor articulada. El precio podría subir de nuevo. Algunos de los primeros compradores podrían salir con beneficios y el siguiente grupo de inversores podría tomarlos como prueba de que la oportunidad era auténtica. La lección que extrae Dan no es que todo comprador sea un insensato. Es, más bien, que cualquier inversión debería ser capaz de superar una pregunta fundamental: si la campaña, la celebridad o el movimiento dejaran de hablar de este token mañana, ¿qué quedaría para sostener su valor?
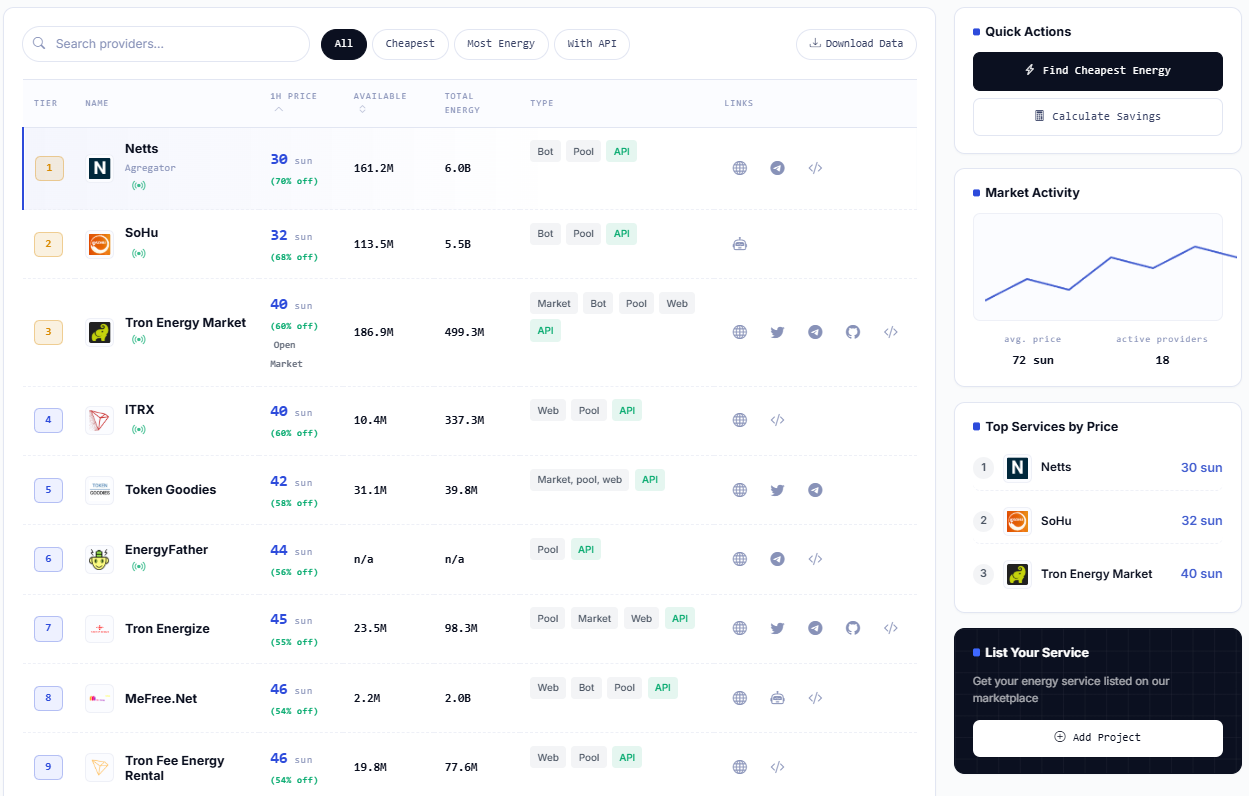
Si lo único que cabe decir es que es preciso ajustar un balance, la decisión siguiente resultará menos estimulante que la anterior. El Netts' TRON Energy Market permite a los usuarios comparar las ofertas vigentes de los proveedores para comprar TRON Energy u obtenerla al realizar una transferencia, permitiendo verificar la tasa disponible antes de optar por TRON Energy más económica en lugar del consumo estándar de TRX por defecto de la red. Una comparativa de mercado no puede establecer un suelo para un token político; solo puede facilitar la visualización del coste real de una transferencia ordinaria.