Bitcoin auf 1.000.000 $ – Schon wieder?
Bitcoins Millionen-Dollar-Prognosen prägen Kauf- und Verkaufsentscheidungen, doch kein Analyst kontrolliert den Markt oder Ihren Ausstieg.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
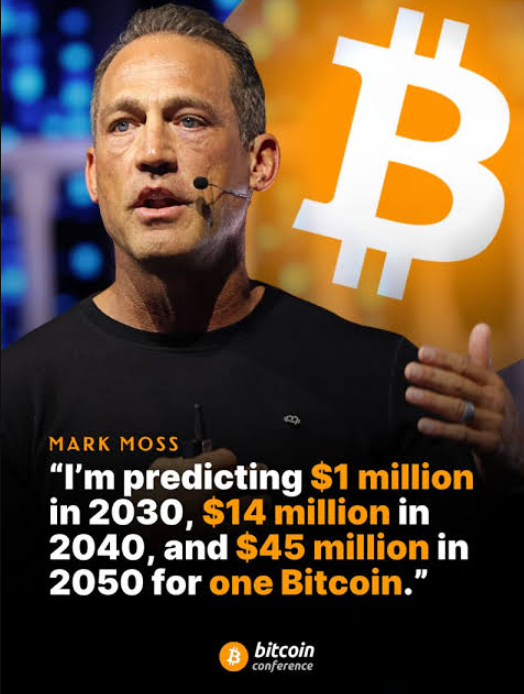
Mit einem Kurs von etwa 85.000 $ ist Bitcoin teuer genug, um Neulinge zögern zu lassen, und gleichzeitig günstig genug, um bestehende Halter dazu zu bringen, mit der Zukunft zu verhandeln. Der Rekord nahe 126.000 $ aus dem Oktober 2025 ist noch nah genug, um in Erinnerung zu sein, und weit genug entfernt, um jede Erholung wie ein positives Zeichen wirken zu lassen. Wieder einmal taucht die vertraute Phrase auf: Bitcoin erreicht eine Million Dollar. Mark Moss hat sich erneut für dieses Ziel bis 2030 starkgemacht und der Zahl einen Zeitplan und einen Kontext gegeben, die eher nach Analyse als nach Wunschdenken klingen.
Das Reizvolle an der Zahl von einer Million ist nicht bloß ihre schiere Größe; sie weist jedem der kleineren Beträge einen festen Platz im Narrativ zu. So werden fünfundachtzigtausend zum Eröffnungskapitel, einhunderttausend gelten als Meilenstein, und einhundertfünfzigtausend bieten einen vernünftigen Punkt, um Teilgewinne mitzunehmen. Die Reise wirkt sorgfältig durchgeplant, auch wenn sich der Markt nie dazu verpflichtet hat, diesem Plan zu folgen. Ein Ziel vor Augen zu haben, erlaubt es Anlegern, sich einzureden, geduldig zu sein, während sie gleichzeitig festlegen, wann es Zeit für den Verkauf sein könnte.
Marktteilnehmer erfreuen sich am Wachstum genauso wie die Bären, da ihnen eine Aufwärtsbewegung etwas gibt, das sie als übertrieben abstempeln können, und ein Niveau bietet, um eine Short-Position einzugehen. Ein steigender Markt zieht die Aufmerksamkeit auf beide Seiten: Die Bullen fühlen sich bestätigt, und die Bären empfinden professionelle Skepsis. In einem ruhigen Markt erhält keine der beiden Seiten Beachtung. Es ist nicht erforderlich, dass Bitcoin eine Million erreicht, damit die Menschen wieder über diese Zahl sprechen; er muss nur weit genug steigen, damit der frühere Traum wieder greifbar erscheint.
Der Zyklus ist ein Kalender, kein Vertrag
Bitcoins Vergangenheit verleitet viele dazu, Zyklen wie ein Naturgesetz zu betrachten. Es gab schwere Crashs, langwierige Erholungsphasen und gewaltige Rallyes, die erst im Nachhinein vollkommen logisch wirkten. Im vorangegangenen Zyklus kletterte Bitcoin von unter 20.000 $ auf rund 69.000 $ im Jahr 2021, bevor eine heftige Abwärtsphase einsetzte, die ihn 2022 auf fast 16.000 $ drückte. Jahre später erholte sich das Asset und übertraf diesen früheren Rekord. Jeder neue Zyklus bringt Menschen zu dem Schluss, dass der vergangene den nächsten endgültig erklärt hat.
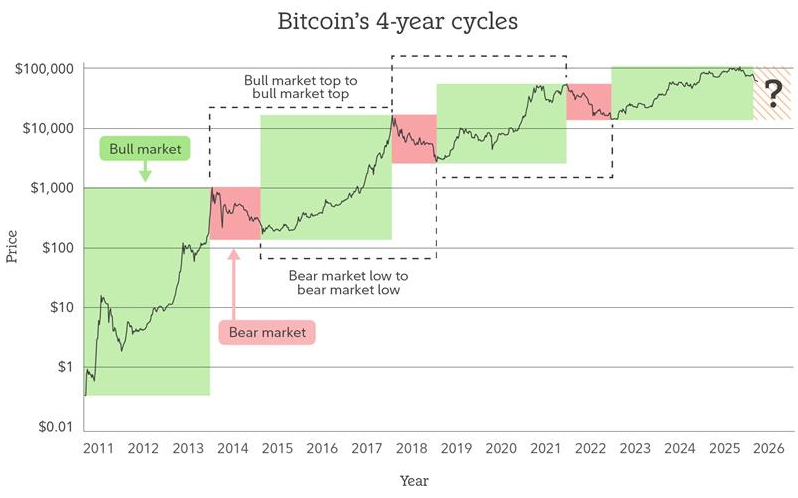
Das Halving gibt diesem Glauben einen festen Platz im Kalender. Die Rate, mit der neue Bitcoin ausgegeben werden, wird nach einem vom Protokoll festgelegten Zeitplan reduziert, und Trader wissen genau, wann dieses Ereignis eintritt. Dieser Zeitplan ist real. Die Schlussfolgerung, die viele daraus ziehen, ist eine bloße Wette. Sie betrachten das Halving, als könne es den Preis im Alleingang bestimmen, obwohl der Kurs weiterhin von Käufern, Verkäufern, Liquidität, Hebelwirkung, Regulierung, alternativen Kapitalverwendungen und allem abhängt, worüber sich der Rest der Welt in dieser Woche Sorgen macht.
Zyklen sind nützlich, um vergangenes Marktverhalten zu analysieren, aber gefährlich, wenn sie als Freibrief genutzt werden. Wenn jemand behauptet, dass auf ein Halving immer ein Bullenmarkt folgt, impliziert das Wort „immer“ mehr, als die Daten belegen können. Die Datenreihen wirken ordentlich, die realen Lebensumstände der Beteiligten sind es nicht. Jemand, der kauft, weil ein Zyklus-Chart signalisiert, dass die Zeit reif ist, schöpft sein Vertrauen möglicherweise aus einem Muster, dessen bekannteste Beispiele auf einen einzigen Bildschirm passen.
Der Zusammenhang zwischen Bitcoin und anderen Währungen verstärkt das Gefühl der Bestätigung. Steigt der Wert von Bitcoin, ziehen Ether und kleinere Token oft nach. Wenn die Kurse auf den Bildschirmen steigen, haben Trader das Gefühl, eine allgemeine Annahme habe sich bewahrheitet. Gibt Bitcoin nach, fallen alternative Coins oft noch schneller, was den Eindruck erweckt, der Markt agiere wie ein einziger Organismus mit einem gemeinsamen Herzschlag. Doch das Ausmaß der Korrelation schwankt je nach Liquidität, medialer Berichterstattung und den spezifischen Präferenzen der Anleger. Ein Coin kann parallel zu Bitcoin steigen, weil beide von einer erhöhten Risikobereitschaft profitieren. Das bedeutet jedoch keineswegs, dass der eine den Wert des anderen bestätigt.
Der öffentliche Markt hat dieses Ritual verändert, ohne es abzuschaffen. Mit der Einführung von Spot-Bitcoin-ETFs erhielten einige Anleger die Möglichkeit, Kursgewinne über ein reguläres Brokerage-Konto mitzunehmen, anstatt eine Wallet und ihre Private Keys selbst verwalten zu müssen. Der iShares Bitcoin Trust von BlackRock entwickelte sich infolge dieser Umstellung zu einem der bekanntesten und volumenstärksten Produkte. Für die Altersvorsorge kann ein regulierter Fondsmantel ein pragmatischer Weg sein, um Exposition aufzubauen. Man erwirbt Anteile an einem Produkt, das Bitcoin nachbildet, hält die Coins jedoch nicht physisch in einer selbst kontrollierten Wallet. Dieser Mantel verändert Struktur und Gebühren; den zugrunde liegenden Preis macht er dadurch nicht berechenbarer.
Der heutige Markt umfasst Rentenausschüsse, Treasury-Abteilungen, Fonds, Privatanleger und unterschiedlichste Akteure, die aus völlig verschiedenen Gründen auf denselben Chart blicken. Ein institutioneller Käufer kann zwar für Nachfrage sorgen, Institutionen bilden jedoch keinen dauerhaften Boden, da ein Fonds jederzeit rebalancen kann und ein ETF in einem Monat Zuflüsse und im nächsten Abflüsse verzeichnen kann. Ein Unternehmen kann Kredite aufnehmen, um mehr Bitcoin zu erwerben, und steigert damit sowohl seinen Enthusiasmus als auch sein Risiko. Die Aussage „die Institutionen sind da“ beschreibt lediglich die Präsenz bestimmter Marktteilnehmer, ist aber keine Garantie für deren zukünftiges Handeln.
Das Ritual vor dem Kauf-Button
Der Gedankengang folgt meist einem festen Ablauf. Die Details mögen variieren, das emotionale Muster bleibt identisch:
1. Es beginnt mit dem Zyklus: Das Halving ist vorüber, das Vierjahresmuster wiederholt sich angeblich, und der aktuelle Rücksetzer ist bloß ein Shakeout. Der Kauf wird nicht mehr als Entscheidung unter Unsicherheit empfunden, sondern wie eine fristgerecht erledigte Hausaufgabe.
2. Der Seitenblick auf andere Coins: Ether hat zugelegt, ein Meme-Token hat sich verdoppelt, und eine neue Chain feiert einen fulminanten Start. Die rege Betriebsamkeit der Masse wird als Beleg dafür gewertet, dass Bitcoins Bewegung gesund ist. Manchmal ist es jedoch einfach nur die Risikobereitschaft des Marktes, die von einem Asset auf das nächste überschwappt.
3. BlackRock wird ins Spiel gebracht: Der ETF, sein Tickersymbol und die institutionelle Sprache verleihen Bitcoin salonfähige Seriosität. Doch auch wenn das Produkt den Marktzugang erleichtert: Ein Asset Manager, der einen Fonds auflegt, liefert damit weder eine persönliche Prognose noch das Versprechen ab, Anlegern bei ihrem Ausstieg beizustehen.
4. Der Verweis auf eine feste Überzeugung: Michael Saylor hält riesige Bitcoin-Bestände und vertritt eine lautstarke Haltung; Mark Moss formt aus einem fernen Kursziel eine eingängige Geschichte, und auf Reddit postet jemand Screenshots spektakulärer Gewinne. Solchen Stimmen hört man gerne zu. Doch niemand kennt die Zukunft, nur weil er mit absoluter Gewissheit auftritt.
5. Das bewusst bescheidene Ziel: „Ich brauche keine Million“, heißt es dann, „mir reichen hunderttausend oder vielleicht einhundertfünfzigtausend; ich will nur besser abschneiden als das Bankkonto und das Ganze ruhig angehen.“ Die Formulierung klingt bodenständig. Doch wenn die Million weiterhin als Endziel im Raum steht, wirkt jeder frühere Ausstieg schnell wie ein verfrühtes Verlassen des Zuges.
Dieses Ritual ist nicht dumm; es ist der menschliche Versuch, Ungewissheit erträglich zu machen. Anleger suchen nach einem Grund, genau jetzt zu handeln, und ein Narrativ lässt sich leichter greifen als Wahrscheinlichkeitsrechnungen. Zudem stiftet das Ritual Gemeinschaft: Selbst Fremde aus unterschiedlichen Ländern mit völlig verschiedenen Budgets teilen denselben Chart, dasselbe Vokabular und dieselbe erhoffte Belohnung. In einem unberechenbaren Markt fühlt sich das nach Rückhalt an.
Das Problem liegt in den Handlungen, die diese Erzählung rechtfertigt. Ein Käufer hört vielleicht auf, sich zu fragen, wie viel Verlust sein Haushalt eigentlich verkraften kann, weil der Zyklus ja ohnehin eine Erholung verspricht. Positionen werden aufgestockt, da jedem bisherigen Drawdown schließlich ein neues Allzeithoch folgte. Diese Historie ist real – ebenso wie die Tatsache, dass künftige Kurse keineswegs verpflichtet sind, die Vergangenheit zu wiederholen. Ein Muster kann erklären, was geschehen ist, ohne festzulegen, was als Nächstes passiert.
Wer darf für den Kurs sprechen?
Wer ist überhaupt in der Position zu verkünden, dass Bitcoin steigen wird? Jemand mit der größten Reichweite kann seine persönlichen Argumente dafür darlegen. Ein Modell kann aufzeigen, wie eine Prognose aus bestimmten Annahmen hervorgeht. Ein Fondsmanager kann die Allokation seines Portfolios begründen. Doch niemand verfügt über die Macht, den nächsten Käufer, Verkäufer, die nächste Liquidation, Zinsentscheidung, richterliche Verfügung oder Sicherheitslücke zu steuern, die den Kurs bewegt. Man kann die wirkenden Kräfte beschreiben, befehligen kann man sie nicht.
Michael Saylors demonstrative Zuversicht ist eng mit dem von ihm geführten Unternehmen und dessen enormen Bitcoin-Beständen verknüpft. Seine Argumentation hat Gewicht, weil sie die öffentliche Wahrnehmung beeinflusst und über die Unternehmensbilanz reale Konsequenzen erzeugt. Ein neutraler Wetterbericht ist sie deshalb noch lange nicht. Das Millionen-Dollar-Ziel von Mark Moss basiert auf Annahmen über Bitcoins künftige Rolle, die Adoptionsrate und den Wettbewerb mit anderen Wertspeichern. Das mag plausibel klingen, macht das mathematische Ergebnis aber keineswegs sicher. Ein Screenshot auf Reddit kann das Resultat von Können, Glück, optimalem Timing oder schlicht Täuschung sein. Ein realisierter Gewinn beweist noch lange nicht, dass der Betreffende diesen Trade wiederholen kann.
Der Markt kommt einer Autorität noch am nächsten, bleibt dabei jedoch vollkommen gesichtslos: Er besteht aus Menschen, die Liquidität benötigen, Tradern, die fremdfinanzierte Positionen glattstellen, Fonds, die Verpflichtungen bedienen müssen, Sparern, die auf ETFs ausweichen, weil ihr Altersvorsorgekonto keine Wallet erlaubt, Minern, Staaten und Anlegern, die schlicht die Geduld verloren haben. Der Kurs ist lediglich der Punkt, an dem all diese Absichten für einen einzigen Wimpernschlag zusammentreffen. Der Markt teilt keinen gemeinsamen Glauben; er steigt, weil einige Teilnehmer optimistisch sind, und er fällt, weil andere verkaufen müssen, noch bevor ihr Optimismus auf die Probe gestellt wird.
Aus diesem Grund ist es so schwer, eine 1.000.000-Dollar-Prognose zu widerlegen, während sie die Runde macht: Das Ziel liegt in so weiter Ferne, dass es Monate widersprüchlicher Marktdaten mühelos übersteht. Fällt Bitcoin, heißt es, der Zyklus habe sich lediglich verschoben. Steigt er, gewinnt das Ziel an Glaubwürdigkeit. Bewegt er sich seitwärts, wird zu Geduld gemahnt. Die Vorhersage bietet Raum für jedes denkbare Szenario – außer für jenes, bei dem ein Käufer einsehen müsste, dass das Ziel für seine persönliche Lebensrealität bedeutungslos geworden ist.
Auch Nachlässigkeit sitzt mit am Tisch. Einer kauft impulsiv, nur weil beim Abendessen eine Benachrichtigung auf dem Smartphone aufblinkt. Ein anderer hält an einer Verlustposition fest, weil der Verkauf bedeuten würde, dem Partner das Scheitern des Trades beichten zu müssen. Ein Hebel-Trader schießt Sicherheiten nach, statt die Position zu schließen, weil der erste Verlust zur persönlichen Herausforderung geworden ist. Keine dieser Entscheidungen folgt einer Makro-These, in ihrer Gesamtheit formen sie jedoch den Kurs. Der Markt besteht aus Menschen, die erschöpft, stolz, abgelenkt und bisweilen vom Glück begünstigt sind. Prognosen hingegen zeichnen den Markt zumeist als rationales Wesen, das einem festen Plan folgt.
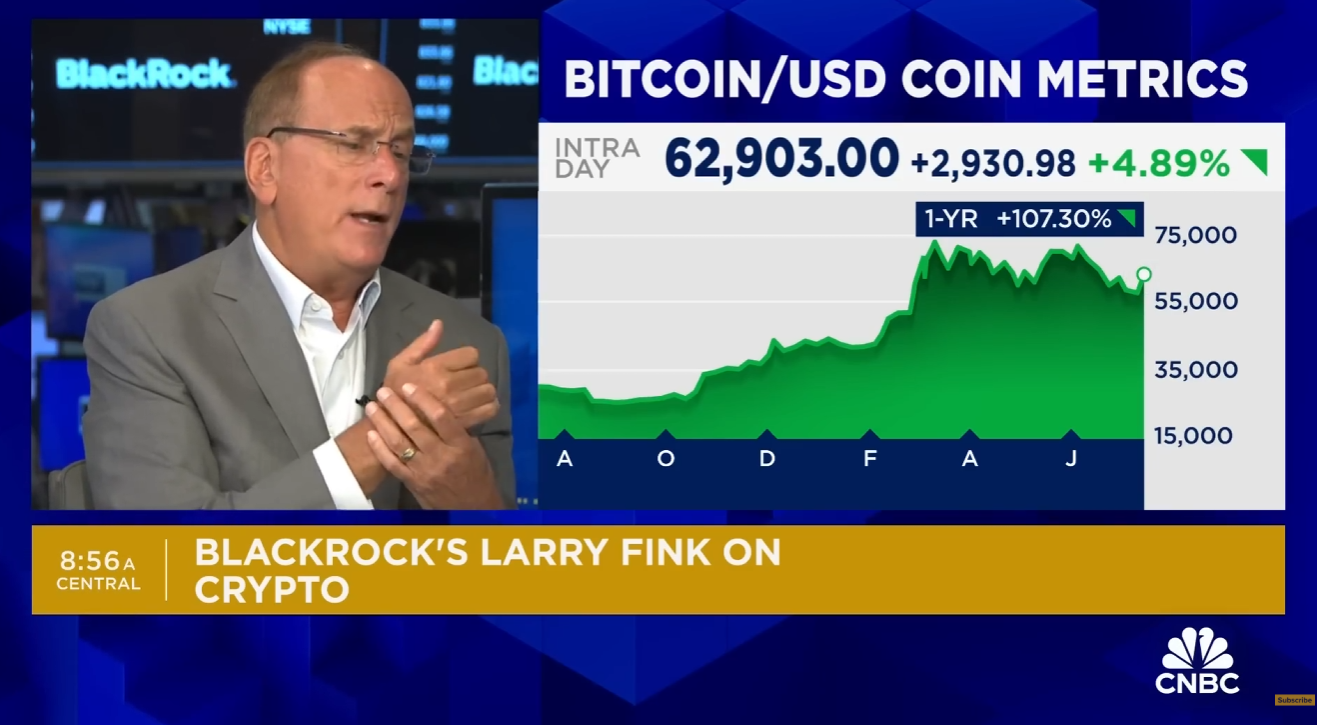
BlackRock sollte mit derselben Nüchternheit betrachtet werden. Das Unternehmen emittiert Produkte, um Kapital anzuziehen, und vereinnahmt Gebühren, sobald Anleger diese nutzen. Ein kommerzielles Interesse bedeutet keineswegs, dass heimlich Kursgarantien für Bitcoin abgegeben werden; es zeigt lediglich, dass die Anreize des Anbieters völlig andere sind als die eines Kleinanlegers, der den richtigen Verkaufszeitpunkt sucht. Selbst wenn ein Emittent die Nachfrage nach einem ETF exakt prognostiziert, liefert er damit keine Antwort auf die Frage, ob ein Kunde einen 50-prozentigen Kurseinbruch durchstehen sollte.
Dasselbe gilt für kleinere Vermögensverwalter oder Analysehäuser. Deren Arbeit kann methodisch sauber und fundiert sein, die Gebührenstruktur bleibt dennoch ausschlaggebend. Wird ein Verwalter dafür bezahlt, dass Gelder investiert bleiben, sollten sich Kunden darüber im Klaren sein, dass das Beibehalten der Strategie vor allem dem Manager nützt – selbst wenn es für den Anleger emotional und finanziell zur Zerreißprobe wird. Das ist kein Vorwurf unlauterer Absichten, sondern eine Erinnerung daran, Interessenslagen zu prüfen, bevor man eine Prognose als unabhängige Beratung interpretiert.
Das Millionen-Ziel verschiebt den Ausstieg
Die Fixierung auf astronomische Kursziele verzerrt die Rolle des Investors. An den Märkten geht es darum, zu entscheiden, welches Risiko man für eine bestimmte Rendite einzugehen bereit ist, die den eigenen Lebenszielen dient. Ein Millionen-Ziel ersetzt diese eigenverantwortliche Entscheidung durch die gefühlte Pflicht, bis zum Ende einer Zeremonie auszuharren. Wenn die eigentliche Feier erst bei einer Million Dollar beginnt, fühlt sich ein Verkauf bei einhunderttausend an, als verließe man das Fest, noch bevor die Musik spielt. So mutiert das Kursziel vom Planungsinstrument zum Loyalitätsbeweis.
Ein ursprünglich einfacher Plan wird dadurch in Echtzeit aufgeweicht. Bei 60.000 $ erklärt der Käufer, 100.000 $ seien völlig ausreichend. Erreicht Bitcoin die 100.000 $, sieht das Chartbild plötzlich anders aus, weil sich das Anspruchsdenken verschoben hat. Nun wirken 150.000 $ vernünftig. Die Million bleibt als Fixstern am Horizont sichtbar – scheinbar der Beweis dafür, dass finanzielle Unabhängigkeit nur noch einen weiteren Zyklus entfernt ist. Anleger werden dabei nicht von heute auf morgen maßlos gierig; sie nutzen lediglich die Ambitionen von gestern, um den heutigen Ausstieg unbedeutend wirken zu lassen.
Der Vorsatz, „nur das Sparbuch schlagen zu wollen“, mag ehrlich gemeint sein; er kann jedoch auch verschleiern, dass weder Ausstiegsstrategie noch Zeithorizont oder Notfallplan existieren. Während sich Bankzinsen exakt beziffern lassen, bleibt der künftige Bitcoin-Kurs ungewiss. Wer behauptet, zu verkaufen, sobald die Volatilität beängstigend wird, sollte klären, was genau Angst für ihn bedeutet: einen Rücksetzer um 10 %, einen Einbruch um 40 %, einen familiären Notfall, eine geplatzte Kreditrate oder den ersten Tag, an dem Online-Kommentatoren das Ende des Bullenmarktes ausrufen? Ohne präzise Kriterien ist der Satz „Ich steige rechtzeitig aus“ kein Plan, sondern lediglich ein vorschussartiges Kompliment an das eigene Zukunfts-Ich.
Vielfach wird unterschätzt, wie viel Überwindung es kostet, Gewinne tatsächlich zu realisieren. Zu Höchstkursen zu verkaufen bedeutet, den Ausstieg genau dann zu wählen, wenn die Masse euphorisch feiert; Forenbeiträge suggerieren, der nächste Kurssprung sei unausweichlich, und neue Modellrechnungen illustrieren weiteres Potenzial. Selbst wer rational weiß, dass Kurse schwanken, spürt ein mulmiges Gefühl beim Klick auf den Verkaufs-Button, während die Kerzen grün leuchten. Es droht Reue nach beiden Seiten: das Bedauern, zu früh ausgestiegen zu sein, falls der Kurs weiterklettert, und der Frust, Buchgewinne wieder dahinschmelzen zu sehen.
Der Begriff „Pump and Dump“ wird oft so verwendet, als liege jedem Marktanstieg eine konzertierte Manipulation zugrunde. Die Realität ist facettenreicher. Ein Kurs kann rein durch Eigendynamik Aufmerksamkeit binden und anschließend in sich zusammenfallen, ohne dass eine zentrale Figur den Absturz orchestriert hätte. Die Spanne zwischen Allzeithoch und Abwärtstrend kann Monate dauern oder sich in Minuten vollziehen. Niemand sollte erwarten, dass zwischen beiden Punkten ein Warnschild mit der Aufschrift „Jetzt Gewinne sichern“ aufgestellt wird. Der Markt schuldet seinen Teilnehmern keine letzte Warnung.
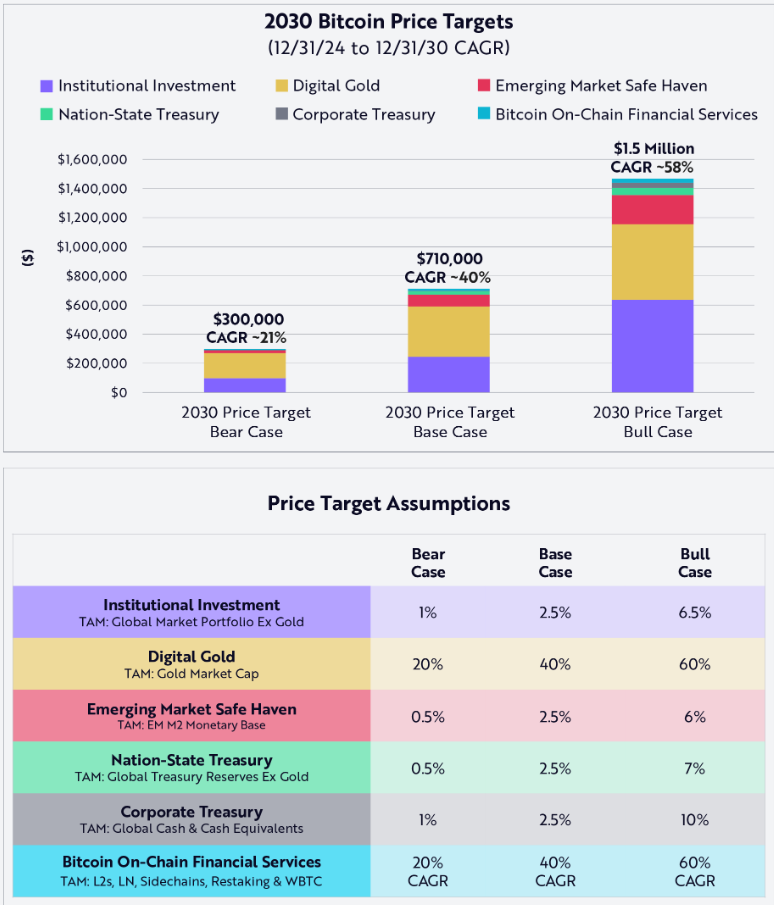
Die Handelsrealität straft jede Form von Scheinsicherheit ab. Ein Bulle, der Gewinne nicht mitnimmt, weil das Ziel noch weit entfernt liegt, erfährt mitunter schmerzhaft, dass Überzeugung kein Kapital schützt. Ein Bär, der auf das finale Top wartet, hält Short-Positionen womöglich zu lange, während die Rallye seine Margin übersteigt. Wer im Dip kaufte, lag bei der Richtung vielleicht richtig, beim Timing jedoch falsch. Am Ende wird jeder Chart zur persönlichen Bewährungsprobe, da jeder Anleger selbst beurteilen muss, ob das aktuelle Kursniveau seine ursprüngliche Investmentthese noch stützt.
Kursziele fließen unweigerlich in private Haushaltsentscheidungen ein. Der eine plant mit Bitcoin die Ausbildung der Kinder, die andere spart für die Pflege der Eltern. Die Marktmechanik nimmt weder auf Versprechen noch auf Einzelschicksale Rücksicht; sie verarbeitet emotionslos Kauf- und Verkaufsorders. Ein in einem Webvideo genanntes Kursziel weiß nichts von dem Anleger, der Kredite aufgenommen hat, um dabei zu sein. Verleitet eine Prognose dazu, Risiken jenseits der eigenen Verlusttragfähigkeit einzugehen, greift sie in Lebensbereiche ein, für deren Folgen sie keine Haftung übernimmt.
Das Asset vom Analysten trennen
Bitcoin kann für ein Portfolio aus Gründen sinnvoll sein, die völlig losgelöst von einer Millionen-Dollar-Vision existieren: als knappes digitales Gut, als alternative Währungsexposition oder schlicht als kleine Beimischung, deren Kursschwankungen den übergeordneten Vermögensaufbau nicht gefährden. Man kann sich ebenso gut bewusst dagegen entscheiden. In keinem Fall sollten ein Mann mit Chartanalysen, ein ETF-Emittent oder Forenstimmen mit Parolen wie „Diesmal ist alles anders“ diese Entscheidung abnehmen.
Die einzigen kontrollierbaren Stellschrauben sind Positionsgröße, Anlagehorizont, Verschuldungsgrad und die Disziplin bei Verkäufen oder beim Rebalancing. Man kann im Vorfeld festlegen, welcher Anteil des Ersparten riskiert werden darf und welche konkreten Ereignisse eine Neuausrichtung auslösen. Statt sich an wöchentlich kursierenden Standard-Kurszielen zu orientieren, empfiehlt sich der Blick auf den eigenen Liquiditätsbedarf. Ein Ausstiegsplan darf bei veränderten Rahmenbedingungen angepasst werden, ohne dass dies als Bruch mit früheren Überzeugungen verstanden werden muss.
Das klingt nüchterner als markige Kursversprechen. Es ermöglicht Anlegern jedoch, ihren Erfolg an eigenen Maßstäben zu messen: Ein Gewinn kann darin bestehen, das Tagesgeld geschlagen zu haben; ein Erfolg kann sein, Gewinne mitgenommen zu haben, bevor privater Kapitalbedarf akut wurde; und es kann klüger sein, eine überschaubare Position stressfrei durch den Zyklus zu halten, als einen übergroßen Bestand über einen Zeitraum, den Dritte vorgegeben haben. Ein Asset kann sich im Wert verhundertfachen und für jemanden, der die Volatilität mental nicht durchsteht, dennoch ein desaströses Investment sein.
Sender und Empfänger tragen völlig unterschiedliche Risiken. Ein Content Creator generiert Klicks, Abonnenten und Reputation, während seine Gefolgschaft Kursverluste aussitzt. Ein Finanzprodukt wirft laufende Verwaltungsgebühren ab, während der Kunde auf die Erholung seines Kapitals wartet. Diese Dynamiken sind nicht per se unlauter. Dennoch erzielt eine Prognose meist genau dann maximale Reichweite, wenn sie wie ein Versprechen formuliert ist – und niemand die Rechnungen des Zuhörers bezahlen muss, falls sie nicht aufgeht.
Ein pragmatischer Umgang mit Markterwartungen erfordert Klarheit darüber, was man weiß, was man nicht wissen kann und welche Entscheidungen in der eigenen Verantwortung liegen. Man sollte wissen, ob man echte Bitcoin besitzt oder Zertifikate hält. Es muss klar sein, wer die Keys verwahrt. Man sollte die Konsequenzen eines Kurssturzes kennen. Man sollte wissen, warum ein ursprünglicher Plan modifiziert werden darf. Und man sollte einkalkulieren, dass Glück im Spiel war, dass man zu früh oder zu spät eingestiegen ist oder schlicht falschlag. Demut schützt zwar nicht vor Fehleinschätzungen, sie bewahrt jedoch davor, externe Prognosen als persönliche Handlungsanweisung misszuverstehen.
Der Markt wird die Millionenmarke weiterhin als Narrativ nutzen, da runde Zahlen im Gedächtnis haften und Hoffnung ein starker Treiber ist. Notiert der Kurs nahe 126.000 $, lässt sich dies als Beleg für die Nähe zum Ziel deuten – oder als Warnung davor, wie weit Euphorie die Preise treiben kann. Es geht nicht darum, heute zu entscheiden, welche Lesart sich durchsetzen wird. Entscheidend ist: Wer Gewissheit verkauft, muss die Konsequenzen Ihrer Zukunft nicht tragen – das müssen Sie selbst.
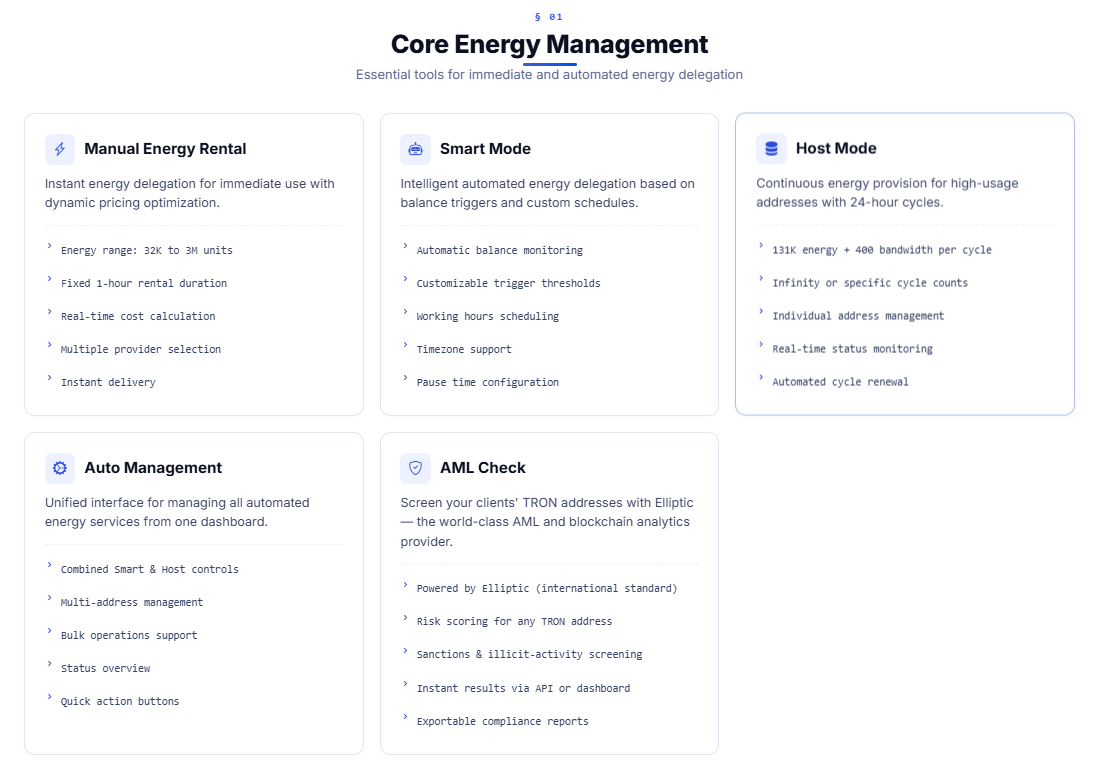
Sobald die Prognosen verhallen und die operative Arbeit beginnt, erweist sich ein verlässliches Dashboard als weitaus wertvoller als starre Kursziele. Netts Workspace bündelt TRON-Automatisierung, Monitoring, terminierte Ressourcenverwaltung und eine TRON API in einer zentralen Umgebung für das Management operativer Prozesse im TRON-Netzwerk. Die Plattform prognostiziert nicht, ob Bitcoin die Million erreicht. Stattdessen schafft sie Transparenz über wiederkehrende operative Abläufe, sodass Entscheidungen auf Fakten statt auf bloßen Erwartungen basieren.