Ano ang MEV — Makatuwirang Bayarin o Pangongotong?
Bilyun-bilyon ang kinukuha ng MEV mula sa mga gumagamit ng blockchain ngunit pinapanatili rin nitong episyente ang mga DeFi market... di ba?
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Sinumang nagte-trade sa mga decentralized exchange ay nagbayad na ng MEV, malamang nang hindi namamalayan kailanman. Nakumpirma ang transaksyon. Dumating ang token. Mukhang makatwiran ang gas fee. At sa kung saang bahagi ng proseso, may bot na humigop ng halaga mula sa transaksyon na hindi naman sa kanya nararapat. Hindi ito hack. Hindi rin ito bug. Ito ang pinakakaraniwang bahagi ng sistema na napakakaunting mga user ang nakarinig man lang, at hindi kailanman makikita sa confirmation screen.
Ang MEV ay nangangahulugang Maximal Extractable Value (MEV). Ito ang kita na maaaring kunin mula sa isang blockchain block sa pamamagitan ng pagdaragdag ng mga transaksyon, sa anong pagkakasunod-sunod, at alin ang ganap na ibubukod? Sinuman ang entity na gumagawa ng mga desisyong ito — isang miner sa mga lumang sistema, isang block builder o validator sa mga modernong sistema — mayroon itong malawak na kapangyarihan sa bawat transaksyon sa bawat block. Kapag pinagkakakitaan ang kapangyarihang iyon, iyon ang MEV.
Hindi ito nangangahulugan na ang mas mahal ay palaging hindi makatarungan. Ang mga totoong serbisyo ay nagdudulot ng totoong gastos: mga bayarin sa network, gas costs, at priority payments. Ang isyu sa MEV ay mas detalyado: Ang halaga ba ay kinukuha nang may layuning maglingkod, o ito ay basta pangongolekta lamang? Ang hindi komportableng sagot diyan ay oo — ngunit depende ito sa uri ng MEV na iyong tinitingnan.
Saan Nagsimula ang Konsepto
Ang unang kilalang malinaw na pagkilala sa tinutukoy natin ngayon bilang MEV ay sa isang reddit thread sa ilalim ng pseudonym na pmcgoohan na naglarawan ng sitwasyon, na inilathala noong 2014 kung saan makikita ng mga Ethereum miner, sa pamamagitan ng pampublikong mempool (ang waiting room para sa mga nakabinbing transaksyon bago kunin at ilagay sa isang block), kung kailan may ibang mga transaksyong naghihintay ipadala na magbibigay-daan sa kanila na mauna o mag-front-run sa mga transaksyong ito. Noong panahong iyon, hindi nagdulot ng labis na interes ang post na iyon. Hindi lumitaw ang problema nang malawakan dahil masyadong bago pa ang sistema, at napakaliit pa ng trading volume.
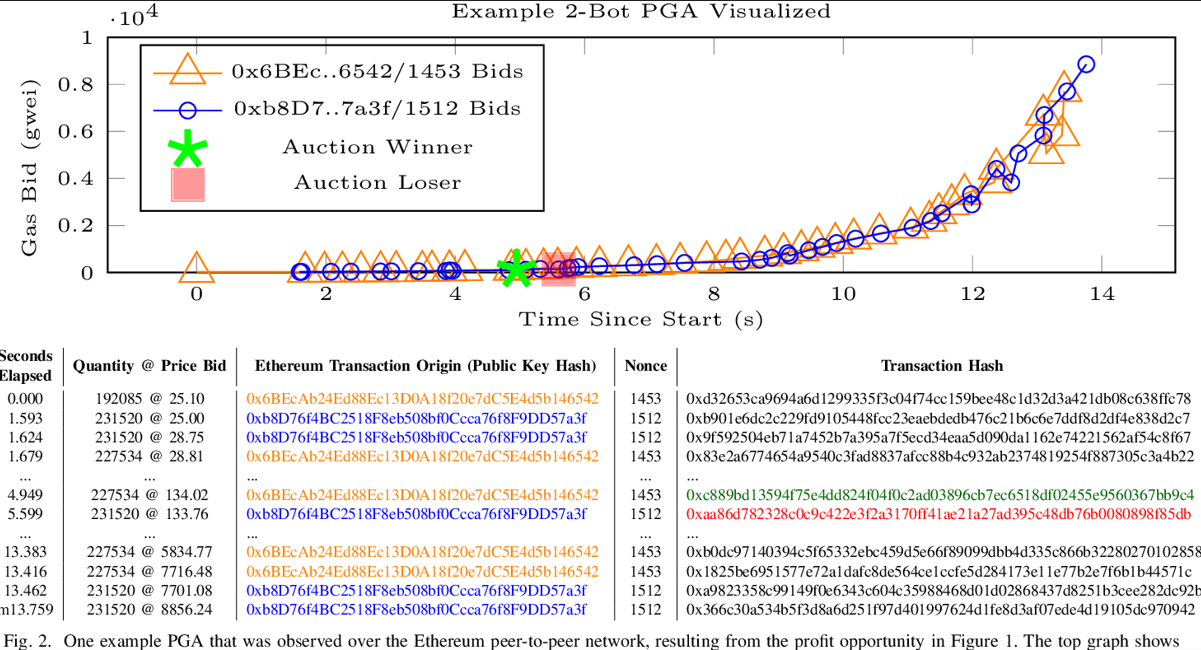
Nagbago iyon nang lumago ang DeFi. Noong 2019, ginawang pormal nina Phil Daian at iba pa sa Cornell University ang ideyang ito sa isang research paper na pinamagatang "Flash Boys 2.0." Inilarawan ng papel ang tinawag nitong Priority Gas Auctions — mga mala-subastang bidding war sa pagitan ng mga bot na may layuning mailagay ang sarili nilang mga transaksyon bago o pagkatapos ng target na transaksyon sa pila, ngunit nagbabayad ng sunod-sunod na mas matataas na gas fee para magkaroon ng prayoridad. Tinatantya ng pananaliksik na ang mga pamamaraang ito ay kumukuha ng milyun-milyong dolyar bawat buwan. Dahil ang Ethereum ay nasa proof of work pa noong panahong iyon, ang mga miner ang nag-aayos ng pagkakasunod-sunod ng mga transaksyon. Kaya naman, tinawag itong miner extractable value. Lumipat ang Ethereum sa proof of stake noong Setyembre 2022, na naging dahilan upang palitan ang pangalan mula sa Miner Extractable Value dahil ipinakita nito na ang mga validator na ang may hawak ng gayong kapangyarihan ngayon — ngunit nanatili ang acronym.
Ang Flashbots ay isang organisasyon sa pananaliksik at pagpapaunlad na nilikha noong huling bahagi ng 2020 upang subukang bigyang-linaw ang problemang ito at magbigay ng mas maayos na mga solusyon. Ang argumento ay ang unstructured MEV extraction — partikular ang mga bot na nagpapadala ng nag-uumpugang mga gas bid sa pampublikong mempool, na nagiging sanhi ng pagka-stuck at pagtaas ng mga bayarin para sa iba pa sa network — ay mas masahol pa kaysa sa organisadong pagkuha sa pamamagitan ng mga pampublikong channel. Ang MEV-Boost, na binuo ng Flashbots, ay open-source software na nagbigay sa mga validator ng opsyon na makatanggap ng mga pre-configured na block mula sa mga dedikadong block builder sa halip na bumuo ng sarili nilang mga block at tanggapin ang pinakamataas na bid sa bawat slot. Nang lumipat ang Ethereum sa proof of stake, inilunsad ang MEV-Boost noong Setyembre 2022 at mabilis na nag-adjust ang iba pang bahagi ng ecosystem. Sa kalaunan, ang MEV-Boost ay namagitan na sa halos 90% ng lahat ng block sa Ethereum nang maging matatag ang mga pattern.
Ang mga numero sa likod ng imprastrakturang ito ay hindi maliit. Mula sa Merge (Set 2022) hanggang Hunyo 2024, ang nakuha ng MEV ay katumbas ng 526,207 ETH — humigit-kumulang $2.1b sa mga presyo noong panahong iyon. Hindi ito hypothetical na halaga. Ito ay totoong pera na lumipat mula sa isang grupo ng mga tao patungo sa iba, na nag-iiba ang katwiran depende sa kung paano ito kinalap.
Ang mga Bot na Hindi Natutulog
Ang sandwich attack ay ang pinakamalinaw na halimbawa ng mga mekanismong nararapat bansagan bilang extortion o pangongotong. Upang maunawaan kung paano ito gumagana, kailangan nating malaman ang isang structural na katotohanan tungkol sa karamihan ng mga pampublikong blockchain: ang mempool ay hayagang nakikita ng publiko. Ang isang nakabinbing transaksyon para mag-swap ng mga token sa isang decentralized exchange ay makikita ng sinumang nagmamasid sa network — hanggang sa makumpirma ito. Nananatili ito roon, na nagpapahiwatig ng iyong intensyon, ng halaga ng swap, at ng katanggap-tanggap na slippage.
Binabasa ng isang sandwich bot ang signal na ito at inilalagay ang order sa parehong block. Ang bot ay naglalagay ng buy order bago ang sa iyo at binibili ang parehong token na binibili mo, na nagiging sanhi ng bahagyang pagtaas ng presyo. Dahil dito, ang transaksyon mo ay naisasagawa sa isang peke at mataas na presyo, na nangangahulugang mas kaunting token ang matatanggap mo kaysa sa dapat mong nakuha kung walang nanghimasok. Pagkatapos ay agad nitong ibinebenta ang binili nito pagkatapos mismo ng iyong transaksyon, at ibinubulsa ang diperensya na nilikha nito sa presyo. Ang buong prosesong ito ay nagaganap nang mas mabilis kaysa sa kayang reaksyunan ng sinumang tao — hindi sa loob ng ilang segundo, kundi sa mismong pagkakaayos sa loob ng iisang block (12 segundo sa Ethereum; < 1 segundo sa Solana).
Isang partikular na halimbawa mula noong Marso 2025 ang nagpapakita kung gaano ito kalala. Sinubukan ng isang trader na mag-trade ng $220,764 sa USDC para sa USDT sa Uniswap v3 — isang stablecoin swap na sa ilalim ng normal na mga sitwasyon ay kabilang sa mga transaksyong may pinakamababang panganib na maiisip. Isang MEV bot ang nag-front-run sa transaksyon at inubos ang liquidity ng pool, na nag-iwan sa trader na ito ng $5,271 lamang ng USDT — isang pagkalugi na higit sa 98% sa loob ng walong segundo. Sa iba't ibang Ethereum wallet, ang parehong trader ay naiulat na inatake nang anim na beses sa araw na iyon, na nawalan ng humigit-kumulang $480,000 sa kabuuan.
Sa buong ecosystem, malalaking numero ang mga ito. Ayon sa data mula sa EigenPhi, sa pagitan ng mga buwan ng Nobyembre 2024 at Oktubre 2025, nagkaroon ng higit sa 95,000 matagumpay na sandwich attack sa Ethereum na nagdulot ng humigit-kumulang $60 milyon na pagkalugi para sa mga trader sa mga buwang iyon. Ang buwanang nakukuha ay umabot sa halos $10 milyon sa pagtatapos ng 2024, bago bumaba sa humigit-kumulang $2.5 milyon noong Oktubre 2025 dahil lumiit ang mga margin sanhi ng kompetisyon sa pagitan ng mga bot. Halimbawa, sa pagitan ng Marso 2024 at Mayo 2025, ang mga sandwich bot ay humigop ng $370 milyon-$500 milyon mula sa mga user sa Solana. Ang lumalaking agwat ng mga numero sa pagitan ng Ethereum at Solana ay nagpapakita ng magkaibang katangian ng dalawang network, kung saan ang mabibilis at murang transaksyon ay nagbibigay-daan sa mas marami at kumikitang high-frequency sandwich attack sa Solana.
Ang Problema sa Pagsukat — nararapat sa sarili nitong pagbanggit. Sa kabila nito, ang MEV ay medyo mahirap sukatin nang tumpak. Bagama't ang realized MEV — ang aktwal na nakukuha ng mga bot at builder — ay sa prinsipyo ay nakikita on-chain, kailangan natin ng napakaraming analytic infrastructure upang maunawaan kung aling mga transaksyon ang sadyang naglalayon ng pagkuha batay sa planadong pagkakasunod-sunod. Bahagya ring pribado ang mempool — pinapayagan ng mga serbisyo tulad ng Flashbots ang mga user na magsumite ng mga transaksyon sa pamamagitan ng mga pribadong relay, na umiiwas sa pampublikong mempool at dahil dito ay hindi nakikita ng mga sandwich bot ngunit bahagya ring hindi nakikita ng mga mananaliksik ng MEV.
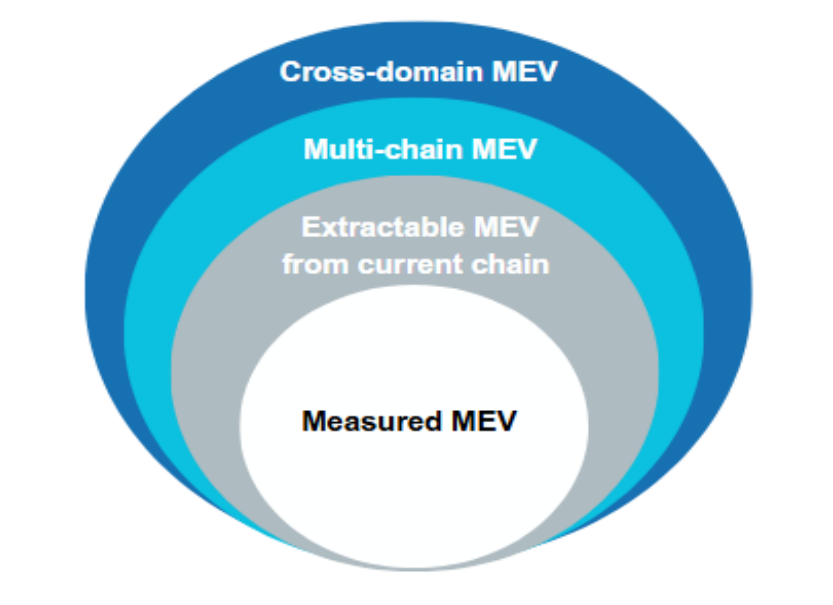
Noong Hulyo 2025, naglabas ang European Securities and Markets Authority ng isang ulat tungkol sa epekto ng MEV sa mga crypto market kung saan kinilala nito na "ang magagamit na datos kaugnay ng MEV ay kakaunti at kadalasang may kalakip na malalaking limitasyon" — isang pag-amin mula sa isa sa pinakamalaking regulatory body na nagtatangkang mag-regulate ng isang bagay na kasalukuyang hindi ganap na mabasa kahit pa naglalaan ng napakalaking resources sa pag-aaral nito.
MEV: Kontrobersyal Kahit Gumagana ang Sistema
Hindi lahat ng MEV ay mapagsamantala. Ang parehong kakayahang magsagawa ng sandwich attack ay lumilikha rin ng mga oportunidad sa arbitrage, at ang dalawa ay magkaiba sa istruktura pagdating sa epekto ng mga ito sa ibang kalahok.
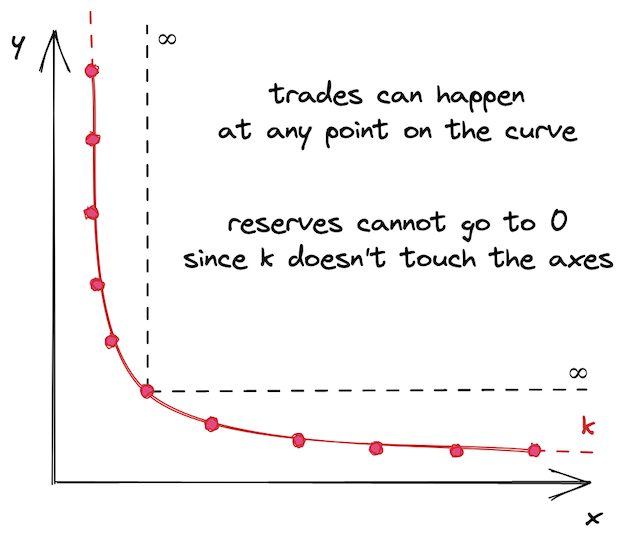
Ganito gumagana ang Arbitrage MEV: Ang mga decentralized exchange ay nagpepresyo ng mga asset sa pamamagitan ng algorithmic na pagtukoy sa ratio sa kanilang mga liquidity pool. Kaya, kung babaguhin ng isang malaking trade ang ratio na iyon sa isang exchange, doon lamang magbabago ang presyo at hindi sa iba pang exchange. Mapapansin ng arbitrage bot ang pagkakaibang iyon, at magsasagawa ng order na bilhin ang token sa exchange kung saan kabababa lang ng presyo nito at ibebenta ito kung saan mas mahal na ito ngayon, at ibubulsa ang diperensya. Ang orihinal na trader ay hindi naaapektuhan − ang arbitrage ay nangyayari pagkatapos nila, hindi sa paligid nila. At ang epekto sa merkado ay tunay na nagpapatatag: bumibilis ang pagtatagpo ng mga presyo sa mga exchange, na nagpapababa sa posibilidad na ang mga regular na user ay makaranas ng hindi magandang execution dahil lamang sa kawalan ng access sa pinakabagong data.
Sinubaybayan din ng EigenPhi ang mga kita nito sa arbitrage mula Setyembre 2022 hanggang Setyembre 2025, na may pinakamataas na humigit-kumulang $3.37 milyon sa loob ng isang 30-araw na panahon sa Ethereum noong Setyembre 2025. Ang mga arbitrage bot ay karaniwang nagbabayad sa mga validator ng tips na 50 porsyento hanggang 60 porsyento mula sa kanilang mga kita. Isa itong MEV na kumikilos tulad ng buwis para sa market efficiency, sa halip na isang pangingikil. Sa ulat nito noong 2025, tahasang sinabi ng ESMA na "ang arbitrage MEV ay nag-aambag sa pagsasara ng price gaps sa iba't ibang trading venue, na sa prinsipyo ay dapat magpababa ng market fragmentation at magpahusay ng market efficiency."
Kinakatawan ng mga liquidation ang ikatlong kategorya. Ang mga lending protocol tulad ng Aave at Compound ay maihahambing sa DeFi lending, kung saan ang mga user ay dapat maglagay ng collateral na mas malaki kaysa sa halaga ng kanilang hiniram upang manatiling solvent. Kapag ang presyo ng collateral ay bumaba sa ilalim ng isang partikular na antas, upang maiwasan ang lumalaking pagkalugi sa protocol, kailangang may pumasok at magsara sa posisyong ito. Dahil ang mga MEV bot ay nagpapaligsahan upang gawin ito, patuloy nilang binabantayan ang mga collateral ratio sa lahat ng oras at nagpapadala ng mga liquidation transaction habang ang isang posisyon ay nararapat nang i-liquidate, at kumikita ng liquidation bonus bilang kapalit. Tulad ng marami o halos lahat ng trading protocol, isa itong market function na literal na kailangan ng protocol upang magsagawa ng maayos na mga transaksyon. Kung walang mabilis na mga bot na nagli-liquidate, magkakaroon ng masamang utang ang mga lending protocol. Ang MEV na nakukuha mula sa prosesong ito ay kabayaran para sa pagbibigay ng serbisyong inaasahan ng buong ecosystem.
Mahalaga ang pagkakaibang ito dahil ang pag-uri sa lahat ng MEV bilang pangingikil ay nagbabalewala sa kabilang bahagi ng kuwento. Ang pagsasamantala ng mga sandwich attack ay naglilipat ng halaga mula sa mga user patungo sa isang bot nang walang ibinibigay na anumang serbisyo bilang kapalit. Ang arbitrage at mga liquidation ay mga totoong serbisyo sa merkado na kailangang gawin ng sinuman, mayroon man o walang MEV sa kasalukuyang anyo nito. Kailangan silang palitan ng iba't ibang mekanismo, na maaaring may mas malaking gastos, o hindi gaanong maaasahang operasyon.
PBS, MEV Burn At Ang Arkitekturang Namamahala sa Kanila
Ang teknikal na tugon sa MEV ay nagbunga ng isang koleksyon ng imprastraktura na karamihan sa mga user ay hindi kailanman makikita nang malapitan, ngunit siyang bumubuo sa gulugod ng bawat transaksyong kanilang isinasagawa.
Sa ubod nito, mayroon tayong Proposer-Builder Separation o PBS bilang pangunahing pagbabago sa istruktura. Nilalabag ng disenyong ito ang isang pundamental na equilibrium sa orihinal nitong anyo — kung saan ang parehong validator na nagmumungkahi ng block ay siya ring may pananagutan sa pagbuo nito, pagpili ng mga transaksyon at pag-aayos ng mga ito, upang i-maximize ang halaga. Nagbigay ito ng insentibo at kapangyarihan sa mga validator na direktang kumuha ng MEV para sa kanilang sarili, ngunit nagdulot din ito ng presyon patungo sa sentralisasyon: sa pamamagitan ng paglikha ng isang mas sopistikadong larangan ng MEV extraction kaysa sa kung ano ang kakayanin nang walang malaking kasanayan sa software dev — at ang mga capital-intense na ugnayan sa merkado ay may malalaking bentahe — ang malalaki at mayayamang operator ay may kakayahang kumuha ng economic rent mula sa mas maliliit na operator na hindi sana mangyayari.
Pinaghihiwalay ng PBS ang mga gampanin. Dito, ang mga espesyalistang block builder ay nagpapaligsahan upang punan ang pinakakumikitang block, at pipiliin lamang ng mga validator ang pinakamataas na bid at imumungkahi ito. Ang MEV ay kinukuha ng builder sa pamamagitan ng pagsasaayos ng transaksyon at ang bayad sa bid ay kinukuha ng validator. Ito ang naisasakatuparan ng MEV-Boost ngunit sa labas ng Ethereum protocol; ito ay middleware at hindi pangunahing feature. Bagama't gumagana ang istrukturang ito, nagdaragdag ito ng mga trust assumption: Dapat magtiwala ang mga validator sa relay sa pagitan ng mga builder at validator na hindi sila kikilos nang masama. Isang halimbawa ng panganib na ito ay ang malisyosong validator na nagnakaw ng humigit-kumulang $25 milyon mula sa limang MEV bot sa pamamagitan ng pagsasamantala sa isang bug sa MEV-Boost relay noong 2023.
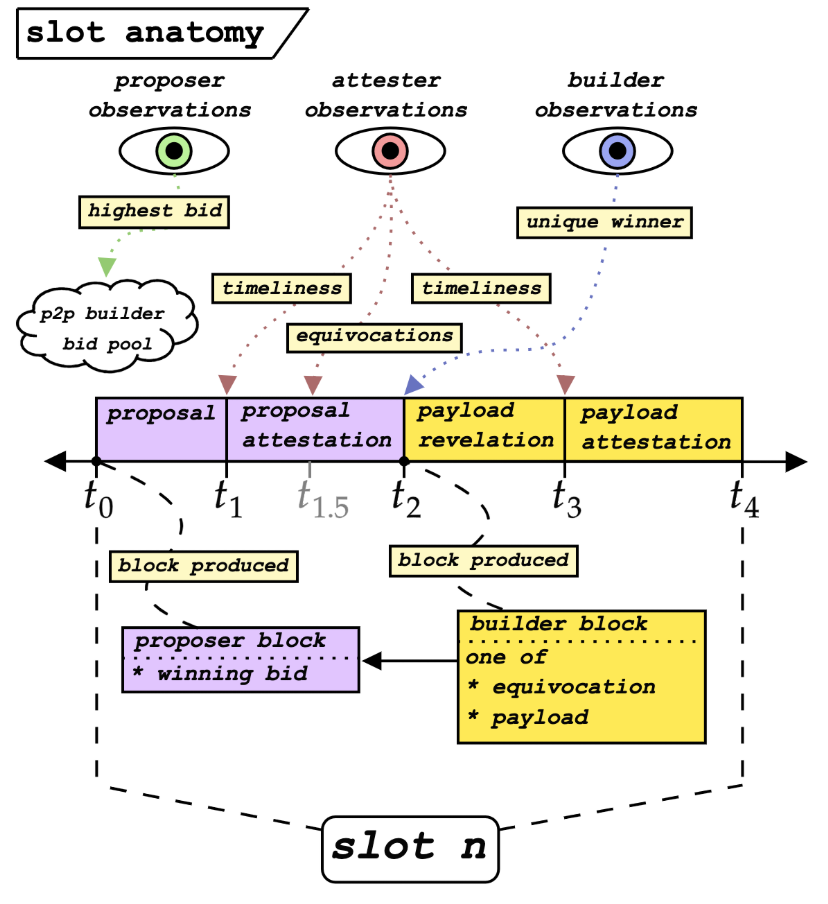
Samantala, ang mas pangmatagalang solusyon ay kilala bilang Enshrined PBS, o ePBS at ibabaon nito ang proposer-builder separation nang direkta sa core protocol ng Ethereum na magbibigay-daan upang alisin ang pag-asa sa mga third-party trusted relay. Ang EIP-7732, ang panukalang ePBS, ay kinumpirma bilang pangunahing tampok para sa 2026 Glamsterdam upgrade ng Ethereum. Ang mga trust assumption batay sa umiiral na relay-based architecture ay lilipat sa mga protocol-level cryptographic guarantee sa ilalim ng ePBS: hindi madadaya ng mga builder ang mga proposer at hindi mananakaw ng mga proposer ang mga block ng builder dahil sa ipinapatupad na paghihiwalay na nakapaloob mismo sa protocol.
Bagama't maraming solusyon ang umiiral, tinutugunan ng MEV burn ang problema sa pamamahagi ng MEV: kung hindi maiiwasan ang MEV, sino ang dapat makakuha nito? Sa kasalukuyan, ang kita mula sa MEV ay direktang napupunta sa mga builder at validator. Ang MEV burn ay magpapadala ng bahagi nito upang sunugin — katulad ng paraan kung paano sinusunog ng EIP-1559 ang mga base fee at binabawasan ang kabuuang supply ng Ethereum — na nagpapalit sa kasalukuyang pribadong subsidiya para sa mga bihasang manlalaro tungo sa isang pampublikong kapakinabangan na pag-aari ng lahat ng may hawak ng ETH. Maaari mo itong tawaging hindi-para-sa-iyo, maliban na sa kasong ito, ang kabilang argumento ay nawawalan ng insentibo ang mga kalahok na buuin nang maayos ang mga block, na hahantong sa pagbaba ng kalidad ng execution.
Ang Flashbots, kasama ang Beaverbuild at Nethermind, ay lumikha ng BuilderNet noong Nobyembre 2024. Sa halip na isang nangungunang builder ang gumawa ng karamihan sa mga block, nagbibigay-daan ito sa isang federated system na magkatuwang na bumuo ng mga block gamit ang Trusted Execution Environments — mga secure hardware enclave na pribadong naghihiwalay ng mga bundle ng transaksyon. Layunin nitong mabawi ang kalamangan na nakukuha ng mga market maker mula sa eksklusibong private order flow contracts sa mga dominanteng builder. Mula nang ilunsad ito noong unang bahagi ng 2025, napanatili ng Titan Builder ang halos 52% ng buong block builder market share.
Binabalangkas ng sumusunod ang problemang nilalayon lutasin ng bawat mekanismo sa ecosystem na ito:
Ilipat ang MEV extraction mula sa mga indibidwal na validator patungo sa isang kompetitibong builder market, na nagbibigay ng pantay na access sa gantimpala ngunit nagpapasok ng mga trust dependency sa relay.
ePBS (EIP-7732): isama ang auction ng builder-proposer sa protocol layer ng Ethereum, na nag-aalis sa mga trust assumption sa relay.
MEV burn: muling ipinapamahagi ang halagang kinuha mula sa mga builder at validator sa pamamagitan ng pagbawas sa supply pabalik sa lahat ng may hawak ng ETH.
Mga pribadong mempool + Flashbots Protect: kahit sino ay maaaring mag-alok ng sariling pribadong mempool na nagpoprotekta sa mga user nito mula sa sandwiching, na nagtatago ng intensyon ng transaksyon bago ito maisama sa block.
BuilderNet: tulad ng ProposerDraft, sinusubukan nitong i-decentralize ang mismong pagkilos ng pagbuo ng block sa pamamagitan ng pagpapahintulot sa multi-party na pakikipagtulungan batay sa TEE.
Tina-target ng mga mekanismong ito ang iba't ibang antas ng parehong isyu. Sa sarili lamang nila, wala sa kanila ang ganap na lumulutas dito ngunit sa pangkalahatan, nagbibigay sila ng engineering na sagot sa isang mapanganib na kapaligiran na umiiral dahil sa paraan ng paggana ng mga pampublikong blockchain.
Ano ang Kahulugan Nito Para sa Karaniwang Tao?
Napakakaunting user ang kailangang regular na kumilos batay dito; ang MEV ay hindi kaalaman na kayang ipatupad o kinaiinteresan ng karamihan sa mga user. Gayunpaman, may iilang sitwasyon kung saan ang pagkakaroon ng kamalayan dito ay may direktang implikasyon sa kung paano nangyayari ang mga bagay-bagay at dapat itong malaman.
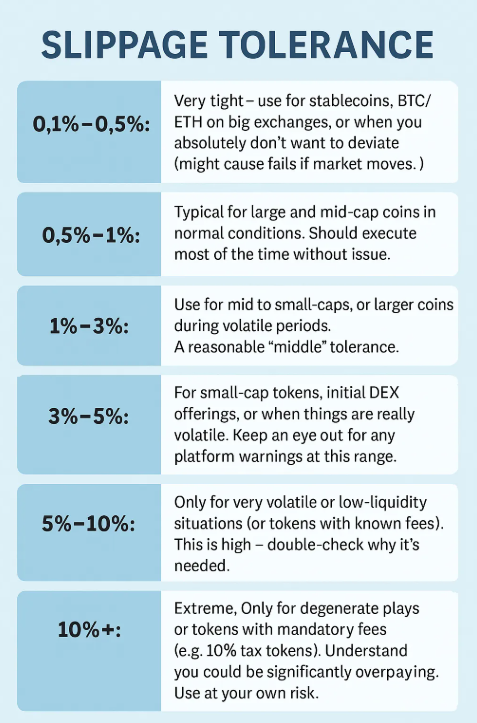
Ang una ay ang slippage tolerance. Ang bawat DEX swap ay may setting kung gaano kalalang presyo kumpara sa quoted price ang kaya mong tanggapin. Kung itatakda mo ito nang masyadong mataas, nagiging napakadali nito para sa mga sandwich attack — alam ng bot na nag-front-run sa trade mo na binigyan mo sila ng puwang para gawin iyon! Kung itatakda mo naman ito nang masyadong mababa, sa mga panahong pabago-bago ang presyo ay maaaring mag-revert ang iyong transaksyon. Ang lahat ng setting na ito ay nangangailangan ng mahusay na pag-unawa sa pares ng token, sa lalim ng pool, pati na rin sa kalagayan ng network na hindi hayagang nakikita mula sa loob ng UI.
Ang pangalawa ay ang routing. Kapag nagsumite ka ng transaksyon sa pampublikong mempool, ang iyong intensyon ay nakikita ng bawat MEV bot na nagmamasid sa network. Ang Flashbots Protect ay isang ganap na libreng pribadong RPC endpoint para sa Ethereum, na nagpapadala ng iyong mga transaksyon sa pamamagitan ng pribadong imprastraktura na nakatago mula sa pampublikong mempool at mga sandwich bot. Batay sa multisig mechanism, ang CoW Protocol ay may MEV Blocker na may katulad na proteksyon para sa iba't ibang chain. Kaya ang pribadong routing ay humawak ng higit sa 50% ng lahat ng transaksyon sa Ethereum noong unang bahagi ng 2025.
Ang pangatlo ay ang trade sizing. Ang malalaking trade sa mga pool na may manipis na liquidity ang pinakagustong target ng mga sandwich bot. Ang paghahati ng mas malaking swap sa mas maliliit ay nagpapababa sa epekto ng presyo ng bawat transaksyon at dahil dito ay nagpapaliit sa kita ng isang pag-atake. Upang matukoy ang pinakamahusay na execution, ang mga DEX aggregator tulad ng CoW Protocol at 1inch ay nagdidirekta ng mga trade sa maraming pool, kaya pinapaliit ang pagkakalantad sa MEV.
Naglathala ang EigenPhi ng patuloy na impormasyon at pagsusuri tungkol sa MEV sa iba't ibang chain, at ang ulat ng ESMA na binanggit sa itaas ay nagpapakita ng pinakakomprehensibong balangkas ng regulasyon na magagamit para sa mas malawak na pagsasaalang-alang sa konklusyon nito noong Hulyo 2025 patungkol sa mga iminungkahing ulat sa, "MEV implications for crypto markets". Ang pinakamagandang bahagi — kung ikaw ay nagtatayo on-chain, o nagpapatakbo nang bultuhan, kung gayon ang imprastrakturang ito ay hindi opsyonal na unawain: ito ang pagkakaiba sa pagitan ng tahimik na pagtanggap sa mga hindi nakikitang gastusin, at pag-unawa kung saan nagmumula ang mga ito.
Ang Netts Workspace ay isang propesyonal na platform na nag-aayos ng pamamahala sa Energy ng henerasyon ng TRON na naka-configure sa awtomatikong paraan para sa mga user ng TRON network na nais ng katulad na kontrol sa kanilang mga gastos sa imprastraktura nang walang komplikasyon ng MEV-Boost at mga builder market. Ang mga tool ng bagong platform na ito, tulad ng manual na pagrenta kasama ang mga matalinong automation trigger, host mode para sa mga patuloy na ginagamit na address, at buong API para sa pagsasama ng TRON Energy sa mga custom na workflow, ay tumutugon lahat sa katumbas na dilemma sa TRON: awtomatikong tinitiyak na ang bawat transaksyon ay may mga kinakailangang supply pagdating sa Energy at Bandwidth — sa pinakamainam na presyo nang walang palagiang mano-manong interbensyon. Ang mga prinsipyo ng mga katumbas sa MEV mitigation sa Ethereum ay eksaktong nalalapat dito, at kung ikaw ay isang developer na nagtatayo sa TRON at kailangan mo ng pare-parehong probisyon ng Energy sa malaking sukat, magiging partikular na mahalaga ang API para sa Tron Energy at mga multi-address management tool dahil inaalis nito ang latency ng tao na lumilikha ng agwat sa pagitan.