MEV क्या है — उचित शुल्क या जबरन वसूली?
MEV ब्लॉकचेन उपयोगकर्ताओं से अरबों डॉलर निकालता है, लेकिन यह DeFi बाज़ारों को कुशल भी बनाए रखता है... है न?
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
विकेंद्रीकृत एक्सचेंजों पर ट्रेड करने वाले किसी भी व्यक्ति ने शायद कभी न कभी पूरी तरह अनजाने में MEV का भुगतान किया है। लेन-देन की पुष्टि (confirm) हो गई। टोकन पहुंच गया। गैस शुल्क भी उचित लगा। और इस प्रक्रिया के दौरान किसी मोड़ पर, एक बॉट ने लेन-देन से वह मूल्य निकाल लिया जो उसका नहीं था। यह कोई हैक नहीं था। कोई बग नहीं था। सिस्टम का संभवतः वह हिस्सा जिसके बारे में बहुत कम उपयोगकर्ताओं ने कभी सुना है, और पुष्टि स्क्रीन पर यह कभी दिखाई नहीं देता।
MEV का अर्थ है मैक्सिमल एक्सट्रेक्टेबल वैल्यू (Maximal Extractable Value)। यह वह लाभ है जिसे ब्लॉकचेन ब्लॉक से यह तय करके निकाला जा सकता है कि किन लेन-देनों को जोड़ा जाए, किस क्रम में रखा जाए और किन्हें पूरी तरह बाहर कर दिया जाए? इन निर्णयों को लेने वाली यह इकाई चाहे जो भी हो — पुरातन प्रणालियों में एक माइनर, आधुनिक प्रणालियों में एक ब्लॉक बिल्डर या वैलिडेटर — उसके पास प्रत्येक ब्लॉक के प्रत्येक लेन-देन पर अत्यधिक विवेकाधिकार होता है। जब उस शक्ति का मुद्रीकरण किया जाता है, तो वह MEV कहलाता है।
इसका मतलब यह नहीं है कि अधिक महंगा होना हमेशा अनुचित होता है। वास्तविक सेवाओं में वास्तविक लागतें आती हैं: नेटवर्क शुल्क, गैस लागत और प्राथमिकता भुगतान। MEV के साथ मुद्दा अधिक सूक्ष्म है: क्या मूल्य जानबूझकर निकाला जा रहा है, या यह महज निष्कर्षण है? इसका असुविधाजनक उत्तर है, हाँ — लेकिन यह इस बात पर निर्भर करता है कि आप MEV के किस रूप को देख रहे हैं।
इस अवधारणा की शुरुआत कहाँ से हुई
आज जिसे हम MEV कहते हैं, उसकी पहली ज्ञात स्पष्ट पहचान रेडिट पर pmcgoohan उपनाम वाले एक थ्रेड में हुई थी, जिसमें 2014 में प्रकाशित एक स्थिति का वर्णन किया गया था, जहां Ethereum माइनर्स सार्वजनिक मेमपूल (ब्लॉक में शामिल किए जाने से पहले लंबित लेन-देनों का प्रतीक्षालय) के माध्यम से यह देख सकते थे कि कौन से अन्य लेन-देन भेजे जाने की प्रतीक्षा कर रहे हैं, जिससे उन्हें इन लेन-देनों को फ्रंट-रन (front-run) करने की अनुमति मिल जाती थी। उस समय, उस पोस्ट ने बहुत अधिक रुचि पैदा नहीं की। बड़े पैमाने पर यह समस्या इसलिए नहीं उठी क्योंकि सिस्टम बहुत नया था और ट्रेडिंग वॉल्यूम बहुत कम था।
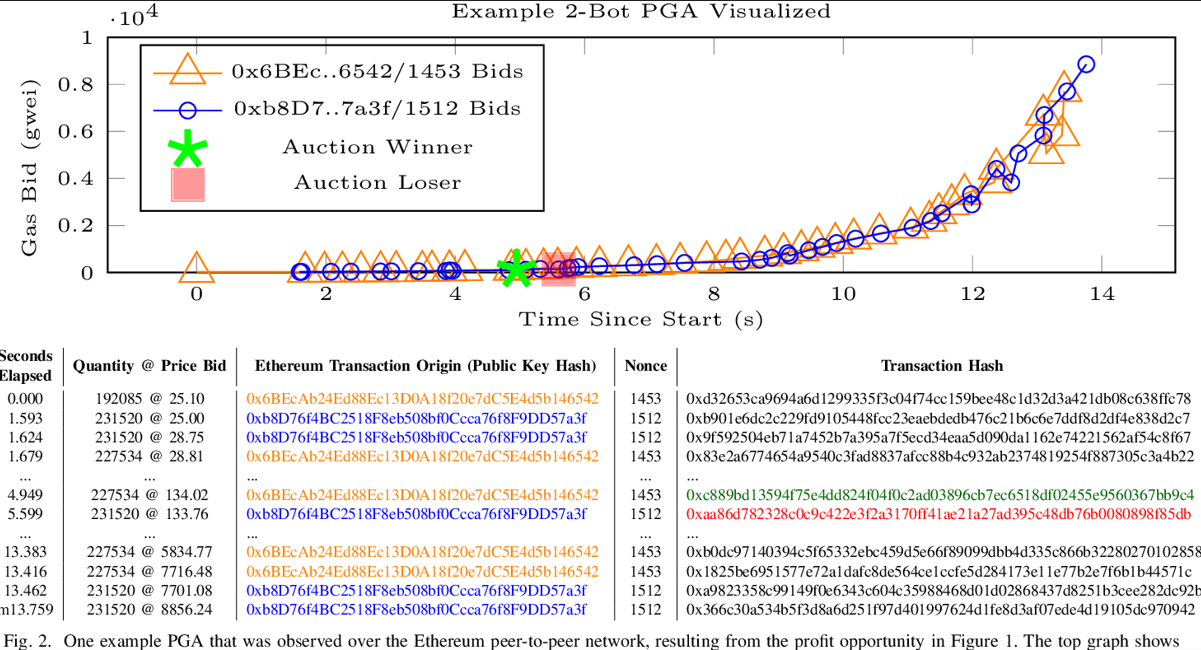
जैसे-जैसे DeFi बढ़ा, यह स्थिति बदल गई। 2019 में, कॉर्नेल विश्वविद्यालय में फिल डायन और अन्य शोधकर्ताओं ने "Flash Boys 2.0" शीर्षक वाले एक शोध पत्र में इस विचार को औपचारिक रूप दिया। पत्र में प्रायरिटी गैस ऑक्शन्स (Priority Gas Auctions) कहे जाने वाले तंत्र का वर्णन किया गया है — बॉट्स के बीच नीलामी जैसी बोली की होड़, जिसका उद्देश्य कतार में किसी लक्षित लेन-देन से पहले या बाद में अपने लेन-देन को रखना होता था, जिसके लिए प्राथमिकता पाने के लिए लगातार अधिक गैस शुल्क चुकाया जाता था। शोध का अनुमान है कि ये तरीके हर महीने लाखों डॉलर निकाल रहे थे। चूंकि उस समय Ethereum अभी भी प्रूफ ऑफ वर्क पर था, इसलिए माइनर्स लेन-देनों को क्रमबद्ध करते थे। इसलिए, माइनर एक्सट्रेक्टेबल वैल्यू शब्द गढ़ा गया। Ethereum सितंबर 2022 में प्रूफ ऑफ स्टेक पर स्थानांतरित हो गया, जिससे इसका नाम माइनर एक्सट्रेक्टेबल वैल्यू से बदल गया क्योंकि इसने दिखाया कि अब वैलिडेटर्स के पास ऐसी शक्ति थी — लेकिन इसका संक्षिप्त नाम (MEV) वही रहा।
Flashbots एक अनुसंधान और विकास संगठन है जिसे इस समस्या को सामने लाने और अधिक संगठित समाधान प्रदान करने के प्रयास के लिए 2020 के अंत में बनाया गया था। तर्क यह था कि असंगठित MEV निष्कर्षण — सार्वजनिक मेमपूल में व्हैक-ए-मोल गैस बोलियां लगाने वाले बॉट्स, जिनका अटक जाना नेटवर्क पर अन्य सभी के लिए शुल्क बढ़ा देता था — सार्वजनिक चैनलों के माध्यम से संगठित निष्कर्षण की तुलना में कहीं अधिक बुरा था। Flashbots द्वारा विकसित MEV-Boost, एक ओपन-सोर्स सॉफ्टवेयर था जिसने वैलिडेटर्स को अपने स्वयं के ब्लॉक बनाने और प्रत्येक स्लॉट में सबसे ऊंची बोली स्वीकार करने के बजाय समर्पित ब्लॉक बिल्डर्स से पूर्व-कॉन्फ़िगर किए गए ब्लॉक प्राप्त करने का विकल्प दिया। जब Ethereum प्रूफ ऑफ स्टेक पर स्थानांतरित हुआ, तो MEV-Boost सितंबर 2022 में लॉन्च हुआ और बाकी इकोसिस्टम ने इसे तुरंत अपना लिया। अंततः, जब तक पैटर्न स्थिर हुए, MEV-Boost लगभग 90% सभी Ethereum ब्लॉक्स में मध्यस्थता करने लगा।
इस बुनियादी ढांचे के पीछे जमा हुए आंकड़े छोटे नहीं हैं। द मर्ज (सितंबर 2022) से लेकर जून 2024 तक MEV निष्कर्षण 526,207 ETH के बराबर था — उस समय की कीमतों में लगभग $2.1b। यह कोई काल्पनिक मूल्य नहीं है। यह वास्तविक धन है जो एक समूह से दूसरे समूह के हाथों में गया है, जिसका औचित्य इस बात पर निर्भर करता है कि इसे कैसे एकत्र किया गया था।
वे बॉट्स जो कभी नहीं सोते
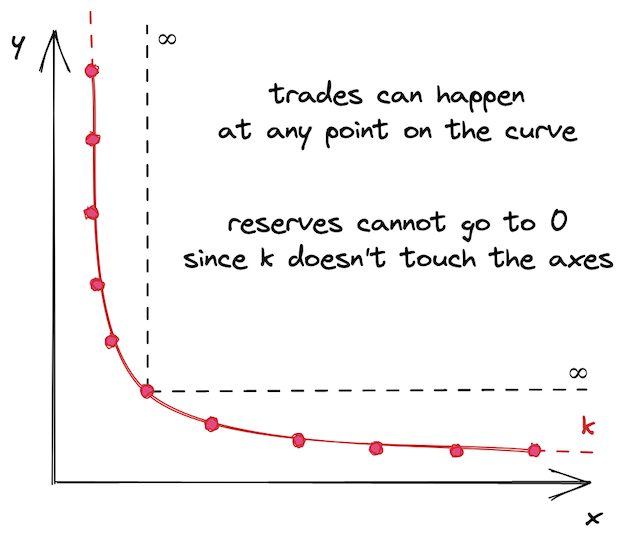
सैंडविच अटैक (sandwich attack) इस बात का सबसे ज्वलंत उदाहरण है कि कौन से तंत्र जबरन वसूली के लेबल के हकदार हैं। यह कैसे काम करता है, इसे समझने के लिए हमें अधिकांश सार्वजनिक ब्लॉकचेन के बारे में एक संरचनात्मक तथ्य जानने की आवश्यकता है: मेमपूल सार्वजनिक रूप से दृश्यमान होता है। विकेंद्रीकृत एक्सचेंज पर टोकन स्वैप करने का एक लंबित लेन-देन नेटवर्क की निगरानी करने वाले किसी भी व्यक्ति को दिखाई देता है — जब तक कि इसकी पुष्टि नहीं हो जाती। यह आपके इरादे, स्वैप की राशि और स्वीकार्य स्लिपेज का संकेत देते हुए वहीं बना रहता है।
एक सैंडविच बॉट इस सिग्नल को पढ़ता है और उसी ब्लॉक में ऑर्डर देता है। बॉट आपसे ठीक पहले एक बाय ऑर्डर देता है और वही टोकन खरीदता है जो आप खरीदते हैं, जिससे कीमत थोड़ी बढ़ जाती है। यह प्रभावी रूप से आपके लेन-देन को एक कृत्रिम और बढ़ी हुई कीमत पर निष्पादित करता है, जिसका अर्थ है कि आपको इस हस्तक्षेप के बिना मिलने वाले टोकन की तुलना में कम टोकन प्राप्त होते हैं। फिर यह आपके लेन-देन के तुरंत बाद अपनी खरीदी गई संपत्ति को बेच देता है, और कीमत में अपने द्वारा बनाए गए अंतर से लाभ कमा लेता है। यह पूरी प्रक्रिया किसी भी इंसान की प्रतिक्रिया करने की क्षमता से कहीं अधिक तेजी से घटित होती है — सेकंडों में नहीं, बल्कि एक ही ब्लॉक के क्रम में (Ethereum पर 12 सेकंड; Solana पर < 1 सेकंड)।
मार्च 2025 का एक विशिष्ट उदाहरण दिखाता है कि यह कितना अधिक बढ़ सकता है। एक ट्रेडर ने Uniswap v3 पर USDT के लिए $220,764 मूल्य के USDC का ट्रेड करने का प्रयास किया — एक स्थिर मुद्रा (stablecoin) स्वैप जो सामान्य परिस्थितियों में कल्पनीय सबसे कम जोखिम वाले ट्रेड्स में से एक होता। एक MEV बॉट ने लेन-देन को फ्रंट-रन किया और अंततः पूल की लिक्विडिटी को खाली कर दिया, जिससे इस ट्रेडर के पास केवल $5,271 का USDT बचा — आठ सेकंड में 98% से अधिक का नुकसान। कई Ethereum वॉलेट्स में, उसी ट्रेडर पर उस दिन कथित तौर पर छह बार हमला किया गया, जिससे कुल मिलाकर लगभग $480,000 का नुकसान हुआ।
संपूर्ण इकोसिस्टम में, ये महत्वपूर्ण आंकड़े हैं। EigenPhi के आंकड़ों के अनुसार, नवंबर 2024 और अक्टूबर 2025 के महीनों के बीच, Ethereum पर 95,000 से अधिक सफल सैंडविच हमले हुए, जिसके कारण उन महीनों में ट्रेडर्स को लगभग $60 मिलियन का नुकसान हुआ। बॉट्स के बीच प्रतिस्पर्धा के कारण मार्जिन कम होने से पहले, 2024 के अंत तक मासिक निष्कर्षण $10 मिलियन से ठीक नीचे पहुंच गया, जो अक्टूबर 2025 में गिरकर लगभग $2.5 मिलियन रह गया। उदाहरण के लिए, मार्च 2024 और मई 2025 के बीच, सैंडविच बॉट्स ने Solana पर उपयोगकर्ताओं से $370 मिलियन-$500 मिलियन निकाले। Ethereum और Solana के बीच बढ़ते आंकड़े दो नेटवर्कों की विपरीत प्रकृति को दर्शाते हैं, जहां तेज़ और कम लागत वाले लेन-देन Solana पर कई अधिक लाभदायक उच्च-आवृत्ति वाले सैंडविच हमलों की अनुमति देते हैं।
मापन की समस्या — अपने स्वयं के उल्लेख की हकदार है। जैसा कि कहा गया है, MEV को सटीक रूप से मापना काफी कठिन है। जबकि वास्तविक MEV — जिसे बॉट्स और बिल्डर्स वास्तव में कैप्चर करते हैं — सिद्धांत रूप में ऑन-चेन दिखाई देता है, हमें यह समझने के लिए भारी विश्लेषणात्मक बुनियादी ढांचे की आवश्यकता है कि कौन से लेन-देन इच्छित क्रम से सुनियोजित निष्कर्षण कर रहे हैं। मेमपूल आंशिक रूप से निजी भी है — Flashbots जैसी सेवाएं उपयोगकर्ताओं को निजी रिले के माध्यम से लेन-देन सबमिट करने की अनुमति देती हैं, जिससे सार्वजनिक मेमपूल से बचा जा सकता है और इस प्रकार वे सैंडविच बॉट्स से अदृश्य रहते हैं, लेकिन MEV शोधकर्ताओं के लिए भी आंशिक रूप से अदृश्य हो जाते हैं।
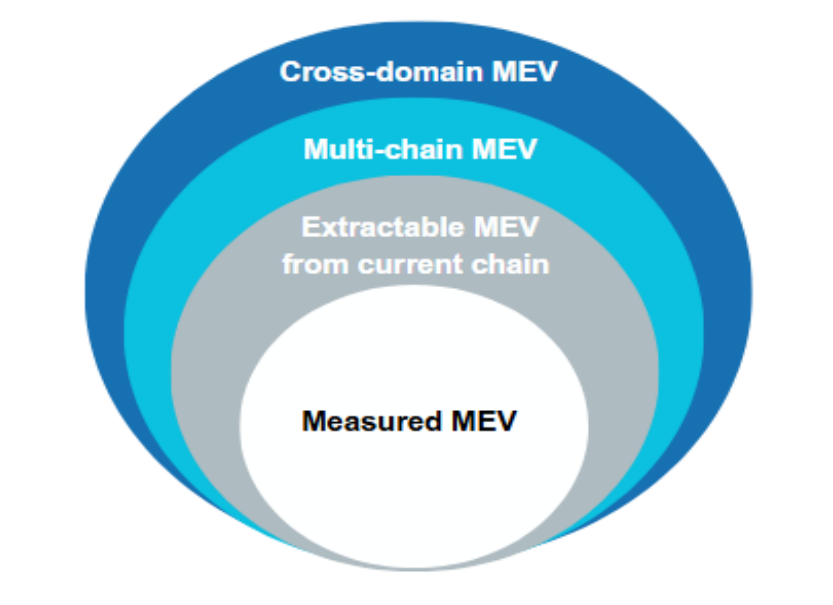
जुलाई 2025 में, यूरोपीय प्रतिभूति और बाजार प्राधिकरण (ESMA) ने क्रिप्टो बाजारों पर MEV के प्रभाव पर एक रिपोर्ट जारी की जिसमें उसने स्वीकार किया कि "MEV से संबंधित उपलब्ध डेटा दुर्लभ है और अक्सर महत्वपूर्ण चेतावनियों के साथ आता है" — सबसे बड़े नियामक निकायों में से एक की यह स्वीकारोक्ति जो किसी ऐसी चीज़ को विनियमित करने का प्रयास कर रही है जो इसके अध्ययन के लिए भारी संसाधनों के आवंटन के बावजूद वर्तमान में पूरी तरह से पढ़ने योग्य नहीं है।
MEV: विवादास्पद जब सिस्टम काम कर रहा हो
सभी MEV हिंसक (predatory) नहीं होते हैं। सैंडविच हमलों को अंजाम देने की वही क्षमता आर्बिट्राज (arbitrage) के अवसर भी पैदा करती है, और अन्य प्रतिभागियों पर उनके प्रभाव के मामले में दोनों संरचनात्मक रूप से भिन्न हैं।
आर्बिट्राज MEV इस तरह काम करता है: विकेंद्रीकृत एक्सचेंज एल्गोरिथम द्वारा अपने लिक्विडिटी पूल में अनुपात उद्धृत करके परिसंपत्तियों का मूल्य निर्धारण करते हैं। इस प्रकार, यदि कोई बड़ा ट्रेड एक एक्सचेंज पर उस अनुपात को बदलता है, तो कीमत वहीं बदलती है, अन्य एक्सचेंजों पर नहीं। आर्बिट्राज बॉट उस अंतर को नोटिस करता है, और उस एक्सचेंज पर टोकन खरीदने के लिए एक ऑर्डर निष्पादित करता है जहां इसकी कीमत अभी गिरी है और इसे वहां बेचता है जहां अब इसकी कीमत अधिक है, और अंतर को अपने पास रख लेता है। मूल ट्रेडर अप्रभावित रहता है − आर्बिट्राज उनके बाद होता है, उनके इर्द-गिर्द नहीं। और बाज़ार पर इसका प्रभाव वास्तव में स्थिर करने वाला होता है: एक्सचेंजों के माध्यम से कीमतों का अभिसरण (convergence) तेज़ हो जाता है, जिससे सामान्य उपयोगकर्ताओं द्वारा केवल अप्रचलित डेटा तक पहुंचने में असमर्थ होने के कारण खराब निष्पादन का अनुभव करने की संभावना कम हो जाती है।
EigenPhi ने सितंबर 2022 से सितंबर 2025 तक अपने आर्बिट्राज मुनाफे को भी ट्रैक किया, जिसमें सितंबर 2025 में Ethereum पर एकल 30-दिवसीय अवधि में लगभग $3.37 मिलियन का अधिकतम लाभ हुआ। आर्बिट्राज बॉट आमतौर पर अपने मुनाफे के बाद वैलिडेटर्स को टिप्स के रूप में 50 प्रतिशत से 60 प्रतिशत का भुगतान करते हैं। यह MEV है जो निष्कर्षण के बजाय बाजार दक्षता कर (tax) की तरह कार्य करता है। अपनी 2025 की रिपोर्ट में, ESMA ने स्पष्ट रूप से कहा कि "आर्बिट्राज MEV ट्रेडिंग वेन्यूज में कीमतों के अंतर को पाटने में योगदान देता है, जिसे सैद्धांतिक रूप से बाजार विखंडन को कम करना चाहिए और बाजार दक्षता में सुधार करना चाहिए।"
लिक्विडेशन (Liquidations) एक तीसरी श्रेणी का प्रतिनिधित्व करते हैं। Aave और Compound जैसे लेंडिंग प्रोटोकॉल DeFi लेंडिंग के समान हैं, क्योंकि विलायक (solvent) बने रहने के लिए उपयोगकर्ताओं को उनके द्वारा प्राप्त की जाने वाली संपत्ति के मूल्य से अधिक राशि को कोलैटरल के रूप में रखना पड़ता है। जब कोलैटरल की कीमत एक निश्चित स्तर से नीचे गिर जाती है, तो प्रोटोकॉल को होने वाले नुकसान से बचने के लिए, किसी को आकर इस पोजीशन को बंद करना पड़ता है। चूंकि MEV बॉट ऐसा करने के लिए प्रतिस्पर्धा करते हैं, वे हर समय कोलैटरल अनुपात पर नज़र रखते हैं और जब किसी पोजीशन को उचित रूप से लिक्विडेट किया जा रहा होता है, तो लिक्विडेशन लेन-देन भेजते हैं, जिसके बदले में लिक्विडेशन बोनस प्राप्त होता है। कई या सभी ट्रेडिंग प्रोटोकॉल की तरह, यह एक ऐसा बाज़ार कार्य है जिसकी स्वयं प्रोटोकॉल को सही ट्रेड करने के लिए वस्तुतः आवश्यकता होती है। तेजी से लिक्विडेट करने वाले बॉट्स की अनुपस्थिति में, लेंडिंग प्रोटोकॉल खराब ऋण (bad debt) ले रहे होंगे। इस प्रक्रिया से प्राप्त MEV उस सेवा को प्रदान करने का मुआवजा है जिस पर इकोसिस्टम निर्भर करता है।
यह भेद महत्वपूर्ण है क्योंकि सभी MEV को जबरन वसूली के रूप में वर्गीकृत करना आधी कहानी को छोड़ देता है। सैंडविच हमलों का शोषण बदले में कोई सेवा प्रदान किए बिना उपयोगकर्ताओं से बॉट तक मूल्य स्थानांतरित करता है। आर्बिट्राज और लिक्विडेशन वास्तविक बाज़ार सेवाएँ हैं जिन्हें वर्तमान में कल्पित MEV की उपस्थिति या अनुपस्थिति की परवाह किए बिना किसी न किसी को करना ही होगा। उन्हें अलग-अलग तंत्रों के साथ प्रतिस्थापित करने की आवश्यकता होगी, जिनकी लागत अधिक होगी, या काम कम विश्वसनीय होगा।
PBS, MEV बर्न और उन्हें नियंत्रित करने वाला आर्किटेक्चर
MEV की तकनीकी प्रतिक्रिया के परिणामस्वरूप बुनियादी ढांचे का एक संग्रह तैयार हुआ है जिसे अधिकांश उपयोगकर्ता कभी करीब से नहीं देख पाएंगे, फिर भी जो उनके द्वारा किए जाने वाले प्रत्येक लेन-देन की रीढ़ बनता है।
मूल रूप में, हमारे पास मुख्य संरचनात्मक परिवर्तन के रूप में प्रपोजर-बिल्डर सेपरेशन या PBS है। यह डिज़ाइन अपने मूल रूप में एक मौलिक संतुलन का उल्लंघन करता है — जहां ब्लॉक का प्रस्ताव करने वाला वही वैलिडेटर इसे बनाने, लेन-देन का चयन करने और उन्हें क्रमबद्ध करने, मूल्य को अधिकतम करने के लिए भी ज़िम्मेदार था। इसने वैलिडेटर्स को सीधे अपने पक्ष में MEV निकालने के लिए प्रोत्साहित और सशक्त बनाया, लेकिन इसका केंद्रीकरण की दिशा में दबाव डालने का भी प्रभाव पड़ा: MEV निष्कर्षण का एक अधिक परिष्कृत क्षेत्र बनाकर जो महत्वपूर्ण सॉफ्टवेयर डेवलपमेंट क्षमताओं के बिना प्रबंधनीय नहीं था — और पूंजी-गहन बाजार संबंधों के बड़े फायदे हैं — बड़े, अच्छे संसाधनों वाले ऑपरेटर छोटे ऑपरेटरों से आर्थिक लाभ हासिल करने में सक्षम होंगे जो अन्यथा मौजूद नहीं होते।
PBS भूमिकाओं को अलग करता है। यहां विशेष ब्लॉक बिल्डर्स सबसे अधिक लाभदायक ब्लॉक भरने के लिए प्रतिस्पर्धा करते हैं, और वैलिडेटर्स केवल उच्चतम बोली का चयन करते हैं और इसे प्रस्तावित करते हैं। MEV बिल्डर द्वारा लेन-देन क्रमबद्ध करने के माध्यम से कैप्चर किया जाता है और बोली भुगतान वैलिडेटर द्वारा कैप्चर किया जाता है। यह वही है जो MEV-Boost पूरा करता है लेकिन Ethereum प्रोटोकॉल के बाहर, यह मिडलवेयर है और कोई बेस फीचर नहीं है। यद्यपि यह संरचना काम करती है, यह विश्वास की धारणाओं (trust assumptions) को जोड़ती है: वैलिडेटर्स को बिल्डर्स और वैलिडेटर्स के बीच रिले पर इस तरह से भरोसा करने के लिए प्रतिबद्ध होना चाहिए कि वे दुर्भावनापूर्ण रूप से कार्य नहीं करेंगे। इस जोखिम का एक उदाहरण वह दुर्भावनापूर्ण वैलिडेटर था जिसने 2023 में MEV-Boost रिले में एक बग का फायदा उठाकर पांच MEV बॉट्स से लगभग $25 मिलियन चुरा लिए थे।
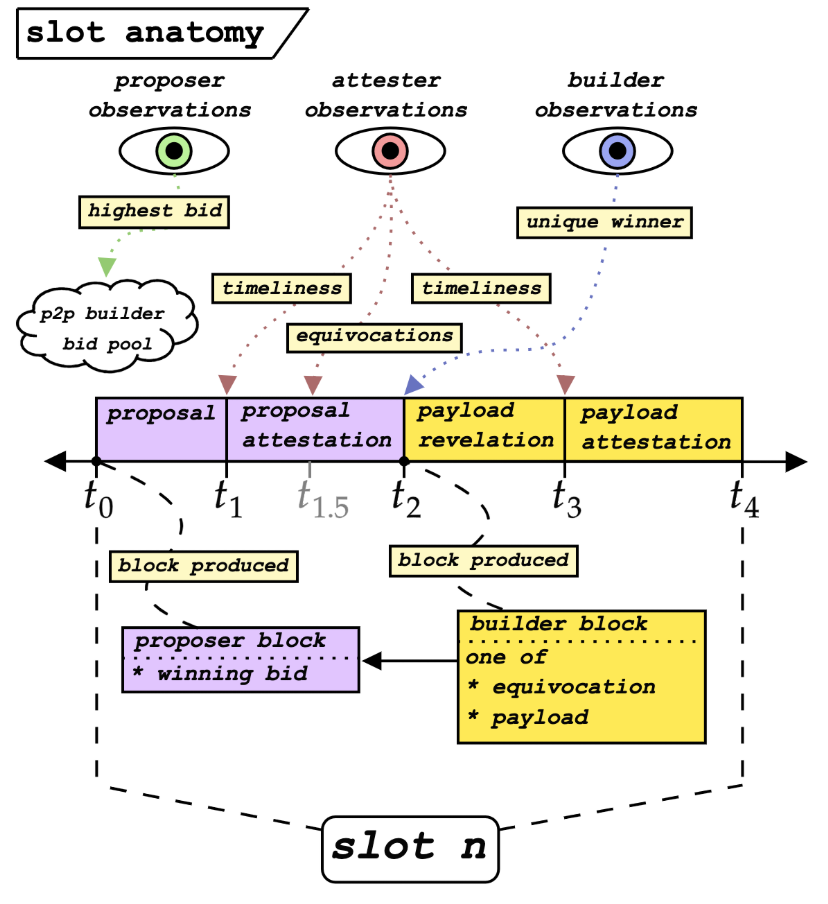
इस बीच, अधिक दीर्घकालिक समाधान को एनश्राइन्ड पीबीएस (Enshrined PBS), या ePBS के रूप में जाना जाता है और यह प्रपोजर-बिल्डर सेपरेशन को सीधे Ethereum के कोर प्रोटोकॉल में शामिल करेगा जिससे तीसरे पक्ष के विश्वसनीय रिले पर इसकी निर्भरता समाप्त हो जाएगी। EIP-7732, ePBS प्रस्ताव की पुष्टि Ethereum के 2026 ग्लैमस्टरडैम (Glamsterdam) अपग्रेड के लिए मुख्य आकर्षण के रूप में की गई थी। मौजूदा रिले-आधारित आर्किटेक्चर पर आधारित विश्वास धारणाएं ePBS के तहत प्रोटोकॉल-स्तरीय क्रिप्टोग्राफ़िक गारंटी में स्थानांतरित हो जाएंगी: प्रोटोकॉल में निर्मित लागू पृथक्करण के कारण बिल्डर्स प्रपोजर्स को धोखा देने में असमर्थ होंगे और प्रपोजर्स बिल्डर ब्लॉक्स को चुराने में असमर्थ होंगे।
यद्यपि कई समाधान मौजूद हैं, MEV बर्न MEV की वितरण संबंधी समस्या को हल करता है: यदि MEV का कोई उन्मूलन नहीं हो सकता है, तो इसे किसे मिलना चाहिए? फिलहाल, MEV राजस्व सीधे बिल्डर्स और वैलिडेटर्स को जा रहा है। MEV बर्न इसमें से कुछ हिस्से को बर्न करने के लिए भेजेगा — जिस तरह EIP-1559 बेस फीस को बर्न करता है और Ethereum की कुल आपूर्ति को कम करता है — जो वर्तमान में कुशल खिलाड़ियों के लिए एक निजी सब्सिडी है, उसे सभी ETH धारकों के स्वामित्व वाले सार्वजनिक हित में बदल देगा। आप इसे नॉट-यू (not-you) कह सकते हैं, सिवाय इसके कि इस मामले में उल्टा तर्क यह है कि यह आपको अच्छी तरह से ब्लॉक बनाने के लिए हतोत्साहित करता है और इसलिए निष्पादन की गुणवत्ता में गिरावट आती है।
Flashbots ने Beaverbuild और Nethermind के साथ मिलकर नवंबर 2024 में BuilderNet बनाया। अधिकांश ब्लॉक बनाने वाले एक प्रमुख बिल्डर के बजाय, यह एक संघीकृत प्रणाली को ट्रस्टेड एक्ज़ीक्यूशन एन्वायरमेंट (Trusted Execution Environments - TEE) — सुरक्षित हार्डवेयर एन्क्लेव जो निजी तौर पर लेन-देन बंडलों को अलग करते हैं — का उपयोग करके सहयोगात्मक रूप से ब्लॉक बनाने की अनुमति देता है। इसका उद्देश्य प्रमुख बिल्डर्स के साथ विशेष निजी ऑर्डर फ्लो अनुबंधों से मार्केट मेकर्स को मिलने वाले लाभ को संतुलित करना होगा। 2025 की शुरुआत में अपने लॉन्च के बाद से, Titan Builder ने संपूर्ण ब्लॉक बिल्डर बाज़ार हिस्सेदारी का लगभग 52% हिस्सा बरकरार रखा है।
निम्नलिखित इस इकोसिस्टम में प्रत्येक तंत्र द्वारा हल की जाने वाली समस्या की रूपरेखा प्रस्तुत करता है:
MEV निष्कर्षण को व्यक्तिगत वैलिडेटर्स से प्रतिस्पर्धी बिल्डर बाज़ार में स्थानांतरित करना, लोकतांत्रिक इनाम पहुंच प्रदान करना लेकिन रिले विश्वास निर्भरताएँ प्रस्तुत करना।
ePBS (EIP-7732): रिले विश्वास मान्यताओं को हटाते हुए, बिल्डर-प्रपोजर नीलामी को Ethereum की प्रोटोकॉल परत में अंतर्निहित करना।
MEV बर्न: आपूर्ति में कमी के माध्यम से बिल्डर्स और वैलिडेटर्स से निकाले गए मूल्य को सभी ETH धारकों को पुनः आवंटित करता है।
निजी मेमपूल + Flashbots Protect: कोई भी ब्लॉक में शामिल किए जाने से पहले लेन-देन के इरादे को छुपाकर, अपने उपयोगकर्ताओं को सैंडविचिंग से बचाने के लिए अपना स्वयं का निजी मेमपूल पेश कर सकता है।
BuilderNet: ProposerDraft की तरह, यह बहु-पक्षीय TEE-आधारित सहयोग की अनुमति देकर ब्लॉक निर्माण के कार्य को विकेंद्रीकृत करने का प्रयास करता है।
ये तंत्र एक ही मुद्दे के विभिन्न स्तरों को लक्षित करते हैं। व्यक्तिगत रूप से, इनमें से कोई भी इसे पूरी तरह से हल नहीं करता है, लेकिन सामूहिक रूप से वे एक प्रतिकूल वातावरण के लिए एक इंजीनियरिंग उत्तर प्रदान करते हैं जो कुछ हद तक सार्वजनिक ब्लॉकचेन के कार्य करने के तरीके के कारण मौजूद है।
औसत व्यक्ति के लिए इस सब का क्या मतलब है?
बहुत कम उपयोगकर्ताओं को इस पर लगातार कार्रवाई करने की आवश्यकता होती है; MEV ऐसा ज्ञान नहीं है जिसे अधिकांश उपयोगकर्ता लागू करने में सक्षम या रुचि रखते हैं। हालाँकि, केवल कुछ ही स्थितियाँ हैं जहाँ इसके बारे में जागरूकता का सीधा प्रभाव पड़ता है कि कोई चीज़ कैसी है और उन्हें जाना जाना चाहिए।
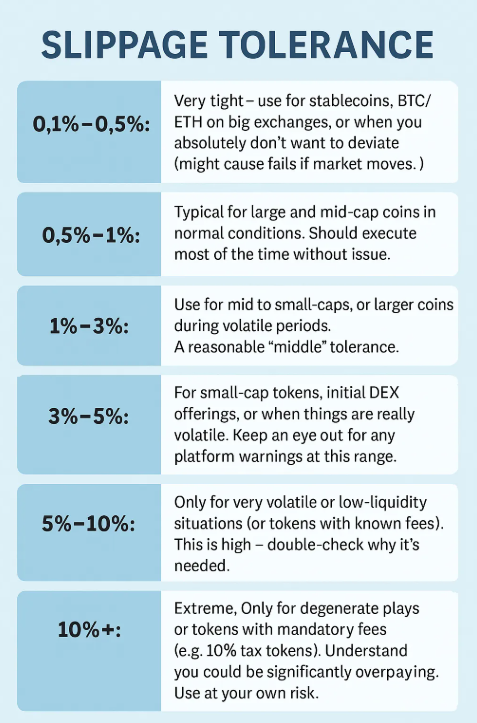
पहला है स्लिपेज टॉलरेंस (slippage tolerance)। प्रत्येक DEX स्वैप में इस बात की सेटिंग होती है कि आप उद्धृत मूल्य से कितना खराब मूल्य सहन करेंगे। यदि आप इसे बहुत अधिक सेट करते हैं, तो सैंडविच हमलों के लिए यह बहुत आसान हो जाता है — जिस बॉट ने हाल ही में आपके ट्रेड को फ्रंट-रन किया था, वह जानता है कि आपने उन्हें ऐसा करने की जगह दी है! यदि आप इसे बहुत कम सेट करते हैं, तो अस्थिर परिस्थितियों में आपका लेन-देन रिवर्ट हो सकता है। इन सभी सेटिंग्स के लिए टोकन जोड़ी, पूल की गहराई के साथ-साथ नेटवर्क की स्थिति की अच्छी समझ की आवश्यकता होती है जो यूआई के भीतर से स्पष्ट रूप से दिखाई नहीं देती है।
दूसरा है रूटिंग। जब आप सार्वजनिक मेमपूल में कोई लेन-देन सबमिट करते हैं, तो आपका इरादा नेटवर्क पर नज़र रखने वाले प्रत्येक MEV बॉट को दिखाई देता है। Flashbots Protect, Ethereum के लिए पूरी तरह से मुफ़्त निजी RPC एंडपॉइंट है, जो आपके लेन-देन को सार्वजनिक मेमपूल और सैंडविच बॉट्स से छिपे निजी बुनियादी ढांचे के माध्यम से भेजता है। मल्टीसिग तंत्र के आधार पर, CoW Protocol में विभिन्न चेनों के लिए समान सुरक्षा वाला एक MEV Blocker है। इसलिए निजी रूटिंग ने 2025 की शुरुआत तक सभी Ethereum लेन-देनों के 50% से अधिक का प्रबंधन किया।
तीसरा है ट्रेड का आकार तय करना (trade sizing)। कम लिक्विडिटी वाले पूलों पर बड़े ट्रेड्स सबसे अधिक मांग वाले सैंडविच लक्ष्य होते हैं। एक बड़े स्वैप को छोटे-छोटे हिस्सों में विभाजित करने से प्रत्येक लेन-देन का मूल्य प्रभाव कम हो जाता है और इसलिए हमले का लाभ कम हो जाता है। सर्वोत्तम निष्पादन निर्धारित करने के लिए CoW Protocol और 1inch जैसे DEX एग्रीगेटर कई पूलों में ट्रेड्स को रूट करते हैं, जिससे MEV जोखिम कम से कम हो जाता है।
EigenPhi विभिन्न चेनों पर MEV के बारे में निरंतर जानकारी और विश्लेषण प्रकाशित करता है, और ऊपर संदर्भित ESMA रिपोर्ट जुलाई 2025 के अपने निष्कर्ष में "क्रिप्टो बाजारों के लिए MEV के निहितार्थ" पर प्रस्तावित रिपोर्टों के संबंध में व्यापक विचार के लिए अब तक का सबसे संपूर्ण विनियामक ढांचा प्रस्तुत करती है। सबसे अच्छी बात — यदि आप ऑन-चेन निर्माण कर रहे हैं, या बड़े पैमाने पर वॉल्यूम का प्रबंधन कर रहे हैं, तो इस बुनियादी ढांचे को समझना वैकल्पिक नहीं है: यह अनदेखी लागतों को चुपचाप स्वीकार करने और वे कहाँ से आती हैं, इसे समझने के बीच का अंतर है।
Netts Workspace एक पेशेवर प्लेटफ़ॉर्म है जो TRON निर्माण के Energy प्रबंधन को व्यवस्थित करता है जो उन TRON नेटवर्क उपयोगकर्ताओं के लिए स्वचालित तरीके से कॉन्फ़िगर किया गया है जो MEV-Boost और बिल्डर बाज़ारों की जटिलताओं के बिना अपनी बुनियादी ढांचा लागतों पर समान नियंत्रण चाहते हैं। इस नए प्लेटफ़ॉर्म के उपकरण, स्मार्ट ऑटोमेशन ट्रिगर्स के साथ मैन्युअल रेंटल, लगातार उपयोग किए जाने वाले पतों के लिए होस्ट मोड और कस्टम वर्कफ़्लो में TRON Energy को एकीकृत करने के लिए पूर्ण API, सभी TRON पर समान दुविधा का समाधान करते हैं: स्वचालित रूप से यह सुनिश्चित करना कि प्रत्येक लेन-देन में निरंतर मैन्युअल हस्तक्षेप के बिना इष्टतम मूल्य पर Energy और Bandwidth दोनों के संदर्भ में आवश्यक आपूर्ति उपलब्ध हो। Ethereum पर MEV शमन के समकक्ष सिद्धांत यहां बिल्कुल लागू होते हैं, और यदि आप TRON पर निर्माण करने वाले डेवलपर हैं और आपको बड़े पैमाने पर निरंतर Energy प्रावधान की आवश्यकता है, तो Tron Energy और मल्टी-एड्रेस प्रबंधन टूल के लिए API विशेष रूप से प्रासंगिक होगा क्योंकि यह उस मानवीय विलंबता को समाप्त करता है जो बीच में अंतर पैदा करती है।