Что такое MEV — обоснованная комиссия или вымогательство?
MEV извлекает миллиарды у пользователей блокчейна, но в то же время поддерживает эффективность рынков DeFi... верно?
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Любой, кто совершал сделки на децентрализованных биржах, скорее всего, платил MEV, порой даже не подозревая об этом. Транзакция подтвердилась. Токены поступили на счет. Комиссия за газ выглядела разумной. Но где-то в процессе бот выкачал из транзакции стоимость, которая ему вовсе не принадлежала. Это не взлом. Не баг. Это часть системы, о которой подавляющее большинство пользователей даже не слышало и которую никогда не увидит на экране подтверждения перевода.
MEV расшифровывается как Maximal Extractable Value (максимальная извлекаемая стоимость). Это прибыль, которую можно извлечь из блока блокчейна за счет добавления определенных транзакций, изменения их порядка или полного их исключения. Кем бы ни была сторона, принимающая эти решения — майнером в устаревших системах, сборщиком блоков (builder) или валидатором в современных, — она обладает огромной свободой действий в отношении каждой транзакции в каждом блоке. Монетизация этой власти и есть MEV.
Это не означает, что высокая цена всегда необоснованна. Реальные сервисы несут реальные расходы: комиссии сети, затраты на газ и платежи за приоритет. Проблема с MEV гораздо глубже: извлекается ли стоимость с пользой для дела или это просто побор? Неудобная правда состоит в том, что справедливо и то, и другое — все зависит от разновидности MEV, с которой вы столкнулись.
Откуда взялась эта концепция
Первое известное явное признание того, что мы сегодня называем MEV, появилось на Reddit в теме пользователя под псевдонимом pmcgoohan. Еще в 2014 году он описал ситуацию, в которой майнеры Ethereum могли через публичный мемпул (комнату ожидания для неподтвержденных транзакций перед их включением в блок) видеть, какие транзакции готовятся к отправке, что позволяло совершать опережающие сделки (front-run). В то время этот пост не вызвал особого интереса. Проблема не проявлялась в масштабе, поскольку система была слишком молодой, а объемы торгов — слишком малыми.
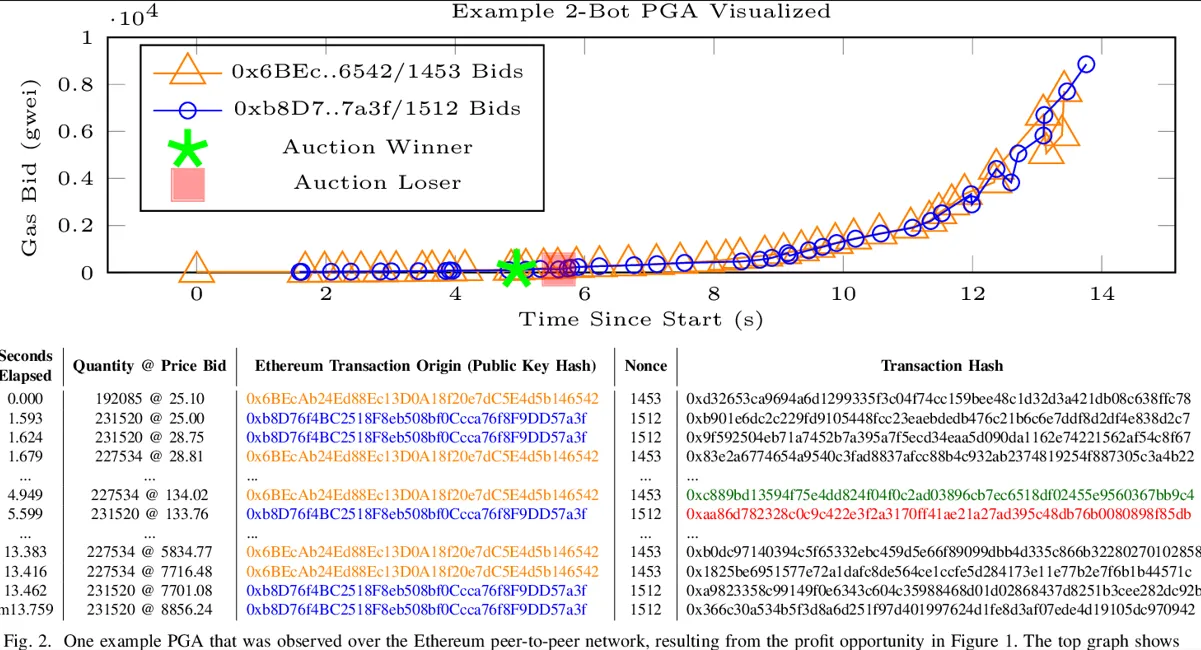
Все изменилось по мере роста DeFi. В 2019 году Фил Дайан и другие исследователи из Корнеллского университета формализовали эту идею в научной работе под названием «Flash Boys 2.0». В статье описывалось явление, названное Priority Gas Auctions — аукционные войны между ботами за право разместить свои транзакции прямо перед целевой транзакцией или сразу после нее в очереди за счет последовательного повышения цен на газ ради приоритета. По оценкам исследования, эти методы ежемесячно выкачивали миллионы долларов. Поскольку Ethereum тогда еще работал на proof of work, порядок транзакций определяли майнеры. Отсюда и возник термин miner extractable value (стоимость, извлекаемая майнером). В сентябре 2022 года Ethereum перешел на proof of stake, из-за чего название сменили с Miner Extractable Value, отразив новую власть валидаторов, но аббревиатура сохранилась.
В конце 2020 года была создана научно-исследовательская организация Flashbots, цель которой — привлечь внимание к этой проблеме и предложить более структурированные решения. Аргумент заключался в том, что хаотичное извлечение MEV — когда боты ведут войну ставок на газ в публичном мемпуле, забивают сеть и взвинчивают комиссии для всех остальных пользователей, — приносит гораздо больше вреда, чем организованное извлечение по публичным каналам. MEV-Boost, разработанный Flashbots, представлял собой ПО с открытым исходным кодом, которое позволяло валидаторам получать готовые блоки от специализированных сборщиков (block builders) вместо самостоятельного формирования блоков и просто принимать наивысшую ставку в каждом слоте. Когда Ethereum перешел на proof of stake, в сентябре 2022 года состоялся запуск MEV-Boost, и остальная экосистема быстро адаптировалась. В конечном счете, когда паттерны стабилизировались, MEV-Boost стал посредником примерно в 90% всех блоков Ethereum.
Цифры, скрывающиеся за этой инфраструктурой, впечатляют. С момента Merge (сентябрь 2022 г.) по июнь 2024 г. объем извлеченного MEV составил 526,207 ETH — около $2.1b по курсу на тот момент. Это не гипотетическая стоимость. Это реальные деньги, перешедшие из рук одной группы людей в руки другой, с разной степенью обоснованности в зависимости от способа их получения.
Боты, которые никогда не спят
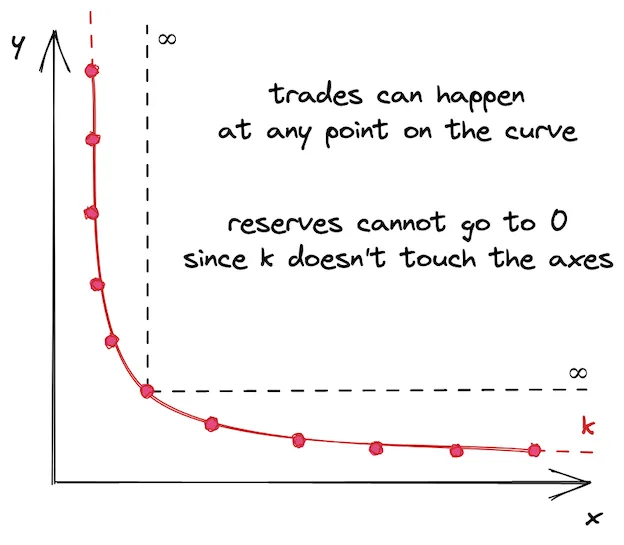
Сэндвич-атака (sandwich attack) — наиболее вопиющий пример механизма, заслуживающего ярлыка «вымогательство». Чтобы понять принцип ее работы, нужно знать один структурный факт о большинстве публичных блокчейнов: мемпул общедоступен. Ожидающая транзакция обмена токенов на децентрализованной бирже видна любому наблюдателю за сетью — вплоть до ее подтверждения. Она висит там, раскрывая ваше намерение, объем свопа и допустимое проскальзывание (slippage).
Сэндвич-бот считывает этот сигнал и выставляет свои ордера в том же блоке. Сначала бот отправляет ордер на покупку прямо перед вами и покупает тот же токен, что и вы, провоцируя небольшой рост цены. В итоге ваша транзакция исполняется по искусственно завышенной цене, то есть вы получаете меньше токенов, чем получили бы без стороннего вмешательства. Затем бот продает купленные токены сразу после вашей транзакции, забирая себе созданную им же курсовую разницу. Весь процесс происходит быстрее, чем любой человек успеет отреагировать — не за секунды, а в рамках распределения позиций внутри одного блока (12 секунд в Ethereum; < 1 секунды в Solana).
Конкретный пример из марта 2025 года показывает, до каких масштабов это доходит. Трейдер попытался обменять $220,764 в USDC на USDT на Uniswap v3 — своп стейблкоинов, который при нормальных обстоятельствах считается одной из самых низкорисковых сделок. MEV-бот совершил опережающую транзакцию и практически опустошил ликвидность пула, оставив трейдеру всего $5,271 в USDT — убыток свыше 98% за восемь секунд. По имеющимся данным, на разных кошельках Ethereum этот же трейдер подвергся атаке шесть раз за день, потеряв суммарно порядка $480,000.
В масштабах всей экосистемы показатели внушительны. По данным EigenPhi, с ноября 2024 по октябрь 2025 года в Ethereum произошло более 95,000 успешных сэндвич-атак, принесших трейдерам за этот период около $60 million убытков. Ежемесячный объем извлечения достигал чуть менее $10 million к концу 2024 года, после чего снизился примерно до $2.5 million в октябре 2025 года из-за падения маржинальности на фоне жесткой конкуренции между ботами. Для сравнения, с марта 2024 по май 2025 года сэндвич-боты выкачали от $370 million до $500 million у пользователей Solana. Растущий разрыв между показателями Ethereum и Solana отражает разную природу двух сетей: быстрые и дешевые транзакции на Solana позволяют проводить гораздо больше прибыльных высокочастотных сэндвич-атак.
Проблема измерения заслуживает отдельного упоминания. Тем не менее, точно измерить MEV крайне сложно. Хотя реализованный MEV — то, что фактически забирают себе боты и сборщики блоков, — теоретически виден ончейн, для выявления транзакций, нацеленных на извлечение прибыли за счет изменения порядка блоков, требуется огромная аналитическая инфраструктура. Кроме того, мемпул частично приватен: сервисы вроде Flashbots Protect позволяют отправлять транзакции через приватные релеи в обход публичного мемпула, что защищает их от сэндвич-ботов, но заодно скрывает от исследователей MEV.
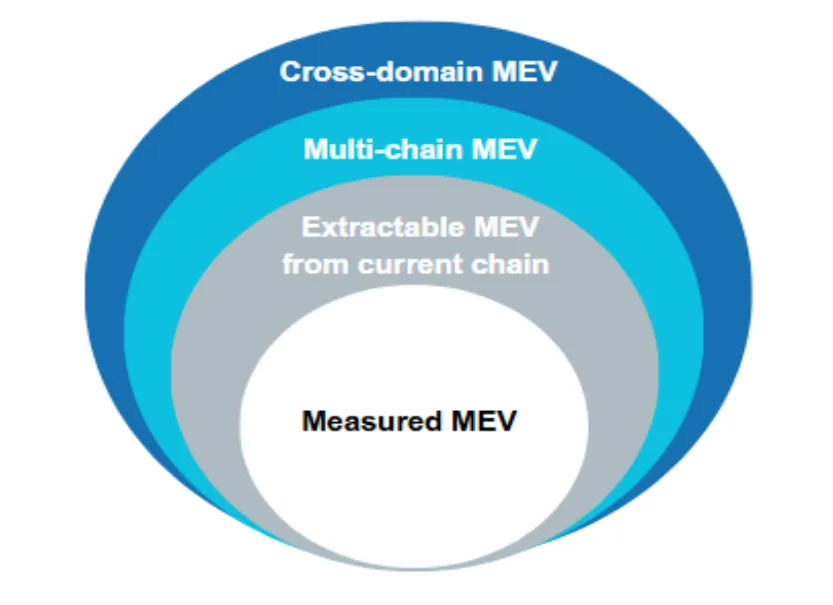
В июле 2025 года Европейское управление по надзору за рынком ценных бумаг (ESMA) опубликовало отчет о влиянии MEV на крипторынки, признав, что «доступные данные по MEV скудны и часто сопровождаются существенными оговорками». Это признание от одного из крупнейших регулирующих органов, пытающегося взять под контроль систему, которую пока невозможно полностью проанализировать даже при колоссальных ресурсах на исследования.
MEV: спорный момент в исправно работающей системе
Не весь MEV носит хищнический характер. Та же самая механика, что делает возможными сэндвич-атаки, порождает и арбитражные возможности, причем последствия для остальных участников рынка в этих двух случаях принципиально различаются.
Арбитражный MEV работает так: децентрализованные биржи рассчитывают цены активов алгоритмически на основе пропорций в своих пулах ликвидности. Соответственно, если крупная сделка меняет это соотношение на одной бирже, цена сдвигается именно там, не затрагивая другие площадки. Арбитражный бот фиксирует этот дисбаланс, покупает подешевевший токен на одной бирже и продает его там, где он стоит дороже, забирая разницу себе. Исходный трейдер от этого никак не страдает: арбитраж происходит после его сделки, а не «вокруг» нее. При этом эффект для рынка сугубо стабилизирующий: выравнивание цен между биржами ускоряется, снижая вероятность того, что обычные пользователи совершат невыгодную сделку из-за устаревших котировок.
EigenPhi также отслеживала прибыль от арбитража с сентября 2022 по сентябрь 2025 года: исторический максимум составил около $3.37 million за один 30-дневный период в сети Ethereum в сентябре 2025 года. Арбитражные боты обычно отчисляют валидаторам в виде чаевых от 50% до 60% своей прибыли. В данном случае MEV выступает скорее налогом на рыночную эффективность, нежели паразитическим извлечением средств. В своем отчете за 2025 год ESMA прямо подчеркнула: «Арбитражный MEV способствует сокращению ценового разрыва между торговыми площадками, что в теории должно снижать фрагментацию рынка и повышать его общую эффективность».
Ликвидации — третья категория. Кредитные протоколы, такие как Aave и Compound, составляют основу кредитования в DeFi: пользователи обязаны предоставить обеспечение на сумму, превышающую объем заемных средств, чтобы позиция оставалась платежеспособной. Когда стоимость залога падает ниже критической отметки, кто-то должен вмешаться и закрыть эту позицию во избежание накопления безнадежного долга протоколом. MEV-боты постоянно конкурируют за это право: они непрерывно следят за коэффициентами обеспечения и отправляют ликвидационные транзакции в тот момент, когда позиция подлежит принудительному закрытию, получая за это ликвидационную премию. Как и во многих торговых алгоритмах, это критически важная рыночная функция, без которой протокол попросту не может безопасно функционировать. Не будь быстрых ботов-ликвидаторов, кредитные платформы погрязли бы в невозвратных долгах. MEV, полученный в результате, — это справедливая плата за жизненно необходимую для экосистемы услугу.
Это разграничение принципиально, ведь клеймить весь MEV как вымогательство — значит не видеть вторую половину картины. Сэндвич-атаки просто перекладывают средства пользователей в карман бота, не создавая взамен никакой ценности. Арбитраж и ликвидации — это реальные рыночные функции, выполнять которые пришлось бы в любом случае, вне зависимости от существования MEV в его текущей форме. Без них потребовались бы другие механизмы, которые либо обойдутся дороже, либо будут работать менее надежно.
PBS, сжигание MEV и архитектурные решения
Техническим ответом на проблему MEV стало создание инфраструктуры, с которой большинство пользователей никогда не столкнется напрямую, но которая лежит в основе каждой проводимой ими транзакции.
Ключевым структурным изменением стала концепция Proposer-Builder Separation (разделение ролей создателя и валидатора блока, или PBS). Исходная модель блокчейна нарушала базовый баланс: один и тот же валидатор одновременно формировал блок (отбирал транзакции и упорядочивал их для максимизации выгоды) и предлагал его в сеть. Это побуждало валидаторов напрямую извлекать MEV в свою пользу, а также стимулировало централизацию. Поскольку эффективное извлечение MEV требует сложного софта и масштабного капитала, крупные игроки с серьезными ресурсами неизбежно получали колоссальное экономическое преимущество над мелкими участниками.
PBS разделяет эти обязанности. В ней специализированные сборщики (builders) соревнуются за создание наиболее прибыльного блока, а валидаторы (proposers) просто выбирают вариант с самой высокой предложенной ставкой и транслируют его в сеть. MEV аккумулируется у сборщика благодаря порядку транзакций, а валидатор получает свою часть за счет оплаты ставки. Именно этот механизм реализует MEV-Boost, однако он работает как внешнее промежуточное ПО (middleware), а не базовый функционал протокола Ethereum. Эта схема эффективна, но требует доверия: валидаторы вынуждены полагаться на честность релея, связывающего их со сборщиками. Наглядным подтверждением этого риска стал инцидент 2023 года, когда недобросовестный валидатор воспользовался уязвимостью в релее MEV-Boost и похитил около $25 million у пяти MEV-ботов.
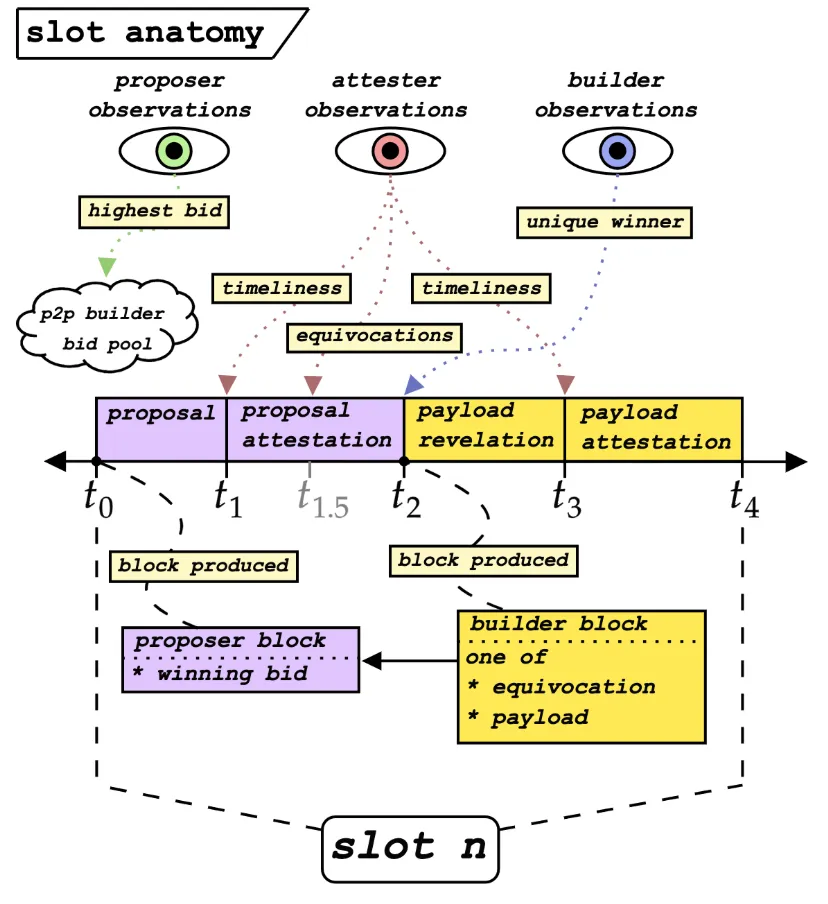
Более фундаментальным и долгосрочным решением выступает концепция Enshrined PBS (ePBS), которая призвана интегрировать разделение ролей прямо в базовый протокол Ethereum, полностью избавив сеть от зависимости от сторонних доверенных релеев. Предложение EIP-7732 (ePBS) стало ключевым пунктом запланированного на 2026 год обновления Ethereum — Glamsterdam. С переходом на ePBS требования доверия к сторонней архитектуре заменяются протокольными криптографическими гарантиями: сборщики не смогут обмануть валидаторов, а валидаторы не смогут украсть готовые блоки сборщиков благодаря встроенным на уровне консенсуса ограничениям.
Помимо архитектурных мер, концепция сжигания MEV (MEV burn) решает проблему справедливого распределения: если полностью устранить MEV невозможно, кому должны доставаться эти средства? Сейчас доходы от MEV оседают у сборщиков и валидаторов. Идея MEV burn заключается в сжигании части этих средств — по аналогии с тем, как EIP-1559 сжигает базовую комиссию и снижает общее предложение ETH. Это позволит трансформировать доход, являющийся сегодня частной привилегией технически оснащенных игроков, в общественное благо для всех держателей ETH. Однако здесь существует контраргумент: снижение выгоды для сборщиков блоков может демотивировать их качественно оптимизировать блоки, что приведет к падению качества исполнения транзакций.
В ноябре 2024 года Flashbots в сотрудничестве с Beaverbuild и Nethermind представили инициативу BuilderNet. Вместо доминирования пары крупнейших сборщиков блоков этот проект формирует федеративную систему, позволяющую строить блоки совместными усилиями на базе доверенных сред исполнения (TEE) — изолированных аппаратных анклавов, где пулы транзакций децентрализуются в конфиденциальном режиме. Цель — нивелировать преимущество маркет-мейкеров, использующих эксклюзивные соглашения о приватных потоках ордеров с крупнейшими строителями блоков. Напомним, что с момента своего запуска в начале 2025 года Titan Builder удерживал почти 52% всего рынка сборки блоков.
Ниже описано, какую именно задачу решает каждый из ключевых механизмов этой экосистемы:
MEV-Boost: перенос процесса извлечения MEV от отдельных валидаторов на конкурентный рынок сборщиков, обеспечивающий справедливый доступ к вознаграждениям, но порождающий зависимость от доверенных релеев.
ePBS (EIP-7732): внедрение аукциона между сборщиками и валидаторами прямо в протокольный слой Ethereum, что исключает необходимость в доверенных релеях.
Сжигание MEV (MEV burn): перераспределение извлеченной стоимости от сборщиков и валидаторов в пользу всех держателей ETH через сокращение эмиссии актива.
Приватные мемпулы + Flashbots Protect: любая площадка может предложить свой приватный мемпул, защищающий пользователей от сэндвич-атак за счет сокрытия транзакций до момента их попадания в блок.
BuilderNet: проект по децентрализации самого процесса сборки блоков на базе распределенного взаимодействия через TEE.
Каждый из этих механизмов работает на определенном уровне проблемы. По отдельности ни один из них не является универсальной панацеей, но в комплексе они создают инженерный защитный рубеж в высококонкурентной среде, сформировавшейся из-за фундаментальных особенностей работы публичных блокчейнов.
Что все это значит для обычного пользователя?
Подавляющему большинству пользователей нет нужды ежедневно вникать в тонкости MEV: эти знания сложны и редко требуются на практике. Тем не менее, есть ряд сценариев, где понимание механики процесса прямо влияет на сохранность ваших средств.
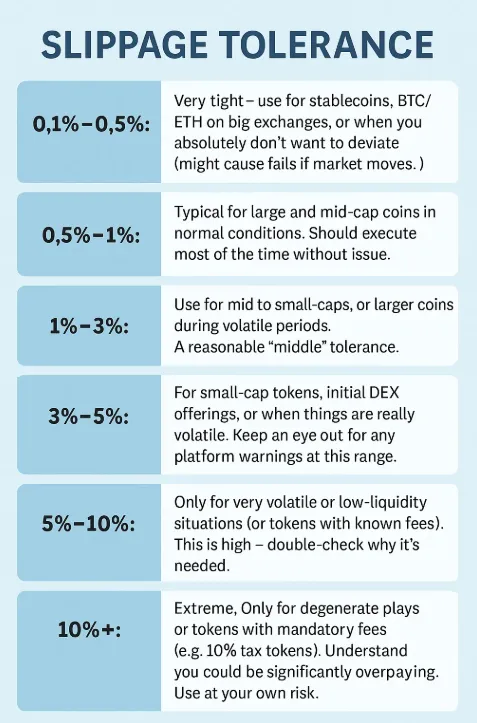
Во-первых, это допустимое проскальзывание (slippage tolerance). В каждом DEX-обмене есть настройка допустимого отклонения итоговой цены от расчетной. Если выставить этот порог слишком высоким, вы станете легкой добычей для сэндвич-ботов: атакующий бот видит, какой запас для сдвига котировок вы ему оставили. Если выставить порог чересчур низким, сделка может сорваться при малейших колебаниях рынка. Точная настройка требует понимания конкретной пары токенов, глубины пула и текущего состояния сети, что далеко не всегда очевидно из интерфейса.
Во-вторых, это маршрутизация транзакций. Отправляя транзакцию в публичный мемпул, вы открываете свои действия всем MEV-ботам в сети. Сервис Flashbots Protect предоставляет бесплатный приватный RPC-эндпоинт для Ethereum, направляющий транзакции через приватные каналы и укрывая их от глаз ботов. Похожее решение на основе мультисиг-механик предлагает протокол CoW Protocol с инструментом MEV Blocker, работающим в нескольких блокчейнах. Неудивительно, что уже к началу 2025 года через приватные маршруты проходило более 50% всех транзакций в сети Ethereum.
В-третьих, это объем сделки. Крупные транзакции в пулах с низкой ликвидностью — главная цель для сэндвич-атак. Дробление одного крупного свопа на несколько мелких уменьшает ценовое влияние каждого отдельного ордера и лишает атаку экономического смысла. Для оптимизации исполнения DEX-агрегаторы, такие как CoW Protocol и 1inch, распределяют маршруты сделок по множеству пулов, минимизируя риски потерь от MEV.
Платформа EigenPhi непрерывно публикует аналитические данные и срезы по MEV в различных сетях, а вышеупомянутый отчет ESMA от июля 2025 года под названием «Влияние MEV на крипторынки» содержит наиболее фундаментальный анализ ситуации с точки зрения регуляторов. Главный вывод прост: если вы разрабатываете ончейн-продукты или оперируете крупными объемами, понимание этой инфраструктуры строго обязательно. Именно оно отличает безропотное принятие скрытых убытков от четкого контроля за собственными издержками.
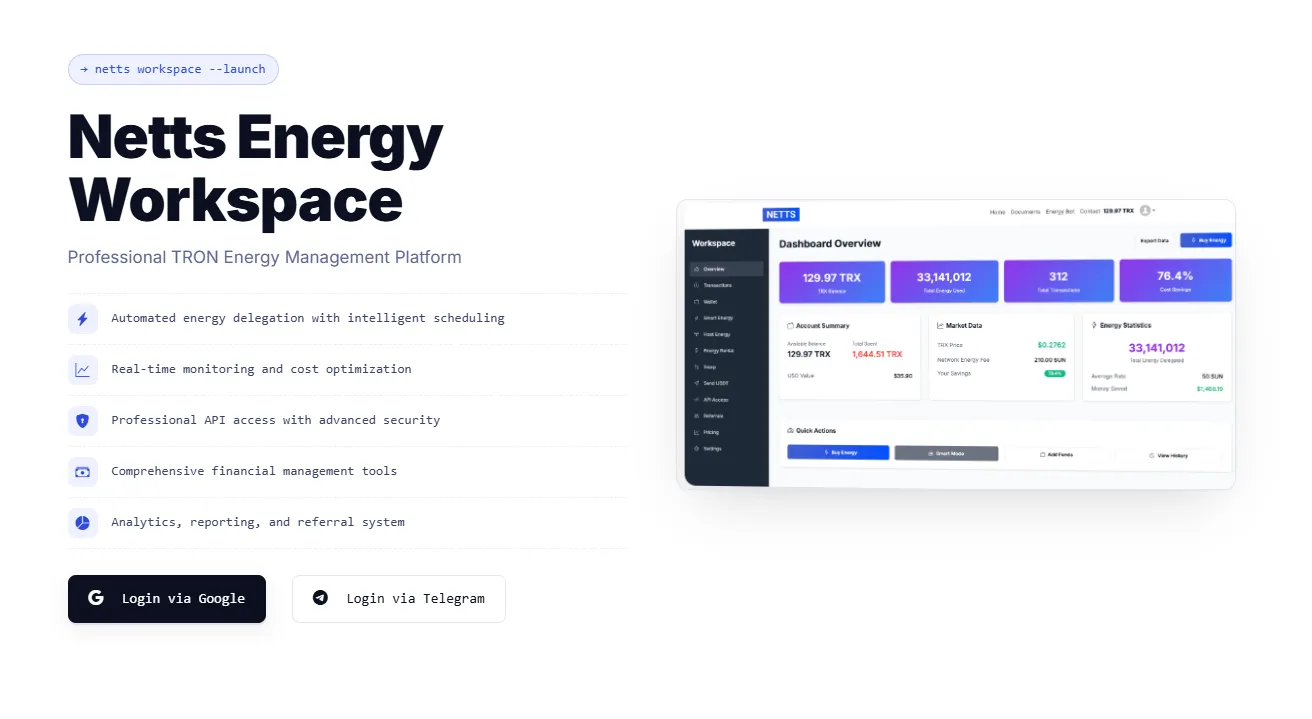
Netts Workspace — это профессиональная платформа управления генерацией Energy, настроенная в автоматическом режиме для пользователей в сети TRON, стремящихся контролировать свои инфраструктурные расходы без погружения в сложности MEV-Boost и рынка сборщиков блоков. Инструменты платформы — от ручной аренды и умных автоматических триггеров до режима хоста для регулярно используемых адресов и полнофункционального API для интеграции Energy в сети TRON в любые кастомные процессы — решают аналогичную задачу в сети TRON: автоматически обеспечивают каждую транзакцию необходимыми ресурсами Energy и Bandwidth по оптимальной цене без постоянного ручного вмешательства. Принципы, схожие со снижением влияния MEV в Ethereum, актуальны и здесь: если вы ведете разработку в сети TRON и нуждаетесь в надежном и масштабном снабжении Energy, API для Tron Energy и инструменты работы с пулами адресов помогут устранить фактор человеческой задержки, исключив любые инфраструктурные сбои.