MEV چیست — کارمزد توجیهپذیر یا باجگیری؟
پدیده MEV میلیاردها دلار از کاربران بلاک چین استخراج میکند اما بازارهای DeFi را نیز کارآمد نگه میدارد... اینطور نیست؟
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
هر کسی که در صرافیهای غیرمتمرکز معامله کرده باشد، احتمالاً در مقطعی کاملاً ناآگاهانه MEV پرداخت کرده است. تراکنش تایید شد. توکن دریافت شد. کارمزد گس منطقی به نظر میرسید. و در مقطعی در این مسیر، یک ربات ارزشی را از تراکنش بیرون کشید که حق برداشت آن را نداشت. نه یک هک بود، نه یک باگ؛ بلکه محتملترین بخش از سیستمی است که کاربران بسیار کمی حتی نام آن را شنیدهاند، و هرگز در صفحه تایید تراکنش دیده نمیشود.
مفهوم MEV مخفف Maximal Extractable Value (حداکثر ارزش قابل استخراج) است. این سود، سودی است که میتوان از یک بلاک بلاک چین با اضافه کردن کدام تراکنشها، با چه ترتیبی و حذف کامل کدام موارد استخراج کرد. هر نهادی که این تصمیمات را میگیرد — ماینر در سیستمهای قدیمی، بلاک بیلدر (سازنده بلاک) یا ولیدیتور در سیستمهای مدرن — اختیارات بسیار زیادی بر روی تکتک تراکنشها در هر بلاک دارد. وقتی این قدرت پولیسازی و به درآمد تبدیل شود، به آن MEV میگویند.
این بدان معنا نیست که هزینه بالاتر همیشه غیرقابل توجیه است. خدمات واقعی هزینههای واقعی دارند: کارمزدهای شبکه، هزینههای گس، و پرداختهای اولویتبندی. مسئله MEV جزئیتر است: آیا ارزش به عمد استخراج میشود، یا صرفاً استخراج خام است؟ پاسخ ناخوشایند به آن، بله است — اما بستگی به نوع MEV دارد که به آن نگاه میکنید.
این مفهوم از کجا آمد
اولین شناخت صریح شناختهشده از آنچه امروز به عنوان MEV میشناسیم، در یک تاپیک ردیت توسط فردی با نام مستعار pmcgoohan بود که وضعیتی را توصیف کرد که در سال 2014 منتشر شد؛ جایی که ماینرهای اتریوم میتوانستند از طریق ممپول عمومی (اتاق انتظار تراکنشهای معلق قبل از انتخاب و قرار گرفتن در یک بلاک) ببینند چه زمانی تراکنشهای دیگر منتظر ارسال هستند، که این موضوع به آنها اجازه میداد این تراکنشها را فرانتران (پیشدستی) کنند. در آن زمان، این پست توجه چندانی جلب نکرد. در مقیاس بزرگ این مشکل ایجاد نشد زیرا سیستم بیش از حد جدید بود و حجم معاملات بسیار کم بود.
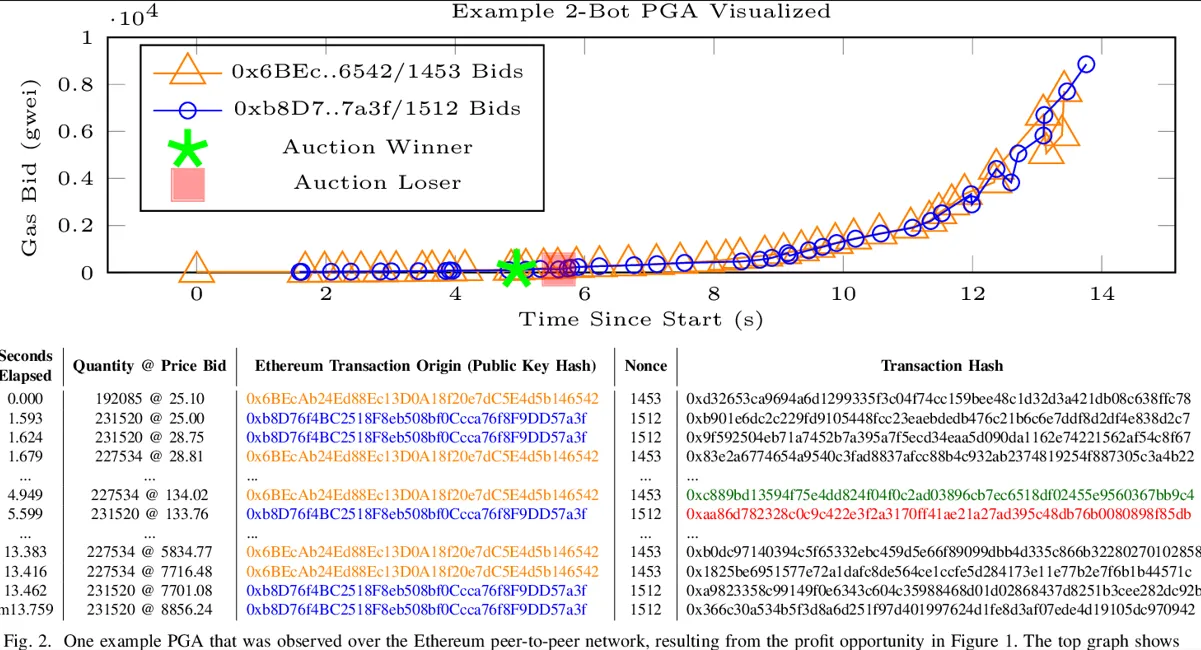
این وضعیت با رشد DeFi تغییر کرد. در سال 2019، فیل دایان (Phil Daian) و دیگران در دانشگاه کرنل این ایده را در یک مقاله پژوهشی با عنوان "Flash Boys 2.0" رسمی کردند. این مقاله آنچه را که مزایدههای اولویت گس (Priority Gas Auctions) نامید توصیف میکند — جنگهای پیشنهادی شبیه به مزایده بین رباتها با این هدف که تراکنشهای خود را قبل یا بعد از یک تراکنش هدف در صف قرار دهند، اما کارمزدهای گس پیدرپی بالاتری را برای کسب اولویت پرداخت کنند. این پژوهش تخمین میزند که این روشها ماهانه میلیونها دلار را خارج میکردند. از آنجا که اتریوم در آن زمان هنوز روی اثبات کار بود، ماینرها تراکنشها را مرتب میکردند. از این رو، اصطلاح Miner Extractable Value (ارزش قابل استخراج ماینر) به وجود آمد. اتریوم در سپتامبر 2022 به اثبات سهام تغییر یافت و باعث شد نام آن از ارزش قابل استخراج ماینر تغییر کند، زیرا نشان میداد که ولیدیتورها اکنون چنین قدرتی را در دست دارند — اما نام اختصاری آن باقی ماند.
سازمان Flashbots یک نهاد تحقیق و توسعه است که در اواخر سال 2020 برای روشن کردن این مشکل و ارائه راهحلهای سازمانیافتهتر ایجاد شد. استدلال این بود که استخراج بدون ساختار MEV — رباتهایی که پیشنهادات گس نامنظم را در ممپول عمومی ارسال میکنند، گیر میکنند و کارمزدها را برای دیگران در شبکه افزایش میدهند — حتی بدتر از استخراج سازمانیافته از طریق کانالهای عمومی بود. ابزار MEV-Boost که توسط Flashbots توسعه داده شد، یک نرمافزار منبعباز بود که به ولیدیتورها این امکان را میداد به جای ساختن بلاکهای خود و پذیرش بالاترین پیشنهاد در هر اسلات، بلاکهای از پیشپیکربندیشده را از سازندگان بلاک اختصاصی دریافت کنند. هنگامی که اتریوم به اثبات سهام تغییر کرد، MEV-Boost در سپتامبر 2022 راهاندازی شد و بقیه اکوسیستم به سرعت خود را تطبیق دادند. در نهایت، MEV-Boost تا زمانی که الگوها تثبیت شدند، میانجیگری حدود 90% از تمام بلاکهای اتریوم را بر عهده گرفت.
اعدادی که پشت این زیرساخت جمع شدهاند کوچک نیستند. از زمان Merge (سپتامبر 2022) تا ژوئن 2024، استخراج MEV برابر با 526,207 ETH بود — حدود $2.1b بر اساس قیمتهای آن زمان. این ارزش فرضی نیست. این پول واقعی است که بسته به نحوه جمعآوری آن، با توجیهات مختلف از یک گروه به گروه دیگر دستبهدست شده است.
رباتهایی که هرگز نمیخوابند
حمله ساندویچی (sandwich attack) بارزترین نمونه از مکانیسمهایی است که شایسته برچسب باجگیری هستند. برای درک نحوه عملکرد این موضوع، باید یک واقعیت ساختاری را در مورد اکثر بلاک چینهای عمومی بدانیم: ممپول به صورت عمومی قابل مشاهده است. یک تراکنش معلق برای سواپ توکنها در یک صرافی غیرمتمرکز برای هر کسی که شبکه را نظاره میکند قابل مشاهده است — تا زمانی که تایید شود. آنجا باقی میماند و قصد شما، مقدار سواپ و اسلیپیج قابل قبول شما را نشان میدهد.
یک ربات ساندویچی این سیگنال را میخواند و سفارش را در همان بلاک ثبت میکند. ربات یک سفارش خرید درست قبل از شما ثبت میکند و همان توکنی را میخرد که شما میخرید، و باعث میشود قیمت کمی بالا برود. این امر عملاً تراکنش شما را با قیمتی ساختگی و متورم اجرا میکند، به این معنی که توکنهای کمتری نسبت به آنچه بدون مداخله دریافت میکردید دریافت میکنید. سپس آنچه را که خریداری کرده بود بلافاصله پس از تراکنش شما میفروشد و مابهالتفاوت قیمتی را که ایجاد کرده به جیب میزند. این کل فرآیند سریعتر از آن رخ میدهد که هر انسانی بتواند به آن واکنش نشان دهد — نه در چند ثانیه، بلکه در ترتیببندی یک بلاک واحد (12 ثانیه در اتریوم؛ کمتر از 1 ثانیه در سولانا).
یک مثال مشخص از مارس 2025 نشان میدهد که این رقم چقدر میتواند بالا برود. یک تریدر تلاش کرد $220,764 را در USDC با USDT در Uniswap v3 معامله کند — یک سواپ استیبلکوین که در شرایط عادی یکی از کمریسکترین معاملات قابل تصور بود. یک ربات MEV تراکنش را فرانتران کرد و نقدینگی استخر را تخلیه نمود و این تریدر را تنها با $5,271 از USDT باقی گذاشت — بیش از 98% ضرر در هشت ثانیه. در چندین کیف پول اتریوم، همین تریدر ظاهراً شش بار در آن روز مورد حمله قرار گرفت و در مجموع تقریباً $480,000 از دست داد.
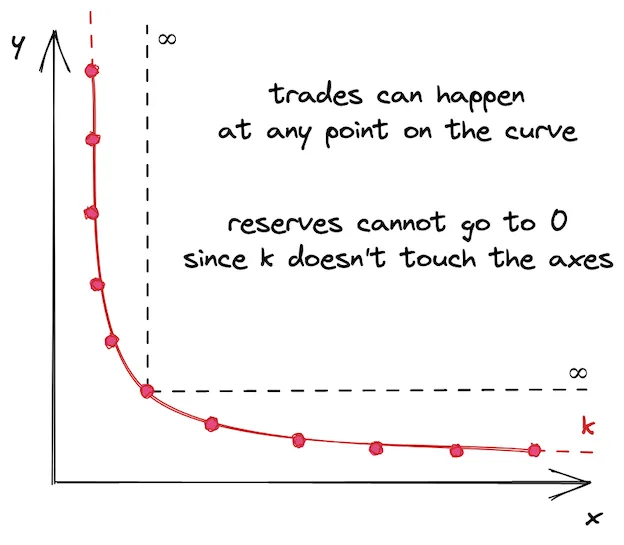
در سراسر اکوسیستم، اینها ارقام قابل توجهی هستند. بر اساس دادههای EigenPhi، بین ماههای نوامبر 2024 و اکتبر 2025، بیش از 95,000 حمله ساندویچی موفق در اتریوم رخ داد که حدود $60 million ضرر برای تریدرها در آن ماهها به بار آورد. استخراج ماهانه تا پایان سال 2024 به کمی کمتر از $10 million رسید، قبل از اینکه در اکتبر 2025 با کاهش حاشیههای سود به دلیل رقابت بین رباتها، به حدود $2.5 million کاهش یابد. به عنوان مثال، بین مارس 2024 و مه 2025، رباتهای ساندویچی بین $370 million تا $500 million از کاربران سولانا بیرون کشیدند. شکاف فزاینده آمار بین اتریوم و سولانا نشاندهنده ماهیت متضاد این دو شبکه است، جایی که تراکنشهای سریع و کمهزینه امکان حملات ساندویچی سودآورتر و با فرکانس بالاتر را در سولانا فراهم میکند.
مشکل اندازهگیری — شایسته ذکر اختصاصی است. با این اوصاف، اندازهگیری دقیق MEV بسیار دشوار است. در حالی که MEV محققشده — آنچه رباتها و سازندگان واقعاً به دست میآورند — اصولاً روی زنجیره قابل مشاهده است، ما به زیرساختهای تحلیلی بسیار زیادی نیاز داریم تا بفهمیم کدام تراکنشها در حال ایجاد استخراج برنامهریزیشده از ترتیب مورد نظر هستند. ممپول نیز تا حدی خصوصی است — خدماتی مانند Flashbots به کاربران اجازه میدهند تراکنشها را از طریق رلههای خصوصی ارسال کنند، از ممپول عمومی اجتناب کنند و در نتیجه برای رباتهای ساندویچی نامرئی باشند، اما برای محققان MEV نیز تا حدی نامرئی شوند.
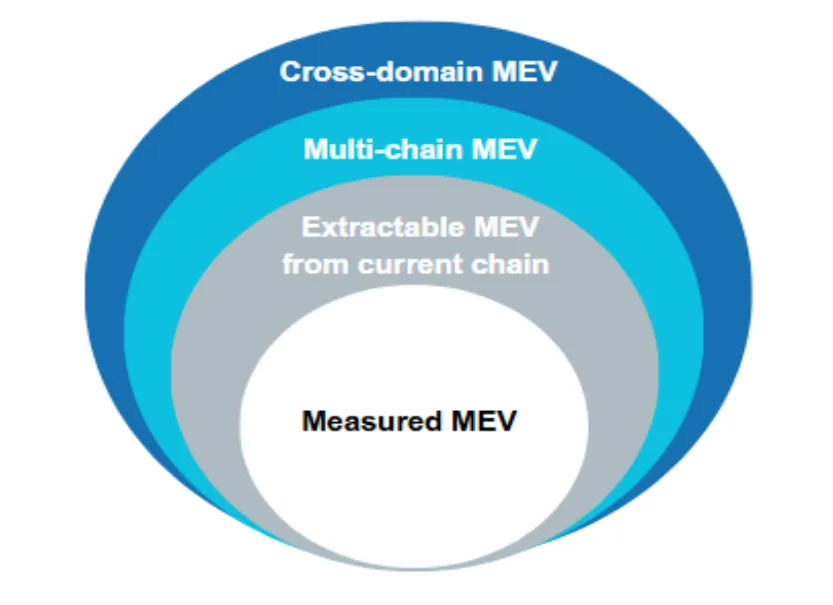
در ژوئیه 2025، سازمان بورس و اوراق بهادار اروپا (ESMA) گزارشی در مورد تأثیر MEV بر بازارهای کریپتو منتشر کرد که در آن اذعان داشت "دادههای موجود مرتبط با MEV کمیاب است و اغلب با هشدارهای مهمی همراه است" — اعترافی از سوی یکی از بزرگترین نهادهای نظارتی که در تلاش برای قانونگذاری چیزی است که در حال حاضر حتی با تخصیص منابع عظیم برای مطالعه آن، کاملاً قابل خواندن و شفاف نیست.
MEV: محل مناقشه حتی زمانی که سیستم درست کار میکند
همه انواع MEV غارتگرانه نیستند. همان قابلیتی که امکان انجام حملات ساندویچی را فراهم میکند، فرصتهای آربیتراژ نیز ایجاد میکند، و این دو از نظر ساختاری در تأثیر خود بر سایر شرکتکنندگان متفاوت هستند.
MEV آربیتراژ به این صورت عمل میکند: صرافیهای غیرمتمرکز قیمت داراییها را با اعلام نسبت در استخرهای نقدینگی خود به صورت الگوریتمی تعیین میکنند. بنابراین، اگر یک معامله بزرگ آن نسبت را در یک صرافی تغییر دهد، قیمت در آنجا تغییر میکند و نه در صرافیهای دیگر. ربات آربیتراژ متوجه این تفاوت میشود و سفارشی را برای خرید توکن در صرافیای که قیمت آن به تازگی کاهش یافته و فروش آن در جایی که اکنون قیمت بیشتری دارد اجرا میکند و مابهالتفاوت را به جیب میزند. تریدر اصلی تحت تأثیر قرار نمیگیرد — آربیتراژ پس از آنها رخ میدهد، نه در اطراف آنها. و تأثیر بازار واقعاً تثبیتکننده است: همگرایی قیمتها در صرافیها تسریع میشود و احتمال تجربه یک اجرای بد توسط کاربران عادی صرفاً به دلیل عدم دسترسی به دادههای بهروز را کاهش میدهد.
سایت EigenPhi همچنین سودهای آربیتراژ را از سپتامبر 2022 تا سپتامبر 2025 ردیابی کرد، با حداکثر حدود $3.37 million در یک دوره 30 روزه در اتریوم در سپتامبر 2025. رباتهای آربیتراژ معمولاً 50 درصد تا 60 درصد از سود خود را به عنوان انعام به ولیدیتورها پرداخت میکنند. این نوع MEV به جای استخراج، مانند مالیات بر کارایی بازار عمل میکند. در گزارش سال 2025 خود، ESMA صراحتاً اعلام کرد که "MEV آربیتراژ به بستن شکافهای قیمتی در پلتفرمهای معاملاتی کمک میکند، که اصولاً باید تکهتکه شدن بازار را کاهش دهد و کارایی بازار را بهبود بخشد."
لیکوئیدیشنها دسته سوم را تشکیل میدهند. پروتکلهای وامدهی مانند Aave و Compound با وامدهی دیفای مقایسهپذیر هستند، زیرا کاربران باید مبلغی بیشتر از ارزش آنچه دریافت میکنند وثیقهگذاری کنند تا پایاپای و معتبر بمانند. وقتی قیمت وثیقه به زیر سطح معینی میرسد، برای جلوگیری از ضرر انباشته برای پروتکل، کسی باید بیاید و این موقعیت را ببندد. از آنجا که رباتهای MEV برای انجام این کار رقابت میکنند، آنها همواره نسبتهای وثیقه را زیر نظر دارند و تراکنشهای لیکوئیدیشن را در حالی که یک موقعیت به درستی در حال لیکوئید شدن است ارسال میکنند و در ازای آن پاداش لیکوئیدیشن دریافت میکنند. درست مانند بسیاری از پروتکلهای معاملاتی، این یک کارکرد بازار است که خود پروتکل برای انجام معاملات صحیح به آن نیاز دارد. در غیاب رباتهای سریع برای لیکوئید کردن، پروتکلهای وامدهی بدهیهای بد را متحمل میشوند. MEV برداشتشده از این فرآیند، غرامتی برای ارائه خدماتی است که اکوسیستم به آن متکی است.
این تمایز مهم است زیرا طبقهبندی تمام MEVها به عنوان باجگیری، نیمی از ماجرا را نادیده میگیرد. سوءاستفاده از حملات ساندویچی ارزش را از کاربران به یک ربات منتقل میکند بدون اینکه هیچ خدمتی در ازای آن ارائه دهد. آربیتراژ و لیکوئیدیشن خدمات واقعی بازار هستند که بدون توجه به وجود یا عدم وجود MEV به شکل فعلی، کسی باید آنها را انجام دهد. آنها باید با مکانیسمهای متفاوتی جایگزین شوند که یا هزینه بیشتری دارند یا کارایی غیرقابل اعتمادتری دارند.
طرحهای PBS، MEV Burn و معماری حاکم بر آنها
پاسخ فنی به MEV منجر به ایجاد مجموعهای از زیرساختها شده است که اکثر کاربران هرگز آنها را از نزدیک نخواهند دید، با این حال ستون فقرات هر تراکنشی را تشکیل میدهند که انجام میدهند.
در هسته اصلی، جداسازی پیشنهاددهنده-سازنده یا PBS را به عنوان تغییر ساختاری اصلی داریم. این طراحی تعادل بنیادین را در شکل اولیهاش نقض میکند — جایی که همان ولیدیتوری که یک بلاک را پیشنهاد میکرد، مسئول ساختن آن، انتخاب تراکنشها و مرتبسازی آنها برای به حداکثر رساندن ارزش نیز بود. این امر به ولیدیتورها انگیزه و قدرت میداد تا MEV را مستقیماً به نفع خود استخراج کنند، اما اثر وارد کردن فشار به سمت تمرکزگرایی را نیز داشت: با ایجاد بستری پیچیدهتر برای استخراج MEV نسبت به آنچه بدون مهارتهای قابل توجه توسعه نرمافزار قابل مدیریت بود — و روابط بازار متکی به سرمایه بالا مزایای عظیمی دارند — اپراتورهای بزرگ و با منابع مالی مناسب میتوانستند رانتهای اقتصادی را از اپراتورهای کوچکتر به دست آورند که در غیر این صورت وجود نداشت.
طرح PBS نقشها را از هم جدا میکند. در اینجا سازندگان بلاک تخصصی برای پر کردن سودآورترین بلاک رقابت میکنند و ولیدیتورها فقط بالاترین پیشنهاد را انتخاب کرده و آن را پیشنهاد میدهند. MEV توسط سازنده از طریق ترتیب تراکنشها جذب میشود و پرداخت پیشنهاد توسط ولیدیتور دریافت میگردد. این همان چیزی است که MEV-Boost انجام میدهد اما خارج از پروتکل اتریوم، به عنوان یک میانافزار (middleware) عمل میکند و نه یک ویژگی پایهای. اگرچه این ساختار کار میکند، اما مفروضات اعتمادی را اضافه میکند: ولیدیتورها باید متعهد شوند که به رله بین سازندگان و ولیدیتورها اعتماد کنند به گونهای که عملکرد مخربی نداشته باشند. نمونهای از این خطر، ولیدیتور مخربی بود که حدود $25 million را از پنج ربات MEV با سوءاستفاده از یک باگ در رله MEV-Boost در سال 2023 به سرقت برد.
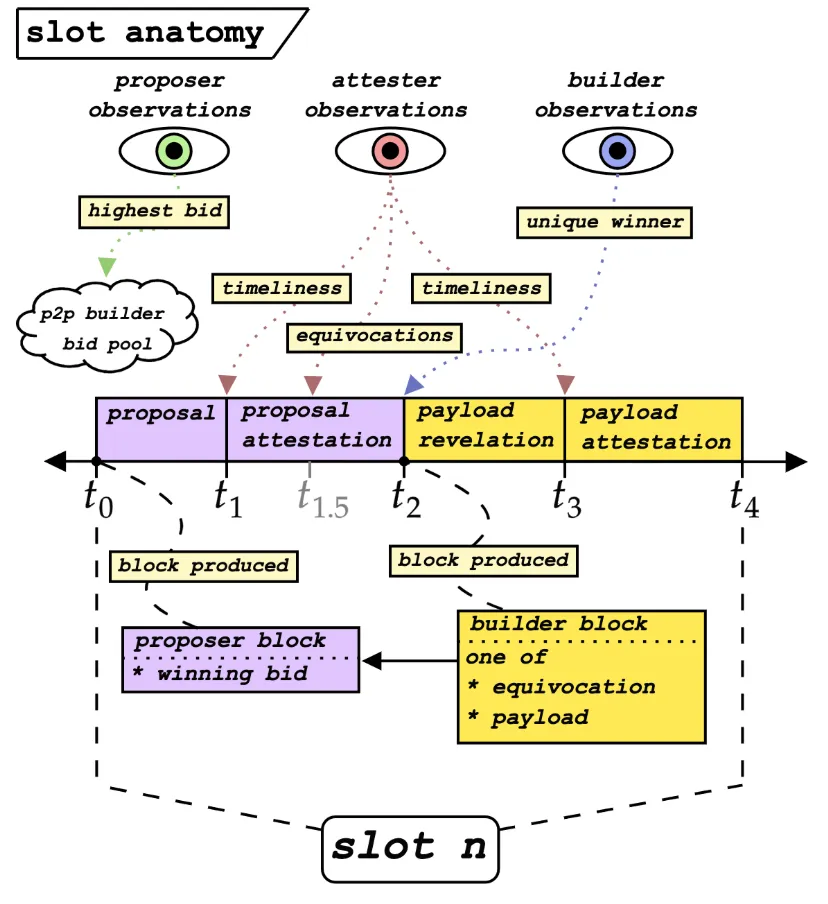
در همین حال، راهحل بلندمدتتر با عنوان Enshrined PBS یا ePBS شناخته میشود و این امر جداسازی پیشنهاددهنده-سازنده را مستقیماً در پروتکل اصلی اتریوم ادغام میکند و به آن اجازه میدهد وابستگی خود را به رلههای مورد اعتماد شخص ثالث قطع کند. پیشنهاد EIP-7732، یعنی ePBS، به عنوان یکی از موارد اصلی برای ارتقای Glamsterdam اتریوم در سال 2026 تایید شد. مفروضات اعتماد مبتنی بر معماری فعلی مبتنی بر رله تحت ePBS به تضمینهای رمزنگاری در سطح پروتکل تغییر میکند: سازندگان نتوانند به پیشنهاددهندگان کلک بزنند و پیشنهاددهندگان نتوانند بلاکهای سازنده را به دلیل جداسازی اجباری تعبیهشده در خود پروتکل سرقت کنند.
اگرچه راهحلهای زیادی وجود دارد، اما MEV burn مشکل توزیعی MEV را حل میکند: اگر نمیتوان MEV را حذف کرد، چه کسی باید آن را دریافت کند؟ در حال حاضر، درآمد MEV مستقیماً به سازندگان و ولیدیتورها میرسد. مکانیسم MEV burn بخشی از این درآمد را برای سوزانده شدن ارسال میکند — مشابه روشی که EIP-1559 کارمزدهای پایه را میسوزاند و عرضه کل اتریوم را کاهش میدهد — و آنچه را که در حال حاضر یک یارانه خصوصی برای بازیگران ماهر است، به یک کالای عمومی تبدیل میکند که متعلق به همه دارندگان ETH است. استدلال متقابل در این مورد این است که این کار انگیزه شما را برای ساخت خوب بلاکها کاهش میدهد و بنابراین منجر به افت کیفیت اجرا میشود.
تیم Flashbots به همراه Beaverbuild و Nethermind در نوامبر 2024 پلتفرم BuilderNet را ایجاد کردند. به جای اینکه یک سازنده پیشرو اکثریت بلاکها را تولید کند، به یک سیستم فدرال اجازه میدهد تا با استفاده از محیطهای اجرای قابل اعتماد (TEEs) — محفظههای سختافزاری امنی که دستههای تراکنش را به صورت خصوصی مرتب میکنند — به طور مشترک بلاکها را بسازند. این امر به نوبه خود با هدف جبران برتری بازارسازان ناشی از قراردادهای جریان سفارشات خصوصی و انحصاری با سازندگان غالب صورت میگیرد. از زمان راهاندازی آن در اوایل سال 2025، Titan Builder نزدیک به 52% از کل سهم بازار سازندگان بلاک را در اختیار داشت.
موارد زیر مشکلی را که هر مکانیسم در این اکوسیستم قصد حل آن را دارد تشریح میکند:
انتقال استخراج MEV از ولیدیتورهای فردی به یک بازار رقابتی سازندگان، ارائه دسترسی دموکراتیک به پاداشها اما ایجاد وابستگیهای اعتماد به رله.
طرح ePBS (EIP-7732): جاسازی حراج سازنده-پیشنهاددهنده در لایه پروتکل اتریوم، و حذف مفروضات اعتماد به رله.
مکانیسم MEV burn: تخصیص مجدد ارزش استخراجشده از سازندگان و ولیدیتورها از طریق کاهش عرضه به همه دارندگان ETH.
ممپولهای خصوصی + Flashbots Protect: هر کسی میتواند ممپول خصوصی خود را ارائه دهد تا کاربرانش را در برابر ساندویچ شدن محافظت کند، و قصد تراکنش را قبل از گنجانده شدن در بلاک پنهان نماید.
پلتفرم BuilderNet: شبیه به ProposerDraft، تلاش میکند با امکان همکاریهای چندطرفه مبتنی بر TEE، خود عمل ساخت بلاک را غیرمتمرکز کند.
این مکانیسمها سطوح مختلف یک مشکل را هدف قرار میدهند. به تنهایی، هیچ یک از آنها آن را به طور کامل حل نمیکند، اما در مجموع پاسخی مهندسی به یک محیط متخاصم ارائه میدهند که تا حدی به دلیل نحوه عملکرد بلاک چینهای عمومی وجود دارد.
همه اینها برای یک فرد عادی چه معنایی دارد؟
کاربران بسیار کمی نیاز دارند که به طور مداوم بر اساس آن عمل کنند؛ MEV دانشی نیست که اکثر کاربران قادر به اجرای آن باشند یا به آن علاقه داشته باشند. با این حال، تنها چند موقعیت وجود دارد که آگاهی از آن پیامدهای مستقیمی بر نحوه انجام کارها دارد و این موارد باید شناخته شوند.
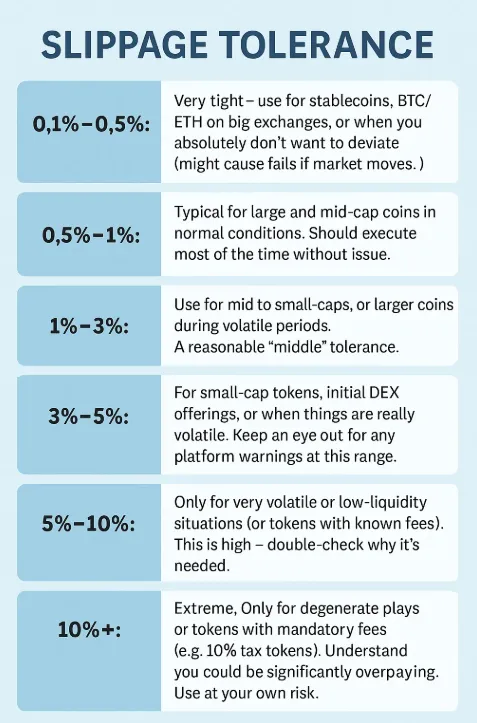
اولین مورد، تحمل اسلیپیج (slippage tolerance) است. هر سواپ در DEX تنظیمی برای این دارد که چه مقدار قیمت بدتر از قیمت اعلامشده را تحمل خواهید کرد. اگر این مقدار را خیلی بالا تنظیم کنید، حملات ساندویچی به طرز پیشپاافتادهای آسان میشوند — رباتی که اخیراً معامله شما را فرانتران کرده میداند که شما فضا را برای این کار به آنها دادهاید! اگر آن را خیلی پایین تنظیم کنید، در شرایط پرنوسان ممکن است تراکنش شما برگشت بخورد (revert شود). همه این تنظیمات نیازمند درک خوبی از جفتارز، عمق استخر و همچنین وضعیت شبکه است که به صراحت از داخل رابط کاربری قابل مشاهده نیست.
دومین مورد مسیریابی است. وقتی تراکنشی را به ممپول عمومی ارسال میکنید، قصد شما برای تکتک رباتهای MEV که شبکه را تماشا میکنند قابل مشاهده است. ابزار Flashbots Protect یک اندپوینت RPC خصوصی کاملاً رایگان برای اتریوم است که تراکنشهای شما را از طریق زیرساخت خصوصی پنهان از ممپول عمومی و رباتهای ساندویچی ارسال میکند. بر اساس مکانیسم چندامضایی، پروتکل CoW یک MEV Blocker با محافظت مشابه برای زنجیرههای مختلف دارد. بنابراین مسیریابی خصوصی تا اوایل سال 2025 بیش از 50% از تمام تراکنشهای اتریوم را مدیریت کرد.
سومین مورد، تعیین اندازه معامله است. معاملات بزرگ در استخرهای نقدینگی کمعمق، محبوبترین اهداف برای حملات ساندویچی هستند. تقسیم یک سواپ بزرگتر به بخشهای کوچکتر باعث میشود تأثیر قیمت هر تراکنش کمتر شود و بنابراین سود حمله کاهش یابد. برای تعیین بهترین اجرا، تجمیعکنندههای DEX مانند CoW Protocol و 1inch معاملات را در استخرهای متعددی مسیریابی میکنند و در نتیجه قرار گرفتن در معرض MEV را به حداقل میرسانند.
سایت EigenPhi اطلاعات و تحلیلهای مداومی را درباره MEV در زنجیرهها منتشر میکند، و گزارش ESMA که در بالا به آن اشاره شد، کاملترین چارچوب نظارتی را که تاکنون برای بررسی گستردهتر در نتیجهگیری ژوئیه 2025 در مورد گزارشهای پیشنهادی در زمینه "پیامدهای MEV برای بازارهای کریپتو" در دسترس است، ارائه میدهد. بهترین بخش این است — اگر در حال توسعه روی زنجیره هستید، یا با حجم بالا فعالیت میکنید، درک این زیرساخت اختیاری نیست: این همان تفاوت بین پذیرش منفعلانه هزینههای نامرئی، و درک منشأ آنهاست.
پلتفرم Netts Workspace یک پلتفرم حرفهای است که مدیریت انرژی در تولید TRON را سازماندهی میکند و به صورت خودکار برای کاربران شبکه TRON که خواهان کنترل مشابهی بر هزینههای زیرساختی خود بدون پیچیدگیهای MEV-Boost و بازارهای سازنده هستند، پیکربندی شده است. ابزارهای این پلتفرم جدید، از جمله اجاره دستی به همراه محرکهای هوشمند خودکار، حالت هاست (میزبان) برای آدرسهای با استفاده مداوم و API کامل برای ادغام TRON Energy در جریانهای کاری سفارشی، همگی به دوراهی مشابه در TRON پاسخ میدهند: تضمین خودکار اینکه هر تراکنش به منابع مورد نیاز خود از نظر Energy و Bandwidth دسترسی دارد — با قیمتی بهینه و بدون نیاز به مداخله دستی مداوم. اصول معادلهای کاهش MEV در اتریوم دقیقاً در اینجا نیز صدق میکند، و اگر توسعهدهندهای هستید که روی TRON فعالیت میکنید و به تامین پایدار Energy در مقیاس بالا نیاز دارید، پس API برای TRON Energy و ابزارهای مدیریت چندآدرسی به ویژه مرتبط خواهند بود زیرا تاخیر انسانی که فاصله ایجاد میکند را از بین میبرند.