¿Qué es el MEV: tarifa justificada o extorsión?
El MEV extrae miles de millones a los usuarios de blockchain, pero también mantiene eficientes los mercados de DeFi... ¿verdad?
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Cualquiera que opere en exchanges descentralizados ha pagado MEV, probablemente en algún momento sin darse cuenta en absoluto. La transacción se confirmó. El token llegó. La comisión de gas parecía razonable. Y en algún punto del camino, un bot extrajo de la transacción un valor que no le correspondía tomar. No fue un hackeo. No fue un error. Es la parte más probable del sistema de la que muy pocos usuarios han oído hablar y que nunca llegan a ver en una pantalla de confirmación.
MEV significa Valor Máximo Extraíble (Maximal Extractable Value). ¿Es el beneficio que se puede extraer de un bloque de blockchain mediante la inclusión de transacciones, en qué orden y cuáles se excluyen por completo? Quienquiera que sea la entidad que toma estas decisiones —un minero en sistemas anticuados, un constructor de bloques o un validador en los modernos— tiene una inmensa discreción sobre cada transacción en cada bloque. Cuando ese poder se monetiza, eso es MEV.
Esto no significa que lo más costoso sea siempre injustificado. Los servicios reales conllevan costes reales: comisiones de red, costes de gas y pagos por prioridad. La cuestión con el MEV es más granular: ¿se extrae el valor a propósito o se trata de una mera extracción? La incómoda respuesta a eso es sí, pero depende del tipo de MEV que se esté analizando.
El origen del concepto
El primer reconocimiento explícito conocido de lo que hoy denominamos MEV tuvo lugar en un hilo de Reddit bajo el seudónimo de pmcgoohan, quien describió una situación, publicada en 2014, en la que los mineros de Ethereum podían ver, a través de la mempool pública (la sala de espera de las transacciones pendientes antes de ser seleccionadas e incluidas en un bloque), cuándo había otras transacciones esperando a ser enviadas, lo que les permitiría hacer front-running a estas operaciones. En aquel momento, la publicación no despertó gran interés. A escala, el problema no se manifestaba porque el sistema era demasiado nuevo y los volúmenes de trading eran muy reducidos.
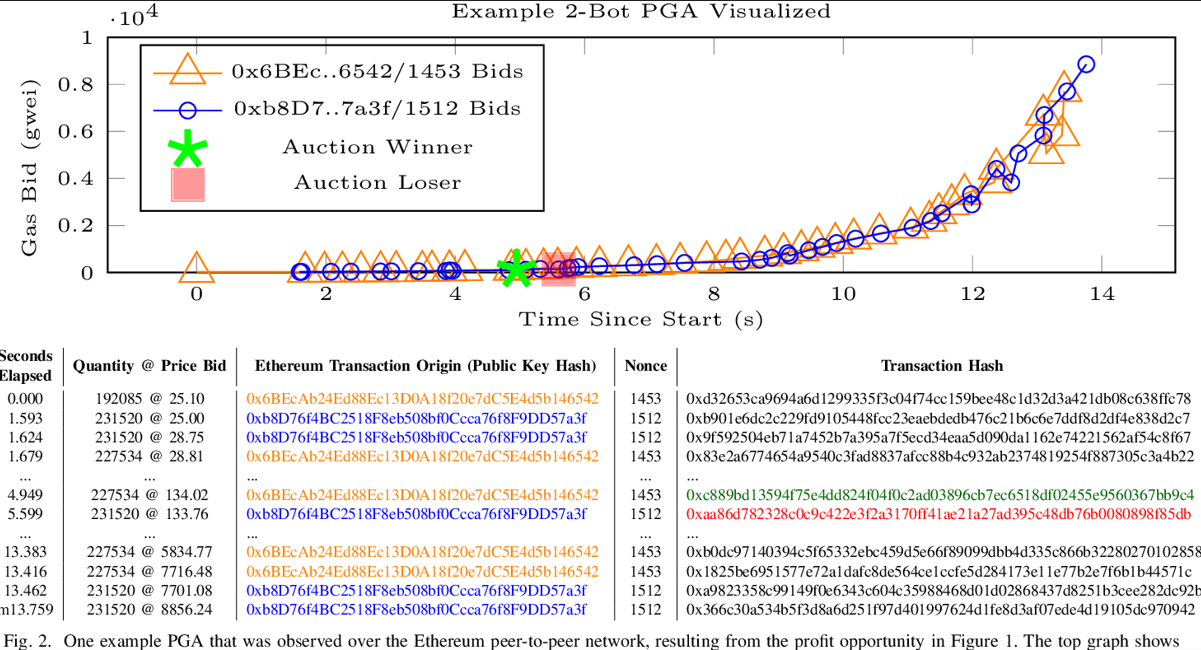
Eso cambió a medida que DeFi creció. En 2019, Phil Daian y otros investigadores de la Universidad de Cornell formalizaron esta idea en un artículo de investigación titulado "Flash Boys 2.0". El documento describe lo que denominó Subastas de Gas Prioritario: guerras de ofertas similares a subastas entre bots con la intención de colocar sus propias transacciones antes o después de una transacción objetivo en la cola, pagando tarifas de gas sucesivamente más altas para ganar prioridad. La investigación calculaba que estos métodos estaban desviando millones de dólares cada mes. Dado que Ethereum todavía utilizaba proof of work en ese momento, los mineros ordenaban las transacciones. De ahí el término valor extraíble para mineros (Miner Extractable Value). Ethereum hizo la transición a proof of stake en septiembre de 2022, lo que provocó que el nombre cambiara al demostrarse que ahora los validadores ostentaban tal poder, pero el acrónimo se mantuvo.
Flashbots es una organización de investigación y desarrollo que se creó a finales de 2020 para tratar de sacar a la luz este problema y aportar soluciones más estructuradas. El argumento era que la extracción desestructurada de MEV —es decir, bots enviando pujas de gas descontroladas en la mempool pública, atascando la red y encareciendo las comisiones para todos los demás— era aún peor que la extracción organizada a través de canales públicos. MEV-Boost, desarrollado por Flashbots, fue un software de código abierto que brindó a los validadores la opción de recibir bloques preconfigurados de constructores de bloques dedicados en lugar de construir sus propios bloques y aceptar la puja más alta en cada intervalo. Cuando Ethereum cambió a proof of stake, MEV-Boost se lanzó en septiembre de 2022 y el resto del ecosistema se adaptó rápidamente. Con el tiempo, MEV-Boost llegó a mediar en torno al 90% de todos los bloques de Ethereum una vez estabilizados los patrones.
Las cifras acumuladas tras esta infraestructura no son pequeñas. Desde the Merge (septiembre de 2022) hasta junio de 2024, la extracción de MEV equivalió a 526.207 ETH, unos $2.1b a los precios de ese momento. No es un valor hipotético. Es dinero real que ha cambiado de manos de un grupo de personas a otro, con distinta justificación según el modo en que se obtuvo.
Los bots que nunca duermen
El ataque sandwich es el ejemplo más flagrante de los mecanismos que merecen el calificativo de extorsión. Para entender cómo funciona, es necesario conocer un hecho estructural de la mayoría de las blockchains públicas: la mempool es visible públicamente. Una transacción pendiente para intercambiar tokens en un exchange descentralizado es visible para cualquiera que observe la red, hasta que se confirma. Permanece allí, señalando su intención, el volumen del swap y el slippage aceptable.
Un bot de sandwich lee esta señal y coloca la orden en el mismo bloque. El bot introduce una orden de compra justo antes que la suya y compra el mismo token que usted adquiere, lo que eleva ligeramente el precio. Esto hace que su transacción se ejecute de facto a un precio artificial e inflado, lo que significa que usted recibe menos tokens de los que habría recibido sin dicha intervención. Acto seguido, vende lo adquirido inmediatamente después de su transacción, quedándose con la diferencia de precio que él mismo generó. Todo este proceso transcurre más rápido de lo que cualquier ser humano puede reaccionar: no en segundos, sino dentro del ordenamiento de un único bloque (12 segundos en Ethereum; < 1 segundo en Solana).
Un ejemplo concreto de marzo de 2025 demuestra hasta qué punto puede escalar esto. Un trader intentó intercambiar $220.764 en USDC por USDT en Uniswap v3, un swap entre stablecoins que, en circunstancias normales, habría sido una de las operaciones de menor riesgo imaginables. Un bot de MEV se adelantó a la transacción (front-running) y terminó drenando la liquidez del pool, dejando al trader con solo $5.271 de USDT: una pérdida de más del 98% en ocho segundos. A través de múltiples monederos de Ethereum, el mismo trader sufrió presuntamente seis ataques ese día, perdiendo aproximadamente $480.000 en total.
En todo el ecosistema, estas cifras son notables. Según datos de EigenPhi, entre los meses de noviembre de 2024 y octubre de 2025 se produjeron más de 95.000 ataques sandwich exitosos en Ethereum, lo que causó alrededor de $60 millones en pérdidas para los traders durante ese periodo. La extracción mensual se situó justo por debajo de los $10 millones a finales de 2024, antes de descender a aproximadamente $2.5 millones en octubre de 2025 a medida que los márgenes se reducían por la competencia entre bots. A modo de ejemplo, entre marzo de 2024 y mayo de 2025, los bots de sandwich drenaron entre $370 millones y $500 millones a los usuarios en Solana. La brecha creciente entre las cifras de Ethereum y Solana muestra la naturaleza contrastante de ambas redes, donde las transacciones rápidas y de bajo coste facilitan muchos más ataques sandwich rentables de alta frecuencia en Solana.
El problema de la medición merece una mención aparte. Dicho esto, el MEV es bastante difícil de cuantificar con precisión. Aunque el MEV realizado —lo que los bots y constructores capturan efectivamente— es en principio visible on-chain, se requiere una ingente infraestructura analítica para comprender qué transacciones están articulando una extracción planificada a partir del orden previsto. La mempool también es parcialmente privada: servicios como Flashbots permiten a los usuarios enviar transacciones mediante relés privados, eludiendo la mempool pública y volviéndose así invisibles para los bots de sandwich, aunque también resultan parcialmente invisibles para los investigadores de MEV.
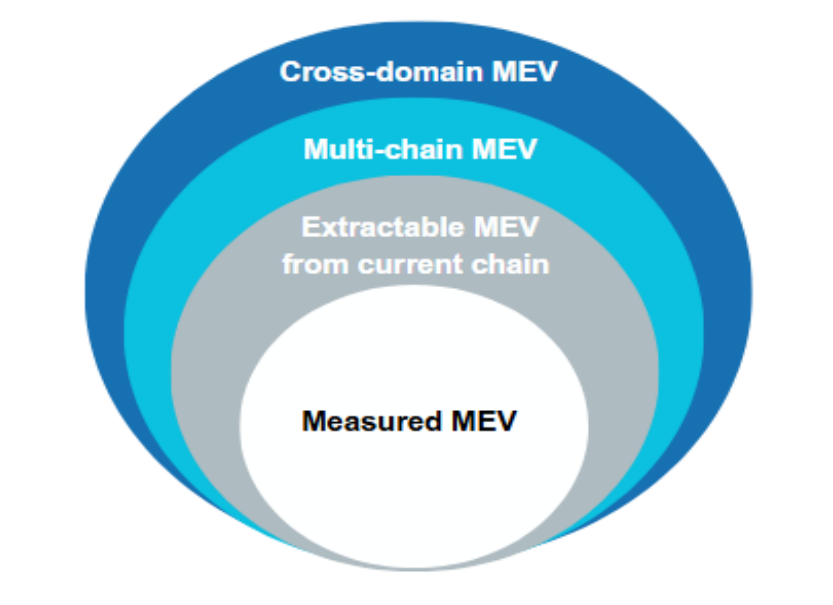
En julio de 2025, la Autoridad Europea de Valores y Mercados (ESMA) publicó un informe sobre el impacto del MEV en los mercados cripto en el que reconoció que "los datos disponibles relativos al MEV son escasos y suelen ir acompañados de importantes salvedades", una admisión por parte de uno de los mayores organismos reguladores que intenta supervisar algo que actualmente no es del todo legible, aun destinando ingentes recursos a investigarlo.
MEV: controvertido cuando el sistema funciona
No todo el MEV es depredador. La misma capacidad para ejecutar ataques sandwich genera asimismo oportunidades de arbitraje, y ambos difieren estructuralmente en el impacto que ejercen sobre los demás participantes.
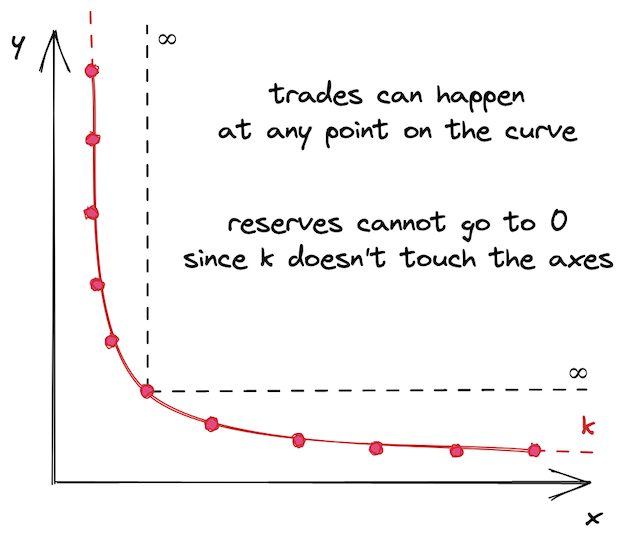
El MEV de arbitraje opera de la siguiente manera: los exchanges descentralizados fijan el precio de los activos cotizando algorítmicamente la proporción en sus pools de liquidez. Por lo tanto, si una operación de gran envergadura altera esa proporción en un exchange, es allí donde varía el precio y no en los demás exchanges. El bot de arbitraje detecta esa diferencia y ejecuta una orden para comprar el token en el exchange donde acaba de caer de precio y venderlo donde ahora cuesta más, quedándose con la diferencia. El trader original no se ve afectado: el arbitraje se produce después de su operación, no a su alrededor. Y el impacto en el mercado es verdaderamente estabilizador: la convergencia de precios entre los exchanges se acelera, lo que reduce la probabilidad de que los usuarios comunes sufran una mala ejecución simplemente por no poder acceder a datos actualizados.
EigenPhi también rastreó los beneficios de arbitraje desde septiembre de 2022 hasta septiembre de 2025, registrando un máximo de cerca de $3.37 millones en un único periodo de 30 días en Ethereum durante septiembre de 2025. Los bots de arbitraje suelen pagar a los validadores en propinas entre el 50 por ciento y el 60 por ciento de sus beneficios. Se trata de un MEV que actúa como una tasa de eficiencia del mercado, más que como una extracción. En su informe de 2025, la ESMA declaró explícitamente que "el MEV de arbitraje contribuye a cerrar las brechas de precios entre las plataformas de negociación, lo que en principio debería reducir la fragmentación del mercado y mejorar la eficiencia del mismo".
Las liquidaciones representan una tercera categoría. Los protocolos de préstamo como Aave y Compound son comparables a los préstamos de DeFi, ya que los usuarios deben depositar como colateral una cantidad superior al valor de lo que adquieren para mantenerse solventes. Cuando el precio del colateral cae por debajo de un determinado umbral, para evitar una acumulación de pérdidas al protocolo, alguien debe intervenir y cerrar esa posición. Dado que los bots de MEV compiten por llevar a cabo esta tarea, vigilan los ratios de colateral en todo momento y envían transacciones de liquidación en cuanto una posición debe liquidarse legítimamente, percibiendo una bonificación de liquidación a cambio. Al igual que en muchos protocolos de trading, si no en todos, esta es una función de mercado que el propio protocolo necesita indispensablemente para operar con solidez. Si no hubiera bots rápidos liquidando, los protocolos de préstamo acumularían deuda incobrable. El MEV obtenido de este proceso constituye la compensación por prestar un servicio del que depende el ecosistema.
Esta distinción es fundamental, ya que catalogar todo el MEV como extorsión omite la mitad del panorama. La explotación mediante ataques sandwich traslada valor de los usuarios a un bot sin prestar ningún servicio a cambio. El arbitraje y las liquidaciones son servicios de mercado reales que alguien tendría que desempeñar independientemente de la existencia o no del MEV tal y como se concibe actualmente. Tendrían que sustituirse por mecanismos alternativos, los cuales conllevarían un mayor coste o una menor fiabilidad.
PBS, quema de MEV y la arquitectura que los gobierna
La respuesta técnica al MEV ha dado lugar a un conjunto de infraestructuras que la mayoría de los usuarios nunca verá de cerca, pero que constituye la columna vertebral de cada transacción que realizan.
En el núcleo se encuentra la separación entre proponente y constructor (Proposer-Builder Separation o PBS) como principal cambio estructural. Este diseño rompe un equilibrio fundamental en su formulación original, donde el mismo validador que proponía un bloque se encargaba asimismo de construirlo, seleccionando transacciones y ordenándolas para maximizar el valor. Ello incentivaba y facultaba a los validadores para extraer MEV directamente en su propio beneficio, pero también ejercía una presión hacia la centralización: al crear un ámbito de extracción de MEV más sofisticado de lo que resultaba manejable sin un profundo conocimiento de desarrollo de software —y donde las relaciones de mercado intensivas en capital aportan enormes ventajas—, los operadores de gran escala y con abundantes recursos podían captar rentas económicas de los más pequeños que, de otro modo, no existirían.
El PBS disocia estas funciones. En este modelo, constructores de bloques especializados compiten para ensamblar el bloque más rentable, y los validadores se limitan a seleccionar la puja más alta y proponerla. El MEV es capturado por el constructor a través de la ordenación de las transacciones, y el pago de la puja es recibido por el validador. Esto es lo que consigue MEV-Boost, aunque de forma externa al protocolo de Ethereum: actúa como middleware y no como una característica base. Si bien esta estructura funciona, añade supuestos de confianza: los validadores deben confiar en el relé situado entre constructores y validadores para que no actúe de manera maliciosa. Una muestra de este riesgo fue el validador malicioso que sustrajo unos $25 millones a cinco bots de MEV explotando un fallo en el relé de MEV-Boost en 2023.
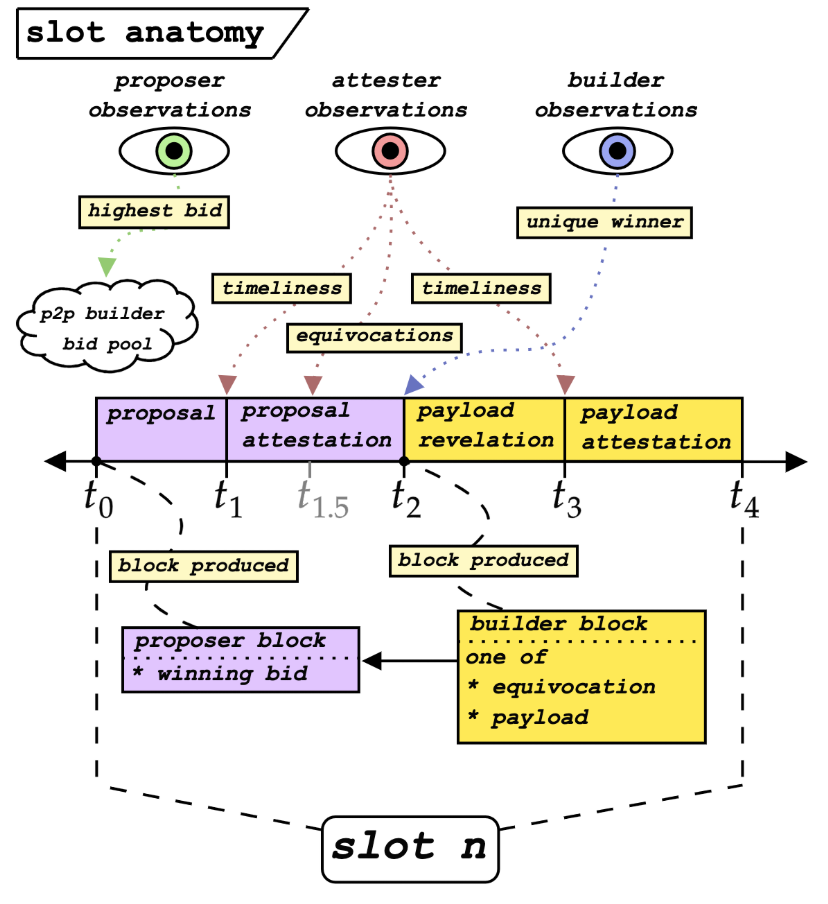
Entre tanto, la solución a más largo plazo se conoce como PBS integrado en el protocolo (Enshrined PBS o ePBS), lo que incorporaría la separación entre proponente y constructor directamente en el protocolo base de Ethereum, permitiendo prescindir de la dependencia de relés de confianza de terceros. La propuesta EIP-7732 sobre ePBS quedó confirmada como un elemento clave para la actualización Glamsterdam de Ethereum en 2026. Con ePBS, los supuestos de confianza propios de la arquitectura actual basada en relés pasarían a ser garantías criptográficas a nivel de protocolo: los constructores no podrían engañar a los proponentes y los proponentes no podrían sustraer los bloques de los constructores gracias a la separación forzada en el propio protocolo.
Aunque existen múltiples soluciones, la quema de MEV aborda el problema distributivo del MEV: si no es posible erradicar el MEV por completo, ¿quién debería percibirlo? Actualmente, los ingresos por MEV van a parar directamente a los constructores y validadores. La quema de MEV destinaría una parte de estos ingresos a ser quemada —de modo análogo a cómo el EIP-1559 quema las tarifas base y reduce la oferta total de Ethereum—, transformando lo que hoy constituye un subsidio privado para agentes cualificados en un bien público en beneficio de todos los poseedores de ETH. Podría considerarse ajeno al usuario particular, salvo por el contraargumento de que desincentiva la construcción óptima de bloques, lo que conduciría a una degradación en la calidad de ejecución.
Flashbots, en colaboración con Beaverbuild y Nethermind, creó BuilderNet en noviembre de 2024. En lugar de que un único constructor dominante produzca la gran mayoría de los bloques, permite que un sistema federado construya bloques de forma colaborativa mediante Entornos de Ejecución Segura (TEE) —enclaves de hardware seguros que desestratifican privadamente los paquetes de transacciones—. Con ello se pretende contrarrestar la ventaja que obtienen los creadores de mercado mediante contratos exclusivos de flujo privado de órdenes con los constructores dominantes. Desde su lanzamiento a principios de 2025, Titan Builder retuvo casi el 52% de la cuota de mercado total de constructores de bloques.
A continuación se resume el problema que persigue resolver cada mecanismo en este ecosistema:
Trasladar la extracción de MEV de los validadores individuales a un mercado competitivo de constructores, democratizando el acceso a las recompensas pero introduciendo dependencias de confianza en los relés.
ePBS (EIP-7732): integrar la subasta constructor-proponente en la capa de protocolo de Ethereum, eliminando los supuestos de confianza en relés.
Quema de MEV: redistribuye el valor extraído por constructores y validadores mediante la reducción de la oferta, devolviéndolo a todos los poseedores de ETH.
Mempools privadas + Flashbots Protect: cualquiera puede disponer de su propia mempool privada para proteger a sus usuarios de los ataques sandwich, ocultando la intención de la transacción antes de su inclusión en el bloque.
BuilderNet: de forma semejante a ProposerDraft, intenta descentralizar el propio proceso de construcción de bloques mediante colaboraciones multipartitas basadas en TEE.
Estos mecanismos operan en distintos niveles de un mismo problema. De forma aislada, ninguno lo resuelve por completo, pero en conjunto proporcionan una solución de ingeniería frente a un entorno hostil que existe, en parte, por el propio funcionamiento de las blockchains públicas.
¿Qué implica todo esto para el usuario de a pie?
Muy pocos usuarios necesitan intervenir en ello de manera recurrente; el MEV no es un conocimiento que la mayoría de los usuarios pueda o tenga interés en aplicar. No obstante, existen situaciones concretas donde ser consciente de ello influye directamente en los resultados, y conviene conocerlas.
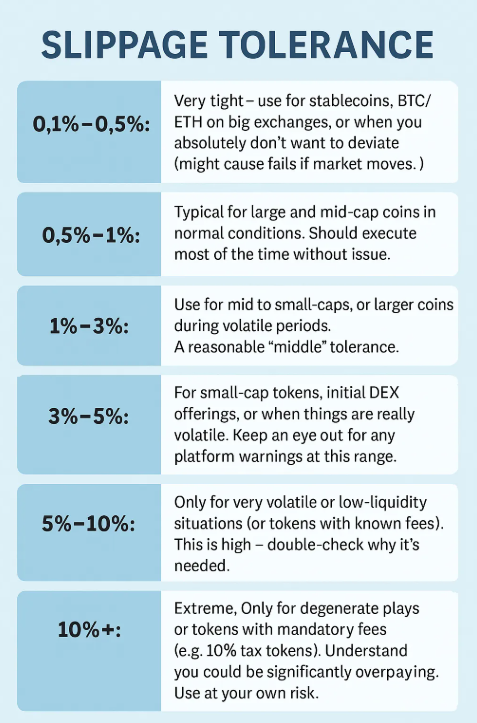
La primera es la tolerancia al slippage. Cada swap en un DEX dispone de un parámetro que define cuánto deterioro respecto al precio cotizado está dispuesto a aceptar. Si se fija este valor demasiado alto, ejecutar ataques sandwich resulta trivial: ¡el bot que se adelantó a su operación sabe que usted le dio el margen suficiente para hacerlo! Si lo fija demasiado bajo, en condiciones de alta volatilidad su transacción podría revertirse. Todos estos ajustes exigen una comprensión precisa del par de tokens, de la profundidad del pool y del estado de la red, aspectos que no son explícitamente visibles desde la interfaz.
La segunda es el enrutamiento. Al enviar una transacción a la mempool pública, su intención queda a la vista de cada bot de MEV que monitoriza la red. Flashbots Protect es un endpoint RPC privado y totalmente gratuito para Ethereum que remite sus transacciones mediante infraestructura privada, manteniéndolas ocultas de la mempool pública y de los bots de sandwich. A través de un mecanismo multifirma, CoW Protocol ofrece un MEV Blocker con una protección similar para diversas cadenas. Gracias a esto, el enrutamiento privado gestionó más del 50% de todas las transacciones de Ethereum a principios de 2025.
La tercera es el tamaño de las operaciones. Las operaciones de gran volumen en pools con poca liquidez son los objetivos más codiciados para los ataques sandwich. Fragmentar un swap de gran tamaño en operaciones más pequeñas reduce el impacto de cada transacción sobre el precio, disminuyendo así el beneficio del ataque. Para determinar la mejor ejecución, los agregadores de DEX como CoW Protocol y 1inch enrutan las operaciones a través de múltiples pools, minimizando la exposición al MEV.
EigenPhi publica información y análisis continuos sobre el MEV en diversas cadenas, y el informe de la ESMA citado anteriormente ofrece el marco normativo más exhaustivo disponible hasta la fecha para un análisis pormenorizado en sus conclusiones de julio de 2025 respecto a los informes propuestos sobre "Implicaciones del MEV en los mercados cripto". La conclusión clave: si usted desarrolla on-chain o procesa un volumen considerable, comprender esta infraestructura no es algo opcional; es la diferencia entre asumir costes invisibles pasivamente o comprender con exactitud de dónde provienen.
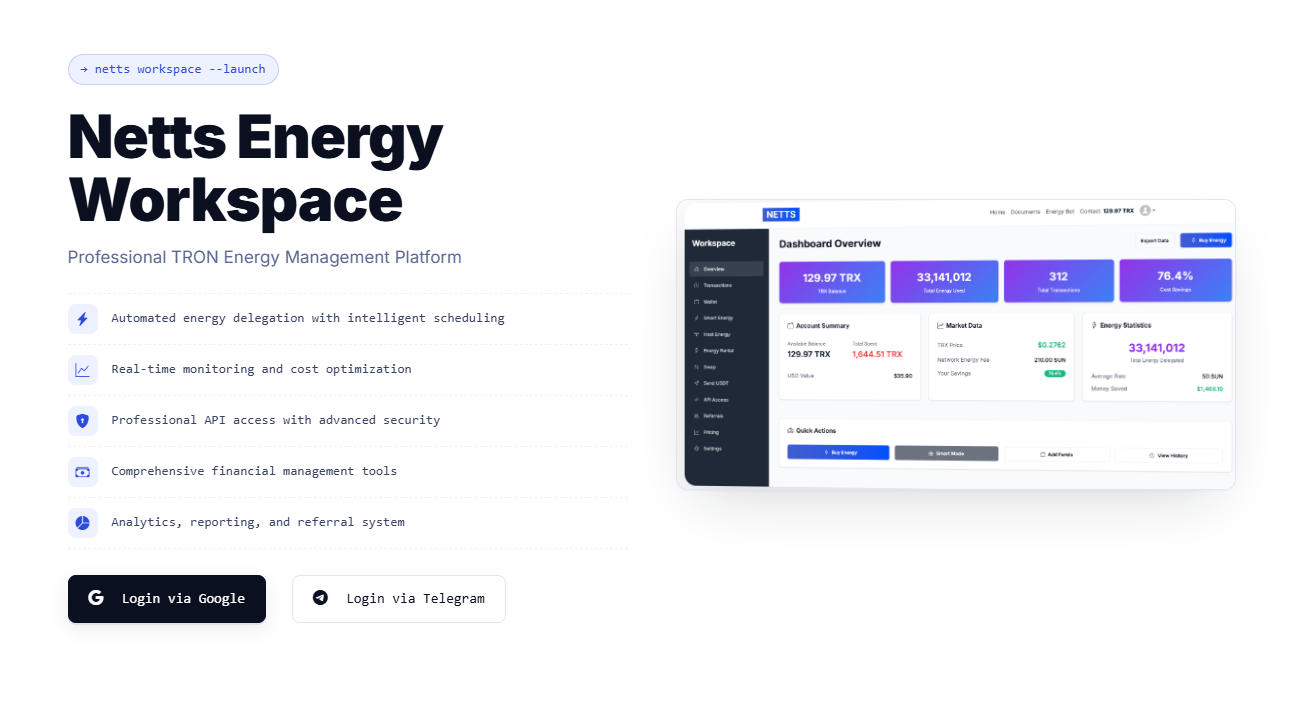
Netts Workspace es una plataforma profesional que organiza la gestión de Energy de la generación en TRON, configurada de manera automática para los usuarios de la red TRON que desean un control similar sobre sus costes de infraestructura sin las complejidades de MEV-Boost y los mercados de constructores. Las herramientas de esta nueva plataforma —alquiler manual junto con activadores de automatización inteligente, modo host para direcciones de uso continuo y una API completa para integrar Energy de TRON en flujos de trabajo personalizados— resuelven el dilema equivalente en TRON: garantizar de forma automática que cada transacción disponga de los suministros necesarios tanto de Energy como de Bandwidth, a un precio óptimo y sin intervención manual constante. Los principios equivalentes a la mitigación del MEV en Ethereum son aplicables aquí de idéntica forma, y si usted es un desarrollador que construye en TRON y precisa un aprovisionamiento continuo de Energy a escala, la API para Energy de Tron y las herramientas de gestión multidirección resultarán especialmente pertinentes al eliminar la latencia humana que genera estas brechas.