MEV คืออะไร — ค่าธรรมเนียมที่สมเหตุสมผลหรือการกรรโชกทรัพย์?
MEV ดึงมูลค่าหลายพันล้านจากผู้ใช้บล็อกเชน แต่มันก็ช่วยรักษาประสิทธิภาพของตลาด DeFi ด้วย... จริงหรือ?
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ใครก็ตามที่เทรดบนกระดานเทรดแบบกระจายศูนย์ (DEX) ล้วนเคยจ่าย MEV มาแล้วทั้งสิ้น และน่าจะไม่รู้ตัวเลยด้วยซ้ำ ธุรกรรมได้รับการยืนยัน โทเค็นมาถึง ค่า Gas ก็ดูสมเหตุสมผล แต่ในระหว่างทางนั้น มีบอทที่สูบเอามูลค่าออกไปจากธุรกรรมโดยที่มูลค่านั้นไม่ใช่ของมัน นี่ไม่ใช่การแฮ็ก ไม่ใช่บั๊ก แต่เป็นส่วนที่เกิดขึ้นจริงของระบบที่ผู้ใช้ส่วนน้อยมากจะเคยได้ยิน และไม่มีทางได้เห็นมันบนหน้าจอยืนยันการทำธุรกรรม
MEV ย่อมาจาก Maximal Extractable Value (มูลค่าสูงสุดที่สกัดได้) มันคือกำไรที่สามารถดึงออกมาจากบล็อกบนบล็อกเชน โดยการเลือกว่าจะเพิ่มธุรกรรมใด จัดเรียงลำดับอย่างไร และธุรกรรมใดควรถูกคัดออกทั้งหมด ไม่ว่าเอนทิตีที่ทำการตัดสินใจเหล่านี้จะเป็นใคร — ไม่ว่าจะเป็นนักขุด (Miner) ในระบบยุคเก่า หรือผู้สร้างบล็อก (Block Builder) และผู้ตรวจสอบความถูกต้อง (Validator) ในระบบยุคใหม่ — พวกเขามีดุลยพินิจมหาศาลเหนือทุกธุรกรรมในทุกบล็อก เมื่ออำนาจดังกล่าวถูกนำมาแปลงเป็นผลกำไร นั่นแหละคือ MEV
นี่ไม่ได้หมายความว่าสิ่งที่แพงกว่าจะไม่สมเหตุสมผลเสมอไป บริการที่แท้จริงย่อมมีต้นทุนจริง เช่น ค่าธรรมเนียมเครือข่าย ค่า Gas และการจ่ายเพื่อจัดลำดับความสำคัญ แต่ประเด็นของ MEV นั้นละเอียดอ่อนกว่านั้น: มูลค่าที่ถูกดึงออกไปนั้นเกิดจากเจตนาการแสวงหากำไร หรือเป็นการสกัดมูลค่าเพียงฝ่ายเดียว? คำตอบที่น่าอึดอัดก็คือ ใช่ — แต่มันขึ้นอยู่กับรูปแบบของ MEV ที่คุณกำลังพิจารณา
จุดกำเนิดของแนวคิดนี้
การยอมรับอย่างชัดเจนครั้งแรกเกี่ยวกับสิ่งที่เราเรียกว่า MEV ในปัจจุบัน เกิดขึ้นในกระทู้ Reddit โดยผู้ใช้นามแฝงว่า pmcgoohan ซึ่งได้อธิบายสถานการณ์ที่เผยแพร่ไว้เมื่อปี 2014 ว่านักขุด Ethereum สามารถมองเห็นธุรกรรมที่กำลังรอส่งผ่าน Mempool สาธารณะ (ห้องรอสำหรับธุรกรรมที่รอดำเนินการก่อนที่จะถูกหยิบไปบรรจุลงในบล็อก) ซึ่งเปิดโอกาสให้พวกเขาสามารถทำการ Front-run (ตัดหน้า) ธุรกรรมเหล่านี้ได้ ในเวลานั้น โพสต์ดังกล่าวไม่ได้สร้างความสนใจมากนัก ปัญหานี้ยังไม่เกิดขึ้นในระดับกว้างเนื่องจากระบบยังใหม่เกินไป และปริมาณการซื้อขายยังมีน้อยมาก
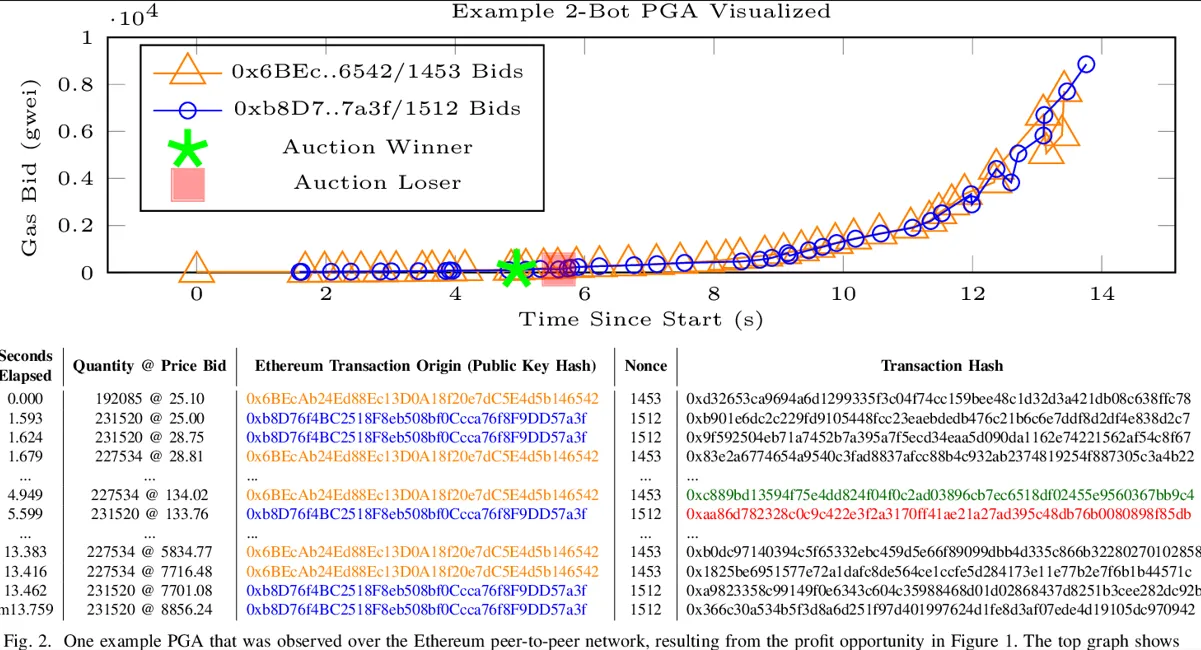
สิ่งนั้นเปลี่ยนไปเมื่อ DeFi เติบโตขึ้น ในปี 2019 Phil Daian และทีมงานจากมหาวิทยาลัย Cornell ได้ทำให้แนวคิดนี้เป็นรูปธรรมในงานวิจัยชื่อ "Flash Boys 2.0" เอกสารดังกล่าวได้อธิบายถึงสิ่งที่เรียกว่า Priority Gas Auctions — สงครามการเสนอราคาประมูลระหว่างบอท โดยมีเป้าหมายเพื่อให้ธุรกรรมของตนถูกจัดวางไว้ก่อนหน้าหรือหลังธุรกรรมเป้าหมายในแถว แต่ต้องจ่ายค่า Gas ที่สูงขึ้นเรื่อย ๆ เพื่อแย่งชิงลำดับความสำคัญ งานวิจัยประเมินว่าวิธีการเหล่านี้สูบเงินออกไปหลายล้านดอลลาร์ในแต่ละเดือน เนื่องจากในขณะนั้น Ethereum ยังใช้กลไก Proof of Work นักขุดจึงเป็นผู้จัดเรียงธุรกรรม ด้วยเหตุนี้ จึงเกิดคำว่า Miner Extractable Value ขึ้นมา ต่อมา Ethereum ได้เปลี่ยนมาใช้ Proof of Stake ในเดือนกันยายน 2022 ส่งผลให้ความหมายของชื่อเปลี่ยนไปจาก Miner Extractable Value เนื่องจากแสดงให้เห็นว่า Validator กลายเป็นผู้ถือครองอำนาจดังกล่าวแทน — ทว่าตัวย่อเดิมยังคงอยู่
Flashbots คือองค์กรวิจัยและพัฒนาที่ก่อตั้งขึ้นในปลายปี 2020 เพื่อพยายามนำปัญหานี้ขึ้นมาสู่แสงสว่างและมอบโซลูชันที่เป็นระบบมากขึ้น ข้อโต้แย้งก็คือ การสกัด MEV ที่ไร้โครงสร้าง — เช่น บอทที่ส่งคำสั่งแข่งประมูลค่า Gas แบบสะเปะสะปะใน Mempool สาธารณะ จนทำให้ธุรกรรมติดขัดและดันค่าธรรมเนียมให้สูงขึ้นสำหรับทุกคนในเครือข่าย — นั้นแย่ยิ่งกว่าการสกัดอย่างเป็นระบบผ่านช่องทางเฉพาะ MEV-Boost ที่พัฒนาโดย Flashbots เป็นซอฟต์แวร์โอเพนซอร์สที่เปิดโอกาสให้ Validator สามารถเลือกรับบล็อกที่จัดเรียงไว้ล่วงหน้าจาก Block Builder เฉพาะทาง แทนที่จะต้องสร้างบล็อกด้วยตนเองและรับการประมูลสูงสุดในแต่ละรอบ เมื่อ Ethereum เปลี่ยนไปใช้ Proof of Stake ทาง MEV-Boost ก็เปิดตัวในเดือนกันยายน 2022 และส่วนที่เหลือของระบบนิเวศก็ปรับตัวตามอย่างรวดเร็ว ในที่สุด MEV-Boost ก็เข้ามาเป็นตัวกลางในการจัดการบล็อกของ Ethereum มากถึงประมาณ 90% เมื่อรูปแบบเริ่มคงที่
ตัวเลขที่อยู่เบื้องหลังโครงสร้างพื้นฐานนี้ไม่ใช่เรื่องเล็ก ๆ นับตั้งแต่เหตุการณ์ The Merge (ก.ย. 2022) จนถึงเดือนมิถุนายน 2024 มีการสกัด MEV ไปคิดเป็นมูลค่าเทียบเท่า 526,207 ETH — หรือราว $2.1b ตามราคาในขณะนั้น นี่ไม่ใช่มูลค่าสมมุติ แต่เป็นเงินจริงที่เปลี่ยนมือจากคนกลุ่มหนึ่งไปยังอีกกลุ่มหนึ่ง โดยมีความชอบธรรมแตกต่างกันไปขึ้นอยู่กับวิธีการที่ได้มา
บอทที่ไม่เคยหลับใหล
Sandwich Attack เป็นตัวอย่างที่ชัดเจนที่สุดของกลไกที่สมควรถูกเรียกว่าการกรรโชกทรัพย์ เพื่อให้เข้าใจว่าสิ่งนี้ทำงานอย่างไร เราต้องเข้าใจความจริงเชิงโครงสร้างข้อหนึ่งเกี่ยวกับบล็อกเชนสาธารณะส่วนใหญ่: Mempool นั้นเปิดให้ทุกคนมองเห็นได้ ธุรกรรมการสวอปโทเค็นที่รอดำเนินการบนกระดานเทรดแบบกระจายศูนย์จะปรากฏให้ใครก็ตามที่เฝ้าดูเครือข่ายเห็นได้เสมอ — จนกว่าจะได้รับการยืนยัน ธุรกรรมจะค้างอยู่ตรงนั้น เพื่อส่งสัญญาณถึงความตั้งใจ จำนวนที่ต้องการสวอป และระดับ Slippage ที่ยอมรับได้ของคุณ
Sandwich Bot จะอ่านสัญญาณนี้และวางคำสั่งซื้อขายในบล็อกเดียวกัน บอทจะวางคำสั่งซื้อตัดหน้าคุณและซื้อโทเค็นตัวเดียวกับที่คุณซื้อ ทำให้ราคาขยับสูงขึ้นเล็กน้อย ส่งผลให้ธุรกรรมของคุณถูกดำเนินการที่ราคาปลอมที่พุ่งสูงขึ้น หมายความว่าคุณจะได้รับจำนวนโทเค็นน้อยกว่าที่คุณควรจะได้รับหากไม่มีการแทรกแซง จากนั้นบอทจะขายสิ่งที่เพิ่งซื้อทันทีหลังธุรกรรมของคุณเสร็จสิ้น เพื่อกวาดส่วนต่างของราคาที่มันสร้างขึ้นเข้ากระเป๋า กระบวนการทั้งหมดนี้เกิดขึ้นเร็วกว่าที่มนุษย์คนใดจะตอบสนองได้ทัน — ไม่ใช่ในระดับวินาที แต่เป็นการจัดเรียงลำดับภายในบล็อกเดียว (12 วินาทีบน Ethereum; < 1 วินาทีบน Solana)
ตัวอย่างเฉพาะเจาะจงในเดือนมีนาคม 2025 แสดงให้เห็นว่าความเสียหายสามารถพุ่งสูงได้ถึงเพียงใด มีเทรดเดอร์พยายามสวอป $220,764 ในรูปแบบ USDC ไปเป็น USDT บน Uniswap v3 — ซึ่งเป็นการสวอปเหรียญ Stablecoin ที่ในสถานการณ์ปกติจะถือเป็นการเทรดที่มีความเสี่ยงต่ำที่สุดเท่าที่จะจินตนาการได้ แต่ MEV Bot กลับส่งคำสั่งตัดหน้าและทำการดูดสภาพคล่องของพูลไปจนหมด ทำให้เทรดเดอร์รายนี้เหลือเหรียญ USDT เพียง $5,271 — คิดเป็นการสูญเสียมากกว่า 98% ภายในแปดวินาที มีรายงานว่าในบรรดากระเป๋าเงิน Ethereum หลายใบ เทรดเดอร์รายเดียวกันนี้ถูกโจมตีถึงหกครั้งในวันนั้น และสูญเงินรวมไปประมาณ $480,000
เมื่อมองภาพรวมทั่วทั้งระบบนิเวศ ตัวเลขเหล่านี้ถือว่ามีนัยสำคัญมาก จากข้อมูลของ EigenPhi ระหว่างเดือนพฤศจิกายน 2024 ถึงตุลาคม 2025 มีการโจมตีแบบ Sandwich Attack ที่สำเร็จมากกว่า 95,000 ครั้งบน Ethereum ซึ่งสร้างความเสียหายให้กับเทรดเดอร์ประมาณ $60 ล้านในช่วงเวลาดังกล่าว การสกัดมูลค่าต่อเดือนแตะระดับเกือบ $10 ล้านในปลายปี 2024 ก่อนที่จะลดลงเหลือประมาณ $2.5 ล้านในเดือนตุลาคม 2025 เนื่องจากส่วนต่างกำไรถูกบีบลงจากการแข่งขันระหว่างบอทด้วยกันเอง ตัวอย่างเช่น ระหว่างเดือนมีนาคม 2024 ถึงพฤษภาคม 2025 Sandwich Bot ได้สูบเงินจากผู้ใช้บน Solana ไปถึง $370 ล้าน-$500 ล้าน ตัวเลขที่แตกต่างกันมากขึ้นระหว่าง Ethereum และ Solana สะท้อนถึงธรรมชาติที่ตรงกันข้ามของสองเครือข่าย ซึ่งการทำธุรกรรมที่รวดเร็วและต้นทุนต่ำเอื้อให้เกิดการโจมตีแบบ Sandwich Attack ความถี่สูงที่สร้างกำไรได้มากกว่าบน Solana
ปัญหาด้านการวัดผล — ถือเป็นเรื่องที่ควรค่าแก่การกล่าวถึง ทั้งนี้ MEV เป็นสิ่งที่วัดผลได้อย่างแม่นยำค่อนข้างยาก แม้ว่า Realized MEV — สิ่งที่บอทและผู้สร้างบล็อกดึงออกไปได้จริง — จะมองเห็นได้บนเชนในทางหลักการ แต่เราจำเป็นต้องใช้โครงสร้างพื้นฐานเชิงวิเคราะห์จำนวนมหาศาลเพื่อทำความเข้าใจว่าธุรกรรมใดบ้างที่มีเป้าหมายในการสกัดมูลค่าจากการจัดเรียงลำดับที่วางแผนไว้ นอกจากนี้ Mempool ยังมีความเป็นส่วนตัวในบางส่วน — บริการอย่าง Flashbots ช่วยให้ผู้ใช้สามารถส่งธุรกรรมผ่านรีเลย์ส่วนตัว เพื่อหลีกเลี่ยง Mempool สาธารณะ จึงทำให้รอดพ้นสายตาของ Sandwich Bot แต่ก็ทำให้ยากต่อนักวิจัย MEV ในการตรวจจับด้วยเช่นกัน
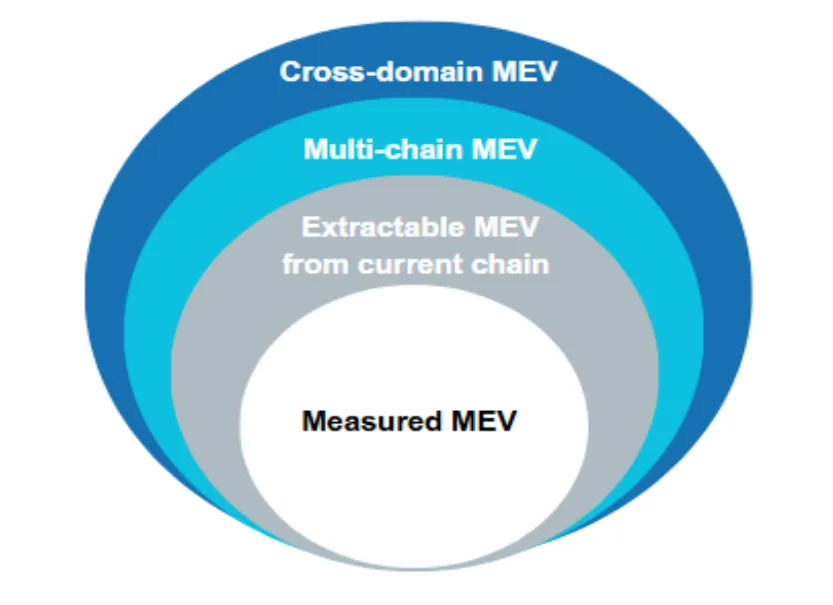
ในเดือนกรกฎาคม 2025 สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งยุโรป (ESMA) ได้เผยแพร่รายงานเกี่ยวกับผลกระทบของ MEV ต่อตลาดคริปโต โดยยอมรับว่า "ข้อมูลที่มีอยู่เกี่ยวกับ MEV นั้นมีจำกัดและมักมาพร้อมกับข้อจำกัดที่สำคัญหลายประการ" — นี่คือคำยอมรับจากหนึ่งในหน่วยงานกำกับดูแลที่ใหญ่ที่สุดที่พยายามควบคุมสิ่งที่ในปัจจุบันยังไม่สามารถอ่านค่าได้อย่างสมบูรณ์ แม้ว่าจะทุ่มเททรัพยากรมหาศาลในการศึกษาก็ตาม
MEV: ประเด็นถกเถียงเมื่อระบบยังคงทำงานได้
ไม่ใช่ว่า MEV ทั้งหมดจะคอยเอาเปรียบเสมอไป ความสามารถเดียวกันที่ใช้ทำ Sandwich Attack ยังก่อให้เกิดโอกาสในการทำ Arbitrage (การทำกำไรจากส่วนต่างราคา) อีกด้วย และทั้งสองสิ่งนี้มีโครงสร้างที่ส่งผลกระทบต่อผู้เข้าร่วมรายอื่นแตกต่างกันอย่างสิ้นเชิง
Arbitrage MEV ทำงานดังนี้: กระดานเทรดแบบกระจายศูนย์กำหนดราคาสินทรัพย์ด้วยการคำนวณอัตราส่วนใน Liquidity Pool ผ่านอัลกอริทึม ดังนั้น หากมีการเทรดขนาดใหญ่เข้ามาเปลี่ยนอัตราส่วนนั้นบนกระดานเทรดแห่งหนึ่ง ราคาจะเปลี่ยนแปลงเฉพาะที่นั่น แต่ไม่เปลี่ยนแปลงบนกระดานเทรดอื่น บอท Arbitrage จะสังเกตเห็นความแตกต่างนี้ และส่งคำสั่งเพื่อซื้อโทเค็นบนกระดานเทรดที่ราคาเพิ่งลดลง แล้วนำไปขายบนกระดานเทรดที่ราคาแพงกว่า พร้อมกวาดส่วนต่างเข้ากระเป๋า เทรดเดอร์คนเดิมจะไม่ได้รับผลกระทบใด ๆ − เพราะ Arbitrage เกิดขึ้นหลังจากพวกเขา ไม่ได้เกิดขึ้นรอบตัวพวกเขา และผลกระทบต่อตลาดคือการสร้างเสถียรภาพอย่างแท้จริง: การลู่เข้าหากันของราคาข้ามกระดานเทรดดำเนินไปเร็วขึ้น ช่วยลดโอกาสที่ผู้ใช้ทั่วไปจะเจอกับการดำเนินการคำสั่งที่แย่เพียงเพราะไม่สามารถเข้าถึงข้อมูลที่อัปเดตได้
EigenPhi ยังได้ติดตามผลกำไรจากการทำ Arbitrage ตั้งแต่เดือนกันยายน 2022 ถึงกันยายน 2025 โดยมีกำไรสูงสุดประมาณ $3.37 ล้านในช่วงเวลา 30 วันบน Ethereum ในเดือนกันยายน 2025 บอท Arbitrage มักจะจ่ายทิปให้กับ Validator คิดเป็น 50 เปอร์เซ็นต์ถึง 60 เปอร์เซ็นต์ของผลกำไร นี่คือ MEV ที่ทำหน้าที่เสมือนเป็นภาษีประสิทธิภาพของตลาด มากกว่าที่จะเป็นการขูดรีด ในรายงานปี 2025 ESMA ได้ระบุไว้อย่างชัดเจนว่า "Arbitrage MEV มีส่วนช่วยในการปิดช่องว่างของราคาระหว่างแหล่งซื้อขาย ซึ่งโดยหลักการแล้วควรจะช่วยลดการกระจายตัวของตลาดและปรับปรุงประสิทธิภาพของตลาดให้ดีขึ้น"
การชำระบัญชี (Liquidation) ถือเป็นหมวดหมู่ที่สาม โปรโตคอลการให้กู้ยืมอย่าง Aave และ Compound เปรียบเสมือนสินเชื่อในโลก DeFi ซึ่งผู้ใช้ต้องวางหลักประกันเป็นมูลค่าที่มากกว่าสิ่งที่พวกเขากู้ยืมเพื่อรักษาสถานะไม่ให้ถูกล้างพอร์ต เมื่อราคาของหลักประกันลดลงต่ำกว่าระดับที่กำหนด เพื่อหลีกเลี่ยงการขาดทุนสะสมของโปรโตคอล จะต้องมีใครสักคนเข้ามาปิดสถานะนี้ เนื่องจาก MEV Bot แข่งขันกันทำสิ่งนี้ พวกมันจึงคอยเฝ้าดูอัตราส่วนหลักประกันอยู่ตลอดเวลา และส่งธุรกรรมการชำระบัญชีในขณะที่สถานะกำลังถูกล้างพอร์ตอย่างถูกต้องตามกฎ โดยจะได้รับโบนัสการชำระบัญชีเป็นการตอบแทน เช่นเดียวกับโปรโตคอลการซื้อขายจำนวนมากหรือแทบทั้งหมด นี่คือฟังก์ชันของตลาดที่ตัวโปรโตคอลจำเป็นต้องมีเพื่อดำเนินการซื้อขายได้อย่างมั่นคง หากไม่มีบอทที่รวดเร็วคอยชำระบัญชี โปรโตคอลการให้กู้ยืมก็จะต้องแบกรับหนี้เสีย MEV ที่ได้จากกระบวนการนี้จึงเปรียบเสมือนค่าตอบแทนสำหรับการให้บริการที่ระบบนิเวศต้องพึ่งพา
ความแตกต่างนี้มีความสำคัญ เพราะการเหมารวมว่า MEV ทั้งหมดเป็นการกรรโชกทรัพย์จะทำให้มองข้ามความจริงไปครึ่งหนึ่ง การแสวงหาประโยชน์จาก Sandwich Attack คือการย้ายมูลค่าจากผู้ใช้ไปสู่บอทโดยไม่ได้ให้ผลตอบแทนหรือบริการใด ๆ กลับคืนมา แต่การทำ Arbitrage และการชำระบัญชีนั้นถือเป็นบริการที่แท้จริงในตลาดที่จำเป็นต้องมีคนทำ ไม่ว่าในปัจจุบันจะมีหรือไม่มี MEV ก็ตาม หากจะยกเลิก สิ่งเหล่านี้ก็ต้องถูกแทนที่ด้วยกลไกอื่น ซึ่งอาจมีต้นทุนที่สูงกว่า หรือทำงานได้ไม่น่าเชื่อถือเท่าเดิม
PBS, MEV Burn และสถาปัตยกรรมที่ควบคุมพวกมัน
การตอบสนองทางเทคนิคต่อ MEV ได้ก่อให้เกิดโครงสร้างพื้นฐานชุดหนึ่งที่ผู้ใช้ส่วนใหญ่ไม่มีทางได้เห็นอย่างใกล้ชิด แต่กลับเป็นกระดูกสันหลังของทุกธุรกรรมที่พวกเขาดำเนินการ
หัวใจสำคัญคือ Proposer-Builder Separation หรือ PBS ซึ่งเป็นการเปลี่ยนแปลงเชิงโครงสร้างหลัก การออกแบบดั้งเดิมนั้นทำลายสมดุลพื้นฐาน — ที่ซึ่ง Validator รายเดียวกันที่ทำหน้าที่เสนอ (Propose) บล็อก จะต้องรับผิดชอบในการสร้าง (Build) บล็อกด้วย ตลอดจนคัดเลือกธุรกรรมและจัดเรียงเพื่อสร้างมูลค่าสูงสุด สิ่งนี้สร้างแรงจูงใจและให้อำนาจแก่ Validator ในการสกัด MEV เพื่อผลประโยชน์ของตัวเองโดยตรง แต่มันยังส่งผลให้เกิดแรงกดดันไปสู่การรวมศูนย์อำนาจ: การสร้างสนามแข่งขันในการสกัด MEV ที่ซับซ้อนเกินกว่าจะจัดการได้หากไม่มีทักษะด้านการพัฒนาซอฟต์แวร์ขั้นสูง — และความสัมพันธ์ในตลาดที่ต้องใช้เงินทุนมหาศาลซึ่งมีความได้เปรียบอย่างยิ่ง — ทำให้ผู้ดำเนินงานรายใหญ่ที่มีทรัพยากรเพียบพร้อมสามารถกอบโกยค่าเช่าทางเศรษฐกิจจากผู้ดำเนินงานรายย่อย ซึ่งเป็นสิ่งที่ไม่ควรจะเกิดขึ้น
PBS จึงแยกบทบาทเหล่านี้ออกจากกัน ในที่นี้ Block Builder เฉพาะทางจะแข่งขันกันเพื่อเติมบล็อกที่ทำกำไรได้มากที่สุด และ Validator มีหน้าที่เพียงแค่เลือกข้อเสนอประมูลที่ให้ราคาสูงสุดแล้วนำไปเสนอ บิลเดอร์จะเป็นผู้รับ MEV ผ่านการจัดเรียงธุรกรรม และการจ่ายเงินประมูลจะตกเป็นของ Validator นี่คือสิ่งที่ MEV-Boost ทำได้สำเร็จ แต่มันทำงานอยู่นอกโปรโตคอล Ethereum โดยเป็นเพียงมิดเดิลแวร์ไม่ใช่ฟีเจอร์ระดับรากฐาน แม้ว่าโครงสร้างนี้จะใช้งานได้ แต่ก็เพิ่มสมมติฐานด้านความไว้วางใจเข้ามา: Validator จะต้องยอมไว้วางใจรีเลย์ระหว่าง Builder และ Validator ว่าจะไม่กระทำการอันเป็นอันตราย ตัวอย่างของความเสี่ยงนี้คือกรณีที่ Validator ไม่หวังดีขโมยเงินไปประมาณ $25 ล้านจาก MEV Bot ห้าตัว โดยอาศัยช่องโหว่ในรีเลย์ของ MEV-Boost ย้อนกลับไปเมื่อปี 2023
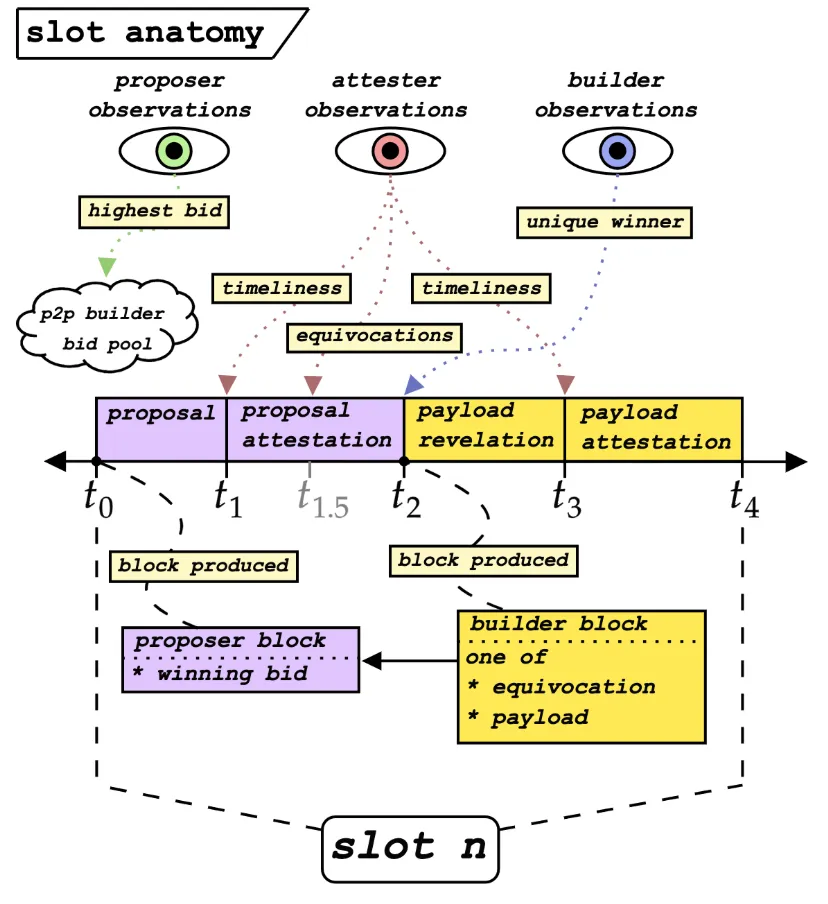
ในขณะเดียวกัน โซลูชันระยะยาวกว่านั้นรู้จักกันในชื่อ Enshrined PBS หรือ ePBS ซึ่งจะผนวกการแยกบทบาท Proposer-Builder เข้าไปในโปรโตคอลหลักของ Ethereum โดยตรง ช่วยให้สามารถตัดการพึ่งพารีเลย์บุคคลที่สามที่ต้องอาศัยความไว้วางใจออกไปได้ EIP-7732 ซึ่งเป็นข้อเสนอ ePBS ได้รับการยืนยันให้เป็นไฮไลต์สำคัญสำหรับการอัปเกรด Glamsterdam ของ Ethereum ในปี 2026 สมมติฐานด้านความไว้วางใจที่อิงกับสถาปัตยกรรมแบบรีเลย์ในปัจจุบันจะเปลี่ยนไปสู่การรับประกันทางการเข้ารหัสในระดับโปรโตคอลภายใต้ ePBS: บิลเดอร์จะไม่สามารถโกงผู้เสนอ และผู้เสนอก็ไม่สามารถขโมยบล็อกของบิลเดอร์ได้ เนื่องจากการแยกบทบาทถูกบังคับใช้ไว้ในตัวโปรโตคอลเอง
แม้ว่าจะมีหลายโซลูชัน แต่ MEV Burn ก็เข้ามาแก้ปัญหาเรื่องการกระจายตัวของ MEV: หากไม่สามารถกำจัด MEV ให้หมดไปได้ ใครควรเป็นผู้ได้รับมันไป? ในปัจจุบัน รายได้จาก MEV จะตกเป็นของ Builder และ Validator โดยตรง แต่ MEV Burn จะส่งมูลค่าบางส่วนไปเผาทิ้ง — คล้ายกับวิธีที่ EIP-1559 เผาค่าธรรมเนียมพื้นฐานและลดอุปทานรวมของ Ethereum — เปลี่ยนสิ่งที่ปัจจุบันเป็นเงินอุดหนุนส่วนบุคคลสำหรับผู้เล่นที่มีทักษะ ให้กลายเป็นสาธารณสมบัติสำหรับผู้ถือ ETH ทุกคน คุณอาจมองว่านั่นไม่ใช่เรื่องของคุณ เว้นแต่ว่าในกรณีนี้ ข้อโต้แย้งก็คือมันจะลดแรงจูงใจในการสร้างบล็อกให้ดี และนำไปสู่การเสื่อมถอยของคุณภาพในการประมวลผลธุรกรรม
Flashbots ร่วมกับ Beaverbuild และ Nethermind ได้สร้าง BuilderNet ขึ้นในเดือนพฤศจิกายน 2024 แทนที่จะให้บิลเดอร์ชั้นนำรายเดียวเป็นผู้ผลิตบล็อกส่วนใหญ่ ระบบนี้เปิดโอกาสให้เครือข่ายแบบรวมศูนย์ (Federated System) ร่วมมือกันสร้างบล็อกโดยใช้ Trusted Execution Environments (TEE) — ซึ่งเป็นพื้นที่ปลอดภัยของฮาร์ดแวร์ในการแยกและรวมกลุ่มธุรกรรมแบบส่วนตัว สิ่งนี้มีเป้าหมายเพื่อชดเชยความได้เปรียบที่ Market Maker ได้รับจากสัญญา Private Order Flow พิเศษร่วมกับบิลเดอร์รายใหญ่ นับตั้งแต่เปิดตัวในต้นปี 2025 Titan Builder ครองส่วนแบ่งการตลาดของผู้สร้างบล็อกทั้งหมดไปเกือบ 52%
หัวข้อต่อไปนี้สรุปปัญหาที่แต่ละกลไกในระบบนิเวศนี้พยายามแก้ไข:
ย้ายการสกัด MEV จาก Validator แต่ละรายไปสู่ตลาด Builder ที่มีการแข่งขัน มอบการเข้าถึงรางวัลที่เป็นประชาธิปไตยมากขึ้นแต่ก็เพิ่มการพึ่งพาความไว้วางใจในตัวรีเลย์
ePBS (EIP-7732): ฝังการประมูลระหว่าง Builder-Proposer เข้าไปในเลเยอร์โปรโตคอลของ Ethereum เพื่อขจัดสมมติฐานเรื่องความไว้วางใจในรีเลย์
MEV Burn: จัดสรรการกระจายมูลค่าที่สกัดได้จาก Builder และ Validator คืนสู่ผู้ถือ ETH ทุกคนผ่านทางการลดอุปทาน
Mempool ส่วนตัว + Flashbots Protect: ทุกคนสามารถเสนอ Mempool ส่วนตัวของตนเองเพื่อปกป้องผู้ใช้จากการถูกแซนด์วิช โดยการซ่อนเจตนาของธุรกรรมก่อนที่จะถูกรวมเข้าสู่บล็อก
BuilderNet: เช่นเดียวกับ ProposerDraft มันพยายามกระจายศูนย์กลางของการสร้างบล็อกด้วยการทำงานร่วมกันผ่าน TEE แบบหลายฝ่าย
กลไกเหล่านี้มุ่งเป้าไปที่ระดับต่าง ๆ ของปัญหาเดียวกัน หากแยกพิจารณา จะไม่มีกลไกใดแก้ปัญหาได้อย่างสมบูรณ์แบบ แต่เมื่อรวมกันแล้ว สิ่งเหล่านี้คือคำตอบทางวิศวกรรมสำหรับสภาพแวดล้อมที่ไม่เป็นมิตร ซึ่งในระดับหนึ่งเกิดขึ้นเนื่องจากลักษณะการทำงานของบล็อกเชนสาธารณะนั่นเอง
ทั้งหมดนี้มีความหมายอย่างไรต่อคนทั่วไป?
มีผู้ใช้น้อยมากที่จำเป็นต้องจัดการกับเรื่องนี้อยู่ตลอดเวลา MEV ไม่ใช่ความรู้ที่ผู้ใช้ส่วนใหญ่สามารถหรือสนใจที่จะนำไปปฏิบัติ อย่างไรก็ตาม มีเพียงไม่กี่สถานการณ์เท่านั้นที่การตระหนักรู้ในเรื่องนี้จะส่งผลโดยตรงต่อสิ่งที่เป็นอยู่ และสถานการณ์เหล่านั้นเป็นสิ่งที่คุณควรรู้ไว้
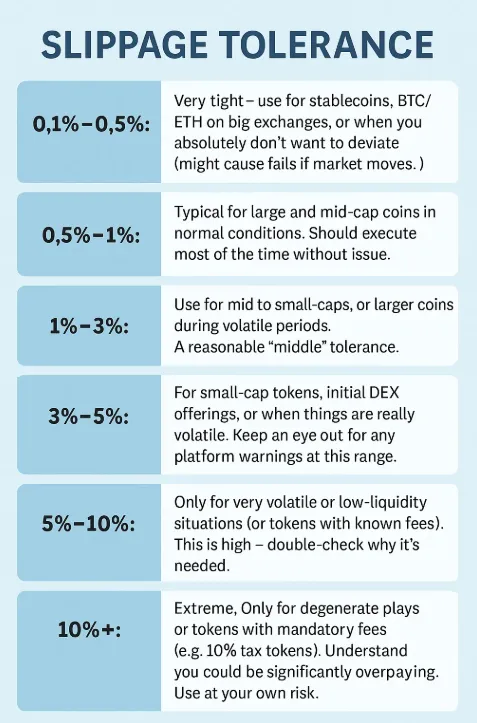
ประการแรกคือ Slippage Tolerance (ความคลาดเคลื่อนของราคาที่ยอมรับได้) การสวอปบน DEX ทุกครั้งจะมีการตั้งค่าว่าคุณยอมรับราคาที่แย่กว่าราคาเสนอได้มากน้อยเพียงใด หากคุณตั้งค่านี้ไว้สูงเกินไป มันจะกลายเป็นเรื่องง่ายมากสำหรับการโจมตีแบบ Sandwich Attack — บอทที่เพิ่งตัดหน้าการเทรดของคุณจะรู้ทันทีว่าคุณเปิดช่องว่างให้พวกเขาทำได้! หากคุณตั้งค่าไว้ต่ำเกินไป ในสภาวะตลาดที่ผันผวน ธุรกรรมของคุณอาจล้มเหลว (Revert) การตั้งค่าทั้งหมดเหล่านี้จำเป็นต้องอาศัยความเข้าใจที่ดีเกี่ยวกับคู่โทเค็น ความลึกของ Liquidity Pool รวมถึงสถานะของเครือข่าย ซึ่งสิ่งเหล่านี้ไม่ได้แสดงให้เห็นอย่างชัดเจนจากภายในหน้าต่างอินเทอร์เฟซ (UI)
ประการที่สองคือการกำหนดเส้นทาง (Routing) เมื่อคุณส่งธุรกรรมเข้าไปใน Mempool สาธารณะ เจตนาของคุณจะปรากฏให้ MEV Bot ทุกตัวที่เฝ้าดูเครือข่ายมองเห็น Flashbots Protect เป็น RPC Endpoint ส่วนตัวที่เปิดให้ใช้งานฟรีสำหรับ Ethereum โดยจะส่งธุรกรรมของคุณผ่านโครงสร้างพื้นฐานส่วนตัวที่ซ่อนจาก Mempool สาธารณะและ Sandwich Bot ด้วยกลไก Multisig ทาง CoW Protocol จึงมี MEV Blocker ที่ให้การปกป้องที่คล้ายคลึงกันในหลากหลายเชน ส่งผลให้การกำหนดเส้นทางแบบส่วนตัวมีส่วนแบ่งมากกว่า 50% ของธุรกรรมทั้งหมดบน Ethereum ภายในต้นปี 2025
ประการที่สามคือขนาดของการเทรด การเทรดขนาดใหญ่บนพูลที่มีสภาพคล่องต่ำถือเป็นเป้าหมายแซนด์วิชที่หอมหวานที่สุด การแบ่งการสวอปขนาดใหญ่ออกเป็นรายการย่อย ๆ จะช่วยลดผลกระทบต่อราคาในแต่ละธุรกรรม และลดกำไรจากการโจมตีลง เพื่อกำหนดการดำเนินการที่ดีที่สุด โปรแกรมรวบรวม DEX (DEX Aggregator) เช่น CoW Protocol และ 1inch จะจัดเส้นทางการเทรดกระจายไปยังหลาย ๆ พูล ซึ่งช่วยลดความเสี่ยงต่อ MEV ให้น้อยที่สุด
EigenPhi เผยแพร่ข้อมูลและการวิเคราะห์อย่างต่อเนื่องเกี่ยวกับ MEV ในหลากหลายเชน และรายงานของ ESMA ที่อ้างถึงข้างต้นก็นำเสนอกรอบการกำกับดูแลที่ละเอียดถี่ถ้วนที่สุดเท่าที่มีมาเพื่อให้พิจารณาในวงกว้างในบทสรุปเดือนกรกฎาคม 2025 เกี่ยวกับร่างรายงาน "MEV implications for crypto markets" ส่วนที่ดีที่สุดคือ — หากคุณกำลังสร้างสิ่งต่าง ๆ บนบล็อกเชน หรือมีปริมาณการทำธุรกรรมสูง การทำความเข้าใจโครงสร้างพื้นฐานนี้ไม่ใช่แค่ทางเลือก: แต่มันคือเส้นแบ่งระหว่างการยอมจำนนจ่ายต้นทุนที่มองไม่เห็นไปวัน ๆ กับการเข้าใจว่าต้นทุนเหล่านั้นมาจากไหน
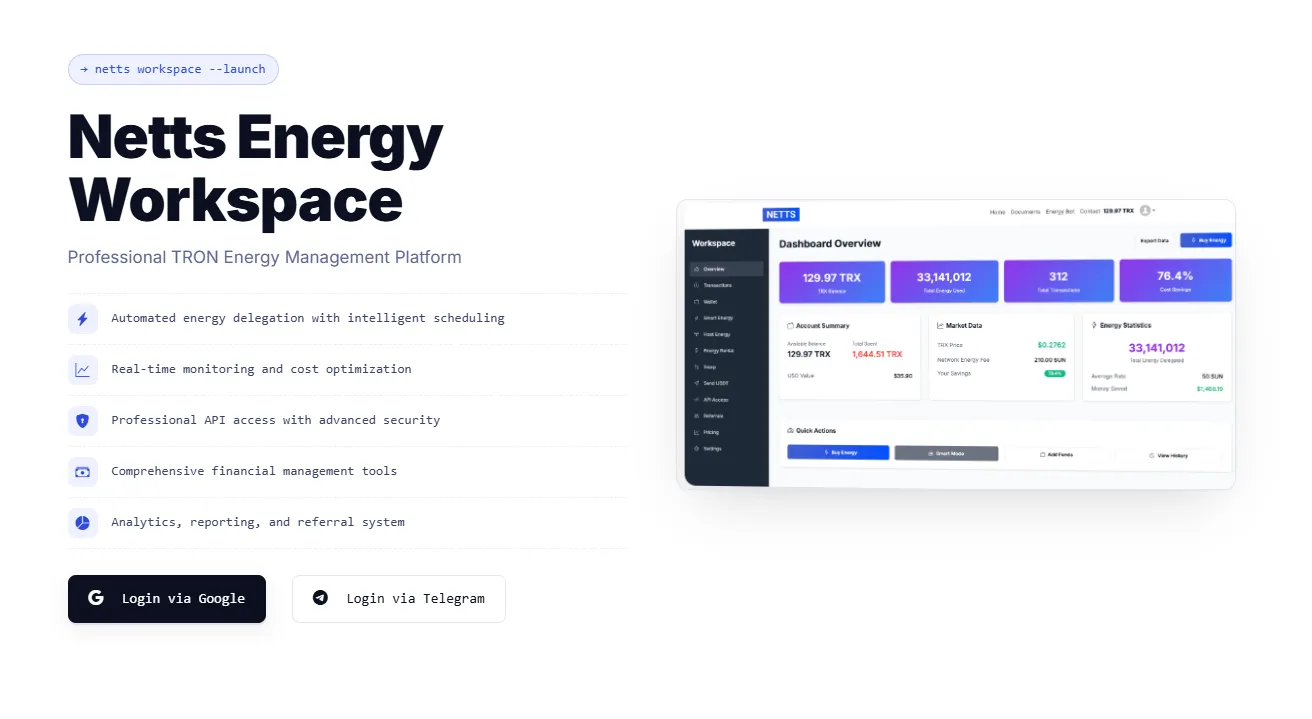
Netts Workspace เป็นแพลตฟอร์มระดับมืออาชีพที่จัดการการบริหาร Energy ของ TRON ซึ่งได้รับการกำหนดค่าโดยอัตโนมัติสำหรับผู้ใช้เครือข่าย TRON ที่ต้องการควบคุมต้นทุนโครงสร้างพื้นฐานในลักษณะเดียวกันโดยไม่ต้องเผชิญความซับซ้อนของ MEV-Boost และตลาด Builder เครื่องมือของแพลตฟอร์มใหม่นี้ ทั้งการเช่าแบบจัดการเองพร้อมเงื่อนไขการทำงานอัตโนมัติอัจฉริยะ โหมดโฮสต์สำหรับที่อยู่ที่ใช้งานอย่างต่อเนื่อง และ API แบบเต็มรูปแบบสำหรับการผสานรวม TRON Energy เข้ากับเวิร์กโฟลว์ที่คุณกำหนดเอง ทั้งหมดนี้ช่วยแก้ปัญหาในทำนองเดียวกันบน TRON: ช่วยให้มั่นใจได้โดยอัตโนมัติว่าทุกธุรกรรมจะมีทรัพยากรที่จำเป็นอย่างครบถ้วนทั้ง Energy และ Bandwidth — ในราคาที่คุ้มค่าที่สุดโดยไม่จำเป็นต้องมีการร้องขอด้วยตนเองอยู่ตลอดเวลา หลักการที่เทียบเท่ากับการบรรเทาผลกระทบจาก MEV บน Ethereum สามารถนำมาประยุกต์ใช้ได้เช่นเดียวกันที่นี่ และหากคุณเป็นนักพัฒนาที่กำลังสร้างสิ่งต่าง ๆ บน TRON และต้องการการจัดสรร Energy อย่างต่อเนื่องในระดับที่รองรับการเติบโต API สำหรับ Tron Energy และเครื่องมือการจัดการหลายที่อยู่จะมีความสำคัญเป็นพิเศษ เนื่องจากช่วยลดความล่าช้าจากการทำงานของมนุษย์ที่สร้างช่องว่างระหว่างกัน