MEVとは何か — 正当な手数料か、それとも搾取か?
MEVはブロックチェーンユーザーから数十億ドル規模の価値を吸い上げていますが、同時にDeFi市場の効率性を維持してもいます……本当にそうでしょうか?
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
分散型取引所でトレードしたことがある人なら誰でも、おそらく全く気づかないうちにMEVを支払った経験があるはずです。トランザクションは承認された。トークンも届いた。ガス代も妥当に見えた。しかしそのプロセスのどこかで、本来そのボットのものではない価値が、トランザクションから抜き取られていたのです。これはハッキングではありません。バグでもありません。ほとんどのユーザーが聞いたこともなく、承認画面で目にする機会もない、システムの構造そのものに起因する現象です。
MEVとは「Maximal Extractable Value(最大抽出可能価値)」の略です。これは、ブロックチェーンのブロックに対して、どのトランザクションを追加するか、どのような順序で並べるか、あるいはどれを完全に除外するかによって抽出できる利益を指します。旧式のシステムにおけるマイナーであれ、最新システムにおけるブロックビルダーやバリデータであれ、これらの決定を下す主体は、各ブロック内のすべてのトランザクションに対して極めて大きな裁量権を持っています。その権限が収益化されたもの、それこそがMEVです。
高額なコストが常に不当であるとは限りません。実際のサービスには、ネットワーク手数料、ガス代、優先処理の支払いといった現実のコストが発生します。MEVにおける本質的な問題はもっと微細です。その価値は意図的な提供価値の対価として抽出されているのか、それとも単なる搾取なのか? 不都合な真実を言えば、その答えは「イエス」です。ただし、どの種類のMEVを対象に議論しているかによって異なります。
その概念はどこから生まれたのか
現在MEVと呼ばれている現象が初めて明確に認識されたのは、2014年にRedditのスレッドでpmcgoohanというペンネームのユーザーが投稿した内容でした。そこでは、パブリックなmempool(トランザクションがブロックに取り込まれるのを待つ待機スペース)を介して、Ethereumのマイナーが送信待ちのトランザクションを確認し、それらをフロントラン(先回り)できる状況が説明されていました。当時、その投稿はそれほど大きな関心を集めませんでした。システム自体が新しすぎ、取引高も極めて少なかったため、この問題が大規模に表面化することはなかったのです。
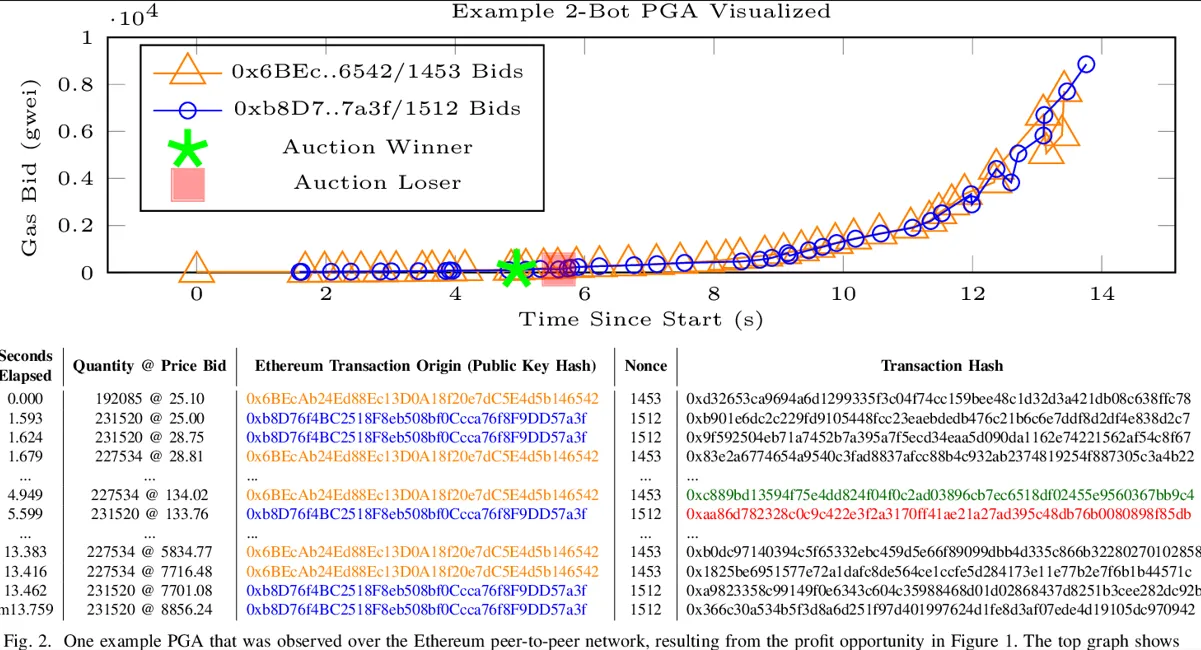
DeFiの急成長に伴い状況は一変しました。2019年、コーネル大学のPhil Daian氏らは「Flash Boys 2.0」と題する研究論文でこの概念を形式化しました。論文では「Priority Gas Auctions(優先ガスオークション)」と呼ばれる現象が記述されました。これは、ターゲットとなるトランザクションの前後に自らのトランザクションを配置させるため、ボット同士がより高いガス代を競い合って入札するオークション形式の争奪戦です。研究によると、これらの手法により毎月数百万ドル規模の資金が吸い上げられていると試算されました。当時、EthereumはまだProof of Workを採用していたため、トランザクションの順序を決定していたのはマイナーでした。そのため、「Miner Extractable Value(マイナー抽出可能価値)」という用語が生まれました。2022年9月にEthereumがProof of Stakeに移行したことで、この権限がバリデータに移った実態を反映して名称は変更されましたが、MEVという頭文字の略称はそのまま定着しました。
この問題を白日の下に晒し、より組織的な解決策を提供することを目指して、2020年後半にFlashbotsという研究開発組織が設立されました。パブリックmempool内でボット同士が手当たり次第にガス入札を繰り広げ、トランザクションを詰まらせてネットワーク上の他のすべてのユーザーの手数料を高騰させるような構造化されていない無秩序なMEV抽出は、公開ルートを通じた組織的な抽出よりもはるかに有害であると主張されたのです。Flashbotsが開発したMEV-Boostは、バリデータが自らブロックを構築してスロットごとに最高入札額を受け取る代わりに、専門のブロックビルダーから事前構成されたブロックを受け取れるようにするオープンソースソフトウェアでした。2022年9月にEthereumがProof of Stakeへ移行するとMEV-Boostがローンチされ、エコシステム全体が急速に適応していきました。利用パターンが定着する頃には、MEV-BoostはEthereum全体のブロックの約90%を仲介するまでになりました。
このインフラの背後に集積された金額は決して小さなものではありません。The Merge(2022年9月)から2024年6月までの間に抽出されたMEVは526,207 ETHに達し、当時の価格で約21億ドル相当にのぼります。これは仮説上の数字ではありません。収集された経緯によって正当性の度合いは異なるものの、あるグループから別のグループへと実際に移動した現実のお金です。
眠らないボットたち
搾取という言葉が最も当てはまる仕組みの典型例が、サンドイッチ攻撃です。この仕組みを理解するには、ほとんどのパブリックブロックチェーンが持つ構造的な事実を1つ知る必要があります。それは、mempoolが誰にでも見えているということです。分散型取引所でトークンをスワップする保留中のトランザクションは、承認されるまでの間、ネットワークを監視している人なら誰でも確認できます。取引の意図、スワップ数量、許容スリッページがそこに公開されたまま待機しているのです。
サンドイッチボットはこのシグナルを読み取り、同一ブロック内に注文を滑り込ませます。ボットはユーザーの直前に買い注文を出し、ユーザーが買おうとしているのと同じトークンを購入して価格をわずかに吊り上げます。これにより、ユーザーのトランザクションは人為的にインフレした価格で約定することになり、本来の介入がなければ受け取れていたはずのトークンよりも少ない量しか手に入らなくなります。そしてボットは、ユーザーのトランザクションの直後に購入分を即座に売却し、自らが作り出した価格差を利益として手中に収めます。この一連のプロセスは、人間が反応できるよりもはるかに速く実行されます。数秒単位の話ではなく、単一ブロックの順序付けの内部(Ethereumなら12秒以内、Solanaなら1秒未満)で完結するのです。
2025年3月に発生した具体的な事例は、この被害がどれほど巨額になり得るかを示しています。あるトレーダーがUniswap v3で220,764 USDCをUSDTに交換しようとしました。通常であれば、これ以上ないほど低リスクなはずのステーブルコイン同士のスワップです。しかし、MEVボットがこのトランザクションをフロントランしてプールの流動性を枯渇させた結果、トレーダーの手元にはわずか5,271ドルのUSDTしか残りませんでした。わずか8秒間で98%以上の損失が発生したのです。このトレーダーは複数のEthereumウォレットにわたって同日中に6回の攻撃を受け、合計で約480,000ドルを失ったと報告されています。
エコシステム全体で見ても、これらは極めて大きな数値です。EigenPhiのデータによると、2024年11月から2025年10月までの間にEthereum上で95,000件以上のサンドイッチ攻撃が成功し、トレーダーに約6000万ドルの損失をもたらしました。月間の抽出額は2024年末に1000万ドル弱に達しましたが、ボット間の競争激化によって利益率が低下したため、2025年10月には約250万ドルまで減少しました。一方、2024年3月から2025年5月までの間に、Solana上ではサンドイッチボットによって3億7000万ドルから5億ドルがユーザーから抜き取られました。EthereumとSolanaの間で生じたこの格差は2つのネットワークの対照的な性質を示しており、高速かつ低コストなトランザクションが可能なSolanaでは、高頻度かつ収益性の高いサンドイッチ攻撃がより実行しやすい環境となっています。
計測上の課題についても特筆すべき点があります。実のところ、MEVを正確に測定することは極めて困難です。ボットやビルダーが実際に獲得した実現MEVは原理的にはオンチェーンで確認可能ですが、どのトランザクションが意図的な順序変更による計画的な抽出を狙ったものかを把握するには、膨大な分析インフラが必要となります。また、mempoolは部分的に非公開でもあります。Flashbotsのようなサービスを利用すると、ユーザーはプライベートリレー経由でトランザクションを送信できるため、パブリックmempoolを回避してサンドイッチボットから身を隠すことができますが、同時にMEV研究者からも部分的に見えなくなってしまうのです。
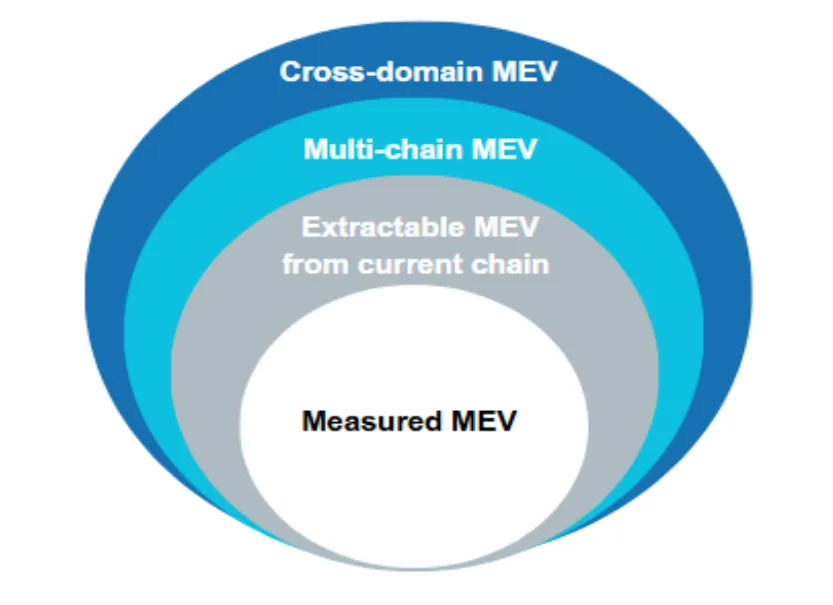
2025年7月、欧州証券市場監督局(ESMA)は暗号資産市場におけるMEVの影響に関するレポートを発表し、その中で「MEVに関して入手可能なデータは乏しく、多くの重大な前提条件が付随している」と認めました。多大なリソースを投じて研究を行っているにもかかわらず、現在完全には可視化できていない対象を規制しようとしている最大手規制当局の一つからの率直な告白です。
MEV:システムが機能している時こそ生じる議論
すべてのMEVが略奪的であるわけではありません。サンドイッチ攻撃を可能にするのと同じ技術的基盤はアービトラージ(裁定取引)の機会も生み出しており、この2つは他の参加者に与える影響の構造が根本的に異なります。
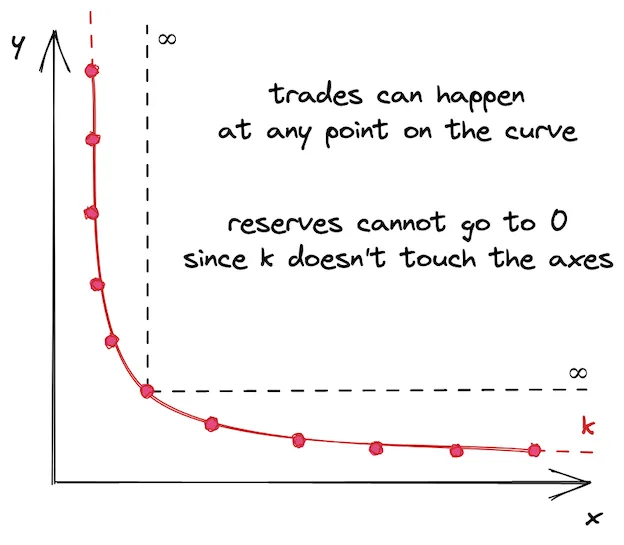
アービトラージMEVは次のように機能します。分散型取引所は、流動性プール内の資産比率をアルゴリズムに基づいて計算することで価格を決定します。したがって、ある取引所で巨大な取引が行われてその比率が変わった場合、価格が変動するのはその取引所のみであり、他の取引所では変動しません。アービトラージボットはその価格差を検知し、価格が下がったばかりの取引所でトークンを購入して、価格が高い別の取引所で売却する注文を実行し、その差額を利益として獲得します。元のトレーダーは何の影響も受けません。アービトラージはユーザーの取引を挟み込むのではなく、取引の「後」に行われるからです。そして、その市場への影響は紛れもなく安定化をもたらすものです。取引所間での価格収斂が加速し、一般ユーザーが古いデータにアクセスして不利な価格で約定してしまうリスクを低減させます。
EigenPhiは2022年9月から2025年9月までのアービトラージ利益も追跡しており、Ethereum上では2025年9月の単一の30日間で最大約337万ドルを記録しました。アービトラージボットは通常、利益の50%から60%をチップとしてバリデータに支払います。これは価値の搾取というよりも、市場の効率化に対する手数料のように機能するMEVです。ESMAは2025年のレポートで、「アービトラージMEVは取引所間の価格差を縮小することに貢献し、原理的には市場の断片化を抑制して市場効率を向上させるはずである」と明記しています。
清算(リクイデーション)は第3のカテゴリーに該当します。AaveやCompoundのようなレンディングプロトコルはDeFi融資の基盤ですが、支払能力を維持するために、ユーザーは借り入れた価値を上回る担保を預け入れる必要があります。担保価格が一定の水準を下回った場合、プロトコルへの損失の蓄積を防ぐため、誰かがそのポジションを清算しなければなりません。MEVボットはこれを競って行うため、常に担保比率を監視し、ポジションが正当に清算可能になった瞬間に清算トランザクションを送信して、見返りとして清算ボーナスを獲得します。多くのトレーディングプロトコルと同様に、これは健全な運用を維持するためにプロトコル自体が文字通り必要としている市場機能です。高速なボットによる清算がなければ、レンディングプロトコルは不良債権を抱え込むことになります。このプロセスから得られるMEVは、エコシステムが依存している重要なサービスを提供することに対する報酬なのです。
すべてのMEVを一括りに搾取と決めつけると本質を見誤るため、この区別は重要です。サンドイッチ攻撃による搾取は、何の見返りも提供することなくユーザーからボットへと価値を移転させます。一方、アービトラージや清算は、現在考えられている形でのMEVが存在するかどうかにかかわらず、誰かが実行しなければならない本質的な市場サービスです。これらを別の仕組みに置き換えようとすれば、より大きなコストがかかるか、あるいは信頼性の低いものになってしまうでしょう。
PBS、MEV Burn、そしてそれらを支配するアーキテクチャ
MEVに対する技術的な対応は、一般的なユーザーが間近で目にすることはないものの、実行するすべてのトランザクションの根幹を支える一連のインフラを生み出す結果となりました。
その中核にあるのが、主要な構造的変更であるProposer-Builder Separation(提案者・構築者の分離、PBS)です。従来の設計では、ブロックを提案するバリデータ自身がブロックの構築、トランザクションの選択と順序付け、そして価値の最大化も担当しており、基本的な均衡が崩れていました。これにより、バリデータが自らの利益のために直接MEVを抽出する動機と権限が与えられていましたが、同時に中央集権化への圧力を生み出すという影響もありました。高度なソフトウェア開発力や資本力のある市場関係者が極めて有利になるような複雑なMEV抽出環境において、リソースの豊富な大規模オペレーターは、小規模なオペレーターからは得られないような超過利潤を獲得することができたからです。
PBSはこの役割を分離します。ここでは専門のブロックビルダーが最も収益性の高いブロックを競って作成し、バリデータは最も高い入札額を選択して提案するだけです。MEVはトランザクションの順序付けを通じてビルダーが獲得し、入札による支払額はバリデータが獲得します。これはMEV-Boostが実現していることですが、Ethereumプロトコルの外部にあるミドルウェアとして機能しており、ベースレイヤーの機能ではありません。この構造は機能しているものの、信頼の前提が加わります。バリデータは、ビルダーとバリデータの間のリレーが悪意を持った行動をとらないという信頼に依存しなければなりません。このリスクの一例として、2023年にMEV-Boostリレーのバグを悪用し、悪意あるバリデータが5台のMEVボットから約2500万ドルを盗み出した事件が挙げられます。
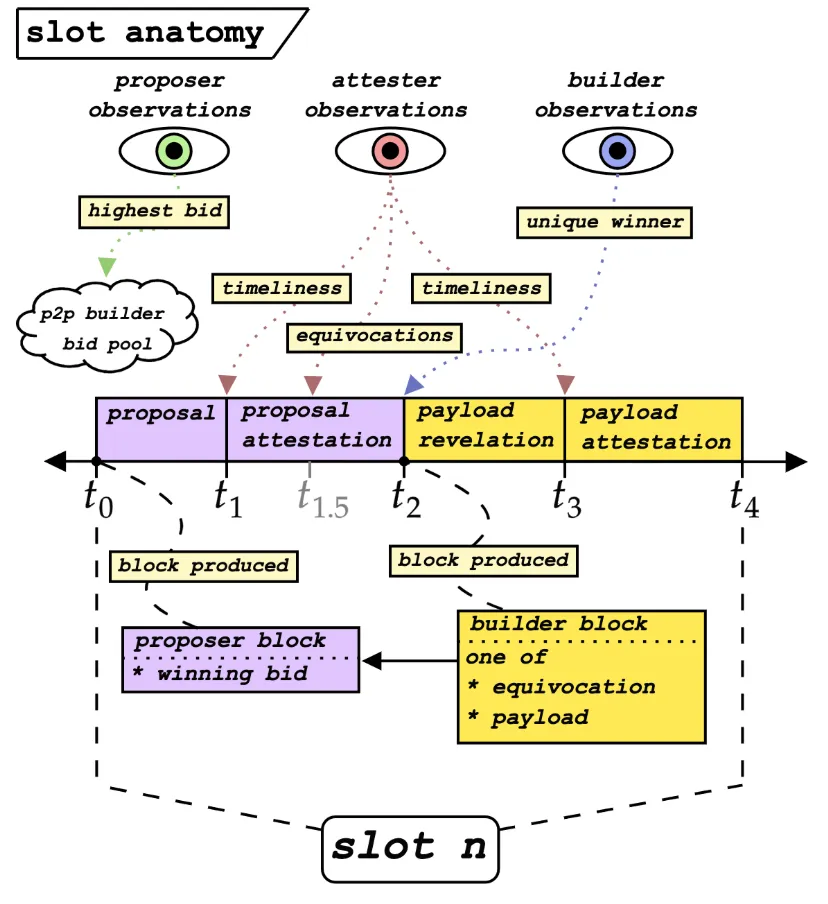
一方、より長期的な解決策として知られているのがEnshrined PBS(ePBS)であり、これは提案者と構築者の分離をEthereumのコアプロトコルに直接組み込むことで、サードパーティの信頼されたリレーへの依存を排除しようとするものです。ePBSの提案であるEIP-7732は、Ethereumの2026年の大型アップグレード「Glamsterdam」の目玉として承認されました。ePBSの導入により、既存のリレー型アーキテクチャに基づく信頼の前提はプロトコルレベルの暗号学的保証へと移行します。プロトコル自体に組み込まれた強制的な分離により、ビルダーが提案者を欺くことも、提案者がビルダーのブロックを盗むこともできなくなります。
多くの解決策が存在する中で、MEV Burn(MEVバーン)はMEVの分配問題に対処します。もしMEVを完全に排除できないのであれば、その利益は誰の手に渡るべきなのか? 現在、MEVの収益はビルダーとバリデータに直接渡っています。MEV Burnは、EIP-1559がベースフィーをバーンしてEthereumの総供給量を減らすのと同様に、この収益の一部をバーン(焼却)に回すことで、現在は高度な技術を持つプレイヤーへの私的補助金となっているものを、すべてのETH保有者が共有する公共財へと変換します。自分以外の利益を削るものと言えるかもしれませんが、この場合の反論としては、高品質なブロックを構築するインセンティブが削がれ、結果としてトランザクションの実行品質が低下するという懸念があります。
FlashbotsはBeaverbuildおよびNethermindと共同で、2024年11月にBuilderNetを立ち上げました。これは単一の有力ビルダーが大半のブロックを生成するのではなく、Trusted Execution Environments(TEE:セキュアなハードウェアエンクレーブ)を活用して複数の主体が協調してブロックを構築し、トランザクションバンドルをプライベートに処理できる連合システムです。これにより、支配的なビルダーと排他的なプライベート注文フロー契約を結んでいるマーケットメーカーの優位性を相殺することを目指しています。2025年初頭のローンチ以来、Titan Builderはブロックビルダー市場全体の約52%のシェアを維持し続けています。
このエコシステムにおける各メカニズムが解決しようとしている課題は以下の通りです:
MEVの抽出を個々のバリデータから競争的なビルダー市場へと移行させ、報酬へのアクセスを民主化する一方で、リレーへの信頼依存を生み出す。
ePBS (EIP-7732): ビルダーとプロポーザーのオークションをEthereumのプロトコルレイヤーに直接組み込み、リレーへの信頼の前提を排除する。
MEV Burn: 供給量の削減を通じて、ビルダーやバリデータから抽出された価値をすべてのETH保有者へと再配分する。
プライベートmempool + Flashbots Protect: 誰でも独自のプライベートmempoolを提供してユーザーをサンドイッチ攻撃から保護し、ブロックに取り込まれるまでトランザクションの意図を隠蔽する。
BuilderNet: ProposerDraftと同様に、TEEベースのマルチパーティ協調を可能にすることで、ブロック構築行為そのものの分散化を図る。
これらのメカニズムは、同じ問題の異なる階層をターゲットにしています。単独で問題を完全に解決できるものはありませんが、総合することで、パブリックブロックチェーンの機能的性質上どうしても発生してしまう過酷な環境に対するエンジニアリング上の解答を提示しているのです。
一般のユーザーにとって、これは何を意味するのか?
常にこれらを意識して行動する必要があるユーザーはごくわずかです。MEVは、ほとんどのユーザーにとって実践可能でもなければ興味の対象でもありません。しかし、その知識があるかどうかが結果に直結する状況がいくつか存在するため、知っておくべきポイントがあります。
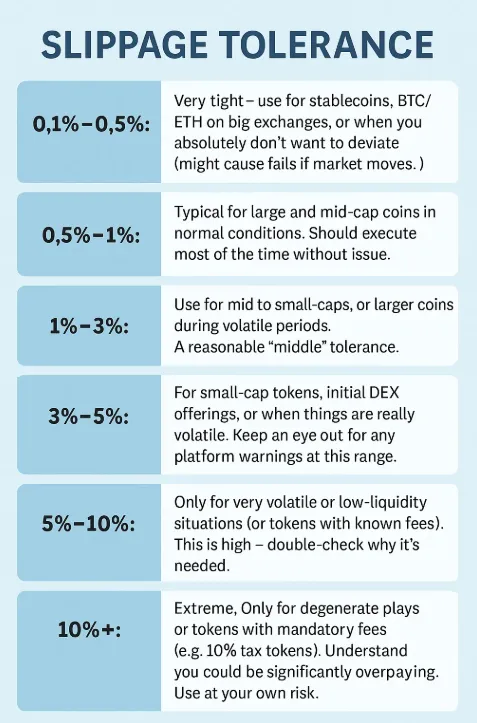
第一に、スリッページ許容量です。DEXでの各スワップには、提示価格よりどれだけ悪化しても許容するかを設定する項目があります。これを高く設定しすぎると、サンドイッチ攻撃を仕掛けるのが極めて容易になります。先回りしようとするボットに対して、搾取できる余白を自ら与えているようなものだからです。逆に低すぎると、相場急変時にトランザクションがリバート(失敗)する可能性があります。これらの適切な設定には、トークンペア、プールの厚み、ネットワークの混雑状況についての十分な理解が必要ですが、それらはUI内から一目でわかるようには表示されていません。
第二に、ルーティングです。パブリックmempoolにトランザクションを送信すると、ネットワークを監視しているすべてのMEVボットに意図が筒抜けになります。Flashbots ProtectはEthereum向けの完全無料のプライベートRPCエンドポイントであり、パブリックmempoolやサンドイッチボットから隠蔽されたプライベートインフラを経由してトランザクションを送信します。また、マルチシグの仕組みをベースにしたCoW Protocolは、多様なチェーン向けに同様の保護機能を持つMEV Blockerを提供しています。その結果、2025年初頭までにEthereum全体のトランザクションの50%以上がプライベートルーティング経由で処理されるようになりました。
第三に、取引サイズの調整です。流動性の薄いプールでの大口取引は、サンドイッチ攻撃の最も格好のターゲットになります。大口のスワップを複数の小さな取引に分割することで、各トランザクションの価格インパクトを抑え、攻撃者の利益を減らすことができます。最良の約定価格を見出すため、CoW Protocolや1inchといったDEXアグリゲーターは複数のプールに注文を分散ルーティングし、MEVへの露出を最小限に抑えています。
EigenPhiは複数チェーンにわたるMEVの継続的な情報と分析を公開しており、前述のESMAレポートは、2025年7月にまとめられた「暗号資産市場におけるMEVの影響」に関する結論の中で、より広範な検討に値する最も綿密な規制的枠組みを提示しています。特筆すべきは、オンチェーンで開発を行っている場合や大口の取引を行っている場合、このインフラを理解することは必須であるという点です。目に見えないコストを無防備に受け入れるのか、それらがどこから発生しているのかを把握するのかという違いがここにあります。
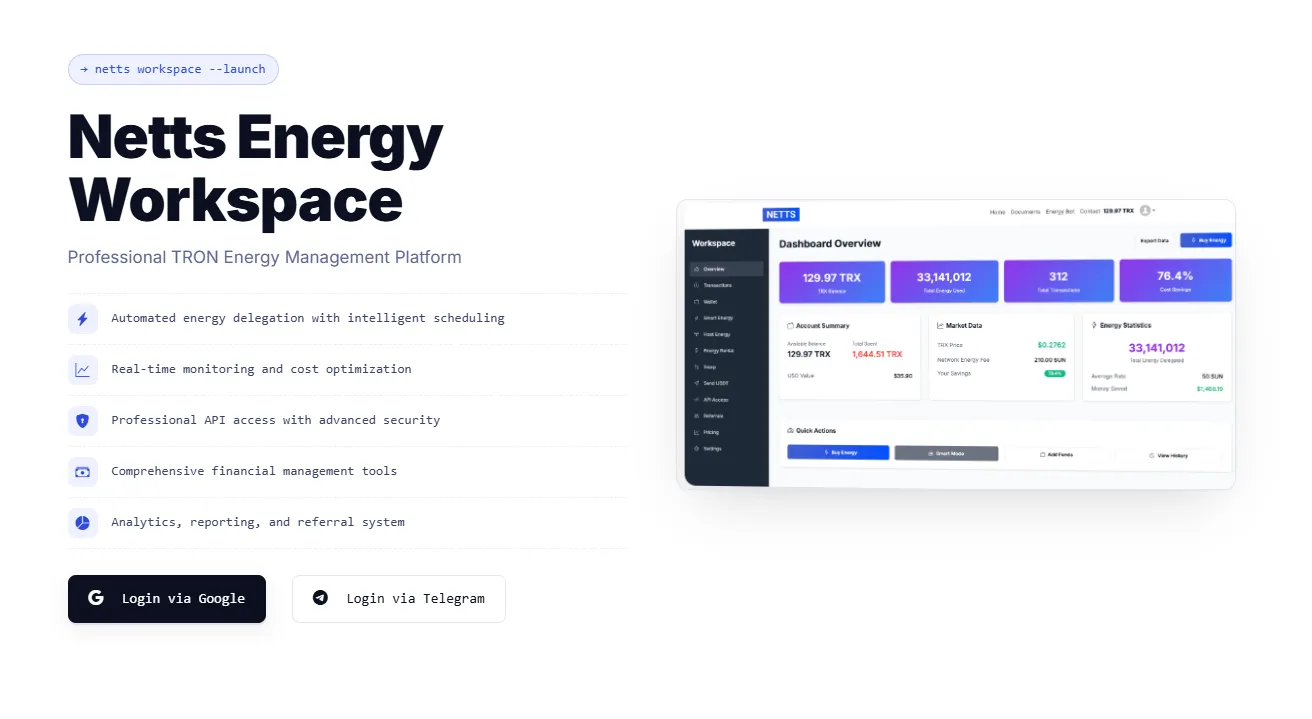
Netts Workspaceは、MEV-Boostやビルダー市場のような複雑さに煩わされることなくインフラコストを同様にコントロールしたいTRONネットワークユーザー向けに、自動化された手法でTRON生成のEnergy管理を構成するプロフェッショナル向けプラットフォームです。手動レンタル、スマートな自動化トリガー、定常的に使用するアドレス向けのホストモード、そしてTRON Energyをカスタムワークフローに統合するための完全なAPIを備えたこの新しいプラットフォームのツール群は、TRONにおける同様の課題に対処します。すなわち、常時手動でリクエストする手間を省き、最適な価格で、すべてのトランザクションに必要なEnergyとBandwidthの両方を自動的に確保することです。EthereumにおけるMEV緩和策と同等の原則がここでもそのまま当てはまります。TRON上で開発を行い、大規模で安定したEnergy供給を必要としている開発者にとって、Tron Energy向けAPIや複数アドレス管理ツールは、手動によるタイムラグや隙間を排除してくれるため、特に有益なものとなるはずです。