Що таке MEV — виправдана комісія чи вимагання?
MEV витягує мільярди з користувачів блокчейну, але водночас підтримує ефективність DeFi-ринків... чи не так?
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Кожен, хто торгує на децентралізованих біржах, сплачував MEV — скоріш за все, навіть не здогадуючись про це. Транзакція підтвердилася. Токен надійшов. Комісія за газ здавалася розумною. А десь по дорозі бот витягнув із транзакції цінність, яка йому не належала. Це не злом. Не баг. Це скоріше частина системи, про яку більшість користувачів навіть не чули й ніколи не побачать її на екрані підтвердження.
MEV розшифровується як Maximal Extractable Value (максимальна видобувна цінність). Це прибуток, який можна отримати з блоку блокчейну за рахунок додавання певних транзакцій, визначення їхнього порядку або повного виключення. Хто б не приймав ці рішення — майнер у застарілих системах, білдер блоків або валідатор у сучасних — він має величезну свободу дій щодо кожної транзакції в кожному блоці. Коли ця влада монетизується, це і є MEV.
Це не означає, що дорожче завжди є невиправданим. Реальні послуги тягнуть за собою реальні витрати: комісії мережі, витрати на газ і пріоритетні платежі. Проблема з MEV глибша: чи витягується ця цінність навмисно, чи це просто побічний продукт? Незручна відповідь: так — але все залежить від того, з яким різновидом MEV ви маєте справу.
Звідки з'явилася ця концепція
Перша відома згадка того, що ми сьогодні називаємо MEV, з'явилася в гілці на Reddit від користувача під псевдонімом pmcgoohan, який ще у 2014 році описав ситуацію, коли майнери Ethereum могли бачити через публічний мемпул (зал очікування для незавершених транзакцій перед їхнім включенням у блок), коли інші транзакції очікують відправки, що давало їм змогу здійснювати фронтраннінг цих транзакцій. На той час цей пост не викликав особливого інтересу. У масштабах мережі проблема не виникала, оскільки система була надто новою, а обсяги торгів — замалими.
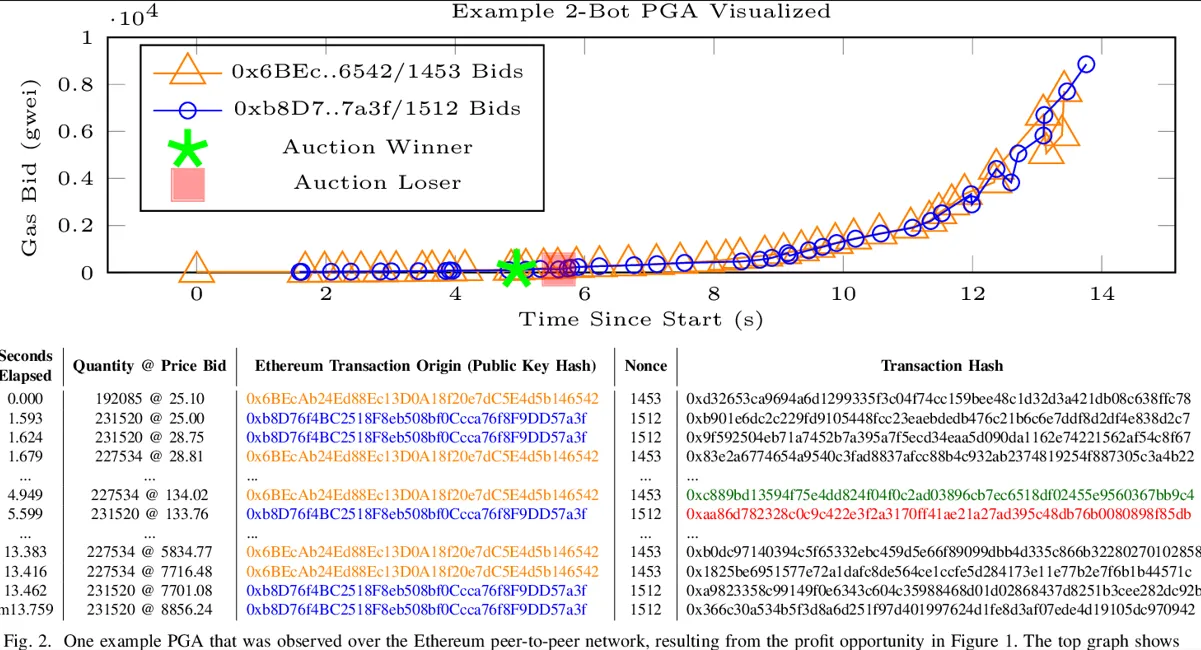
Усе змінилося зі зростанням DeFi. У 2019 році Філ Дайан та інші дослідники з Корнелльського університету формалізували цю ідею в науковій праці під назвою «Flash Boys 2.0». У статті описувалося явище, яке вони назвали аукціонами пріоритетного газу (Priority Gas Auctions) — аукціонні війни ставок між ботами з метою розмістити власні транзакції до або після цільової транзакції в черзі, сплачуючи дедалі вищі комісії за газ для отримання пріоритету. За оцінками дослідження, ці методи викачували мільйони доларів щомісяця. Оскільки Ethereum на той час все ще працював на алгоритмі proof-of-work, порядок транзакцій визначали майнери. Звідси виник термін «miner extractable value». Ethereum перейшов на proof-of-stake у вересні 2022 року, що змінило назву з Miner Extractable Value, оскільки тепер цією владою володіли валідатори, але абревіатура збереглася.
Flashbots — це науково-дослідна організація, створена наприкінці 2020 року з метою висвітлити цю проблему та надати більш організовані рішення. Аргумент полягав у тому, що неструктурований видобуток MEV — поодинокі боти, які ведуть хаотичні війни ставок за газ у публічному мемпулі, застрягають і підвищують комісії для всіх інших у мережі — був навіть гіршим за організований видобуток через публічні канали. MEV-Boost, розроблений Flashbots, став програмним забезпеченням із відкритим вихідним кодом, яке дало валідаторам можливість отримувати попередньо скомпільовані блоки від спеціалізованих блок-білдерів замість самостійного формування блоків і прийому найвищої ставки в кожному слоті. Коли Ethereum перейшов на proof-of-stake, у вересні 2022 року запустився MEV-Boost, і решта екосистеми швидко адаптувалася. Згодом MEV-Boost став посередником для близько 90% усіх блоків Ethereum, коли патерни стабілізувалися.
Цифри, які стоять за цією інфраструктурою, вражають. Від моменту The Merge (вересень 2022 року) до червня 2024 року видобуток MEV склав 526 207 ETH — близько $2,1 млрд за тодішніми цінами. Це не гіпотетична цінність. Це реальні гроші, які перейшли з одних рук в інші, з різним ступенем виправданості залежно від того, як саме вони були отримані.
Боти, які ніколи не сплять
Сендвіч-атака — найяскравіший приклад механізмів, які заслуговують на ярлик вимагання. Щоб зрозуміти, як це працює, потрібно знати один структурний факт про більшість публічних блокчейнів: мемпул є публічно видимим. Очікувана транзакція обміну токенів на децентралізованій біржі видна кожному, хто стежить за мережею — аж доки вона не буде підтверджена. Вона залишається там, демонструючи ваші наміри, обсяг обміну та допустиме прослизання (slippage).
Сендвіч-бот зчитує цей сигнал і розміщує ордери в тому ж блоці. Бот виставляє ордер на купівлю прямо перед вами й купує той самий токен, який купуєте ви, трохи піднімаючи ціну. Це призводить до виконання вашої транзакції за штучно завищеною ціною, тобто ви отримуєте менше токенів, ніж отримали б без цього втручання. Потім він негайно продає куплене відразу після вашої транзакції, забираючи створену різницю в ціні собі в кишеню. Весь цей процес відбувається швидше, ніж будь-яка людина здатна зреагувати — не за секунди, а в межах упорядкування одного блоку (12 секунд в Ethereum; < 1 секунди на Solana).
Конкретний приклад із березня 2025 року показує, наскільки високими можуть бути масштаби. Трейдер спробував обміняти $220 764 у USDC на USDT на Uniswap v3 — своп стейблкоїнів, який за звичайних обставин вважався б однією з найменш ризикованих угод, які тільки можна уявити. MEV-бот випередив транзакцію та вичерпав ліквідність пулу, залишивши трейдеру лише $5 271 в USDT — втрата понад 98% за вісім секунд. Повідомлялося, що через кілька Ethereum-гаманців того дня одного й того самого трейдера атакували шість разів, у результаті чого він втратив загалом приблизно $480 000.
В масштабах усієї екосистеми це величезні показники. За даними EigenPhi, у період з листопада 2024 року по жовтень 2025 року в мережі Ethereum було здійснено понад 95 000 успішних сендвіч-атак, які завдали трейдерам збитків приблизно на $60 млн за ці місяці. Щомісячний обсяг видобутку сягнув трохи менше $10 млн наприкінці 2024 року, після чого впав приблизно до $2,5 млн у жовтні 2025 року, оскільки маржа знизилася через конкуренцію між ботами. Наприклад, у період з березня 2024 року по травень 2025 року сендвіч-боти викачали $370 млн–$500 млн із користувачів Solana. Різниця в цифрах між Ethereum і Solana демонструє контрастний характер двох мереж, де швидкі та дешеві транзакції відкривають можливість для значно більшої кількості прибуткових високочастотних сендвіч-атак на Solana.
Проблема вимірювання — заслуговує на окрему увагу. При цьому MEV досить важко виміряти точно. Хоча реалізований MEV — те, що боти та білдери фактично захоплюють — у принципі видно ончейн, потрібна величезна аналітична інфраструктура, щоб зрозуміти, які транзакції запускають запланований видобуток через зміну запланованого порядку. Мемпул також частково приватний: такі сервіси, як Flashbots, дозволяють користувачам відправляти транзакції через приватні релеї, уникаючи публічного мемпулу і таким чином залишаючись невидимими для сендвіч-ботів, але також частково невидимими й для дослідників MEV.
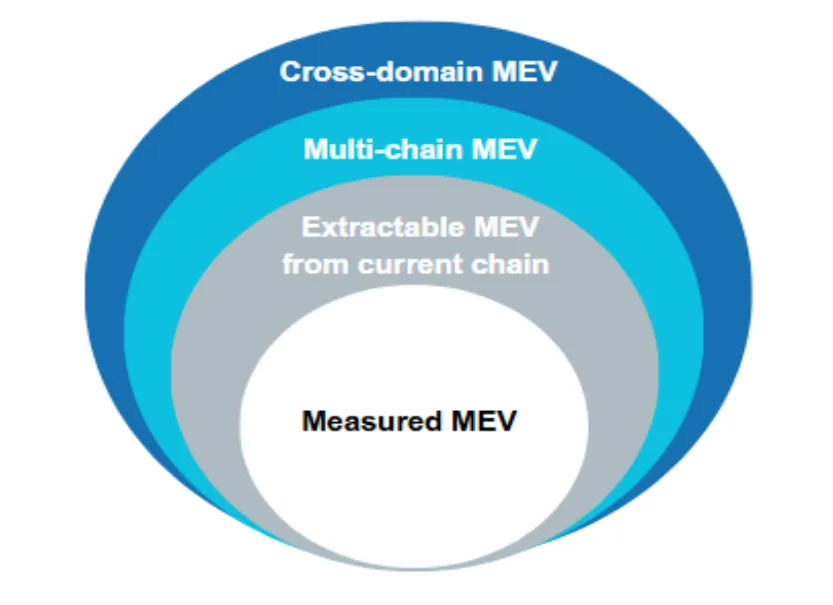
У липні 2025 року Європейське управління з цінних паперів і ринків (ESMA) опублікувало звіт про вплив MEV на крипторинок, у якому визнало, що «доступні дані щодо MEV є дефіцитними та часто супроводжуються суттєвими застереженнями» — визнання від одного з найбільших регуляторних органів, який намагається регулювати явище, що наразі не піддається повному аналізу, навіть попри виділення величезних ресурсів на його вивчення.
MEV: суперечливий навіть тоді, коли система працює
Не весь MEV є хижацьким. Та сама здатність здійснювати сендвіч-атаки також створює можливості для арбітражу, і ці дві речі принципово відрізняються за своїм впливом на інших учасників.
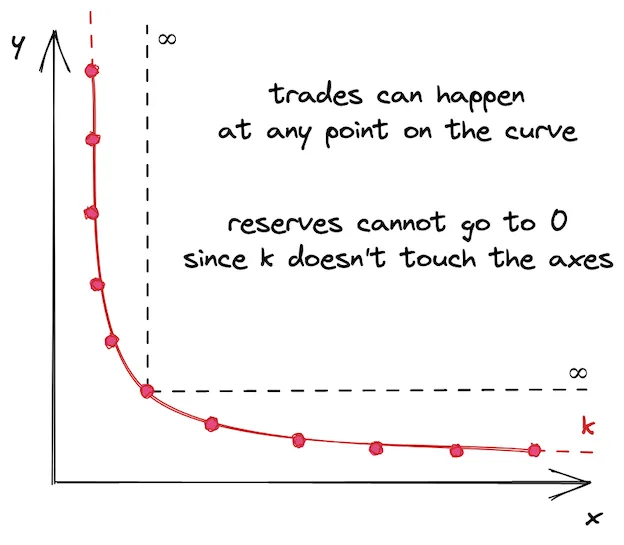
Арбітражний MEV працює так: децентралізовані біржі встановлюють ціни на активи шляхом алгоритмічного розрахунку співвідношення в їхніх пулах ліквідності. Отже, якщо велика угода змінює це співвідношення на одній біржі, ціна змінюється саме там, а не на інших біржах. Арбітражний бот помічає цю різницю й виконує ордер на купівлю токена на біржі, де він щойно впав у ціні, і продає його там, де він тепер коштує дорожче, забираючи різницю собі. Початковий трейдер при цьому не страждає — арбітраж відбувається після нього, а не навколо нього. І вплив на ринок є дійсно стабілізуючим: сходження цін між біржами прискорюється, що зменшує ймовірність невигідного виконання ордерів для звичайних користувачів через неможливість отримати доступ до актуальних даних.
EigenPhi також відстежувала свої прибутки від арбітражу з вересня 2022 року по вересень 2025 року, зафіксувавши максимум близько $3,37 млн за один 30-денний період на Ethereum у вересні 2025 року. Арбітражні боти зазвичай віддають валідаторам у вигляді чайових від 50% до 60% свого прибутку. Це MEV, який діє скоріше як податок на ефективність ринку, а не як викачування коштів. У своєму звіті за 2025 рік ESMA прямо зазначило, що «арбітражний MEV сприяє усуненню цінових розривів між торговими майданчиками, що в теорії має зменшувати фрагментацію ринку та покращувати його ефективність».
Ліквідації становлять третю категорію. Кредитні протоколи, такі як Aave та Compound, є основою DeFi-кредитування, де користувачі повинні надавати заставу, вартість якої перевищує обсяг позики, щоб залишатися платоспроможними. Коли ціна застави падає нижче певного рівня, щоб уникнути накопичення збитків протоколу, хтось повинен прийти й закрити цю позицію. Оскільки MEV-боти конкурують за це право, вони постійно стежать за коефіцієнтами застави та надсилають транзакції ліквідації, коли позиція підлягає законній ліквідації, отримуючи за це ліквідаційний бонус. Як і в багатьох, якщо не у всіх торгових протоколах, це ринкова функція, якої протокол буквально потребує для забезпечення стабільності. За відсутності швидких ботів, що здійснюють ліквідацію, кредитні протоколи накопичували б безнадійні борги. MEV, отриманий у цьому процесі, є винагородою за надання послуги, від якої залежить уся екосистема.
Ця різниця важлива, тому що таврування всього MEV як вимагання приховує половину картини. Сендвіч-атаки переміщують цінність від користувачів до бота, не надаючи жодної послуги натомість. Арбітраж і ліквідації — це реальні ринкові послуги, які хтось мав би виконувати незалежно від наявності чи відсутності MEV у його нинішньому розумінні. Їх довелося б замінити іншими механізмами, які або коштували б дорожче, або працювали б менш надійно.
PBS, MEV Burn та архітектура, що ними керує
Технічна реакція на MEV призвела до появи цілої інфраструктури, яку більшість користувачів ніколи не побачить зблизька, але яка формує основу кожної проведеної ними транзакції.
В основі цього лежить розділення ролей пропоузера та білдера (Proposer-Builder Separation, або PBS) як головна структурна зміна. Початкова архітектура порушувала фундаментальну рівновагу — коли один і той самий валідатор, який пропонує блок, також відповідав і за його формування, відбираючи транзакції та визначаючи їхній порядок заради максимізації прибутку. Це стимулювало та давало валідаторам змогу видобувати MEV безпосередньо на свою користь, але також створювало тиск у бік централізації: створення складного середовища для видобутку MEV, з яким неможливо було впоратися без серйозних навичок розробки ПЗ — а капіталомісткі ринкові відносини дають величезні переваги — дозволило б великим гравцям із гарними ресурсами витісняти дрібніших операторів, які за інших умов існували б спокійно.
PBS розділяє ці ролі. Спеціалізовані блок-білдери змагаються за формування найприбутковішого блоку, а валідатори просто вибирають найвищу ставку та пропонують цей блок. MEV дістається білдеру через упорядкування транзакцій, а оплата за ставку — валідатору. Саме це реалізує MEV-Boost, проте за межами самого протоколу Ethereum: це проміжне програмне забезпечення (middleware), а не базова функція. Хоча ця структура працює, вона додає умови довіри: валідатори змушені довіряти релею між білдерами та валідаторами, сподіваючись, що ті не діятимуть зловмисно. Прикладом цього ризику став випадок у 2023 році, коли недобросовісний валідатор викрав близько $25 млн у п'яти MEV-ботів, використавши вразливість у релеї MEV-Boost.
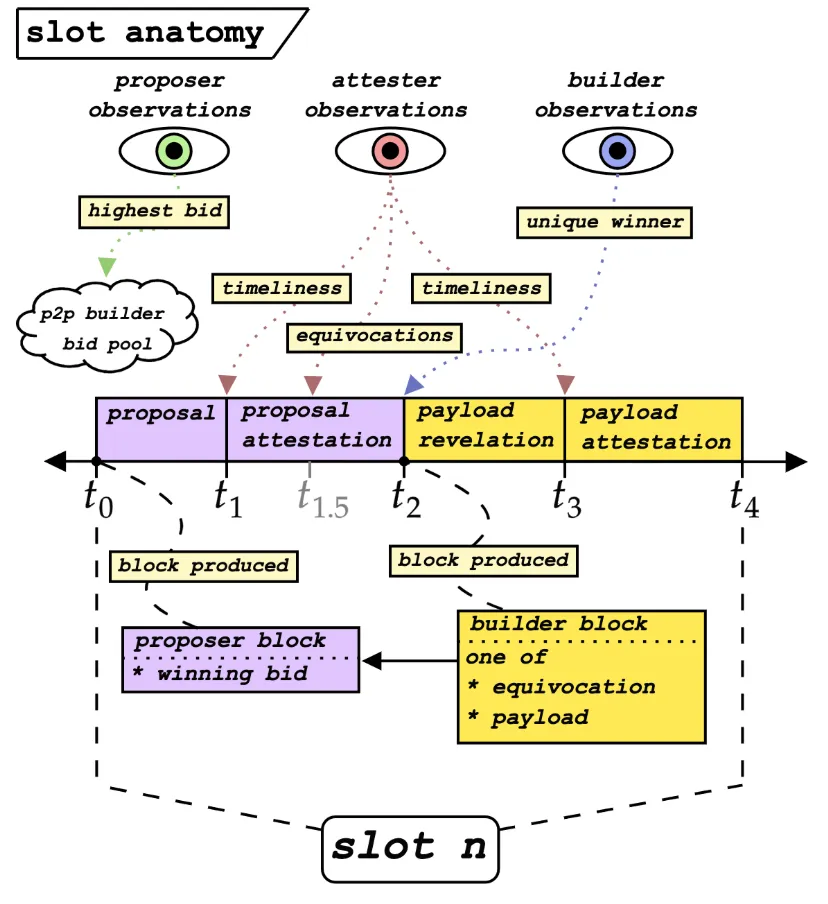
Тим часом більш довгостроковим рішенням є так званий Enshrined PBS, або ePBS, який інтегрує розділення пропоузера та білдера безпосередньо в базовий протокол Ethereum, що дозволить позбутися залежності від сторонніх довірених релеїв. EIP-7732, пропозиція ePBS, була затверджена як головний пункт майбутнього оновлення Glamsterdam для Ethereum у 2026 році. Припущення про довіру, на яких базується поточна архітектура релеїв, за ePBS змістяться на рівень криптографічних гарантій самого протоколу: білдери не зможуть обдурити пропоузерів, а пропоузери не зможуть вкрасти блоки білдерів завдяки примусовому розділенню, вбудованому в сам протокол.
Хоча рішень існує чимало, MEV burn вирішує проблему розподілу MEV: якщо його неможливо повністю усунути, кому він має належати? Зараз дохід від MEV іде безпосередньо білдерам і валідаторам. MEV burn направляв би частину цих коштів на спалювання — подібно до того, як EIP-1559 спалює базові комісії та зменшує загальну пропозицію Ethereum — перетворюючи те, що наразі є приватною субсидією для досвідчених гравців, на суспільне благо для всіх власників ETH. Можна подумати, чому б і ні, але контраргумент полягає в тому, що це позбавляє стимулу якісно формувати блоки й призводить до погіршення якості виконання угод.
Flashbots спільно з Beaverbuild і Nethermind створили BuilderNet у листопаді 2024 року. Замість одного провідного білдера, який генерує більшість блоків, цей механізм дозволяє федеративній системі спільно створювати блоки за допомогою довірених середовищ виконання (Trusted Execution Environments, TEE) — захищених апаратних анклавів, які приватно розділяють бандли транзакцій. Це має на меті нівелювати перевагу, яку маркетмейкери отримують від ексклюзивних контрактів на приватні потоки ордерів із домінуючими білдерами. З моменту свого запуску на початку 2025 року Titan Builder утримував майже 52% ринку всіх блок-білдерів.
Нижче наведено проблеми, які прагне вирішити кожен механізм у цій екосистемі:
Перенесення видобутку MEV від окремих валідаторів на конкурентний ринок білдерів забезпечує демократизований доступ до винагород, але водночас створює залежність від довіри до релеїв.
ePBS (EIP-7732): інтеграція аукціону між білдерами та пропоузерами в протокольний рівень Ethereum, що виключає необхідність довіри до релеїв.
MEV burn: перерозподіляє вилучену в білдерів і валідаторів цінність назад усім власникам ETH через механізм скорочення емісії.
Приватні мемпули + Flashbots Protect: кожен може запропонувати власний приватний мемпул, захищаючи користувачів від сендвіч-атак шляхом приховування намірів транзакції до її включення в блок.
BuilderNet: подібно до ProposerDraft, намагається децентралізувати сам процес формування блоків шляхом багатосторонньої співпраці на базі TEE.
Ці механізми спрямовані на різні рівні однієї й тієї самої проблеми. Окремо жоден із них не вирішує її повністю, проте разом вони формують інженерну відповідь на вороже середовище, яке певною мірою існує через саму природу функціонування публічних блокчейнів.
Що все це означає для звичайної людини?
Мало кому з користувачів потрібно постійно вживати активних заходів; MEV — це не та сфера, де більшість має ресурси чи бажання розбиратися. Проте існує кілька ситуацій, де розуміння цього явища прямо впливає на ваші результати, і про них варто знати.
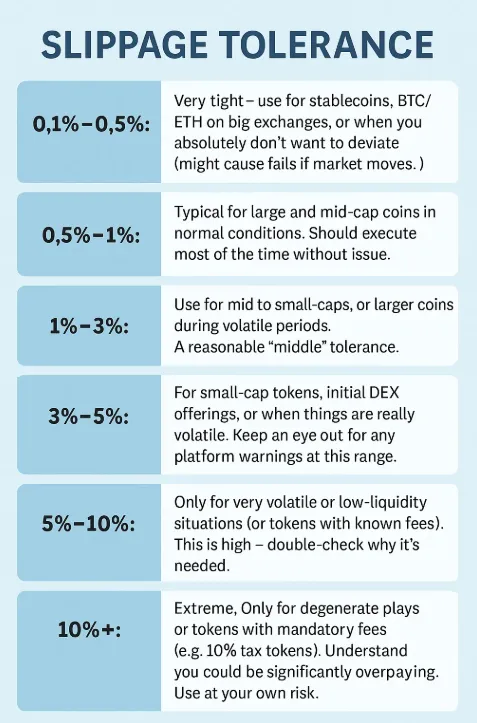
Перше — це толерантність до прослизання (slippage tolerance). Кожен DEX-обмін має налаштування, яке вказує, наскільки гіршу ціну від зазначеної ви готові прийняти. Якщо встановити це значення занадто високим, провести сендвіч-атаку стає надзвичайно просто — бот, який випередив вашу угоду, чудово знає, що ви самі залишили йому простір для маневру! Якщо встановити його занадто низьким, за умов високої волатильності ваша транзакція може бути відхилена. Усі ці налаштування вимагають глибокого розуміння торгової пари, глибини пулу, а також поточного стану мережі, що зазвичай не відображається прямо в інтерфейсі.
Друге — маршрутизація. Коли ви відправляєте транзакцію в публічний мемпул, ваші наміри стають очевидними для кожного MEV-бота, який моніторить мережу. Flashbots Protect — це абсолютно безкоштовна приватна кінцева точка RPC для Ethereum, яка надсилає ваші транзакції через приватну інфраструктуру, приховану від публічного мемпулу та сендвіч-ботів. На основі мультисиг-механізму CoW Protocol розробив MEV Blocker зі схожим захистом для різних мереж. Завдяки цьому на приватну маршрутизацію до початку 2025 року припадало понад 50% усіх транзакцій у мережі Ethereum.
Третє — розмір угод. Великі угоди в пулах із низькою ліквідністю є найбільш бажаними цілями для сендвіч-атак. Розподіл великого обміну на кілька дрібніших зменшує вплив кожної транзакції на ціну, відповідно знижуючи потенційний прибуток від атаки. Щоб забезпечити найкраще виконання, DEX-агрегатори, такі як CoW Protocol і 1inch, маршрутизують угоди через безліч пулів, тим самим мінімізуючи ризик MEV.
EigenPhi регулярно публікує інформацію та аналітику щодо MEV у різних мережах, а вищезгаданий звіт ESMA містить найбільш детальний регуляторний огляд, доступний на сьогодні, підсумований у висновках за липень 2025 року щодо запропонованих звітів на тему «Вплив MEV на крипторинки». Головний висновок: якщо ви створюєте ончейн-продукти або торгуєте великими обсягами, розуміння цієї інфраструктури більше не є опціональним — це різниця між пасивним прийняттям прихованих витрат і чітким розумінням того, звідки вони беруться.
Netts Workspace — це професійна платформа для управління генерацією Energy в мережі TRON, налаштована в автоматичному режимі для користувачів TRON, які прагнуть подібного контролю над витратами на інфраструктуру без складнощів MEV-Boost і ринків білдерів. Інструменти цієї платформи — ручна оренда разом із розумними тригерами автоматизації, режим хостингу для постійно використовуваних адрес і повноцінний API для інтеграції Energy в мережі TRON у власні робочі процеси — вирішують аналогічну проблему в мережі TRON: автоматично гарантують, що кожна транзакція має всі необхідні ресурси як Energy, так і Bandwidth за оптимальною ціною без потреби в постійному ручному втручанні. Принципи, аналогічні до зниження впливу MEV на Ethereum, актуальні й тут: якщо ви розробник у мережі TRON і вам потрібне стабільне масштабоване забезпечення Energy, API для Tron Energy та інструменти керування кількома адресами будуть особливо корисними, оскільки вони усувають затримки, пов'язані з людським фактором.