MEV Là Gì — Khoản Phí Hợp Lý Hay Hành Vi Tống Tiền?
MEV bòn rút hàng tỷ đô từ người dùng blockchain nhưng nó cũng giúp các thị trường DeFi vận hành hiệu quả... phải vậy không?
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Bất kỳ ai giao dịch trên các sàn giao dịch phi tập trung đều từng trả MEV, rất có thể tại một thời điểm nào đó mà hoàn toàn không hề hay biết. Giao dịch đã được xác nhận. Token đã về ví. Phí gas có vẻ hợp lý. Thế nhưng tại một thời điểm nào đó trong suốt quá trình này, một bot đã bòn rút giá trị từ giao dịch mà vốn dĩ không thuộc về nó. Không phải là một vụ hack. Cũng chẳng phải lỗi kỹ thuật. Đó là phần dễ xảy ra nhất trong hệ thống mà rất ít người dùng từng nghe tới, và không bao giờ nhìn thấy nó trên màn hình xác nhận.
MEV là viết tắt của Maximal Extractable Value (Giá trị có thể trích xuất tối đa). Đó là lợi nhuận có thể rút ra từ một block blockchain bằng cách thêm vào các giao dịch nào, theo thứ tự ra sao và loại bỏ hoàn toàn các giao dịch nào? Bất kể thực thể nào đưa ra các quyết định này — dù là miner trong các hệ thống cũ, hay block builder hoặc validator trong các hệ thống hiện đại — họ đều có toàn quyền quyết định đối với mọi giao dịch trong mỗi block. Khi quyền lực đó được kiếm tiền hóa, đó chính là MEV.
Điều này không có nghĩa là chi phí đắt hơn thì lúc nào cũng bất hợp lý. Các dịch vụ thực tế phải chịu chi phí thực tế: phí mạng, chi phí gas và các khoản thanh toán ưu tiên. Vấn đề với MEV chi tiết hơn thế: Giá trị đó đang được trích xuất có chủ đích, hay chỉ đơn thuần là việc bòn rút? Câu trả lời khó chịu cho câu hỏi đó là có — nhưng nó phụ thuộc vào loại MEV mà bạn đang xem xét.
Khái Niệm Này Bắt Nguồn Từ Đâu
Sự công nhận rõ ràng đầu tiên về thứ mà ngày nay chúng ta gọi là MEV xuất hiện trên một chủ đề Reddit bởi người dùng có biệt danh pmcgoohan, người đã mô tả một tình huống được công bố vào năm 2014, nơi các miner Ethereum có thể nhìn thấy qua mempool công khai (phòng chờ cho các giao dịch đang chờ xử lý trước khi chúng được chọn và đưa vào block) khi nào các giao dịch khác đang đợi được gửi, từ đó cho phép họ thực hiện front-run đối với các giao dịch này. Vào thời điểm đó, bài đăng này không tạo được nhiều sự quan tâm. Ở quy mô lớn, vấn đề chưa xuất hiện vì hệ thống còn quá mới và khối lượng giao dịch còn quá nhỏ.
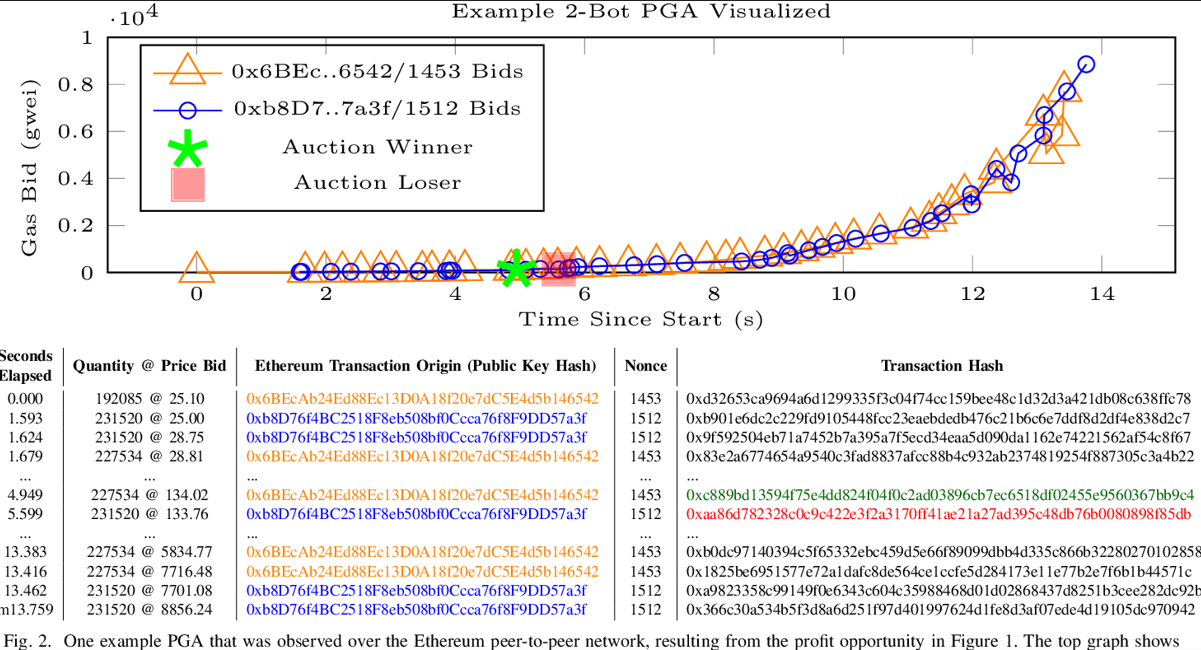
Điều đó đã thay đổi khi DeFi phát triển. Vào năm 2019, Phil Daian và những người khác tại Đại học Cornell đã chính thức hóa ý tưởng này trong một bài báo nghiên cứu có tựa đề "Flash Boys 2.0". Bài báo mô tả khái niệm mà họ gọi là Priority Gas Auctions (Đấu giá gas ưu tiên) — cuộc chiến đấu giá tương tự như đấu thầu giữa các bot với mục đích đưa các giao dịch của chính chúng vào vị trí trước hoặc sau một giao dịch mục tiêu trong hàng đợi, bằng cách liên tục trả phí gas cao hơn để giành quyền ưu tiên. Nghiên cứu ước tính rằng các phương pháp này đã bòn rút hàng triệu đô la mỗi tháng. Vì Ethereum vẫn sử dụng cơ chế Proof of Work vào thời điểm đó, các miner là người sắp xếp các giao dịch. Do đó, thuật ngữ miner extractable value ra đời. Ethereum chuyển sang Proof of Stake vào tháng 9 năm 2022, khiến tên gọi Miner Extractable Value phải đổi thành Maximal Extractable Value vì nó cho thấy rằng các validator hiện đang nắm giữ quyền lực đó — nhưng từ viết tắt MEV vẫn được giữ nguyên.
Flashbots là một tổ chức nghiên cứu và phát triển được thành lập vào cuối năm 2020 nhằm đưa vấn đề này ra ánh sáng và cung cấp các giải pháp có tổ chức hơn. Lập luận đưa ra là việc trích xuất MEV vô tổ chức — đặc biệt là việc các bot liên tục gửi các lệnh đấu giá gas kiểu "đập chuột" trong mempool công khai, gây nghẽn mạng và làm tăng phí cho tất cả những người khác trên mạng lưới — thậm chí còn tồi tệ hơn việc trích xuất có tổ chức thông qua các kênh công khai. MEV-Boost, do Flashbots phát triển, là phần mềm mã nguồn mở mang lại cho các validator tùy chọn nhận các block được định cấu hình sẵn từ các block builder chuyên dụng thay vì tự xây dựng các block của riêng mình và chấp nhận mức giá thầu cao nhất trong mỗi vị trí (slot). Khi Ethereum chuyển sang Proof of Stake, MEV-Boost đã ra mắt vào tháng 9 năm 2022 và phần còn lại của hệ sinh thái đã nhanh chóng thích ứng. Cuối cùng, MEV-Boost đã đứng ra điều phối khoảng 90% tất cả các block Ethereum khi các mô hình dần ổn định.
Những con số tập hợp phía sau cơ sở hạ tầng này không hề nhỏ. Từ đợt The Merge (tháng 9 năm 2022) cho đến tháng 6 năm 2024, lượng MEV được trích xuất tương đương với 526,207 ETH — khoảng 2,1 tỷ đô la tính theo giá tại thời điểm đó. Đây không phải là giá trị giả định. Đó là tiền thật đã được chuyển từ tay nhóm người này sang nhóm người khác, với mức độ hợp lý khác nhau tùy thuộc vào cách nó được thu thập.
Những Con Bot Không Bao Giờ Ngủ
Sandwich attack (tấn công bánh kẹp) là ví dụ trắng trợn nhất về các cơ chế xứng đáng bị coi là hành vi tống tiền. Để hiểu cách thức hoạt động của nó, chúng ta cần biết một sự thật mang tính cấu trúc về hầu hết các blockchain công khai: mempool hoàn toàn có thể nhìn thấy công khai. Một giao dịch đang chờ xử lý để hoán đổi token trên một sàn giao dịch phi tập trung sẽ hiển thị cho bất kỳ ai đang theo dõi mạng lưới — cho đến khi nó được xác nhận. Nó nằm ở đó, báo hiệu ý định của bạn, số lượng hoán đổi và mức trượt giá (slippage) có thể chấp nhận.
Một bot sandwich đọc được tín hiệu này và đặt lệnh trong cùng một block. Bot đưa ra một lệnh mua ngay trước bạn và mua cùng loại token mà bạn mua, khiến giá tăng lên một chút. Điều này dẫn đến việc giao dịch của bạn bị thực thi ở mức giá giả tạo và bị thổi phồng, đồng nghĩa với việc bạn nhận được ít token hơn so với mức bạn nhận được nếu không có sự can thiệp này. Sau đó, nó bán những gì nó vừa mua ngay sau giao dịch của bạn, bỏ túi khoản chênh lệch giá mà nó vừa tạo ra. Toàn bộ quá trình này diễn ra nhanh hơn bất kỳ con người nào có thể phản ứng — không phải tính bằng giây, mà là trong trật tự sắp xếp của một block duy nhất (12 giây trên Ethereum; < 1 giây trên Solana).
Một ví dụ cụ thể từ tháng 3 năm 2025 cho thấy mức độ nghiêm trọng có thể tăng cao đến mức nào. Một nhà giao dịch đã cố gắng đổi 220,764 USDC lấy USDT trên Uniswap v3 — một giao dịch hoán đổi stablecoin mà trong điều kiện bình thường sẽ là một trong những giao dịch có rủi ro thấp nhất có thể tưởng tượng được. Một bot MEV đã front-run giao dịch và kết cục là rút cạn thanh khoản của pool, khiến nhà giao dịch này chỉ còn 5,271 USDT — một khoản lỗ hơn 98% chỉ trong tám giây. Trên nhiều ví Ethereum, chính nhà giao dịch này được cho là đã bị tấn công sáu lần trong ngày hôm đó, mất tổng cộng khoảng 480,000 đô la.
Trên toàn bộ hệ sinh thái, đây là những con số vô cùng đáng kể. Theo dữ liệu từ EigenPhi, từ tháng 11 năm 2024 đến tháng 10 năm 2025, đã có hơn 95,000 cuộc tấn công sandwich thành công trên Ethereum, gây ra khoản thiệt hại khoảng 60 triệu đô la cho các nhà giao dịch trong những tháng đó. Lượng trích xuất hàng tháng đạt mức dưới 10 triệu đô la vào cuối năm 2024, trước khi giảm xuống còn khoảng 2,5 triệu đô la vào tháng 10 năm 2025 do biên lợi nhuận bị thu hẹp bởi sự cạnh tranh giữa các bot. Ví dụ, từ tháng 3 năm 2024 đến tháng 5 năm 2025, các bot sandwich đã bòn rút từ 370 triệu đến 500 triệu đô la từ người dùng trên Solana. Các con số ngày càng mở rộng giữa Ethereum và Solana cho thấy tính chất tương phản của hai mạng lưới, nơi các giao dịch nhanh và chi phí thấp tạo điều kiện cho nhiều cuộc tấn công sandwich tần suất cao đem lại nhiều lợi nhuận hơn trên Solana.
Vấn Đề Đo Lường — cũng rất đáng được đề cập riêng. Phải nói rằng, MEV khá khó để đo lường chính xác. Mặc dù MEV thực tế thu được — những gì mà bot và builder thực sự chiếm đoạt — về nguyên tắc có thể nhìn thấy on-chain, nhưng chúng ta cần rất nhiều cơ sở hạ tầng phân tích để hiểu được giao dịch nào đang kích hoạt việc trích xuất theo kế hoạch từ trật tự giao dịch định sẵn. Mempool cũng mang tính riêng tư một phần — các dịch vụ như Flashbots cho phép người dùng gửi giao dịch qua các relay riêng tư, tránh mempool công khai và do đó tàng hình trước các bot sandwich nhưng cũng đồng thời tàng hình một phần trước các nhà nghiên cứu MEV.
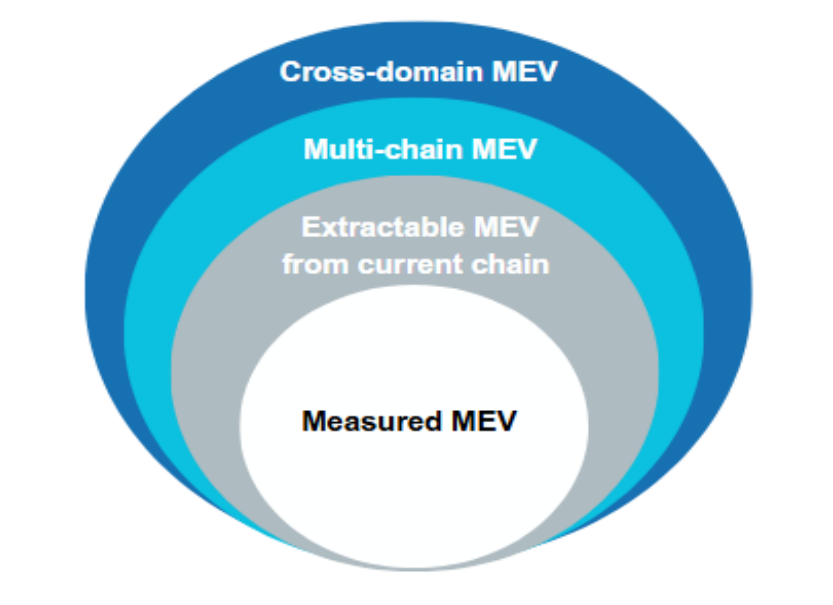
Vào tháng 7 năm 2025, Cơ quan Chứng khoán và Thị trường Châu Âu (ESMA) đã công bố một báo cáo về tác động của MEV đối với các thị trường tiền mã hóa, trong đó thừa nhận rằng "dữ liệu có sẵn liên quan đến MEV còn khan hiếm và thường đi kèm với những hạn chế đáng kể" — một sự thừa nhận từ một trong những cơ quan quản lý lớn nhất đang cố gắng điều chỉnh một thứ hiện chưa thể đọc được đầy đủ ngay cả khi đã phân bổ nguồn lực khổng lồ để nghiên cứu nó.
MEV: Tranh Cãi Ngay Cả Khi Hệ Thống Vận Hành Tốt
Không phải tất cả MEV đều mang tính trục lợi săn mồi. Cùng một khả năng thực hiện các cuộc tấn công sandwich cũng tạo ra các cơ hội kinh doanh chênh lệch giá (arbitrage), và cả hai có sự khác biệt về mặt cấu trúc trong tác động của chúng đối với các bên tham gia khác.
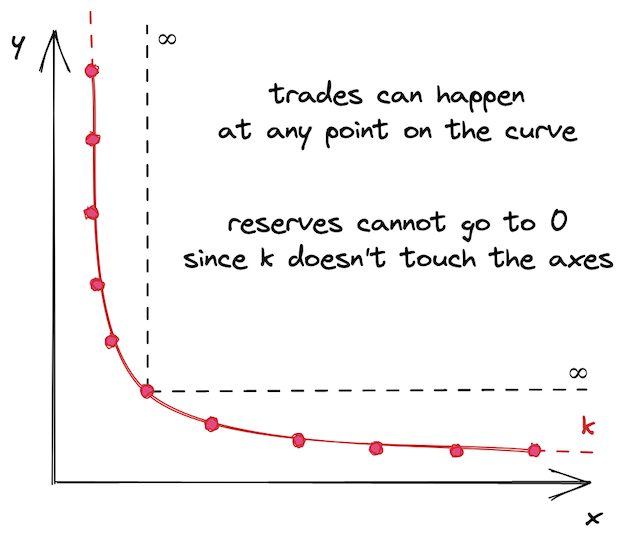
MEV kinh doanh chênh lệch giá hoạt động như sau: Các sàn giao dịch phi tập trung định giá tài sản bằng cách báo giá tỷ lệ trong các liquidity pool của họ theo thuật toán. Do đó, nếu một giao dịch khổng lồ làm thay đổi tỷ lệ đó trên một sàn giao dịch, thì giá chỉ biến động tại đó chứ không phải trên các sàn giao dịch khác. Bot arbitrage nhận thấy sự khác biệt đó và thực hiện một lệnh mua token trên sàn giao dịch nơi giá vừa giảm và bán nó ở nơi hiện có giá cao hơn, bỏ túi phần chênh lệch. Nhà giao dịch ban đầu hoàn toàn không bị ảnh hưởng − hoạt động arbitrage diễn ra sau họ, chứ không phải bao quanh họ. Và tác động đối với thị trường thực sự mang tính ổn định: sự hội tụ giá giữa các sàn giao dịch được đẩy nhanh, làm giảm khả năng người dùng thông thường gặp phải tình trạng khớp lệnh bất lợi chỉ vì không thể tiếp cận dữ liệu đã cũ.
EigenPhi cũng đã theo dõi lợi nhuận arbitrage từ tháng 9 năm 2022 đến tháng 9 năm 2025, với mức tối đa khoảng 3,37 triệu đô la trong một khoảng thời gian 30 ngày duy nhất trên Ethereum vào tháng 9 năm 2025. Các bot arbitrage thường trả cho các validator tiền tip từ 50% đến 60% sau lợi nhuận của họ. Đây là loại MEV đóng vai trò như một khoản thuế hiệu quả thị trường, thay vì một hành vi bòn rút. Trong báo cáo năm 2025 của mình, ESMA đã tuyên bố rõ ràng rằng "MEV kinh doanh chênh lệch giá góp phần thu hẹp khoảng cách giá giữa các nền tảng giao dịch, điều này về nguyên tắc sẽ làm giảm sự phân mảnh thị trường và cải thiện hiệu quả thị trường".
Thanh lý (Liquidations) đại diện cho danh mục thứ ba. Các giao thức cho vay như Aave và Compound là các mô hình cho vay DeFi điển hình, khi người dùng phải thế chấp một lượng tài sản lớn hơn giá trị của những gì họ vay nhằm duy trì khả năng thanh toán. Khi giá của tài sản thế chấp giảm xuống dưới một mức nhất định, để tránh gây tổn thất dồn tích cho giao thức, ai đó phải đến và đóng vị thế này. Vì các bot MEV cạnh tranh nhau để làm điều này, chúng theo dõi tỷ lệ thế chấp mọi lúc và gửi các giao dịch thanh lý khi một vị thế đang đến hạn thanh lý hợp lệ, đổi lại nhận được một khoản thưởng thanh lý. Cũng giống như với nhiều hoặc tất cả các giao thức giao dịch, đây là một chức năng thị trường mà bản thân giao thức thực sự cần để duy trì các giao dịch an toàn. Nếu không có các bot nhanh nhạy thực hiện việc thanh lý, các giao thức cho vay sẽ phải gánh chịu nợ xấu. MEV thu được từ quá trình này là khoản thù lao để cung cấp một dịch vụ mà hệ sinh thái đang dựa vào.
Sự phân biệt này rất quan trọng vì việc quy kết tất cả MEV là hành vi tống tiền đã bỏ qua một nửa câu chuyện. Việc khai thác bằng các cuộc tấn công Sandwich chuyển giá trị từ người dùng sang một bot mà không mang lại bất kỳ dịch vụ nào để đáp lại. Arbitrage và thanh lý là những dịch vụ thị trường thực sự mà ai đó sẽ phải làm bất kể có hay không có MEV như cách hiểu hiện nay. Chúng sẽ cần phải được thay thế bằng các cơ chế khác, vốn có thể tốn kém hơn hoặc hoạt động kém tin cậy hơn.
PBS, MEV Burn Và Cấu Trúc Kiểm Soát Chúng
Phản ứng kỹ thuật đối với MEV đã tạo ra một tập hợp cơ sở hạ tầng mà hầu hết người dùng sẽ không bao giờ thấy cận cảnh, nhưng lại tạo thành xương sống cho mọi giao dịch mà họ thực hiện.
Về cốt lõi, chúng ta có Proposer-Builder Separation hay PBS là sự thay đổi cấu trúc chính. Thiết kế này phá vỡ thế cân bằng cơ bản ở dạng ban đầu của nó — nơi mà cùng một validator đề xuất một block cũng chịu trách nhiệm xây dựng block đó, chọn các giao dịch và sắp xếp chúng để tối đa hóa giá trị. Nó khuyến khích và trao quyền cho các validator trích xuất MEV trực tiếp cho chính họ, nhưng nó cũng có tác động tạo ra áp lực hướng tới sự tập trung hóa: bằng cách tạo ra một lĩnh vực trích xuất MEV tinh vi hơn mức có thể quản lý nếu không có kỹ năng phát triển phần mềm đáng kể — và các mối quan hệ thị trường thâm dụng vốn mang lại những lợi thế khổng lồ — các nhà khai thác lớn, dồi dào nguồn lực sẽ có thể thu được lợi tức kinh tế từ các nhà khai thác nhỏ hơn mà bình thường sẽ không tồn tại.
PBS phân tách các vai trò này. Tại đây, các block builder chuyên biệt cạnh tranh để tạo ra block có lợi nhuận cao nhất, và các validator chỉ việc chọn giá thầu cao nhất rồi đề xuất nó. MEV được builder thu giữ thông qua việc sắp xếp thứ tự giao dịch và khoản thanh toán giá thầu được validator thu lại. Đây là những gì MEV-Boost thực hiện nhưng ở bên ngoài giao thức Ethereum, nó là middleware chứ không phải là một tính năng gốc. Mặc dù cấu trúc này hoạt động tốt, nó lại bổ sung thêm các giả định về độ tin cậy: Các validator phải cam kết tin tưởng vào relay trung gian giữa các builder và validator theo cách mà họ sẽ không hành động ác ý. Một ví dụ về rủi ro này là trường hợp một validator độc hại đã đánh cắp khoảng 25 triệu đô la từ năm bot MEV bằng cách khai thác một lỗ hổng trong relay MEV-Boost vào năm 2023.
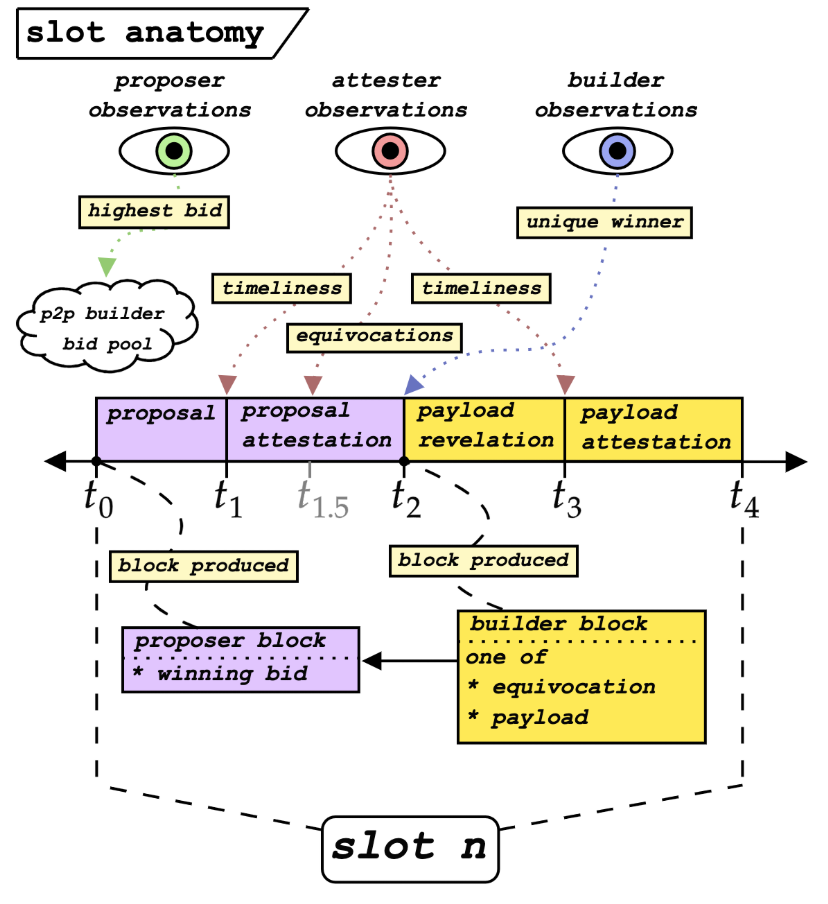
Trong khi đó, giải pháp dài hạn hơn được gọi là Enshrined PBS, hay ePBS, và điều này sẽ tích hợp cơ chế tách biệt người đề xuất - người xây dựng trực tiếp vào giao thức cốt lõi của Ethereum, cho phép nó cắt giảm sự phụ thuộc vào các relay bên thứ ba đáng tin cậy. EIP-7732, đề xuất ePBS, đã được xác nhận là tâm điểm cho bản nâng cấp Glamsterdam năm 2026 của Ethereum. Các giả định về độ tin cậy dựa trên kiến trúc relay hiện tại sẽ chuyển sang các đảm bảo mật mã ở cấp độ giao thức theo ePBS: các builder không thể gian lận proposers và các proposer không thể đánh cắp các block của builder nhờ sự phân tách bắt buộc được xây dựng ngay trong chính giao thức.
Mặc dù có nhiều giải pháp tồn tại, MEV burn giải quyết vấn đề phân phối của MEV: nếu không thể loại bỏ MEV, thì ai sẽ là người nhận nó? Hiện tại, doanh thu MEV đang chảy trực tiếp vào túi các builder và validator. MEV burn sẽ gửi một phần trong số này đi đốt — tương tự như cách EIP-1559 đốt phí cơ bản và giảm tổng nguồn cung của Ethereum — biến thứ hiện đang là khoản trợ cấp tư nhân cho những người chơi có kỹ năng thành một hàng hóa công cộng thuộc sở hữu của tất cả những người nắm giữ ETH. Bạn có thể cho rằng điều này tốt, ngoại trừ việc lập luận phản bác cho rằng nó làm mất động lực để bạn xây dựng các block tốt và do đó dẫn đến sự suy giảm chất lượng thực thi.
Flashbots, cùng với Beaverbuild và Nethermind, đã tạo ra BuilderNet vào tháng 11 năm 2024. Thay vì một builder hàng đầu sản xuất phần lớn các block, nó cho phép một hệ thống liên kết hợp tác xây dựng các block bằng cách sử dụng Trusted Execution Environments (TEE) — các vùng bảo mật phần cứng an toàn giúp phân tách các gói giao dịch một cách riêng tư. Điều này sẽ nhằm mục đích bù đắp lợi thế mà các nhà tạo lập thị trường có được từ các hợp đồng luồng lệnh riêng tư độc quyền với các builder thống trị. Kể từ khi ra mắt vào đầu năm 2025, Titan Builder đã nắm giữ gần 52% toàn bộ thị phần block builder.
Dưới đây phác thảo vấn đề mà mỗi cơ chế trong hệ sinh thái này đang hướng tới giải quyết:
Chuyển việc trích xuất MEV từ các validator riêng lẻ sang một thị trường builder cạnh tranh, cung cấp quyền tiếp cận phần thưởng dân chủ hơn nhưng lại đưa vào các phụ thuộc tin cậy relay.
ePBS (EIP-7732): nhúng cơ chế đấu giá giữa builder và proposer vào lớp giao thức của Ethereum, loại bỏ các giả định tin cậy relay.
MEV burn: tái phân bổ giá trị được trích xuất từ các builder và validator bằng phương thức giảm nguồn cung trả lại cho tất cả những người nắm giữ ETH.
Private mempools + Flashbots Protect: bất kỳ ai cũng có thể cung cấp mempool riêng tư của riêng mình nhằm bảo vệ người dùng khỏi các cuộc tấn công sandwich, che giấu ý định giao dịch trước khi đưa vào block.
BuilderNet: giống như ProposerDraft, nó nỗ lực phi tập trung hóa chính hành vi xây dựng block bằng cách cho phép các bên hợp tác dựa trên TEE.
Các cơ chế này nhắm vào các cấp độ khác nhau của cùng một vấn đề. Đứng riêng lẻ, không cơ chế nào giải quyết được triệt để vấn đề, nhưng khi kết hợp lại, chúng mang đến một câu trả lời kỹ thuật cho một môi trường đầy rủi ro vốn tồn tại ở mức độ nhất định do cách thức hoạt động của các blockchain công khai.
Tất Cả Những Điều Này Có Ý Nghĩa Gì Đối Với Một Người Bình Thường?
Rất ít người dùng cần phải hành động dựa trên nó một cách thường xuyên; MEV không phải là kiến thức mà hầu hết người dùng có khả năng hoặc hứng thú áp dụng. Tuy nhiên, chỉ có một số ít tình huống mà việc nhận thức về nó có tác động trực tiếp đến tình hình thực tế và những điều đó rất đáng để biết.
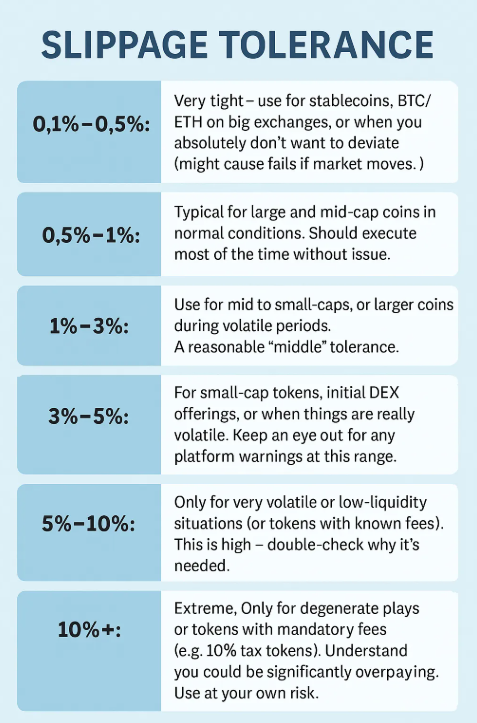
Thứ nhất là mức trượt giá chấp nhận được (slippage tolerance). Mỗi giao dịch hoán đổi trên DEX đều có một cài đặt về mức độ xấu hơn so với giá báo mà bạn sẽ chấp nhận. Nếu bạn đặt mức này quá cao, việc tấn công sandwich trở nên cực kỳ dễ dàng — bot vừa front-run giao dịch của bạn biết rằng bạn đã cho chúng cơ hội để làm điều đó! Nếu bạn đặt mức quá thấp, trong điều kiện thị trường biến động, giao dịch của bạn có thể bị hoàn nguyên (revert). Tất cả các cài đặt này đòi hỏi sự hiểu biết tốt về cặp token, độ sâu của pool cũng như trạng thái của mạng lưới, vốn không thể nhìn thấy rõ ràng từ bên trong giao diện người dùng.
Thứ hai là định tuyến (routing). Khi bạn gửi một giao dịch vào mempool công khai, ý định của bạn hiển thị cho từng bot MEV đang theo dõi mạng lưới. Flashbots Protect là một endpoint RPC riêng tư hoàn toàn miễn phí cho Ethereum, gửi các giao dịch của bạn qua cơ sở hạ tầng riêng tư được ẩn khỏi mempool công khai và các bot sandwich. Dựa trên cơ chế multisig, CoW Protocol có MEV Blocker với khả năng bảo vệ tương tự cho nhiều chuỗi khác nhau. Do đó, định tuyến riêng tư đã quản lý hơn 50% tổng số giao dịch Ethereum vào đầu năm 2025.
Thứ ba là quy mô giao dịch (trade sizing). Các giao dịch lớn trên các pool thanh khoản mỏng là mục tiêu bị săn lùng nhiều nhất của các cuộc tấn công sandwich. Chia một giao dịch swap lớn thành các giao dịch nhỏ hơn sẽ làm giảm tác động giá của mỗi giao dịch và do đó làm giảm lợi nhuận của một cuộc tấn công. Để xác định việc thực thi tối ưu nhất, các công cụ tổng hợp DEX như CoW Protocol và 1inch định tuyến các giao dịch qua nhiều pool, do đó giảm thiểu rủi ro phơi nhiễm trước MEV.
EigenPhi liên tục công bố thông tin và phân tích về MEV trên khắp các chuỗi, và báo cáo của ESMA được đề cập ở trên đưa ra khuôn khổ pháp lý toàn diện nhất hiện có để cân nhắc rộng rãi hơn trong kết luận tháng 7 năm 2025 liên quan đến các báo cáo đề xuất về "Tác động của MEV đối với các thị trường tiền mã hóa". Điểm đáng chú ý nhất — nếu bạn đang xây dựng on-chain, hoặc giao dịch với khối lượng lớn, thì cơ sở hạ tầng này không phải là điều tùy chọn để tìm hiểu: đó là ranh giới giữa việc thụ động chấp nhận các chi phí vô hình và việc thấu hiểu chúng đến từ đâu.
Netts Workspace là một nền tảng chuyên nghiệp tổ chức việc quản lý Energy của TRON được cấu hình một cách tự động dành cho người dùng mạng lưới TRON, những người mong muốn có quyền kiểm soát tương tự đối với chi phí cơ sở hạ tầng của họ mà không gặp phải những sự phức tạp của MEV-Boost và các thị trường builder. Các công cụ của nền tảng mới này, từ thuê thủ công cùng với các bộ kích hoạt tự động hóa thông minh, chế độ lưu trữ (host mode) cho các địa chỉ được sử dụng liên tục và API đầy đủ để tích hợp TRON Energy vào các quy trình làm việc tùy chỉnh, tất cả đều giải quyết bài toán nan giải tương tự trên TRON: tự động đảm bảo rằng mọi giao dịch đều có đủ nguồn lực cần thiết về cả Energy và Bandwidth — với mức giá tối ưu mà không cần can thiệp yêu cầu thủ công liên tục. Các nguyên tắc tương đương với việc giảm thiểu MEV trên Ethereum hoàn toàn được áp dụng tại đây, và nếu bạn là một nhà phát triển đang xây dựng trên TRON và bạn yêu cầu việc cung cấp Energy nhất quán trên quy mô lớn, thì API cho Tron Energy và các công cụ quản lý đa địa chỉ sẽ đặc biệt phù hợp khi nó loại bỏ độ trễ của con người vốn tạo ra các khoảng trống giữa các bước.