Was ist MEV — Gerechtfertigte Gebühr oder Erpressung?
MEV entzieht Blockchain-Nutzern Milliarden, hält aber auch die DeFi-Märkte effizient... oder?
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Jeder, der auf dezentralen Börsen handelt, hat schon einmal MEV bezahlt, wahrscheinlich meistens völlig unbemerkt. Die Transaktion wurde bestätigt. Der Token kam an. Die Gas-Gebühr sah vernünftig aus. Und irgendwo auf dem Weg dorthin hat ein Bot der Transaktion einen Wert entzogen, der ihm nicht zustand. Kein Hack. Kein Bug. Der wahrscheinlichste Teil des Systems, von dem die wenigsten Nutzer je gehört haben und den man auf einem Bestätigungsbildschirm nie zu Gesicht bekommt.
MEV steht für Maximal Extractable Value (MEV). Es ist der Gewinn, der aus einem Blockchain-Block gezogen werden kann, indem entschieden wird, welche Transaktionen hinzugefügt, in welcher Reihenfolge sie platziert und welche ganz ausgeschlossen werden. Wer auch immer diese Entscheidungen trifft — ein Miner in veralteten Systemen, ein Block-Builder oder Validator in modernen Netzwerken — hat einen immensen Ermessensspielraum über jede Transaktion in jedem Block. Wenn diese Macht monetarisiert wird, nennt man das MEV.
Das bedeutet nicht, dass ein höherer Preis immer ungerechtfertigt ist. Echte Dienstleistungen verursachen reale Kosten: Netzwerkgebühren, Gas-Kosten und Prioritätszahlungen. Die Frage bei MEV ist nuancierter: Wird der Wert absichtlich abgeschöpft, oder handelt es sich um eine bloße Extraktion? Die unbequeme Antwort darauf lautet: Ja — aber es kommt auf die Art des MEV an, die man betrachtet.
Woher das Konzept stammt
Die erste bekannte explizite Erwähnung dessen, was wir heute als MEV bezeichnen, fand sich in einem Reddit-Thread unter dem Pseudonym pmcgoohan aus dem Jahr 2014. Darin wurde eine Situation beschrieben, in der Ethereum-Miner über den öffentlichen Mempool (den Warteraum für ausstehende Transaktionen, bevor sie verarbeitet und in einen Block aufgenommen werden) sehen konnten, welche Transaktionen zur Übertragung anstanden, was ihnen ermöglichte, diese Transaktionen zu front-runnen. Damals erregte dieser Beitrag kaum Aufmerksamkeit. Im größeren Maßstab trat das Problem nicht auf, da das System zu neu und das Handelsvolumen zu gering war.
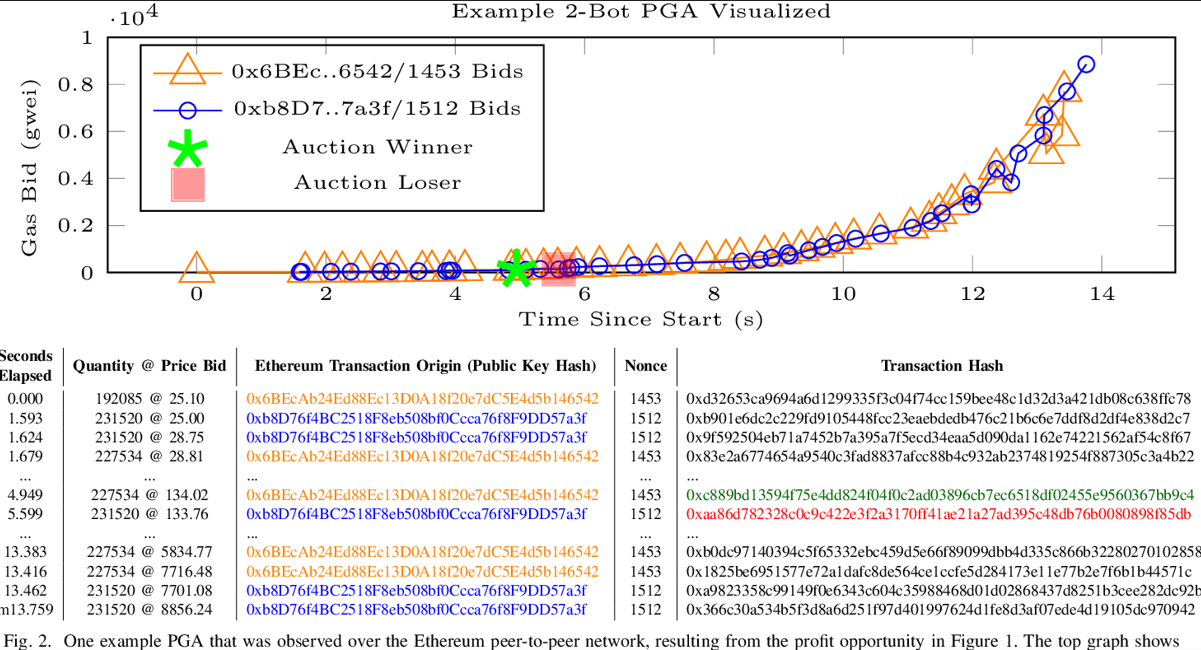
Das änderte sich mit dem Wachstum von DeFi. Im Jahr 2019 formalisierten Phil Daian und andere Forscher an der Cornell University diese Idee in einem Forschungspapier mit dem Titel "Flash Boys 2.0". Das Papier beschreibt sogenannte Priority Gas Auctions — auktionsähnliche Bieterkriege zwischen Bots mit der Absicht, ihre eigenen Transaktionen vor oder nach einer Zieltransaktion in der Warteschlange zu platzieren, indem sie sukzessive höhere Gas-Gebühren zahlten, um Priorität zu erlangen. Die Untersuchung schätzte, dass mit diesen Methoden jeden Monat Millionen von Dollar abgezogen wurden. Da Ethereum damals noch auf Proof of Work lief, bestimmten Miner die Reihenfolge der Transaktionen. Daher der Begriff Miner Extractable Value. Ethereum stellte im September 2022 auf Proof of Stake um, was dazu führte, dass sich der Name von Miner Extractable Value wandelte, da nun Validatoren diese Macht innehatten — das Akronym blieb jedoch bestehen.
Flashbots ist eine Forschungs- und Entwicklungsorganisation, die Ende 2020 gegründet wurde, um dieses Problem ans Licht zu bringen und organisiertere Lösungen anzubieten. Das Argument war, dass eine unstrukturierte MEV-Extraktion — bei der einzelne Bots unkontrollierte Gas-Gebote im öffentlichen Mempool abgeben, steckenbleiben und die Gebühren für alle anderen im Netzwerk in die Höhe treiben — noch schlimmer sei als eine organisierte Extraktion über öffentliche Kanäle. MEV-Boost, entwickelt von Flashbots, war eine Open-Source-Software, die Validatoren die Möglichkeit gab, vorkonfigurierte Blöcke von dedizierten Block-Buildern zu empfangen, anstatt ihre eigenen Blöcke zu bauen, und so das höchste Gebot in jedem Slot anzunehmen. Als Ethereum auf Proof of Stake umstellte, ging MEV-Boost im September 2022 an den Start, und der Rest des Ökosystems passte sich schnell an. Schließlich vermittelte MEV-Boost rund 90% aller Ethereum-Blöcke, sobald sich die Muster stabilisiert hatten.
Die Zahlen hinter dieser Infrastruktur sind beträchtlich. Vom Merge (September 2022) bis Juni 2024 entsprach die MEV-Extraktion 526,207 ETH — rund 2,1 Mrd. $ zu damaligen Kursen. Das ist kein hypothetischer Wert. Es ist reales Geld, das den Besitzer wechselte, mit unterschiedlicher Rechtfertigung, je nachdem, wie es erzielt wurde.
Die Bots, die niemals schlafen
Der Sandwich-Angriff ist das eklatanteste Beispiel dafür, welche Mechanismen das Etikett der Erpressung verdienen. Um zu verstehen, wie das funktioniert, müssen wir eine strukturelle Tatsache über die meisten öffentlichen Blockchains kennen: Der Mempool ist öffentlich einsehbar. Eine ausstehende Transaktion zum Tausch von Token auf einer dezentralen Börse ist für jeden sichtbar, der das Netzwerk beobachtet — bis sie bestätigt wird. Sie verweilt dort und signalisiert Ihre Absicht, den Tauschbetrag und die akzeptable Slippage.
Ein Sandwich-Bot liest dieses Signal und platziert seine Orders im selben Block. Der Bot platziert eine Kauforder unmittelbar vor Ihnen und kauft denselben Token, den Sie kaufen, wodurch der Preis leicht ansteigt. Dadurch wird Ihre Transaktion zu einem künstlich überhöhten Preis ausgeführt, was bedeutet, dass Sie weniger Token erhalten, als Sie ohne den Eingriff bekommen hätten. Unmittelbar nach Ihrer Transaktion verkauft er die erworbenen Token wieder und streicht die künstlich erzeugte Preisdifferenz ein. Dieser gesamte Prozess läuft schneller ab, als ein Mensch reagieren kann — nicht in Sekunden, sondern innerhalb der Abfolge eines einzelnen Blocks (12 Sekunden auf Ethereum; < 1 Sekunde auf Solana).
Ein konkretes Beispiel aus dem März 2025 zeigt, wie extrem dies werden kann. Ein Trader versuchte, 220,764 $ in USDC gegen USDT auf Uniswap v3 zu tauschen — ein Stablecoin-Swap, der unter normalen Umständen zu den risikoärmsten Trades überhaupt gehören sollte. Ein MEV-Bot führte ein Front-Running der Transaktion durch und zog die Liquidität des Pools ab, sodass dem Trader nur noch 5,271 $ in USDT blieben — ein Verlust von über 98% in acht Sekunden. Berichten zufolge wurde derselbe Trader an diesem Tag über mehrere Ethereum-Wallets hinweg sechsmal angegriffen und verlor insgesamt rund 480,000 $.
Über das gesamte Ökosystem hinweg sind dies signifikante Summen. Nach Daten von EigenPhi gab es zwischen November 2024 und Oktober 2025 mehr als 95,000 erfolgreiche Sandwich-Angriffe auf Ethereum, die Tradern in diesen Monaten Verluste von rund 60 Millionen Dollar einbrachten. Die monatliche Extraktion erreichte Ende 2024 knapp 10 Millionen Dollar, bevor sie bis Oktober 2025 auf etwa 2,5 Millionen Dollar sank, da die Margen durch den Wettbewerb zwischen den Bots sanken. Beispielsweise zogen Sandwich-Bots zwischen März 2024 und Mai 2025 auf Solana 370 Millionen bis 500 Millionen Dollar von Nutzern ab. Die auseinandergehenden Zahlen zwischen Ethereum und Solana verdeutlichen die unterschiedliche Natur beider Netzwerke, da schnelle und kostengünstige Transaktionen auf Solana deutlich mehr profitable Hochfrequenz-Sandwich-Angriffe ermöglichen.
Das Messproblem verdient eine eigene Erwähnung. Dennoch ist MEV recht schwer genau zu messen. Während realisiertes MEV — was Bots und Builder tatsächlich einnehmen — prinzipiell On-Chain sichtbar ist, benötigt man eine riesige analytische Infrastruktur, um zu verstehen, welche Transaktionen eine geplante Extraktion aus der beabsichtigten Reihenfolge anstoßen. Der Mempool ist zudem teilweise privat — Dienste wie Flashbots ermöglichen es Nutzern, Transaktionen über private Relays einzureichen, wodurch der öffentliche Mempool umgangen wird. So bleiben sie für Sandwich-Bots, aber teilweise auch für MEV-Forscher unsichtbar.
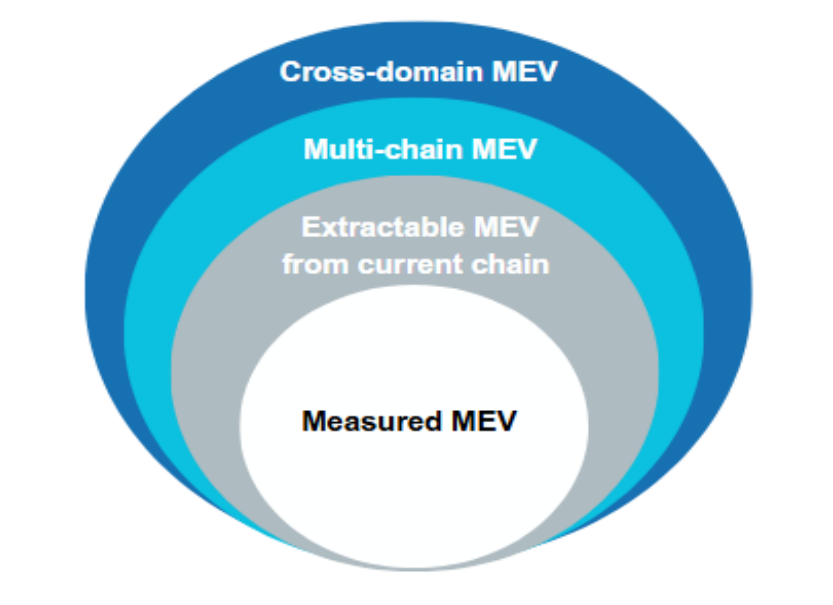
Im Juli 2025 veröffentlichte die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) einen Bericht über die Auswirkungen von MEV auf Kryptomärkte, in dem sie einräumte, dass "verfügbare Daten zu MEV spärlich sind und oft mit erheblichen Vorbehalten behaftet sind" — ein Eingeständnis einer der größten Regulierungsbehörden beim Versuch, etwas zu regulieren, das derzeit selbst mit enormen Forschungsressourcen nicht vollständig lesbar ist.
MEV: Umstritten, selbst wenn das System funktioniert
Nicht jedes MEV ist räuberisch. Dieselbe Fähigkeit, die Sandwich-Angriffe ermöglicht, schafft auch Arbitrage-Möglichkeiten, und beide unterscheiden sich strukturell in ihren Auswirkungen auf andere Teilnehmer.
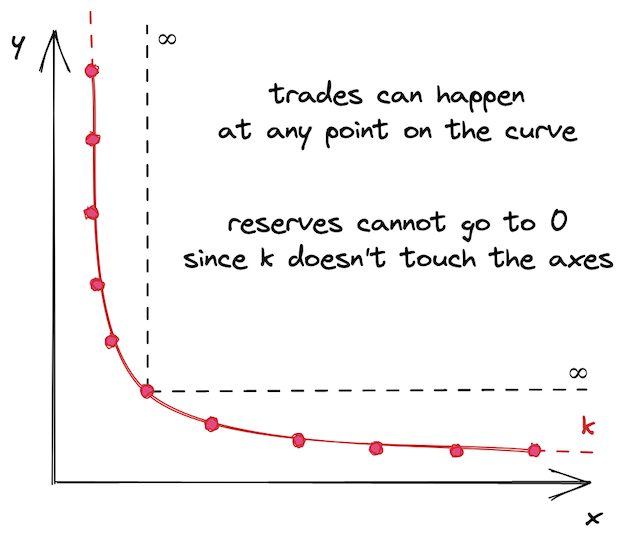
Arbitrage-MEV funktioniert folgendermaßen: Dezentrale Börsen bepreisen Vermögenswerte, indem sie das Verhältnis in ihren Liquiditätspools algorithmisch quotieren. Wenn also ein großer Trade dieses Verhältnis an einer Börse ändert, verschiebt sich der Preis nur dort und nicht an anderen Börsen. Der Arbitrage-Bot bemerkt diese Differenz und führt eine Order aus, um den Token an der Börse zu kaufen, an der der Preis gerade gefallen ist, und ihn dort zu verkaufen, wo er mehr kostet, und streicht die Differenz ein. Der ursprüngliche Trader bleibt unberührt — die Arbitrage findet nach ihm statt, nicht um ihn herum. Der Markteffekt ist stabilisierend: Die Preiskonvergenz über Börsen hinweg wird beschleunigt, was die Wahrscheinlichkeit verringert, dass normale Nutzer eine schlechte Ausführung erleiden, nur weil sie veraltete Daten nutzen.
EigenPhi verfolgte die Arbitrage-Gewinne von September 2022 bis September 2025, mit einem Höchstwert von rund 3,37 Millionen Dollar über einen einzelnen 30-Tage-Zeitraum auf Ethereum im September 2025. Arbitrage-Bots zahlen Validatoren in der Regel 50 bis 60 Prozent ihrer Gewinne als Tips. Dies ist MEV, das eher wie eine Markteffizienzsteuer als eine reine Extraktion wirkt. In ihrem Bericht von 2025 stellte die ESMA ausdrücklich fest, dass "Arbitrage-MEV dazu beiträgt, Preislücken zwischen Handelsplätzen zu schließen, was prinzipiell die Marktfragmentierung verringern und die Markteffizienz verbessern sollte".
Liquidationen stellen eine dritte Kategorie dar. Lending-Protokolle wie Aave und Compound bilden das Rückgrat der DeFi-Kreditvergabe, bei der Nutzer Sicherheiten hinterlegen müssen, deren Wert höher ist als der geliehene Betrag, um solvent zu bleiben. Fällt der Wert der Sicherheit unter ein bestimmtes Niveau, muss jemand diese Position schließen, um Verluste für das Protokoll zu vermeiden. Da MEV-Bots darum konkurrieren, beobachten sie die Besicherungsquoten kontinuierlich und senden Liquidations-Transaktionen, sobald eine Position berechtigterweise liquidiert werden kann, wofür sie einen Liquidationsbonus erhalten. Wie bei vielen, wenn nicht allen Handelsprotokollen ist dies eine Marktfunktion, die das Protokoll zwingend benötigt, um solide zu wirtschaften. Ohne schnelle Bots, die Positionen liquidieren, würden Lending-Protokolle auf uneinbringlichen Forderungen sitzen bleiben. Das hierbei erzielte MEV ist eine Entschädigung für eine Dienstleistung, auf die das Ökosystem angewiesen ist.
Diese Unterscheidung ist wichtig, da die Einstufung von MEV pauschal als Erpressung die halbe Wahrheit verschleiert. Das Ausnutzen von Sandwich-Angriffen transferiert Werte von Nutzern zu einem Bot, ohne eine Gegenleistung zu erbringen. Arbitrage und Liquidationen sind echte Marktdienstleistungen, die jemand unabhängig vom Vorhandensein von MEV in seiner aktuellen Form erbringen müsste. Sie müssten durch andere Mechanismen ersetzt werden, die entweder höhere Kosten verursachen oder weniger zuverlässig arbeiten.
PBS, MEV Burn und die dominierende Architektur
Die technische Reaktion auf MEV hat zu einer Reihe von Infrastrukturen geführt, die die meisten Nutzer nie zu Gesicht bekommen werden, die jedoch das Rückgrat jeder Transaktion bilden, die sie tätigen.
Im Kern steht Proposer-Builder Separation (PBS) als wichtigste strukturelle Veränderung. Dieser Ansatz korrigiert ein grundlegendes Problem der ursprünglichen Architektur — bei der derselbe Validator, der einen Block vorschlug, auch für dessen Erstellung verantwortlich war, Transaktionen auswählte, sie anordnete und den Wert maximierte. Dies incentivierte und ermächtigte Validatoren, MEV direkt zu ihren Gunsten abzuschöpfen, erzeugte aber auch einen Zentralisierungsdruck: Durch die Entstehung eines hochkomplexen Feldes der MEV-Extraktion, das ohne beträchtliche Software-Entwicklungskompetenz und kapitalintensive Marktbeziehungen nicht beherrschbar war, konnten finanzstarke Akteure wirtschaftliche Renten gegenüber kleineren Betreibern abschöpfen.
PBS trennt diese Rollen. Spezialisierte Block-Builder konkurrieren darum, den profitabelsten Block zusammenzustellen, und Validatoren wählen einfach das höchste Gebot aus und schlagen ihn vor. MEV wird vom Builder durch die Transaktionsreihenfolge vereinnahmt, und die Gebotszahlung geht an den Validator. Dies ist es, was MEV-Boost leistet — allerdings außerhalb des Ethereum-Protokolls als Middleware und nicht als natives Feature. Obwohl diese Struktur funktioniert, bringt sie Vertrauensannahmen mit sich: Validatoren müssen darauf vertrauen, dass die Relays zwischen Buildern und Validatoren nicht bösartig agieren. Ein Beispiel für dieses Risiko war der bösartige Validator, der 2023 durch das Ausnutzen eines Fehlers im MEV-Boost-Relay rund 25 Millionen Dollar von fünf MEV-Bots stahl.
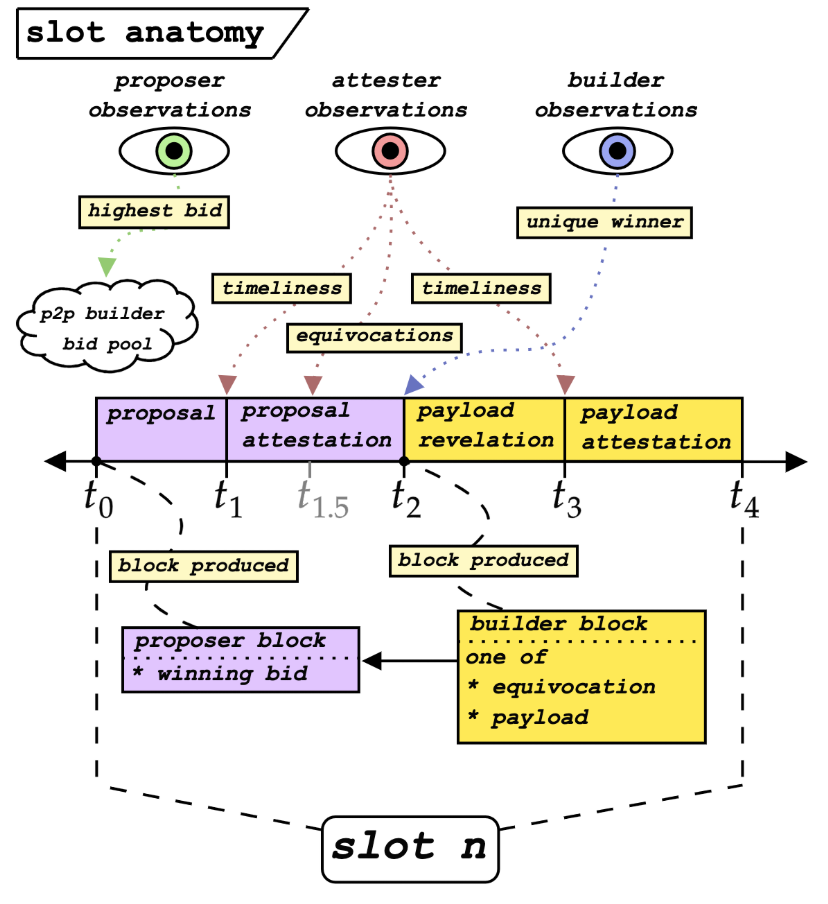
Die langfristige Lösung ist als Enshrined PBS oder ePBS bekannt. Dabei wird die Proposer-Builder-Trennung direkt in das Kernprotokoll von Ethereum integriert, wodurch die Abhängigkeit von vertrauenswürdigen Drittanbieter-Relays entfällt. EIP-7732, der ePBS-Vorschlag, wurde als Kernbestandteil des Ethereum-Upgrades Glamsterdam für 2026 bestätigt. Die auf der bisherigen Relay-Architektur basierenden Vertrauensannahmen würden unter ePBS durch kryptografische Garantien auf Protokollebene ersetzt: Builder können Proposer nicht betrügen und Proposer können Builder-Blöcke dank der im Protokoll verankerten Trennung nicht stehlen.
Obwohl viele Lösungen existieren, löst MEV Burn das Verteilungsproblem von MEV: Wenn MEV nicht eliminiert werden kann, wer sollte es dann erhalten? Derzeit fließen die MEV-Einnahmen direkt an Builder und Validatoren. MEV Burn würde einen Teil davon verbrennen — ähnlich wie EIP-1559 Basisgebühren verbrennt und das Gesamtangebot von Ethereum reduziert. Dadurch wird eine private Subvention für spezialisierte Akteure in ein öffentliches Gut für alle ETH-Inhaber umgewandelt. Das Gegenargument lautet jedoch, dass dies Anreize mindert, Blöcke optimal zu bauen, was zu einer Verschlechterung der Ausführungsqualität führen könnte.
Flashbots hat zusammen mit Beaverbuild und Nethermind im November 2024 BuilderNet ins Leben gerufen. Anstatt dass ein einzelner dominanter Builder den Großteil der Blöcke produziert, ermöglicht es ein föderiertes System, Blöcke kooperativ unter Verwendung von Trusted Execution Environments (TEEs) zu bauen — sichere Hardware-Enklaven, die Transaktionsbündel privat verarbeiten. Dies zielt darauf ab, den Vorteil auszugleichen, den Market Maker durch exklusive Vereinbarungen über privaten Orderflow mit marktbeherrschenden Buildern erhalten. Seit dem Start Anfang 2025 hielt Titan Builder knapp 52% des gesamten Block-Builder-Marktanteils.
Im Folgenden wird skizziert, welches Problem die einzelnen Mechanismen in diesem Ökosystem lösen wollen:
Verlagerung der MEV-Extraktion von einzelnen Validatoren auf einen wettbewerbsorientierten Builder-Markt, was den Zugang zu Belohnungen demokratisiert, aber Abhängigkeiten vom Relay-Vertrauen schafft.
ePBS (EIP-7732): Einbettung der Builder-Proposer-Auktion in die Protokollebene von Ethereum, wodurch Relay-Vertrauensannahmen eliminiert werden.
MEV Burn: Umverteilung des von Buildern und Validatoren extrahierten Werts durch Reduzierung des Tokenangebots an alle ETH-Inhaber.
Private Mempools + Flashbots Protect: Ermöglicht das Anbieten privater Mempools zum Schutz der Nutzer vor Sandwiching, indem die Transaktionsabsicht vor der Aufnahme in den Block verborgen wird.
BuilderNet: Versucht, den eigentlichen Prozess des Block-Buildings durch mandantenfähige, TEE-basierte Zusammenarbeit zu dezentralisieren.
Diese Mechanismen setzen an unterschiedlichen Ebenen desselben Problems an. Einzeln löst keiner von ihnen das Problem vollständig, doch zusammen bieten sie eine ingenieurtechnische Antwort auf ein feindseliges Umfeld, das teilweise durch die Funktionsweise öffentlicher Blockchains bedingt ist.
Was bedeutet das alles für den Durchschnittsnutzer?
Nur wenige Nutzer müssen sich tagtäglich damit befassen; MEV ist kein Wissen, das die meisten Nutzer aktiv anwenden können oder wollen. Es gibt jedoch einige Situationen, in denen das Verständnis darüber direkte Auswirkungen auf die Praxis hat, und diese sollte man kennen.
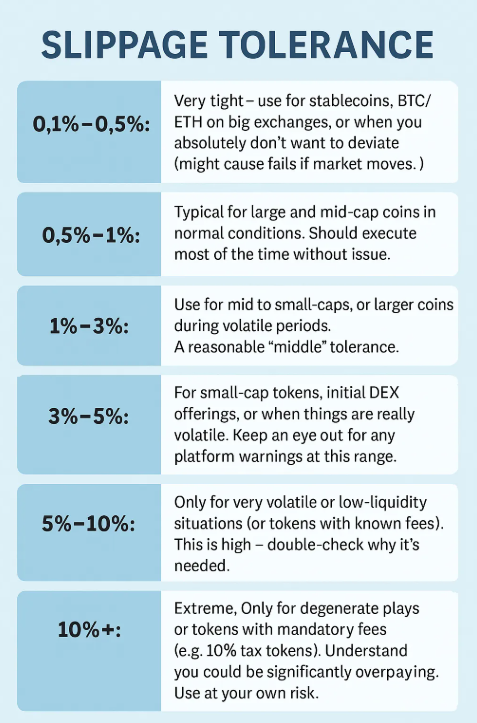
Der erste Punkt ist die Slippage-Toleranz. Jeder DEX-Swap verfügt über eine Einstellung, die festlegt, wie stark der ausgeführte Preis vom quotierten Preis abweichen darf. Setzt man diesen Wert zu hoch an, öffnet man Sandwich-Angriffen Tür und Tor — der Bot weiß genau, wie viel Spielraum Sie ihm gelassen haben! Setzt man ihn zu niedrig an, kann die Transaktion bei volatilen Marktbedingungen fehlschlagen. Die richtige Einstellung erfordert ein gutes Verständnis des Token-Paares, der Pool-Tiefe sowie des Netzwerkzustands, was in der Benutzeroberfläche oft nicht direkt ersichtlich ist.
Der zweite Punkt ist das Routing. Wenn Sie eine Transaktion an den öffentlichen Mempool senden, ist Ihre Absicht für jeden MEV-Bot im Netzwerk sichtbar. Flashbots Protect ist ein kostenloser privater RPC-Endpunkt für Ethereum, der Transaktionen über eine private Infrastruktur leitet — unsichtbar für den öffentlichen Mempool und Sandwich-Bots. Basierend auf Multisig-Mechanismen bietet auch CoW Protocol mit MEV Blocker einen ähnlichen Schutz für verschiedene Chains. So liefen Anfang 2025 bereits mehr als 50% aller Ethereum-Transaktionen über privates Routing.
Der dritte Punkt ist die Positionsgröße. Große Trades in Pools mit geringer Liquidität sind die attraktivsten Ziele für Sandwich-Angriffe. Die Aufteilung eines großen Swaps in kleinere Tranchen verringert den Preiseinfluss jeder einzelnen Transaktion und senkt somit den Gewinn eines Angriffs. Um die beste Ausführung zu gewährleisten, leiten DEX-Aggregatoren wie CoW Protocol und 1inch Trades über mehrere Pools hinweg und minimieren so das MEV-Risiko.
EigenPhi veröffentlicht fortlaufend Daten und Analysen zu MEV über verschiedene Chains hinweg, und der oben erwähnte ESMA-Bericht liefert mit seinem Fazit vom Juli 2025 zu den Auswirkungen von MEV auf Kryptomärkte den bisher gründlichsten regulatorischen Rahmen. Wenn Sie On-Chain agieren oder größere Volumina bewegen, ist das Verständnis dieser Infrastruktur unerlässlich: Es entscheidet darüber, ob man unsichtbare Kosten blind hinnimmt oder versteht, woher sie stammen.
Netts Workspace ist eine professionelle Plattform zur automatisierten Organisation des Energy-Managements im TRON-Netzwerk für Nutzer, die ähnliche Kontrolle über ihre Infrastrukturkosten suchen — ohne die Komplexität von MEV-Boost und Builder-Märkten. Die Werkzeuge dieser Plattform — manuelles Mieten in Kombination mit intelligenten Automatisierungs-Triggern, ein Host-Modus für kontinuierlich genutzte Adressen und eine vollwertige API zur Integration von TRON Energy in eigene Workflows — adressieren die vergleichbaren Herausforderungen im TRON-Netzwerk: automatisch sicherzustellen, dass jede Transaktion die benötigten Ressourcen an Energy und Bandwidth erhält — zum optimalen Preis und ohne ständiges manuelles Eingreifen. Die Prinzipien zur Risikominderung von MEV auf Ethereum gelten hier analog: Entwickler, die in der TRON-Infrastruktur skalieren und eine konsistente Energy-Bereitstellung benötigen, profitieren besonders von der API für Tron Energy und den Multi-Adress-Tools, da sie menschliche Latenzen eliminieren.