MEV Nedir — Haklı Bir Ücret mi Yoksa Gasp mı?
MEV, blokzincir kullanıcılarından milyarlar çekip alıyor ancak aynı zamanda DeFi piyasalarını verimli tutuyor... değil mi?
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Merkeziyetsiz borsalarda işlem yapan herkes, muhtemelen bir noktada tamamen farkında olmadan MEV ödemiştir. İşlem onaylandı. Token hesaba geçti. Gas ücreti makul görünüyordu. Ancak bu süreçte bir yerde, bir bot işlemden kendisine ait olmayan bir değeri çekip aldı. Bu bir hack değildi. Bir yazılım hatası da değildi. Çok az kullanıcının adını duyduğu ve onay ekranında asla göremediği, sistemin en olağan parçasıydı.
MEV, Maksimal Çıkarılabilir Değer (Maximal Extractable Value) anlamına gelir. Bir blokzincir bloğuna hangi işlemlerin ekleneceği, bunların hangi sırayla dizileceği ve hangilerinin tamamen hariç tutulacağı belirlenerek elde edilebilecek kârı ifade eder. Bu kararları veren merci kim olursa olsun — eski sistemlerde bir madenci, modern sistemlerde bir blok oluşturucu (builder) veya doğrulayıcı (validator) — her bloktaki her işlem üzerinde muazzam bir takdir yetkisine sahiptir. Bu güç paraya dönüştürüldüğünde, ortaya çıkan şey MEV'dir.
Bu durum, daha pahalı olanın her zaman haksız olduğu anlamına gelmez. Gerçek hizmetler gerçek maliyetler doğurur: ağ ücretleri, gas maliyetleri ve öncelik ödemeleri. MEV ile ilgili sorun daha ayrıntılıdır: Değer kasıtlı olarak mı çekilmektedir, yoksa bu sadece bir sömürüden mi ibarettir? Bu sorunun can sıkıcı cevabı evettir; ancak bu, incelediğiniz MEV türüne göre değişir.
Kavram Nereden Çıktı?
Bugün MEV olarak adlandırdığımız kavramın bilinen ilk açık tespiti, 2014 yılında pmcgoohan takma adını kullanan birinin Reddit'te paylaştığı bir başlıkta yer aldı. Bu kişi, Ethereum madencilerinin bekleyen işlemlerin bir bloğa dahil edilmeden önce bekletildiği genel mempool (bekleme odası) üzerinden diğer işlemlerin gönderilmeyi beklediğini görebildiklerini ve bunun da madencilere bu işlemlerin önüne geçme (front-run) imkanı tanıdığını anlattı. O dönemde bu gönderi pek ilgi görmedi. Sistem çok yeni ve işlem hacimleri çok düşük olduğu için sorun geniş ölçekte kendini göstermemişti.
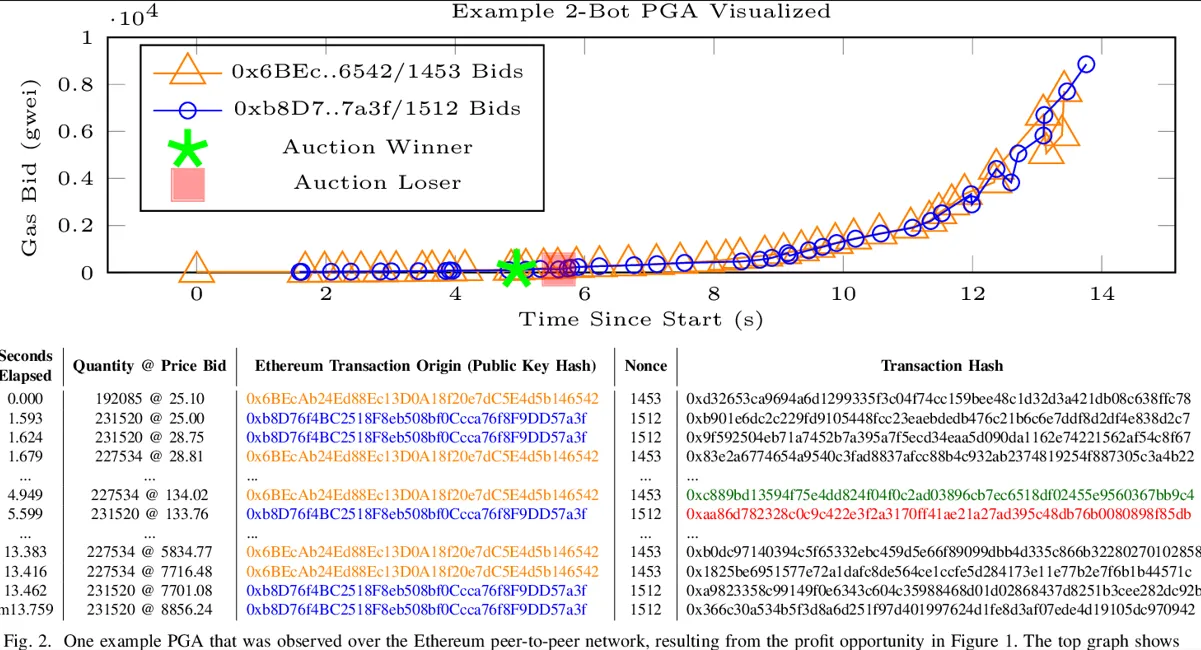
DeFi büyüdükçe bu durum değişti. 2019'da Cornell Üniversitesi'nden Phil Daian ve diğer araştırmacılar, "Flash Boys 2.0" başlıklı bir makalede bu fikri resmileştirdi. Makale, Öncelikli Gas Müzayedeleri (Priority Gas Auctions) olarak adlandırdığı olguyu tanımladı: Botların, kendi işlemlerini hedef bir işlemin hemen önüne veya arkasına yerleştirmek amacıyla art arda daha yüksek gas ücretleri ödeyerek öncelik kazanmaya çalıştığı açık artırma benzeri teklif savaşları. Araştırma, bu yöntemlerin her ay milyonlarca dolar çektiğini tahmin ediyordu. O dönemde Ethereum hala iş kanıtı (proof of work) mekanizmasında çalıştığı için işlemleri madenciler sıralıyordu. Dolayısıyla madenci tarafından çıkarılabilir değer (miner extractable value) terimi ortaya çıktı. Ethereum Eylül 2022'de hisse kanıtına (proof of stake) geçtiğinde, bu gücün artık doğrulayıcıların elinde olduğunu göstermek amacıyla terim Maksimal Çıkarılabilir Değer olarak değiştirildi; ancak kısaltma aynı kaldı.
Flashbots, 2020'nin sonlarında bu sorunu gün yüzüne çıkarmak ve daha organize çözümler sunmak amacıyla kurulmuş bir araştırma ve geliştirme kuruluşudur. Buradaki argüman, yapılandırılmamış MEV çıkarımının — yani botların genel mempool'da köstebek vurma oyunu gibi sürekli gas teklifi vermesi, tıkanması ve ağdaki herkes için ücretleri artırması — kamuya açık kanallar üzerinden yürütülen organize çıkarımdan çok daha kötü olduğuydu. Flashbots tarafından geliştirilen MEV-Boost, doğrulayıcılara kendi bloklarını oluşturup her slotta en yüksek teklifi kabul etmek yerine, özel blok oluşturuculardan önceden yapılandırılmış blokları alma seçeneği sunan açık kaynaklı bir yazılımdı. Ethereum hisse kanıtına geçtiğinde, MEV-Boost Eylül 2022'de kullanıma sunuldu ve ekosistemin geri kalanı hızla uyum sağladı. Zamanla düzen oturduğunda, MEV-Boost tüm Ethereum bloklarının yaklaşık %90'ına aracılık eder hale geldi.
Bu altyapının arkasında toplanan rakamlar hiç de azımsanacak gibi değil. Merge aşamasından (Eylül 2022) Haziran 2024'e kadar gerçekleşen MEV çıkarımı 526.207 ETH'ye eşitti — bu da o dönemin fiyatlarıyla yaklaşık 2,1 milyar dolara denk geliyordu. Bu varsayımsal bir değer değildir. Bir gruptan diğerine el değiştiren, nasıl toplandığına bağlı olarak haklılık derecesi değişen gerçek paradır.
Asla Uyumayan Botlar
Sandviç saldırısı (sandwich attack), hangi mekanizmaların gasp etiketini hak ettiğinin en bariz örneğidir. Bunun nasıl çalıştığını anlamak için çoğu genel blokzincir hakkındaki yapısal bir gerçeği bilmemiz gerekir: mempool herkese açıktır. Merkeziyetsiz bir borsada token takas etmek için gönderilen bekleyen bir işlem, onaylanana kadar ağı izleyen herkes tarafından görülebilir. Niyetinizi, takas miktarını ve kabul edilebilir kayma (slippage) payınızı belli ederek orada bekler.
Bir sandviç botu bu sinyali okur ve aynı bloğa kendi emrini yerleştirir. Bot sizden hemen önce bir alım emri girerek sizin aldığınız token'ın aynısını satın alır ve fiyatın biraz yükselmesine neden olur. Bu durum, işleminizin yapay ve şişirilmiş bir fiyattan gerçekleşmesine yol açar; yani bu müdahale olmasaydı alacağınızdan daha az token alırsınız. Ardından, işleminizin hemen sonrasında satın aldıklarını satarak fiyat üzerinde yarattığı farkı cebine indirir. Bütün bu süreç, hiçbir insanın tepki veremeyeceği bir hızda gerçekleşir — saniyeler içinde değil, tek bir bloğun sıralanması süresinde (Ethereum'da 12 saniye; Solana'da 1 saniyeden az).
Mart 2025'ten somut bir örnek, bunun ne kadar uç noktalara varabileceğini göstermektedir. Bir yatırımcı, Uniswap v3 üzerinde 220.764 USDC'yi USDT ile takas etmeye çalıştı — normal şartlar altında bu, hayal edilebilecek en düşük riskli işlemlerden biri olmalıydı. Bir MEV botu işlemin önüne geçti ve havuzun likiditesini tüketerek bu yatırımcının elinde yalnızca 5.271 USDT kalmasına neden oldu — sekiz saniye içinde %98'in üzerinde bir kayıp. Bildirildiğine göre aynı yatırımcı o gün birden fazla Ethereum cüzdanı üzerinden altı kez saldırıya uğradı ve toplamda yaklaşık 480.000 dolar kaybetti.
Tüm ekosisteme bakıldığında bunlar oldukça büyük rakamlardır. EigenPhi verilerine göre, Kasım 2024 ile Ekim 2025 ayları arasında Ethereum üzerinde 95.000'den fazla başarılı sandviç saldırısı gerçekleşti ve bu da o aylarda işlem yapanlara yaklaşık 60 milyon dolarlık kayba mal oldu. Aylık çıkarım miktarı 2024 sonunda 10 milyon doların hemen altına ulaştıktan sonra, botlar arasındaki rekabet kâr marjlarını düşürdüğü için Ekim 2025'te yaklaşık 2,5 milyon dolara geriledi. Örneğin, Mart 2024 ile Mayıs 2025 arasında sandviç botları Solana'daki kullanıcılardan 370 milyon ila 500 milyon dolar çekti. Ethereum ile Solana arasındaki açılan makas iki ağın zıt doğasını göstermektedir; zira hızlı ve düşük maliyetli işlemler Solana'da kârlı, yüksek frekanslı çok daha fazla sandviç saldırısına zemin hazırlamaktadır.
Ölçüm Problemi ise ayrı bir başlığı hak ediyor. Bununla birlikte, MEV'yi doğru bir şekilde ölçmek oldukça zordur. Gerçekleşen MEV — botların ve oluşturucuların fiilen yakaladığı değer — prensipte zincir üzerinde görünür olsa da, hangi işlemlerin planlanan çıkarımı amaçlanan sıralamaya göre tetiklediğini anlamak için devasa bir analitik altyapıya ihtiyaç duyarız. Mempool ayrıca kısmen gizlidir; Flashbots gibi hizmetler kullanıcıların işlemlerini özel aktarıcılar (relays) aracılığıyla göndermesine olanak tanıyarak genel mempool'u atlar. Böylece işlemler sandviç botlarına karşı görünmez hale gelirken, MEV araştırmacıları için de kısmen görünmez kalır.
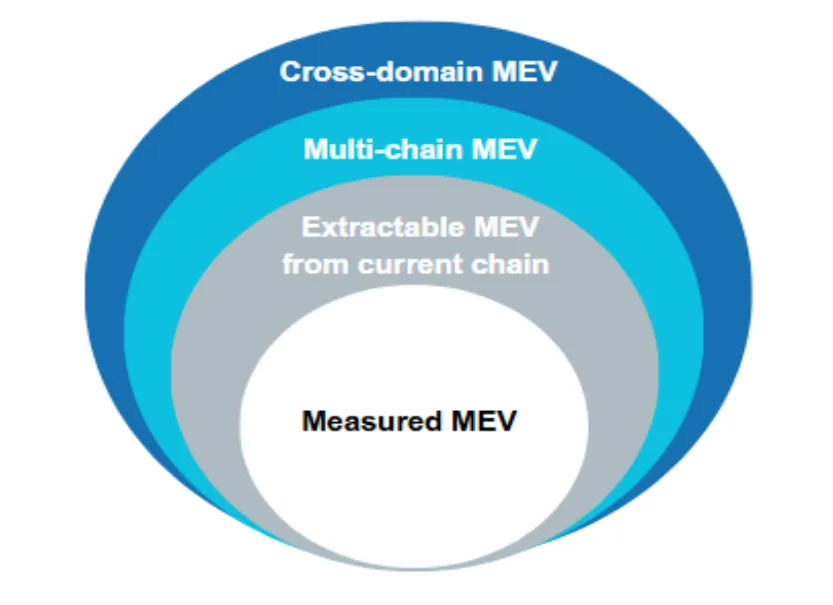
Temmuz 2025'te Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA), MEV'nin kripto piyasaları üzerindeki etkisine dair bir rapor yayımladı. Raporda, "MEV ile ilgili mevcut verilerin yetersiz olduğu ve sıklıkla önemli çekinceler içerdiği" kabul edildi. Bu, incelenmesine muazzam kaynaklar ayrılmasına rağmen şu anda tam olarak okunamayan bir şeyi düzenlemeye çalışan en büyük düzenleyici kurumlardan birinin itirafıdır.
MEV: Sistem Çalışırken Bile Tartışmalı
Tüm MEV'ler yırtıcı nitelikte değildir. Sandviç saldırılarını gerçekleştirmeyi sağlayan yetenek aynı zamanda arbitraj fırsatları da yaratır ve bu ikisi diğer katılımcılar üzerindeki etkileri bakımından yapısal olarak farklıdır.
Arbitraj MEV'si şu şekilde çalışır: Merkeziyetsiz borsalar, likidite havuzlarındaki oranı algoritmik olarak baz alarak varlıkları fiyatlandırır. Dolayısıyla, bir borsadaki büyük bir alım-satım bu oranı değiştirirse fiyat sadece orada değişir, diğer borsalarda değişmez. Arbitraj botu bu farkı fark eder ve token'ı fiyatının henüz düştüğü borsadan alıp daha pahalı olduğu yerde satarak aradaki farkı cebine koyar. Asıl işlemi yapan kullanıcı bundan etkilenmez; arbitraj onların etrafında değil, sonrasında gerçekleşir. Üstelik piyasa etkisi gerçekten dengeleyicidir: Fiyatların borsalar arasında eşitlenmesi hızlanır ve normal kullanıcıların sırf güncel olmayan verilere erişemedikleri için kötü bir işlem fiyatıyla karşılaşma olasılığı azalır.
EigenPhi ayrıca Eylül 2022'den Eylül 2025'e kadar olan arbitraj kârlarını da takip etti; Eylül 2025'te Ethereum'da tek bir 30 günlük dönemde yaklaşık 3,37 milyon dolarlık bir zirve görüldü. Arbitraj botları kârlarının %50 ila %60'ını bahşiş olarak doğrulayıcılara öder. Bu, bir sömürüden ziyade piyasa verimlilik vergisi gibi çalışan bir MEV türüdür. ESMA, 2025 tarihli raporunda "arbitraj MEV'sinin işlem platformları arasındaki fiyat farklarını kapatmaya katkıda bulunduğunu ve bunun prensipte piyasa parçalanmışlığını azaltıp piyasa verimliliğini artırması gerektiğini" açıkça belirtmiştir.
Tasfiyeler (liquidations) üçüncü bir kategoriyi temsil eder. Aave ve Compound gibi borç verme protokolleri DeFi borçlanmasını sağlar; kullanıcıların borçlarını ödeyebilme durumlarını korumaları için aldıkları değerden daha yüksek bir miktarı teminat göstermeleri gerekir. Teminatın fiyatı belirli bir seviyenin altına düştüğünde, protokolün zarara uğramasını önlemek için birinin gelip bu pozisyonu kapatması gerekir. MEV botları bunu yapmak için yarıştığından, teminat oranlarını sürekli izler ve bir pozisyon haklı olarak tasfiye edilirken tasfiye işlemlerini göndererek karşılığında bir tasfiye primi kazanırlar. Birçok protokolde olduğu gibi bu da, protokolün bizzat sağlıklı işlemler yürütebilmesi için kelimenin tam anlamıyla ihtiyaç duyduğu bir piyasa işlevidir. Hızlı botların tasfiye yapmadığı bir senaryoda borç verme protokolleri batık borçlarla karşı karşıya kalırdı. Bu süreçten elde edilen MEV, ekosistemin bel bağladığı bir hizmetin sağlanmasına karşılık verilen bir öduldür.
Bu ayrım önemlidir; çünkü tüm MEV'yi gasp olarak sınıflandırmak tablonun yarısını gözden kaçırmak olur. Sandviç saldırılarının getirdiği sömürü, karşılığında hiçbir hizmet sunmadan değeri kullanıcılardan alıp bir bota aktarır. Arbitraj ve tasfiyeler ise, mevcut haliyle tasarlanan MEV olsun ya da olmasın, birilerinin mutlaka yerine getirmesi gereken gerçek piyasa hizmetleridir. Bunların ya daha yüksek maliyetli ya da daha az güvenilir çalışan farklı mekanizmalarla ikame edilmesi gerekir.
PBS, MEV Yakımı ve Bunları Yöneten Mimari
MEV'ye verilen teknik yanıt, çoğu kullanıcının asla yakından görmeyeceği, ancak gerçekleştirdikleri her işlemin belkemiğini oluşturan bir altyapı bütününü ortaya çıkardı.
Temelde ana yapısal değişiklik olarak Teklif Sahibi-Oluşturucu Ayrımı (Proposer-Builder Separation veya PBS) yer alır. Bu tasarım, orijinal halindeki temel bir dengeyi ortadan kaldırır — orijinal yapıda bir bloğu teklif eden doğrulayıcı aynı zamanda onu oluşturmaktan, işlemleri seçmekten ve değeri maksimize edecek şekilde sıralamaktan sorumluydu. Bu durum, doğrulayıcıları doğrudan kendi lehlerine MEV çıkarmaya teşvik ediyor ve yetkilendiriyordu; ancak aynı zamanda merkezileşmeye doğru bir baskı uygulama etkisi de yaratıyordu: Ciddi yazılım geliştirme becerileri olmadan yönetilemeyecek kadar sofistike bir MEV çıkarma alanı yaratarak — ve sermaye yoğun piyasa ilişkileri büyük avantajlar sağladığından — büyük, kaynakları bol olan operatörlerin diğer türlü var olamayacak ekonomik rantları küçük operatörlerden elde etmelerine yol açıyordu.
PBS rolleri ayırır. Burada uzmanlaşmış blok oluşturucular en kârlı bloğu doldurmak için rekabet eder ve doğrulayıcılar sadece en yüksek teklifi seçerek onu önerir. MEV, işlem sıralaması yoluyla oluşturucu tarafından yakalanır ve teklif ödemesi doğrulayıcı tarafından alınır. MEV-Boost'un başardığı şey budur; ancak Ethereum protokolünün dışındadır, temel bir özellik değil bir ara katman yazılımıdır (middleware). Bu yapı çalışsa da güven varsayımlarını beraberinde getirir: Doğrulayıcılar, oluşturucular ile doğrulayıcılar arasındaki aktarıcıya (relay) kötü niyetli hareket etmeyeceği konusunda güvenmek zorundadır. Bu riskin bir örneği, 2023 yılında MEV-Boost aktarıcısındaki bir açıktan yararlanarak beş MEV botundan yaklaşık 25 milyon dolar çalan kötü niyetli bir doğrulayıcıydı.
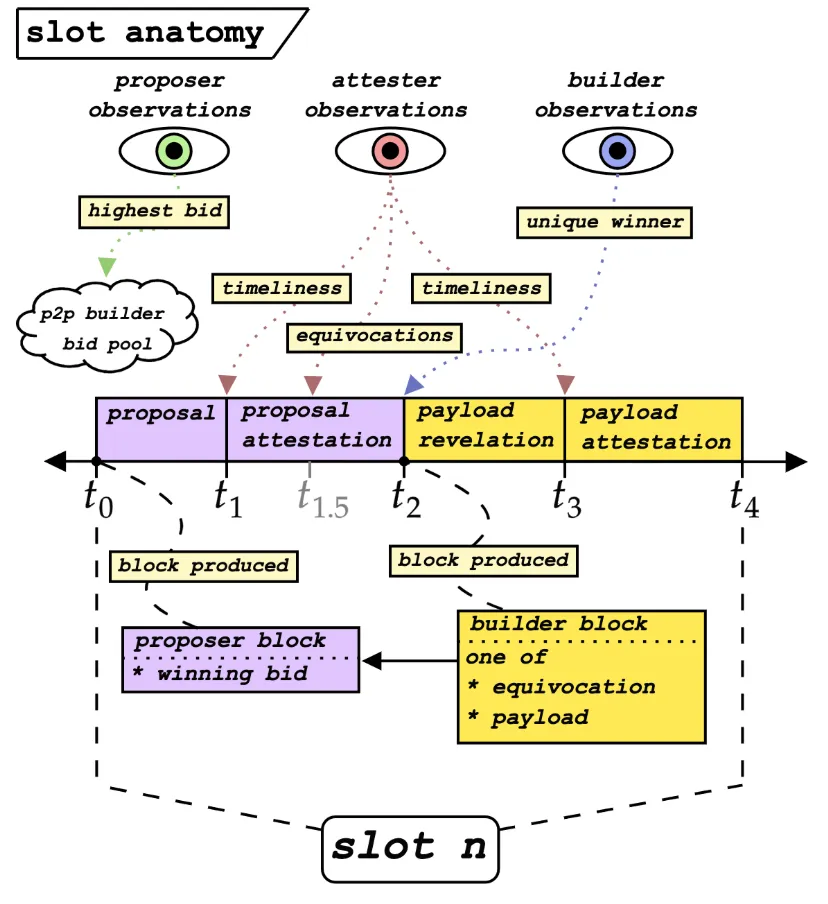
Bu arada, daha uzun vadeli çözüm Protokol İçi PBS (Enshrined PBS veya ePBS) olarak bilinir ve bu, teklif sahibi-oluşturucu ayrımını doğrudan Ethereum'un çekirdek protokolüne entegre ederek üçüncü taraf güvenilir aktarıcılara olan bağımlılığı ortadan kaldıracaktır. ePBS teklifi olan EIP-7732, Ethereum'un 2026 Glamsterdam yükseltmesinin ana maddelerinden biri olarak onaylandı. Mevcut aktarıcı tabanlı mimarideki güven varsayımları, ePBS altında protokol düzeyinde kriptografik garantilere dönüşecektir: Protokolün bizzat içine yerleştirilen zorunlu ayrım sayesinde oluşturucular teklif sahiplerini aldatamayacak ve teklif sahipleri oluşturucuların bloklarını çalamayacaktır.
Birçok çözüm bulunmasına rağmen MEV yakımı (MEV burn), MEV'nin dağıtım sorununu çözer: MEV ortadan kaldırılamıyorsa, kime gitmelidir? Şu anda MEV geliri doğrudan oluşturuculara ve doğrulayıcılara gitmektedir. MEV yakımı, EIP-1559'un temel ücretleri yakarak toplam Ethereum arzını azaltmasına benzer şekilde, bu gelirin bir kısmını yakılmaya gönderecektir. Böylece şu anda yetenekli oyuncular için özel bir sübvansiyon olan şey, tüm ETH sahiplerinin sahip olduğu bir kamu malına dönüştürülecektir. Buna sizden çıkmayan bir kazanç diyebilirsiniz; ancak bu durumdaki karşı argüman, blokları iyi oluşturma motivasyonunu kıracağı ve dolayısıyla işlem yürütme kalitesinin düşmesine yol açacağı yönündedir.
Flashbots, Beaverbuild ve Nethermind ile birlikte Kasım 2024'te BuilderNet'i kurdu. Blokların çoğunluğunu tek bir lider oluşturucunun üretmesi yerine, federe bir sistemin Güvenilir Yürütme Ortamlarını (TEE) — işlem paketlerini gizlice ayrıştıran güvenli donanım enklavlarını — kullanarak iş birliği içinde bloklar oluşturmasına olanak tanır. Bu da piyasa yapıcıların baskın oluşturucularla yaptıkları özel emir akışı sözleşmelerinden elde ettikleri avantajı dengelemeyi amaçlayacaktır. 2025 başındaki lansmanından bu yana, Titan Builder tüm blok oluşturucu pazar payının yaklaşık %52'sini elinde tuttu.
Aşağıda bu ekosistemdeki her mekanizmanın çözmeyi amaçladığı sorunlar özetlenmektedir:
MEV çıkarımını bireysel doğrulayıcılardan rekabetçi bir oluşturucu pazarına taşıyarak ödül erişimini demokratikleştirmek, ancak aktarıcı güven bağımlılıkları getirmek.
ePBS (EIP-7732): oluşturucu-teklif sahibi müzayedesini doğrudan Ethereum'un protokol katmanına yerleştirerek aktarıcı güven varsayımlarını ortadan kaldırmak.
MEV yakımı: oluşturuculardan ve doğrulayıcılardan elde edilen değeri, arz azaltımı yoluyla tüm ETH sahiplerine yeniden dağıtmak.
Özel mempool'lar + Flashbots Protect: herkesin kullanıcılarını sandviç saldırılarından koruyan kendi özel mempool'unu sunabilmesi, işlem niyetini bloğa dahil edilene kadar gizlemek.
BuilderNet: ProposerDraft gibi, çok taraflı TEE tabanlı iş birliklerine izin vererek bizzat blok oluşturma eylemini merkeziyetsizleştirmeyi amaçlamak.
Bu mekanizmalar aynı sorunun farklı katmanlarını hedefler. Tek başlarına hiçbiri sorunu tamamen çözmez; ancak toplu olarak, kamuya açık blokzincirlerin işleyiş şekli nedeniyle bir dereceye kadar var olan düşmanca ortama karşı mühendislik temelli bir yanıt sunarlar.
Tüm Bunlar Sıradan Bir İnsan İçin Ne Anlama Geliyor?
Çok az kullanıcının bu konuda sürekli hareket etmesi gerekir; MEV, çoğu kullanıcının uygulayabileceği veya uygulamak isteyeceği bir bilgi değildir. Ancak bu durumun nasıl işlediği konusunda farkındalığın doğrudan sonuçlar doğurduğu birkaç senaryo vardır ve bunların bilinmesi gerekir.
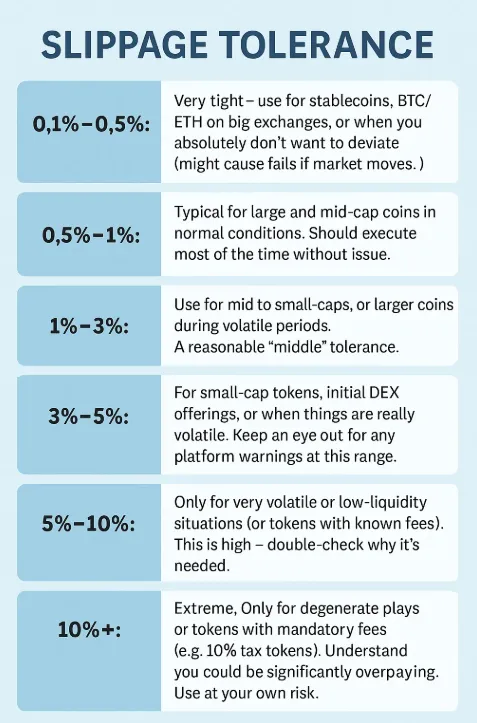
İlki kayma toleransıdır (slippage tolerance). Her DEX takasında, teklif edilen fiyattan ne kadar daha kötü bir fiyatı kabul edeceğinize dair bir ayar bulunur. Bunu çok yüksek ayarlarsanız, sandviç saldırıları için fazlasıyla kolay bir hedef haline gelirsiniz — işleminizin önüne geçen bot, onlara bu alanı tanıdığınızı bilir! Çok düşük ayarlarsanız, volatil koşullarda işleminiz iptal edilebilir (revert). Tüm bu ayarlar; token çiftinin, havuz derinliğinin ve ağ durumunun iyi anlaşılmasını gerektirir ki bunlar kullanıcı arayüzünde her zaman açıkça görünmez.
İkincisi yönlendirmedir (routing). Genel mempool'a bir işlem gönderdiğinizde, niyetiniz ağı izleyen her bir MEV botu tarafından görülebilir. Flashbots Protect, Ethereum için tamamen ücretsiz bir özel RPC uç noktasıdır; işlemlerinizi genel mempool'dan ve sandviç botlarından gizlenen özel bir altyapı üzerinden gönderir. Çoklu imza (multisig) mekanizmasına dayanan CoW Protocol, çeşitli zincirler için benzer koruma sağlayan bir MEV Blocker'a sahiptir. Böylece özel yönlendirme, 2025 başı itibarıyla tüm Ethereum işlemlerinin %50'sinden fazlasını yönetir hale gelmiştir.
Üçüncüsü işlem büyüklüğüdür. Sığ likidite havuzlarındaki büyük işlemler en çok aranan sandviç hedefleridir. Daha büyük bir takası daha küçük parçalara bölmek her bir işlemin fiyat etkisini azaltır ve dolayısıyla saldırının kârlılığını düşürür. En iyi işlem icrasını belirlemek için CoW Protocol ve 1inch gibi DEX toplayıcıları (aggregators), işlemleri birçok havuz arasında paylaştırarak yönlendirir ve böylece MEV maruziyetini en aza indirir.
EigenPhi zincirler genelinde MEV hakkında sürekli bilgi ve analizler yayımlamaktadır; yukarıda atıfta bulunulan ESMA raporu ise Temmuz 2025'te "MEV'nin kripto piyasaları üzerindeki etkileri" konulu rapor taslaklarına ilişkin vardığı sonuçla, daha geniş çapta değerlendirme için şimdiye kadar sunulmuş en kapsamlı düzenleyici çerçeveyi ortaya koymaktadır. İşin en güzel yanı — zincir üzerinde veya yüksek hacimle geliştirme yapıyorsanız, bu altyapıyı anlamak bir tercih değildir: Görünmez maliyetleri çaresizce kabullenmek ile bunların nereden geldiğini anlamak arasındaki farktır.
Netts Workspace, MEV-Boost ve blok oluşturucu piyasalarının karmaşıklığıyla uğraşmadan altyapı maliyetleri üzerinde benzer bir kontrol sahibi olmak isteyen TRON ağı kullanıcıları için otomatik olarak yapılandırılan, TRON üretiminin Energy yönetimini düzenleyen profesyonel bir platformdur. Bu yeni platformun araçları — akıllı otomasyon tetikleyicileriyle birlikte manuel kiralama, sürekli kullanılan adresler için host modu ve TRON Energy kaynağını özel iş akışlarına entegre etmek için eksiksiz API — TRON üzerindeki muadil ikilemi çözer: Sürekli manuel müdahaleye gerek kalmadan, her işlemin hem Energy hem de Bandwidth açısından ihtiyaç duyduğu kaynaklara en uygun fiyata sahip olmasını otomatik olarak sağlamak. Ethereum'daki MEV azaltımının muadili olan ilkeler burada da aynen geçerlidir; TRON üzerinde geliştirme yapan bir yazılımcıysanız ve ölçeklenebilir, kesintisiz bir Energy tedarikine ihtiyaç duyuyorsanız, Tron Energy API'si ve çoklu adres yönetim araçları, aradaki boşlukları oluşturan insan kaynaklı gecikmeyi ortadan kaldırdığı için özellikle kritik hale gelecektir.