O que é MEV — Taxa Justificada ou Extorsão?
O MEV extrai bilhões dos usuários de blockchain, mas também mantém os mercados DeFi eficientes... certo?
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Qualquer pessoa que negocie em exchanges descentralizadas já pagou MEV, provavelmente em algum momento sem ter a menor consciência disso. A transação foi confirmada. O token chegou. A taxa de gas pareceu razoável. E em algum ponto do caminho, um bot drenou da transação um valor que não era dele por direito. Não foi um hack. Não foi um bug. É a parte mais provável do sistema da qual raríssimos usuários já ouviram falar, e que nunca chegam a ver em uma tela de confirmação.
MEV significa Valor Máximo Extraível (Maximal Extractable Value). É o lucro que pode ser extraído de um bloco de blockchain por meio da adição de quais transações, em que ordem e quais são totalmente excluídas? Seja quem for a entidade que toma essas decisões — um minerador em sistemas obsoletos, um construtor de blocos ou validador nos modernos —, ela possui imensa discricionariedade sobre cada transação em cada bloco. Quando esse poder é monetizado, isso é MEV.
Isso não significa que o mais caro seja sempre injustificado. Serviços reais incorrem em custos reais: taxas de rede, custos de gas e pagamentos por prioridade. A questão com o MEV é mais minuciosa: o valor está sendo extraído com um propósito útil ou é mera exploração? A resposta inconveniente para isso é sim — mas depende do tipo de MEV que você está analisando.
De Onde Surgiu o Conceito
O primeiro reconhecimento explícito do que chamamos hoje de MEV ocorreu em um tópico do Reddit sob o pseudônimo pmcgoohan, que descreveu uma situação publicada lá em 2014 onde os mineradores da Ethereum podiam ver, por meio da mempool pública (a sala de espera para transações pendentes antes de serem selecionadas e incluídas em um bloco), quando outras transações estavam aguardando envio, o que permitiria a eles fazer front-running dessas transações. Na época, a postagem não gerou muito interesse. Em grande escala, o problema não existia porque o sistema era muito recente e os volumes de negociação eram pequenos demais.
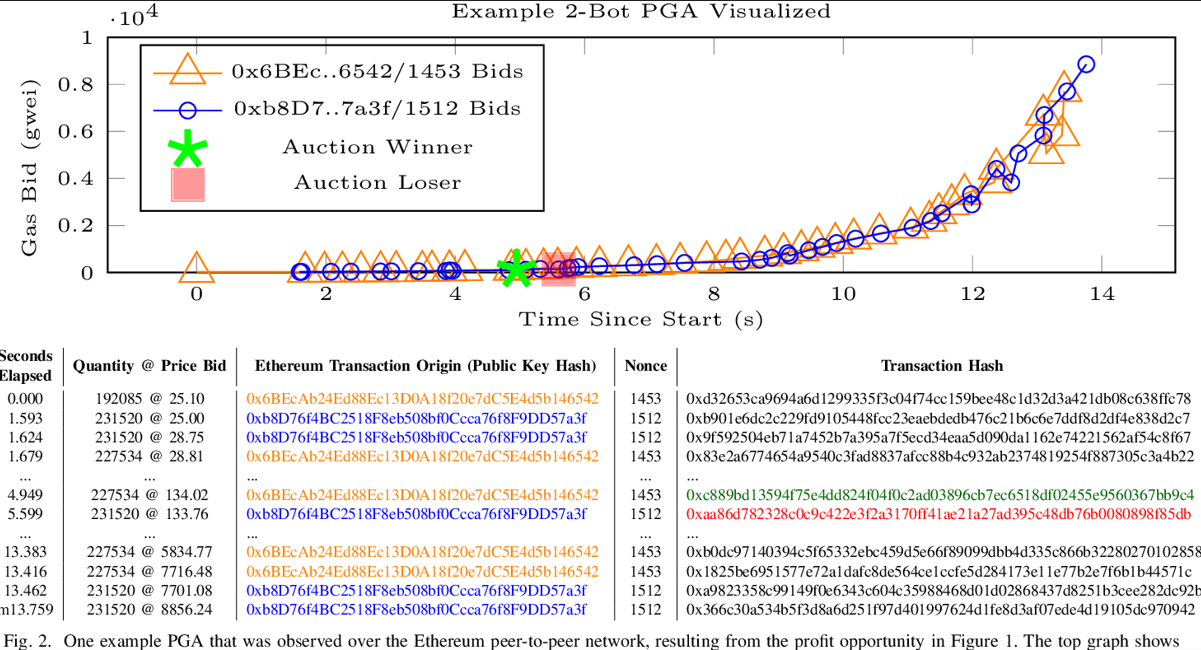
Isso mudou conforme as DeFi cresceram. Em 2019, Phil Daian e outros pesquisadores da Universidade de Cornell formalizaram essa ideia em um artigo acadêmico intitulado "Flash Boys 2.0". O artigo descreveu o que chamou de Leilões de Gas por Prioridade (Priority Gas Auctions) — guerras de lances no estilo de leilão entre bots com a intenção de posicionar suas próprias transações antes ou depois de uma transação-alvo na fila, pagando taxas de gas sucessivamente mais altas para obter prioridade. A pesquisa estimou que esses métodos estavam drenando milhões de dólares a cada mês. Como a Ethereum ainda operava em proof of work na época, os mineradores ordenavam as transações. Daí o termo valor extraível pelo minerador (Miner Extractable Value). A Ethereum fez a transição para proof of stake em setembro de 2022, fazendo com que o nome mudasse para Valor Máximo Extraível, já que mostrava que os validadores agora detinham esse poder — mas a sigla permaneceu.
A Flashbots é uma organização de pesquisa e desenvolvimento criada no final de 2020 para tentar expor esse problema e fornecer soluções mais estruturadas. O argumento era que a extração não estruturada de MEV — com bots disputando lances caóticos de gas na mempool pública, travando a rede e encarecendo as taxas para todos os demais usuários — era muito pior do que uma extração organizada por canais públicos. O MEV-Boost, desenvolvido pela Flashbots, foi um software de código aberto que deu aos validadores a opção de receber blocos pré-configurados de construtores de blocos dedicados, em vez de criarem seus próprios blocos e aceitarem o maior lance em cada slot. Quando a Ethereum migrou para proof of stake, o MEV-Boost foi lançado em setembro de 2022 e o restante do ecossistema se adaptou rapidamente. Com o tempo, o MEV-Boost passou a intermediar cerca de 90% de todos os blocos da Ethereum quando os padrões se estabilizaram.
Os números que se consolidaram por trás dessa infraestrutura não são modestos. Do Merge (setembro de 2022) até junho de 2024, a extração de MEV foi equivalente a 526.207 ETH — cerca de $2,1 bi com base nos preços da época. Isso não é um valor hipotético. É dinheiro real que trocou de mãos, passando de um grupo de pessoas para outro, variando em legitimidade dependendo de como foi obtido.
Os Bots Que Nunca Dormem
O ataque sanduíche é o exemplo mais flagrante dos mecanismos que merecem o rótulo de extorsão. Para entender como ele funciona, precisamos saber de um fato estrutural sobre a maioria das blockchains públicas: a mempool é visível publicamente. Uma transação pendente para trocar tokens em uma exchange descentralizada fica visível para qualquer pessoa que monitore a rede — até que seja confirmada. Ela permanece ali, sinalizando sua intenção, o montante da troca e a tolerância a derrapagem (slippage).
Um bot de sanduíche lê esse sinal e posiciona a ordem no mesmo bloco. O bot insere uma ordem de compra logo antes de você e compra o mesmo token que você está adquirindo, fazendo o preço subir um pouco. Isso efetivamente executa a sua transação a um preço artificial e inflacionado, o que significa que você recebe menos tokens do que receberia sem essa intervenção. Em seguida, ele vende o que comprou imediatamente após a sua transação, embolsando a diferença que gerou no preço. Todo esse processo ocorre mais rápido do que qualquer ser humano consegue reagir — não em questão de segundos, mas na ordenação de um único bloco (12 segundos na Ethereum; < 1 segundo na Solana).
Um caso específico de março de 2025 mostra a que patamares isso pode chegar. Um trader tentou trocar $220.764 em USDC por USDT na Uniswap v3 — um swap de stablecoins que, sob circunstâncias normais, estaria entre as operações de menor risco imagináveis. Um bot de MEV fez o front-running da transação e acabou drenando a liquidez do pool, deixando esse trader com apenas $5.271 em USDT — uma perda superior a 98% em oito segundos. Distribuído entre várias carteiras Ethereum, o mesmo trader teria sido atacado seis vezes naquele dia, perdendo aproximadamente $480.000 no total.
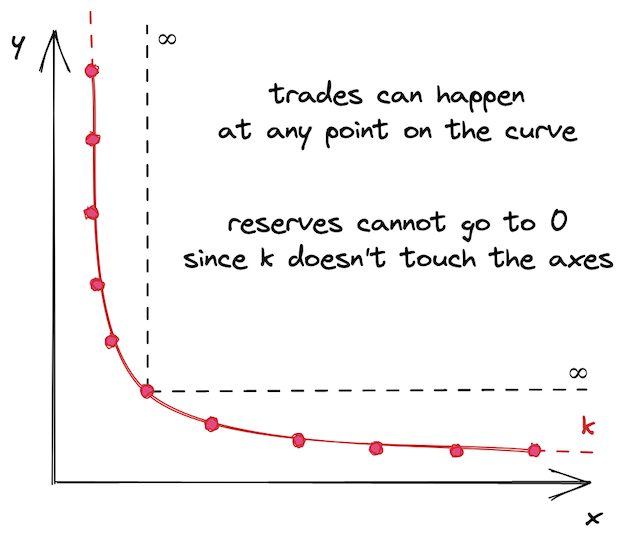
Em todo o ecossistema, esses números são expressivos. De acordo com dados da EigenPhi, entre os meses de novembro de 2024 e outubro de 2025, ocorreram mais de 95.000 ataques sanduíche bem-sucedidos na Ethereum, causando cerca de $60 milhões em perdas para os traders ao longo desses meses. A extração mensal atingiu pouco menos de $10 milhões no final de 2024, antes de cair para cerca de $2,5 milhões em outubro de 2025, à medida que as margens foram comprimidas pela concorrência entre os bots. A título de comparação, entre março de 2024 e maio de 2025, bots de sanduíche extraíram entre $370 milhões e $500 milhões dos usuários na Solana. Os números divergentes entre a Ethereum e a Solana mostram a natureza contrastante das duas redes, onde transações rápidas e de baixo custo viabilizam muito mais ataques sanduíche de alta frequência e lucrativos na Solana.
O problema de mensuração merece uma menção à parte. Dito isso, o MEV é bastante difícil de mensurar com precisão. Embora o MEV realizado — o que os bots e construtores realmente capturam — seja, em tese, visível on-chain, precisamos de uma vasta infraestrutura analítica para discernir quais transações estão operando extrações programadas a partir da ordenação intencional. A mempool também é parcialmente privada — serviços como o Flashbots permitem que os usuários enviem transações por meio de relays privados, contornando a mempool pública e, com isso, tornando-se invisíveis para bots de sanduíche, mas também parcialmente invisíveis para pesquisadores de MEV.
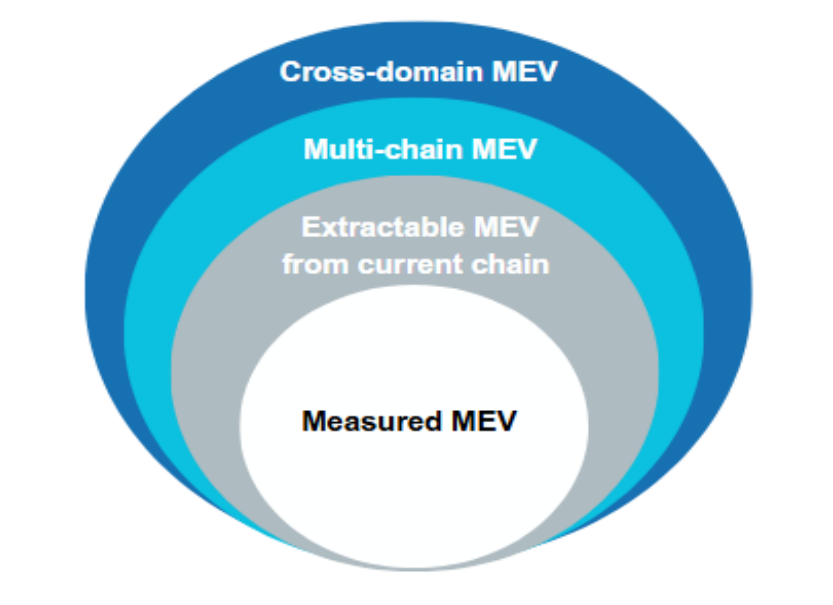
Em julho de 2025, a Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) divulgou um relatório sobre o impacto do MEV nos mercados de criptoativos no qual reconheceu que "os dados disponíveis relativos ao MEV são escassos e muitas vezes acompanhados por ressalvas significativas" — uma admissão vinda de um dos maiores órgãos reguladores do mundo tentando regulamentar algo que atualmente não é totalmente legível, mesmo alocando recursos massivos para o seu estudo.
MEV: Controverso Quando o Sistema Está Funcionando
Nem todo MEV é predatório. A mesma capacidade de realizar ataques sanduíche também cria oportunidades de arbitragem, e as duas coisas são estruturalmente diferentes no impacto causado aos outros participantes.
O MEV de arbitragem funciona da seguinte forma: as exchanges descentralizadas cotam o preço dos ativos de forma algorítmica, baseando-se na proporção de seus pools de liquidez. Assim, se uma grande operação altera essa proporção em uma exchange, é ali que o preço se move, e não nas outras exchanges. O bot de arbitragem percebe essa diferença e executa uma ordem para comprar o token na exchange onde ele acabou de cair de preço e vendê-lo onde ele agora custa mais, embolsando a diferença. O trader original não é prejudicado — a arbitragem ocorre depois dele, não ao redor dele. E o impacto no mercado é genuinamente estabilizador: a convergência de preços entre as exchanges se acelera, diminuindo a probabilidade de que usuários comuns sofram com uma execução desfavorável simplesmente por lidarem com dados defasados.
A EigenPhi também monitorou os lucros de arbitragem de setembro de 2022 a setembro de 2025, registrando um pico de cerca de $3,37 milhões em um único período de 30 dias na Ethereum em setembro de 2025. Bots de arbitragem costumam repassar aos validadores gorjetas de 50% a 60% de seus lucros. Trata-se de um MEV que funciona como uma taxa de eficiência de mercado, e não como uma extração predatória. Em seu relatório de 2025, a ESMA declarou explicitamente que "o MEV de arbitragem contribui para fechar discrepâncias de preços entre plataformas de negociação, o que em princípio deve reduzir a fragmentação do mercado e melhorar a eficiência de mercado".
As liquidações representam uma terceira categoria. Protocolos de empréstimo como Aave e Compound são a base do crédito em DeFi, exigindo que os usuários forneçam como colateral um valor superior ao que tomam emprestado para permanecerem solventes. Quando o preço do colateral cai abaixo de determinado patamar, para evitar que o protocolo acumule prejuízos, alguém precisa agir para liquidar essa posição. Como os bots de MEV competem para fazer isso, eles monitoram os índices de colateralização ininterruptamente e enviam transações de liquidação no momento em que uma posição fica apta a ser executada, recebendo um bônus de liquidação em troca. Da mesma forma que em muitos, senão em todos os protocolos de negociação, essa é uma função de mercado que o próprio protocolo exige impreterivelmente para operar com solidez. Sem bots rápidos liquidando posições, os protocolos de empréstimo acumulariam dívidas incobráveis. O MEV colhido desse processo é a remuneração pela prestação de um serviço do qual o ecossistema depende.
Essa distinção é importante porque classificar todo MEV como extorsão ignora metade do cenário. A exploração de ataques sanduíche transfere valor dos usuários para um bot sem oferecer nenhum serviço em troca. A arbitragem e as liquidações são serviços reais de mercado que alguém teria de executar, independentemente da presença ou ausência de MEV nos moldes atuais. Caso contrário, precisariam ser substituídos por outros mecanismos, que trariam custos mais altos ou uma operação menos confiável.
PBS, MEV Burn e a Arquitetura Que os Governa
A resposta técnica ao MEV resultou em um conjunto de infraestruturas que a maioria dos usuários nunca verá de perto, mas que forma a espinha dorsal de cada transação realizada.
Na base de tudo, temos a Separação Propositor-Construtor (Proposer-Builder Separation ou PBS) como a principal mudança estrutural. O desenho original quebrava um equilíbrio fundamental — em que o mesmo validador que propunha um bloco era também responsável por construí-lo, selecionando e ordenando as transações para maximizar o retorno. Isso incentivava e capacitava os validadores a extrair MEV em benefício próprio de forma direta, mas também exercia uma forte pressão no sentido da centralização: ao criar um mercado de extração de MEV complexo demais para ser gerido sem conhecimentos avançados de engenharia de software — onde relações comerciais de capital intensivo garantem vantagens desmedidas —, operadores de grande porte e com amplos recursos conseguiriam capturar margens econômicas que operadores menores jamais alcançariam.
A PBS divide esses papéis. Nela, construtores de blocos especializados competem para montar o bloco mais lucrativo, e os validadores apenas selecionam a oferta de maior valor para propô-la. O MEV é capturado pelo construtor através da ordenação das transações, e o pagamento do lance fica com o validador. É isso o que o MEV-Boost realiza, porém externamente ao protocolo Ethereum, atuando como um middleware e não como um recurso nativo da camada de base. Embora essa estrutura funcione, ela adiciona pressupostos de confiança: os validadores precisam confiar que o relay entre construtores e validadores não agirá de forma maliciosa. Um exemplo desse risco ocorreu quando um validador desonesto roubou cerca de $25 milhões de cinco bots de MEV ao explorar um bug no relay do MEV-Boost em 2023.
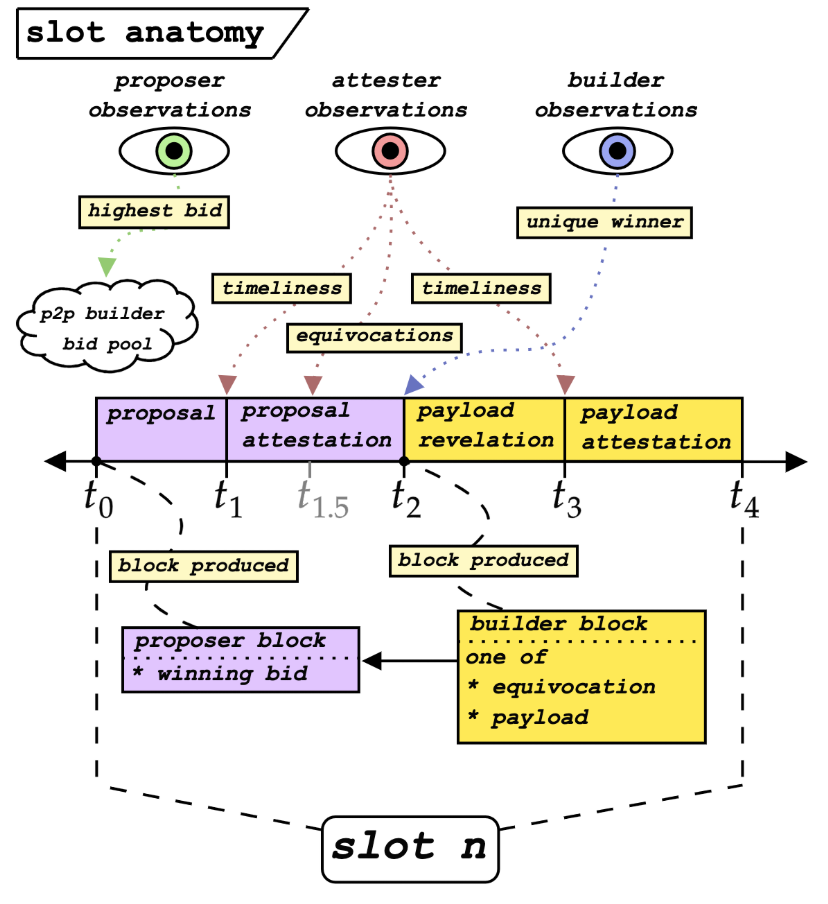
Enquanto isso, a solução de longo prazo é conhecida como Enshrined PBS, ou ePBS, que integrará a separação propositor-construtor diretamente ao protocolo principal da Ethereum, permitindo eliminar a dependência de relays terceirizados e confiáveis. A EIP-7732, proposta do ePBS, foi confirmada como destaque para a atualização Glamsterdam da Ethereum em 2026. Os pressupostos de confiança sustentados pela atual arquitetura baseada em relays darão lugar a garantias criptográficas em nível de protocolo sob o ePBS: os construtores não conseguirão enganar os propositores, e os propositores não conseguirão roubar blocos dos construtores devido à separação obrigatória implementada nativamente no protocolo.
Embora existam várias soluções, o MEV burn resolve a questão distributiva do MEV: já que não é possível eliminar o MEV por completo, quem deve ficar com ele? Atualmente, a receita do MEV vai diretamente para construtores e validadores. O MEV burn direcionaria parte desse valor para queima — de maneira semelhante a como a EIP-1559 queima taxas-base e reduz o fornecimento total de Ethereum —, convertendo o que hoje é um subsídio privado para participantes sofisticados em um bem público pertencente a todos os detentores de ETH. Seria uma penalização justa, exceto pelo contra-argumento de que isso desincentivaria a construção otimizada de blocos, podendo degradar a qualidade da execução.
A Flashbots, em conjunto com a Beaverbuild e a Nethermind, criou a BuilderNet em novembro de 2024. Em vez de um único grande construtor produzir a maioria dos blocos, ela viabiliza um sistema federado para construir blocos cooperativamente usando Ambientes de Execução Confiáveis (Trusted Execution Environments - TEEs) — enclaves seguros de hardware que processam pacotes de transações de forma privada. Isso tem como meta mitigar a vantagem que formadores de mercado obtêm por meio de contratos exclusivos de fluxo de ordens privado com construtores dominantes. Desde seu lançamento no início de 2025, o Titan Builder reteve quase 52% de todo o market share entre construtores de blocos.
A seguir, sintetizamos o problema que cada mecanismo deste ecossistema procura resolver:
Transferir a extração de MEV de validadores individuais para um mercado competitivo de construtores, democratizando o acesso a recompensas, mas introduzindo dependências de confiança em relays.
ePBS (EIP-7732): integrar o leilão construtor-propositor à camada de protocolo da Ethereum, eliminando suposições de confiança em relays.
MEV burn: redistribuir o valor extraído de construtores e validadores por meio da redução da oferta para todos os detentores de ETH.
Mempools privadas + Flashbots Protect: permite que qualquer entidade ofereça uma mempool privada protegendo seus usuários de sanduíches, ocultando a intenção da transação até a sua inclusão no bloco.
BuilderNet: assim como o ProposerDraft, tenta descentralizar o próprio ato de construir blocos permitindo colaborações multipartidárias baseadas em TEEs.
Esses mecanismos atacam diferentes níveis da mesma questão. Isoladamente, nenhum deles a resolve por inteiro, mas juntos oferecem uma resposta de engenharia a um ambiente hostil que, em certa medida, existe pela própria natureza de funcionamento das blockchains públicas.
O Que Tudo Isso Significa Para o Usuário Comum?
Pouquíssimos usuários precisam agir diretamente sobre isso no dia a dia; o MEV não é um conhecimento que a maioria dos usuários consiga ou tenha interesse em aplicar rotineiramente. No entanto, há algumas situações práticas em que estar ciente dele afeta diretamente as decisões, e estas valem a pena conhecer.
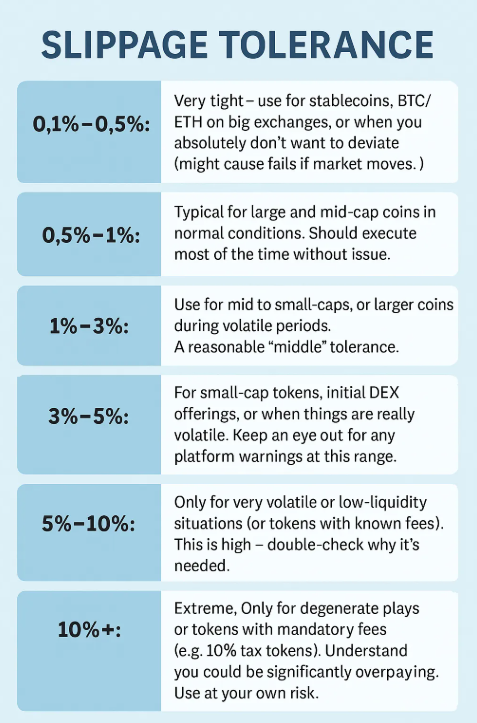
A primeira é a tolerância a derrapagem (slippage tolerance). Toda troca em DEX conta com um parâmetro para definir o quanto de desvio desfavorável em relação ao preço cotado você aceita tolerar. Se você ajustar esse valor alto demais, fica fácil demais para ataques sanduíche — o bot que acabou de fazer front-running na sua operação sabe que você deu margem de sobra para isso! Se ajustar baixo demais, sua transação pode ser revertida em períodos de alta volatilidade. Essas configurações exigem um entendimento apurado do par de tokens, da profundidade do pool e do estado da rede, o que não fica visível explicitamente na interface de usuário.
A segunda é o roteamento. Quando você envia uma transação para a mempool pública, sua intenção fica exposta a cada bot de MEV que monitora a rede. O Flashbots Protect é um endpoint RPC privado totalmente gratuito para a Ethereum, que envia suas transações através de uma infraestrutura privada oculta da mempool pública e dos bots de sanduíche. Apoiado em seu mecanismo multisig, o CoW Protocol oferece o MEV Blocker com proteção semelhante para várias blockchains. Com isso, o roteamento privado passou a intermediar mais de 50% de todas as transações da Ethereum no início de 2025.
A terceira é o dimensionamento das operações. Grandes operações em pools de baixa liquidez são os alvos prediletos de sanduíche. Fracionar um swap grande em partes menores diminui o impacto no preço de cada transação e, portanto, reduz o lucro do ataque. Para assegurar a melhor execução, agregadores de DEX como CoW Protocol e 1inch dividem ordens entre múltiplos pools, minimizando a exposição ao MEV.
A EigenPhi publica continuamente dados e análises sobre MEV em várias redes, e o relatório da ESMA citado acima traz o enquadramento regulatório mais abrangente até o momento para reflexão do mercado em suas conclusões de julho de 2025 relativas aos relatórios sobre "implicações do MEV para os mercados de criptoativos". O ponto principal — se você está desenvolvendo on-chain ou operando volumes consideráveis, entender essa infraestrutura não é opcional: é a diferença entre aceitar custos invisíveis passivamente e entender exatamente de onde eles vêm.
O Netts Workspace é uma plataforma profissional que organiza a gestão de Energy gerada na TRON de maneira totalmente automatizada para usuários da rede TRON que buscam controle similar sobre seus custos de infraestrutura sem as complexidades do MEV-Boost e dos mercados de builders. As ferramentas dessa nova plataforma, combinando aluguel manual com acionadores de automação inteligente, modo host para endereços de uso contínuo e API completa para integrar a TRON Energy em fluxos de trabalho personalizados, resolvem o dilema equivalente na TRON: assegurar automaticamente que cada transação conte com os recursos de que precisa em termos de Energy e Bandwidth — ao melhor preço possível, sem demandar intervenções manuais contínuas. Os mesmos princípios aplicados à mitigação de MEV na Ethereum se aplicam com exatidão aqui: se você é um desenvolvedor construindo na TRON e precisa de provisionamento contínuo de Energy em escala, a API para Tron Energy e as ferramentas de gerenciamento de múltiplos endereços serão especialmente valiosas, eliminando a latência humana que gera defasagens operacionais.