ما هي MEV — رسوم مبررة أم ابتزاز؟
تستخلص MEV مليارات الدولارات من مستخدمي البلوكشين، لكنها تحافظ أيضًا على كفاءة أسواق DeFi... أليس كذلك؟
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
أي شخص يتداول على منصات التداول اللامركزية قد دفع MEV في مرحلة ما دون أن يدري على الأرجح. تم تأكيد المعاملة. وصلت العملة. بدت رسوم الغاز معقولة. وفي مكان ما على طول الطريق، قام روبوت بسحب قيمة من المعاملة لم تكن من حقه. ليس اختراقًا. وليس خطأً برمجياً. بل هو على الأرجح جزء من النظام نادراً ما سمع به معظم المستخدمين، ولا يرونه أبداً على شاشة التأكيد.
تعني MEV القيمة القصوى القابلة للاستخلاص (Maximal Extractable Value). إنها الربح الذي يمكن استخراجه من كتلة بلوكشين عبر تحديد المعاملات التي تتم إضافتها، وبأي ترتيب، وأيها يتم استبعاده تماماً؟ وأياً كان الكيان الذي يتخذ هذه القرارات — مُعدِّن في الأنظمة القديمة، أو منشئ كتل (block builder) أو مدقق في الأنظمة الحديثة — فهو يتمتع بسلطة تقديرية هائلة على كل معاملة في كل كتلة. وعندما يتم تحويل هذه السلطة إلى أرباح مالية، فهذه هي MEV.
هذا لا يعني أن التكلفة الأكثر ارتفاعاً تكون دائماً غير مبررة. فالخدمات الحقيقية تتطلب تكاليف حقيقية: رسوم الشبكة، وتكاليف الغاز، ومدفوعات الأولوية. وتكمن المشكلة مع MEV في التفاصيل الدقيقة: هل يتم استخلاص القيمة لغرض مفيد، أم أنه مجرد استنزاف؟ الإجابة غير المريحة على ذلك هي نعم — ولكن هذا يعتمد على نوع MEV الذي تنظر إليه.
من أين جاء هذا المفهوم
كان أول اعتراف صريح معروف بما نطلق عليه اليوم MEV في منشور على Reddit لمستخدم يحمل الاسم المستعار pmcgoohan، والذي وصف فيه وضعاً نُشر في عام 2014 حيث يمكن لمعدّني Ethereum أن يروا، عبر mempool العام (غرفة الانتظار للمعاملات المعلقة قبل التقاطها وإدراجها في كتلة)، متى كانت هناك معاملات أخرى تنتظر الإرسال، مما يتيح لهم بعد ذلك استباق هذه المعاملات (front-run). في ذلك الوقت، لم يثر هذا المنشور الكثير من الاهتمام. ولم تظهر المشكلة على نطاق واسع لأن النظام كان حديثاً للغاية، وكانت أحجام التداول صغيرة جداً.
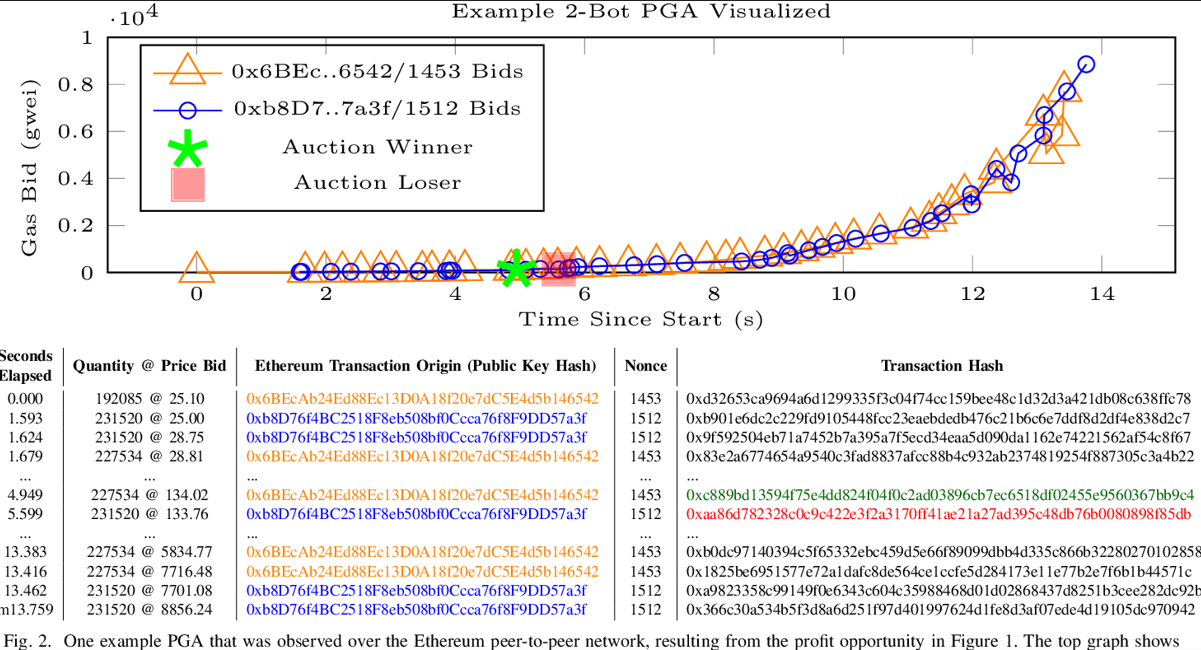
تغير ذلك مع نمو التمويل اللامركزي (DeFi). في عام 2019، قام Phil Daian وآخرون في جامعة Cornell بصياغة هذه الفكرة رسمياً في ورقة بحثية بعنوان "Flash Boys 2.0". وصفت الورقة ما أطلقت عليه اسم Priority Gas Auctions — وهي حروب مزايدة شبيهة بالمزادات بين الروبوتات بهدف وضع معاملاتها الخاصة قبل أو بعد معاملة مستهدفة في قائمة الانتظار، ولكن بدفع رسوم غاز أعلى تباعاً للحصول على الأولوية. وقد قدّر البحث أن هذه الأساليب كانت تسحب ملايين الدولارات شهرياً. ولأن Ethereum كانت لا تزال تعمل بآلية إثبات العمل في ذلك الوقت، كان المعدنون هم من يرتبون المعاملات. ومن هنا جاء مصطلح القيمة القابلة للاستخراج من قبل المعدنين (miner extractable value). تحولت Ethereum إلى آلية إثبات الحصة في سبتمبر 2022، مما أدى إلى تغيير الاسم من Miner Extractable Value نظراً لأنها أظهرت أن المدققين باتوا يملكون هذه السلطة الآن — لكن الاختصار ظل كما هو.
Flashbots هي منظمة بحث وتطوير تأسست في أواخر عام 2020 لمحاولة تسليط الضوء على هذه المشكلة وتوفير حلول أكثر تنظيماً. وكانت الحجة هي أن استخلاص MEV غير المنظم — بتتبع الروبوتات التي ترسل عروض أسعار غاز عشوائية في mempool العام، وتتسبب في انسداده ورفع الرسوم على كل شخص آخر على الشبكة — كان أسوأ بكثير من الاستخلاص المنظم عبر قنوات عامة. كان MEV-Boost، الذي طورته Flashbots، برنامجاً مفتوح المصدر يمنح المدققين خيار تلقي كتل مُهيأة مسبقاً من منشئي كتل مخصصين بدلاً من بناء كتلهم الخاصة وقبول أعلى عرض سعر في كل فترة زمنية (slot). وعندما تحولت Ethereum إلى إثبات الحصة، تم إطلاق MEV-Boost في سبتمبر 2022 وسرعان ما تكيف باقي النظام البيئي. وفي النهاية، بات MEV-Boost يتوسط في نحو 90% من جميع كتل Ethereum بمجرد استقرار الأنماط.
الأرقام التي تجمعت خلف هذه البنية التحتية ليست صغيرة. فمنذ عملية الدمج (سبتمبر 2022) وحتى يونيو 2024، كان استخلاص MEV يعادل 526,207 ETH — أي حوالي 2.1 مليار دولار بالأسعار في ذلك الوقت. هذه ليست قيمة افتراضية. إنها أموال حقيقية انتقلت من أيدي مجموعة من الناس إلى أخرى، وتتفاوت في مبرراتها اعتماداً على كيفية جمعها.
الروبوتات التي لا تنام أبداً
يعد هجوم الساندويتش (sandwich attack) المثال الأكثر فجاجة للآليات التي تستحق وصف الابتزاز. ولفهم كيفية عمل هذا، نحتاج إلى معرفة حقيقة هيكلية واحدة حول معظم سلاسل الكتل العامة: mempool مرئي للعامة. المعاملة المعلقة لمبادلة الرموز على منصة تداول لا مركزية تكون مرئية لأي شخص يراقب الشبكة — حتى يتم تأكيدها. وتظل هناك، مشيرة إلى نيتك، ومبلغ المبادلة، ومقدار الانزلاق السعري المقبول.
يقرأ روبوت الساندويتش هذه الإشارة ويضع الأمر في نفس الكتلة. يضع الروبوت أمر شراء قبلك مباشرة ويشتري نفس العملة التي تشتريها، مما يؤدي إلى ارتفاع السعر قليلاً. وهذا يؤدي فعلياً إلى تنفيذ معاملتك بسعر وهمي ومتضخم، مما يعني أنك تتلقى عدداً أقل من العملات مما كنت ستحصل عليه بدون هذا التدخل. ثم يقوم ببيع ما اشتراه فوراً بعد معاملتك، واضعاً في جيبه الفارق الذي أحدثه في السعر. تحدث هذه العملية برمتها بسرعة تفوق قدرة أي إنسان على الاستجابة لها — ليس في ثوانٍ، بل بترتيب معاملة واحدة ضمن كتلة واحدة (12 ثانية على Ethereum؛ وأقل من ثانية واحدة على Solana).
يُظهر مثال محدد من مارس 2025 مدى الارتفاع الذي يمكن أن تصل إليه هذه الممارسات. حاول أحد المتداولين مبادلة 220,764 دولار من USDC مقابل USDT على Uniswap v3 — وهي مبادلة بين عملات مستقرة كانت في الظروف العادية من بين أقل الصفقات خطورة التي يمكن تخيلها. قام روبوت MEV باستباق المعاملة (front-ran) وانتهى به الأمر إلى استنزاف سيولة المجمع، تاركاً هذا المتداول مع 5,271 دولار فقط من USDT — وهي خسارة تتجاوز 98% في غضون ثماني ثوانٍ. وعبر محافظ Ethereum متعددة، أفادت التقارير بأن نفس المتداول تعرض للهجوم ست مرات في ذلك اليوم، وخسر ما يقرب من 480,000 دولار في المجمل.
عبر النظام البيئي بأكمله، تمثل هذه أرقاماً ضخمة. وفقاً لبيانات من EigenPhi، بين شهري نوفمبر 2024 وأكتوبر 2025، كان هناك أكثر من 95,000 هجوم ساندويتش ناجح على Ethereum تسبب في خسائر بنحو 60 مليون دولار للمتداولين في تلك الأشهر. ووصل الاستخلاص الشهري إلى ما يقل قليلاً عن 10 ملايين دولار بحلول نهاية عام 2024، قبل أن ينخفض إلى ما يقرب من 2.5 مليون دولار في أكتوبر 2025 مع انخفاض الهوامش نتيجة المنافسة الشرسة بين الروبوتات. على سبيل المثال، بين مارس 2024 ومايو 2025، سحبت روبوتات الساندويتش ما بين 370 مليون إلى 500 مليون دولار من المستخدمين على Solana. وتُظهر الأرقام المتفاوتة بين Ethereum وSolana الطبيعة المتباينة للشبكتين، حيث تتيح المعاملات السريعة ومنخفضة التكلفة عدداً أكبر بكثير من هجمات الساندويتش عالية التردد والمربحة على Solana.
مشكلة القياس — تستحق ذكراً خاصاً. مع ما قيل، فإن قياس MEV بدقة أمر صعب للغاية. في حين أن MEV المحققة — ما تلتقطه الروبوتات والمنشئون فعلياً — مرئية من حيث المبدأ على السلسلة، إلا أننا نحتاج إلى قدر هائل من البنية التحتية التحليلية لفهم المعاملات التي تحدد الاستخلاص المخطط له من الترتيب المقصود. كما أن mempool خاص جزئياً — إذ تسمح خدمات مثل Flashbots للمستخدمين بتقديم المعاملات من خلال مرحّلات خاصة (private relays)، وتجنب mempool العام وبالتالي تصبح غير مرئية لروبوتات الساندويتش ولكنها أيضاً غير مرئية جزئياً لباحثي MEV.
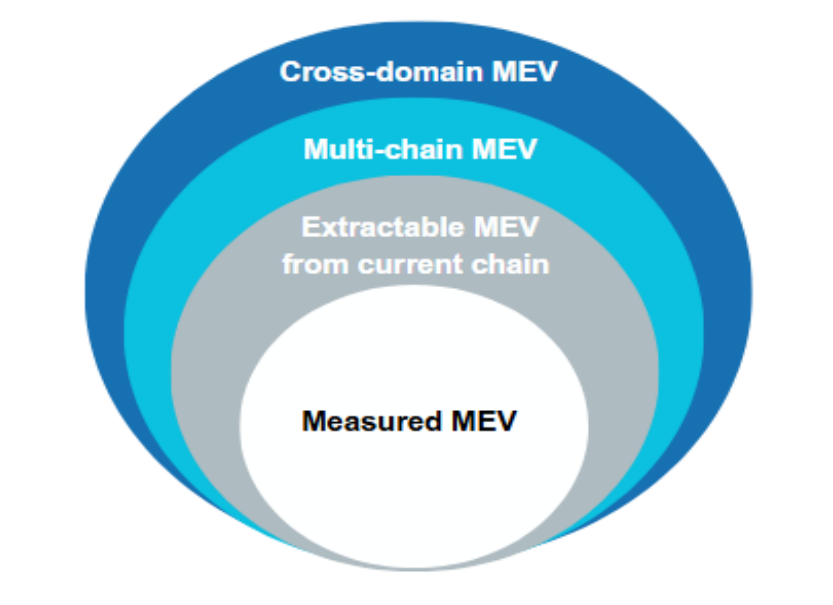
في يوليو 2025، أصدرت هيئة الأوراق المالية والأسواق الأوروبية (ESMA) تقريراً حول تأثير MEV على أسواق الكريبتو أقرت فيه بأن "البيانات المتاحة المتعلقة بـ MEV شحيحة وغالباً ما تصاحبها محاذير مهمة" — وهو اعتراف من واحدة من أكبر الهيئات التنظيمية التي تحاول تنظيم أمر لا يمكن قراءته بالكامل حالياً حتى مع تخصيص موارد ضخمة لدراسته.
MEV: مثيرة للجدل عندما يعمل النظام بشكل سليم
ليست كل MEV مفترسة. فالقدرة نفسها على تنفيذ هجمات الساندويتش تخلق أيضاً فرصاً للمراجحة (arbitrage)، والنوعان يختلفان هيكلياً في تأثيرهما على المشاركين الآخرين.
تعمل مراجحة MEV على النحو التالي: تسعّر منصات التداول اللامركزية الأصول من خلال تحديد النسبة في مجمعات السيولة الخاصة بها خوارزمياً. وبالتالي، إذا غيرت صفقة ضخمة تلك النسبة في إحدى البورصات، فهذا هو المكان الذي يتحرك فيه السعر دون غيره من البورصات. يلاحظ روبوت المراجحة هذا الفارق، وينفذ أمراً لشراء الرمز في بورصة انخفض فيها سعره للتو وبيعه حيث أصبح الآن أعلى سعراً، واضعاً الفارق في جيبه. لا يتأثر المتداول الأصلي − تحدث المراجحة بعده، وليس حوله. والتأثير على السوق هو تأثير استقراري حقيقي: إذ يتسارع تقارب الأسعار عبر البورصات، مما يقلل من احتمالية تعرض المستخدمين العاديين لتنفيذ سيئ لمجرد عدم قدرتهم على الوصول إلى بيانات غير محدثة.
تتبعت EigenPhi أيضاً أرباح المراجحة من سبتمبر 2022 إلى سبتمبر 2025، بحد أقصى بلغ حوالي 3.37 مليون دولار خلال فترة 30 يوماً واحدة على Ethereum في سبتمبر 2025. وتدفع روبوتات المراجحة عادةً للمدققين إكراميات تتراوح بين 50% إلى 60% من أرباحها. هذه هي MEV التي تعمل بمثابة ضريبة على كفاءة السوق، بدلاً من كونها استنزافاً. وفي تقريرها لعام 2025، ذكرت ESMA صراحة أن "مراجحة MEV تساهم في سد فجوات الأسعار عبر منصات التداول، وهو ما ينبغي من حيث المبدأ أن يقلل من تجزئة السوق ويحسن كفاءته".
تمثل التصفيات (Liquidations) فئة ثالثة. تشبه بروتوكولات الإقراض مثل Aave وCompound الإقراض في التمويل اللامركزي DeFi، حيث يجب على المستخدمين تقديم ضمانات بمبلغ أكبر من قيمة ما يقترضونه للبقاء في وضع الملاءة المالية. وعندما ينخفض سعر الضمان إلى ما دون مستوى معين، ولتجنب تراكم الخسائر على البروتوكول، يتعين على شخص ما الحضور وإغلاق هذا المركز. ونظراً لأن روبوتات MEV تتنافس للقيام بذلك، فإنها تراقب نسب الضمان في جميع الأوقات وترسل معاملات التصفية أثناء تصفية المركز بشكل قانوني، وتحصل على مكافأة تصفية في المقابل. وكما هو الحال مع العديد من بروتوكولات التداول إن لم يكن جميعها، فهذه وظيفة سوقية يحتاجها البروتوكول نفسه بشكل أساسي من أجل إجراء معاملات سليمة. وفي غياب الروبوتات السريعة التي تقوم بالتصفية، ستتحمل بروتوكولات الإقراض ديوناً معدومة. إن MEV التي يتم جنيها من هذه العملية هي بمثابة تعويض لتقديم خدمة يعتمد عليها النظام البيئي.
هذا التمييز مهم لأن تصنيف كل MEV على أنها ابتزاز يغفل نصف الحقيقة. فاستغلال هجمات الساندويتش ينقل القيمة من المستخدمين إلى الروبوت دون تقديم أي خدمة في المقابل. بينما تعد المراجحة والتصفيات خدمات سوقية حقيقية سيتعين على شخص ما القيام بها بغض النظر عن وجود أو غياب MEV بالشكل المتصور حالياً. وسيتعين استبدالها بآليات مختلفة، إما ذات تكلفة أكبر، أو عمل أقل موثوقية.
PBS، وحرق MEV، والبنية التي تحكمها
أدت الاستجابة التقنية لـ MEV إلى ظهور مجموعة من البنى التحتية التي لن يراها معظم المستخدمين عن قرب، ومع ذلك تشكل العمود الفقري لكل معاملة يجرونها.
في جوهر الأمر، لدينا فصل المقترح عن المنشئ (Proposer-Builder Separation) أو PBS باعتباره التغيير الهيكلي الرئيسي. ينتهك هذا التصميم توازناً أساسياً في شكله الأصلي — حيث كان نفس المدقق الذي يقترح الكتلة مسؤولاً أيضاً عن بنائها، واختيار المعاملات وترتيبها، وتحقيق أقصى قدر من القيمة. وقد حفز ذلك المدققين ومكنهم من استخلاص MEV لصالحهم مباشرة، ولكنه أدى أيضاً إلى الضغط باتجاه المركزية: من خلال إنشاء مجال أكثر تعقيداً لاستخلاص MEV مما كان يمكن إدارته دون مهارات برمجية متقدمة — وعلاقات سوقية كثيفة رأس المال تتمتع بمزايا ضخمة — حيث سيتمكن المشغلون الكبار وذوو الموارد الجيدة من احتكار أرباح اقتصادية من مشغلين أصغر لم تكن لتوجد لولا ذلك.
يقوم PBS بالفصل بين الأدوار. هنا يتنافس منشئو الكتل المتخصصون لملء الكتلة الأكثر ربحية، بينما يكتفي المدققون باختيار أعلى عرض سعر واقتراحه. يتم التقاط MEV بواسطة المنشئ من خلال ترتيب المعاملات ويتم التقاط دفعة عرض السعر بواسطة المدقق. هذا هو ما يحققه MEV-Boost ولكن خارج بروتوكول Ethereum، فهو برنامج وسيط (middleware) وليس ميزة أساسية. ورغم نجاح هذا الهيكل، فإنه يضيف افتراضات ثقة: يجب على المدققين الالتزام بالثقة في المرحّل (relay) بين المنشئين والمدققين بأنه لن يتصرف بشكل ضار. وخير مثال على هذه المخاطرة هو ذلك المدقق الخبيث الذي سرق حوالي 25 مليون دولار من خمسة روبوتات MEV عن طريق استغلال ثغرة أمنية في مرحّل MEV-Boost في عام 2023.
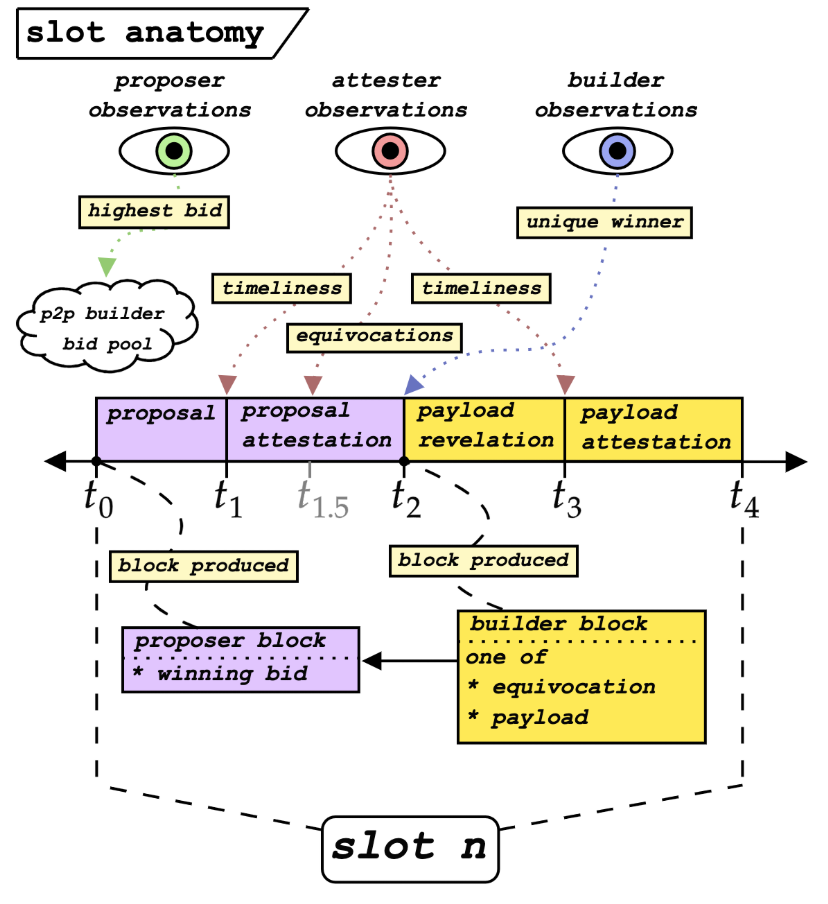
وفي الوقت نفسه، يُعرف الحل الأطول أجلاً باسم Enshrined PBS، أو ePBS، والذي من شأنه دمج فصل المقترح عن المنشئ مباشرة في بروتوكول Ethereum الأساسي مما يتيح له التخلص من اعتماده على مرحّلات خارجية موثوقة. تم تأكيد مقترح EIP-7732 الخاص بـ ePBS باعتباره عنواناً رئيسياً لترقية Glamsterdam الخاصة بـ Ethereum في عام 2026. وستتحول افتراضات الثقة القائمة على البنية التحتية الحالية المعتمدة على المرحّلات إلى ضمانات تشفيرية على مستوى البروتوكول بموجب ePBS: حيث لن يتمكن المنشئون من خداع المقترحين ولن يتمكن المقترحون من سرقة كتل المنشئين بفضل الفصل الإلزامي المدمج في البروتوكول نفسه.
على الرغم من وجود العديد من الحلول، فإن حرق MEV (MEV burn) يحل المشكلة التوزيعية لـ MEV: إذا لم يكن بالإمكان القضاء التام على MEV، فمن الذي يجب أن يحصل عليها؟ في الوقت الحالي، تذهب عائدات MEV مباشرة إلى المنشئين والمدققين. ومن شأن حرق MEV أن يرسل جزءاً من هذا ليتم حرقه — بشكل مشابه للطريقة التي يحرق بها EIP-1559 الرسوم الأساسية ويقلل من إجمالي المعروض من Ethereum — مما يحول ما هو حالياً دعم خاص للفاعلين المهرة إلى منفعة عامة يمتلكها جميع حاملي ETH. يمكنك القول إنه أمر لا يخصك، إلا أنه في هذه الحالة تتمثل الحجة المضادة في أن ذلك يثبط همتك لبناء الكتل بشكل جيد، مما يؤدي بالتالي إلى تدهور جودة التنفيذ.
أنشأت Flashbots، جنباً إلى جنب مع Beaverbuild وNethermind، شبكة BuilderNet في نوفمبر 2024. فبدلاً من قيام منشئ رئيسي واحد بإنتاج غالبية الكتل، فإنها تتيح لنظام متكامل بناء الكتل بشكل تعاوني باستخدام بيئات التنفيذ الموثوقة (Trusted Execution Environments) — وهي مناطق عزل آمنة على مستوى العتاد تقوم بفرز حزم المعاملات بشكل خاص. وسيهدف هذا بدوره إلى موازنة الأفضلية التي يحصل عليها صناع السوق من عقود تدفق الأوامر الخاصة الحصرية مع المنشئين المهيمنين. فمنذ إطلاقه في أوائل عام 2025، استحوذ Titan Builder على ما يقرب من 52% من إجمالي الحصة السوقية لمنشئي الكتل.
يوضح ما يلي المشكلة التي تهدف كل آلية في هذا النظام البيئي إلى حلها:
نقل استخلاص MEV من المدققين الأفراد إلى سوق منشئين تنافسي، وتوفير وصول ديمقراطي للمكافآت مع إدخال متطلبات الثقة في المرحّلات.
ePBS (EIP-7732): دمج مزاد المنشئ-المقترح في طبقة بروتوكول Ethereum، مما يزيل افتراضات الثقة في المرحّلات.
حرق MEV: يعيد تخصيص القيمة المستخلصة من المنشئين والمدققين عن طريق تقليص المعروض وإعادتها إلى جميع حاملي ETH.
مجموعات mempool الخاصة + Flashbots Protect: يمكن لأي شخص تقديم mempool خاص به لحماية مستخدميه من هجمات الساندويتش، وإخفاء نية المعاملة قبل إدراجها في الكتلة.
BuilderNet: على غرار ProposerDraft، يحاول إضفاء اللامركزية على عملية بناء الكتل ذاتها من خلال السماح بتعاون متعدد الأطراف قائم على بيئات TEE.
تستهدف هذه الآليات مستويات مختلفة من نفس المشكلة. ولا يحل أي منها المشكلة بمفرده تماماً، لكنها مجتمعة تقدم استجابة هندسية لبيئة معادية تنشأ إلى حد ما بسبب طريقة عمل سلاسل الكتل العامة.
ماذا يعني كل هذا بالنسبة للشخص العادي؟
قلة قليلة من المستخدمين بحاجة إلى اتخاذ إجراءات بناءً على ذلك باستمرار؛ فمعرفة MEV ليست شيئاً يقدر معظم المستخدمين على تطبيقه أو يهتمون به. ومع ذلك، هناك عدد قليل من الحالات التي يكون فيها للوعي بها آثار مباشرة على مسار الأمور، ويجب معرفتها.
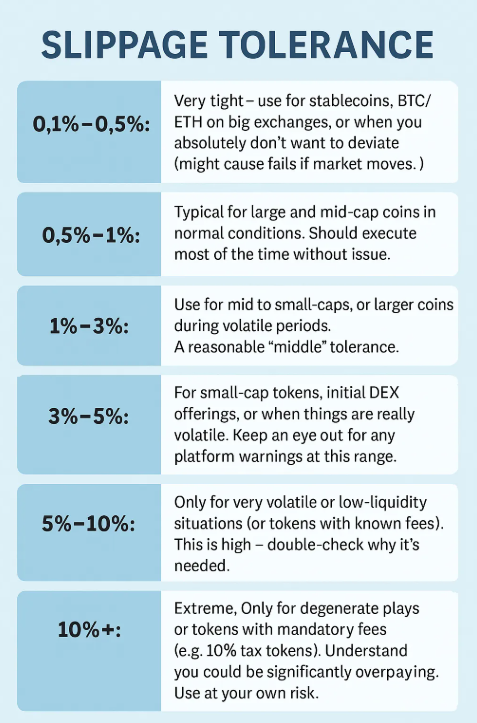
الأولى هي تحمل الانزلاق السعري (slippage tolerance). لكل مبادلة DEX إعداد يحدد مقدار السعر الأسوأ من السعر المعروض الذي يمكنك تحمله. إذا قمت بضبط هذا المستوى عالياً جداً، فإنه يجعل هجمات الساندويتش سهلة للغاية — فالروبوت الذي استبق صفقتك مؤخراً يعلم أنك منحتهم المجال للقيام بذلك! وإذا قمت بضبطه على مستوى منخفض للغاية، فقد تفشل معاملتك وتعود لأصلها في ظل ظروف تقلب الأسعار. وتتطلب كل هذه الإعدادات فهماً جيداً لزوج العملات، وعمق المجمع، فضلاً عن حالة الشبكة التي لا تظهر بشكل صريح داخل واجهة المستخدم.
الثانية هي التوجيه (routing). عندما ترسل معاملة إلى mempool العام، فإن نيتك تصبح مرئية لكل روبوت MEV يراقب الشبكة. يعد Flashbots Protect نقطة نهاية RPC خاصة ومجانية تماماً لشبكة Ethereum، حيث يرسل معاملاتك عبر بنية تحتية خاصة مخفية عن mempool العام وروبوتات الساندويتش. واستناداً إلى آلية التوقيعات المتعددة، يوفر CoW Protocol أداة حظر MEV مع حماية مماثلة لسلاسل متعددة. وهكذا، تولى التوجيه الخاص إدارة أكثر من 50% من جميع معاملات Ethereum بحلول أوائل عام 2025.
الثالثة هي حجم التداول (trade sizing). الصفقات الكبيرة على مجمعات السيولة الضعيفة هي الأهداف الأكثر جاذبية لهجمات الساندويتش. إن تقسيم المبادلة الكبيرة إلى صفقات أصغر يقلل من التأثير السعري لكل معاملة، وبالتالي يقلل من ربح الهجوم. ولتحديد أفضل تنفيذ، تقوم مجمعات DEX مثل CoW Protocol و1inch بتوجيه الصفقات عبر عدة مجمعات، مما يقلل من التعرض لـ MEV.
تنشر EigenPhi معلومات وتحليلات مستمرة حول MEV عبر مختلف السلاسل، ويقدم تقرير ESMA المشار إليه أعلاه أدق إطار تنظيمي متاح حتى الآن لدراسة أوسع في استنتاجه الصادر في يوليو 2025 بشأن التقارير المقترحة حول "آثار MEV على أسواق الكريبتو". والجزء الأفضل — إذا كنت تقوم بالبناء على السلسلة، أو تتداول بأحجام كبيرة، فإن فهم هذه البنية التحتية ليس أمراً اختيارياً: إنه الفارق بين القبول السلبي للتكاليف غير المرئية، وفهم مصدرها.
تعد Netts Workspace منصة احترافية تنظم إدارة Energy لشبكة TRON والتي تم تكوينها بطريقة آلية لمستخدمي شبكة TRON الذين يرغبون في الحصول على تحكم مماثل في تكاليف بنيتهم التحتية دون تعقيدات MEV-Boost وأسواق المنشئين. إن أدوات هذه المنصة الجديدة، من التأجير اليدوي جنباً إلى جنب مع محفزات الأتمتة الذكية، ووضع الاستضافة للعناوين المستخدمة باستمرار، وAPI الكامل لدمج TRON Energy في مهام العمل المخصصة، تعالج جميعها نفس المعضلة المكافئة على شبكة TRON: ضمان حصول كل معاملة تلقائياً على الموارد التي تحتاجها من حيث كل من Energy وBandwidth — بسعر مثالي دون الحاجة إلى تدخل يدوي مستمر. تنطبق مبادئ المعالجات المكافئة لـ MEV على Ethereum تماماً هنا، وإذا كنت مطوراً تبني على TRON وتحتاج إلى توفير مستمر لـ Energy على نطاق واسع، فإن API الخاص بـ Tron Energy وأدوات إدارة العناوين المتعددة ستكون ملائمة بشكل خاص لأنها تلغي التأخير البشري الذي يخلق فجوات بين العمليات.