Crypto et décès : les cryptomonnaies laissées derrière soi
Lorsque le détenteur décède, les clés privées meurent souvent avec lui — succession, valorisation volatile, successions transfrontalières et les millions de Bitcoin déjà perdus à jamais.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Dans notre précédent article, nous avons examiné les rouages inévitables de la fiscalité des cryptos. Qu'en est-il donc de celui qui aborde la mort — l'autre grande fatalité notoire — et le capharnaüm invraisemblable et indécent qui s'ensuit lorsqu'une grande partie du patrimoine net d'une personne est gravée dans des suites de caractères que seul le défunt était en mesure de voir ?
Le droit des successions est ancien. Cette approche a été affinée pendant des centaines d'années pour couvrir les maisons, les actions, les comptes bancaires, les bijoux, les entreprises familiales et chaque combinaison de richesse matérielle et scripturale que les humains ont imaginé transmettre. Ce à quoi il n'a pas été préparé, c'est à une classe d'actifs dont la propriété est littéralement encodée dans un secret connu du seul propriétaire, dont les fluctuations de prix rivalisent avec celles du marché boursier un dimanche après-midi, et dont les qualifications juridiques vont de la propriété mobilière à la marchandise, en passant par le titre financier ou tout autre statut nébuleux décrivant le moment où vous avez poussé votre dernier soupir de ce côté-ci de la frontière. À ce stade, le droit des successions à l'ère de la blockchain ressemble moins au droit qu'à un code de pirate.
Des clés sans propriétaires
Le problème de fond est simple et souvent négligé. Les voies classiques peuvent être imposées par le tribunal parce que la possession d'origine s'inscrit au sein d'un système — une banque, un registre foncier, un courtier — qui se soumettra à une décision de justice. Un juge signe un document, un dépositaire exécute une action, et l'actif est transféré. Les cryptomonnaies conservées en auto-garde (self-custody) ne se trouvent dans aucun système de ce genre. Elles résident dans un portefeuille dont la propriété n'existe que sous la forme de cette clé privée. Ce portefeuille n'a essentiellement plus de propriétaire si seul un défunt avait accès à cette clé. Pas sur le plan légal — la propriété reste légalement vivante —, mais sur le plan pratique. Vous pouvez voir les pièces sur la blockchain. Tout le monde peut les voir. Personne ne peut les déplacer.
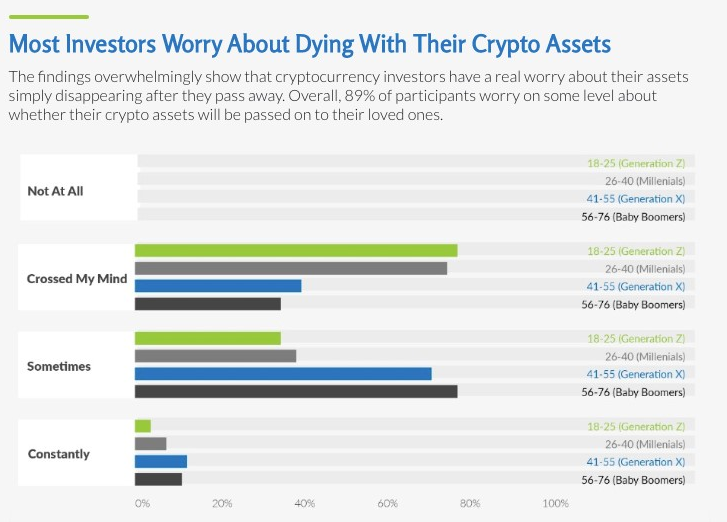
Les statistiques à ce sujet sont frappantes. Même si les estimations varient, la plupart des analystes sérieux s'accordent à dire qu'entre deux et quatre millions de pièces doivent être considérées comme définitivement perdues — soit onze à dix-huit pour cent de l'offre totale. Ce total inclut les premiers utilisateurs qui ont jeté des disques durs avant que le bitcoin ne vaille quoi que ce soit, les mineurs perdus avec de petits soldes et — point le plus pertinent pour cet article — les personnes décédées ayant laissé leurs familles sans aucun moyen d'accéder à ce qu'elles possédaient. Selon certaines estimations, cette dernière catégorie représente à elle seule des centaines de milliers de pièces évaluées à des dizaines de milliards de dollars aux cours actuels. La première génération de cryptophiles atteint un certain âge, franchissant le cap des 60 et 70 ans, et la courbe statistique des « personnes qui détenaient des montants significatifs de Bitcoin depuis 2013 et n'ont jamais noté leur phrase de récupération » n'a rien de réjouissant.
Il s'agit d'un scénario catastrophe d'une familiarité glaçante pour quiconque évolue dans la pratique juridique liée aux cryptomonnaies. Un père décède. La famille sait qu'il détenait du Bitcoin — il n'arrêtait pas d'en parler. Elle a même pu consulter des documents attestant de dizaines ou de centaines de milliers de dollars d'avoirs datant d'années antérieures. Et parfois, l'adresse du portefeuille est parfaitement visible sur la blockchain. Mais la phrase de récupération, le portefeuille matériel, la note manuscrite au fond d'un tiroir — rien de tout cela n'existe. En substance, ce que possède la succession est une créance juridique sur des actifs qui — à toutes fins pratiques — sont enfermés à jamais derrière un coffre impénétrable et sans porte. Les enfants assistent aux funérailles, entament la procédure de succession, puis n'héritent de rien, parce que ce néant est cryptographiquement parfait.
Des histoires abracadabrantes de ce genre commencent à ressurgir régulièrement. La plus tristement célèbre concerne le défunt fondateur d'une plateforme d'échange canadienne, qui en 2018 était la seule personne à avoir accès aux portefeuilles froids où étaient stockés les fonds des clients, et qui est décédé subitement lors d'un voyage à l'étranger. Environ $190 millions d'actifs clients ont disparu avec lui, et des années d'enquêtes médico-légales et de litiges n'ont laissé que peu d'espoir de recouvrement. Rares sont les affaires familiales privées à atteindre une telle ampleur, mais elles se déroulent souvent de façon très similaire : un décès, la stupéfaction, une fouille frénétique des informations privées et des appareils, puis, généralement, la prise de conscience progressive que ce qui a été théoriquement légué s'est, dans les faits, évaporé hors d'atteinte.
Valoriser ce qui fluctue
(Pour être équitable, supposons que les clés soient retrouvées.) Le portefeuille est accessible. Il y a un consensus sur ce qu'il contient. Cela nous amène donc à la question : quelle valeur lui attribuer ?
Pour les besoins de la succession, le droit fiscal américain qualifie les cryptos de biens (« property »), évalués à leur juste valeur marchande à la date du décès ou, alternativement, six mois plus tard. Cela paraît simple — jusqu'à ce que l'on réalise que les marchés crypto sont ouverts vingt-quatre heures sur vingt-quatre, sept jours sur sept, même le jour du décès. Il n'y a pas de cours de clôture. À 2:17 un mardi, il y a un prix, et à 15:04, il y a un autre prix, et ces deux montants peuvent varier de manière substantielle. Ce que l'IRS choisit finalement de retenir, c'est le cours sur la plateforme d'échange où la transaction qui aurait été exécutée au moment exact du décès aurait eu lieu, mais cela entraîne d'autres litiges : quelle plateforme, quel fuseau horaire, quelle méthode de calcul de moyenne.
C'est là que le problème d'évaluation se heurte à la question d'équité. Imaginons qu'un testament lègue la voiture familiale à l'un des enfants et à l'autre un portefeuille contenant deux Bitcoin. Les deux legs ont une valeur approximativement équivalente au moment de la rédaction du testament. La voiture a perdu au moins la moitié de sa valeur (comme les voitures ont coutume de le faire), et le portefeuille vaut désormais le double, ou le tiers — selon la semaine où tombent les funérailles. Ils n'avaient jamais eu de différend auparavant ; désormais, ils se disputent. Celui qui a hérité du véhicule peut invoquer le testament pour prouver que le parent voulait être équitable, et celui qui a reçu le portefeuille peut arguer du cours actuel pour démontrer que les forces du marché ont dénaturé la volonté du défunt.
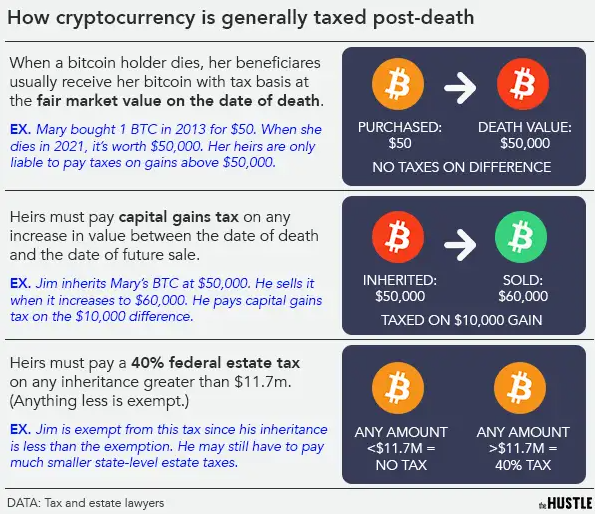
Et puis, il y a la règle de la réévaluation de la valeur d'acquisition (« step-up in basis ») qui complique encore la donne. Aux États-Unis, l'héritier reçoit l'actif à sa juste valeur marchande à la date du décès plutôt qu'à son coût d'origine. Cela peut s'avérer une aubaine — un vieux Bitcoin acheté pour $300 et hérité à $60,000 réinitialise son prix de base pour le calcul des plus-values, de sorte que l'héritier qui vend immédiatement n'est imposé que sur les gains enregistrés à partir de cette date. Si l'héritier pratique le HODL durant un krach, cela peut aussi devenir un piège — le prix de base ne se réajuste pas automatiquement à la baisse. Ce sont précisément ces détails qui semblent techniques jusqu'au jour où ils engloutissent dix pour cent de la masse successorale.
Quel tribunal, quelle juridiction ?
Ce tableau n'est peut-être pas si inhabituel, mais les choses se corsent quand la famille est dispersée dans le monde entier — ce qui est souvent le cas. Un père s'éteint en Allemagne en détenant des cryptos sur un exchange à Singapour, avec une fille aux États-Unis, un fils au Portugal, et un testament rédigé selon les principes de la common law britannique. Quelle règle d'évaluation s'applique ? Quels droits de succession ? Cet actif est-il qualifié de bien immobilier/mobilier, d'actif financier, d'objet personnel ? La réponse est toujours un cocktail exaspérant de tous ces éléments, résolu par des traités lorsque cela est possible, et par des contentieux coûteux dans le cas contraire.
Il existe quatorze pays avec lesquels les États-Unis ont conclu des conventions fiscales sur les successions, et celles-ci apportent une aide, mais elles ne font pas totalement disparaître le problème. En règle générale, les droits de succession américains ne s'appliquent qu'aux biens réputés situés aux États-Unis (« U.S. situs property »), et les critères permettant de localiser géographiquement une cryptomonnaie ne sont pas encore totalement stabilisés. Si un appareil américain a accédé au portefeuille, la crypto relève-t-elle du territoire américain ? Qu'en est-il si la plateforme d'échange est immatriculée dans l'État du Delaware ? Si l'héritier est américain ? Les autorités fiscales ont apporté des réponses divergentes, parfois même au cours d'une seule et même année, ce qui se traduit concrètement par le risque qu'une famille détenant un patrimoine crypto important réparti dans plusieurs pays doive payer des droits de succession deux fois sur les mêmes actifs auprès de deux juridictions distinctes, chacune s'estimant légitime.
Vient ensuite la logistique du transfert effectif des jetons… Or, sans accès au portefeuille lui-même, les actifs doivent être soit distribués, soit transférés. Supposons trois héritiers dans trois pays différents, chacun ayant droit à un tiers de la succession : quelqu'un ou quelque chose doit effectuer les transferts, régler les frais de réseau et gérer le calendrier. En pratique, transférer des USDT sur des chaînes comme TRON requiert de l'Energy et de la Bandwidth. Si l'exécuteur testamentaire ne savait pas qu'il fallait recharger l'Energy auprès d'un service de location avant la transaction, le réseau la prélèvera simplement en brûlant du TRX (ce qui se répète encore et encore sur des dizaines de transferts successoraux). Un exécuteur quelque peu initié aux technologies utilisant un outil comme un bot d'Energy TRON peut réduire considérablement ces frictions ; une personne lambda ignorant l'existence d'un tel outil laissera simplement filer quelques centaines de dollars sur le réseau sans aucune raison.
Instructions sur le lit de mort
Abordons une autre situation : moins conflictuelle, mais tout aussi délicate à gérer. Un père possédant une longue expérience des cryptomonnaies depuis 2014. C'est un croyant de la première heure. Il a vu ses positions monter, s'effondrer, puis repartir à la hausse, et il a des opinions particulièrement tranchées sur ce que sa famille devrait faire de ses avoirs à sa disparition. Quant à son testament ? Il est limpide : les Bitcoin devront rester bloqués pendant cinq ans, après quoi ils serviront à financer les frais de scolarité de ses petits-enfants. Il ne fait aucun doute pour lui que dans cinq ans, le cours sera d'un ou plusieurs ordres de grandeur supérieur. Il l'écrit noir sur blanc.
Puis il s'éteint. Les héritiers prennent connaissance du plan. Le marché vient de dévisser de 40 pour cent. Les enfants ont grandi, et les échéances universitaires tombent dans dix-huit mois, pas dans cinq ans. Pris à la lettre, le testament contraint la famille à conserver un actif qui se déprécie pendant encore plusieurs années, alors que les factures s'accumulent et que le marché poursuit ses fluctuations imprévisibles habituelles. Le visionnaire testamentaire avait la foi ; ses successeurs ont des prêts immobiliers.
Les cryptos rendent cette situation particulièrement aiguë, non seulement parce que la valeur temporelle de l'argent y est extrêmement condensée, mais aussi parce qu'il s'agit d'un type de conflit étonnamment récurrent dans la planification successorale impliquant des actifs volatils. Bien que les tribunaux s'efforcent d'exécuter les volontés expresses du défunt, ils ne peuvent le faire, du moins dans des circonstances restreintes, que si ce mécanisme sert effectivement le but du legs ; si ce n'est pas le cas, les intérêts pratiques des bénéficiaires peuvent prévaloir. Les héritiers risquent fort de se retrouver devant un tribunal pour plaider que la période de détention était incitative et non impérative. La succession pourrait vendre à perte simplement pour clore définitivement le différend. Quoi qu'il en soit, la volonté exacte du défunt résiste rarement au premier contact avec ceux qui doivent composer avec ses conséquences.
L'inverse se produit également, avec des regrets tout aussi cuisants. Dans d'autres cas, une famille vend les cryptos héritées dès que possible, sortant du marché le jour même où la succession est réglée, et tourne la page. Cinq ans plus tard, le cours de la monnaie a été multiplié par cinq ou par dix, laissant les héritiers se frotter les mains d'amertume à huis clos, à calculer la fortune qu'ils ont laissée sur la table en refusant d'appliquer les volontés du cher disparu. Cela ne constitue pas non plus un dénouement idéal. La volatilité alimente les regrets dans les deux sens. Conserver était une erreur. Vendre était une erreur. Aucune décision n'apporte satisfaction, et pourtant l'une comme l'autre étaient défendables.
Une solution de plus en plus courante consiste à recourir à un trust dédié aux cryptos, une structure juridique qui détient essentiellement les actifs numériques au profit des bénéficiaires, selon les modalités définies par le constituant de son vivant. Un trust peut prévoir une distribution simultanée ou échelonnée, ou nommer un tiers de confiance professionnel investi d'un pouvoir discrétionnaire pour agir si l'auteur initial n'avait pas anticipé certaines éventualités. Sa création et sa gestion sont coûteuses, mais cela évite de coincer les héritiers dans le faux dilemme consistant soit à céder tout contrôle d'une seule voix face à une consigne obsolète depuis des années, soit à bafouer publiquement les dernières volontés d'un défunt. Il s'agit de la recommandation par défaut des planificateurs successoraux rompus à l'univers crypto pour les patrimoines substantiels fortement exposés aux actifs numériques.
Ce qui fonctionne réellement
La vérité dérangeante sur la succession en matière de crypto est qu'il s'agit moins d'un défi juridique que d'un défi opérationnel. Le droit, avec toute sa lourdeur, s'en sort tant bien que mal une fois que les pièces sont en circulation. Le véritable écueil survient bien avant qu'un juriste n'intervienne : la clé privée, et personne pour l'utiliser.
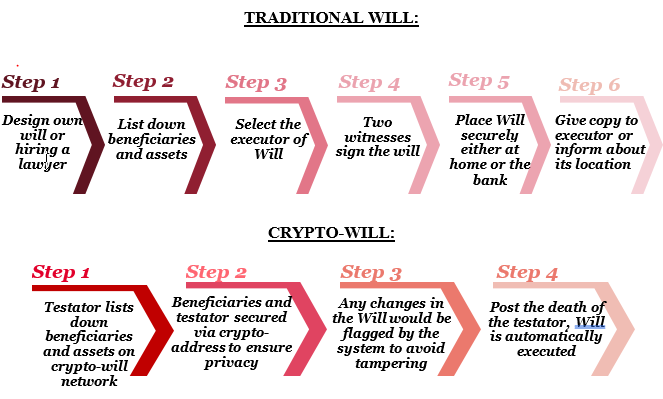
Au cours des dix dernières années, plusieurs méthodes ont vu le jour pour pallier cela, allant de la plus simple et risquée à la plus complexe et sécurisée. La méthode la plus basique est une enveloppe scellée contenant une phrase de récupération, conservée avec un testament ou dans un coffre-fort auquel l'exécuteur désigné a accès. L'alternative intermédiaire est le portefeuille multi-signatures, nécessitant généralement deux clés sur trois pour déplacer les fonds — l'une détenue par le propriétaire, la deuxième par un membre de confiance de la famille et la troisième par un dépositaire professionnel, ce qui garantit que la perte d'une seule clé n'est pas fatale, et que la compromission d'une seule clé ne présente aucun danger mortel. Une approche un peu plus élaborée fait appel à des services de transmission dédiés qui conservent le matériel cryptographique chiffré, l'accès n'étant débloqué pour les héritiers préenregistrés qu'après un décès vérifiable, parfois au moyen de systèmes d'interrupteur automatique (dead-man's switch) qui se déclenchent lorsque le titulaire omet de confirmer sa présence à intervalles réguliers.
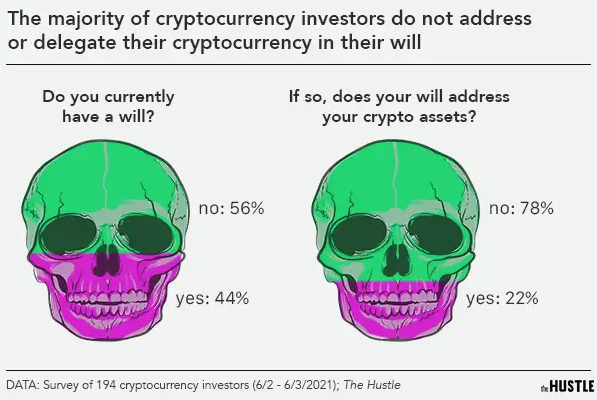
Chaque méthode fait des concessions sur l'accessibilité au profit de la sécurité. Un mécanisme multi-sig entre les mains de trois personnes offre une immense protection, mais exige que les trois restent vivantes, saines d'esprit et joignables ; une phrase secrète dans un tiroir est accessible, mais tout aussi facile à dérober ; et l'on introduit désormais le risque de contrepartie lié à des entreprises de succession commerciales, que les puristes de la crypto héréditaire ont traditionnellement fui. La bonne formule dépend principalement de l'ampleur du patrimoine, de la configuration familiale et de la juridiction applicable. La pire des démarches — l'inaction — reste de loin la plus fréquente, et constitue la cause principale pour laquelle tant de cryptomonnaies sont irréversiblement retirées du marché pour toujours.
Les tribunaux et les spécialistes des successions comblent lentement mais sûrement leur retard. Les testaments intégrant la dimension crypto prévoient désormais des clauses de désignation d'un exécuteur testamentaire numérique comme standard. Aujourd'hui, certaines entreprises se spécialisent dans l'accompagnement successoral pour les patrimoines riches en cryptoactifs. Si certains territoires ont commencé à intégrer directement les actifs numériques dans leur législation sur les successions, le paysage reste fragmenté et la plupart des litiges sont tranchés au cas par cas. Un jour, tout cela sera nettement moins chaotique que ça ne l'est actuellement. En attendant, la préparation individuelle demeure la seule ligne de démarcation entre une famille qui hérite d'une fortune et une famille qui hérite d'une énigme.
En définitive, le dernier rappel indispensable est d'en parler de son vivant. De nombreuses familles dans le milieu crypto cultivent le secret — parfois pour des raisons de sécurité évidentes, parfois par simple réserve —, et cette discrétion va jusqu'à passer sous silence ce qui devra advenir au décès du détenteur. Or, personne n'hérite de ce dont il ignore l'existence, et aucun exécuteur ne peut appliquer un testament qui ne lui a jamais été transmis. Sans coûter le moindre centime, une conversation annuelle avec un membre désigné de la famille, actualisée à chaque changement substantiel du portefeuille, permet d'éviter les pertes les plus absurdes. Les pièces se moquent de cette conversation. Ceux qui restent, non.
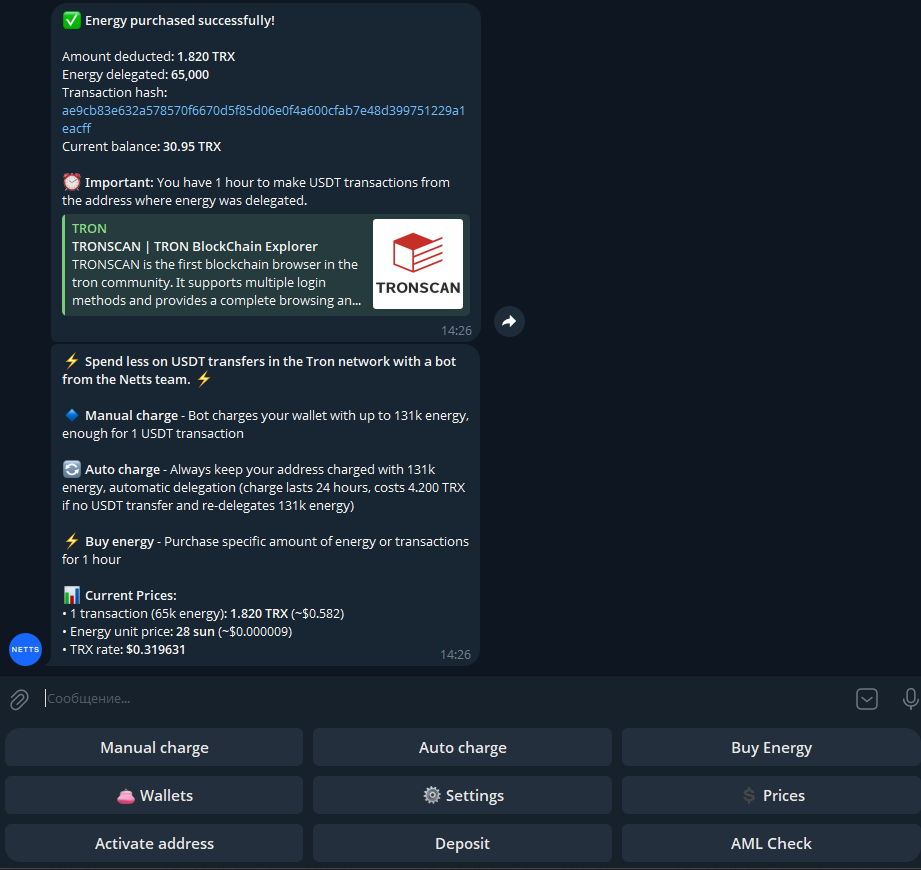
Netts Energy Charge Bot — pour quiconque administre une succession reposant sur TRON dont le règlement final nécessitera des transferts de USDT — ou simplement pour un exécuteur gérant des distributions vers plusieurs adresses de portefeuille, est un petit outil précieux à connaître à l'avance. Accessible au sein de Telegram, il permet à l'utilisateur d'acheter facilement de l'Energy à la demande en liant les adresses de portefeuilles via la Dapp, en préfinançant un dépôt en TRX et en cliquant sur Charge avant tout transfert de USDT. Le bot ne facture que l'Energy réellement consommée — si un transfert n'utilise pas les ressources louées, rien n'est dépensé — et chaque location d'une heure suffit pour un transfert. Le coût oscille entre $1 et $2 pour les transferts vers des portefeuilles contenant déjà des USDT, et entre $2 et $3 pour les portefeuilles ne disposant d'aucun solde en USDT. Moins d'argent gaspillé sur une seule transaction, multiplié par l'ensemble des transferts qu'un exécuteur testamentaire peut avoir à accomplir, représentera une véritable économie d'argent par rapport à la méthode par défaut consistant à brûler du TRX.