Криптовалюта і смерть: залишені монети
Коли власник помирає, приватні ключі часто вмирають разом із ним — спадкування, волатильна оцінка, транскордонне оформлення спадщини та мільйони біткоїнів, уже назавжди втрачених.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
У нашій попередній статті ми розглянули неминучий механізм оподаткування криптовалют. Тож як щодо того, що стосується смерті — іншої загальновідомої неминучої речі — та того дивного, негідного хаосу, що виникає, коли значна частина статків людини закарбована у рядках символів, які міг бачити лише покійний?
Спадкове право — старе. Цей підхід відшліфовувався сотні років, щоб охопити будинки, акції, банківські рахунки, ювелірні вироби, сімейний бізнес та будь-яку комбінацію матеріального та паперового багатства, яку люди вигадали передавати у спадок. Але він не був пристосований для роботи з класом активів, право власності на які буквально закодоване в таємниці, відомій лише власнику; чиї цінові коливання можуть змагатися з фондовим ринком у неділю вдень; і чия юридична класифікація варіюється від майна до товару, від цінного паперу до будь-якого туманного статусу, що описує ваш стан у момент останнього подиху по цей бік кордону. На даний момент спадкове право епохи блокчейну нагадує закон менше, ніж піратський кодекс.
Ключі без власників
Основна проблема проста і її часто ігнорують. Традиційні методи передачі можуть бути нав'язані судом, оскільки первинне володіння існує всередині певної системи — банку, земельного реєстру, брокерської контори — яка виконає рішення суду. Суддя підписує папір, кастодіан виконує дію, і актив переходить до іншого власника. Криптовалюта, що зберігається на самостійному зберіганні, не перебуває в жодній такій системі. Вона знаходиться в гаманці, право власності на який існує виключно у формі приватного ключа. Цей гаманець, по суті, більше нікому не належить, якщо доступ до ключа мав лише покійний. Не з юридичної точки зору — майно все ще юридично існує — а з практичної. Ви можете бачити монети в блокчейні. Кожен може їх бачити. Але ніхто не може їх перемістити.
Статистика щодо цього питання вражає.
Хоча оцінки різняться, більшість серйозних аналітиків погоджуються, що від двох до чотирьох мільйонів монет слід вважати безповоротно втраченими — або від одинадцяти до вісімнадцяти відсотків від загальної пропозиції. Ця цифра включає ранніх послідовників, які викинули жорсткі диски ще до того, як біткоїн почав хоч чогось коштувати, майнерів, чиї кошти загубилися через мізерні баланси, і — що найбільш актуально для цієї статті — померлих людей, які залишили свої сім'ї без можливості отримати доступ до того, чим вони володіли. За деякими підрахунками, лише ця остання категорія налічує сотні тисяч монет вартістю в десятки мільярдів доларів за поточними цінами. Перше покоління криптоентузіастів досягає поважного віку — 60–70 років, і статистична крива щодо «людей, які володіли значними сумами в біткоїнах з 2013 року і ніколи не записували свою сид-фразу», не вселяє оптимізму.Це до жаху знайомий найгірший сценарій для кожного, хто безпосередньо залучений до юридичної практики у сфері криптовалют. Помирає батько. Сім'я знає, що він був власником біткоїнів — він постійно про це говорив. Вони можуть навіть бачити документи, що підтверджують володіння активами на десятки або сотні тисяч доларів за минулі роки. Іноді адреса гаманця чітко відображається в блокчейні. Але сид-фрази, апаратного гаманця, записки в шухляді — нічого цього немає. По суті, спадкоємці мають юридичне право на активи, які — з практичної точки зору — назавжди замкнені в непроникному сховищі без дверей. Діти йдуть на похорон, вступають у права спадкування і в результаті не отримують нічого, тому що це «нічого» є криптографічно досконалим.
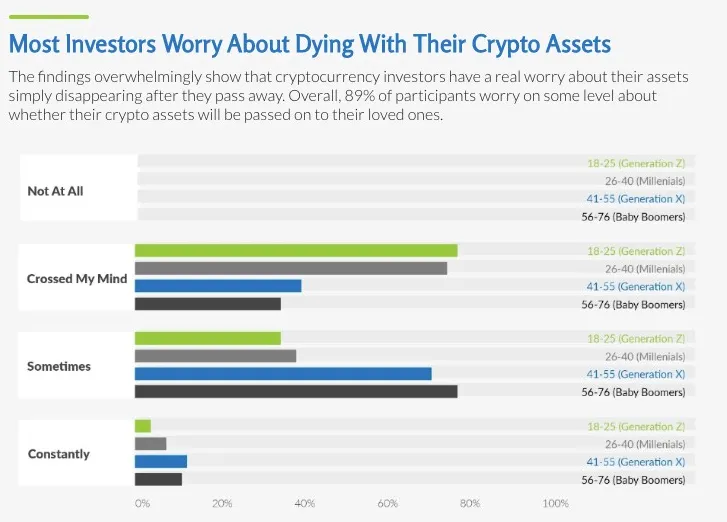
Подібні химерні історії тепер почали регулярно спливати. Найвідоміший випадок — покійний засновник канадської біржі, який у 2018 році був єдиною людиною з доступом до холодних гаманців, де зберігалися кошти клієнтів, і несподівано помер під час поїздки за кордон. Разом із ним зникло близько 190 мільйонів доларів клієнтських активів, а роки судово-фінансових розслідувань та судових позовів майже не залишили шансів на їх повернення. Мало які приватні сімейні справи досягають такого масштабу, проте вони часто розгортаються за схожим сценарієм: смерть, розгубленість, гарячкові пошуки в особистій інформації та пристроях і, зазвичай, поступове усвідомлення того, що активи, які існували лише номінально, насправді виявилися недосяжними.
Оцінка мінливих активів
(Заради справедливості припустимо, що ключі знайдено.) Гаманець доступний. Існує консенсус щодо того, що в ньому міститься. Отже, залишається питання: яку цінність він має?
Для цілей спадкування податкове законодавство США класифікує криптовалюту як майно, що оцінюється за справедливою ринковою вартістю на дату смерті або, як альтернатива, через шість місяців після неї. Це звучить просто — доки ви не усвідомите, що крипторинки працюють цілодобово, сім днів на тиждень, навіть у день смерті. Ціни закриття не існує. О 2:17 ночі у вівторок є одна ціна, а о 15:04 — інша, і ці дві ціни можуть суттєво відрізнятися. Те, на чому врешті-решт зупиняється IRS (Податкова служба США), — це ціна на біржі, де була б здійснена угода в момент смерті, але це породжує власні суперечки: яка біржа, який часовий пояс, яка методологія усереднення.
Саме тут проблема оцінки стикається з проблемою справедливості. Припустимо, за заповітом сімейний автомобіль переходить одній дитині, а іншій — гаманець із двома біткоїнами. Обидва спадки мають приблизно однакову вартість на момент складання заповіту. Автомобіль втратив щонайменше половину своєї вартості (як це зазвичай буває з машинами), а гаманець тепер коштує вдвічі більше або втричі менше — залежно від того, на який тиждень припав похорон. Раніше між ними ніколи не було розбіжностей; тепер вони сперечаються.
Той, хто отримав автомобіль, може посилатися на заповіт як на доказ того, що батько чи мати хотіли бути справедливими, а той, хто отримав гаманець, може наводити поточну ціну як доказ того, що ринкові сили зрадили намірам заповідача.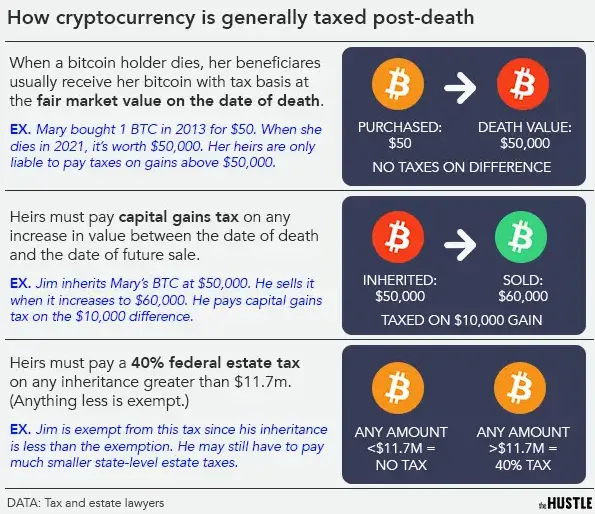
А ще існує правило підвищення бази вартості (step-up-in-basis), яке ще більше ускладнює картину. У США спадкоємець успадковує актив за його справедливою ринковою вартістю на дату смерті, а не за початковою вартістю придбання. Це може бути справжнім благом: старий біткоїн, придбаний за 300 доларів і успадкований за ціною 60 000 доларів, «скидає» свою базу вартості для цілей оподаткування приросту капіталу. Таким чином, спадкоємець, який негайно продає актив, сплачує податок лише з різниці, що виникла після цієї дати. Якщо ж спадкоємець HODLить під час обвалу ринку, це може стати пасткою — база вартості не знижується автоматично. Це саме ті деталі, які здаються суто технічними, доки вони не «з’їдають» десять відсотків спадщини.
Чий суд, чиє право?
Це може здатися не таким уже й дивним, але все стає набагато складніше, коли члени сім'ї розкидані по всьому світу — а так часто і буває. Батько помирає в Німеччині, зберігаючи криптовалюту на біржі в Сінгапурі, при цьому донька живе в США, син — у Португалії, а заповіт складено відповідно до стандартів британського загального права. Правила оцінки якої юрисдикції застосовувати? Який податок на спадщину? Чи класифікується цей актив як майно, фінансовий актив чи особиста річ? Відповідь завжди є виснажливою сумішшю всього перерахованого, що вирішується за допомогою міжнародних договорів, де це можливо, і через дорогі судові позови, де ні.
Існує чотирнадцять країн, з якими Сполучені Штати мають договори про податок на спадщину, і вони дійсно допомагають, але не вирішують проблему повністю. Загалом податок на спадщину в США поширюється лише на майно, розташоване на території США (situs property), а правила класифікації того, де саме вважається розташованою криптовалюта, ще не розроблені остаточно.
Якщо доступ до гаманця здійснювався з американського пристрою, чи вважається криптовалюта майном, розташованим у США? А якщо біржа зареєстрована в штаті Делавер? Якщо спадкоємець — американець? Податкові органи давали різні відповіді, в деяких випадках навіть протягом одного року, тому на практиці сім'я зі значними криптовалютними активами, розподіленими між кількома країнами, може двічі сплатити податок на спадщину з одних і тих самих активів у двох юрисдикціях, кожна з яких вважатиме свої вимоги правомірними.Далі — механіка безпосереднього переміщення монет… Однак без доступу до [самого] гаманця активи мають бути або розподілені, або переказані. Припустімо, у вас є три спадкоємці у трьох країнах, і кожен має право на третину спадщини: хтось або щось має здійснити перекази, сплатити комісії мережі та розрахувати час. Насправді, для переказу USDT у таких мережах, як TRON, потрібні Енергія (Energy) та Пропускна здатність (Bandwidth). Якщо виконавець заповіту не знав, що перед транзакцією потрібно поповнити Енергію через сервіс оренди, мережа просто отримає її шляхом спалювання TRX (і це повторюватиметься знову і знову під час десятків переказів спадщини). Технічно підкований виконавець, використовуючи щось на кшталт бота для оренди Енергії TRON, може значно знизити ці витрати; випадкова ж людина, яка не знає про існування такого інструменту, просто безпідставно віддасть мережі кілька сотень доларів.
Передсмертні інструкції
Розглянемо іншу ситуацію: менш конфліктну, але не менш складну. Батько, який має багаторічний досвід у криптосфері ще з 2014 року. Він — істинний прихильник технології. Він бачив, як його позиції зростали, падали і знову зростали, і він має ще більш палкі переконання щодо того, що його родина має робити з його активами після його смерті. Що ж до його заповіту? Там усе гранично ясно: біткоїн залишатиметься недоторканим протягом п'яти років, після чого він покриє витрати на навчання його онуків. Він не має сумнівів, що за п'ять років ціна буде на порядки вищою. Він вписує це в заповіт.
Потім він помирає. Спадкоємці дивляться на план. Ринок щойно впав на 40 відсотків. Діти вже дорослі, і термін оплати за навчання настає через вісімнадцять місяців, а не через п'ять років. Якщо розуміти буквально, заповіт змушує сім'ю роками тримати актив, що знецінюється, поки рахунки накопичуються, а ринок продовжує робити те, що він зазвичай робить. Заповідач-візіонер мав віру, а його наступники мають іпотеки.
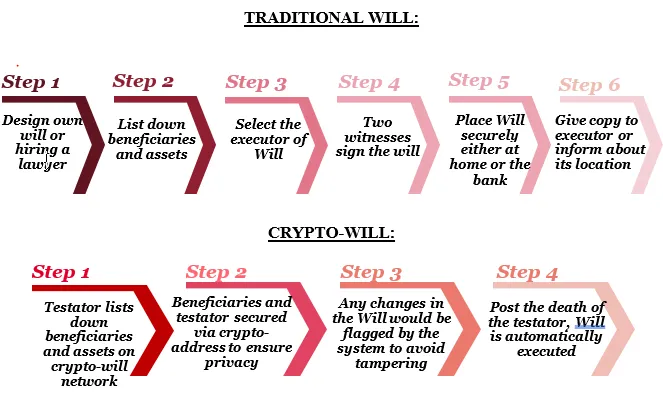
Криптовалюта загострює цю проблему не лише тому, що часова вартість грошей тут надзвичайно стиснута, а й тому, що це напрочуд поширений тип конфлікту в плануванні спадщини, пов'язаному з волатильними активами. Хоча суди зазвичай схильні виконувати чітко висловлені побажання померлого, вони можуть робити це (принаймні за певних обставин) лише тоді, коли такий механізм сприяє меті спадкування; якщо ж ні, практичні інтереси бенефіціарів можуть взяти гору. Спадкоємці, ймовірно, опиняться в суді, доводячи, що період утримання активів мав рекомендаційний, а не обов'язковий характер. Спадкове майно може бути продане за низькою ціною лише для того, щоб нарешті покласти край розбіжностям. У будь-якому разі, точний намір померлого не витримує першого зіткнення з людьми, яким доводиться з цим жити.
Буває і навпаки, і це не менш болісно. В іншому випадку сім'я продає успадковану криптовалюту за першої ж нагоди, виходячи в кеш у день завершення процедури оформлення спадщини, і живе далі. Через п'ять років монета коштує в п'ять або десять разів дорожче, а спадкоємці сидять за зачиненими дверима, потираючи руки й підраховуючи, який «вірний шанс» вони втратили, не виконавши вказівок покійного. Це був би далеко не ідеальний результат. Волатильність породжує жаль в обох випадках. Утримувати було помилкою. Продавати було помилкою.
Жоден із варіантів не є задовільним, хоча обидва можна обґрунтувати.Дедалі популярнішим рішенням цієї проблеми є спеціалізований криптотраст — юридична конструкція, яка фактично утримує цифрові активи на користь бенефіціарів на умовах, визначених засновником трасту за життя. Траст може передбачати одночасне або поетапне виведення активів, або ж залучення професійного довірчого керуючого з дискреційними повноваженнями діяти у випадках, які засновник не міг передбачити заздалегідь. Створення та підтримка такої структури коштують дорого, проте це дозволяє уникнути ситуації, коли спадкоємці постають перед хибним вибором: або одностайно передати повний контроль згідно з інструкцією багаторічної давнини, або бути змушеними публічно знехтувати волею покійного. Це стандартна рекомендація фахівців із планування спадщини, які розуміються на криптовалютах, для великих капіталів зі значною часткою криптоактивів.
Що насправді працює
Невтішна правда про успадкування криптовалют полягає в тому, що це не стільки юридичне питання, скільки операційне. Закон, яким би неповоротким він не був, здебільшого справляється зі своїм завданням, щойно монети потрапляють в обіг. Справжня проблема виникає ще до втручання юристів: наявність приватного ключа та відсутність того, хто міг би ним скористатися.
За останні десять років з'явилося кілька методологій вирішення цієї проблеми — від простих і ризикованих до складних і стабільних. Найпростіша форма — це запечатаний конверт із сід-фразою, що зберігається разом із заповітом або в банківському сейфі, до якого має доступ призначений виконавець заповіту. Проміжним варіантом є гаманець із мультипідписом (multi-signature wallet), який зазвичай потребує два з трьох ключів для переміщення активів: один знаходиться у власника, другий — у довіреного члена сім'ї, а третій — у професійного кастодіана. Це означає, що втрата одного ключа не є критичною, а компрометація повноважень одного ключа не призводить до фатальних наслідків.
Дещо складніше рішення передбачає створення спеціалізованих сервісів спадкування, які зберігають ключові дані в зашифрованому вигляді, надаючи доступ попередньо зареєстрованим спадкоємцям після підтвердженого факту смерті. Іноді для цього використовуються системи «перемикача мерця» (dead-man's switch), які спрацьовують автоматично, якщо власник не виходить на зв'язок з певною періодичністю.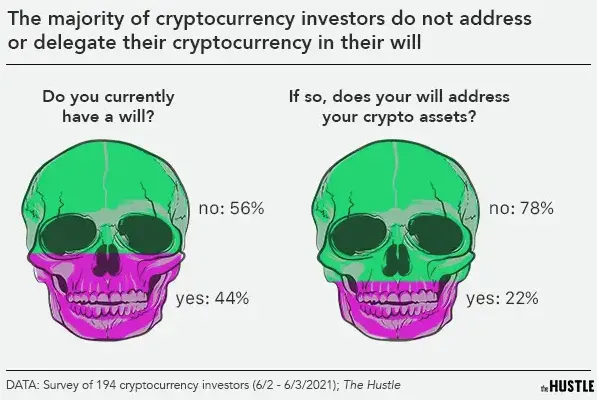
Кожен підхід жертвує частиною доступності заради безпеки. Мультипідпис (multi-sig) у руках трьох людей забезпечує високий рівень захисту, але вимагає, щоб усі троє залишалися живими, при здоровому глузді та доступними для зв'язку. Сід-фраза в шухляді легкодоступна, але її так само легко вкрасти. Крім того, у цьому випадку виникає ризик третьої сторони (контрагента) у вигляді комерційної фірми зі спадкування, яких традиційно уникали криптопуристи. Відповідь значною мірою залежить від обсягу активів, сімейних обставин та юрисдикції. Найгірший крок — бездіяльність — є найбільш поширеним і стає головним фактором того, чому так багато монет назавжди й безповоротно виводяться з ринку.
Суди та юристи, що спеціалізуються на спадкових справах, повільно, але впевнено адаптуються. Заповіти, що враховують криптовалюту, стають стандартними пунктами про призначення цифрового виконавця. Сьогодні існують компанії, які спеціалізуються на допомозі у процедурі вступу у спадщину для майна зі значними криптоактивами. Хоча деякі регіони вже почали вносити цифрові активи безпосередньо у своє спадкове право, ця сфера залишається фрагментованою, а більшість правил встановлюються в індивідуальному порядку. Колись цей процес стане набагато менш хаотичним, ніж зараз. А до того часу особиста підготовка залишається єдиною межею між сім'єю, що успадковує багатство, і сім'єю, що успадковує загадку.
Зрештою, останнє нагадування — обговоріть це, поки ви ще живі. Багато «криптосімей» схильні до секретності — іноді з вагомих міркувань безпеки, іноді через загальні звичаї, — і ця таємничість призводить до того, що ніхто не обговорює, що має статися після смерті власника.
Але ніхто не успадковує того, про що не знає, як і жоден виконавець заповіту не може виконати волю, яка ніколи не була передана. Розмова з одним призначеним членом сім'ї раз на рік, що оновлюється щоразу, коли портфель суттєво змінюється, не коштує жодної копійки, але дозволяє уникнути найбільш прикрих втрат. Монетам байдуже до цієї розмови. Людям, які залишаються, — ні.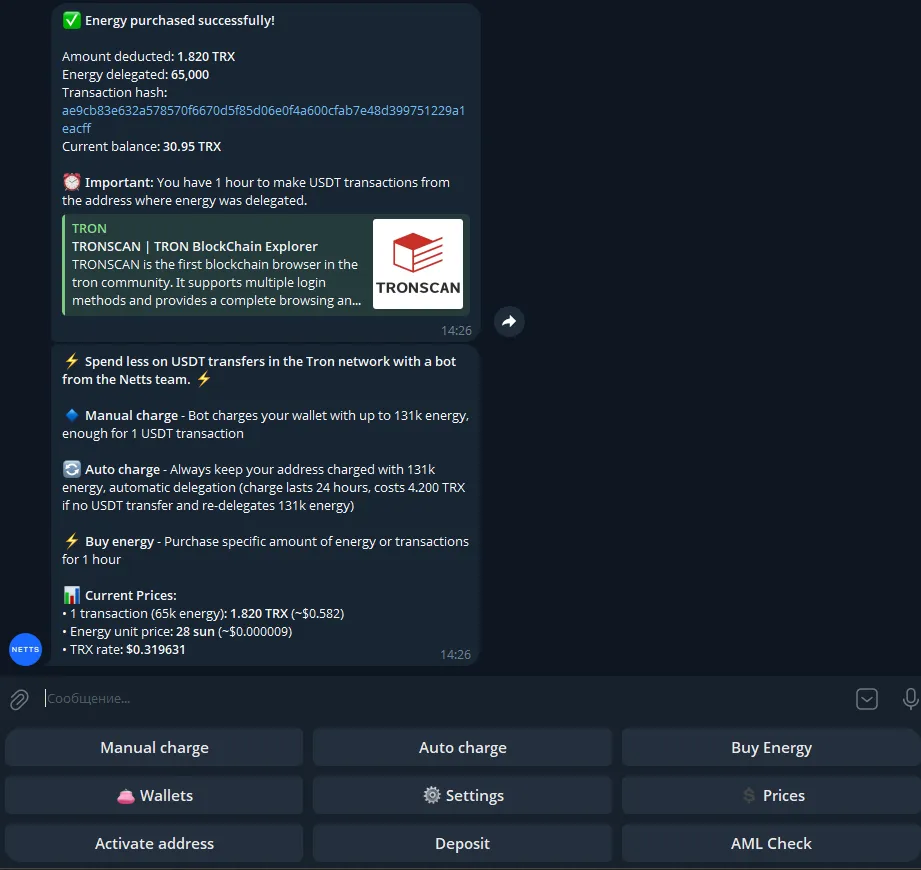
Netts Energy Charge Bot — для тих, хто керує спадщиною у мережі TRON, остаточне врегулювання якої передбачатиме переміщення USDT, або просто для виконавця заповіту, що займається розподілом активів між кількома гаманцями, — це корисний інструмент, про який варто дізнатися заздалегідь. Він працює в Telegram і дозволяє користувачеві безперешкодно купувати Енергію за запитом, прив’язавши адреси гаманців через Dapp, попередньо поповнивши депозит у TRX та натиснувши «Charge» перед будь-яким переказом USDT. Бот стягує оплату лише за фактично використану Енергію — якщо переказ не використовує орендовані ресурси, кошти не витрачаються — а кожної годинної оренди достатньо для одного переказу. Вартість може становити від $1 до $2 для переказів на гаманці, які вже містять USDT, а також від $2 до $3 для гаманців з нульовим балансом USDT. Менші втрати на одній транзакції, помножені на всі перекази, які може знадобитися здійснити виконавцю спадщини, складуть суттєву економію порівняно зі стандартним спалюванням TRX.