Криптовалюта и смерть: оставленные монеты
Когда владелец умирает, приватные ключи часто «умирают» вместе с ним — наследование, волатильность оценки, трансграничное оформление наследства и миллионы биткоинов, уже навсегда утерянных.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
В нашей предыдущей статье мы рассмотрели неизбежный механизм налогообложения криптовалют. А как насчет того, что касается смерти — еще одной общеизвестно неизбежной вещи — и того странного, недостойного хаоса, который возникает, когда большая часть капитала человека запечатлена в строках символов, которые мог видеть только покойный?
Наследственное право старо. Этот подход оттачивался сотни лет, чтобы охватить дома, акции, банковские счета, ювелирные изделия, семейный бизнес и любые сочетания материального и бумажного богатства, которые люди когда-либо решали передать по наследству. Но он совершенно не приспособлен для работы с классом активов, право собственности на которые буквально закодировано в секрете, известном только владельцу; чьи ценовые колебания могут соперничать с волатильностью фондового рынка в воскресный полдень; и чья юридическая классификация варьируется от имущества до товара, от ценной бумаги до любого туманного статуса, который окажется актуальным в момент вашего последнего вздоха по эту сторону границы. На данный момент наследственное право эпохи блокчейна напоминает закон меньше, чем пиратский кодекс.
Ключи без владельцев
Суть проблемы проста и зачастую игнорируется. Традиционные порядки могут быть навязаны судом, поскольку объект владения существует внутри какой-либо системы — банка, земельного реестра, брокерской конторы, — которая подчинится судебному приказу. Судья подписывает бумагу, кастодиан совершает действие, и актив переходит к новому владельцу. Криптовалюта, находящаяся на самостоятельном хранении (self-custody), не вписана ни в одну подобную систему. Она находится в кошельке, право владения которым существует исключительно в форме приватного ключа. По сути, у этого кошелька больше нет владельца, если доступ к ключу был только у умершего человека. Не с юридической точки зрения — по закону имущество все еще «живо», — а с практической. Вы видите монеты в блокчейне. Их видят все. Но никто не может их переместить.
Статистика по этому вопросу поразительна.
Хотя оценки разнятся, большинство серьезных аналитиков сходятся во мнении, что от двух до четырех миллионов монет следует считать безвозвратно утерянными — это от одиннадцати до восемнадцати процентов от общего предложения. В это число входят ранние последователи, которые выбрасывали жесткие диски еще до того, как биткоин стал хоть чего-то стоить, майнеры, чьи средства затерялись из-за малых балансов, и — что наиболее актуально для этой статьи — умершие люди, чьи семьи остались без возможности получить доступ к их активам. По некоторым подсчетам, только на эту последнюю категорию приходятся сотни тысяч монет стоимостью в десятки миллиардов долларов по текущим ценам. Первое поколение криптоэнтузиастов достигает почтенного возраста — 60–70 лет, и статистическая кривая в отношении «людей, которые владели значительными суммами в биткоинах с 2013 года и так и не записали свою сид-фразу», не внушает оптимизма.Это пугающе знакомый худший сценарий для любого, кто непосредственно вовлечен в юридическую практику, связанную с криптовалютами. Умирает отец. Семья знает, что он был держателем биткоинов — он постоянно об этом твердил. Они могут даже видеть документы, подтверждающие наличие активов на десятки или сотни тысяч долларов многолетней давности. И иногда адрес кошелька в блокчейне виден совершенно отчетливо. Но ни сид-фразы, ни аппаратного кошелька, ни записки в ящике стола — ничего этого нет. По сути, наследники получают законное право на активы, которые — с практической точки зрения — навсегда заперты в неприступном хранилище без дверей. Дети идут на похороны, вступают в права наследования и в итоге не получают ничего, потому что это «ничего» криптографически безупречно.
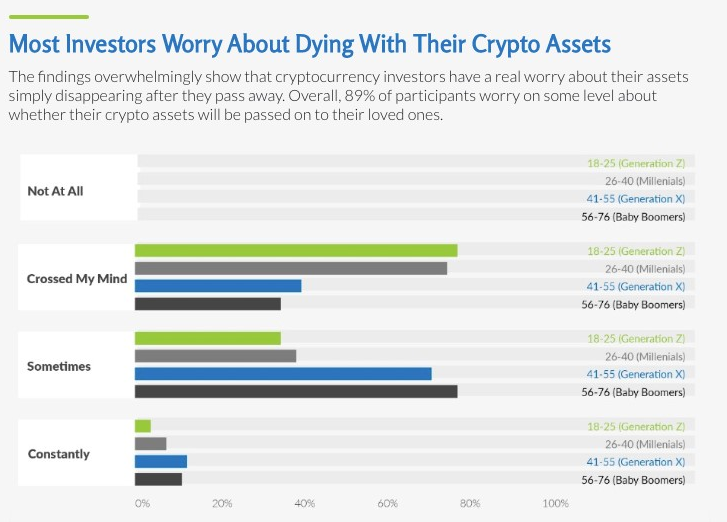
Подобные причудливые истории теперь стали всплывать регулярно. Самый печально известный случай связан с покойным основателем канадской биржи, который в 2018 году был единственным человеком, имевшим доступ к холодным кошелькам с клиентскими средствами, и скоропостижно скончался во время поездки за границу. Вместе с ним исчезло около 190 миллионов долларов клиентских активов, а годы судебных расследований и тяжб почти не оставили надежды на их возврат. Немногие частные семейные дела достигают таких масштабов, однако они часто развиваются по схожему сценарию: кончина, замешательство, лихорадочные поиски в личной информации и устройствах и, как правило, постепенное осознание того, что номинально оставленное наследство на деле свелось к чему-то неуловимому.
Оценка того, что находится в движении
(Справедливости ради, допустим, что ключи найдены.) Кошелек доступен. Существует консенсус относительно его содержимого. Таким образом, перед нами встает вопрос: какова его стоимость?
Для целей наследования налоговое законодательство США классифицирует криптовалюту как имущество, оцениваемое по справедливой рыночной стоимости на дату смерти или, в качестве альтернативы, через шесть месяцев после нее. Это звучит просто — пока вы не осознаете, что криптовалютные рынки работают двадцать четыре часа в сутки, семь дней в неделю, даже в день смерти. Здесь нет цены закрытия. Во вторник в 2:17 ночи есть одна цена, а в 15:04 — другая, и эти две цены могут существенно различаться. То, на чем в итоге решает остановиться Налоговая служба США (IRS), — это цена на бирже, где была бы совершена сделка в момент смерти, но это порождает свои споры: какая биржа, какой часовой пояс, какая методология усреднения.
Именно здесь проблема оценки сталкивается с проблемой справедливости. Допустим, по завещанию один из детей получает семейный автомобиль, а другой — кошелек с двумя биткоинами. На момент составления завещания оба наследства имеют примерно равную стоимость. Но затем автомобиль теряет как минимум половину своей стоимости (как это обычно бывает с машинами), а кошелек теперь стоит вдвое больше или в три раза меньше — в зависимости от того, на какую неделю выпали похороны. Раньше у них не было разногласий; теперь они спорят. Тот, кто получил автомобиль, может ссылаться на завещание как на доказательство того, что родитель хотел поступить справедливо, а тот, кто получил кошелек, может приводить текущую цену как свидетельство того, что рыночные силы пошли вразрез с волей завещателя.
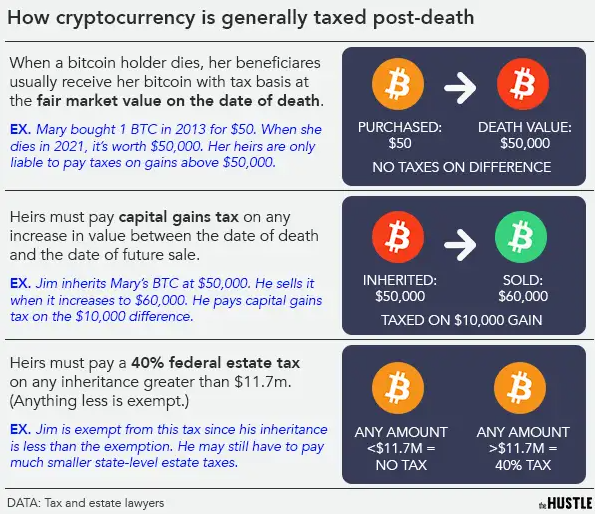
Кроме того, существует правило повышения налоговой базы (step-up-in-basis), которое еще больше усложняет ситуацию. В США наследник получает актив по его справедливой рыночной стоимости на дату смерти, а не по первоначальной стоимости приобретения. Это может быть выгодно: для старого биткоина, купленного за 300 долларов и унаследованного при цене в 60 000 долларов, налоговая база для расчета налога на прирост капитала пересчитывается. Таким образом, наследник, который продаст его немедленно, заплатит налог только с прибыли, полученной после этой даты. Если же наследник решит «ходлить» (HODL) во время обвала рынка, это может стать ловушкой — налоговая база не снижается автоматически. Подобные детали кажутся чисто техническими ровно до того момента, пока из-за них наследство не сокращается на десять процентов.
Чей суд, чей закон?
Это еще не самое странное; ситуация усложняется, когда члены семьи разбросаны по всему миру — а зачастую так оно и есть. Отец умирает в Германии, храня криптовалюту на бирже в Сингапуре; при этом его дочь живет в США, сын — в Португалии, а завещание составлено в соответствии с нормами британского общего права. Правила оценки какой юрисдикции следует применять? Какой налог на наследство? Как классифицировать этот актив — как имущество, финансовый актив или личную вещь? Ответ всегда представляет собой сводящую с ума смесь всех этих факторов, которая разрешается либо международными договорами, либо, если это невозможно, в ходе дорогостоящих судебных разбирательств.
У Соединенных Штатов заключены договоры о налоге на наследство с четырнадцатью странами, и они действительно помогают, но не решают проблему полностью. Как правило, налог на наследство в США применяется только к имуществу, находящемуся на территории США (U.S. situs property), а правила классификации того, где именно считается расположенной криптовалюта, еще не до конца проработаны.
Если доступ к кошельку осуществлялся с американского устройства, считается ли криптовалюта имуществом, находящимся в США? Что если биржа зарегистрирована в штате Делавэр? А если наследник — американец? Налоговые органы давали разные ответы, в некоторых случаях даже в течение одного и того же года. В результате на практике семья со значительными криптоактивами, распределенными по нескольким странам, может дважды заплатить налог на наследство с одних и тех же активов в двух разных юрисдикциях, каждая из которых будет считать свои требования обоснованными.Затем встает вопрос о технической стороне перемещения монет... Однако без доступа к [самому] кошельку активы должны быть либо распределены, либо переведены. Предположим, у вас есть три наследника в трех разных странах, и каждый имеет право на одну треть наследства. Кто-то или что-то должно осуществить переводы, оплатить сетевые комиссии и проконтролировать сроки. На самом деле, для перевода USDT в таких сетях, как Tron, требуются Энергия (Energy) и Пропускная способность (Bandwidth). Если исполнитель завещания не знал, что перед транзакцией нужно пополнить запас Энергии через сервис аренды, сеть просто получит её путем сжигания TRX (и это будет повторяться снова и снова при десятках переводов наследства). Технически подкованный исполнитель, использующий что-то вроде бота для аренды Энергии в сети Tron, может значительно сократить эти издержки; случайный же человек, не знающий о существовании такого инструмента, просто выбросит на ветер пару сотен долларов в пользу сети без какой-либо веской причины.
Предсмертные инструкции
Перейдем к другой ситуации: менее конфликтной, но не менее сложной. Отец с многолетним опытом в крипте еще с 2014 года. Он — «истинный адепт». Он видел, как его позиции росли, падали и снова росли, и у него есть еще более твердые убеждения относительно того, что его семья должна делать с его активами после его смерти. Что касается его завещания? Там все предельно ясно: биткоин должен оставаться нетронутым в течение пяти лет, после чего он покроет расходы на обучение его внуков. Он не сомневается, что через пять лет цена будет на порядки выше. Он вписывает это в завещание.
Затем он умирает. Наследники изучают план. Рынок только что упал на 40 процентов. Дети выросли, и счета за обучение придут через восемнадцать месяцев, а не через пять лет. Если следовать букве документа, завещание вынуждает семью удерживать обесценивающийся актив еще несколько лет, пока счета копятся, а рынок продолжает вести себя так, как он обычно себя ведет. У завещателя-визионера была вера; у его преемников — ипотеки.
Криптовалюта обостряет эту проблему не только потому, что временная стоимость денег здесь крайне сжата, но и потому, что это на удивление распространенный тип конфликта при планировании наследства, связанного с волатильными активами. Хотя суды склонны исполнять четко выраженную волю покойного, они могут делать это (по крайней мере, в определенных обстоятельствах) только в том случае, если этот механизм способствует достижению цели завещания; если же нет, практические интересы бенефициаров могут возобладать. Наследники, скорее всего, окажутся в суде, доказывая, что период удержания активов носил рекомендательный, а не обязательный характер. Имущество может быть продано по невыгодной цене просто для того, чтобы наконец покончить с разногласиями. В любом случае, точное намерение покойного не выдерживает первого же столкновения с людьми, которым приходится с этим жить.
Бывает и обратное, и это не менее болезненно. В ином случае семья продает унаследованную криптовалюту при первой же возможности, выходя в кэш в день завершения процедуры вступления в наследство, и живет дальше. Спустя пять лет монета стоит в пять или десять раз больше той цены, при которой наследники, потирая руки за закрытыми дверями, подсчитывают, какую колоссальную выгоду они упустили, не выполнив инструкции дорогого усопшего. Это тоже далеко не идеальный исход. Волатильность порождает сожаления в обоих случаях. Удерживать было ошибкой. Продавать было ошибкой.
Ни один из вариантов не является удовлетворительным, хотя оба имеют право на существование.Набирающее популярность решение этой проблемы — специализированный крипто-траст — представляет собой юридическую конструкцию, которая, по сути, удерживает цифровые активы в интересах бенефициаров на условиях, определенных учредителем при жизни. Траст может предусматривать одновременную или поэтапную передачу активов, либо участие профессионального доверительного управляющего с дискреционными полномочиями на случай возникновения непредвиденных обстоятельств, которые автор не мог предусмотреть заранее. Создание и обслуживание такого траста обходится дорого, однако он избавляет наследников от необходимости делать ложный выбор: либо единогласно передать полный контроль согласно инструкции многолетней давности, либо публично игнорировать волю покойного. Это стандартная рекомендация специалистов по планированию наследства, разбирающихся в криптовалютах, для крупных состояний со значительной долей криптоактивов.
Что действительно работает
Неудобная правда о наследовании криптовалют заключается в том, что это не столько юридический вопрос, сколько операционный. Закон, каким бы неповоротливым он ни был, в основном справляется со своей задачей, как только монеты попадают в обращение. Настоящая проблема кроется в том, что происходит еще до вмешательства юристов: наличие приватного ключа и отсутствие того, кто мог бы им воспользоваться.
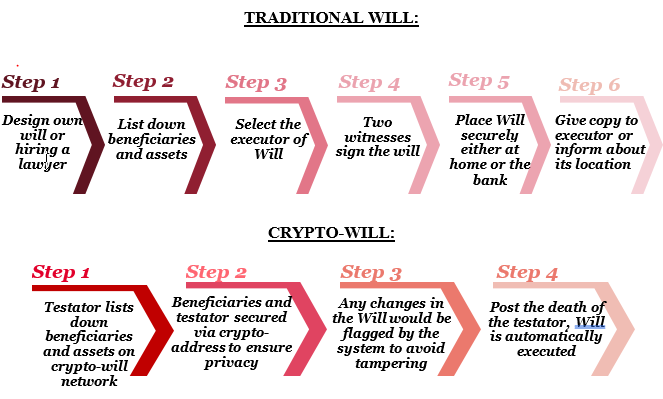
За последние десять лет появилось несколько методик решения этой проблемы — от простых и рискованных до сложных и надежных. Самая базовая форма — это запечатанный конверт с сид-фразой, хранящийся вместе с завещанием или в банковской ячейке, к которой имеет доступ назначенный исполнитель завещания. Промежуточный вариант — кошелек с мультиподписью, обычно требующий два из трех ключей для перемещения активов: один находится у владельца, второй — у доверенного члена семьи, а третий — у профессионального кастодиана. Это означает, что потеря одного ключа не критична, а компрометация одного из ключей не приводит к потере всех средств.
Чуть более сложное решение предполагает создание специализированных сервисов наследования, которые хранят ключевые данные в зашифрованном виде. Доступ к ним предоставляется заранее зарегистрированным наследникам после подтвержденного факта смерти, иногда с использованием систем «переключателя мертвеца», которые срабатывают автоматически, если владелец не выходит на связь с определенной периодичностью.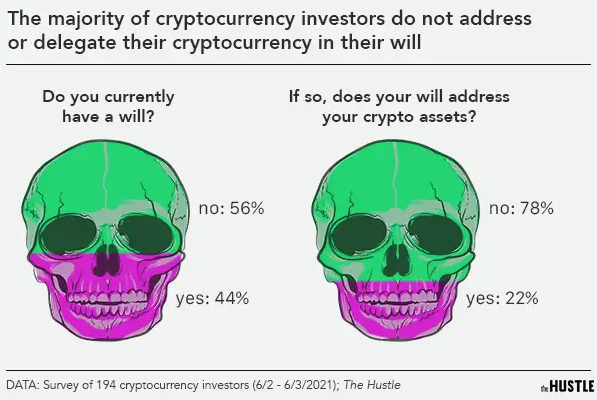
Каждый подход жертвует удобством доступа ради безопасности. Мультисиг-кошелек в руках трех человек обеспечивает высокую степень защиты, но требует, чтобы все трое оставались в живых, в здравом уме и были доступны. Сид-фраза в ящике стола легкодоступна, но ее так же легко украсть. Кроме того, здесь возникает риск третьей стороны в лице коммерческой фирмы по наследованию, чего крипто-пуристы традиционно старались избегать. Решение во многом зависит от объема активов, состава семьи и юрисдикции. Неверный шаг — бездействие — встречается чаще всего и является главным фактором того, почему так много монет навсегда и безвозвратно выведены из оборота.
Суды и специалисты по наследственному праву медленно, но верно адаптируются к ситуации. Завещания с учетом криптовалют теперь включают стандартные положения о цифровых исполнителях. Сегодня существуют компании, специализирующиеся на помощи в оформлении наследства, включающего значительные криптоактивы. Хотя в некоторых регионах цифровые активы уже начали напрямую включать в наследственное право, эта сфера остается фрагментированной, и большинство вопросов решается в индивидуальном порядке. Когда-нибудь этот процесс станет гораздо менее хаотичным, чем сейчас. А до тех пор личная подготовка остается тем фактором, который определяет, получит ли семья в наследство капитал или неразрешимую загадку.
Наконец, последнее напоминание: обсудите это, пока вы живы. Многие семьи криптоинвесторов скрытны — иногда из соображений безопасности, иногда в силу общих привычек, и эта скрытность доходит до того, что они не обсуждают, что произойдет после смерти владельца активов.
Но никто не наследует то, о чем он не знает, и ни один исполнитель завещания не может выполнить волю, которая так и не была до него доведена. Не стоящий ни цента разговор с одним из членов семьи, проводимый ежегодно и обновляемый при каждом существенном изменении портфеля, убережет от самых досадных потерь. Монетам этот разговор безразличен. А тем, кто остается после нас, — нет.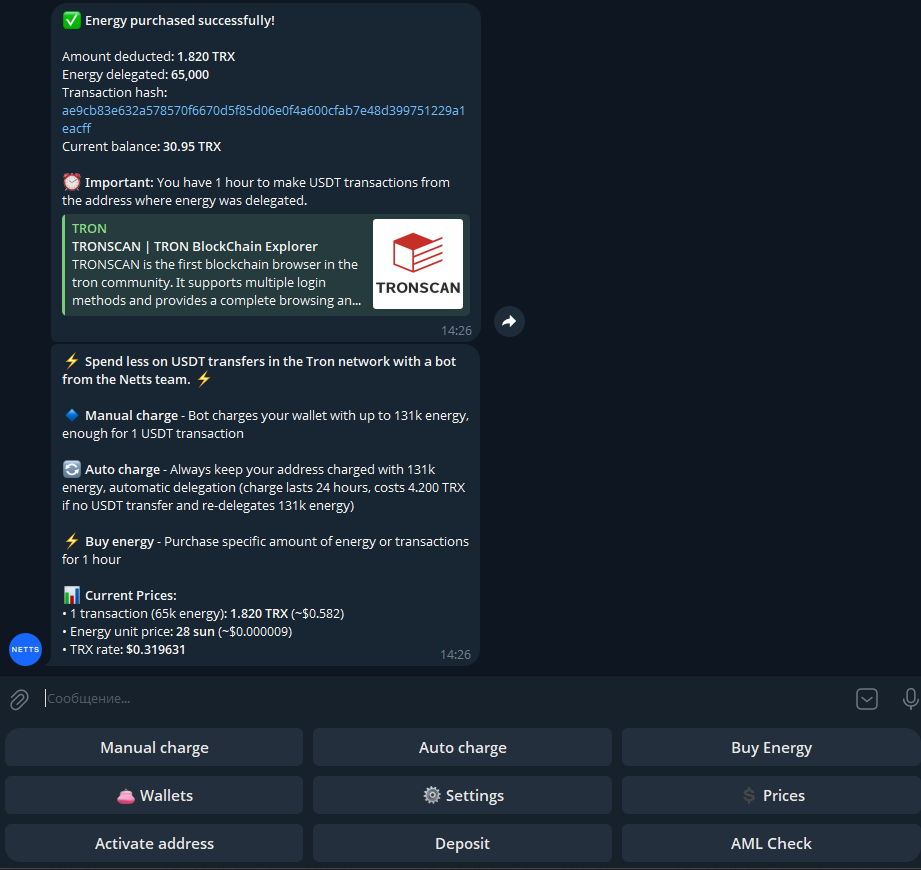
Netts Energy Charge Bot — для тех, кто управляет наследством в сети TRON, окончательный расчет которого предполагает перемещение USDT, или просто для исполнителя завещания, занимающегося распределением средств по нескольким адресам кошельков, это полезный инструмент, о котором стоит узнать заранее. Он работает внутри Telegram и позволяет пользователю беспрепятственно покупать Энергию по запросу: для этого нужно привязать адреса кошельков через DApp, предварительно пополнить депозит в TRX и нажать «Charge» перед переводом USDT. Бот списывает оплату только за фактически использованную Энергию — если при переводе арендованные ресурсы не были задействованы, средства не тратятся. Каждой часовой аренды достаточно для совершения одной транзакции. Стоимость составляет от 1 до 2 долларов для переводов на кошельки, где уже есть USDT, и от 2 до 3 долларов для кошельков с нулевым балансом USDT. Снижение затрат на одну транзакцию в совокупности со всеми переводами, которые может потребоваться совершить исполнителю завещания, обеспечит существенную экономию по сравнению со стандартным методом сжигания TRX.