کریپتو و مرگ: سکههای بهجامانده
با مرگ دارنده، کلیدهای خصوصی نیز اغلب با او از بین میروند — انحصار وراثت، نوسانات ارزشگذاری، تصفیه ماترک فرامرزی و میلیونها بیتکوینی که پیش از این برای همیشه از دست رفتهاند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در مقاله قبلی خود، سازوکار اجتنابناپذیر مالیاتهای ارز دیجیتال را بررسی کردیم. حال، تکلیف موضوعی که با مرگ دستوپنجه نرم میکند — که دیگر مورد مشهور و اجتنابناپذیر است — و آشفتگی عجیب و دور از شأنی که وقتی بخش بزرگی از دارایی خالص یک فرد در قالب رشتههایی از کاراکترها ثبت شده که فقط متوفی قادر به دیدن آنها بوده، به وجود میآید چیست؟
قوانین ارث قدیمی هستند. این رویکرد در طول صدها سال صیقل یافته تا خانه، سهام، حسابهای بانکی، جواهرات، کسبوکارهای خانوادگی و هر ترکیبی از ثروت مادی و کاغذی را که انسانها برای انتقال به نسل بعد به فکرشان رسیده، پوشش دهد. آنچه این قوانین برای مقابله با آن صیقل نیافتهاند، کلاس داراییای است که مالکیت آن به معنای واقعی کلمه در رازی کدگذاری شده که فقط مالک از آن باخبر است؛ داراییای که نوسانات قیمت آن با بازار سهام در یک بعدازظهر یکشنبه رقابت میکند و طبقهبندی قانونی آن از ملک گرفته تا کالا و اوراق بهادار و هر وضعیت مبهم دیگری که در لحظه مرگ شما در این سوی مرز توصیف میشود، متغیر است. در حال حاضر، قانون ارث در عصر بلاکچین، کمتر به قانون و بیشتر به یک مرامنامه دزدان دریایی شباهت دارد.
کلیدهای بدون مالک
مسئله اصلی ساده است و اغلب نادیده گرفته میشود. این روشها میتوانند توسط دادگاه تحمیل شوند زیرا دارایی اصلی در داخل سیستمی وجود دارد — یک بانک، اداره ثبت اسناد، یک کارگزاری — که از دستور دادگاه تبعیت میکند. قاضی برگه را امضا میکند، متولی اقدامی را انجام میدهد و دارایی منتقل میشود. ارز دیجیتالی که در حالت حضانت شخصی (Self-custody) نگهداری میشود، در هیچیک از این سیستمها نیست. این دارایی در کیف پولی قرار دارد که مالکیت آن صرفاً در قالب آن کلید خصوصی وجود دارد. اگر فقط یک فرد متوفی به آن کلید دسترسی داشته باشد، آن کیف پول اساساً دیگر مالکی ندارد. نه از نظر قانونی — چرا که دارایی هنوز از نظر حقوقی پابرجاست — بلکه از نظر عملی. شما میتوانید سکهها را در بلاکچین ببینید. همه میتوانند آنها را ببینند. اما هیچکس نمیتواند آنها را جابهجا کند.
آمار و ارقام مربوط به این موضوع تکاندهنده است.
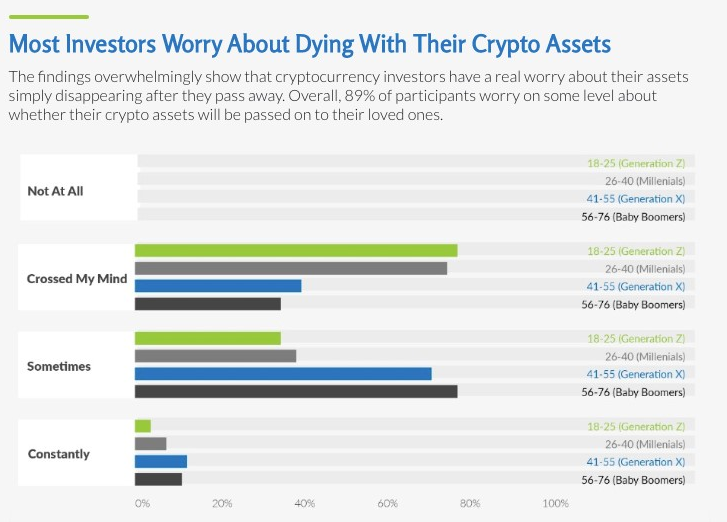
اگرچه تخمینها متفاوت است، اما اکثر تحلیلگران جدی بر این باورند که حدود دو تا چهار میلیون کوین را باید برای همیشه از دست رفته تلقی کرد — یعنی یازده تا هجده درصد از کل عرضه. این رقم شامل پذیرندگان اولیهای است که پیش از آنکه بیتکوین ارزشی پیدا کند هارد درایوهای خود را دور انداختند، ماینرهایی که به دلیل موجودیهای اندک فراموش شدند و — که مرتبطترین بخش با این مقاله است — افراد فوتشدهای که خانوادههای خود را بدون هیچ راهی برای دسترسی به داراییهایشان رها کردند. طبق برخی محاسبات، این دسته آخر به تنهایی شامل صدها هزار کوین به ارزش دهها میلیارد دلار با قیمتهای فعلی است. نسل اول فعالان حوزه کریپتو در حال رسیدن به سنین ۶۰ و ۷۰ سالگی هستند و منحنی آماری مربوط به «افرادی که از سال ۲۰۱۳ مقادیر قابل توجهی بیتکوین داشتند و هرگز عبارت بازیابی (Seed Phrase) خود را یادداشت نکردند» امیدوارکننده نیست.
این یک بدترین سناریوی ممکن و به طرز هولناکی آشنا برای هر کسی است که در امور حقوقی مرتبط با کریپتو فعالیت دارد. پدری فوت میکند. خانواده میدانند که او بیتکوین داشته است — چون مدام درباره آن صحبت میکرد. آنها حتی ممکن است مدارکی را ببینند که نشاندهنده داراییهایی به ارزش دهها یا صدها هزار دلار از سالهای گذشته است. و گاهی اوقات، آدرس کیف پول به وضوح در بلاکچین مشخص است. اما عبارت بازیابی، کیف پول سختافزاری، یادداشت دستنویس در کشو — هیچکدام وجود ندارند. در اصل، آنچه به ورثه میرسد، یک ادعای حقوقی بر داراییهایی است که — از هر نظر عملی — برای همیشه پشت یک خزانه نفوذناپذیر و بدون در قفل شدهاند. فرزندان به مراسم تدفین میروند، مراحل انحصار وراثت را طی میکنند و سپس هیچچیز به ارث نمیبرند، زیرا این «هیچ» از نظر رمزنگاری بینقص است.
داستانهای عجیبی از این دست اکنون به طور منظم در حال تکرار شدن هستند. مشهورترین آنها مربوط به مؤسس فقید یک صرافی کانادایی است که در سال ۲۰۱۸ تنها فردی بود که به کیف پولهای سرد محل نگهداری وجوه مشتریان دسترسی داشت و به طور غیرمنتظرهای در سفری به خارج از کشور درگذشت.
حدود ۱۹۰ میلیون دلار از داراییهای مشتریان همراه با او ناپدید شد و سالها تحقیقات جرمشناسی و دعاوی حقوقی، اثر چندانی از بازیابی بر جای نگذاشته است. کمتر پرونده خانوادگی خصوصیای به این ابعاد میرسد، با این حال، آنها اغلب به شیوهای بسیار مشابه پیش میروند: فوت، سردرگمی، جستجوی سراسیمه در اطلاعات و دستگاههای خصوصی و معمولاً، درک تدریجی این موضوع که آنچه بهلحاظ اسمی باقی مانده بود، در واقعیت به چیزی کاملاً دستنیافتنی تقلیل یافته است.ارزشگذاری آنچه در حرکت است
(منصفانه بگوییم، فرض کنید کلیدها پیدا شدهاند.) کیف پول قابل دسترسی است. درباره آنچه در آن است، اجماع وجود دارد. بنابراین این سؤال باقی میماند: چه ارزشی دارد؟
برای مقاصد مربوط به ماترک، قوانین مالیاتی ایالات متحده رمزارز را به عنوان «دارایی» طبقهبندی میکنند که بر اساس ارزش منصفانه بازار در تاریخ فوت یا به عنوان جایگزین، شش ماه پس از آن ارزشگذاری میشود. این کار آسان به نظر میرسد — تا زمانی که متوجه شوید بازارهای رمزارز بیست و چهار ساعت شبانهروز و هفت روز هفته، حتی در روز فوت، باز هستند. هیچ قیمت بستهشدنی وجود ندارد. در ساعت ۲:۱۷ بامداد یک روز سهشنبه قیمتی وجود دارد و در ساعت ۳:۰۴ بعد از ظهر نیز قیمتی، و این دو قیمت میتوانند به میزان قابلتوجهی با هم تفاوت داشته باشند. آنچه سازمان امور مالیاتی (IRS) در نهایت برای نهایی کردن انتخاب میکند، قیمت در صرافیای است که معاملهای که قرار بود در لحظه فوت انجام شود در آن صورت گرفته است، اما این خود منجر به بحثهایی میشود — کدام صرافی، کدام منطقه زمانی، کدام روش میانگینگیری.
اینجاست که مشکل ارزشگذاری با مشکل عدالت تلاقی میکند. فرض کنید در وصیتنامهای، خودروی خانواده به یکی از فرزندان و کیف پولی حاوی دو بیتکوین به دیگری واگذار شده باشد. این دو ارثیه در زمان تنظیم وصیتنامه، ارزشی تقریباً برابر دارند. خودرو حداقل نیمی از ارزش خود را از دست داده است (همانطور که معمولاً برای خودروها اتفاق میافتد)، اما کیف پول اکنون دو برابر یا یکسوم ارزش دارد — بسته به اینکه هفته مراسم تدفین در چه زمانی واقع شود. آنها قبلاً هرگز با هم اختلاف نداشتند؛ اما اکنون مشاجره میکنند.
شخصی که خودرو به او رسیده است میتواند به وصیتنامه به عنوان مدرکی استناد کند که نشان میدهد والدین قصد داشتهاند عدالت را رعایت کنند، و شخصی که کیف پول به او رسیده است میتواند به قیمت فعلی به عنوان مدرکی استناد کند که نیروهای بازار به نیت وصیتنامه خیانت کردهاند.
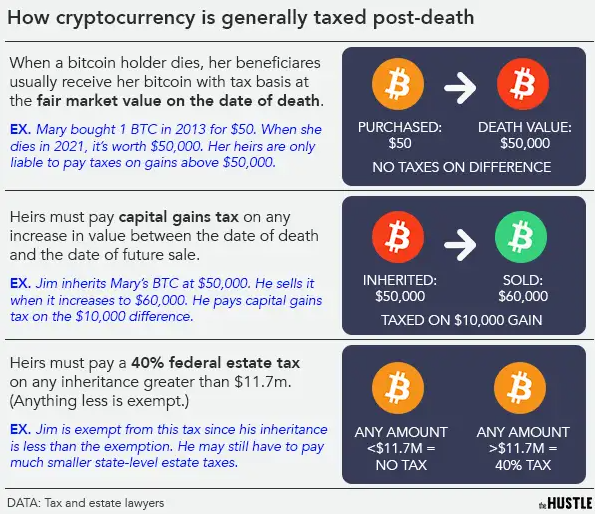
و سپس قانون «افزایش بهای پایه» (step-up-in-basis) وجود دارد که تصویر را پیچیدهتر میکند. در ایالات متحده، وارث دارایی را به جای بهای تمامشده اولیه، بر اساس ارزش منصفانه بازار در تاریخ فوت به ارث میبرد. این میتواند یک مزیت باشد؛ یک بیتکوین قدیمی که به قیمت ۳۰۰ دلار خریداری شده و با قیمت ۶۰,۰۰۰ دلار به ارث رسیده است، بهای پایه خود را برای اهداف مالیات بر عایدی سرمایه بازنشانی میکند، به طوری که وارثی که بلافاصله آن را میفروشد، تنها برای هرگونه تغییر قیمت از آن تاریخ به بعد مشمول مالیات میشود. اگر وارث در طول یک سقوط قیمت اقدام به «هودل» (HODL) کند، این موضوع میتواند به یک تله تبدیل شود؛ چرا که بهای پایه به خودی خود کاهش نمییابد. اینها دقیقاً همان جزئیاتی هستند که فنی به نظر میرسند، تا زمانی که ده درصد از کل ماترک را ببلعند.
دادگاهِ کی، قانونِ کی؟
شاید این چندان عجیب نباشد، اما زمانی عجیبتر میشود که اعضای خانواده در کشورهای مختلف پراکنده باشند؛ که اغلب نیز چنین است. پدری در آلمان فوت میکند در حالی که ارز دیجیتال خود را در صرافیای در سنگاپور نگهداری میکرده، دخترش در ایالات متحده و پسرش در پرتغال است و وصیتنامهای مطابق با استانداردهای حقوق عرفی (Common Law) بریتانیا تنظیم شده است. قانون ارزشگذاری کدام حوزه قضایی اعمال میشود؟ کدام مالیات بر ارث؟ آیا این دارایی به عنوان ملک، دارایی مالی یا کالای شخصی طبقهبندی میشود؟ پاسخ همیشه ترکیبی کلافهکننده از همه اینهاست که در صورت امکان از طریق معاهدات و در غیر این صورت از طریق دعاوی حقوقی هزینهبر حل و فصل میشود.
چهارده کشور وجود دارند که ایالات متحده با آنها معاهدات مالیات بر ماترک دارد و این معاهدات کمککننده هستند، اما مشکل را به طور کامل برطرف نمیکنند. به طور کلی، مالیات بر ماترک ایالات متحده تنها بر داراییهای مستقر در خاک آمریکا (U.S. situs) اعمال میشود و قوانین طبقهبندی برای تعیین محل استقرار ارزهای دیجیتال هنوز به طور کامل تدوین نشدهاند.
اگر یک دستگاه آمریکایی به کیف پول دسترسی پیدا کرده باشد، آیا رمزارز دارای «منشأ قانونی» (Situs) در ایالات متحده محسوب میشود؟ اگر صرافی در ایالت دلاور ثبت شده باشد چطور؟ اگر وارث آمریکایی باشد چه؟ مقامات مالیاتی پاسخهای متفاوتی ارائه دادهاند، که در برخی موارد حتی در طول یک سال نیز متناقض بودهاند؛ به طوری که در عمل، خانوادهای با داراییهای رمزارزی قابل توجه که در چندین کشور پراکنده شده است، ممکن است برای داراییهای یکسان، دو بار در دو حوزه قضایی مختلف مالیات بر ارث بپردازند، چرا که هر یک از آنها ادعای خود را صحیح میداند.سپس نوبت به سازوکار انتقال واقعی کوینها میرسد... با این حال، بدون دسترسی به [خودِ] کیف پول، داراییها باید یا تخصیص داده شوند و یا منتقل گردند. فرض کنید سه وارث در سه کشور مختلف دارید و هر وارث مستحق یکسوم ماترک است؛ در این صورت کسی یا چیزی باید انتقالها را انجام دهد، کارمزدهای شبکه را بپردازد و زمانبندی را مدیریت کند. در واقع، انتقال تتر (USDT) در شبکههایی مانند ترون (TRON) به «انرژی» (Energy) و «پهنای باند» (Bandwidth) نیاز دارد. اگر مجری وصیتنامه نداند که باید پیش از تراکنش، انرژی را از طریق یک سرویس اجارهای شارژ کند، شبکه به سادگی آن را از طریق سوزاندن تیآرایکس (TRX) تأمین میکند (و این اتفاق بارها و بارها در طول دهها انتقال ماترک تکرار میشود). یک مجری وصیتنامه که تا حدی با مسائل فنی آشناست، با استفاده از ابزاری مانند «ربات انرژی ترون»، میتواند این اصطکاک و هزینههای اضافی را به میزان قابل توجهی کاهش دهد؛ اما یک فرد عادی که از وجود چنین ابزاری بیاطلاع است، صرفاً چند صد دلار را بدون هیچ دلیلی به شبکه واگذار میکند.
دستورالعملهای بستر مرگ
بیایید به موقعیت دیگری بپردازیم: موقعیتی که کمتر خصمانه است، اما رسیدگی به آن به همان اندازه پیچیده است. پدری که از سال ۲۰۱۴ سالها تجربه در حوزه کریپتو دارد. او یک معتقد واقعی است. او شاهد رشد، سقوط و دوباره رشد موقعیتهای معاملاتی خود بوده و نظرات بسیار پرشورتری درباره آنچه خانوادهاش باید پس از مرگ او با داراییهایش انجام دهند، دارد. وصیتنامه او چطور؟ متن آن کاملاً شفاف است: بیتکوینها باید به مدت پنج سال دستنخورده باقی بمانند و در آن زمان، هزینههای تحصیل نوههایش را پوشش دهند. او شک ندارد که تا پنج سال دیگر، قیمت بیتکوین چندین مرتبه بالاتر خواهد بود. او آن را در وصیتنامه میگنجاند.
سپس او فوت میکند. ورثه به برنامه نگاه میکنند. بازار همین حالا ۴۰ درصد سقوط کرده است. فرزندان بزرگ شدهاند و موعد پرداخت شهریهها به جای پنج سال دیگر، هجده ماه دیگر است. اگر وصیتنامه مو به مو اجرا شود، خانواده مجبور است چند سال دیگر روی داراییای که ارزشش در حال کاهش است بنشیند، در حالی که قبوض انباشته میشوند و بازار هم به همان رویه همیشگی و غیرقابلپیشبینی خود ادامه میدهد. آن وصیتکننده دوراندیش ایمان داشت؛ اما جانشینان او وامهای مسکن دارند.
رمزارز این مسئله را حادتر میکند، نه فقط به این دلیل که ارزش زمانی پول در آن بسیار فشرده است، بلکه به این خاطر که این نوع تضاد در برنامهریزی ترکه برای داراییهای پرنوسان، به شکلی غافلگیرکننده رایج است. اگرچه دادگاهها تمایل دارند خواستههای صریح متوفی را اجرا کنند، اما دستکم در شرایطی محدود، تنها زمانی چنین میکنند که آن سازوکار در راستای هدف وصیت باشد؛ در غیر این صورت، ممکن است منافع عملی ذینفعان اولویت یابد. ورثه احتمالاً خود را در دادگاهی خواهند یافت که در آن استدلال میکنند دوره نگهداری (هولد کردن) جنبه توصیهای داشته و نه اجباری. ممکن است ترکه با قیمتی ناچیز فروخته شود، صرفاً برای اینکه در نهایت به این اختلافات پایان داده شود. در هر صورت، نیت دقیق متوفی در اولین مواجهه با افرادی که مجبورند با پیامدهای آن زندگی کنند، دوام نمیآورد.
عکس این موضوع نیز اتفاق میافتد و به همان اندازه دردناک است. در حالتی دیگر، خانواده رمزارز موروثی را در اولین فرصت میفروشند، در همان روزی که انحصار وراثت نهایی میشود نقدینگی را از بازار خارج کرده و به زندگی خود ادامه میدهند. پنج سال بعد، ارزش آن کوین پنج یا ده برابر شده است؛ در حالی که ورثه پشت درهای بسته دستهایشان را به هم میمالند و حساب میکنند که با اجرا نکردن دستورات آن عزیز از دست رفته، چه فرصت طلایی و سود قطعیای را از دست دادهاند. این نتیجهای ایدهآل نخواهد بود. نوسان از هر دو سو پشیمانی به بار میآورد. نگه داشتن اشتباه بود. فروختن هم اشتباه بود.
هیچکدام رضایتبخش نیستند، اما هر دو قابلدفاعاند.
یک راهکار جایگزین رو به رشد برای این موضوع، «تراست اختصاصی رمزارز» (Crypto-specific trust) است؛ ساختاری حقوقی که اساساً داراییهای دیجیتال را به نفع ذینفعان و طبق شرایطی که اعطاکننده در زمان حیات خود تعیین کرده است، نگهداری میکند. یک تراست میتواند امکان تخلیه همزمان یا مرحلهای داراییها را فراهم کند، یا یک متولی حرفهای را با اختیارات تام تعیین نماید تا در صورتی که نویسنده اصلی نتوانسته باشد پیشامدهای دیگر را پیشبینی کند، وارد عمل شود. ایجاد و نگهداری آن هزینهبر است، اما مانع از آن میشود که وراث در دوراهی نادرستی قرار بگیرند: یا اینکه تمام کنترل را یکصدا به دستورالعملی بسپارند که سالها از اعتبار آن گذشته است، و یا مجبور شوند علناً خواستههای متوفی را نادیده بگیرند. این توصیه پیشفرض در میان برنامهریزان ماترک است که حوزه رمزارز را درک میکنند و برای داراییهای کلانی که حجم قابلتوجهی رمزارز دارند، به کار میرود.
آنچه واقعاً کارساز است
حقیقت ناخوشایند درباره ارثبری رمزارز این است که این موضوع بیش از آنکه یک مسئله حقوقی باشد، یک چالش عملیاتی است. قانون، با تمام ناکارآمدیاش، زمانی که کوینها در گردش باشند تا حد زیادی از پس مدیریت امور برمیآید. نقص واقعی پیش از آن رخ میدهد که پای هیچ وکیلی به میان بیاید: کلید خصوصی وجود دارد، اما کسی نیست که از آن استفاده کند.
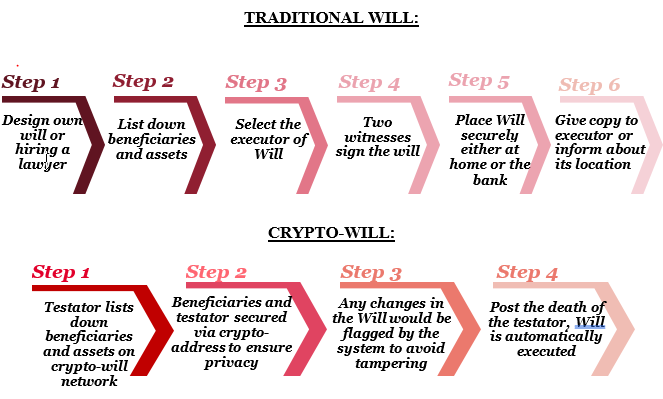
طی ده سال گذشته، روشهای متعددی برای مقابله با این مشکل پدید آمدهاند که طیف وسیعی از مدلهای ساده و پرریسک تا مدلهای پیچیده و پایدار را شامل میشوند. ابتداییترین شکل آن، یک پاکت مهروموم شده حاوی عبارت بازیابی (Seed Phrase) است که در یک وصیتنامه یا در صندوق امانات نگهداری میشود و مجری وصیت به آن دسترسی دارد. راهکار میانی، استفاده از کیف پول چندامضایی (Multi-signature) است که عموماً برای جابجایی داراییها به دو کلید از سه کلید نیاز دارد؛ یکی نزد مالک، دومی نزد یکی از اعضای مورد اعتماد خانواده و سومی نزد یک متولی حرفهای. این یعنی از دست دادن یک کلید فاجعهبار نیست و به خطر افتادن امنیت یک کلید نیز منجر به نابودی دارایی نمیشود.
راهکاری کمی پیچیدهتر، سرویسهای میراثی اختصاصی ایجاد میکند که دادههای کلید را بهصورت رمزنگاریشده ذخیره میکنند؛ در این روش، دسترسی برای وراثی که از قبل ثبتنام شدهاند، پس از اثبات فوت آزاد میشود. گاهی اوقات در این سرویسها از سیستمهای «سوئیچ مرد مرده» (dead-man's-switch) استفاده میشود که در صورت عدم مراجعه مالک در بازههای زمانی مشخص، بهطور خودکار فعال میشوند.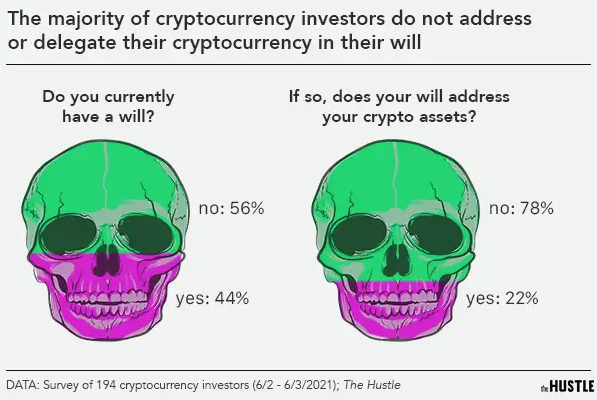
هر رویکرد، بخشی از دسترسی را فدای امنیت میکند. یک کیف پول چندامضایی (multi-sig) در اختیار سه نفر، محافظت فوقالعادهای ایجاد میکند، اما مستلزم آن است که هر سه نفر زنده، دارای سلامت عقل و در دسترس باقی بمانند. یک عبارت بازیابی (seed) در کشو، بهراحتی در دسترس است اما به همان نسبت هم مستعد سرقت است؛ و حالا شما ریسک طرف ثالث را در قالب شرکتهای انحصار وراثت سرمایهداری وارد میکنید که خالصگرایان سنتی کریپتو همیشه از آن دوری کردهاند. پاسخ تا حد زیادی به حجم داراییها، ساختار خانواده و حوزه قضایی بستگی دارد. اشتباهترین حرکت — یعنی بیعملی — تا حد زیادی رایجترین مورد است و بزرگترین عامل در این است که چرا بسیاری از کوینها برای همیشه و بهطور برگشتناپذیر از بازار خارج شدهاند.
دادگاهها و متخصصان امور ترکه، آهسته اما پیوسته در حال بهروزرسانی خود هستند. وصیتنامههای آگاه به کریپتو، اکنون شامل بندهای استاندارد مربوط به مجری دیجیتال هستند. امروزه شرکتهایی وجود دارند که در زمینه ارائه کمکهای انحصار وراثت برای اموالی با داراییهای دیجیتال قابلتوجه تخصص دارند. در حالی که برخی مناطق شروع به گنجاندن مستقیم داراییهای دیجیتال در قوانین ارث خود کردهاند، این حوزه همچنان پراکنده است و اکثر قوانین به صورت مورد به مورد تعیین میشوند. روزی فرا خواهد رسید که این وضعیت بسیار کمتر از حالت فعلی آشفته باشد. تا آن زمان، آمادگی فردی همچنان مرز میان خانوادهای است که ثروت به ارث میبرد و خانوادهای که با یک معما روبرو میشود.
در نهایت، آخرین یادآوری این است که تا زمانی که زنده هستید در مورد آن گفتگو کنید. بسیاری از خانوادههای فعال در حوزه کریپتو پنهانکار هستند — گاهی به دلایل امنیتی موجه و گاهی به دلیل عرف عمومی؛ و این پنهانکاری تا جایی پیش میرود که حتی درباره اتفاقاتی که پس از فوت دارنده دارایی رخ خواهد داد، صحبتی نمیشود.
اما هیچکس از داراییای که از وجود آن بیاطلاع است ارث نمیبرد، و هیچ وصیای نمیتواند وصیتنامهای را که هرگز به او ابلاغ نشده، اجرا کند. گفتگویی سالانه با یکی از اعضای تعیینشده خانواده که با هر تغییر اساسی در سبد دارایی (پرتفوی) بهروزرسانی شود، بدون صرف حتی یک سنت هزینه، از قابلاجتنابترین خسارات جلوگیری میکند. کوینها نسبت به این گفتگو بیتفاوت هستند، اما بازماندگان اینگونه نیستند.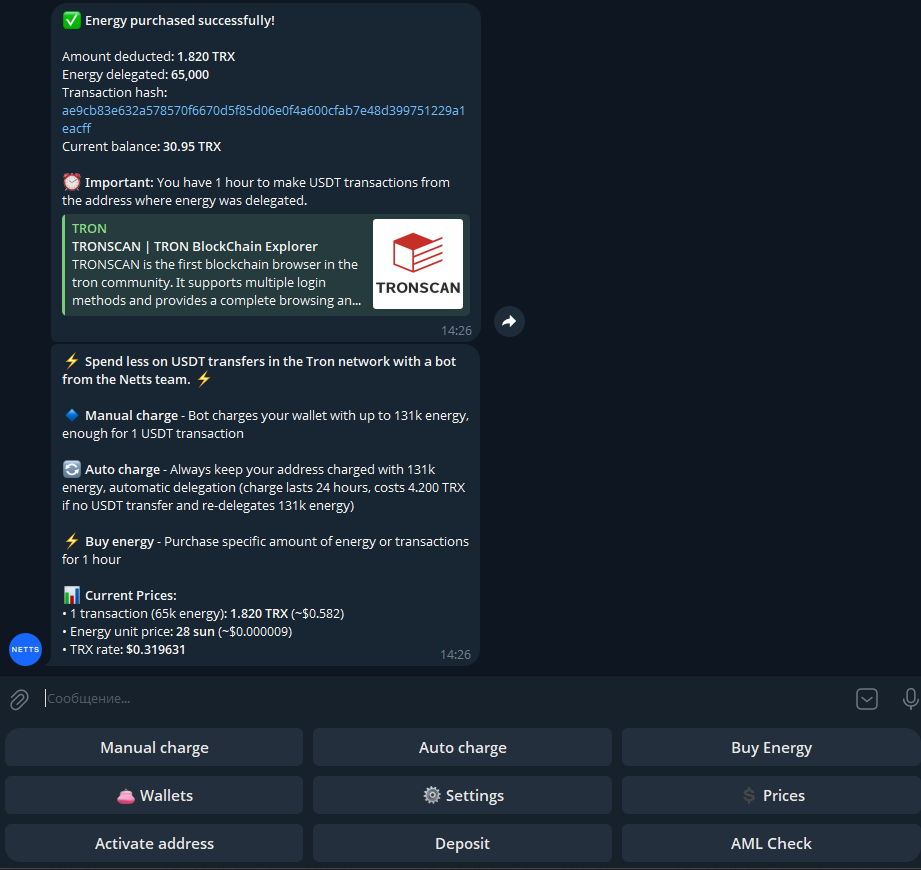
ربات شارژ انرژی نتس (Netts Energy Charge Bot) — برای هر کسی که مدیریت داراییهای مبتنی بر شبکه Tron را بر عهده دارد و تسویه نهایی آن شامل جابجاییهای USDT است — یا صرفاً برای وصیای که با توزیع دارایی بین چندین آدرس کیف پول سر و کار دارد، ابزار کوچکی است که ارزش دارد از قبل با آن آشنا شد. این ربات در بستر تلگرام فعالیت میکند و به کاربر اجازه میدهد تا از طریق اتصال آدرسهای کیف پول بهوسیله Dapp، شارژ اولیه موجودی TRX و کلیک بر روی گزینه Charge پیش از هر انتقال USDT، انرژی مورد نیاز را بهصورت یکپارچه و بر حسب تقاضا خریداری کند. ربات تنها هزینه انرژیای را که واقعاً مصرف شده دریافت میکند — اگر انتقالی از منابع اجاره شده استفاده نکند، هیچ هزینهای کسر نمیشود — و هر اجاره یکساعته برای یک انتقال کافی است. هزینه برای انتقال به کیف پولهایی که از قبل دارای موجودی USDT هستند بین ۱ تا ۲ دلار، و برای کیف پولهای فاقد موجودی USDT بین ۲ تا ۳ دلار متغیر است. کاهش هزینهی از دست رفته در هر تراکنش، وقتی در مجموعِ انتقالهایی که یک وصی دارایی باید انجام دهد ضرب شود، در مقایسه با حالت پیشفرض یعنی سوزاندن TRX، مبلغ قابلتوجهی صرفهجویی واقعی به همراه خواهد داشت.