Criptomonedas y la muerte: monedas dejadas atrás
Cuando el titular fallece, las claves privadas a menudo mueren con él: herencias, valoraciones volátiles, sucesiones transfronterizas y los millones de Bitcoin ya perdidos para siempre.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
En nuestro artículo anterior, examinamos la maquinaria inevitable de los impuestos sobre las criptomonedas. Entonces, ¿qué hay de abordar la muerte —que es la otra cosa notoriamente inevitable— y el extraño e indigno lío que se produce cuando gran parte del patrimonio neto de una persona está grabado en cadenas de caracteres que solo el difunto pudo ver alguna vez?
El derecho sucesorio es antiguo. Este enfoque se ha perfeccionado durante cientos de años para abarcar casas, acciones, cuentas bancarias, joyas, empresas familiares y cualquier combinación de riqueza material y documental que a los humanos se les haya ocurrido transmitir. Para lo que no se ha perfeccionado es para trabajar con una clase de activos cuya propiedad está literalmente codificada en un secreto conocido únicamente por el propietario, cuyas fluctuaciones de precios rivalizan con las del mercado de valores un domingo por la tarde, y cuyas clasificaciones legales van desde propiedad hasta mercancía (commodity), valor mobiliario (security) o cualquier estatus nebuloso que describa el momento en que diste tu último suspiro a este lado de la frontera. En este punto, el derecho de sucesiones de la era de la blockchain se parece menos a una ley que a un código pirata.
Claves sin dueños
El problema central es sencillo y a menudo se pasa por alto. Estas vías pueden ser impuestas por el tribunal porque la posesión original existe dentro de algún sistema —un banco, un registro de la propiedad, una casa de bolsa— que atenderá una orden judicial. Un juez firma un papel, un custodio ejecuta una acción y el activo se transfiere. Las criptomonedas mantenidas en autocustodia no se encuentran en ningún sistema similar. Residen en una billetera cuya propiedad existe únicamente en forma de esa clave privada. Esa billetera esencialmente ya no tiene dueño si solo una persona fallecida tiene acceso a esa clave. No legalmente —la propiedad sigue viva legalmente— sino en la práctica. Puedes ver las monedas en la blockchain. Todo el mundo puede verlas. Nadie puede moverlas.
Las estadísticas sobre este tema son impactantes. Aunque las estimaciones varían, la mayoría de los analistas serios coinciden en que se debe considerar que entre dos y cuatro millones de monedas se han perdido de forma permanente, es decir, entre el once y el dieciocho por ciento del suministro total. Ese total incluye a los primeros usuarios que desecharon discos duros antes de que Bitcoin valiera algo, a los mineros que se perdieron por saldos pequeños y —lo más relevante para este artículo— a personas fallecidas que dejaron a sus familias sin forma de recuperar lo que poseían. Según algunos cálculos, solo esta última categoría asciende a cientos de miles de monedas por un valor de decenas de miles de millones de dólares a precios actuales. La primera generación de la comunidad cripto está llegando a cierta edad, entre los 60 y 70 años, y la curva estadística en torno a «personas que tenían cantidades significativas de Bitcoin desde 2013 y nunca anotaron su frase semilla» no es alentadora.
Este es un escenario del peor de los casos escalofriantemente familiar para cualquiera que participe en la práctica legal vinculada a las criptomonedas. Un padre muere. La familia sabe que tenía Bitcoin; no paraba de hablar de ello. Incluso podrían ver la documentación que muestra decenas o cientos de miles de dólares en tenencias de años atrás. Y a veces, la dirección de la billetera es perfectamente visible en la blockchain. Pero la frase semilla, la billetera física de hardware, la nota manuscrita en un cajón... nada de eso existe. En esencia, lo que posee el caudal hereditario es una reclamación legal sobre activos que, a todos los efectos prácticos, están encerrados para siempre tras una impenetrable bóveda sin puertas. Los hijos van al funeral, inician la sucesión testada y luego heredan la nada, porque esa nada es criptográficamente perfecta.
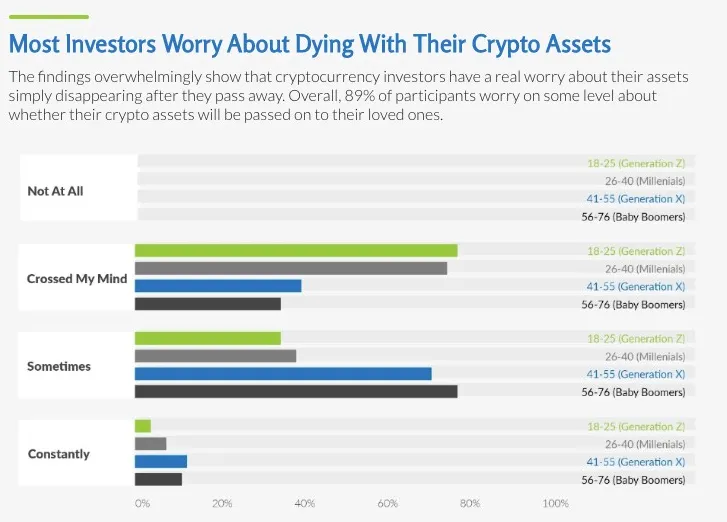
Historias extrañas como esta han comenzado a resurgir con regularidad. La más notoria es la del difunto fundador de un exchange canadiense, quien en 2018 era la única persona con acceso a las billeteras frías donde se almacenaban los fondos de los clientes, y falleció inesperadamente en un viaje al extranjero. Cerca de $190 millones en activos de clientes desaparecieron con él, y años de investigaciones forenses y litigios apenas han dejado rastro de recuperación. Pocos casos familiares privados alcanzan tal magnitud; sin embargo, a menudo se desarrollan de manera muy similar: el deceso, el desconcierto, una búsqueda frenética en información y dispositivos privados y, por lo general, la asimilación gradual de que lo que teóricamente se dejó, en realidad, se ha reducido a algo inalcanzable.
Valorar lo que se mueve
(Para ser justos, supongamos que se localizan las claves). La billetera es accesible. Hay consenso sobre lo que contiene. Así que esto nos deja con la pregunta: ¿qué valor tiene?
A efectos de sucesiones, la legislación tributaria de EE. UU. clasifica las criptomonedas como propiedad, valorada a su valor justo de mercado en la fecha del fallecimiento o, como alternativa, seis meses después. Suena fácil, hasta que te das cuenta de que los mercados cripto están abiertos las veinticuatro horas del día, los siete días de la semana, incluso el día de la muerte. No hay precio de cierre. A las 2:17 a.m. de un martes hay un precio, y a las 3:04 p.m. hay otro precio, y esos dos precios pueden variar de forma significativa. Por lo que el IRS eventualmente opta es por el precio en el exchange donde se habría ejecutado la operación en el momento de la muerte, pero esto genera sus propias disputas: qué exchange, qué zona horaria, qué metodología de promedios.
Aquí es donde el problema de la valoración se cruza con el de la equidad. Supongamos que un testamento lega el vehículo familiar a uno de los hijos y al otro una billetera con dos Bitcoin. Ambos legados tienen un valor aproximadamente equivalente al otorgar el testamento. El coche ha perdido al menos la mitad de su valor (como suelen hacer los coches); la billetera ahora vale el doble, o un tercio, según la suerte de la semana del funeral. Antes nunca discrepaban; ahora discuten. Quien recibió el coche puede aludir al testamento como prueba de que el progenitor quería ser justo, y quien recibió la billetera puede recurrir al precio actual como prueba de que las fuerzas del mercado han traicionado la voluntad del testador.
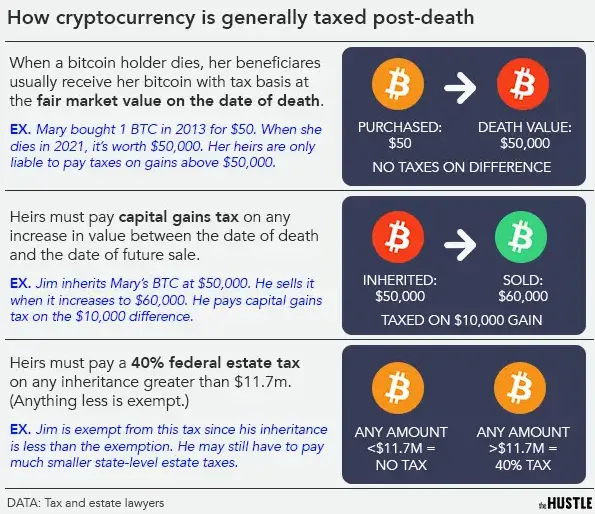
Y luego está la regla del incremento de la base del costo (step-up-in-basis), que complica aún más el panorama. En los EE. UU., el heredero recibe el activo a su valor justo de mercado en la fecha del fallecimiento en lugar del costo original. Eso puede ser una bendición: un antiguo Bitcoin comprado por $300 y heredado a $60,000 restablece su base imponible a efectos de ganancias de capital, de modo que el heredero que vende de inmediato solo tributa por lo que se revalorice a partir de esa fecha. Si el heredero hace HODL durante un desplome, también puede ser una trampa: la base no se ajusta a la baja por sí sola. Este es el tipo de detalles que suenan técnicos hasta que le arrebatan un diez por ciento a la herencia.
¿Qué tribunal, qué ley?
Eso puede no ser tan extraño, pero se vuelve aún más raro cuando la familia está repartida entre diferentes países, y a menudo lo está. Un padre fallece en Alemania y tiene criptomonedas en un exchange de Singapur, con una hija en los EE. UU., un hijo en Portugal y un testamento redactado según los estándares del common law británico. ¿La norma de valoración de qué jurisdicción se aplica? ¿Qué impuesto de sucesiones? ¿Cómo se clasifica este activo: propiedad, activo financiero, bien personal? La respuesta siempre es una mezcla desesperante de todo, resuelta mediante tratados siempre que sea posible y a través de costosos litigios cuando no.
Hay catorce países con los que Estados Unidos tiene tratados sobre el impuesto sobre el caudal relicto (estate tax), y estos brindan ayuda, pero no hacen que el problema desaparezca por completo. Por lo general, el estate tax de los EE. UU. se aplica solo a los bienes situados en EE. UU. (U.S. situs property) y las reglas de clasificación sobre dónde se considera que están ubicadas las criptomonedas aún no se han desarrollado plenamente. Si se accedió a la billetera desde un dispositivo estadounidense, ¿las criptomonedas tienen situs en EE. UU.? ¿Qué pasa si el exchange está registrado en el estado de Delaware? ¿Y si el heredero es estadounidense? Las autoridades tributarias han dado respuestas dispares, en algunos casos incluso dentro del mismo año, de modo que el efecto práctico es que una familia con tenencias cripto significativas distribuidas en varios países puede pagar el impuesto de sucesiones por los mismos activos dos veces en dos jurisdicciones distintas, creyendo cada una de ellas que su reclamación es la correcta.
Luego está la mecánica de mover realmente las monedas… Sin embargo, sin acceso a la billetera en sí, los activos tienen que ser distribuidos o transferidos. Supongamos que tienes tres herederos en tres países y cada uno tiene derecho a un tercio de la herencia; alguien o algo tiene que hacer las transferencias, pagar las tarifas de la red y gestionar los tiempos. De hecho, mover USDT a través de cadenas como TRON requiere Energy y Bandwidth. Si el albacea no supo recargar Energy desde un servicio de alquiler antes de la transacción, la red simplemente la obtendrá de la quema de TRX (y esto sucede una y otra vez a lo largo de docenas de transferencias hereditarias). Un albacea con ciertos conocimientos tecnológicos que use algo como un bot de TRON Energy puede reducir esa fricción considerablemente; alguien desprevenido que no sepa que esta herramienta existe simplemente arrojará un par de cientos de dólares a la red sin ningún motivo.
Instrucciones en el lecho de muerte
Pasemos a otra situación: menos conflictiva, pero no por ello menos complicada de gestionar. Un padre con años de experiencia en el mundo cripto desde 2014. Es un creyente absoluto. Ha visto sus posiciones subir, bajar y volver a subir, y tiene opiniones aún más apasionadas sobre lo que su familia debería hacer con sus tenencias tras su fallecimiento. ¿En cuanto a su testamento? Se lee con total claridad: el Bitcoin permanecerá bloqueado durante cinco años, momento en el que cubrirá los gastos universitarios de sus nietos. No tiene dudas de que en cinco años el precio será órdenes de magnitud superior. Lo deja por escrito.
Luego muere. Los herederos revisan el plan. El mercado acaba de caer un 40 por ciento. Los hijos ya son mayores y los pagos de las matrículas vencen en dieciocho meses, no en cinco años. Tomado al pie de la letra, el testamento obliga a la familia a mantener un activo que se deprecia durante unos años más mientras las facturas se acumulan y el mercado sigue haciendo lo que sea que el mercado siempre hace. El visionario testamentario tenía fe; sus sucesores tienen hipotecas.
Las criptomonedas agudizan esto no solo porque el valor del dinero en el tiempo está muy comprimido, sino porque este es un tipo de conflicto sorprendentemente común en la planificación patrimonial con activos volátiles. Aunque los tribunales tienden a hacer cumplir la voluntad expresa del fallecido, pueden hacerlo, al menos en circunstancias limitadas, solo si ese mecanismo favorece el propósito del legado; si no es así, los intereses prácticos de los beneficiarios pueden prevalecer. Es probable que los herederos se encuentren en un tribunal argumentando que el período de tenencia era orientativo y no obligatorio. El caudal hereditario podría vender a un mal precio solo para dejar atrás la disputa de una vez por todas. En cualquier caso, la intención exacta del difunto no sobrevive al primer contacto con las personas que tienen que vivir con ella.
Lo contrario también sucede, y es igualmente doloroso. En otros casos, la familia vende las criptomonedas heredadas tan pronto como puede, retirándose del mercado el día en que se resuelve la sucesión, y sigue adelante. Cinco años después, la moneda multiplica por cinco o diez su valor, ante lo cual los herederos se frotan las manos a puerta cerrada calculando la enorme oportunidad que dejaron sobre la mesa por no haber cumplido las instrucciones del difunto. Ese tampoco sería un desenlace idóneo. La volatilidad genera arrepentimiento en ambos sentidos. Mantener fue un error. Vender fue un error. Ninguna opción es satisfactoria, y ambas son defendibles.
Una alternativa en auge para esto, el fideicomiso (trust) específico para criptomonedas, es una figura legal que esencialmente custodia los activos digitales en beneficio de los beneficiarios bajo los términos que el otorgante elija en vida. Un fideicomiso puede contemplar distribuciones simultáneas o escalonadas, o designar a un fiduciario profesional con facultades discrecionales para actuar si el autor original no pudo haber previsto otras contingencias. Su creación y mantenimiento son caros, pero evita forzar a los herederos a la falsa disyuntiva de ceder todo el control unánimemente a una instrucción obsoleta desde hace años, o verse obligados a desobedecer públicamente la voluntad del fallecido. Esta es la recomendación estándar entre los planificadores patrimoniales que entienden de cripto para patrimonios elevados con una exposición sustancial a estos activos.
Lo que realmente funciona
La incómoda verdad sobre la herencia de criptomonedas es que no es tanto un problema legal como operativo. La ley, con lo engorrosa que es, suele resolver la situación una vez que las monedas están en circulación. La verdadera falla se encuentra en lo que sucede antes de que intervenga cualquier abogado: la clave privada y nadie que la use.
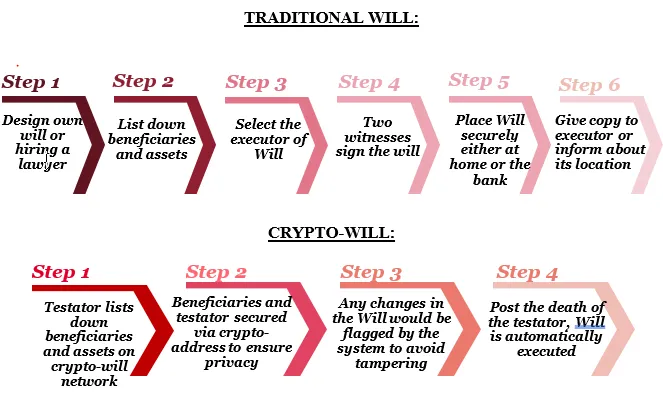
A lo largo de los últimos diez años han surgido varias metodologías para abordar esto, desde las más simples y arriesgadas hasta las más intrincadas y estables. La forma más básica es un sobre sellado que contiene una frase semilla y que se guarda junto a un testamento o en una caja de seguridad a la que tiene acceso el albacea designado. El término medio es una billetera multifirma, que generalmente requiere dos de tres claves para mover activos: una en manos del propietario, una segunda con un familiar de confianza y una tercera con un custodio profesional, lo que significa que la pérdida de una sola clave no es fatal y que la vulneración de una única clave no es letal. Una solución un poco más compleja crea servicios de legado dedicados que almacenan el material criptográfico cifrado, liberando el acceso a herederos registrados previamente tras una muerte verificable, a veces utilizando sistemas de interruptor de hombre muerto (dead man's switch) que se activan automáticamente cuando el propietario no confirma su estado con cierta periodicidad.
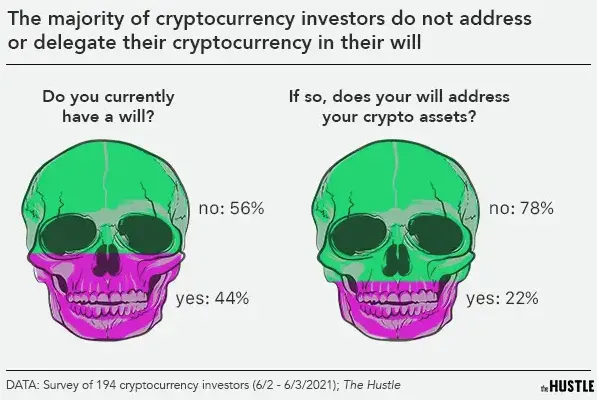
Cada enfoque sacrifica algo de acceso en favor de la seguridad. Una multifirma en manos de tres personas otorga una protección enorme, pero también exige que las tres sigan vivas, en su sano juicio y localizables; una frase semilla en un cajón es accesible, pero también fácil de robar; y luego introduces el riesgo de contraparte de una empresa de herencias tradicional, algo que los puristas de las criptomonedas siempre han evitado. La respuesta depende en gran medida del tamaño de las tenencias, la constelación familiar y la jurisdicción. La decisión equivocada —la inacción— es, con diferencia, la más frecuente, y el mayor factor individual de por qué tantas monedas quedan fuera del mercado para siempre de manera irreversible.
Los tribunales y los profesionales del derecho sucesorio se están poniendo al día de forma lenta pero segura. Los testamentos adaptados a las criptomonedas incorporan cláusulas estándar para albaceas digitales. Hoy en día, existen empresas especializadas en brindar asistencia en procesos sucesorios para patrimonios con criptoactivos importantes. Si bien algunas regiones han comenzado a incorporar los activos digitales directamente en sus leyes de herencia, el campo sigue fragmentado y la mayoría de las reglas se deciden caso por caso. Algún día, esto será mucho menos caótico de lo que es hoy. Hasta entonces, la preparación individual sigue marcando la diferencia entre una familia que hereda riqueza y una familia que hereda un misterio.
En última instancia, el último recordatorio es hablarlo mientras aún estés con vida. Muchas familias dentro del entorno cripto son herméticas —a veces por motivos válidos de seguridad, otras por simples costumbres— y el secretismo abarca incluso el no hablar de lo que sucederá cuando el titular fallezca. Pero nadie hereda aquello que desconoce, ni ningún albacea puede ejecutar un testamento que nunca le fue comunicado. Sin costar un solo centavo, una conversación anual con un miembro designado de la familia, actualizada cada vez que el portafolio cambie de forma sustancial, evita las pérdidas más previsibles. A las monedas les es indiferente la conversación. A las personas que se quedan atrás, no.
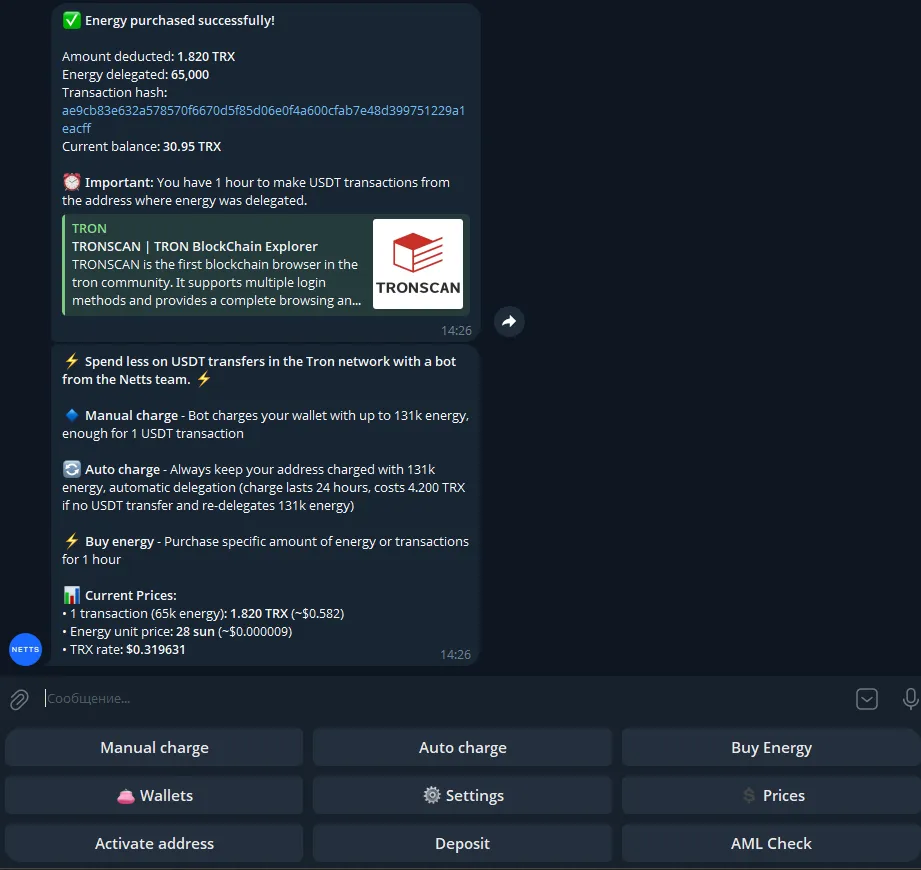
Netts Energy Charge Bot: para cualquiera que gestione un caudal hereditario basado en TRON cuya liquidación final incluya movimientos de USDT —o simplemente para un albacea que deba hacer distribuciones entre varias direcciones de billetera—, es una pequeña herramienta que conviene conocer con antelación. Funciona dentro de Telegram y permite al usuario adquirir Energy bajo demanda sin complicaciones vinculando las direcciones de billetera a través de la Dapp, fondeando un depósito en TRX y haciendo clic en Charge antes de cualquier transferencia de USDT. El bot cobra únicamente por la Energy que realmente se utiliza —si una transferencia no hace uso de los recursos alquilados, no se gasta nada— y cada alquiler de una hora es suficiente para una transferencia. El costo puede rondar entre $1 y $2 para transferencias a billeteras que ya contienen USDT, y entre $2 y $3 para billeteras sin saldo previo de USDT. Perder menos dinero en una sola transacción, multiplicado por todas las transferencias que un albacea deba realizar, representará un ahorro de dinero real frente a la opción predeterminada de quemar TRX.