Krypto und der Tod: Zurückgelassene Coins
Wenn der Inhaber stirbt, sterben Private Keys oft mit ihm – Erbschaft, volatile Bewertung, grenzüberschreitender Nachlass und die Millionen von Bitcoin, die bereits für immer verloren sind.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
In unserem vorherigen Artikel haben wir uns mit der unvermeidlichen Maschinerie der Kryptosteuern befasst. Wie sieht es also mit dem Tod aus – der bekanntlich anderen unvermeidlichen Sache – und dem bizarren, unwürdigen Chaos, das entsteht, wenn ein Großteil des Nettovermögens einer Person in Zeichenketten eingeprägt ist, die jemals nur der Verstorbene sehen konnte?
Das Erbrecht ist alt. Dieser Ansatz wurde über Hunderte von Jahren verfeinert, um Häuser, Aktien, Bankkonten, Schmuck, Familienunternehmen und jede erdenkliche Kombination aus materiellem und verbrieftem Vermögen abzudecken, die der Mensch je vererben wollte. Worauf es jedoch nicht vorbereitet ist, ist eine Anlageklasse, deren Eigentum buchstäblich in einem Geheimnis kodiert ist, das nur dem Besitzer bekannt ist; deren Preisschwankungen denen der Aktienmärkte an einem Sonntagnachmittag trotzen; und deren rechtliche Einstufung von Eigentum über Rohstoffe bis hin zu Wertpapieren oder jedem anderen nebulösen Status reicht, der zufällig gerade beschreibt, wo Sie Ihren letzten Atemzug auf dieser Seite der Grenze getan haben. Zum jetzigen Zeitpunkt ähnelt das Erbrecht des Blockchain-Zeitalters weniger einem Gesetz als vielmehr einem Piratenkodex.
Keys ohne Eigentümer
Das Kernproblem ist simpel und wird oft übersehen. Nachlasswege können gerichtlich durchgesetzt werden, weil der ursprüngliche Besitz innerhalb eines Systems existiert – einer Bank, einem Grundbuchamt, einem Broker –, das gerichtliche Anordnungen befolgt. Ein Richter unterschreibt ein Dokument, ein Treuhänder führt eine Handlung aus, und der Vermögenswert wird übertragen. Kryptowährungen im Self-Custody-Verfahren befinden sich in keinem solchen System. Sie liegen in einer Wallet, deren Eigentum ausschließlich in Form dieses Private Keys existiert. Diese Wallet ist im Grunde genommen herrenlos, wenn nur eine verstorbene Person Zugang zu diesem Key hat. Nicht rechtlich gesehen – das Eigentum existiert juristisch weiter –, aber praktisch. Man kann die Coins auf der Blockchain sehen. Jeder kann sie sehen. Niemand kann sie bewegen.
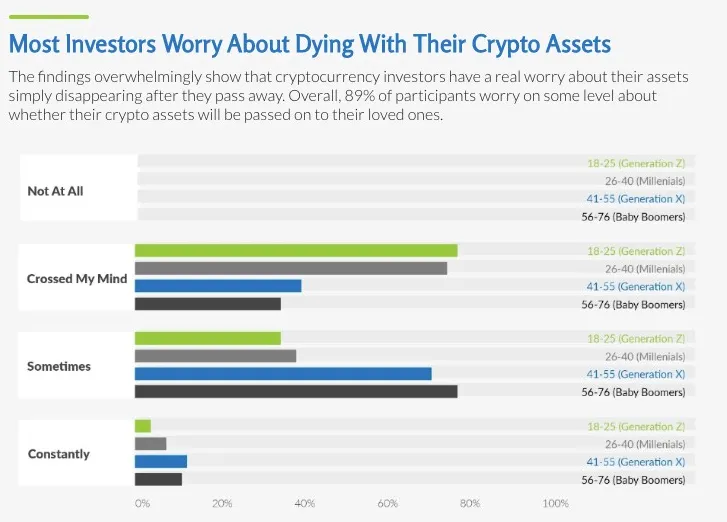
Die Statistiken zu diesem Thema sind frappierend. Auch wenn die Schätzungen variieren, sind sich die meisten seriösen Analysten einig, dass geschätzt zwei bis vier Millionen Coins als dauerhaft verloren gelten müssen – das entspricht elf bis achtzehn Prozent des Gesamtangebots. Diese Summe umfasst Early Adopters, die Festplatten weggeworfen haben, bevor Bitcoin überhaupt etwas wert war, Miner, die kleine Restguthaben vergessen haben, und – was für diesen Artikel am relevantesten ist – Verstorbene, die ihren Familien keine Möglichkeit hinterlassen haben, an ihren Besitz zu gelangen. Nach einigen Berechnungen macht allein diese letzte Kategorie Hunderttausende von Coins im Wert von Zehnmilliarden Dollar zu aktuellen Preisen aus. Die erste Generation von Krypto-Enthusiasten kommt allmählich in ein Alter von 60 bis 70 Jahren, und die statistische Kurve der „Personen, die seit 2013 signifikante Mengen an Bitcoin hielten und ihre Seed-Phrase nie aufgeschrieben haben“, stimmt wenig optimistisch.
Dies ist ein erschreckend vertrautes Worst-Case-Szenario für jeden, der in der kryptonahen Rechtspraxis tätig ist. Ein Vater stirbt. Die Familie weiß, dass er Bitcoin besaß – er hat ununterbrochen davon gesprochen. Möglicherweise finden sie sogar Unterlagen, die Bestände im Wert von Zehn- oder Hunderttausenden Dollar aus vergangenen Jahren belegen. Und manchmal ist die Wallet-Adresse auf der Blockchain vollkommen ersichtlich. Aber die Seed-Phrase, die Hardware-Wallet, die handschriftliche Notiz in der Schublade – nichts davon existiert. Im Wesentlichen besitzt der Nachlass einen Rechtsanspruch auf Vermögenswerte, die – für alle praktischen Zwecke – für immer hinter einem undurchdringlichen Tresor ohne Tür verschlossen sind. Die Kinder gehen zur Beerdigung, eröffnen das Nachlassverfahren und erben dann nada, weil das Nada kryptografisch perfekt ist.
Bizarre Geschichten wie diese tauchen inzwischen regelmäßig wieder auf. Am berüchtigtsten ist der Fall des verstorbenen Gründers einer kanadischen Krypto-Börse, der 2018 die einzige Person mit Zugriff auf die Cold Wallets war, in denen Kundengelder verwahrt wurden, und der überraschend auf einer Auslandsreise verstarb. Rund $190 Millionen an Kundenvermögen verschwanden mit ihm, und jahrelange forensische Untersuchungen sowie Rechtsstreitigkeiten brachten kaum Wiederbeschaffungsspuren zutage. Nur wenige private Familienfälle erreichen dieses Ausmaß, doch laufen sie oft sehr ähnlich ab: Hinscheiden, Fassungslosigkeit, ein hektisches Durchwühlen privater Daten und Geräte und schließlich meist die allmähliche Erkenntnis, dass das nominell Hinterlassene in der Realität schlichtweg ungreifbar geworden ist.
Bewertung des Unbeständigen
(Nehmen wir fairerweise an, die Keys werden gefunden.) Die Wallet ist zugänglich. Man ist sich einig darüber, was sich darin befindet. Damit stellt sich die Frage: Welchen Wert hat das Ganze?
Für Nachlasszwecke stuft das US-Steuerrecht Krypto als Eigentum ein, bewertet zum Marktwert am Todestag oder wahlweise sechs Monate später. Das klingt einfach – bis man realisiert, dass Kryptomärkte vierundzwanzig Stunden am Tag, sieben Tage die Woche geöffnet sind, selbst am Tag des Ablebens. Es gibt keinen Schlusskurs. Um 2:17 Uhr an einem Dienstag gibt es einen Kurs, und um 15:04 Uhr gibt es einen Kurs, und diese beiden Kurse können erheblich voneinander abweichen. Worauf sich das IRS letztlich festlegt, ist der Preis an der Börse, an der der Handel zum Zeitpunkt des Todes stattgefunden hätte. Doch das führt zu ganz eigenen Streitigkeiten – welche Börse, welche Zeitzone, welche Durchschnittsmethode.
Hier trifft das Bewertungsproblem auf das Gerechtigkeitsproblem. Nehmen wir an, ein Testament vermacht das Familienauto einem der Kinder und dem anderen eine Wallet mit zwei Bitcoin. Beide Nachlässe haben zum Zeitpunkt der Testamentserrichtung einen annähernd gleichen Wert. Das Auto hat mindestens die Hälfte seines Wertes verloren (wie Autos das nun mal tun), die Wallet ist nun doppelt so viel wert oder nur 1/3 – je nachdem, auf welchen Kursverlauf die Woche der Beisetzung gerade fällt. Zuvor gab es nie Streit; jetzt streiten sie. Das Kind, das das Auto erhalten hat, beruft sich auf das Testament als Beweis dafür, dass der Erblasser gerecht sein wollte; das Kind mit der Wallet beruft sich auf den aktuellen Marktpreis als Beweis dafür, dass die Marktkräfte die ursprüngliche Absicht des Testaments zunichtegemacht haben.
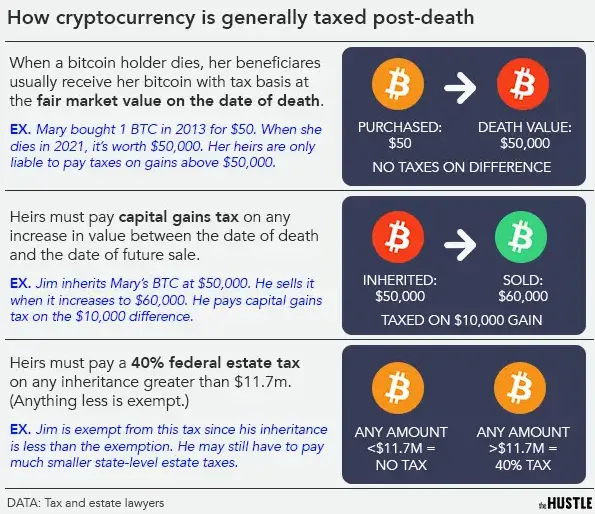
Und dann ist da noch die Step-up-in-Basis-Regel, die das Ganze weiter verkompliziert. In den USA erbt der Nachkomme den Vermögenswert zu dessen Verkehrswert am Todestag statt zu den ursprünglichen Anschaffungskosten. Das kann ein Segen sein – ein alter Bitcoin, der für $300 gekauft und bei $60.000 geerbt wurde, setzt seine steuerliche Kostenbasis für Zwecke der Kapitalertragsteuer zurück, sodass der Erbe, der sofort verkauft, nur auf Gewinne besteuert wird, die ab diesem Stichtag entstehen. HODLt der Erbe jedoch durch einen Crash hindurch, kann das auch zur Falle werden – die Basis passt sich nicht von allein nach unten an. Das sind genau die Details, die technisch klingen, bis sie zehn Prozent des Nachlasses verschlingen.
Wessen Gericht, wessen Recht?
Das mag schon kompliziert klingen, wird aber noch abstruser, wenn die Familie über die halbe Welt verstreut ist – und das ist oft der Fall. Ein Vater stirbt in Deutschland und hält Krypto auf einer Exchange in Singapur, mit einer Tochter in den USA, einem Sohn in Portugal und einem Testament, das nach britischen Common-Law-Standards aufgesetzt wurde. Welche Jurisdiktion bestimmt die Bewertungsregel? Welche Erbschaftsteuer greift? Wie wird dieses Asset klassifiziert – als Eigentum, Finanzanlage, persönlicher Gegenstand? Die Antwort ist stets eine zermürbende Mischung aus allem, die nach Möglichkeit durch Abkommen oder andernfalls durch kostspielige Gerichtsverfahren gelöst werden muss.
Es gibt vierzehn Staaten, mit denen die Vereinigten Staaten Doppelbesteuerungsabkommen für Erbschaftsteuern haben, und diese bieten durchaus Hilfe, lassen das Problem aber nicht gänzlich verschwinden. Generell greift die U.S.-Nachlasssteuer nur für Vermögen mit US-Belegenheitsort (Situs), und die Kriterien dafür, wo Kryptowährungen als belegen gelten, sind noch lange nicht ausgereift. Gilt Krypto als US-Situs, wenn der Zugriff auf die Wallet von einem US-Gerät aus erfolgte? Was, wenn die Krypto-Börse im Bundesstaat Delaware registriert ist? Was, wenn der Erbe US-Bürger ist? Die Finanzbehörden haben hierzu unterschiedliche Antworten geliefert, teils sogar innerhalb desselben Jahres. Die praktische Konsequenz ist, dass eine Familie mit beträchtlichen Krypto-Assets, die über mehrere Länder verteilt sind, unter Umständen auf denselben Vermögenswert in zwei Ländern doppelt Erbschaftsteuer zahlen muss, weil beide Staaten der Ansicht sind, der Anspruch stünde ihnen rechtmäßig zu.
Dazu kommt die Mechanik des eigentlichen Verschiebens der Coins… Selbst mit Zugang zur Wallet müssen die Werte zugeteilt oder transferiert werden. Angenommen, es gibt drei Erben in drei Ländern und jedem steht ein Drittel des Nachlasses zu: Jemand muss die Transaktionen durchführen, die Netzwerkgebühren zahlen und das Timing managen. Tatsächlich erfordert das Versenden von USDT über Netzwerke wie TRON Energy und Bandwidth. Wenn der Testamentsvollstrecker nicht weiß, dass er vor der Transaktion Energy über einen Mietservice nachfüllen kann, holt sich das Netzwerk diese Gebühren schlicht durch das Verbrennen von TRX (und das geschieht bei Dutzenden Nachlasstransfers immer und immer wieder). Ein technisch versierter Nachlassverwalter, der Tools wie einen TRON Energy-Bot nutzt, kann diese Reibungsverluste drastisch senken; ein Laie, der von solchen Werkzeugen nichts weiß, wirft dem Netzwerk ohne jeden Grund hunderte Dollar hinterher.
Anweisungen auf dem Sterbebett
Betrachten wir eine andere Situation: Weniger konfliktgeladen, aber nicht minder kompliziert in der Handhabung. Ein Vater, der seit 2014 im Kryptobereich aktiv ist. Er ist ein echter Überzeugungstäter. Er hat miterlebt, wie seine Positionen gestiegen, gefallen und wieder gestiegen sind, und er hat sehr leidenschaftliche Ansichten darüber, was seine Familie nach seinem Tod mit seinen Beständen tun sollte. Und sein Testament? Es ist glasklar formuliert: Die Bitcoin sollen für fünf Jahre unberührt bleiben, um danach die Studiengebühren seiner Enkelkinder zu decken. Er hegt keinen Zweifel daran, dass der Kurs in fünf Jahren um ein Vielfaches höher stehen wird. Er hält es schriftlich fest.
Dann stirbt er. Die Erben blicken auf diesen Plan. Der Markt ist gerade um 40 Prozent eingebrochen. Die Kinder sind herangewachsen, und die Ausbildungsrechnungen werden in achtzehn Monaten fällig, nicht erst in fünf Jahren. Buchstäblich ausgelegt zwingt das Testament die Familie dazu, jahrelang auf einem im Wert sinkenden Asset zu sitzen, während die Rechnungen ins Haus flattern und der Markt weiterhin das tut, was der Markt eben immer tut. Der testamentarische Visionär hatte Glauben; seine Nachfolger haben Hypotheken.
Krypto verschärft dies nicht nur deshalb, weil der Zeitwert des Geldes so komprimiert ist, sondern weil dies ein überraschend häufiger Konflikt bei der Nachlassplanung mit volatilen Vermögenswerten ist. Obwohl Gerichte dazu neigen, den ausdrücklichen Willen des Erblassers durchzusetzen, tun sie dies – zumindest in Ausnahmefällen – nur dann, wenn dieser Mechanismus dem eigentlichen Zweck der Zuwendung dient; ist dies nicht der Fall, können sich die praktischen Interessen der Begünstigten durchsetzen. Die Erben werden sich wahrscheinlich vor Gericht wiederfinden und argumentieren, dass die Haltefrist lediglich empfehlenden und keinen bindenden Charakter hatte. Möglicherweise verkauft der Nachlass zu einem schlechten Kurs, nur um den Disput endlich beizulegen. So oder so überlebt der genaue Wille des Verstorbenen selten den ersten Kontakt mit den Realitäten der Hinterbliebenen.
Auch das Umgekehrte geschieht und ist nicht minder schmerzhaft: Eine Familie stößt die geerbte Krypto so schnell wie möglich ab, steigt am Tag der Nachlassabwicklung komplett aus dem Markt aus und geht zur Tagesordnung über. Fünf Jahre später vervünf- oder verzehnfacht sich der Wert der Coins. Hinter verschlossenen Türen reiben sich die Erben die Hände und rechnen sich gegenseitig vor, wie viel Geld sie liegen gelassen haben, weil sie den Anweisungen des Verstorbenen nicht gefolgt sind. Auch das ist kein ideales Ergebnis. Volatilität erzeugt in beide Richtungen Reue. Halten war falsch. Verkaufen war falsch. Nichts fühlt sich richtig an, beides lässt sich rechtfertigen.
Ein zunehmend genutzter Ausweg hierfür ist der krypto-spezifische Trust – ein rechtliches Konstrukt, das die digitalen Vermögenswerte zugunsten der Begünstigten zu Bedingungen hält, die der Erblasser zu Lebzeiten festlegt. Ein solcher Trust kann gestaffelte oder gleichzeitige Auszahlungen vorsehen oder einem professionellen Treuhänder Ermessensspielraum einräumen, um zu handeln, falls unvorhersehbare Marktbedingungen eintreten. Ein Trust ist in Errichtung und Verwaltung kostspielig, erspart den Erben jedoch die Zwickmühle, entweder blind einer veralteten Anweisung folgen zu müssen oder sich öffentlich über den Willen des Verstorbenen hinwegzusetzen. Für vermögende Nachlässe mit signifikantem Krypto-Exposure ist dies die Standardempfehlung versierter Nachlassplaner.
Was wirklich funktioniert
Die unbequeme Wahrheit über das Krypto-Erbe ist, dass es weniger ein rechtliches als ein operatives Problem darstellt. Die Rechtsordnung kommt – so schwerfällig sie auch ist – meist zurecht, sobald die Coins erst einmal im Umlauf sind. Der eigentliche Schwachpunkt liegt in der Phase, bevor überhaupt ein Anwalt aktiv werden kann: beim Private Key und der Tatsache, dass niemand da ist, der ihn benutzen kann.
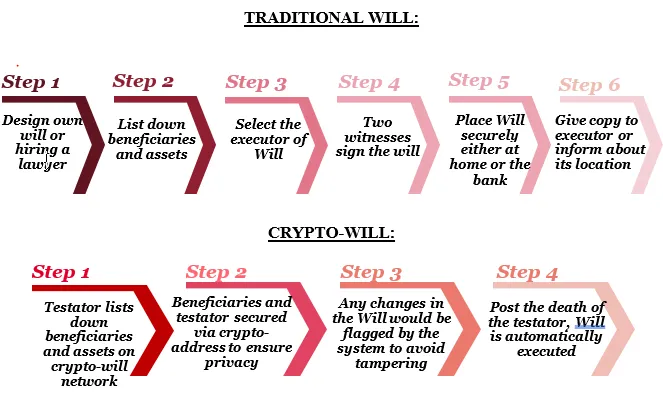
In den letzten zehn Jahren haben sich hierfür verschiedene Methoden herausgebildet, von einfach und riskant bis hin zu komplex und solide. Die simpelste Variante ist ein versiegelter Umschlag mit der Seed-Phrase, der dem Testament beigelegt oder in einem Bankschließfach hinterlegt wird, auf das der ernannte Testamentsvollstrecker Zugriff hat. Die mittlere Stufe ist eine Multi-Signature-Wallet, die typischerweise zwei von drei Schlüsseln erfordert, um Vermögenswerte zu bewegen – einer beim Inhaber, ein zweiter bei einem vertrauenswürdigen Familienmitglied und ein dritter bei einem professionellen Verwahrer. Damit ist der Verlust eines einzelnen Keys nicht fatal und ein kompromittierter Schlüssel führt nicht direkt zum Totalverlust. Eine etwas komplexere Lösung bieten spezialisierte Nachlassdienste, die Schlüsselmaterial verschlüsselt speichern und den Zugriff nach einem verifizierten Todesfall für vorab registrierte Erben freischalten – mitunter über Totmannschalter (Dead-Man-Switch-Systeme), die automatisch auslösen, wenn sich der Inhaber nicht mehr in regelmäßigen Abständen meldet.
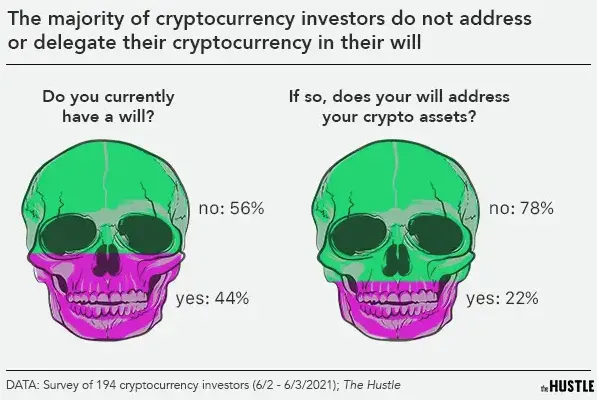
Jeder Ansatz erkauft Sicherheit durch einen gewissen Verzicht auf Barrierefreiheit. Eine Multi-Sig in den Händen von drei Personen bietet enormen Schutz, setzt aber voraus, dass alle drei Personen am Leben, zurechnungsfähig und erreichbar bleiben. Ein Seed in einer Schublade ist zwar zugänglich, lässt sich aber ebenso leicht stehlen. Und bei Treuhandfirmen holt man sich das Gegenparteirisiko ins Boot, das Krypto-Puristen traditionell meiden. Die passende Lösung hängt weitgehend von der Höhe der Bestände, der Familienkonstellation und der jeweiligen Gerichtsbarkeit ab. Die falscheste Reaktion – Untätigkeit – ist bei weitem die häufigste und der Hauptgrund dafür, warum so viele Coins dem Markt unwiederbringlich entzogen sind.
Gerichte und Nachlassverwalter holen langsam aber sicher auf. Krypto-freundliche Testamente mit Klauseln für digitale Testamentsvollstrecker werden zum Standard. Mittlerweile gibt es spezialisierte Unternehmen, die Nachlassabwicklungen für Erbschaften mit substanziellen Krypto-Assets unterstützen. Während einige Rechtsordnungen damit begonnen haben, digitale Vermögenswerte direkt in ihr Erbrecht aufzunehmen, bleibt die Rechtslage fragmentiert, und die meisten Entscheidungen fallen im Einzelfall. Eines Tages wird dieser Prozess weitaus weniger chaotisch sein als heute. Bis dahin entscheidet allein die individuelle Vorsorge darüber, ob eine Familie Vermögen erbt – oder vor einem unlösbaren Rätsel steht.
Nicht zuletzt gilt die dringende Empfehlung: Sprechen Sie zu Lebzeiten darüber. Viele Krypto-Familien neigen zur Geheimhaltung – teils aus berechtigten Sicherheitsgründen, teils aus reiner Gewohnheit. Diese Geheimhaltung führt oft dazu, dass nicht einmal darüber gesprochen wird, was im Todesfall passieren soll. Doch niemand erbt, wovon er nichts weiß, und kein Vollstrecker kann einen Willen ausführen, der ihm nie anvertraut wurde. Ein jährliches Gespräch mit einem bestimmten Familienmitglied, das bei wesentlichen Portfolioänderungen aktualisiert wird, kostet keinen Cent und verhindert die folgenschwersten Verluste. Den Coins ist dieses Gespräch gleichgültig. Den Hinterbliebenen nicht.
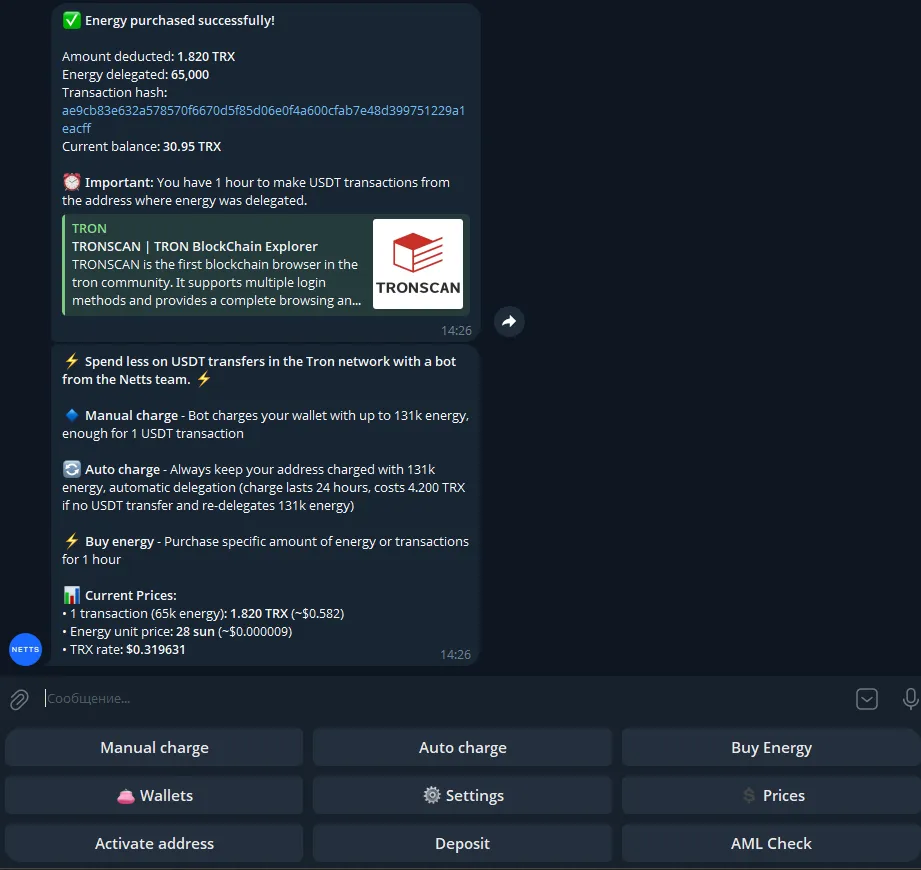
Netts Energy Charge Bot – für jeden, der einen Nachlass auf TRON-Basis verwaltet, dessen endgültige Abwicklung USDT-Transfers umfasst, oder für einen Testamentsvollstrecker, der Ausschüttungen an mehrere Wallet-Adressen vornehmen muss, ist dies ein nützliches Tool, das man im Vorfeld kennen sollte. Er läuft direkt in Telegram und ermöglicht es Nutzern, Energy bedarfsgerecht zu mieten: Wallet-Adressen werden über die Dapp verknüpft, ein TRX-Guthaben wird eingezahlt, und vor jedem USDT-Transfer genügt ein Klick auf „Charge“. Der Bot rechnet nur die tatsächlich verbrauchte Energy ab – wird die gemietete Ressource bei einer Transaktion nicht genutzt, fallen keine Kosten an – und jede einstündige Miete reicht für genau einen Transfer aus. Die Kosten liegen bei $1 bis $2 für Überweisungen an Wallets, die bereits USDT enthalten, bzw. bei $2 bis $3 für Wallets ohne USDT-Guthaben. Wenn man diese Ersparnis auf die vielen Transaktionen hochrechnet, die ein Testamentsvollstrecker durchführen muss, summiert sich dies zu echtem Geld, das gegenüber dem standardmäßigen Verbrennen von TRX eingespart wird.