क्रिप्टो और मृत्यु: पीछे छूटे हुए कॉइन्स
जब धारक की मृत्यु होती है, तो प्राइवेट कीज़ अक्सर उनके साथ ही खत्म हो जाती हैं — विरासत, अस्थिर मूल्यांकन, सीमा-पार प्रोबेट और लाखों बिटकॉइन जो पहले ही हमेशा के लिए खो चुके हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
हमारे पिछले लेख में, हमने क्रिप्टो टैक्स के अपरिहार्य तंत्र की जांच की थी। तो, वह जो मृत्यु से निपटता है — जो कि दूसरी कुख्यात रूप से अपरिहार्य चीज़ है — और वह अजीब, अपमानजनक स्थिति जो तब उत्पन्न होती है जब किसी व्यक्ति की अधिकांश कुल संपत्ति अक्षरों की ऐसी श्रृंखलाओं में अंकित होती है जिन्हें केवल मृतक ही देख पाने में सक्षम था?
उत्तराधिकार कानून पुराना है। इस दृष्टिकोण को सैकड़ों वर्षों से घरों, शेयरों, बैंक खातों, आभूषणों, पारिवारिक व्यवसायों और भौतिक एवं कागजी संपत्ति के हर उस संयोजन को कवर करने के लिए तराशा गया है जिसे इंसानों ने अगली पीढ़ी को सौंपने का विचार किया है। जिस चीज़ के लिए इसे तैयार नहीं किया गया है, वह एक ऐसा परिसंपत्ति वर्ग है जिसका स्वामित्व शाब्दिक रूप से केवल मालिक को ज्ञात एक रहस्य में कोडित है, जिसकी कीमतों में उतार-चढ़ाव रविवार की दोपहर के शेयर बाजार को टक्कर देता है, और जिसका कानूनी वर्गीकरण संपत्ति से लेकर कमोडिटी, सिक्योरिटी और उस अस्पष्ट स्थिति तक फैला हुआ है जो तब वर्णित होती है जब आप इस सीमा के इस ओर अपनी अंतिम सांस लेते हैं। इस मोड़ पर, ब्लॉकचेन-युग का उत्तराधिकार कानून किसी कानून की तुलना में समुद्री डाकुओं की नियमावली (पायरेट कोडेक्स) जैसा अधिक लगता है।
मालिकों के बिना चाबियाँ
मुख्य मुद्दा सीधा है और अक्सर इसे नज़रअंदाज़ कर दिया जाता है। ये तरीके अदालत द्वारा लागू किए जा सकते हैं क्योंकि मूल कब्ज़ा किसी सिस्टम के भीतर मौजूद होता है — एक बैंक, एक भूमि रजिस्ट्री, एक ब्रोकरेज — जो अदालत के आदेश का पालन करेगा। एक जज कागज़ पर हस्ताक्षर करता है, एक कस्टोडियन कार्रवाई करता है, और संपत्ति हस्तांतरित हो जाती है। सेल्फ-कस्टडी में रखी गई क्रिप्टोकरेंसी ऐसे किसी सिस्टम में नहीं होती है। यह एक ऐसे वॉलेट में रहती है जिसका स्वामित्व पूरी तरह से उस प्राइवेट की (private key) के रूप में मौजूद होता है। यदि केवल किसी मृत व्यक्ति के पास ही उस चाबी तक पहुंच है, तो वह वॉलेट अनिवार्य रूप से अब किसी के स्वामित्व में नहीं रह जाता है। कानूनी रूप से नहीं — संपत्ति अभी भी कानूनी रूप से जीवित है — बल्कि व्यावहारिक रूप से। आप ब्लॉकचेन पर कॉइन्स देख सकते हैं। हर कोई उन्हें देख सकता है। कोई उन्हें हिला नहीं सकता।
इस मुद्दे से जुड़े आंकड़े चौंकाने वाले हैं।
हालांकि अनुमान अलग-अलग हैं, अधिकांश गंभीर विश्लेषक इस बात से सहमत हैं कि अनुमानित बीस से चालीस लाख सिक्कों को स्थायी रूप से खोया हुआ माना जाना चाहिए — या कुल आपूर्ति का ग्यारह से अठारह प्रतिशत। इस कुल संख्या में वे शुरुआती उपयोगकर्ता शामिल हैं जिन्होंने बिटकॉइन की कोई कीमत होने से पहले ही हार्ड ड्राइव फेंक दी थी, वे माइनर्स जिनके छोटे बैलेंस खो गए और — इस लेख के लिए सबसे प्रासंगिक — वे मृत लोग जिन्होंने अपने परिवारों के पास अपनी संपत्ति प्राप्त करने का कोई रास्ता नहीं छोड़ा। कुछ गणनाओं के अनुसार, अकेले यह अंतिम श्रेणी ही लाखों सिक्कों के बराबर है, जिनकी वर्तमान कीमतों पर कीमत दसियों अरबों डॉलर है। क्रिप्टो-लोगों की पहली पीढ़ी अब 60 और 70 के दशक की एक निश्चित उम्र में पहुंच रही है, और "उन लोगों के बारे में सांख्यिकीय वक्र जिन्होंने 2013 से महत्वपूर्ण मात्रा में बिटकॉइन रखे थे और कभी अपना सीड फ्रेज (seed phrase) नहीं लिखा" उत्साहजनक नहीं है।क्रिप्टो-संबंधित कानूनी अभ्यास में सक्रिय रूप से जुड़े किसी भी व्यक्ति के लिए यह एक भयावह रूप से परिचित सबसे खराब स्थिति है। एक पिता की मृत्यु हो जाती है। परिवार को पता है कि वह बिटकॉइन होल्डर थे — वह इसके बारे में चुप नहीं रहते थे। वे पिछले वर्षों की होल्डिंग्स में हजारों या लाखों डॉलर प्रदर्शित करने वाले दस्तावेज़ भी देख सकते हैं। और कभी-कभी, वॉलेट एड्रेस ब्लॉकचेन पर पूरी तरह से स्पष्ट होता है। लेकिन सीड उनके साथ ग्राहकों की लगभग $190 मिलियन की संपत्ति गायब हो गई, और वर्षों की फॉरेंसिक जांच और मुकदमेबाजी के बाद रिकवरी के बहुत कम सुराग मिले हैं। बहुत कम निजी पारिवारिक मामले इस स्तर तक पहुँचते हैं, हालाँकि वे अक्सर एक बहुत ही समान तरीके से सामने आते हैं: मृत्यु, घबराहट, निजी जानकारी और उपकरणों की पागलों जैसी छानबीन, और आमतौर पर, धीरे-धीरे यह अहसास कि जो सैद्धांतिक रूप से बचा था, वह वास्तव में सिमटकर पूरी तरह से पकड़ से बाहर हो गया है।
गतिशील संपत्तियों का मूल्यांकन
(निष्पक्षता के लिए, मान लें कि चाबियाँ (keys) मिल गई हैं।) वॉलेट तक पहुँचा जा सकता है। इसमें क्या है, इस पर आम सहमति है। तो यह हमारे सामने यह सवाल छोड़ता है: इसका मूल्य क्या है?
संपत्ति के उद्देश्यों के लिए, अमेरिकी कर कानून क्रिप्टो को संपत्ति (property) के रूप में वर्गीकृत करता है, जिसका मूल्यांकन मृत्यु की तारीख पर या वैकल्पिक रूप से छह महीने बाद उचित बाजार मूल्य (fair market value) पर किया जाता है। यह सुनने में आसान लगता है — जब तक कि आपको यह अहसास न हो जाए कि क्रिप्टो बाजार दिन के चौबीसों घंटे, सप्ताह के सातों दिन खुले रहते हैं, यहाँ तक कि मृत्यु के दिन भी। यहाँ कोई क्लोजिंग प्राइस (समापन मूल्य) नहीं होता। मंगलवार को सुबह 2:17 बजे एक कीमत होती है, और दोपहर 3:04 बजे एक कीमत होती है, और उन दोनों कीमतों में काफी अंतर हो सकता है। आईआरएस (IRS) अंततः जिस कीमत को तय करता है, वह उस एक्सचेंज की कीमत होती है जहाँ मृत्यु के क्षण में निष्पादित होने वाला ट्रेड हुआ होता, लेकिन यह अपने आप में विवादों को जन्म देता है — कौन सा एक्सचेंज, कौन सा टाइमज़ोन, कौन सी औसत पद्धति (averaging methodology)।
यहीं पर मूल्यांकन की समस्या निष्पक्षता की समस्या से टकराती है। मान लीजिए कि एक वसीयत में परिवार की गाड़ी एक बच्चे को और दूसरे को दो बिटकॉइन वाला वॉलेट दिया जाता है। वसीयत निष्पादित होने के समय दोनों वसीयत की गई वस्तुओं का मूल्य लगभग बराबर होता है। कार ने अपना कम से कम आधा मूल्य खो दिया है (जैसा कि कारों के साथ होता है), वॉलेट अब दोगुना मूल्य का है, या 1/3 — जो भी अंतिम संस्कार वाले सप्ताह के दौरान हो। वे पहले कभी असहमत नहीं थे; अब वे बहस करते हैं। जिस व्यक्ति को कार मिली, वह वसीयत का हवाला इस प्रमाण के रूप में दे सकता है कि माता-पिता निष्पक्ष रहना चाहते थे, और जिस व्यक्ति को वॉलेट मिला, वह वर्तमान कीमत का हवाला इस प्रमाण के रूप में दे सकता है कि बाजार की ताकतों ने वसीयत के इरादे के साथ विश्वासघात किया है।
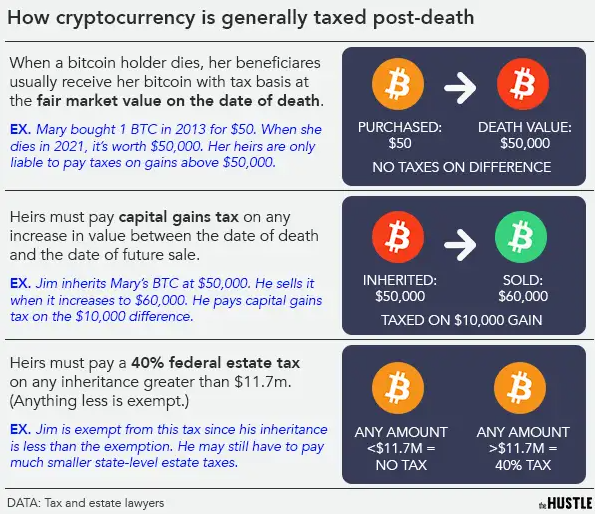
और फिर 'स्टेप-अप-इन-बेसिस' (step-up-in-basis) नियम है जो स्थिति को और अधिक जटिल बना देता है। अमेरिका में, उत्तराधिकारी को संपत्ति मूल लागत के बजाय मृत्यु की तारीख पर उसके उचित बाजार मूल्य (fair market value) पर विरासत में मिलती है। यह एक वरदान हो सकता है — $300 में खरीदा गया और $60,000 पर विरासत में मिला एक पुराना बिटकॉइन पूंजीगत लाभ (capital gains) के उद्देश्यों के लिए अपने लागत आधार (cost basis) को रीसेट कर देता है, ताकि तुरंत बेचने वाले उत्तराधिकारी पर केवल उस तारीख के बाद होने वाली मूल्य वृद्धि पर ही कर लगे। यदि उत्तराधिकारी बाजार में गिरावट (crash) के दौरान भी 'HODL' करता है, तो यह एक जाल भी हो सकता है — आधार (basis) अपने आप नीचे की ओर रीसेट नहीं होता है। ये बस उसी तरह के विवरण हैं जो तब तक तकनीकी लगते हैं जब तक कि वे संपत्ति (estate) का दस प्रतिशत हिस्सा न सोख लें।
किसका न्यायालय, किसका कानून?
यह शायद उतना अजीब न लगे, लेकिन यह तब और भी अजीब हो जाता है जब परिवार दुनिया भर में फैला हो — और अक्सर ऐसा ही होता है। जर्मनी में एक पिता का निधन हो जाता है और उनके पास सिंगापुर के एक एक्सचेंज पर क्रिप्टो है, जबकि उनकी बेटी अमेरिका में है, बेटा पुर्तगाल में है, और वसीयत ब्रिटिश कॉमन-लॉ मानकों के अनुसार तैयार की गई है। किस क्षेत्राधिकार (jurisdiction) का मूल्यांकन नियम लागू होता है? कौन सा उत्तराधिकार कर (inheritance tax)? क्या इसे एक संपत्ति के रूप में वर्गीकृत किया गया है — जायदाद, वित्तीय संपत्ति, या व्यक्तिगत वस्तु? इसका उत्तर हमेशा इन सबका एक परेशान करने वाला मिश्रण होता है, जिसे जहाँ संभव हो संधि (treaty) के माध्यम से और जहाँ न हो वहाँ महंगी मुकदमेबाजी के माध्यम से हल किया जाता है।
ऐसे चौदह देश हैं जिनके साथ संयुक्त राज्य अमेरिका की संपत्ति-कर संधियाँ (estate-tax treaties) हैं, और ये सहायता तो प्रदान करती हैं, लेकिन वे समस्या को पूरी तरह से खत्म नहीं करती हैं। आम तौर पर अमेरिकी संपत्ति कर केवल अमेरिकी 'सिटस' (situs) संपत्ति पर लागू होता है और क्रिप्टोकरेंसी को कहाँ स्थित माना जाए, इसके वर्गीकरण नियम अभी तक पूरी तरह से विकसित नहीं हुए हैं।
यदि किसी अमेरिकी डिवाइस ने वॉलेट को एक्सेस किया है, तो क्या क्रिप्टो U.S.-situs (अमेरिकी-स्थित) माना जाएगा? क्या होगा यदि एक्सचेंज डेलावेयर राज्य में पंजीकृत है? यदि वारिस अमेरिकी है? कर अधिकारियों ने विभिन्न उत्तर दिए हैं, कुछ मामलों में तो एक ही वर्ष के भीतर, जिससे व्यावहारिक प्रभाव यह होता है कि कई देशों में फैले महत्वपूर्ण क्रिप्टो होल्डिंग्स वाले परिवार को एक ही संपत्ति पर दो अलग-अलग क्षेत्राधिकारों में दो बार विरासत कर देना पड़ सकता है, जिनमें से प्रत्येक का मानना होगा कि उसका दावा सही है।
फिर सिक्कों को वास्तव में स्थानांतरित करने की प्रक्रिया आती है... हालांकि, वॉलेट [स्वयं] तक पहुंच के बिना संपत्तियों को या तो आवंटित करना होगा या स्थानांतरित करना होगा। मान लीजिए कि आपके तीन देशों में तीन वारिस हैं और प्रत्येक वारिस संपत्ति के एक-तिहाई हिस्से का हकदार है, तो किसी व्यक्ति या किसी चीज़ को ट्रांसफर करना होगा, नेटवर्क शुल्क का भुगतान करना होगा और समय का प्रबंधन करना होगा। वास्तव में, TRON जैसे नेटवर्क में USDT भेजने के लिए एनर्जी (Energy) और बैंडविड्थ (Bandwidth) की आवश्यकता होती है। यदि निष्पादक (executor) को लेनदेन से पहले रेंटल सर्विस से एनर्जी रिफिल करने के बारे में नहीं पता था, तो नेटवर्क इसे केवल TRX को बर्न (burn) करके प्राप्त करेगा (और यह दर्जनों संपत्ति हस्तांतरणों के दौरान बार-बार होता है)। TRON एनर्जी बॉट जैसे किसी टूल का उपयोग करने वाला तकनीकी रूप से जानकार निष्पादक इस बाधा और खर्च को काफी कम कर सकता है; वहीं एक सामान्य व्यक्ति जिसे इस टूल के अस्तित्व के बारे में नहीं पता है, वह बिना किसी कारण के नेटवर्क पर कुछ सौ डॉलर बर्बाद कर देगा।
मृत्युशय्या निर्देश
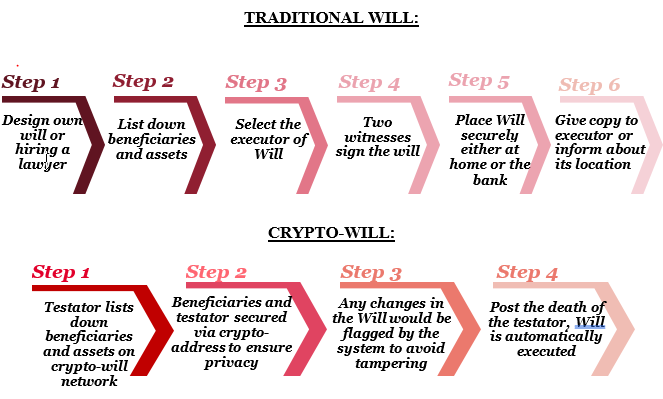
आइए एक और स्थिति पर नज़र डालते हैं: कम विवादास्पद, लेकिन निपटने में कम जटिल नहीं। एक पिता जिसे 2014 से क्रिप्टो में वर्षों का अनुभव है। वह इसमें दृढ़ विश्वास रखता है। उसने अपने निवेश को बढ़ते, गिरते और फिर से बढ़ते देखा है, और उसके पास इस बारे में और भी अधिक भावुक विचार हैं कि उसके निधन पर उसके परिवार को उसकी होल्डिंग्स के साथ क्या करना चाहिए। जहाँ तक उसकी वसीयत की बात है? यह बिल्कुल स्पष्ट है: बिटकॉइन पांच साल तक सील रहेगा, जिसके बाद यह उसके पोते-पोतियों की ट्यूशन फीस को कवर करेगा। उसे इसमें कोई संदेह नहीं है कि पांच वर्षों में कीमत कई गुना अधिक होगी।
वह इसे लिख देता है।फिर उसकी मृत्यु हो जाती है। उत्तराधिकारी योजना को देखते हैं। बाजार अभी-अभी 40 प्रतिशत गिर गया है। बच्चे बड़े हो गए हैं, और ट्यूशन फीस का भुगतान पांच साल में नहीं, बल्कि अठारह महीनों में होने वाला है। शाब्दिक रूप से देखा जाए तो, वसीयत परिवार को कुछ और वर्षों तक मूल्यह्रास वाली संपत्ति (depreciating asset) को थामे रखने के लिए मजबूर करती है, जबकि बिल बढ़ते जा रहे हैं और बाजार वही कर रहा है जो वह हमेशा करता है। वसीयत करने वाले दूरदर्शी को विश्वास था; उसके उत्तराधिकारियों के पास ऋण (mortgages) हैं।
क्रिप्टो इस स्थिति को न केवल इसलिए गंभीर बना देता है क्योंकि पैसे का समय मूल्य (time value of money) बहुत संकुचित है, बल्कि इसलिए भी क्योंकि अस्थिर संपत्तियों (volatile assets) से जुड़ी संपत्ति योजना (estate planning) में यह एक आश्चर्यजनक रूप से सामान्य प्रकार का संघर्ष है। हालांकि अदालतें मृतक की स्पष्ट इच्छाओं को लागू करने की प्रवृत्ति रखती हैं, वे ऐसा (कम से कम सीमित परिस्थितियों में) केवल तभी कर सकती हैं जब वह तंत्र वसीयत के उद्देश्य को आगे बढ़ाता हो; यदि ऐसा नहीं होता है, तो लाभार्थियों के व्यावहारिक हित प्रबल हो सकते हैं। उत्तराधिकारी संभवतः खुद को अदालत में यह तर्क देते हुए पाएंगे कि होल्डिंग अवधि (holding period) केवल सलाहकारी थी, अनिवार्य नहीं। विवाद को अंततः खत्म करने के लिए संपत्ति को कम कीमत पर बेचा जा सकता है। किसी भी मामले में, मृतक का सटीक इरादा उन अन्य लोगों के साथ पहले संपर्क के बाद टिक नहीं पाता जिन्हें इसके साथ जीना है।
इसका उल्टा भी होता है, और वह भी उतना ही दुखद होता है। अन्यथा एक परिवार विरासत में मिली क्रिप्टो को जितनी जल्दी हो सके बेच देता है, प्रोबेट (probate) तय होने के दिन ही बाजार से पैसा निकाल लेता है, और आगे बढ़ जाता है। पांच साल बाद, उस कॉइन का मूल्य पांच या दस गुना हो जाता है, और उत्तराधिकारी बंद दरवाजों के पीछे हाथ मलते हुए यह गणना करते हैं कि दिवंगत व्यक्ति के निर्देशों का पालन न करके उन्होंने कितना बड़ा अवसर हाथ से जाने दिया। यह यहाँ एक आदर्श परिणाम नहीं होगा। अस्थिरता (Volatility) दोनों तरह से पछतावा पैदा करती है। होल्ड करना गलत था। बेचना गलत था।
न तो कोई संतोषजनक है, और दोनों ही तर्कसंगत हैं।इसके लिए एक बढ़ता हुआ समाधान 'क्रिप्टो-विशिष्ट ट्रस्ट' है, जो एक ऐसी कानूनी संरचना है जो अनिवार्य रूप से डिजिटल संपत्तियों को लाभार्थियों के लाभ के लिए उन शर्तों के तहत सुरक्षित रखती है जिन्हें अनुदानकर्ता (grantor) अपने जीवित रहते हुए स्वयं चुनता है। एक ट्रस्ट एक साथ या चरणबद्ध तरीके से संपत्ति की निकासी, या एक ऐसे पेशेवर ट्रस्टी का प्रावधान कर सकता है जिसके पास उन आकस्मिकताओं में कार्य करने की विवेकाधीन शक्ति हो जिनका मूल लेखक पूर्वानुमान नहीं लगा पाया हो। इसे बनाना और बनाए रखना महंगा है, लेकिन यह उत्तराधिकारियों को उस गलत विकल्प के लिए मजबूर होने से रोकता है जहाँ उन्हें या तो वर्षों पुराने निर्देशों के आधार पर सारा नियंत्रण सौंपना पड़े, या फिर उन्हें सार्वजनिक रूप से मृतक की इच्छाओं की अवहेलना करने के लिए मजबूर होना पड़े। महत्वपूर्ण क्रिप्टो एक्सपोजर वाली बड़ी संपत्तियों के लिए, क्रिप्टो को समझने वाले संपत्ति योजनाकारों के बीच यह एक मानक सिफारिश है।
वास्तव में क्या कारगर है
क्रिप्टो विरासत के बारे में असहज करने वाला सच यह है कि यह कानूनी से अधिक एक परिचालन संबंधी (operational) मुद्दा है। कानून, चाहे वह कितना भी जटिल क्यों न हो, सिक्के चलन में आने के बाद ज्यादातर स्थितियों को संभाल लेता है। असली खामी वह है जो किसी वकील के कदम रखने से पहले होती है: प्राइवेट की (private key), और उसका उपयोग करने वाला कोई नहीं।
पिछले दस वर्षों में इससे निपटने के लिए सरल और जोखिम भरे से लेकर जटिल और स्थिर तक कई तरीके सामने आए हैं। सबसे बुनियादी रूप एक सीलबंद लिफाफा है जिसमें एक सीड फ्रेज़ (seed phrase) होता है और इसे वसीयत के भीतर या सेफ डिपॉजिट बॉक्स में रखा जाता है जहाँ नामित निष्पादक (executor) की पहुंच हो। इनके बीच का रास्ता एक मल्टी-सिग्नेचर वॉलेट है, जिसमें आमतौर पर संपत्तियों को स्थानांतरित करने के लिए तीन में से दो चाबियों (keys) की आवश्यकता होती है — एक मालिक के पास, दूसरी परिवार के किसी भरोसेमंद सदस्य के पास और तीसरी एक पेशेवर कस्टोडियन के पास। इसका मतलब है कि एक चाबी का खो जाना घातक नहीं है, और किसी एक चाबी की सुरक्षा से समझौता होना भी विनाशकारी नहीं है।
एक थोड़ा अधिक जटिल समाधान समर्पित विरासत सेवाएँ (legacy services) बनाता है जो की मटेरियल (key material) को एन्क्रिप्टेड रूप में संग्रहीत करती हैं, जिसमें सत्यापन योग्य मृत्यु के बाद पूर्व-पंजीकृत उत्तराधिकारियों को एक्सेस दिया जाता है, कभी-कभी 'डेड-मैन्स-स्विच' (dead-man's-switch) सिस्टम का उपयोग किया जाता है जो मालिक द्वारा एक निश्चित अंतराल पर चेक-इन करने में विफल रहने पर स्वचालित रूप से ट्रिगर हो जाते हैं।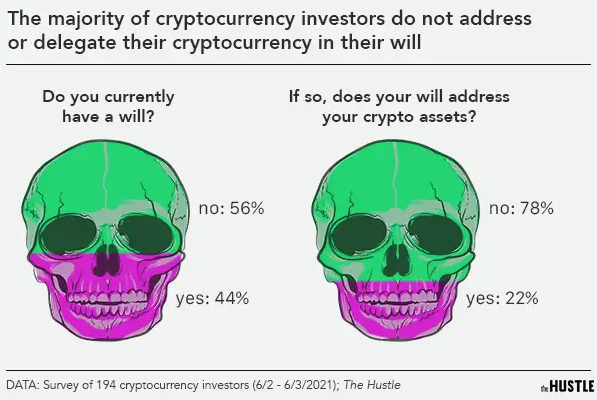
प्रत्येक दृष्टिकोण सुरक्षा के लिए एक्सेस के साथ कुछ समझौता करता है। तीन लोगों के हाथों में एक मल्टी-सिग (multi-sig) बड़ी सुरक्षा प्रदान करता है लेकिन इसके लिए यह भी आवश्यक है कि वे तीनों जीवित, मानसिक रूप से स्वस्थ और संपर्क योग्य रहें; दराज में रखा एक सीड (seed) सुलभ है, लेकिन आसानी से चोरी भी हो सकता है; और अब आप पूंजीवादी विरासत फर्म का तीसरा काउंटर-पार्टी जोखिम पेश करते हैं जिससे पारंपरिक क्रिप्टो शुद्धतावादी (purists) हमेशा बचते आए हैं। इसका उत्तर काफी हद तक होल्डिंग्स के आकार, पारिवारिक स्थिति और क्षेत्राधिकार पर निर्भर करता है। गलत कदम — यानी निष्क्रियता — अब तक का सबसे प्रचलित कारण है, और यही सबसे बड़ा कारक है कि क्यों इतने सारे कॉइन्स हमेशा के लिए बाजार से अपरिवर्तनीय रूप से बाहर हो जाते हैं।
अदालतें और संपदा व्यवसायी (estate practitioners) धीरे-धीरे लेकिन निश्चित रूप से तालमेल बिठा रहे हैं। क्रिप्टो-जागरूक वसीयत अब मानक डिजिटल-एग्जीक्यूटर क्लॉज बन गई हैं। आज, ऐसी कंपनियाँ हैं जो महत्वपूर्ण क्रिप्टो-संपत्ति वाली संपदाओं के लिए प्रोबेट सहायता (probate assistance) प्रदान करने में विशेषज्ञता रखती हैं। हालांकि कुछ क्षेत्रों ने डिजिटल संपत्तियों को सीधे अपने विरासत कानून में शामिल करना शुरू कर दिया है, लेकिन यह क्षेत्र अभी भी खंडित है और अधिकांश नियम केस-दर-केस आधार पर तय किए जा रहे हैं। एक दिन, यह वर्तमान की तुलना में बहुत कम अराजक होगा। तब तक, एक व्यक्ति के रूप में तैयारी ही वह अंतर है जो तय करती है कि परिवार को विरासत में धन मिलेगा या एक रहस्य।
अंततः, आखिरी याद दिलाने वाली बात यह है कि जीवित रहते हुए ही इस पर चर्चा करें। कई क्रिप्टो परिवार गोपनीय होते हैं — कभी-कभी वैध सुरक्षा कारणों से, कभी-कभी सामान्य सामाजिक रीति-रिवाजों के कारण, और यह गोपनीयता इस हद तक बढ़ जाती है कि वे इस बारे में भी बात नहीं करते कि होल्डर की मृत्यु के बाद क्या होने वाला है।
लेकिन कोई भी उस चीज़ का वारिस नहीं बनता जिसके बारे में वह अनजान हो, और न ही कोई निष्पादक उस वसीयत को पूरा कर सकता है जिसे कभी सौंपा ही नहीं गया। बिना एक भी पैसा खर्च किए, परिवार के किसी एक सदस्य के साथ सालाना की गई बातचीत और पोर्टफोलियो में महत्वपूर्ण बदलाव होने पर उसे अपडेट करना, सबसे टालने योग्य नुकसानों से बचा सकता है। सिक्कों को इस बातचीत से कोई फर्क नहीं पड़ता। पीछे रह गए लोगों को पड़ता है।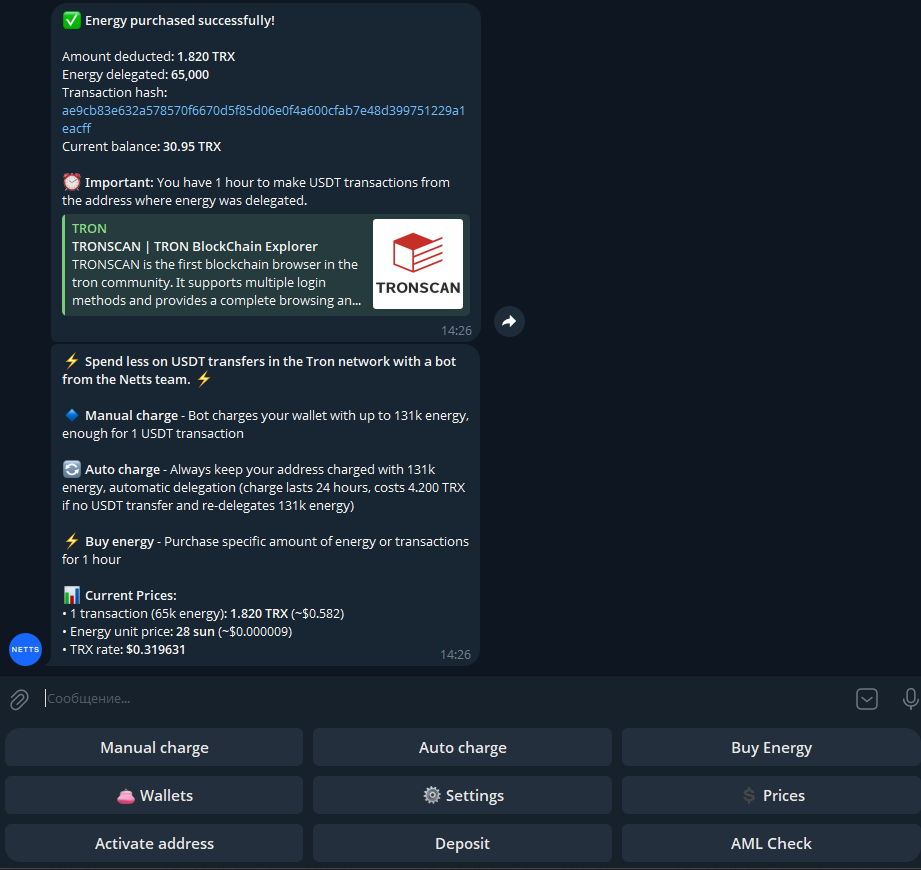
Netts Energy Charge Bot — उन सभी के लिए जो TRON-आधारित संपत्ति का प्रबंधन कर रहे हैं जिसके अंतिम निपटान में USDT का लेन-देन शामिल होगा — या सिर्फ एक निष्पादक जो कई वॉलेट एड्रेस पर वितरण का काम देख रहा है, यह एक ऐसा छोटा टूल है जिसके बारे में पहले से जानना फायदेमंद है। यह Telegram के भीतर काम करता है, और उपयोगकर्ता को Dapp के माध्यम से वॉलेट एड्रेस लिंक करके, TRX डिपॉजिट को प्री-फंड करके, और किसी भी USDT ट्रांसफर से पहले 'Charge' पर क्लिक करके मांग के अनुसार आसानी से एनर्जी खरीदने की सुविधा देता है। बॉट केवल वास्तव में उपयोग की गई एनर्जी के लिए भुगतान लेता है — यदि कोई ट्रांसफर किराए पर लिए गए संसाधनों का उपयोग नहीं करता है, तो कुछ भी खर्च नहीं होता है — और प्रत्येक एक घंटे का किराया एक ट्रांसफर के लिए पर्याप्त होता है। उन वॉलेट्स में ट्रांसफर के लिए लागत $1 से $2 तक हो सकती है जिनमें पहले से USDT है, और बिना USDT बैलेंस वाले वॉलेट्स के लिए $2 से $3 तक हो सकती है। एक ट्रांजेक्शन में कम पैसा गंवाना, और इसे उन सभी ट्रांजेक्शनों से गुणा करना जो एक संपत्ति निष्पादक को करने पड़ सकते हैं, TRX बर्न करने के डिफ़ॉल्ट विकल्प की तुलना में वास्तविक बचत के रूप में सामने आएगा।