العملات المشفرة والموت: العملات المتروكة
عندما يتوفى مالك العملات، غالباً ما تضيع المفاتيح الخاصة معه — الميراث، والتقييم المتقلب، وإجراءات حصر الإرث العابرة للحدود، وملايين عملات البيتكوين التي فُقدت بالفعل للأبد.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
في مقالنا السابق، استعرضنا الآلية الحتمية لضرائب العملات الرقمية. فماذا عن تلك التي تتناول الموت — وهو الأمر الآخر المعروف بأنه لا مفر منه — والفوضى الغريبة والمهينة التي تلي ذلك عندما يكون جزء كبير من صافي ثروة الشخص مطبوعاً في سلاسل من الرموز التي لم يكن بمقدور أحد سوى المتوفى رؤيتها؟
إن قانون الميراث قديم، وقد صُقل هذا النهج على مدى مئات السنين ليشمل المنازل والأسهم والحسابات المصرفية والمجوهرات والشركات العائلية، وكل مزيج من الثروات المادية والورقية التي ابتكر البشر فكرة توريثها. لكن ما لم يتم صقله للتعامل معه هو فئة من الأصول التي تكون ملكيتها مشفرة حرفياً في سر لا يعرفه إلا المالك، والتي تضاهي تقلبات أسعارها تقلبات سوق الأسهم في ظهيرة يوم أحد، وتتراوح تصنيفاتها القانونية بين ملكية وسلعة وورقة مالية، وصولاً إلى أي وضع غامض قد يصف حالك عندما تلفظ أنفاسك الأخيرة على هذا الجانب من الحدود. في هذه المرحلة، يبدو قانون الميراث في عصر البلوكشين أقل شبهاً بالقانون وأقرب إلى ميثاق للقراصنة.
مفاتيح بلا أصحاب
إن القضية الجوهرية واضحة وغالباً ما يتم التغاضي عنها. يمكن للمحكمة فرض هذه السبل لأن الحيازة الأصلية توجد داخل نظام ما — بنك، أو سجل عقاري، أو شركة وساطة — يمتثل لأمر المحكمة. يوقع القاضي ورقة، وينفذ أمين الحفظ إجراءً، فتنتقل الأصول. أما العملات الرقمية المحفوظة بأسلوب الحفظ الذاتي، فهي ليست موجودة في أي نظام من هذا القبيل؛ بل تقبع في محفظة تنحصر ملكيتها فقط في شكل ذلك المفتاح الخاص. وتصبح تلك المحفظة، جوهرياً، غير مملوكة لأحد إذا كان المتوفى وحده من يملك حق الوصول إلى ذلك المفتاح. ليس من الناحية القانونية — فالممتلكات لا تزال قائمة قانوناً — بل من الناحية العملية. يمكنك رؤية العملات على البلوكشين، والجميع يمكنهم رؤيتها، لكن لا أحد يستطيع تحريكها.
إن الإحصائيات المتعلقة بهذه القضية مذهلة.
على الرغم من تباين التقديرات، يتفق معظم المحللين الجادين على أن ما يتراوح بين مليونين إلى أربعة ملايين عملة يجب اعتبارها مفقودة بشكل نهائي — أي ما يعادل 11% إلى 18% من إجمالي المعروض. ويشمل هذا المجموع المتبنين الأوائل الذين تخلصوا من أقراصهم الصلبة قبل أن يصبح للبيتكوين أي قيمة، والمعدنين الذين فُقدت عملاتهم بسبب أرصدة ضئيلة، و—الأكثر صلة بهذا المقال— المتوفين الذين تركوا عائلاتهم دون وسيلة للوصول إلى ما كانوا يمتلكونه. وبحسب بعض الإحصائيات، فإن هذه الفئة الأخيرة وحدها تصل إلى مئات الآلاف من العملات التي تقدر قيمتها بعشرات المليارات من الدولارات بالأسعار الحالية. إن الجيل الأول من رواد الكريبتو بدأ يصل إلى سن معينة في الستينيات والسبعينيات من عمرهم، والمنحنى الإحصائي المتعلق بـ "الأشخاص الذين امتلكوا كميات كبيرة من البيتكوين منذ عام 2013 ولم يدوّنوا عبارة الاسترداد الخاصة بهم" ليس مشجعاً.هذا سيناريو مألوف ومرعب لأسوأ الحالات لأي شخص منخرط في الممارسات القانونية المرتبطة بالكريبتو. يتوفى الأب. تدرك العائلة أنه كان يمتلك البيتكوين — فلم يكن يتوقف عن الحديث عن ذلك. قد يشاهدون حتى الوثائق التي تظهر حيازات بقيمة عشرات أو مئات الآلاف من الدولارات من سنوات مضت. وأحياناً، يكون عنوان المحفظة واضحاً تماماً على البلوكشين. لكن عبارة الاسترداد، أو المحفظة الأجهزة، أو الملاحظة المكتوبة بخط اليد في الدرج — لا وجود لأي منها. في الجوهر، ما تمتلكه التركة هو مطالبة قانونية بأصول —لجميع الأغراض العملية— مقفلة للأبد خلف قبو منيع بلا أبواب. يذهب الأبناء إلى الجنازة، ويبدأون إجراءات حصر الإرث، ثم لا يرثون شيئاً، لأن هذا "اللاشيء" محكم تشفيرياً بشكل مثالي.
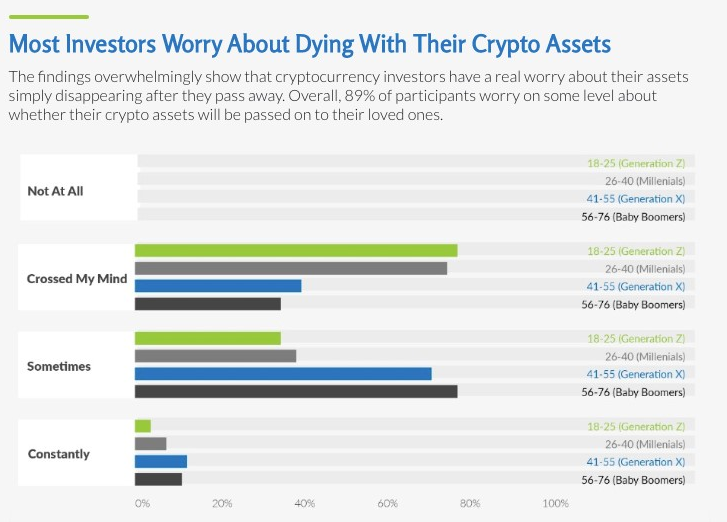
بدأت قصص غريبة مثل هذه تظهر بانتظام الآن. وأكثرها شهرة هي قصة المؤسس الراحل لمنصة تداول كندية، والذي كان في عام 2018 الشخص الوحيد الذي يملك حق الوصول إلى المحافظ الباردة حيث كانت تُخزن أموال العملاء، وتوفي بشكل مفاجئ خلال رحلة في الخارج. اختفت معه أصول للعملاء تبلغ قيمتها حوالي 190 مليون دولار، ولم تترك سنوات من التحقيقات الجنائية والتقاضي سوى أثر ضئيل لاستردادها. نادراً ما تصل القضايا العائلية الخاصة إلى هذا الحجم، ومع ذلك فإنها غالباً ما تسير بطريقة مشابهة جداً: الوفاة، والارتباك، والبحث المحموم في المعلومات والأجهزة الخاصة، وعادةً ما ينتهي الأمر بإدراك تدريجي بأن ما تُرك نظرياً قد تلاشى في الواقع ليصبح غير ملموس.
تقييم ما يتحرك
(لإنصاف الأمر، لنفترض أنه تم العثور على المفاتيح.) المحفظة متاحة للوصول. وهناك إجماع حول ما بداخلها. لذا يتركنا هذا أمام سؤال: ما هي قيمتها؟
لأغراض التركات، يصنف قانون الضرائب الأمريكي العملات المشفرة كـ "ممتلكات"، وتُقوّم بالقيمة السوقية العادلة في تاريخ الوفاة أو بدلاً من ذلك بعد ستة أشهر. يبدو الأمر سهلاً — حتى تدرك أن أسواق العملات المشفرة مفتوحة على مدار الساعة طوال أيام الأسبوع، حتى في يوم الوفاة. لا يوجد سعر إغلاق. في الساعة 2:17 صباحاً من يوم الثلاثاء هناك سعر، وفي الساعة 3:04 مساءً هناك سعر، ويمكن أن يختلف هذان السعران بمبالغ كبيرة. ما تختاره مصلحة الضرائب الأمريكية في النهاية للاعتماد عليه هو السعر في منصة التداول التي كانت ستُنفذ فيها الصفقة المفترضة في لحظة الوفاة، لكن هذا يؤدي إلى جدالات خاصة به — أي منصة، وأي منطقة زمنية، وأي منهجية لحساب المتوسط.
هنا تلتقي مشكلة التقييم بمشكلة العدالة. لنفترض أن وصيةً تمنح سيارة العائلة لأحد الأبناء، وتمنح الآخر محفظة تحتوي على عملتين من البيتكوين. كانت قيمة الوصيتين متساوية تقريباً وقت تنفيذ الوصية. فقدت السيارة نصف قيمتها على الأقل (كما هو حال السيارات عادةً)، بينما أصبحت قيمة المحفظة الآن الضعف، أو الثلث — حسب ما يوافق أسبوع الجنازة. لم يختلفوا قط من قبل؛ أما الآن فهم يتجادلون. يمكن للشخص الذي حصل على السيارة الاستشهاد بالوصية كدليل على أن الوالد أراد أن يكون عادلاً، بينما يمكن للشخص الذي حصل على المحفظة الاستشهاد بالسعر الحالي كدليل على أن قوى السوق قد خانت نية الوصية.
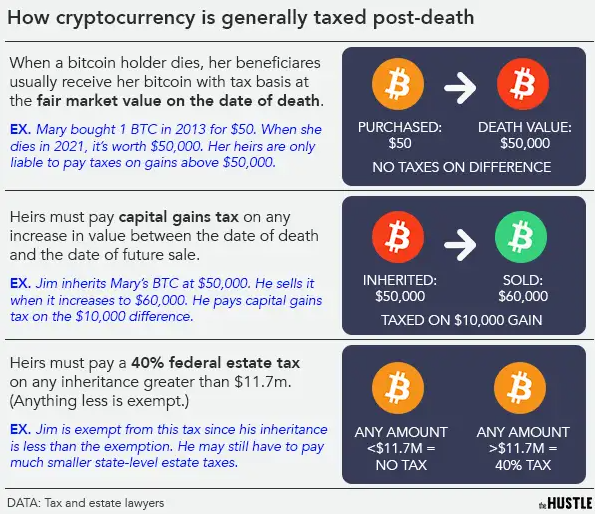
ثم هناك قاعدة "رفع التكلفة الأساسية" (step-up-in-basis) التي تزيد المشهد تعقيداً. ففي الولايات المتحدة، يرث الوريث الأصل بقيمته السوقية العادلة في تاريخ الوفاة بدلاً من التكلفة الأصلية. يمكن أن يكون ذلك بمثابة ميزة كبيرة؛ فعملة بيتكوين قديمة تم شراؤها بمبلغ 300 دولار ووُرثت بقيمة 60,000 دولار تعيد ضبط تكلفتها الأساسية لأغراض ضريبة الأرباح الرأسمالية، بحيث لا يُفرض على الوريث الذي يبيع فوراً ضريبة إلا على أي زيادة تطرأ من ذلك التاريخ فصاعداً. أما إذا احتفظ الوريث بالعملة (HODLs) خلال انهيار السوق، فقد يكون ذلك فخاً أيضاً، إذ لا تنخفض التكلفة الأساسية تلقائياً. هذه مجرد نوعية من التفاصيل التي تبدو تقنية إلى أن تلتهم عشرة بالمائة من التركة.
أي محكمة، وأي قانون؟
قد لا يبدو ذلك غريباً جداً، لكن الأمر يزداد غرابة عندما تتوزع العائلة عبر بلدان مختلفة، وهو ما يحدث غالباً. أب يتوفى في ألمانيا ويمتلك عملات مشفرة على منصة تداول في سنغافورة، ولديه ابنة في الولايات المتحدة وابن في البرتغال، ووصية أُعدت وفقاً لمعايير القانون العام البريطاني. أي قواعد تقييم تابعة لأي ولاية قضائية تُطبق؟ وأي ضريبة تركات؟ هل يُصنف هذا الأصل كعقار، أم أصل مالي، أم مقتنيات شخصية؟ الإجابة دائماً هي مزيج محير من كل ذلك، يتم حله عبر المعاهدات حيثما أمكن، ومن خلال التقاضي المكلف في الحالات الأخرى.
هناك أربع عشرة دولة ترتبط معها الولايات المتحدة بمعاهدات لضريبة التركات، وهذه المعاهدات تقدم المساعدة بالفعل، لكنها لا تنهي المشكلة تماماً. وبشكل عام، تُطبق ضريبة التركات الأمريكية فقط على الممتلكات الواقعة ضمن النطاق المكاني للولايات المتحدة (U.S. situs property)، ولا تزال قواعد التصنيف الخاصة بمكان تواجد العملات المشفرة غير مكتملة بعد.
إذا تم الوصول إلى المحفظة من جهاز أمريكي، فهل تُعتبر العملات المشفرة ذات موقع ضريبي في الولايات المتحدة (U.S.-situs)؟ وماذا لو كانت منصة التداول مسجلة في ولاية ديلاوير؟ وإذا كان الوريث أمريكياً؟ لقد قدمت سلطات الضرائب إجابات متنوعة، وفي بعض الحالات حتى خلال العام نفسه، بحيث يكون الأثر العملي هو أن العائلة التي تمتلك حيازات كبيرة من الكريبتو موزعة عبر دول متعددة قد تدفع ضريبة الميراث على الأصول نفسها مرتين في ولايتين قضائيتين، كل منهما تعتقد أن مطالبتها هي الصحيحة.ثم تأتي آليات نقل العملات فعلياً... ومع ذلك، فبدون الوصول إلى المحفظة [نفسها]، يجب إما تخصيص الأصول أو نقلها. لنفترض أن لديك ثلاثة ورثة في ثلاث دول، ولكل وريث الحق في ثلث التركة، فيجب على شخص ما أو شيء ما إجراء التحويلات، ودفع رسوم الشبكة، وإدارة التوقيت. في الواقع، يتطلب نقل عملة USDT عبر سلاسل الكتل مثل شبكة TRON "طاقة" (Energy) و"نطاقاً ترددياً" (Bandwidth). إذا لم يكن منفذ الوصية يعرف كيفية تعبئة الطاقة من خدمة تأجير قبل المعاملة، فستحصل الشبكة عليها ببساطة من خلال حرق عملات TRX (وهذا يحدث مراراً وتكراراً عبر العشرات من عمليات نقل التركة). إن منفذ الوصية الضليع تقنياً الذي يستخدم شيئاً مثل "بوت طاقة TRON" يمكنه تقليل تلك العقبات والتكاليف بشكل كبير؛ أما الشخص العادي الذي لا يعرف بوجود هذه الأداة فسيقوم ببساطة بإهدار بضع مئات من الدولارات للشبكة دون سبب.
وصايا اللحظات الأخيرة
لننتقل إلى موقف آخر: أقل عدائية، لكنه ليس أقل تعقيداً في التعامل معه. أب لديه سنوات من الخبرة في مجال الكريبتو منذ عام 2014. إنه مؤمن راسخ بالمجال، وقد رأى مراكزه الاستثمارية ترتفع، وتنخفض، ثم ترتفع مرة أخرى، ولديه آراء أكثر حماساً بشأن ما يجب على عائلته فعله بحيازاته عند وفاته. أما بالنسبة لوصيته؟ فهي واضحة تماماً: سيبقى البيتكوين مجمداً لمدة خمس سنوات، وعندها سيغطي الرسوم الدراسية لأحفاده. ليس لديه أدنى شك في أنه خلال خمس سنوات سيكون السعر أعلى بأضعاف مضاعفة. يدوّن ذلك في وصيته.
ثم يتوفى. ينظر الورثة في الخطة. لقد انخفض السوق للتو بنسبة 40 بالمئة. لقد كبر الأبناء، وأصبحت الرسوم الدراسية مستحقة خلال ثمانية عشر شهراً، وليس خمس سنوات. إذا أُخذت الوصية بحرفيتها، فإنها تجبر العائلة على الاحتفاظ بأصل تتناقص قيمته لعدة سنوات أخرى بينما تتراكم الفواتير ويستمر السوق في تقلباته المعهودة. كان لدى صاحب الوصية رؤية وإيمان؛ أما خلفاؤه فلديهم رهون عقارية.
تزيد العملات الرقمية من حدة هذا الموقف، ليس فقط لأن القيمة الزمنية للنقود مضغوطة للغاية، بل لأن هذا النوع من النزاعات شائع بشكل مدهش في تخطيط التركات التي تشمل أصولاً متقلبة. ورغم أن المحاكم تميل إلى إنفاذ الرغبات الصريحة للمتوفى، إلا أنها لا تفعل ذلك -على الأقل في ظروف محدودة- إلا إذا كانت تلك الآلية تخدم الغرض من الوصية؛ وإذا لم يكن الأمر كذلك، فقد تغلب المصالح العملية للمستفيدين. من المرجح أن يجد الورثة أنفسهم في المحكمة يجادلون بأن فترة الاحتفاظ كانت استشارية وليست إلزامية. قد تُباع التركة بسعر بخس لمجرد وضع الخلاف وراء ظهورهم في النهاية. وفي كل الأحوال، فإن النية الدقيقة للمتوفى لا تصمد أمام أول احتكاك مع الأشخاص الآخرين الذين يتعين عليهم التعايش معها.
ويحدث العكس أيضاً، وهو مؤلم بنفس القدر. ففي حالات أخرى، تبيع العائلة العملات الرقمية الموروثة في أقرب وقت ممكن، وتخرج من السوق في اليوم الذي تتم فيه تسوية إجراءات حصر الإرث، ويمضون قدماً. وبعد خمس سنوات، تصبح قيمة العملة خمسة أو عشرة أضعاف القيمة التي كان الورثة عندها يفركون أيديهم ندماً خلف الأبواب المغلقة، وهم يحسبون حجم الفرصة الذهبية التي ضاعت منهم لعدم تنفيذ تعليمات الفقيد. لن تكون هذه نتيجة مثالية هنا. فالتقلب يولد الندم في كلتا الحالتين. كان الاحتفاظ خطأً، وكان البيع خطأً.
لا يُعد أي منهما مرضياً، وكلاهما قابل للدفاع عنه.وثمة حل بديل متزايد الانتشار لهذا الأمر، وهو "الصندوق الائتماني الخاص بالعملات المشفرة"، وهو عبارة عن هيكل قانوني يحتفظ بالأصول الرقمية لمصلحة المستفيدين بموجب شروط يحددها المانح لنفسه أثناء حياته. ويمكن أن ينص الصندوق الائتماني على تفريغ الأصول بشكل متزامن أو على مراحل، أو تعيين وصي محترف يتمتع بسلطة تقديرية للتصرف إذا لم يتمكن المنشئ الأصلي من توقع احتمالات أخرى. إن إنشاء هذا الصندوق وصيانته أمر مكلف، لكنه يمنع إجبار الورثة على الاختيار الزائف بين تسليم السيطرة الكاملة بصوت واحد لتعليمات قديمة تعود لسنوات، أو إجبارهم على تجاهل رغبات المتوفى علانية. وتعد هذه التوصية الافتراضية بين مخططي التركات الذين يفهمون العملات المشفرة للتركات الكبيرة ذات الانكشاف الكبير على هذه العملات.
ما ينجح فعلياً
الحقيقة المزعجة بشأن ميراث العملات المشفرة هي أنها ليست قضية قانونية بقدر ما هي قضية تشغيلية. فالقانون، رغم عدم مرونته، يتعامل في الغالب مع الأمر بمجرد أن تصبح العملات قيد التداول. أما الخلل الحقيقي فهو ما يحدث قبل أن يتدخل أي محامٍ: المفتاح الخاص، وعدم وجود من يستخدمه.
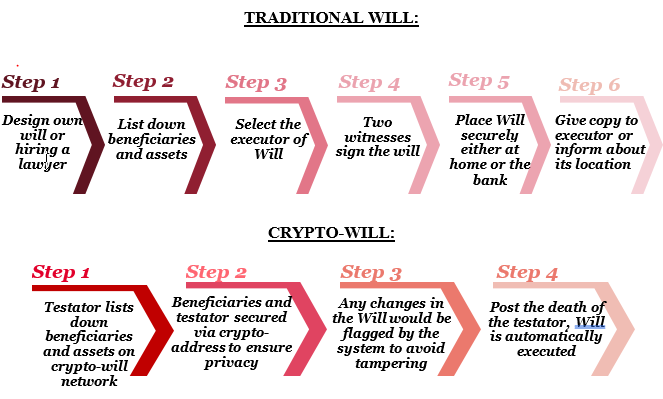
على مدى السنوات العشر الماضية، ظهرت منهجيات عدة للتعامل مع هذا الأمر، تتراوح بين البسيط والمحفوف بالمخاطر إلى المعقد والمستقر. وأبسط أشكالها هو مغلف مختوم يحتوي على "عبارة الاسترداد" (seed phrase) ويُحفظ ضمن وصية أو في صندوق أمانات حيث يمكن للمنفذ المسمى الوصول إليه. أما الحل الوسط فهو المحفظة متعددة التوقيعات (multi-signature wallet)، والتي تتطلب عموماً مفتاحين من أصل ثلاثة لنقل الأصول؛ مفتاح مع المالك، والثاني مع أحد أفراد الأسرة الموثوق بهم، والثالث مع أمين حفظ محترف، مما يعني أن فقدان مفتاح واحد ليس أمراً كارثياً، وأن اختراق صلاحية مفتاح واحد لا يشكل خطراً مميتاً.
ثمة حل أكثر تعقيداً بقليل يتمثل في إنشاء خدمات توريث مخصصة تخزن بيانات المفاتيح بشكل مشفر، مع منح حق الوصول للورثة المسجلين مسبقاً بعد إثبات الوفاة، وذلك باستخدام أنظمة "مفتاح الأمان التلقائي" (dead-man's-switch) أحياناً، والتي تُفعل تلقائياً عندما يفشل المالك في تسجيل دخوله خلال وتيرة زمنية محددة.
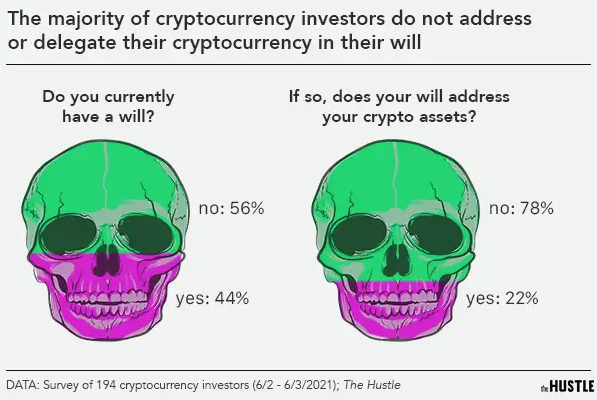
تضحي كل وسيلة بجزء من سهولة الوصول في سبيل الأمان. فالتوقيع المتعدد (multi-sig) الموزع بين ثلاثة أشخاص يوفر حماية هائلة، ولكنه يتطلب أيضاً بقاء الثلاثة جميعاً على قيد الحياة وبكامل قواهم العقلية مع إمكانية العثور عليهم؛ أما عبارة الاسترداد (seed) المودعة في درج فهي سهلة الوصول، ولكنها أيضاً عرضة للسرقة بسهولة، وهنا تبرز مخاطر الطرف الثالث المتمثلة في شركات التوريث الرأسمالية، وهو أمر طالما تجنبه المتمسكون بمبادئ الكريبتو التقليدية. تعتمد الإجابة إلى حد كبير على حجم الحيازات، والتركيبة العائلية، والولاية القضائية. إن الخطوة الخاطئة — وهي التقاعس عن اتخاذ إجراء — هي الأكثر انتشاراً بفارق كبير، وهي العامل الأكبر والوحيد وراء خروج الكثير من العملات من السوق بشكل نهائي لا رجعة فيه.
بدأت المحاكم والممارسون في مجال التركات بمواكبة التطور ببطء ولكن بثبات. وأصبحت الوصايا التي تراعي الأصول المشفرة تتضمن بنوداً قياسية للمنفذ الرقمي. واليوم، هناك شركات متخصصة في تقديم المساعدة في إجراءات حصر الإرث للتركات التي تحتوي على أصول مشفرة كبيرة. وبينما بدأت بعض المناطق في إدراج الأصول الرقمية مباشرة في قوانين الميراث الخاصة بها، لا يزال المجال مشتتاً ويتم البت في معظم القواعد بناءً على كل حالة على حدة. يوماً ما، سيكون هذا الأمر أقل فوضوية مما هو عليه الآن. وحتى ذلك الحين، يظل الاستعداد الفردي هو الفاصل بين عائلة ترث ثروة وعائلة ترث لغزاً.
في الختام، التذكير الأخير هو مناقشة الأمر وأنت لا تزال على قيد الحياة. فالعديد من العائلات في مجال الكريبتو تميل للسرية — أحياناً لأسباب أمنية وجيهة، وأحياناً بسبب الأعراف العامة — وتمتد هذه السرية لتشمل عدم التحدث عما سيحدث عندما يتوفى صاحب الأصول.
ولكن لا أحد يرث ما لا علم له به، ولا يمكن لأي منفذ وصية تنفيذ وصية لم تُسلم إليه قط. إن إجراء محادثة سنوية مع فرد واحد معين من العائلة، وتحديثها في كل مرة تتغير فيها المحفظة الاستثمارية بشكل جوهري، لا يكلف سنتاً واحداً، ولكنه يجنبكم أكثر الخسائر التي يمكن تفاديها. العملات لا تبالي بهذه المحادثة، لكن الأشخاص الذين تتركهم خلفك يبالون.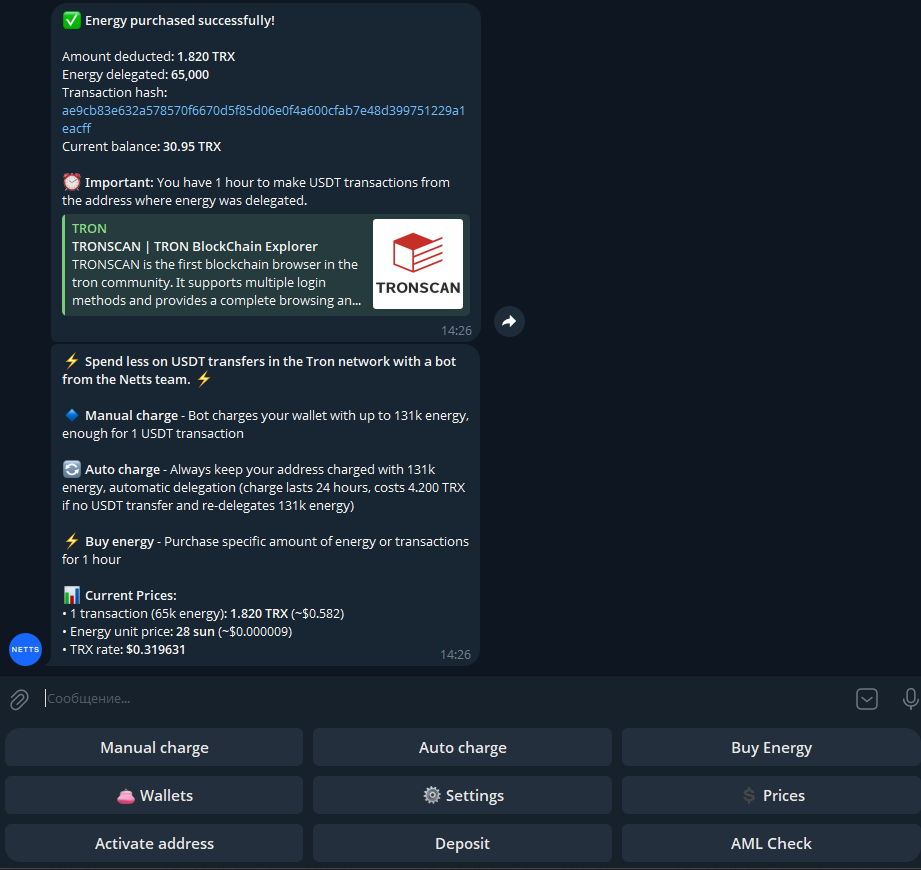
بوت Netts لشحن الطاقة (Netts Energy Charge Bot) — لكل من يدير تركة قائمة في شبكة TRON تتضمن تسويتها النهائية تحويلات لعملة USDT — أو حتى لمنفذ وصية يتعامل مع توزيعات عبر عدة عناوين محافظ، هو أداة بسيطة تستحق المعرفة بها مسبقاً. يعمل البوت عبر منصة تيليجرام، ويسمح للمستخدم بشراء "الطاقة" (Energy) بسلاسة عند الطلب عبر ربط عناوين المحافظ من خلال التطبيق اللامركزي (Dapp)، وتمويل رصيد TRX مسبقاً، والنقر على "شحن" (Charge) قبل أي عملية تحويل لعملة USDT. يتقاضى البوت رسوماً فقط مقابل الطاقة المستخدمة فعلياً — فإذا لم يستهلك التحويل الموارد المستأجرة، فلن يتم خصم أي شيء — وتكفي كل عملية استئجار لمدة ساعة واحدة لإجراء تحويل واحد. تتراوح التكلفة من دولار واحد إلى دولارين للتحويلات إلى المحافظ التي تحتوي بالفعل على USDT، ومن دولارين إلى 3 دولارات للمحافظ التي لا تملك رصيداً من USDT. إن تقليل المبالغ المفقودة في المعاملة الواحدة، عند تكراره عبر كافة التحويلات التي قد يجريها منفذ التركة، سيؤدي إلى توفير مبالغ مالية حقيقية مقارنة بالخيار الافتراضي المتمثل في حرق عملات TRX.