Restaking : rendement sur rendement ou prochaine tour de Jenga de la DeFi ?
Le restaking promet une sécurité mutualisée et du rendement sur rendement, mais sous le marketing se cache une tour fragile d'ETH réhypothéqués et de risques corrélés.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Vous souvenez-vous de la scène de The Big Short où Ryan Gosling prend une tour de Jenga composée de blocs de bois représentant des prêts hypothécaires titrisés notés AAA au bas de la pile et les place au sommet, tandis que des prêts hypothécaires de plus en plus risqués, de catégorie spéculative notés B, s'insèrent au milieu ? En illustrant avec brio le fonctionnement du marché des CDO, il démontre comment les ingénieurs financiers ont extrait de la valeur de cette classe d'actifs bien précise en convainquant les agences de notation que tout cet empilement désordonné de prêts présentait un profil de risque diversifié assorti d'un rendement attractif.
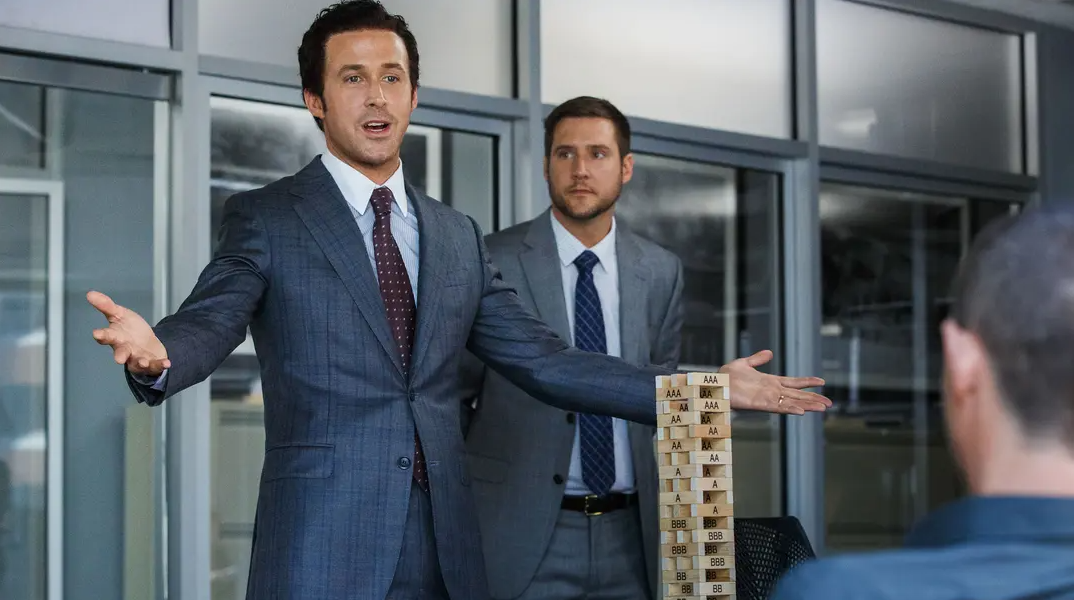
Alors que la tour de Jenga vacille dangereusement et que l'équation mathématique s'effondre, toute la salle prend conscience de l'illusion totale sur laquelle reposait le système. Cela fonctionne si bien parce que cela capture le sentiment d'un mécanisme délibérément opacifié, enfoui au fond d'un prospectus et rendu inaccessible au commun des mortels, puis matérialisé sous une forme physiquement tangible. C'est exactement ce dont nous avons besoin aujourd'hui ; l'histoire semble se répéter avec une précision troublante alors que les bâtisseurs de la DeFi érigent leur propre tour de Jenga d'instruments financiers de plus en plus complexes sur les fondations du staking traditionnel.
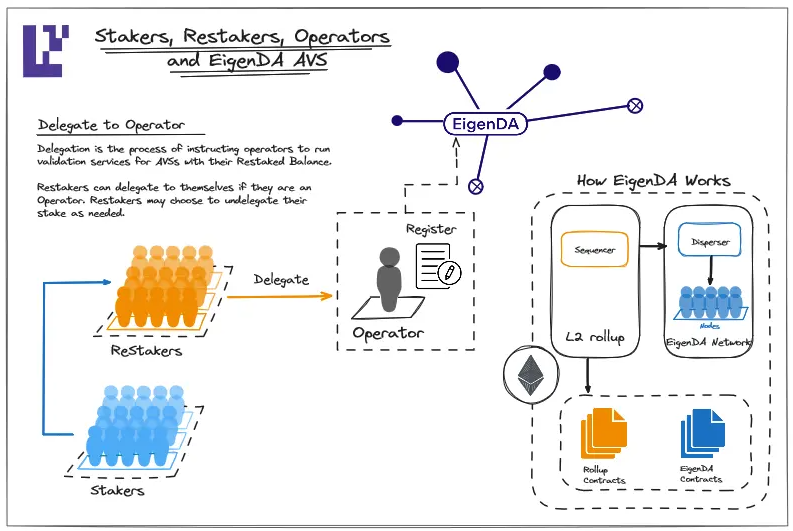
Le restaking est un concept prometteur offrant une sécurité mutualisée pour divers nouveaux services, ainsi que des gains substantiels d'efficacité du capital et du rendement sur rendement. Vous stakez vos ETH quelque part pour sécuriser soit le mainnet, soit un service secondaire de disponibilité des données ou d'oracle, et vous êtes rémunéré pour cela ; puis ces mêmes ETH sont réutilisés pour sécuriser un autre service où vous êtes également rémunéré pour les staker. C'est un schéma ingénieux qui semble tenir la promesse de sécurité et d'efficacité de la DeFi, à condition d'ignorer la réalité mathématique sous-jacente : une quantité identique d'ETH économique garantit désormais des obligations considérablement plus élevées qu'auparavant. L'aspect fascinant réside dans les multiples niveaux que compte cette forme de prestidigitation mathématique. D'abord, vous prenez des ETH stakés sous la forme d'un liquid staking token (LST), disons sur Lido ou Rocket Pool, et vous utilisez ces mêmes ETH pour sécuriser un autre service, par exemple via le produit de stockage de données EigenDA d'EigenLayer, qui peut à son tour servir de collatéral pour une position DeFi. Ensuite, vous pouvez accumuler des points en plus des récompenses de staking sur la sécurité fournie à EigenDA via un autre protocole, puis éventuellement utiliser une pool de liquidité à effet de levier pour transformer ces points en un rendement encore supérieur. Et tout cela repose sur la base de la mise initiale en ETH. À chaque étape, chaque protocole part du principe que l'ETH sous-jacent est aussi solide que de l'or.
Ceux qui veulent vivre dans le présent souhaitent de plus en plus vivre dans le futur, car le présent est souvent insupportable. Le restaking est fréquemment présenté comme une innovation résolument positive de la DeFi, permettant à chacun d'avoir le sentiment de contribuer à la décentralisation du web et à la longue traîne des applications Ethereum. En participant au restaking, vous ne faites pas preuve de cupidité en cherchant le rendement maximal ; au contraire, vous agissez « comme il se doit » en faisant preuve d'altruisme et en acceptant d'accroître l'efficacité du capital à travers l'écosystème pour concrétiser une vision collective d'applications décentralisées. EigenLayer, qui se repositionne sous le nom d'EigenCloud, et ses rivaux du liquid restaking adoptent tous ce discours parce qu'il fonctionne ; les fondements techniques de la disponibilité des données d'EigenDA sont réellement captivants et séduisent de nombreux aspirants fournisseurs de cloud. Mais cela rappelle également les casinos qui se redéfinissent comme des causes d'intérêt public pour échapper aux régulateurs, si la métaphore n'est pas trop audacieuse.
Une fois arrivé au sommet de la tour de Jenga de la DeFi, vous constatez que chaque bloc supplémentaire réduit drastiquement la stabilité. Dès qu'un incident de slashing survient, qu'un liquid restaking token (LRT) subit un depeg, qu'une faille est exploitée dans un service de validation active (AV) ou qu'un bank run frappe l'un des protocoles susmentionnés, l'incroyable rendement annuel en pourcentage (APY) immortalisé sur Twitter se révèle bien moins précieux que le prochain événement de liquidité. La promesse d'une sécurité mutualisée et de la couche d'infrastructure est indéniablement séduisante pour les développeurs, ne serait-ce que parce que ces solutions fournissent régulièrement une liquidité indispensable aux projets qui doivent y recourir. Le restaking peut être considéré comme un mal nécessaire lorsqu'un développeur doit concevoir une solution nécessitant une sécurité mutualisée, mais ne dispose pas d'assez d'ETH à bloquer en propre sur un réseau en preuve d'enjeu (PoS). Cela demeure néanmoins extrêmement complexe, lourd et chronophage. Un examen plus attentif des fondements économiques prétendument vertueux de cette industrie révèle une situation bien plus équivoque.
Sécurité partagée et façade infrastructurelle
Une analyse des principaux acteurs de l'écosystème du restaking — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic et les autres — révèle qu'ils proposent tous le même type de services : sécurité mutualisée, liquid restaking tokens, programmes de points arbitraires, files d'attente de retrait et exposition au slashing. Et il faut reconnaître que l'ensemble du modèle économique de ce secteur repose sur une illusion : les mêmes ETH sont comptabilisés deux fois, voire davantage ! Après des mois de préparatifs, le mécanisme de slashing tant attendu d'EigenLayer a été déployé en avril 2026, mais jusqu'à présent, il n'a pas réussi à démontrer la viabilité pratique de cette forme particulière de cryptographie économique. Pour comprendre pourquoi, penchons-nous sur le lancement en grande pompe d'EigenDA et sur l'innovation d'EigenLayer baptisée « intersubjective forking », censée permettre le slashing de tout opérateur AV ayant tenté une faute on-chain. Concept impressionnant, le fork intersubjectif repose sur un vecteur d'attaque théorique dans lequel une majorité de détenteurs de tokens doit s'entendre pour créer un fork de slashing, et jusqu'ici, il n'a existé que sur le papier. Pendant ce temps, les tokens de gouvernance d'EigenLayer suivent une trajectoire descendante bien familière après leur airdrop initial.
La réalité de cette forme de cryptographie économique se manifeste véritablement dès que l'on examine de plus près les documents marketing du secteur — plus précisément la valeur totale verrouillée (TVL) prévisionnelle à travers l'écosystème du restaking. À l'heure où nous écrivons ces lignes, l'industrie affiche une TVL qui se chiffre régulièrement en dizaines de milliards de dollars — mais que deviendrait ce chiffre si nous corrigions le double, triple, voire quintuple comptage des liquid staking tokens superposés les uns sur les autres dans les protocoles de prêt ?
Ether.fi et Puffer affichent tous deux des statistiques impressionnantes avec leurs TVL respectives dépassant le milliard de dollars, mais quelle part correspond à de la liquidité « réelle » et quelle part à de la liquidité « imprimée » ? La liquidité imprimée provient généralement de l'émission on-chain de tokens de gouvernance, qui servent fréquemment à subventionner les rendements comparativement anémiques générés par les services de validateurs actifs dont la TVL s'élève à des dizaines voire des centaines de millions de dollars. Analysez en profondeur les rendements de n'importe lequel de ces services. Il y a fort à parier que le rendement « organique » produit par leurs services AV — bien souvent plus lucratifs que leurs équivalents basés sur des programmes de points — s'avérera nettement inférieur aux rendements « pondérés par la TVL » des programmes de points qui incitent régulièrement les utilisateurs ordinaires à y déposer leurs ETH. Constatez l'ampleur de la chute d'EIGEN depuis son sommet : un plongeon vertigineux de 96 pour cent ! Enfermés dans la chambre d'écho du secteur, les partisans d'EigenLayer continuent de marteler que leur TVL représente une valeur économique réelle et qu'EIGEN constitue une infrastructure véritablement fondamentale. Mais le marché dans son ensemble n'est pas de cet avis, et non sans raison, car rien ne prouve que leur TVL corresponde à autre chose qu'à des tokens de gouvernance distribués gratuitement et dépourvus de mécanisme de capture de valeur.
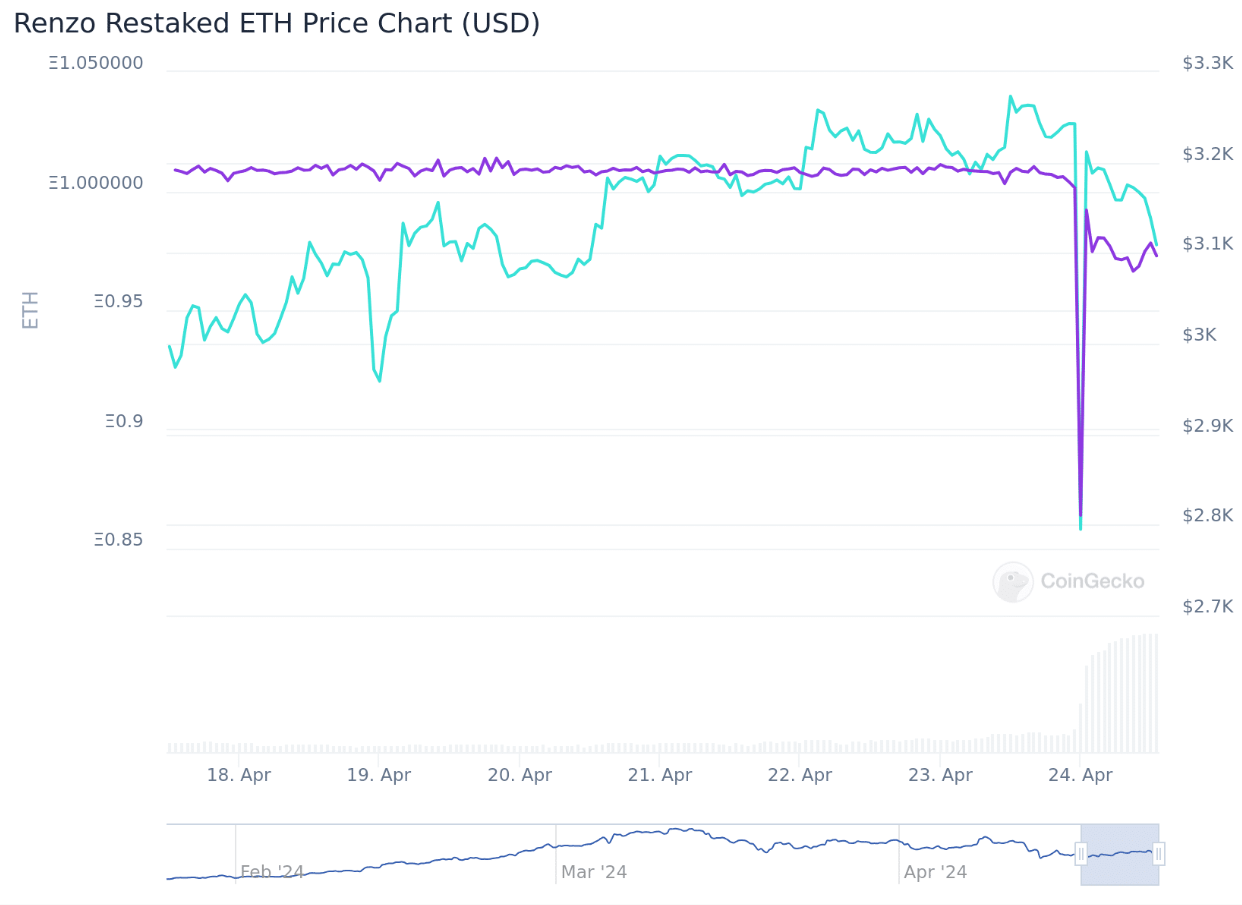
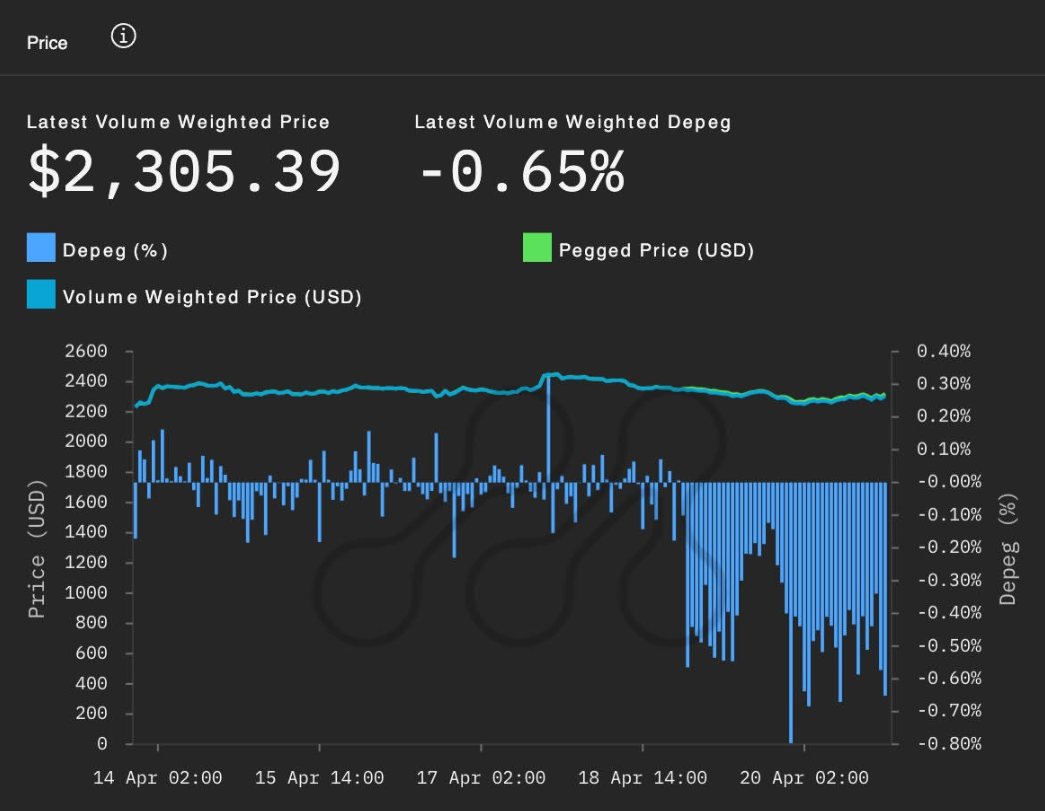
Le moment où la tour commence à osciller correspond à celui où chacun prend conscience que la TVL (valeur totale verrouillée) constitue souvent le seul véritable indicateur pour les protocoles générateurs de rendement. Prenez l'exemple de la débâcle liée au depeg de l'ezETH de Renzo en avril 2024, qui a plongé les traders à effet de levier dans la détresse lorsque des milliards de TVL de ce protocole de liquid restaking se sont volatilisés. Le liquid restaking token (LRT) de Renzo servait de collatéral pour des prêts à effet de levier émis via des protocoles tels que Gearbox et Morpho, sur lesquels des traders déposaient de l'ETH dans Renzo et empruntaient avec levier sur leurs dépôts pour maximiser leurs rendements.
Lorsque Renzo a annoncé un airdrop on-chain de son token de gouvernance REZ pour les déposants de LRT, de nombreux utilisateurs ont fustigé le volume de l'airdrop et l'iniquité du calendrier de distribution des tokens. Les traders ayant déposé leurs ETH sur Renzo et contracté des prêts à effet de levier se sont soudainement retrouvés dans une impasse critique alors que la valeur de leur collatéral fondait. Renzo n'autorisant pas les retraits natifs afin de préserver sa TVL, ces utilisateurs ont été contraints de liquider massivement leurs tokens ezETH sur des marchés secondaires comme Uniswap, provoquant la rupture de parité (depeg) du token de Renzo face à son collatéral en ETH censé être à 1:1. Par conséquent, les traders ayant pris du levier sur leurs positions via des emprunts ont essuyé de lourdes pertes lorsque la valeur de leur collatéral a chuté de près de 50 %, déclenchant une vague de liquidations en cascade à travers la DeFi. Les « loopers » — ces traders qui déposaient leurs ETH dans Renzo pour en redéposer l'intégralité (ou une fraction) dans divers protocoles de prêt afin d'emprunter avec levier et réinjecter les fonds dans Renzo pour garantir d'autres emprunts en ETH — ont été les plus durement touchés. Ils ont engendré une rareté artificielle de l'offre d'ETH en réclamant continuellement plus de liquidités d'emprunt dans leur boucle d'effet de levier, déstabilisant l'équilibre offre-demande sur l'ETH.
Des millions de dollars de liquidations se sont produits en l'espace de quelques minutes, les traders à effet de levier tentant désespérément de désendetter leurs positions pour limiter la casse.
Le scandale du bridge de Kelp en avril 2026 n'est qu'une illustration supplémentaire des failles de composabilité en cascade qui frappent la DeFi. Dans cette affaire, la faille ne résidait pas dans les smart contracts on-chain, mais dans les vérificateurs off-chain employés par le bridge pour traiter les transactions cross-chain. Il s'est avéré que les développeurs de Kelp DAO avaient conçu le bridge avec un système de vérification LayerZero à 1-sur-1 afin de réduire les coûts.
L'absence totale de décentralisation dans la procédure de vérification a rendu le bridge vulnérable aux attaques, permettant à des acteurs malveillants d'empoisonner les sources de données off-chain exploitées par le contrat du bridge.
Par conséquent, ces vérifications falsifiées ont conduit Kelp à émettre 116 500 titres rsETH non adossés sur Ethereum, créant l'illusion que ces titres étaient échangeables contre des ETH sur la chaîne d'origine. Les attaquants ont ensuite tiré parti de cette liquidité pour garantir un flash loan de 25 millions de dollars sur Aave, lequel a été déposé dans la pool de liquidité d'Aave sous forme de WETH. Aave s'appuyant sur un oracle de prix erroné, le flash loan n'a jamais été remboursé par les attaquants, qui ont purement et simplement dérobé près de 25 millions de dollars de la pool de liquidité d'Aave. Aave a aussitôt gelé le marché des prêts DeFi pour tenter d'enrayer de nouvelles pertes, provoquant une instabilité majeure dans l'ensemble de la finance décentralisée. Cet épisode a constitué un sérieux avertissement pour le secteur, mettant en lumière aux yeux de tous l'ampleur dévastatrice d'une attaque de composabilité — en particulier lorsqu'elle implique des millions de dollars en flash loans.
Cupidité et liquidité de sortie
Sreeram Kannan fait la promotion de la sécurité partagée comme s'il s'agissait du plus grand chef-d'œuvre de génie civil moderne, mais nombreux sont ceux qui, parmi nous, ont perdu des sommes considérables pour avoir cru au maintien du peg. Le cofondateur d'Ethereum, Vitalik Buterin, a rédigé plusieurs articles de blog critiquant la conception d'EigenLayer et d'autres protocoles de restaking, arguant que leur propension à réutiliser l'infrastructure des validateurs faisait peser une menace existentielle sur la sécurité du consensus d'Ethereum. Plus précisément, Vitalik a averti que les protocoles de restaking ne devaient pas compter sur le consensus social d'Ethereum pour venir à leur secours dans le pire des scénarios. Quelle a donc été la réponse de l'industrie face aux craintes de surcharge du consensus et au risque de voir la sécurité partagée se muer en vulnérabilité critique ? Elle a tout simplement doublé la mise sur le risque !
Sur le plan économique, il est essentiel de garder à l'esprit que les smart contracts sont soutenus par des êtres humains bien réels, souvent guidés par leurs propres intérêts. Les fondateurs recherchent de la TVL et de la liquidité, car c'est ce qui incite les fonds de capital-risque (VC) à acheter leurs tokens.
Les VC, pour leur part, cherchent à orchestrer un événement de liquidité de sortie (exit liquidity), sachant que leurs tokens acquis au stade d'amorçage avec de fortes décotes ne conserveront de la valeur que s'il existe un marché acheteur pour les absorber. Les opérateurs de nœuds cherchent à maximiser leurs profits en fournissant l'infrastructure la plus minimale possible tout en empochant l'intégralité des frais ; cela conduit souvent de grands fournisseurs d'infrastructure centralisés à dominer le marché grâce aux économies d'échelle, quand bien même cette concentration engendre des vulnérabilités systémiques. Les spéculateurs en quête d'illusions recherchent du rendement sur rendement pour pouvoir s'en vanter sur Twitter, quitte à risquer l'insolvabilité totale au passage.
Pour comprendre les mécanismes précis par lesquels cette industrie est programmée pour échouer, il suffit d'analyser ses modes de défaillance spécifiques :
1. La sécurité partagée représente un risque de corrélation colossal en cas de slashing d'un service AV majeur, provoquant des liquidations en cascade au sein de multiples services DeFi reposant sur ses garanties de sécurité.
2. La délégation aux opérateurs induit un risque systémique de concentration, car les opérateurs de nœuds à grande échelle domineront invariablement le marché grâce aux économies d'échelle, créant des points de défaillance uniques au cœur du système.
3. Des décalages de liquidité se produiront inévitablement lorsque les utilisateurs réclameront la conversion immédiate de leurs LRT ou d'autres dérivés alors que leur collatéral sous-jacent demeure bloqué dans des files d'attente de retrait.
4. Les programmes de points constituent des engagements sans la moindre garantie, qui peuvent ou non se concrétiser, au bon vouloir du protocole émetteur.
L'ensemble du système repose sur l'appât du gain et la soif d'accumulation de richesses ; il n'est donc guère surprenant que les modes de défaillance soient motivés par ces mêmes ressorts. Pourquoi ressentons-nous ce besoin permanent de faire fructifier l'argent à l'infini ? Pourquoi se contenter de quatre pour cent serait-il insuffisant ? Ce mode de pensée, si ardemment soutenu par les observateurs du secteur, a donné naissance à l'expression « quatre pour cent, c'est pour les pauvres ». Le désir de générer des gains démesurés grâce au levier, conjugué à l'absence criante de rendements ailleurs dans le système, est ce qui nous entraîne sur cette pente de produits dérivés imbriqués et de risques corrélés.
Risque réglementaire et adossement aux titres financiers
C'est une chose d'adhérer aux déclarations dithyrambiques du secteur sur la sécurité mutualisée, les rendements liquides, etc., mais c'en est une autre d'étudier les bilans financiers réels de l'industrie et de constater à quel point des dynamiques extractives sont ancrées dans le système. Les données de TVL et les rendements affichés permettent de gonfler la valeur perçue des protocoles, mais ils reflètent rarement toute la réalité. Considérez le cloud EigenDA d'EigenLayer, qui mènerait un tour de table de plusieurs milliards de dollars alors qu'il s'apprête à lancer son produit de disponibilité des données. L'entité perd plus d'un million par an, ayant brûlé des dizaines de millions d'émissions inflationnistes pour attirer des capitaux, et son prétendu rendement n'est rien d'autre qu'une subvention de cette inflation.
Il n'est guère surprenant que le modèle économique de bon nombre de ces entreprises repose essentiellement sur une inflation continue de tokens pour maintenir les apparences. Observez les déblocages massifs de tokens qui s'opèrent régulièrement dans ce secteur, mois après mois, au gré des ventes d'actions des premiers investisseurs. Les investisseurs particuliers avides d'acheter des liquid restaking tokens ignorent la plupart du temps la pression vendeuse démesurée exercée par les détenteurs majeurs qui liquident d'immenses volumes de tokens pour matérialiser leurs plus-values.
Ces multiplicateurs de points initiaux, ces conditions avantageuses pour les investisseurs d'amorçage et ces liquidations massives menées par des tiers se sont produits suffisamment souvent par le passé pour qu'il soit raisonnable de penser que les futurs acteurs du restaking bâtiront eux aussi leur stratégie de distribution de tokens sur ce schéma. En clair, ces sociétés savent pertinemment qu'il faut un public prêt à racheter leurs tokens pour leur offrir une liquidité de sortie, et elles s'aménagent donc cet espace. L'intensification de la surveillance réglementaire se comprend aisément : au vu des pratiques de ces entreprises, rien d'étonnant à ce que les autorités de régulation financière commencent à sévir. Les protocoles de restaking ont commencé à délocaliser une partie de leurs activités à l'étranger pour échapper aux régulateurs nationaux, dont les interventions menacent d'ébranler toute l'industrie en paralysant complètement les opérations de multiples protocoles.
À mesure que les marchés financiers ont évolué, leurs dynamiques fondamentales sont restées d'une constance frappante : les principes élémentaires de la psychologie humaine et de l'économie qui régissaient les marchés il y a des siècles s'appliquent toujours. Concernant le marché des CDO peu avant la crise financière de 2008, par exemple, les banques de Wall Street ont regroupé des prêts hypothécaires subprime individuels dans de vastes CDO, affirmant que le risque était diversifié et que l'ensemble formait un investissement triple-A. Ce mécanisme est rigoureusement identique à celui des liquid restaking tokens : des actifs individuels mis en collatéral sous forme d'ETH sont agrégés pour former un produit soi-disant diversifié offrant un rendement nettement supérieur. Nul n'ignore que l'effondrement des CDO a été provoqué par le défaut de paiement massif d'une partie des prêts subprime, entraînant une cascade de dégradations sur l'ensemble du marché des CDO. Un scénario semblable se produira presque certainement dans l'univers du liquid restaking lorsqu'un seul LRT fera défaut ou subira un slashing — si l'on en croit l'histoire, il suffit d'une seule défaillance au sein d'un large portefeuille pour que l'ensemble du montage s'effondre sous l'effet du risque de corrélation.
L'univers des LRT présente une ressemblance troublante avec le système bancaire parallèle qui dominait les marchés de capitaux avant la crise, partageant nombre de ses facteurs de risque, comme la réhypothèque d'actifs permettant aux institutions de gager le même collatéral sur de multiples positions courtes afin de décupler leur levier. Lorsqu'un défaut survient sur l'une de ces positions courtes, les pertes sont démultipliées et souvent répercutées sur d'autres investisseurs qui ignoraient totalement l'existence de ce risque. Soulignons également que le marché des fonds monétaires a connu un sort analogue lorsque le tristement célèbre fonds de 2 milliards de dollars a cassé la parité (« broke the buck ») et essuyé de lourdes pertes, semant la panique dans tout le secteur et provoquant une vague massive de rachats. Les risques systémiques inhérents aux assurances de portefeuille automatisées ont également joué un rôle prépondérant dans le krach boursier de 1987, ainsi que dans les multiples flash crashes récemment observés sur les marchés de cryptomonnaies. Même le fameux débouclage du carry trade sur le yen survenu il y a quelques années est éclairant à cet égard : lorsque les opérateurs ont poussé l'effet de levier à l'excès, un débouclage massif a causé des pertes colossales à ceux qui anticipaient une période prolongée de gains faciles. Le restaking, avec ses promesses de rendement démultiplié et de liquidité, s'apprête à écrire le prochain chapitre de cette longue série de désastres financiers.
En dépit des milliards de dollars de capitaux mobilisés et du nombre impressionnant de brillants ingénieurs en cryptographie qui ont voué leur carrière à résoudre ces défis de passage à l'échelle (« scaling »), force est de constater que la nature humaine finit toujours par l'emporter sur les garde-fous structurels. Cela vaut particulièrement pour les aspects économiques de la situation : quelle que soit l'ingéniosité des mathématiques, elles ne feront jamais le poids face aux réalités économiques fondamentales de la rareté de l'offre. La tour de Jenga de la DeFi continuera de croître et d'évoluer tant que les incitations financières la pousseront en ce sens. Mais lorsque la musique s'arrêtera pour de bon, que les pénuries de liquidités frapperont et que les files d'attente de retrait consumeront l'offre de tokens, les marchés de la DeFi réapprendront une leçon que l'histoire financière n'a cessé de répéter à maintes reprises.
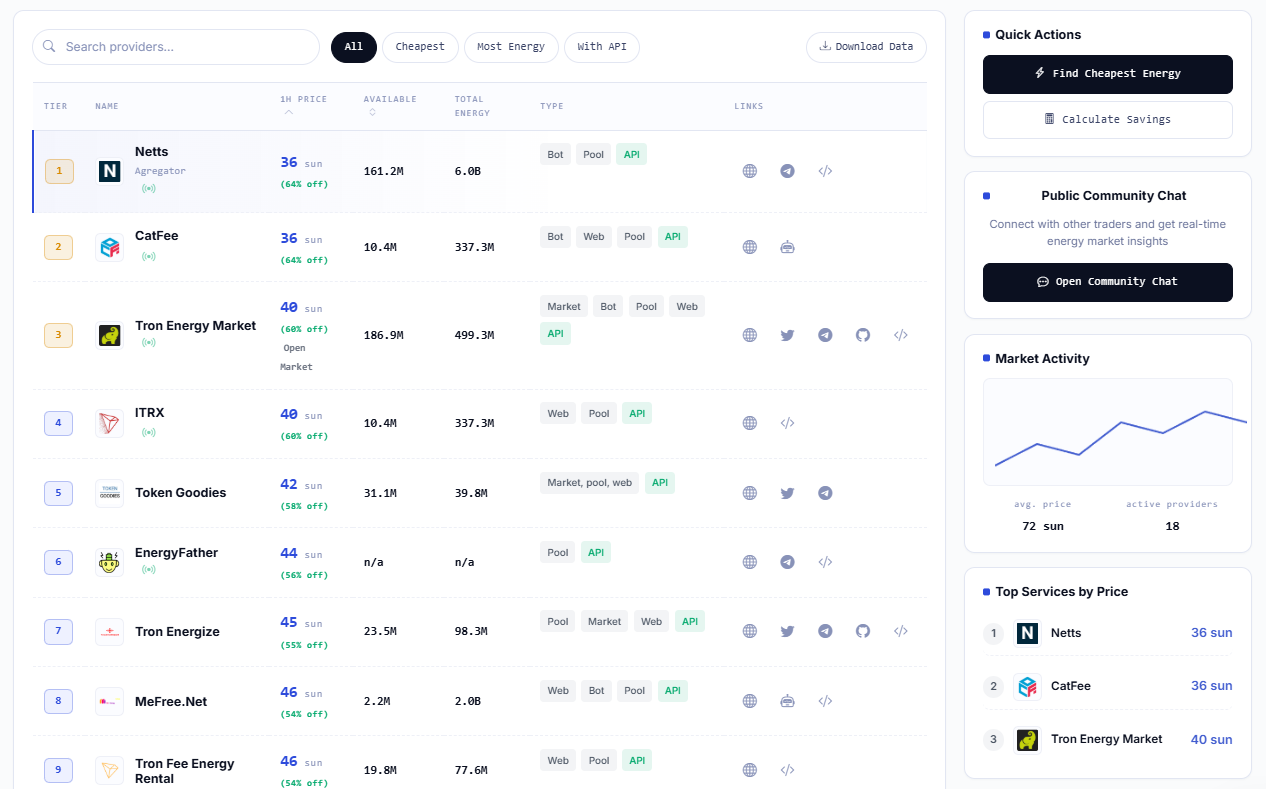
Au-delà des métaphores habituelles sur les « tours », la « réhypothèque », les « points » et le « rendement sur rendement », il convient de s'intéresser à une problématique bien plus terre-à-terre de la crypto : réduire les coûts et limiter les erreurs, tant pour les particuliers que pour les acteurs institutionnels. En particulier, le marché d'Energy TRON de Netts semble remplir un rôle plus conservateur et fiable que ce que l'on pourrait attendre d'une plateforme mettant en avant ses fonctionnalités d'efficacité énergétique sur sa page d'accueil. En proposant la comparaison des tarifs de différents fournisseurs, en détaillant la liquidité et l'activité transactionnelle, et en facilitant l'acquisition d'Energy TRON plutôt que de gaspiller des TRX sur les transactions USDT et de payer des frais de gas pour les transferts de smart contracts, Netts s'affirme comme un partenaire fiable pour tout utilisateur régulier ou développeur de la blockchain TRON. Au moment de la rédaction de cet article, Netts et son concurrent CatFee étaient au coude-à-coude à 26 sun avec respectivement 161.2M d'Energy et 6.0B de Volume sur 24h, tandis que les autres fournisseurs actifs du marché affichaient des prix moyens plus élevés. On peut débattre de la cohérence morale pour qui redoute les dérives de type « Jenga » de la DeFi de louer ce dont il a besoin pour ses opérations sur le réseau TRON via des services plus économiques et plus fiables, mais cela demeure une démarche pleine de bon sens pour quiconque utilise concrètement ses fonctionnalités et cherche à éliminer les coûts superflus.