Restaking: Getiri Üzerine Getiri mi, Yoksa Sıradaki DeFi Jenga Kulesi mi?
Restaking, havuzlanmış güvenlik ve getiri üzerine getiri vaat ediyor; ancak pazarlamanın ardında yeniden ipoteklenmiş ETH ve birbiriyle ilişkili risklerden oluşan kırılgan bir kule yatıyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
The Big Short filminde Ryan Gosling'in, AAA dereceli teminatlı ipotekleri temsil eden ahşap Jenga bloklarını yığının en altından alıp en üste koyduğu, giderek daha riskli olan yatırım yapılamaz B dereceli ipotek kredilerinin ise ortaya girdiği sahneyi hatırlıyor musunuz? CDO piyasasının nasıl işlediğine dair harika bir gösteride, derecelendirme kuruluşlarına tüm bu karmaşık kredi yığınının cazip bir getiriye sahip çeşitlendirilmiş bir risk profilini temsil ettiği konusunda ikna edici bir argüman sunarak finans mühendislerinin bu varlık sınıfından nasıl değer çıkardığını gösteriyor.
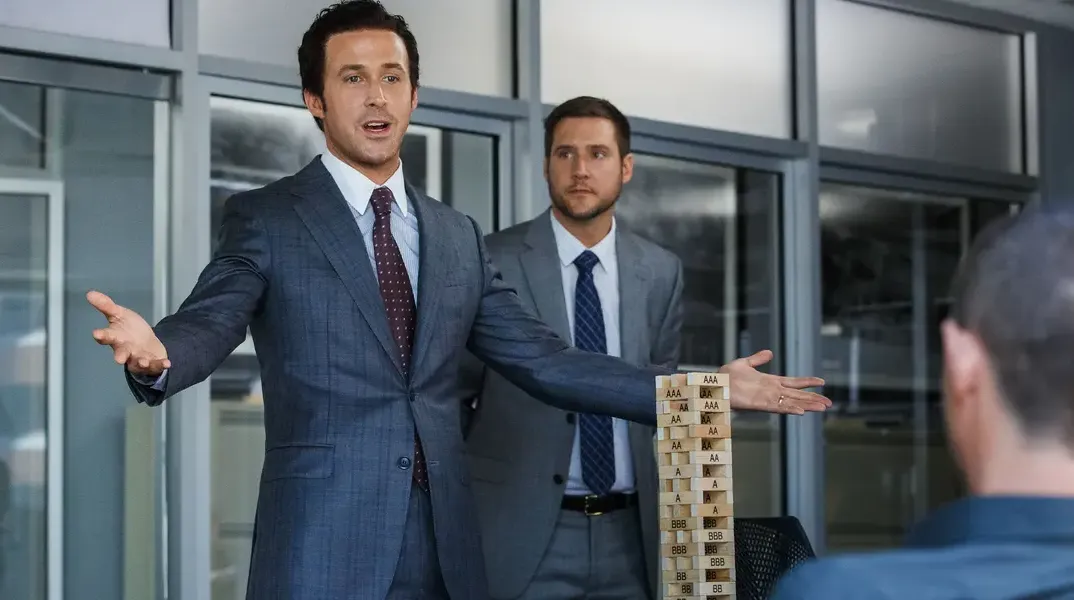
Jenga kulesi tehlikeli bir şekilde sallanıp matematik çöktüğünde, tüm oda sistemin gerçekte ne kadar yanıltıcı olduğunu anlar. Bu sahne bu kadar iyi çalışıyor çünkü kasıtlı olarak karmaşıklaştırılmış, bir izahnamenin derinliklerine gömülmüş, sıradan insanlar için erişilmez kılınmış ve ardından fiziksel olarak somut bir şeye dönüştürülmüş bir şeyin hissini tam olarak yansıtıyor. Şu anda buna ihtiyacımız var; DeFi geliştiricileri sıradan staking'in üzerine giderek daha karmaşık finansal araçlardan oluşan kendi Jenga kulelerini inşa ederken, tarih ürkütücü bir doğrulukla tekerrür ediyor gibi görünüyor.
Restaking, çeşitli yeni hizmetler için havuzlanmış güvenliğin yanı sıra önemli sermaye verimliliği kazanımları ve getiri üzerine getiri sunan umut verici bir kavramdır. ETH'nizi ana ağı ya da bazı ikincil veri kullanılabilirliği veya oracle hizmetlerini güvenceye alan bir yerde stake edersiniz ve bunun için ödeme alırsınız; ardından aynı ETH, stake ederek yine ödeme alabileceğiniz başka bir hizmeti güvenceye almak için kullanılır. Arkasındaki matematiği görmezden gelmeye istekliyseniz, DeFi güvenliği ve verimliliği vaadini yerine getiriyor gibi görünen akıllıca bir plan: tamamen aynı miktardaki ekonomik ETH, daha önce olduğundan çok daha fazla yükümlülüğü destekliyor. Bu durumun ilginç yanı, bu özel matematiksel gözbağcılık türünün birçok seviyesinin olmasıdır. İlk olarak, bir yerde (örneğin Lido veya Rocket Pool üzerinde) likit staking tokenı (LST) olarak stake edilmiş ETH'yi alırsınız ve aynı ETH'yi, belki EigenLayer'ın EigenDA veri depolama ürünü aracılığıyla başka bir hizmeti güvenceye almak için kullanırsınız; bu da sırayla bir DeFi pozisyonunu teminatlandırmak için kullanılabilir. Ardından, başka bir protokol aracılığıyla EigenDA için sağlanan güvenlik üzerinden staking ödüllerine ek olarak puanlar kazanabilir ve sonra bu puanları daha da fazla getiriye dönüştürmek için kaldıraçlı bir likidite havuzu kullanabilirsiniz. Ve tüm bunlar, ilk ETH hissesinin temeli üzerine inşa edilir. Yolun her adımında, her protokol altındaki ETH'nin altın değerinde olduğunu varsayar.
Şimdi yaşamak isteyen insanlar, şimdiki zaman sıklıkla katlanılmaz olduğu için giderek daha fazla gelecekte yaşamayı arzuluyor. Restaking, sıklıkla herkesin web'in ve Ethereum uygulamalarının uzun kuyruğunun merkezsizleşmesine katkıda bulunduğunu hissetmesini sağlayan DeFi'deki gerçekten olumlu bir yenilik olarak konumlandırılıyor. Restaking yaptığınızda, açgözlü olup maksimum getiri peşinde koşarak "yanlış bir şey yapmıyorsunuz"; aslında, bencil olmayıp merkeziyetsiz uygulamaların ortak vizyonunu gerçekleştirmek adına ekosistem genelinde sermaye verimliliğini artırmaya istekli olarak "doğru olanı yapıyorsunuz". Kendini EigenCloud olarak yeniden markalaştıran EigenLayer ve likit restaking rakipleri bu tür söylemlerde bulunuyor çünkü bu işe yarıyor; EigenDA veri kullanılabilirliğinin teknik temelleri gerçekten ilginç ve birçok potansiyel bulut sağlayıcısı için cazip. Ancak bu benzetme çok da abartılı değilse, kumarhanelerin düzenleyicilerden kaçınmak için kendilerini sosyal sorumluluk projeleri olarak yeniden paketlemesini de anımsatıyor.
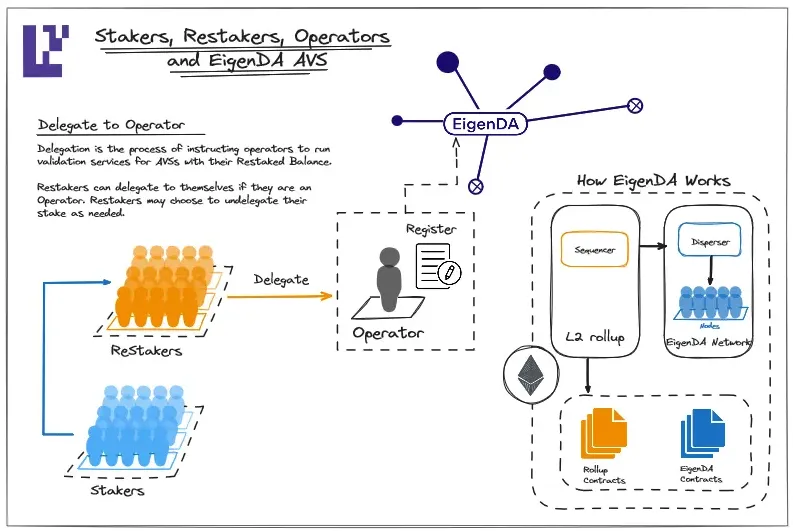
DeFi'nin Jenga kulesinin tepesine tırmandığınızda, eklenen her blokla birlikte istikrarın önemli ölçüde azaldığını fark edeceksiniz. Bir slashing (ceza kesme) olayı, bir likit restaking tokenının (LRT) çıpasını kaybetmesi (depeg), aktif bir doğrulayıcı (AV) hizmetindeki bir açık veya yukarıda belirtilen protokollerden herhangi birinde bir hücum (bank run) yaşandığı anda, Twitter'da gelecek nesiller için kaydettiğiniz o harika yıllık getiri oranı (APY), bir sonraki likidite olayından önemli ölçüde daha az değerli hale gelir. Havuzlanmış güvenlik ve altyapı katmanı vaadi, geliştiriciler için inkar edilemez derecede caziptir; en azından bu çözümler, onları kullanmak zorunda olan projelere sıklıkla çok ihtiyaç duyulan likiditeyi sağladığı için böyledir. Restaking, bir geliştiricinin havuzlanmış güvenlik gerektiren ancak bir hisse kanıtı (PoS) ağında tek başına kilitleyecek yeterli ETH'ye sahip olmadığı durumlar için gerekli bir kötülük olarak görülebilir. Ancak bu, engelleyici derecede zor, karmaşık ve zaman alıcıdır. Sektörün sözde erdemli ekonomik temelinin daha yakından incelenmesi, çok daha şüpheli bir tabloyu ortaya çıkarmaktadır.
Paylaşılan Güvenlik ve Altyapı Maskesi
Restaking alanındaki büyük oyuncuların (EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic ve diğerleri) incelenmesi, hepsinin aynı tür hizmetleri sunduğunu göstermektedir: havuzlanmış güvenlik, likit restaking tokenları, keyfi puan programları, çıkış kuyrukları ve slashing riski. Ve sektörün tüm iş modelinin bir yanılsama üzerine kurulu olduğu doğrudur — aynı ETH iki kez, hatta daha fazla sayılmaktadır! Aylarca süren hazırlıkların ardından, EigenLayer'ın merakla beklenen slashing mekanizması Nisan 2026'da hayata geçti, ancak şu ana kadar bu özel ekonomik kriptografi türünün pratikliğini kanıtlayamadı. Bunun nedenini anlamak için, büyük övgü toplayan EigenDA lansmanına ve EigenLayer'ın zincir üzerinde bir hata girişiminde bulunan herhangi bir AV operatörünün cezalandırılmasına (slashing) izin verecek olan "özneler arası çatallanma" (intersubjective forking) yeniliğine daha yakından bakalım. İnanılmaz bir kavram olan özneler arası çatallanma, token sahiplerinin çoğunluğunun bir slashing çatalı oluşturmak için gizlice anlaşması gereken teorik bir saldırı vektörüne dayanmaktadır ve şimdiye kadar yalnızca kağıt üzerinde var olmuştur. Bu arada, EigenLayer'ın yönetişim tokenları ilk airdrop'larının ardından tanıdık bir aşağı yönlü grafik çizmektedir.
Bu özel ekonomik kriptografi türünün değeri, sektörün pazarlama materyallerine — daha spesifik olarak, restaking ekosistemi genelindeki öngörülen toplam kilitli değere (TVL) — daha yakından baktığımızda gerçekten ortaya çıkmaktadır. Bu yazının yazıldığı sırada sektör, genellikle on milyarlarca dolarla ölçülen bir TVL'ye sahiptir — ancak borç verme protokollerinde birbiri üzerine katmanlanan likit staking tokenlarının iki, üç ve hatta beş kez sayılması düzeltildiğinde bu rakam nasıl görünürdü?
Ether.fi ve Puffer, 1 milyar doları aşan TVL rakamları söz konusu olduğunda inanılmaz derecede etkileyici sayılara sahiptir; ancak bunun ne kadarı "gerçek" likidite ve ne kadarı "basılmış" likiditedir? Basılmış likidite genellikle doğrudan, TVL rakamları on veya yüz milyonlarca dolar olan aktif doğrulayıcı hizmetlerinde bulunabilecek nispeten zayıf getiriyi sübvanse etmek için sıklıkla kullanılan yönetişim tokenlarının zincir içi ihracından gelir. Bu hizmetlerden herhangi birinin getiri rakamlarına daha derinlemesine bakın. Muhtemelen, puan programı muadillerinden sıklıkla çok daha karlı olan AV hizmetleri tarafından üretilen "organik" getiri, sıradan kullanıcıları ETH'lerini kendilerine yatırmaya düzenli olarak ikna eden puan programlarının "TVL ağırlıklı" getirilerinin önemli ölçüde altında kalacaktır. EIGEN'in zirvesinden ne kadar düştüğüne bakın — şaşırtıcı bir şekilde yüzde 96! Sektörün yankı odasında, EigenLayer savunucuları TVL'lerinin gerçek ekonomik değeri temsil ettiği ve EIGEN'in gerçekten temel bir altyapı olduğu konusunda ısrar etmeye devam ediyor. Ancak daha geniş piyasa, haklı gerekçelerle buna katılmıyor; zira TVL'lerinin değer yakalama mekanizması olmayan, serbestçe ihraç edilmiş yönetişim tokenlarından başka bir şeyi temsil ettiğine inanmak için çok az neden var.
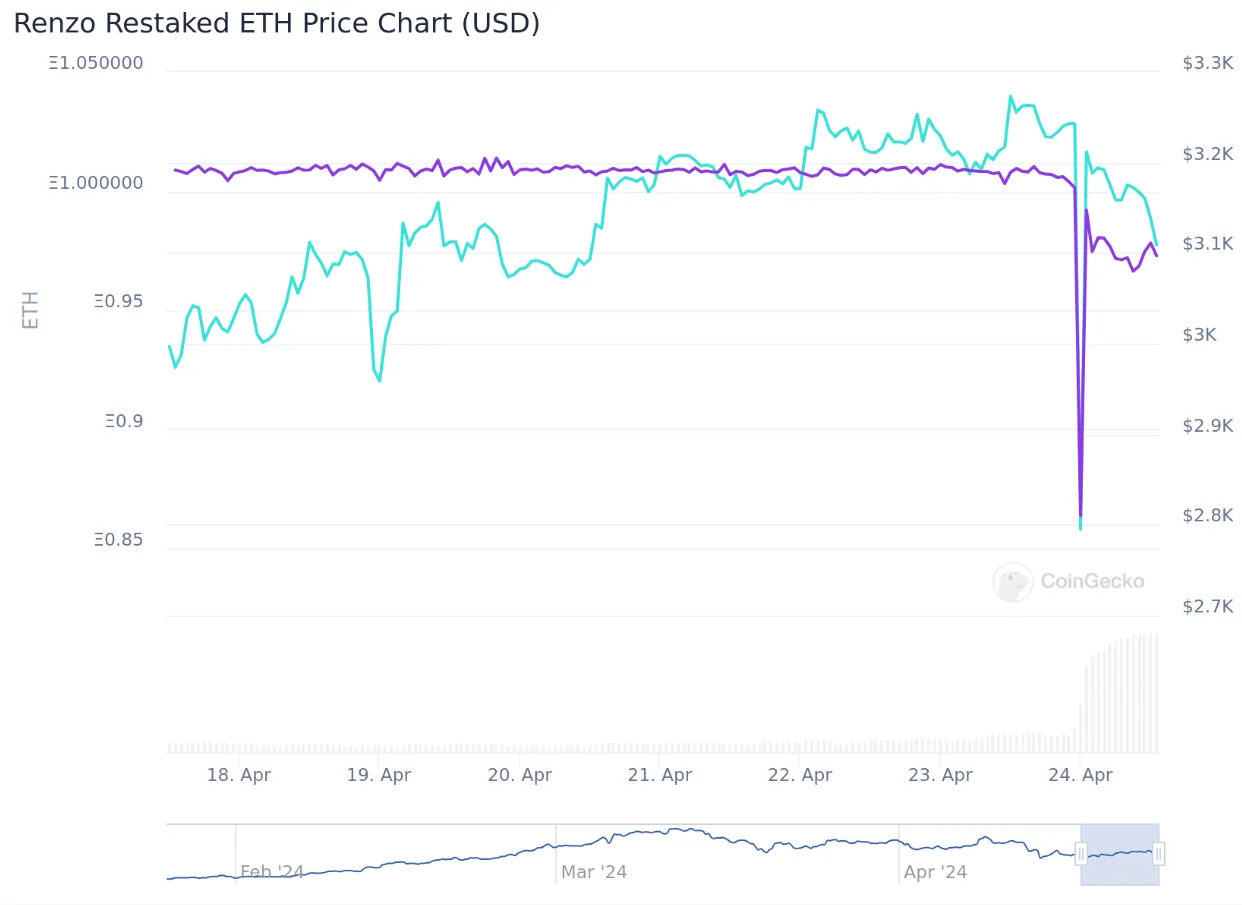
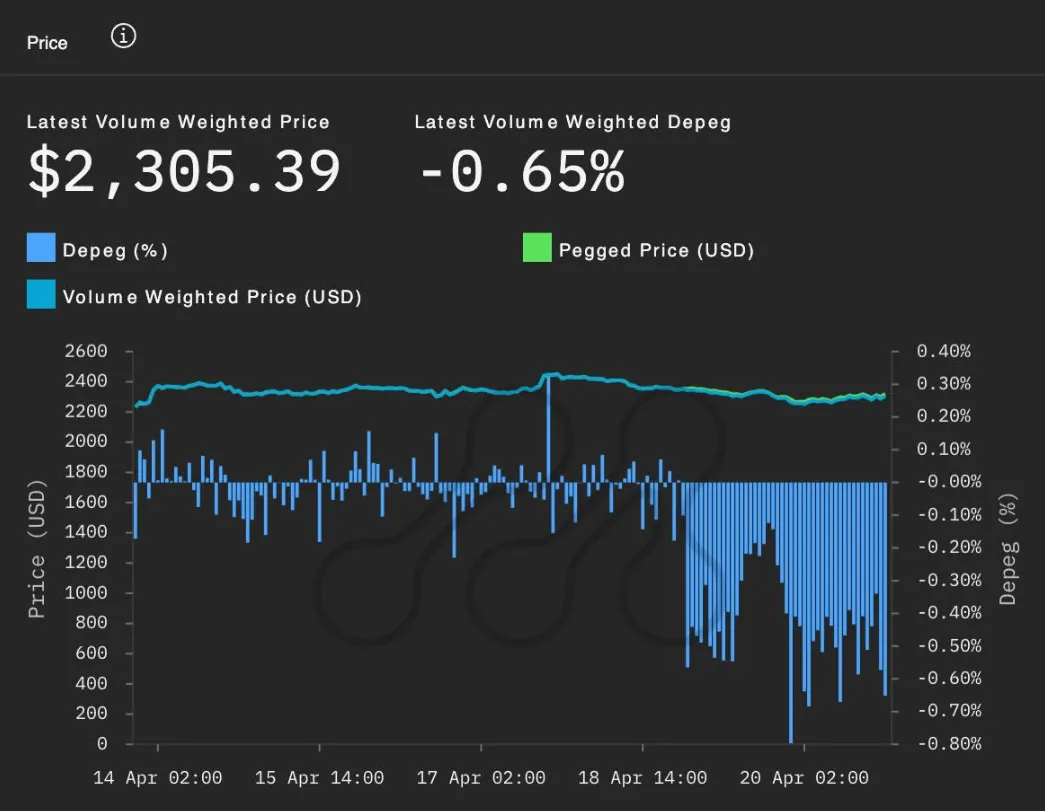
Kule sallanmaya başladığı an, herkes TVL'nin (toplam kilitli değer) genellikle getiri sağlayan protokoller için tek gerçek gösterge olduğunu fark ettiği andır. Likit restaking protokolünün milyarlarca dolarlık TVL'sinin buharlaştığı ve kaldıraçlı işlem yapanları çaresizlik içinde bıraktığı Nisan 2024'teki Renzo ezETH depeg fiyaskosunu ele alalım. Renzo'nun likit restaking tokenı (LRT), tüccarların Renzo'ya ETH yatırıp getirileri katlamak için mevduatlarına karşı kaldıraçlı krediler aldığı Gearbox ve Morpho gibi protokoller aracılığıyla verilen kaldıraçlı krediler için teminat olarak kullanılıyordu.
Renzo, LRT mevduat sahiplerine REZ yönetişim tokenının zincir içi airdrop'unu duyurduğunda, birçok kullanıcı airdrop'un boyutunu ve token dağıtım takviminin adaletsizliğini eleştirdi. ETH'lerini Renzo'ya yatıran ve kaldıraçlı kredi çeken kullanıcılar, teminatlarının değerinin erimesiyle aniden kendilerini vahim bir durumda buldular. Renzo'nun TVL'sini korumak için yerel çekimlere izin vermemesi nedeniyle, bu kullanıcılar ezETH tokenlarını Uniswap gibi ikincil piyasalarda elden çıkarmak zorunda kaldı ve bu da Renzo tokenının 1:1 ETH teminatına karşı çıpasını kaybetmesine (depeg) yol açtı. Sonuç olarak, krediler yoluyla pozisyonlarını kaldıraçlandıran işlemciler, teminatlarının değerinin neredeyse %50 düşmesiyle büyük kayıplarla karşı karşıya kaldı ve bu da DeFi genelinde bir tasfiye dalgasını tetikledi. Looper'lar —ETH'lerini Renzo'ya yatıran ve ardından daha fazla ETH kredisini teminatlandırmak üzere tekrar Renzo'ya yatırmak amacıyla bunlara karşı kaldıraçlı krediler çekmek için aynısını (veya bir kısmını) çeşitli borç verme protokollerine yatıran tüccarlar— en ağır darbeyi aldı. Döngü (looping) sürecinde giderek daha fazla kredi likiditesi talep ederek ETH arzında yapay bir kıtlık yarattılar ve bu da ETH'nin arz-talep dinamiklerinde bir dengesizliğe yol açtı.
Kaldıraçlı işlem yapanların pozisyonlarındaki kaldıracı düşürmek ve kayıplarını sınırlandırmak için çabalamasıyla dakikalar içinde milyonlarca dolarlık tasfiye gerçekleşti.
Nisan 2026'daki Kelp köprüsü skandalı, DeFi'de meydana gelen zincirleme birleşebilirlik (composability) başarısızlıklarının yalnızca bir örneğidir. Bu olayda zayıflık zincir içi akıllı sözleşmelerde değil, köprünün zincirler arası işlemleri kolaylaştırmak için kullandığı zincir dışı doğrulayıcılardaydı. Görünüşe göre Kelp DAO geliştiricileri, maliyetleri düşürmek için köprüyü 1'e 1 LayerZero doğrulama sistemiyle tasarlamıştı.
Doğrulama sürecinde herhangi bir merkeziyetsizlik biçiminin bulunmaması, köprüyü saldırılara karşı savunmasız bıraktı ve kötü niyetli aktörlerin köprü sözleşmesi tarafından kullanılan zincir dışı veri kaynaklarını zehirlemesine olanak sağladı.
Sonuç olarak, sahte doğrulamalar Kelp'in Ethereum üzerinde karşılıksız 116.500 rsETH basmasını tetikledi ve bu senetlerin kaynak zincirde ETH karşılığında kullanılabileceğine dair sahte bir algı yarattı. Saldırganlar daha sonra bu likiditeyi 25 milyon dolarlık bir Aave flaş kredisini (flash loan) teminatlandırmak için kullandı ve bu kredi daha sonra WETH olarak Aave likidite havuzuna yatırıldı. Aave yanlış bir fiyatlandırma oracle'ına güvendiği için, Aave likidite havuzundan fiilen yaklaşık 25 milyon dolar çalan saldırganlar tarafından flaş kredi asla geri ödenmedi. Aave daha sonra daha fazla kaybı önlemek amacıyla DeFi kredi piyasasını dondurdu ve bu da merkeziyetsiz finans alanında muazzam bir istikrarsızlığa neden oldu. Tüm bu olay, bir birleşebilirlik saldırısının —özellikle de milyonlarca dolarlık flaş kredileri içeren bir saldırının— vehameti herkes için aşikar hale geldikçe, sektör için ayıklayıcı bir uyarı niteliğinde oldu.
Açgözlülük ve Çıkış Likiditesi
Sreeram Kannan paylaşılan güvenliği sanki bir sonraki büyük inşaat mühendisliği başarısıymış gibi pazarlıyor, ancak aramızda çıpaya olan inançları nedeniyle hayat değiştirecek miktarda para kaybedenler hala var. Ethereum kurucu ortağı Vitalik Buterin, EigenLayer ve diğer restaking protokollerinin tasarımını eleştiren ve bunların doğrulayıcı altyapısını yeniden kullanma eğiliminin Ethereum konsensüs güvenliğine varoluşsal bir tehdit oluşturduğunu savunan birkaç blog yazısı kaleme aldı. Daha spesifik olarak Vitalik, restaking protokollerinin en kötü senaryoda kendilerini kurtarmak için Ethereum'un sosyal mutabakatına güvenmemeleri gerektiği konusunda uyardı. Peki sektörün konsensüsün aşırı yüklenmesi ve paylaşılan güvenliğin kritik bir güvenlik açığı haline gelmesi olasılığına ilişkin endişelere tepkisi ne oldu? Elbette riski ikiye katladılar!
Bu alanın ekonomisi söz konusu olduğunda, akıllı sözleşmelerin arkasında genellikle oldukça kendi çıkarlarını düşünen gerçek insanların olduğunu unutmamak önemlidir. Kurucular TVL ve likidite ister çünkü bu, risk sermayedarlarının (VC) onların tokenlarını satın alacağı anlamına gelir.
Kendi açılarından VC'ler, büyük indirimlerle aldıkları tohum tokenlarının yalnızca onlar için bir pazar olması durumunda herhangi bir değer taşıyacağını bildiklerinden, bir çıkış likiditesi olayı yaratmak isterler. Düğüm (node) operatörleri, tüm ücretleri cebe indirirken idare edebilecekleri en düşük düzeyde uygulanabilir altyapıyı sağlayarak gelirlerini maksimize etmek isterler; bu da sıklıkla, bu yoğunlaşma sistemik güvenlik açıkları yaratsa bile, ölçek ekonomileri nedeniyle devasa merkezi altyapı sağlayıcılarının piyasaya hakim olduğu anlamına gelir. Hayalperest kumarbazlar ise süreçte tamamen iflas etme riskini göze alsalar bile Twitter'da böbürlenme hakkı elde edebilmek için getiri üzerine getiri isterler.
Bu sektörün başarısız olmak üzere yapılandırıldığı özel biçimleri anlamak istiyorsanız, tek yapmanız gereken belirli başarısızlık modellerini incelemektir:
1. Paylaşılan güvenlik, büyük bir AV hizmetinin cezalandırılması (slashing) durumunda, onun güvenlik garantilerine dayanan çeşitli DeFi hizmetleri genelinde zincirleme tasfiyeleri tetikleyerek muazzam bir korelasyon riski oluşturur.
2. Operatör delegasyonu sistemik yoğunlaşma riski yaratır; çünkü büyük ölçekli düğüm operatörleri, ölçek ekonomileri nedeniyle piyasaya her zaman hakim olacak ve sistem içinde tek hata noktaları (single points of failure) oluşturacaktır.
3. Kullanıcılar, dayanak teminatları para çekme kuyruklarında sıkışmışken LRT'lerinin veya diğer türevlerinin anında likiditeye dönüştürülmesini talep ettiğinde kaçınılmaz olarak likidite uyumsuzlukları ortaya çıkacaktır.
4. Puan programları, ihraç eden protokolün keyfine bağlı olarak gerçekleşebilecek veya gerçekleşmeyebilecek tamamen temelsiz yükümlülükleri temsil eder.
Tüm sistem açgözlülük ve servet biriktirme arzusu temeli üzerine inşa edilmiştir; bu nedenle başarısızlık modellerinin de benzer şekilde motive edilmiş olması şaşırtıcı değildir. Neden her zaman paranın daha fazla para kazanmasını sağlama ihtiyacı hissediyoruz? Yüzde dört istemenin nesi yanlış? Sektör yorumcuları tarafından bu kadar hevesle benimsenen bu düşünce tarzı, "yüzde dört köylüler içindir" ifadesini ortaya çıkaran şeydir. Kaldıraç yoluyla olağanüstü getiriler elde etme arzusu, sistemin başka hiçbir yerinde getiri olmamasıyla birleştiğinde, bizi bu iç içe geçmiş türevler ve birbiriyle ilişkili riskler yoluna sokan şeydir.
Düzenleyici Riski ve Menkul Kıymet Teminatları
Sektörün havuzlanmış güvenlik, likit getiri ve benzeri konulardaki iddialı açıklamalarına inanmak bir şeydir; sektörün gerçek finansal verilerini incelemek ve sömürücü dinamiklerin sistemin içine ne kadar derinlemesine yerleştiğini fark etmek başka bir şeydir. TVL rakamları ve öngörülen getiriler, protokollerin algılanan değerini şişirmeye yarar ancak nadiren hikayenin tamamını anlatır. Veri kullanılabilirliği ürününü piyasaya sürmeye hazırlanırken milyarlarca dolarlık bir bağış toplama turunun ortasında olduğu varsayılan EigenLayer'ın EigenDA bulutunu ele alalım. Şirket, sermaye çekmek için enflasyonist arzdan on milyonlarca yakmış olmasına rağmen yılda bir milyondan fazla zarar ediyor, ancak iddia edilen getirisi söz konusu enflasyon için bir sübvansiyondan biraz daha fazlasıdır.
Bu şirketlerin birçoğunun iş modellerinin, değer görünümünü sürdürmek için etkili bir şekilde sürekli token enflasyonuna dayandırılmış olması şaşırtıcı olmayabilir. Erken dönem yatırımcılar paylarını sattıkça bu alanda her ay düzenli olarak gerçekleşen devasa token kilit açılışlarına bir bakın. Likit restaking tokenları satın almaya hevesli bireysel yatırımcılar, likidite kazançları elde etmek için büyük hacimli tokenlarını satan büyük ölçekli token sahiplerinin uyguladığı muazzam satış baskısından genellikle tamamen habersizdir.
Bu erken puan çarpanları, avantajlı tohum aşaması tahsis şartları ve büyük ölçekli üçüncü taraf tasfiye olaylarının tümü geçmişte yeterince sık gerçekleşti; bu nedenle gelecekteki restaking sektörü katılımcılarının da token dağıtım stratejilerini bunlar etrafında planlayacağından şüphelenmek son derece makuldür. Başka bir deyişle, bu şirketler bir çıkış likiditesi olayını kolaylaştırmak için tokenlarını satın almaya istekli birilerinin olması gerektiğini bilirler ve bu nedenle buna yer bırakırlar. Düzenleyici denetiminin neden yoğunlaştığını anlamak zor değil: Bu şirketlerin nasıl faaliyet gösterdiği düşünüldüğünde, menkul kıymet düzenleyicilerinin dikkatini çekmeye başlaması şaşırtıcı değildir. Restaking protokolleri, eylemleri sayısız protokolün operasyonlarını tamamen dondurarak tüm sektörü raydan çıkarma tehdidinde bulunan yerel düzenleyicilerden kaçınmak için operasyonlarının bir kısmını denizaşırı ülkelere taşımaya başladı.
Finansal piyasalar geliştikçe, temel dinamikleri dikkate değer ölçüde tutarlı kaldı: yüzyıllar öncesinin piyasalarını yöneten insan psikolojisi ve ekonomisinin aynı temel ilkeleri bugün de geçerliliğini korumaktadır. Örneğin 2008 finansal krizinden hemen önceki CDO piyasası söz konusu olduğunda, Wall Street bankaları bireysel yüksek riskli tutsatları (subprime mortgages) aldı ve bunları büyük CDO'larda bir araya getirerek riskin çeşitlendirildiğini ve tüm paketin üçlü A derecesinde bir yatırım olduğunu iddia etti. Tüm bu süreç, likit restaking tokenlarının işleyişiyle tamamen aynıdır: bireysel ETH teminat varlıkları, dramatik şekilde artırılmış getiriye sahip sözde çeşitlendirilmiş bir ürün oluşturmak için bir araya toplanır. CDO çöküşünün, yüksek riskli tutsatlardan birindeki büyük çaplı bir temerrütle hızlandığı ve bunun da CDO piyasası genelinde bir dizi not indirimine yol açtığı bir sır değildir. Benzer bir şey, tek bir LRT temerrüde düştüğünde veya cezalandırıldığında (slash) likit restaking alanında da neredeyse kesinlikle gerçekleşecektir; tarih herhangi bir gösterge ise, büyük bir portföydeki tek bir temerrüt, ilişkili risk nedeniyle tüm yapının çözülmesi için yeterlidir.
LRT alanı, krizden önce sermaye piyasalarına hakim olan gölge bankacılık sistemiyle çarpıcı bir benzerlik taşımaktadır; kurumların kaldıraçlarını artırmak amacıyla aynı teminatı birden fazla kısa pozisyona karşı göstermelerine olanak tanıyan varlıkların yeniden ipoteklenmesi (rehypothecation) gibi aynı risk faktörlerinin birçoğunu barındırır. Bu kısa pozisyonlardan birinde bir temerrüt meydana geldiğinde, kayıplar katlanır ve sıklıkla riskten tamamen habersiz olan diğer yatırımcılara aktarılır. Para piyasası fonları piyasasının da, meşhur 2 milyar dolarlık fonun 1 doların altına inmesi (broke the buck) ve ağır kayıplara uğramasıyla benzer bir kaderi paylaştığını, bunun da sektör genelinde paniğe yol açarak bir itfa dalgasını tetiklediğini belirtmek gerekir. Otomatik portföy sigortasında doğal olarak bulunan sistematik riskler de 1987 borsa çöküşünden ve son zamanlarda kripto para piyasalarında meydana gelen sayısız ani çöküşten (flash crash) büyük ölçüde sorumluydu. Birkaç yıl önce meydana gelen meşhur yen taşıma ticareti (carry trade) çözülmesi bile bu açıdan öğreticidir; tüccarlar pozisyonlarını fazlasıyla kaldıraçlandırdığında, işlemin büyük ölçekli bir şekilde çözülmesi, uzun bir kolay kar dönemi bekleyenler için büyük kayıplarla sonuçlandı. Restaking, artırılmış getiri ve likidite vaatleriyle bu uzun finansal felaketler serisinin bir sonraki bölümü olmaya adaydır.
Milyarlarca dolarlık sermaye taahhütlerine ve hayatlarını bu "ölçeklendirme" sorunlarını çözmeye adamış çok sayıda yetenekli kriptografi mühendisine rağmen, insan doğasının yapısal engellere her zaman üstün geleceği görülmektedir. Bu durum, özellikle konunun ekonomisi söz konusu olduğunda geçerlidir: matematik ne kadar akıllıca olursa olsun, nihayetinde sınırlı arzın temel ekonomik gerçekleriyle baş edemeyeceği kanıtlanacaktır. DeFi'nin Jenga kulesi, finansal teşvikler bunu teşvik ettiği sürece büyümeye ve değişmeye devam edecektir. Ancak müzik nihayet durduğunda, likidite darboğazları ve sıraya girmiş çekimler token arzını yaktığında, DeFi piyasaları finans tarihi boyunca defalarca pekiştirilmiş olan bir dersi bir kez daha alacaktır.
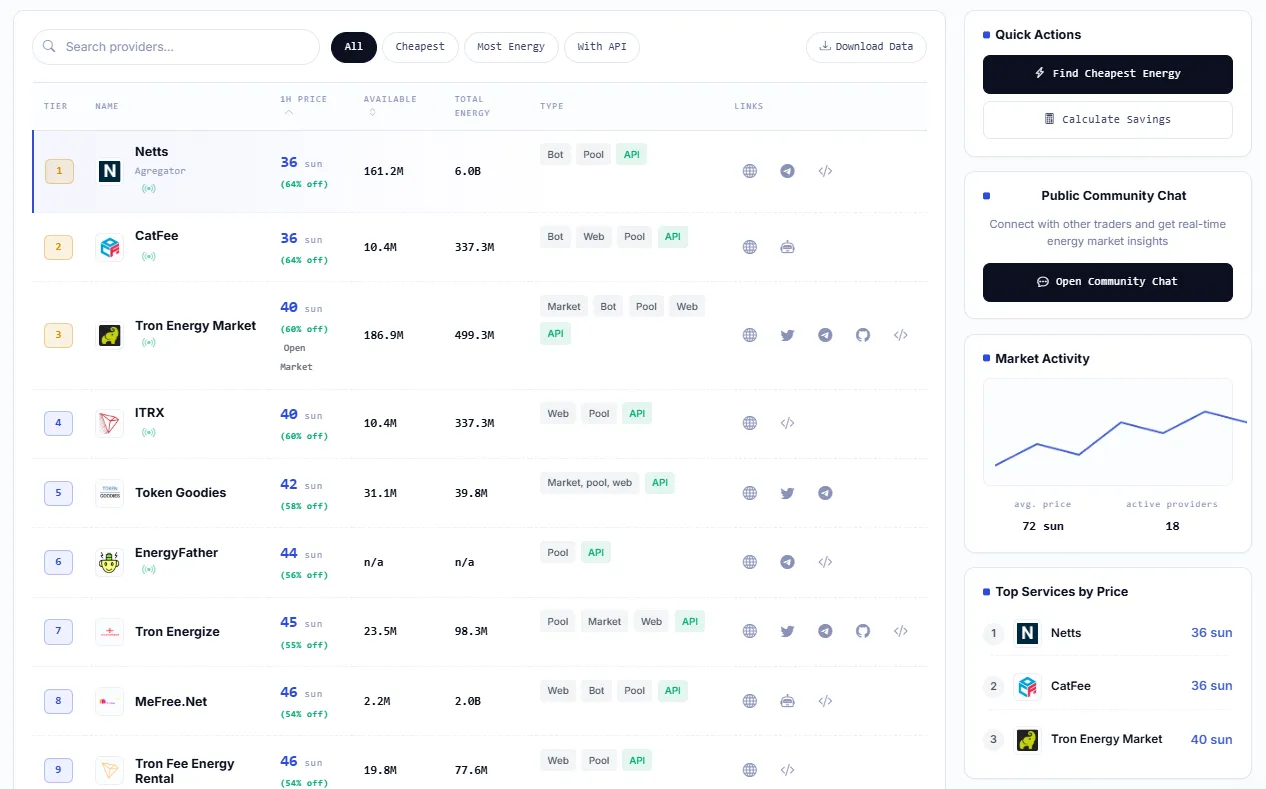
"Kuleler", "yeniden ipotekleme", "puanlar" ve "getiri üzerine getiri" hakkındaki tüm alışılmış söylentilerin ardından, daha standart kripto meselesine odaklanmakta da fayda var: hem bireysel hem de kurumsal aktörler için maliyetleri düşürmek ve hataları daha seyrek hale getirmek. Özellikle Netts bünyesindeki TRON Energy Market, ön sayfasında enerji tasarruflu özelliklerini tanıtan bir platformdan beklenebilecek olandan daha muhafazakar ve güvenilir bir role hizmet ediyor gibi görünüyor. Farklı tedarikçilerden fiyat karşılaştırması sunarak, likidite ve işlem aktivitesini ele alarak ve USDT işlemlerinde TRX israf etmek ve akıllı sözleşme transferleri için gas ücretleri ödemek yerine TRON Energy alımını kolaylaştırarak Netts, düzenli bir TRON blokzinciri kullanıcısı veya geliştiricisi için güvenilir bir ortak olmayı hedefliyor gibi görünmektedir. Bu yazının yazıldığı sırada Netts ve rakibi CatFee, sırasıyla 161.2M Energy ve 24 saatte 6.0B Hacim ile 26 sun seviyesinde eşit durumdayken, piyasadaki diğer aktif tedarikçiler ortalamada daha yüksek fiyatlar sunuyordu. DeFi'nin "Jenga" eğilimlerinden endişe duyan birinin, TRON ağındaki kendi operasyonları için ihtiyaç duyduğu şeyi daha ucuz ve daha güvenilir hizmetler kullanarak kiralamasının tam anlamıyla ahlaki olup olmadığı belirsizdir; ancak gereksiz maliyetlerden kaçınmak için işlevselliğini fiilen kullanan herkes adına mantıklı bir adımdır.