再质押(Restaking):套娃收益还是 DeFi 的下一座叠叠乐积木塔?
再质押承诺带来汇聚安全性和套娃收益,但在光鲜的营销表象之下,隐藏着由资产再抵押 ETH 和相关性风险构成的脆弱积木塔。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
你还记得《大空头》里 Ryan Gosling 的那个经典场景吗?他从木块叠叠乐积木塔底部抽出一块代表 AAA 级抵押贷款证券的积木,将其挪到顶部,而中间则塞满了风险越来越高、非投资级的 B 级次级房贷。通过这一对 CDO(担保债务凭证)市场运作机制的生动演示,他揭示了金融工程师们如何通过向评级机构灌输“整套贷款拼盘风险分散且收益诱人”的话术,从而从这类资产中榨取价值。
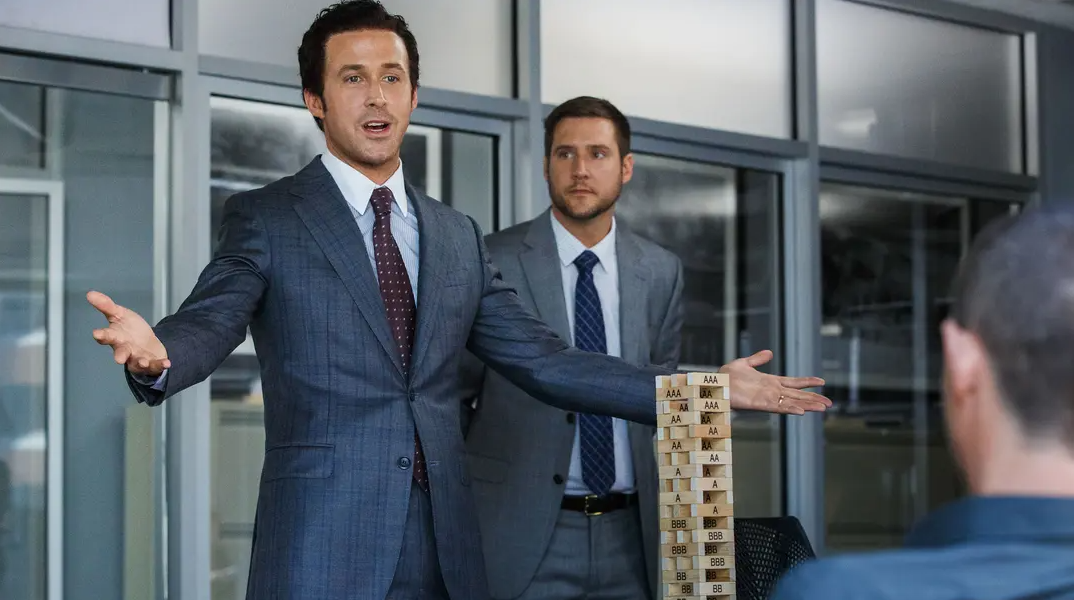
随着积木塔摇摇欲坠,数学模型宣告破产,在场的每一个人才猛然惊醒:整个体系究竟被蒙蔽到了何种地步。这一幕之所以如此直击人心,是因为它将那种被故意掩盖、深藏在招股说明书底层、对普通人极不透明的把戏,转化为了一种肉眼可见的实体形态。而当下的我们正迫切需要这样的清醒:历史正以惊人相似的轨迹重演,DeFi 的构建者们正在原本普通的质押之上,搭建起属于他们自己的、由日趋复杂的金融衍生品构成的叠叠乐积木塔。
再质押(Restaking)是一个看似大有前途的概念,它承诺为各种新兴服务提供汇聚安全性(pooled security),同时带来显著的资本效率提升和“套娃式”收益(yield on yield)。你将 ETH 质押在某个地方来保障主网或辅助的数据可用性(DA)及预言机服务的安全并赚取收益,随后这同一份 ETH 又被用来保障另一项服务的安全,让你再次赚取质押收益。这是一套极其精明的构想,表面上兑现了 DeFi 关于安全与效率的承诺——前提是你选择忽略其背后的数学逻辑:同一笔经济意义上的 ETH,实际上承担了远超以往的巨额债务责任。巧妙之处在于,这种数学戏法演化出了多个层级。首先,你把质押在诸如 Lido 或 Rocket Pool 等协议中的流动性质押代币(LST)取出来;接着,你用这同一份 ETH 去为另一项服务(例如通过 EigenLayer 的 EigenDA 数据存储产品)提供安全保障,而这反过来又可以作为抵押品去开立 DeFi 头寸。然后,你还可以通过其他协议,在为 EigenDA 提供安全保障的基础上赚取积分奖励;随后甚至能利用杠杆流动性池将这些积分放大为更丰厚的回报。而所有这一切,全部建立在最初那笔 ETH 质押的基石之上。链条中的每一步,每个协议都理所当然地认定其底层的 ETH 稳如磐石、坚不可摧。
那些活在当下的人之所以越来越向往未来,往往是因为现实常常令人不堪重负。再质押频繁被包装为 DeFi 领域一项真正的正向创新,让每个人都觉得自己正在为 Web3 的去中心化以及以太坊长尾应用的繁荣添砖加瓦。当你参与再质押时,你不是在贪婪地追求最高收益的“误入歧途”;相反,你是在“做正确的事”——表现出利他精神,愿意提升整个生态系统的资本效率,以共同实现去中心化应用的宏伟愿景。正在转型重塑为 EigenCloud 的 EigenLayer 及其一众流动性再质押竞争对手,无一不在兜售这套说辞,而且屡试不爽;EigenDA 数据可用性的底层技术确实十分有趣,对许多潜在的云服务提供商极具吸引力。但如果打个不算太牵强的比方,这不禁让人联想起赌场为了规避监管,而将自己包装成社会公益事业的桥段。
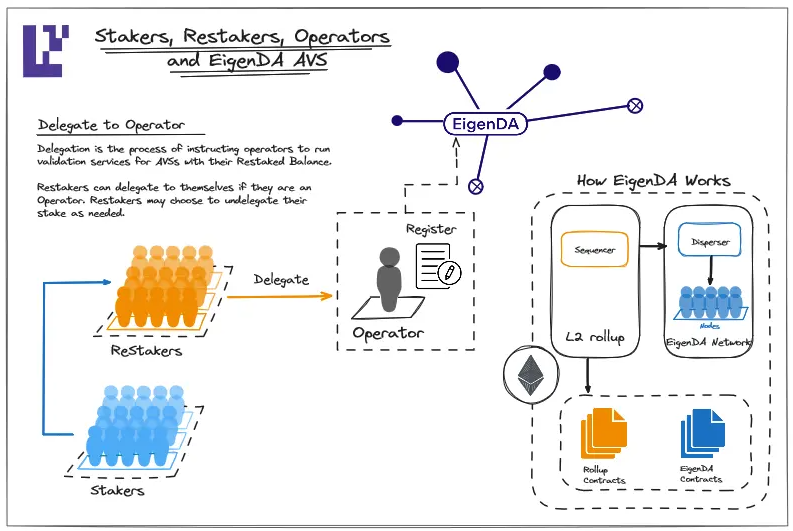
当你爬到 DeFi 积木塔的顶端时,你会发现每多加一块积木,稳定性就会急剧下降。一旦发生罚没(slashing)事件、流动性再质押代币(LRT)脱锚、主动验证服务(AVS)出现漏洞利用,或是上述任一协议遭遇挤兑,你此前在 Twitter 上截图炫耀的惊人年化收益率(APY),在接踵而至的流动性踩踏面前都将瞬间贬值。汇聚安全性和基础设施层的许诺对开发者而言确实极具诱惑力,哪怕仅仅是因为这些解决方案频繁为依赖它们的应用注入了急需的流动性。在某些情况下,当开发者需要构建依赖汇聚安全性的产品,却缺乏足够的 ETH 在权益证明(PoS)网络中自行锁仓时,再质押甚至被视为一种“必要之恶”。然而,其实施难度极高、结构错综复杂且极度耗时。若对该行业所谓高尚的经济基石进行深入审视,就会发现其立足点其实充满了巨大的不确定性与脆弱性。
共享安全与基础设施的假象
审视再质押领域的主要参与者——EigenCloud、Ether.fi、Renzo、Kelp、Puffer、Symbiotic 等等——你会发现他们提供的服务大同小异:汇聚安全性、流动性再质押代币、随心所欲的积分系统、退出队列以及罚没风险敞口。不可否认的是,整个行业的商业模式其实建立在一场数字游戏之上:同一笔 ETH 正在被重复计算两次,甚至更多次!在经历了数月的预热造势之后,EigenLayer 备受期待的罚没机制于 2026 年 4 月正式上线,但截至目前,它仍未能证明这种特殊形态的经济密码学在现实中的可行性。究其原因,让我们深入探究一下此前被大肆宣传的 EigenDA 上线,以及 EigenLayer 所倡导的“主体间分叉(intersubjective forking)”创新——该机制号称能罚没任何在链上作恶的 AVS 运营者。这是一个看似惊艳的概念,但主体间分叉是建立在一种理论上的攻击向量之上的,即多数代币持有者必须串谋才能发起罚没分叉,而迄今为止它仅仅停留在白纸黑字的纸面上。与此同时,EigenLayer 的治理代币在经历初始空投之后,正沿着众人熟悉的那条抛物线一路下跌。
要真正看透这种经济密码学的底牌,只需仔细翻看该行业的营销宣传物料——具体而言,就是整个再质押生态系统中预测的“总锁仓价值”(TVL)。截至撰写本文时,该行业的 TVL 经常以数百亿美元计;但如果我们扣除在借贷协议中层层嵌套、被双重、三重乃至五重重复计算的流动性质押代币,这个数字究竟还剩下多少?
Ether.fi 和 Puffer 各自展现出的十亿美元级 TVL 数据确实令人惊叹,但其中究竟有多少是“真金白银”的真实流动性,又有多少是凭空“印制”出来的流动性?印制出来的流动性通常直接源于链上发行的治理代币,这些代币频繁被用来补贴那些 TVL 仅有数千万甚至数亿美元的主动验证服务原本相对贫瘠的收益。深入剖析这些服务公布的任何一项收益指标,你很可能会发现,其 AVS 服务产生的“有机原生”收益(这往往远不如积分计划来得诱人)其实远远低于那些常年用来诱惑普通散户存入 ETH 的“TVL 加权”积分收益。看看 EIGEN 代币相较于其历史最高点跌得有多惨烈吧——跌幅高达惊人的 96%!在该行业的信息茧房中,EigenLayer 的拥趸们依然坚称其 TVL 代表着真实的经济价值,坚称 EIGEN 确实是不可或缺的基础设施。但更广泛的外部市场却并不买账,这种质疑绝非无中生有,因为几乎没有理由相信其庞大的 TVL 背后的本质,不仅是由缺乏价值捕获机制、肆意超发的治理代币所堆砌而成的幻象。
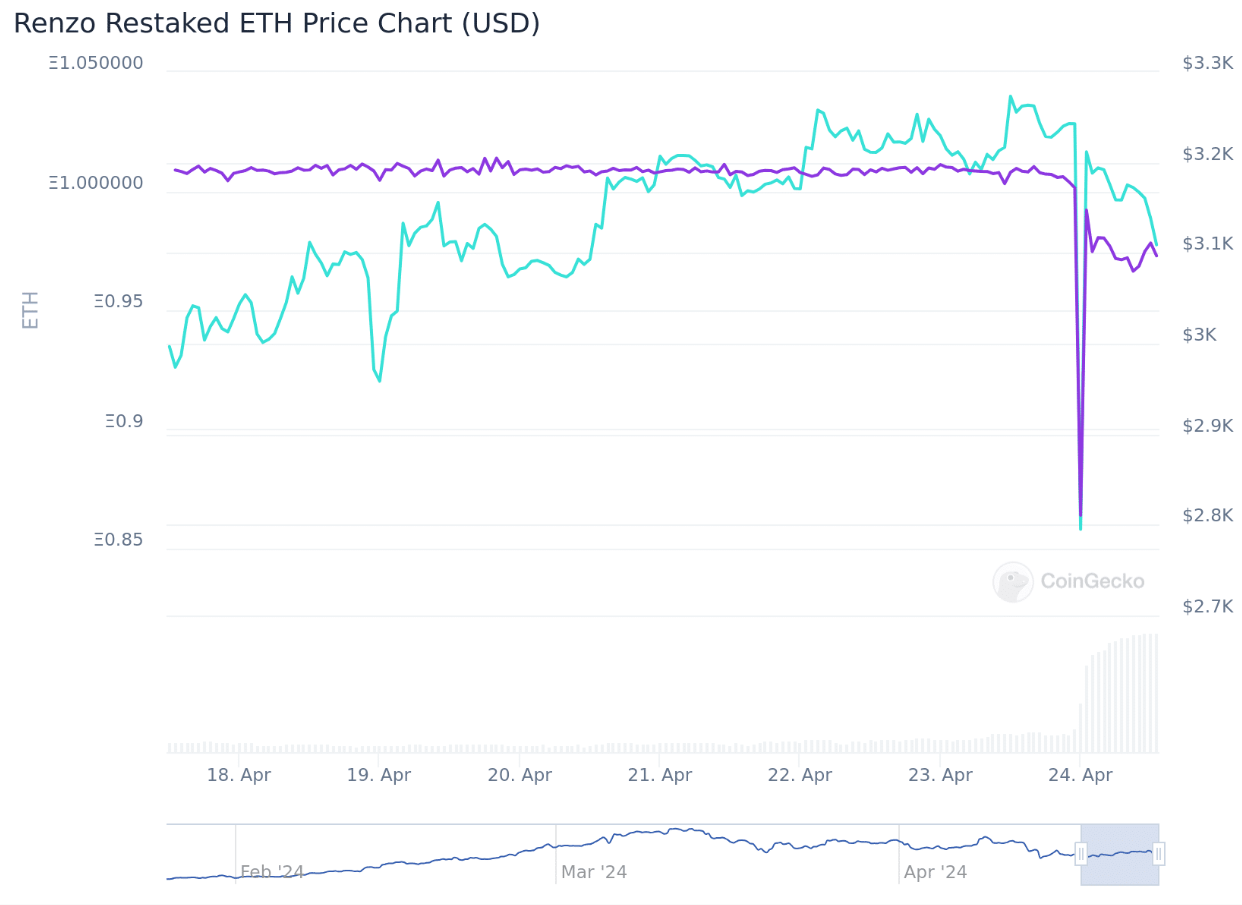
整座积木塔开始剧烈晃动的时刻,正是所有人猛然意识到 TVL(总锁仓价值)往往只是生息协议唯一遮羞布的瞬间。以 2024 年 4 月 Renzo 的 ezETH 脱锚惨剧为例,这场灾难让杠杆交易者们陷入绝望,该流动性再质押协议数十亿美元的 TVL 瞬间化为泡影。Renzo 的流动性再质押代币(LRT)此前被广泛用作通过 Gearbox 和 Morpho 等借贷协议加杠杆的抵押品,交易者们将 ETH 存入 Renzo,随后以其存款为质押借出杠杆贷款,以成倍放大收益。
当 Renzo 宣布向 LRT 存款用户进行 REZ 治理代币的链上空投时,大量用户对空投份额的缩水以及代币分发周期的不公口诛笔伐。那些将 ETH 存入 Renzo 并加上杠杆贷款的交易者,随着抵押品价值的缩水瞬间陷入灭顶之灾。由于 Renzo 为了保住其 TVL 数据而禁止原生赎回提款,这些用户被迫在 Uniswap 等二级市场上疯狂抛售其 ezETH 代币,导致 Renzo 代币与原本 1:1 锚定的 ETH 抵押品发生严重脱锚。随之而来的,是通过借贷放大了杠杆头寸的交易者们面临巨额亏损,抵押品价值近乎腰斩,进而在整个 DeFi 领域触发了连锁清算爆仓。最惨重的莫过于“循环贷(Loopers)”玩家——他们将 ETH 存入 Renzo,再将换得的资产(或其一部分)存入各路借贷协议加杠杆借款,然后将借来的资金重新存回 Renzo 以质押借出更多 ETH。他们在循环往复的加杠杆过程中疯狂索取借贷流动性,制造了 ETH 供应的人为稀缺,最终彻底扭曲了 ETH 的供求动态平衡。
短短数分钟之内,数百万美元的清算接踵而至,加杠杆的交易者们争先恐后地削减仓位以期止损,场面一片狼藉。
2026 年 4 月爆发的 Kelp 跨链桥丑闻,不过是 DeFi 领域多米诺骨牌式可组合性崩盘的又一注脚。在那次事件中,薄弱环节并非出在链上智能合约本身,而是出在跨链桥用来处理跨链交易的链下验证节点上。事实证明,Kelp DAO 的开发者为了削减成本,在跨链桥设计上采用了极度简化的 1-of-1 LayerZero 验证机制。
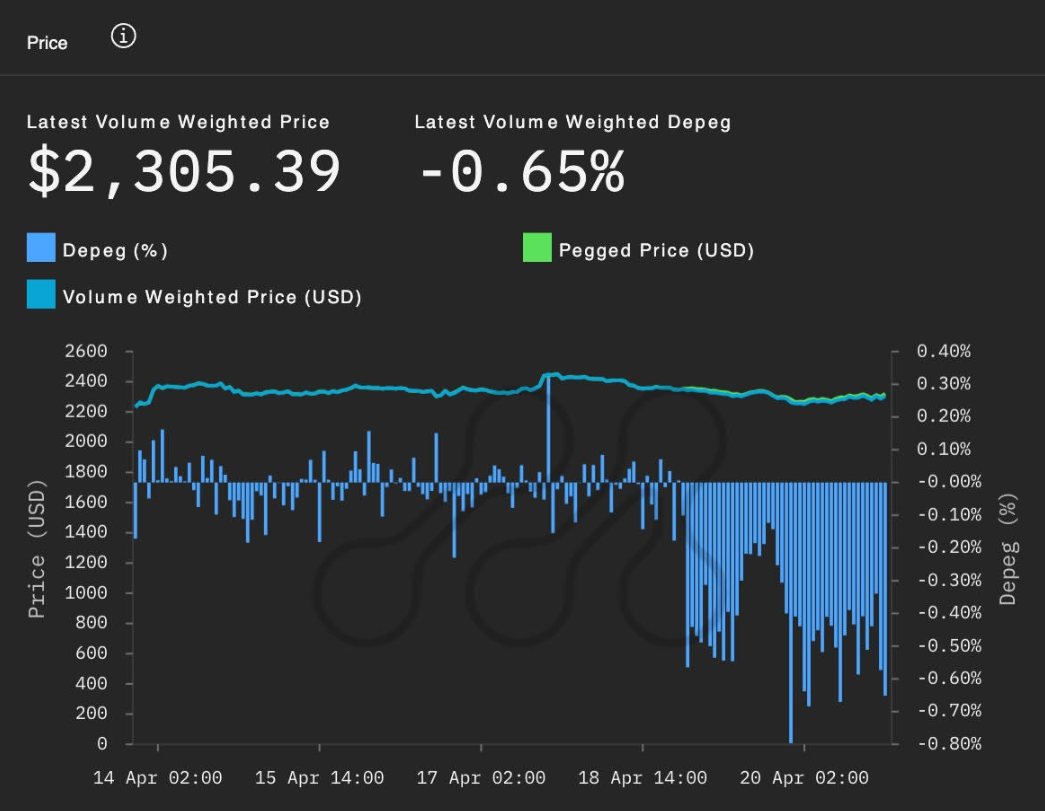
验证流程中去中心化特性的彻底缺位,使得该跨链桥在攻击面前不堪一击,恶意攻击者轻而易举地对跨链桥合约所依赖的链下数据源实施了投毒。
其结果是,虚假的验证诱发 Kelp 在以太坊上凭空铸造出 116,500 枚毫无资产背书的 rsETH 凭证,虚构了这些凭证可在源链上全额兑换 ETH 的假象。攻击者随后利用这笔凭空出现的流动性,在 Aave 上作为抵押品借出了 2500 万美元的闪电贷,并将其作为 WETH 注入到 Aave 的流动性池中。由于 Aave 当时依赖了错误的预言机报价,攻击者最终完全没有偿还这笔闪电贷,变相从 Aave 的流动性池中卷走了近 2500 万美元。Aave 随即紧急冻结了其 DeFi 借贷市场以防止损失进一步扩大,但此举已在整个去中心化金融生态中引发了剧烈的震荡与恐慌。这起事件给整个行业敲响了一记振聋发聩的警钟,让所有人真切见识到了可组合性攻击——尤其是涉及数百万美元闪电贷的复合攻击——其破坏力究竟能达到多么惊人的地步。
贪婪与退出流动性
Sreeram Kannan 把共享安全性包装得仿佛人类下一个伟大的土木工程奇迹,但我们之中仍有许多人,恰恰是因为盲信所谓的“挂钩锚定”而输得倾家荡产。以太坊联合创始人 Vitalik Buterin 曾多次撰写长文,尖锐批判 EigenLayer 及其他再质押协议的设计构架,指出他们这种对验证者基础设施的重复利用倾向,对以太坊的共识安全构成了生存维度的巨大威胁。具体而言,Vitalik 严肃告诫:再质押协议绝不能指望在最极端的情况下依靠以太坊的社会共识来为其兜底纾困。那么,面对共识过载隐患以及共享安全可能沦为致命软肋的广泛担忧,整个行业的反应又是什么呢?毫无悬念,他们选择了在这场高风险豪赌中加倍下注!
谈到这个领域的经济学逻辑,我们必须时刻铭记:智能合约的背后是一个个活生生的人,而人性往往是极度追求自利的。项目创始人渴求 TVL 和纸面流动性,因为唯有漂亮的数据才能吸引 VC 接盘买入他们的代币。
而对风投机构(VC)而言,他们的终极目标是创造退出流动性机会,因为他们深知,那些以极低折扣拿到的种子轮代币,只有在有二级市场接盘的前提下才具有兑现价值。节点运营商则希望在提供勉强达标的最底线基础设施的同时吞下所有手续费,以最大化自身收益;这导致大型中心化基础设施提供商凭借规模效应几乎垄断了市场,哪怕这种过度中心化正在孕育着系统性崩溃的脆弱点。而那些被暴利冲昏头脑的投机客们则对“收益套娃”趋之若鹜,只为在 Twitter 上博得炫耀的谈资,哪怕这意味着他们随时面临彻底归零的绝境。
如果你想看清这个行业注定走向崩塌的本质,只需仔细拆解其几种典型的失败路径即可:
1. 共享安全带来了极高的相关性风险:一旦某个核心 AVS 服务遭到罚没,将引发全行业范围内依赖其安全保障的各类 DeFi 协议的连环清算雪崩。
2. 节点运营商委托带来了严重的系统性集中化风险:大型节点运营商凭借规模效应将不可逆转地吞噬市场份额,在去中心化系统中人为制造出致命的单点故障。
3. 流动性错配的爆发不可避免:当大量用户争先恐后要求对其持有的 LRT 或其他衍生品进行即时变现,而底层抵押资产却深陷漫长的赎回提款队列之中时,挤兑瞬间成型。
4. 积分系统完全是凭空捏造的债务承诺:它最终能否兑现、能兑现几何,全凭发行方协议团队的心情与朝令夕改的一念之间。
整个大厦完全构建在贪婪与财富渴求的沙土之上,因此其崩塌模式同样受制于这些人性弱点也就不足为奇了。为什么我们总是按捺不住让钱生钱、利滚利的冲动?安于 4% 的收益到底有什么错?正是这种被行业各路评论员极力推波助澜的畸形心态,催生出了“年化 4% 是给穷酸屌丝准备的”这种狂妄论调。正是这种借助杠杆博取暴利的病态渴望,加上系统其他地方真实收益的极度匮乏,才最终将所有人一步步推向了这层层嵌套的衍生品深渊与相互绑定的系统性风暴之中。
监管风暴与有价证券定性
沉醉于行业关于汇聚安全性、流动性收益等天花乱坠的宏大叙事是一回事,但真正翻开该行业残忍的财务底牌,看清其中剥削性收割逻辑早已深入骨髓,则是另一回事。那些膨胀的 TVL 数据和虚高的远期预期收益率,充其量只是在为主办方吹大协议的账面估值,却从未展示过全貌。以 EigenLayer 旗下的 EigenDA 云服务为例,在其大张旗鼓准备上线数据可用性产品之际,号称正在进行一轮数十亿美元的巨额融资。然而该公司每年亏损超过一百万美元,为了吸引存量资本,已经白白烧掉了价值数千万美元的通胀代币,其宣称的高额收益,归根结底不过是对上述恶性通胀的遮羞补贴罢了。
不出所料,这些公司的商业模式本质上完全寄生于代币的持续通胀,以此勉强维系价值虚高的假象。不妨去看看这个领域每个月规律性上演的天量代币解锁吧,早期投资人正有条不紊地将筹码倾泻变现。而那些满腔热血抢购流动性再质押代币的散户投资者们,通常对大户们为了落袋为安、实现流动性退出而砸向市场的恐怖抛压毫不知情。
这些早期积分倍增卡、令人艳羡的种子轮超低价分配额度,以及屡见不鲜的大规模第三方清算事件,在过去发生得实在太频繁了,以至于我们完全有理由推断:未来的再质押行业入局者在构思其代币分配模型时,依然会将这些收割策略奉为圭臬。换言之,这些项目方从一开始就心知肚明,唯有市场上存在愿意接盘的买家,他们才能顺利完成退出流动性的闭环,因此他们早早布下了局。这也就不难理解为何监管利剑正加速出鞘:仔细审视这些公司的运作底色,证券监管机构将其纳入打击射程完全在情理之中。许多再质押协议已经开始仓皇将部分业务转移至海外,以此躲避本土监管机构的追责——因为监管机构的一纸禁令,随时可能让无数协议的业务彻底停摆并引发灭顶之灾。
尽管金融市场的形态在不断迭代,但其底层逻辑历经数百年却未曾改变:支配当今市场的,依然是几百年前左右人类心理与经济活动的那套相同人性弱点。以 2008 年金融危机爆发前夕的 CDO 市场为例,华尔街投行将一笔笔次级房贷打包缝合进巨大的 CDO 资产包中,声称风险已被完美分散,整个打包资产堪称 AAA 级的优质投资品。这套操作手法与如今流动性再质押代币的玩法如出一辙:将零散孤立的 ETH 抵押资产打包混同,硬生生包装成一个所谓风险分散、收益暴涨的创新神作。众所周知,CDO 帝国的坍塌正是发端于个别底层次贷的大面积违约,进而引发了整个 CDO 评级体系的雪崩。在流动性再质押领域,几乎注定会上演完全相同的剧本:一旦发生单次严重的 LRT 违约或节点罚没——如果历史规律可供参考的话——庞大资产组合中的仅仅一处溃烂,就足以因高度相关的传染性风险而导致整座积木塔轰然倒塌。
当下的 LRT 生态与危机前主导资本市场的影子银行体系有着惊人的相似度,面临着几乎如出一辙的致命诱因:例如资产再抵押(rehypothecation)——这一机制允许金融机构将同一笔抵押品重复抵押给多个空头头寸以无休止放大杠杆。一旦其中一个空头头寸爆仓,亏损便会成倍放大,并顺着资金链条无情转嫁给那些对此类暗箱风险一无所知的基础投资者。同样值得警惕的是货币市场基金曾经遭遇的惨状:当年著名的 20 亿美元基金跌破面值(break the buck)并遭受巨额亏损,瞬间引发了全行业的挤兑恐慌与疯狂赎回浪潮。此外,1987 年的全球股灾、以及加密货币市场近年来上演的数次闪崩惨案,其背后最大的罪魁祸首也正是程序化投资组合保险所固有的系统性风险。就连前几年惨烈爆发的日元套息交易平仓惨剧同样极具警示意义:当交易员们把杠杆推向不可承受之重,大规模的恐慌性平仓使得那些原本以为能躺着长久赚取无脑利润的投机者们蒙受了毁灭性打击。而再质押,凭借其对超额收益与无尽流动性的虚妄承诺,正在一步步被推向这漫长金融灾难史册中的全新篇章。
尽管有高达数百亿美元的真金白银承诺注入,尽管有无数才华横溢的密码学工程师前赴后继投身于破解这些所谓的“扩容”与架构瓶颈,但历史一次次证明,贪婪与侥幸的人性总会彻底碾碎任何精密的制度构架。在赤裸裸的经济规律面前尤其如此:任凭你的数学游戏玩得多么天衣无缝,在有限供应的基本经济学铁律面前,终究不过是螳臂当车。只要金融层面的暴利驱动机制依然存在,DeFi 的叠叠乐积木塔就将继续野蛮生长、不断变形。但当狂欢的音乐最终戛然而止,当流动性枯竭的寒冬突袭,当漫长排队的赎回提款队列彻底烧干协议的代币流动池时,DeFi 市场将不得不再次以极其惨烈的代价,重温那堂在整个人类金融史中被一次又一次被血泪验证过的残酷教训。
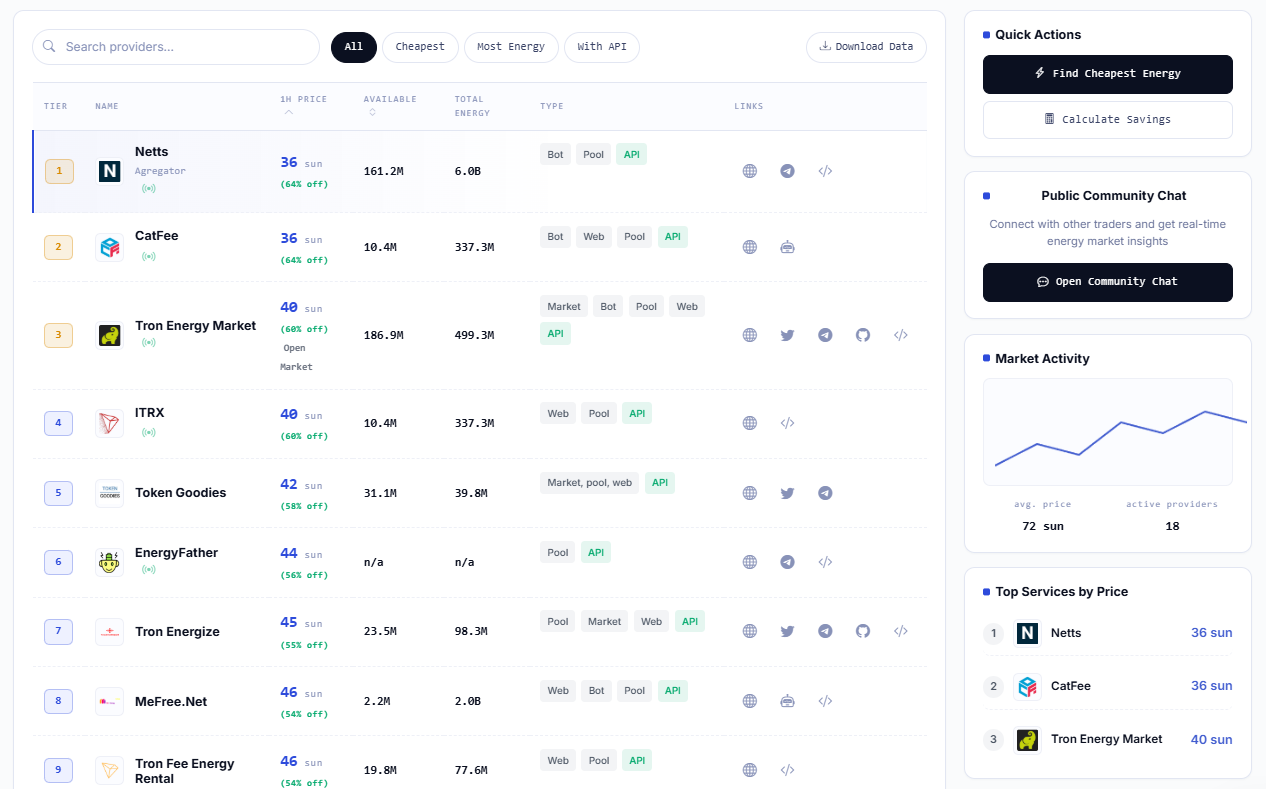
在剥离了所有关于“积木塔”、“再抵押”、“积分体系”以及“套娃收益”的纷扰喧嚣之后,我们不妨将目光重新投向加密货币领域更为踏实接地气的核心诉求——为个人与机构参与者切实降低链上成本并减少操作失误。具体而言,Netts 的 TRON Energy Market 相比于其首页大力宣传的节能概念,似乎扮演着一种更为务实、稳健的角色。通过提供来自不同供应商的价格横向对比、实时呈现市场流动性与交易活跃度,并引导用户获取 TRON Energy 来代替在 USDT 交易中直接损耗 TRX 或支付智能合约转账的手续费 Gas,Netts 展现出成为普通 TRON 区块链用户及生态开发者值得信赖的合作伙伴的潜力。截至撰写本文时,Netts 及其竞争对手 CatFee 的费率均稳定在 26 sun 的水平,24 小时内的 Energy 供给量分别为 161.2M,对应 24 小时交易量达 6.0B Volume,而市场上其他活跃供应商的平均报价均明显高于此。对于那些时刻对 DeFi 领域的“叠叠乐”投机倾向保持警惕的人而言,通过更便宜、更靠谱的服务在 TRON 网络上租赁自身操作所需的资源,虽然未必算得上多么宏大的道德抉择,但对于任何真正使用链上功能的人来说,这无疑是避免不必要磨损开支的明智之举。