Restaking: Rendite auf Rendite oder der nächste DeFi-Jenga-Turm?
Restaking verspricht gepoolte Sicherheit und Rendite auf Rendite, doch hinter dem Marketing verbirgt sich ein fragiler Turm aus rehypothekiertem ETH und korrelierten Risiken.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Erinnern Sie sich an die Szene in The Big Short, in der Ryan Gosling einen Jenga-Turm aus Holzklötzen nimmt – die für AAA-geratete, besicherte Hypotheken stehen –, Klötze von ganz unten herauszieht und sie nach oben setzt, während zunehmend riskante B-geratete Subprime-Kredite in die Mitte wandern? In einer anschaulichen Demonstration der Funktionsweise des CDO-Marktes zeigt er, wie Finanzingenieure Wert aus dieser speziellen Anlageklasse schöpften, indem sie Ratingagenturen überzeugten, dass dieses chaotische Kreditkonstrukt ein diversifiziertes Risikoprofil mit attraktiver Rendite böte.
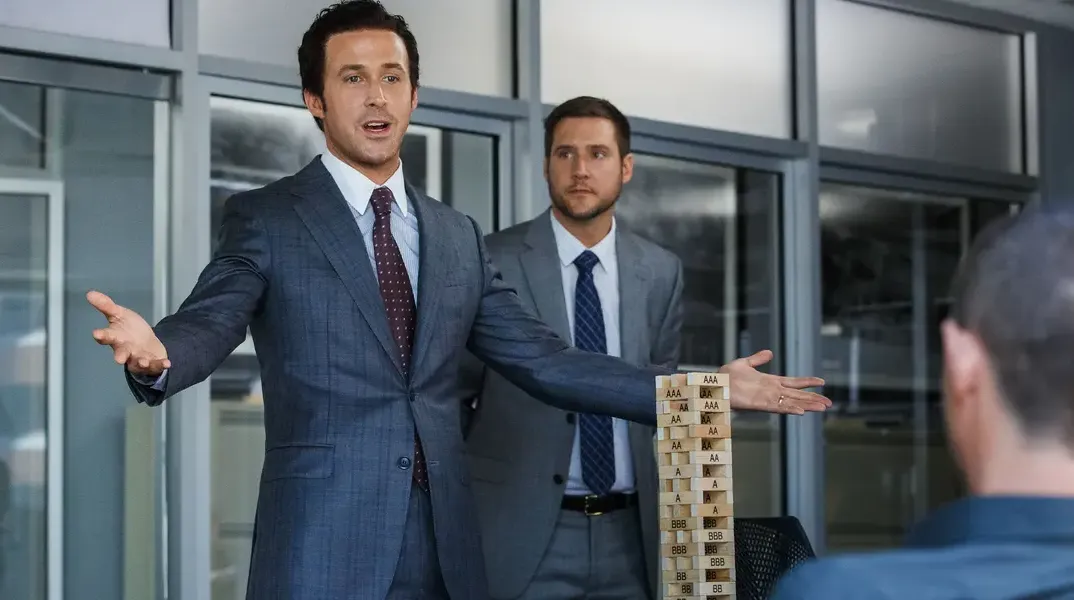
Als der Jenga-Turm bedenklich wankt und die mathematische Logik zusammenbricht, wird dem gesamten Raum klar, wie verblendet das ganze System in Wahrheit war. Diese Szene funktioniert deshalb so gut, weil sie das Gefühl greifbar macht, wie etwas bewusst verschleiert, tief in einem Prospekt vergraben, für normale Menschen unzugänglich gemacht und schließlich physisch veranschaulicht wird. Genau das brauchen wir jetzt: Die Geschichte scheint sich mit unheimlicher Präzision zu wiederholen, während die Entwickler von DeFi ihren eigenen Jenga-Turm aus immer komplexeren Finanzinstrumenten auf dem simplen, alten Staking errichten.
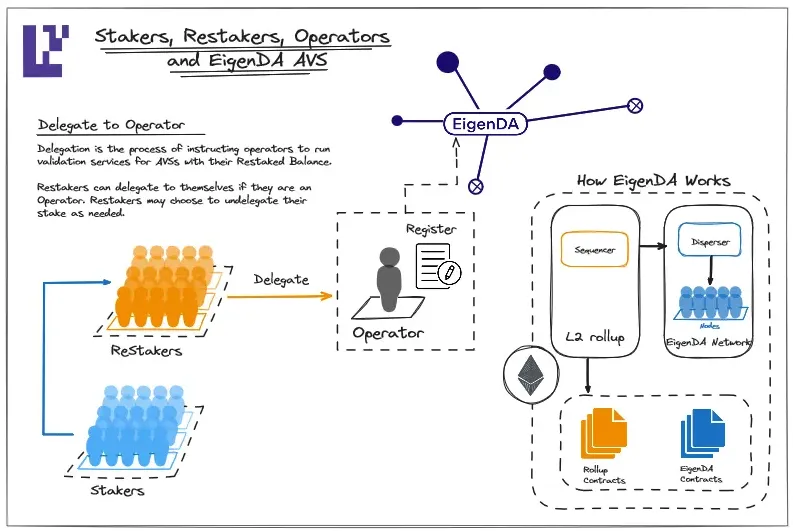
Restaking ist ein vielversprechendes Konzept, das gepoolte Sicherheit für eine Vielzahl neuer Dienste sowie erhebliche Gewinne bei der Kapitaleffizienz und Rendite auf Rendite verspricht. Man stakt sein ETH an einer Stelle, um entweder das Mainnet oder einen sekundären Data-Availability- oder Oracle-Dienst abzusichern, und wird dafür bezahlt; dasselbe ETH wird dann zur Absicherung eines weiteren Dienstes verwendet, wo man erneut fürs Staken bezahlt wird. Es ist ein cleveres Schema, das das Versprechen von DeFi-Sicherheit und -Effizienz zu erfüllen scheint – sofern man bereit ist, die zugrunde liegende Mathematik zu ignorieren: Exakt dieselbe Menge an wirtschaftlichem ETH deckt plötzlich wesentlich mehr Verpflichtungen ab als zuvor. Das Bemerkenswerte daran ist, dass diese mathematische Zauberei viele Ebenen hat. Zuerst nimmt man ETH, das als Liquid Staking Token (LST) irgendwo gestakt wurde, beispielsweise auf Lido oder Rocket Pool, und verwendet dasselbe ETH, um einen weiteren Dienst abzusichern, etwa über EigenLayers EigenDA-Datenspeicherprodukt, das wiederum als Sicherheit für eine DeFi-Position dienen kann. Anschließend kann man über ein anderes Protokoll Punkte zusätzlich zu den Staking-Belohnungen für die für EigenDA bereitgestellte Sicherheit sammeln und diese Punkte möglicherweise über einen gehebelten Liquiditätspool in noch mehr Rendite verwandeln. Und all dies baut auf dem Fundament des anfänglichen ETH-Stakes auf. Bei jedem Schritt geht jedes Protokoll davon aus, dass das darunterliegende ETH so gut wie Gold ist.
Menschen, die heute leben, wünschen sich immer häufiger, in der Zukunft zu leben, weil die Gegenwart oft unerträglich ist. Restaking wird häufig als wahrhaft positive DeFi-Innovation dargestellt, die jedem das Gefühl gibt, zur Dezentralisierung des Webs und zum Long Tail der Ethereum-Anwendungen beizutragen. Wenn man Restaking betreibt, verhält man sich nicht „falsch“, indem man gierig nach maximaler Rendite strebt; vielmehr verhält man sich „richtig“, indem man uneigennützig die Kapitaleffizienz im gesamten Ökosystem steigert, um eine kollektive Vision dezentraler Apps zu verwirklichen. EigenLayer, das sich gerade in EigenCloud umbenennt, und seine Liquid-Restaking-Rivalen bedienen sich alle dieser Rhetorik, weil sie funktioniert; die technischen Grundlagen der Datenverfügbarkeit von EigenDA sind für viele angehende Cloud-Anbieter tatsächlich interessant und attraktiv. Es erinnert jedoch auch an Casinos, die sich als soziale Initiativen tarnen, um Regulierungsbehörden zu entgehen – sofern dieser Vergleich nicht allzu weit hergeholt ist.
Sobald man die Spitze des Jenga-Turms von DeFi erklommen hat, stellt man fest, dass die Stabilität mit jedem zusätzlichen Baustein drastisch abnimmt. In dem Moment, in dem es zu einem Slashing-Vorfall, einem Depegging eines Liquid Restaking Tokens (LRT), einem Exploit in einem Active Validator (AV) Service oder einem Bankrun auf eines der genannten Protokolle kommt, erweist sich die fantastische jährliche Rendite (APY), die man für die Nachwelt auf Twitter festgehalten hat, als deutlich weniger wert als das nächste Liquiditätsereignis. Das Versprechen gepoolter Sicherheit und der Infrastrukturschicht ist für Entwickler unbestreitbar verlockend – schon allein deshalb, weil diese Lösungen den Projekten, die sie nutzen müssen, häufig dringend benötigte Liquidität liefern. Restaking kann als notwendiges Übel in Situationen angesehen werden, in denen ein Entwickler etwas schaffen muss, das gepoolte Sicherheit erfordert, aber selbst nicht über genügend ETH verfügt, um es in einem Proof-of-Stake-Netzwerk (PoS) zu sperren. Es ist jedoch extrem schwierig, kompliziert und zeitaufwendig. Eine genauere Betrachtung des vermeintlich tugendhaften wirtschaftlichen Fundaments der Branche offenbart eine weitaus zweifelhaftere Ausgangslage.
Geteilte Sicherheit und die Fassade der Infrastruktur
Ein Blick auf die Hauptakteure im Restaking-Bereich – EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic und andere – zeigt, dass sie alle dieselben Dienste anbieten: gepoolte Sicherheit, Liquid Restaking Tokens, willkürliche Punkteprogramme, Exit-Warteschlangen und Slashing-Risiken. Und es stimmt: Das gesamte Geschäftsmodell der Branche basiert auf einer Täuschung – dasselbe ETH wird doppelt, wenn nicht noch öfter gezählt! Nach monatelangem Hype ging EigenLayers viel erwartetes Slashing im April 2026 live, hat es bisher jedoch versäumt, die Praxistauglichkeit dieser speziellen Form ökonomischer Kryptographie unter Beweis zu stellen. Um zu verstehen, warum das so ist, lohnt sich ein genauerer Blick auf den viel gepriesenen Launch von EigenDA und EigenLayers Innovation des „intersubjektiven Forkings“, die das Slashing jedes AV-Betreibers ermöglichen soll, der einen On-Chain-Fehler verursacht hat. Ein beachtliches Konzept: Intersubjektives Forking basiert auf einem theoretischen Angriffsvektor, bei dem sich eine Mehrheit der Token-Inhaber absprechen müsste, um einen Slashing-Fork zu erzeugen – bislang existiert dies jedoch nur auf dem Papier. Unterdessen zeichnen die Governance-Token von EigenLayer nach ihrem anfänglichen Airdrop den gewohnten Abwärtstrend ab.
Der wahre Wert dieser Art ökonomischer Kryptographie zeigt sich, wenn man das Marketingmaterial der Branche genauer unter die Lupe nimmt – insbesondere den prognostizierten Total Value Locked (TVL) im gesamten Restaking-Ökosystem. Zum Zeitpunkt dieses Textes wird der TVL der Branche regelmäßig in zweistelligen Milliardenbeträgen gemessen – doch wie sähe diese Zahl aus, wenn man die doppelte, dreifache oder gar fünffache Zählung von Liquid Staking Tokens herausrechnen würde, die in Lending-Protokollen übereinandergeschichtet wurden?
Ether.fi und Puffer präsentieren beide beeindruckende Zahlen mit TVL-Werten im Milliardenbereich. Doch wie viel davon ist „echte“ Liquidität und wie viel davon ist „gedruckte“ Liquidität? Gedruckte Liquidität stammt typischerweise direkt aus der On-Chain-Ausgabe von Governance-Tokens, die häufig dazu dienen, die vergleichsweise mageren Renditen zu subventionieren, die sonst in Active Validator Services mit TVL-Zahlen im Bereich von zig oder hunderten Millionen Dollar erzielt würden. Schauen Sie sich die Renditezahlen dieser Dienste genauer an: Die Chancen stehen gut, dass die „organische“ Rendite ihrer AV-Dienste – die oft lukrativer sind als ihre Pendants mit Punkteprogrammen – deutlich unter den „TVL-gewichteten“ Renditen der Punkteprogramme liegt, die normale Nutzer regelmäßig dazu verleiten, ihr ETH dort einzuzahlen. Schauen Sie sich an, wie tief EIGEN von seinem Höchststand gefallen ist – um atemberaubende 96 Prozent! In der Echokammer der Branche beharren die Befürworter von EigenLayer weiterhin darauf, dass ihr TVL echten wirtschaftlichen Wert darstelle und EIGEN fundamentale Infrastruktur sei. Der breitere Markt sieht das jedoch anders – und das nicht ohne Grund, denn es gibt kaum Anlass zu der Annahme, dass ihr TVL mehr darstellt als frei ausgegebene Governance-Tokens ohne jeden Wertschöpfungsmechanismus.
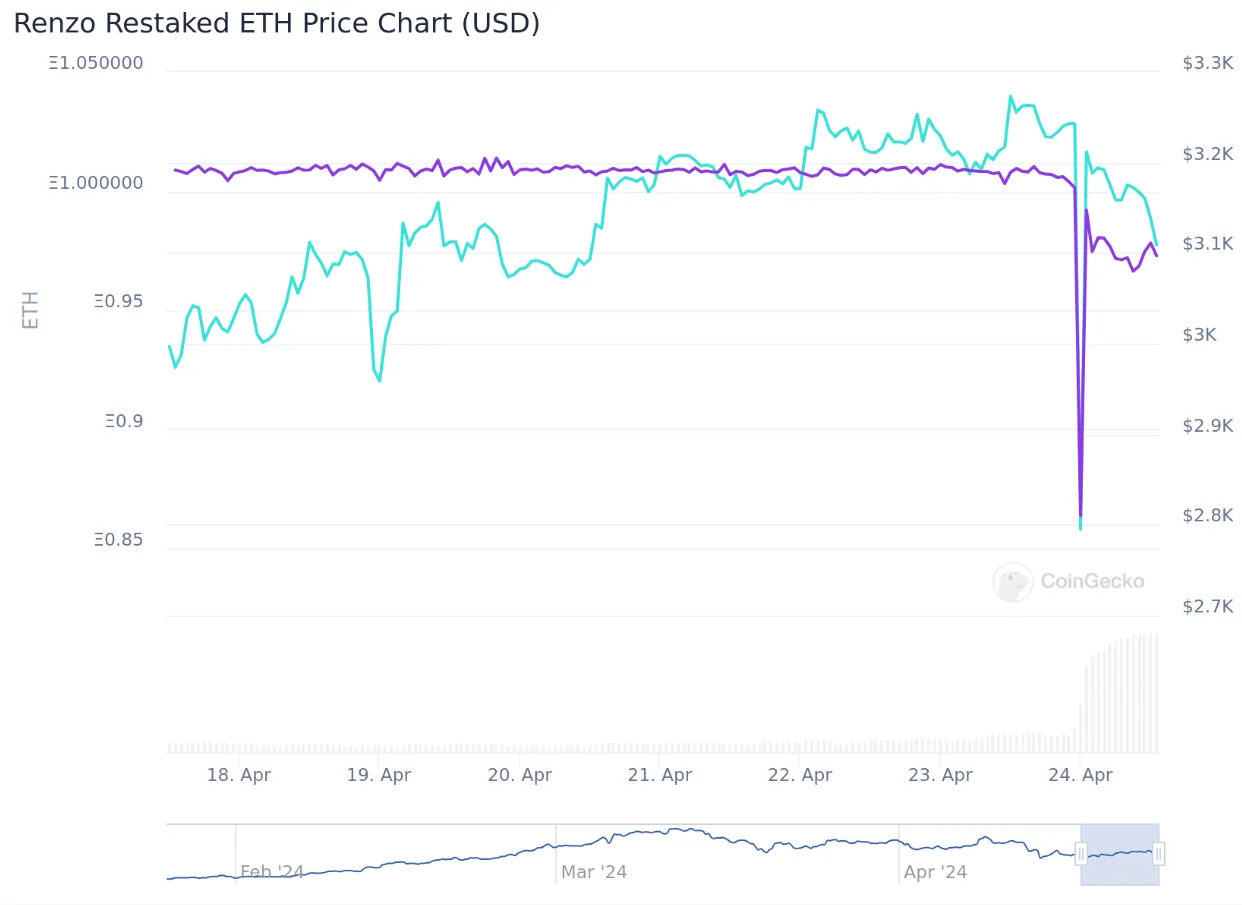
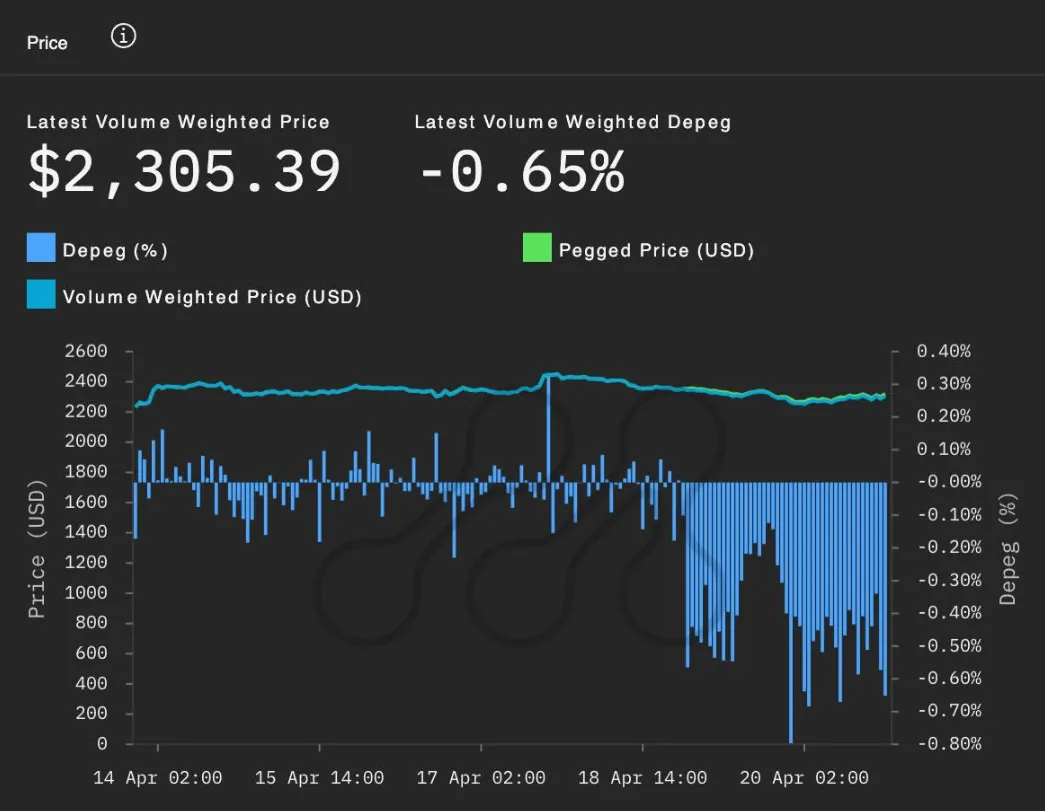
Der Turm gerät in dem Moment ins Wanken, in dem allen klar wird, dass der TVL (Total Value Locked) oft der einzig verlässliche Indikator für renditegenerierende Protokolle ist. Man nehme etwa das Debakel um den Depeg von Renzos ezETH im April 2024, das Hebel-Trader verzweifeln ließ, als Milliarden an TVL für das Liquid-Restaking-Protokoll vernichtet wurden. Der Liquid Restaking Token (LRT) von Renzo diente als Sicherheit für fremdfinanzierte Kredite über Protokolle wie Gearbox und Morpho. Dabei zahlten Händler ETH bei Renzo ein und nahmen gehebelte Kredite auf ihre Einlagen auf, um die Rendite zu maximieren.
Als Renzo einen On-Chain-Airdrop seines REZ-Governance-Tokens für LRT-Einleger ankündigte, kritisierten viele Nutzer den Umfang des Airdrops und die unfaire Token-Verteilung. Trader, die ihr ETH bei Renzo eingezahlt und Hebelkredite aufgenommen hatten, gerieten plötzlich in eine Notlage, als der Wert ihrer Sicherheiten erodierte. Da Renzo keine nativen Abhebungen erlaubte, um seinen TVL zu schützen, waren diese Nutzer gezwungen, ihre ezETH-Token auf Sekundärmärkten wie Uniswap abzustoßen. Dies führte zum Depeg des Renzo-Tokens gegenüber der 1:1-ETH-Besicherung. Folglich sahen sich die Händler, die ihre Positionen über Kredite gehebelt hatten, massiven Verlusten gegenüber, da der Wert ihrer Sicherheiten um fast 50 % einbrach – was eine Kaskade von Liquidationen im gesamten DeFi-Bereich auslöste. Am härtesten traf es die „Looper“ – Händler, die ihr ETH bei Renzo eingezahlt und dieses (oder einen Teil davon) dann in verschiedene Kreditprotokolle eingezahlt hatten, um Hebelkredite aufzunehmen, diese wieder bei Renzo einzuzahlen und noch mehr ETH-Kredite zu besichern. Sie schufen eine künstliche Verknappung des ETH-Angebots, indem sie im Looping-Prozess immer mehr Kreditliquidität nachfragten, was zu einem Ungleichgewicht in der Angebots-Nachfrage-Dynamik von ETH führte.
Innerhalb von Minuten kam es zu Liquidationen im Wert von Millionen Dollar, während fremdfinanzierte Trader hektisch versuchten, ihre Positionen abzubauen und ihre Verluste zu begrenzen.
Der Skandal um die Kelp-Bridge im April 2026 ist nur ein Beispiel für die kaskadierenden Komponierbarkeitsausfälle in DeFi. Bei diesem Vorfall lag die Schwachstelle nicht in den On-Chain-Smart-Contracts, sondern bei den Off-Chain-Verifizierern, die von der Bridge zur Abwicklung kettenübergreifender Transaktionen genutzt wurden. Offenbar hatten die Entwickler von Kelp DAO die Bridge mit einem 1-of-1-LayerZero-Verifizierungssystem konzipiert, um Kosten zu sparen.
Das Fehlen jeglicher Dezentralisierung im Verifizierungsprozess machte die Bridge anfällig für Angriffe, sodass böswillige Akteure die vom Bridge-Vertrag genutzten Off-Chain-Datenquellen manipulieren konnten.
Infolgedessen führten die gefälschten Verifizierungen dazu, dass Kelp 116.500 ungedeckte rsETH-Schuldscheine auf Ethereum prägte und das falsche Narrativ schuf, diese seien auf der Ursprungskette gegen ETH einlösbar. Die Angreifer nutzten diese Liquidität anschließend als Sicherheit für einen Flash-Loan in Höhe von 25 Millionen Dollar bei Aave, der dann als WETH in den Aave-Liquiditätspool eingezahlt wurde. Da Aave auf ein fehlerhaftes Preis-Oracle vertraute, wurde der Flash-Loan von den Angreifern nie zurückgezahlt – sie stahlen damit effektiv fast 25 Millionen Dollar aus dem Aave-Liquiditätspool. Aave fror daraufhin den DeFi-Kreditmarkt ein, um weitere Verluste zu verhindern, was massive Instabilität im gesamten dezentralen Finanzwesen auslöste. Die gesamte Episode war ein ernüchternder Weckruf für die Branche, da das Ausmaß eines Komponierbarkeitsangriffs – insbesondere eines mit Flash-Loans in Millionenhöhe – jedem schonungslos vor Augen geführt wurde.
Gier und Exit-Liquidität
Sreeram Kannan preist Shared Security an, als handele es sich um die nächste Meisterleistung des Ingenieurwesens. Doch es gibt immer noch Menschen unter uns, die lebensverändernde Summen verloren haben, weil sie an den Peg geglaubt haben. Ethereum-Mitbegründer Vitalik Buterin hat mehrere Blogbeiträge verfasst, in denen er das Design von EigenLayer und anderen Restaking-Protokollen kritisiert und argumentiert, dass deren Neigung zur Wiederverwendung der Validator-Infrastruktur eine existenzielle Bedrohung für die Konsenssicherheit von Ethereum darstelle. Vitalik warnte ausdrücklich davor, dass sich Restaking-Protokolle im Worst-Case-Szenario nicht auf den sozialen Konsens von Ethereum verlassen dürfen, um gerettet zu werden. Wie reagiert die Branche auf Bedenken hinsichtlich einer Überlastung des Konsenses und der Gefahr, dass geteilte Sicherheit zu einer kritischen Schwachstelle wird? Natürlich, indem sie das Risiko verdoppelt!
Wenn es um die Ökonomie dieses Sektors geht, muss man sich vor Augen halten, dass hinter Smart Contracts reale Menschen stehen, die oft rein eigennützig handeln. Gründer wollen TVL und Liquidität, denn das bedeutet, dass VCs ihre Token kaufen werden.
VCs wiederum wollen ein Exit-Liquiditätsereignis herbeiführen, weil sie wissen, dass ihre stark vergünstigten Seed-Token nur dann überhaupt einen Wert behalten, wenn es einen Markt für sie gibt. Node-Betreiber wollen ihre Einnahmen maximieren, indem sie die geringstmögliche Infrastruktur bereitstellen, mit der sie gerade noch durchkommen, während sie alle Gebühren einstreichen; das führt oft dazu, dass massive zentralisierte Infrastrukturanbieter den Markt aufgrund von Skaleneffekten dominieren – selbst wenn diese Konzentration systemische Schwachstellen schafft. Verblendete Zocker wollen Rendite auf Rendite, um auf Twitter prahlen zu können, selbst wenn sie dabei die totale Zahlungsunfähigkeit riskieren.
Wenn man verstehen will, warum diese Branche strukturell zum Scheitern verurteilt ist, muss man sich nur die spezifischen Ausfallmuster ansehen:
1. Geteilte Sicherheit stellt ein enormes Korrelationsrisiko dar: Wenn ein wichtiger AV-Dienst geslasht wird, löst dies Kaskadenliquidierungen in einer Vielzahl von DeFi-Diensten aus, die auf dessen Sicherheitsgarantien angewiesen sind.
2. Die Delegation an Betreiber schafft ein systemisches Konzentrationsrisiko, da große Node-Betreiber den Markt aufgrund von Skaleneffekten stets dominieren und Single Points of Failure im System erzeugen.
3. Liquiditätsinkongruenzen treten unweigerlich auf, wenn Nutzer die sofortige Liquidierung ihrer LRTs oder anderer Derivate verlangen, während ihre zugrunde liegenden Sicherheiten in Auszahlungswarteschlangen festsitzen.
4. Punkteprogramme stellen völlig ungedeckte Verpflichtungen dar, die je nach Lust und Laune des ausgebenden Protokolls erfüllt werden – oder eben nicht.
Das gesamte System basiert auf Gier und dem Verlangen nach Vermögensbildung; es überrascht daher kaum, dass die Fehlerquellen ähnlich motiviert sind. Warum verspüren wir ständig das Bedürfnis, aus Geld noch mehr Geld zu machen? Was ist falsch daran, vier Prozent zu wollen? Diese Denkweise, die von Branchenkommentatoren so begierig aufgegriffen wird, bringt Phrasen wie „Vier Prozent sind für Bettler“ hervor. Der Wunsch, durch Hebelwirkung überdurchschnittliche Renditen zu erzielen, gepaart mit dem schieren Mangel an Rendite an anderer Stelle im System, führt uns direkt auf diesen Pfad verschachtelter Derivate und korrelierter Risiken.
Regulierungsrisiko und Sicherheiten
Es ist eine Sache, an die hochtrabenden Ankündigungen der Branche bezüglich gepoolter Sicherheit, liquider Renditen und dergleichen zu glauben; es ist jedoch eine ganz andere, die wahren Finanzdaten der Branche zu untersuchen und zu erkennen, wie tief ausbeuterische Mechanismen im System verankert sind. Die TVL-Zahlen und prognostizierten Renditen dienen dazu, den wahrgenommenen Wert der Protokolle aufzublähen, erzählen aber selten die ganze Wahrheit. Man nehme EigenLayers EigenDA Cloud, die sich angeblich mitten in einer milliardenschweren Finanzierungsrunde befindet, während sie den Start ihres Datenverfügbarkeitsprodukts vorbereitet. Das Unternehmen verliert mehr als eine Million pro Jahr, nachdem es zig Millionen an inflationärem Angebot verbrannt hat, um Kapital anzulocken – doch die angebliche Rendite ist kaum mehr als eine Subventionierung dieser Inflation.
Es überrascht kaum, dass die Geschäftsmodelle vieler dieser Unternehmen de facto auf anhaltender Token-Inflation beruhen, um den Anschein von Wert aufrechtzuerhalten. Man muss sich nur die massiven Token-Unlocks ansehen, die in diesem Bereich Monat für Monat stattfinden, wenn frühe Investoren ihre Anteile verkaufen. Kleinanleger, die begierig Liquid Restaking Tokens kaufen, sind sich des enormen Verkaufsdrucks oft überhaupt nicht bewusst, der von großen Token-Haltern ausgeht, die riesige Mengen abstoßen, um Liquiditätsgewinne zu realisieren.
Frühe Punktemultiplikatoren, vorteilhafte Konditionen in der Seed-Phase und groß angelegte Liquidationsereignisse Dritter sind in der Vergangenheit so häufig aufgetreten, dass man davon ausgehen kann, dass künftige Akteure der Restaking-Branche ihre Token-Verteilungsstrategien ebenfalls danach ausrichten werden. Mit anderen Worten: Diese Unternehmen wissen, dass jemand bereit sein muss, ihre Token zu kaufen, um ein Exit-Liquiditätsereignis zu ermöglichen – und schaffen gezielt den Raum dafür. Es ist nicht schwer zu erkennen, warum die behördliche Kontrolle zunimmt: Wenn man bedenkt, wie diese Unternehmen agieren, ist es keine Überraschung, dass Wertpapieraufsichtsbehörden aufmerksam werden. Restaking-Protokolle haben bereits damit begonnen, Teile ihrer Aktivitäten ins Ausland zu verlagern, um nationalen Aufsichtsbehörden zu entgehen, deren Maßnahmen die gesamte Branche lahmzulegen drohen, indem sie den Betrieb zahlreicher Protokolle vollständig einfrieren.
Mit der Entwicklung der Finanzmärkte sind deren grundlegende Dynamiken bemerkenswert beständig geblieben: Dieselben Grundprinzipien der menschlichen Psychologie und Ökonomie, die die Märkte vor Jahrhunderten beherrschten, gelten auch heute noch. Beim CDO-Markt kurz vor der Finanzkrise 2008 bündelten die Wall-Street-Banken beispielsweise einzelne Subprime-Hypotheken in großen CDOs und behaupteten, das Risiko sei diversifiziert und das gesamte Paket ein Triple-A-Investment. Dieser Prozess ist identisch mit der Funktionsweise von Liquid Restaking Tokens: Einzelne ETH-Sicherheiten werden gebündelt, um ein vermeintlich diversifiziertes Produkt mit drastisch erhöhter Rendite zu schaffen. Es ist kein Geheimnis, dass der Zusammenbruch der CDOs durch den großflächigen Ausfall einzelner Subprime-Hypotheken ausgelöst wurde, was eine Kaskade von Herabstufungen auf dem gesamten CDO-Markt zur Folge hatte. Etwas Ähnliches wird mit an Sicherheit grenzender Wahrscheinlichkeit im Liquid-Restaking-Bereich passieren, wenn ein einzelner LRT ausfällt oder geslasht wird – wenn die Geschichte eines lehrt, dann, dass ein einziger Ausfall in einem großen Portfolio genügt, um das gesamte Gebilde aufgrund korrelierter Risiken zum Einsturz zu bringen.
Der LRT-Sektor weist frappierende Ähnlichkeiten mit dem Schattenbankensystem auf, das die Kapitalmärkte vor der Krise dominierte – mit vielen derselben Risikofaktoren wie der Rehypothekierung von Vermögenswerten, die es Instituten ermöglichte, dieselben Sicherheiten für mehrere Short-Positionen zu hinterlegen, um ihren Hebel zu vergrößern. Tritt bei einer dieser Short-Positionen ein Ausfall ein, werden die Verluste vervielfacht und häufig an andere Anleger weitergereicht, die sich des Risikos überhaupt nicht bewusst waren. Erwähnenswert ist auch, dass der Markt für Geldmarktfonds ein ähnliches Schicksal erlitt, als der berüchtigte 2-Milliarden-Dollar-Fonds den Dollar-Paritätswert („broke the buck“) verlor und herbe Verluste hinnehmen musste, was Panik in der gesamten Branche auslöste und eine Welle von Rücknahmen nach sich zog. Die systematischen Risiken, die der automatisierten Portfolioversicherung innewohnten, waren auch maßgeblich für den Börsencrash von 1987 verantwortlich – ebenso wie für die zahlreichen Flash-Crashes, die sich in jüngster Zeit auf den Kryptomärkten ereignet haben. Selbst die berüchtigte Auflösung des Yen-Carry-Trades vor einigen Jahren ist in dieser Hinsicht aufschlussreich: Als Trader ihre Positionen viel zu stark hebelten, führte eine groß angelegte Auflösung des Trades zu massiven Verlusten bei jenen, die mit einer langen Periode müheloser Gewinne gerechnet hatten. Restaking schickt sich mit seinen Versprechungen von höherer Rendite und Liquidität an, das nächste Kapitel in dieser langen Reihe von Finanzkatastrophen zu werden.
Trotz der Kapitalzusagen in Milliardenhöhe und der Vielzahl talentierter Kryptographie-Ingenieure, die ihr Leben der Lösung dieser „Skalierungsprobleme“ gewidmet haben, scheint die menschliche Natur stets über strukturelle Hürden zu triumphieren. Dies gilt insbesondere für die ökonomische Realität: Ganz gleich, wie raffiniert die Mathematik sein mag, gegen die fundamentalen wirtschaftlichen Gesetze des begrenzten Angebots wird sie letztlich chancenlos sein. Der Jenga-Turm von DeFi wird weiter wachsen und sich verändern, solange die finanziellen Anreize dazu ermutigen. Doch wenn die Musik schließlich verstummt, wenn Liquiditätsengpässe auftreten und die Auszahlungswarteschlangen das Token-Angebot verbrennen, werden die DeFi-Märkte erneut eine Lektion lernen, die sich im Laufe der Finanzgeschichte immer und immer wieder bestätigt hat.
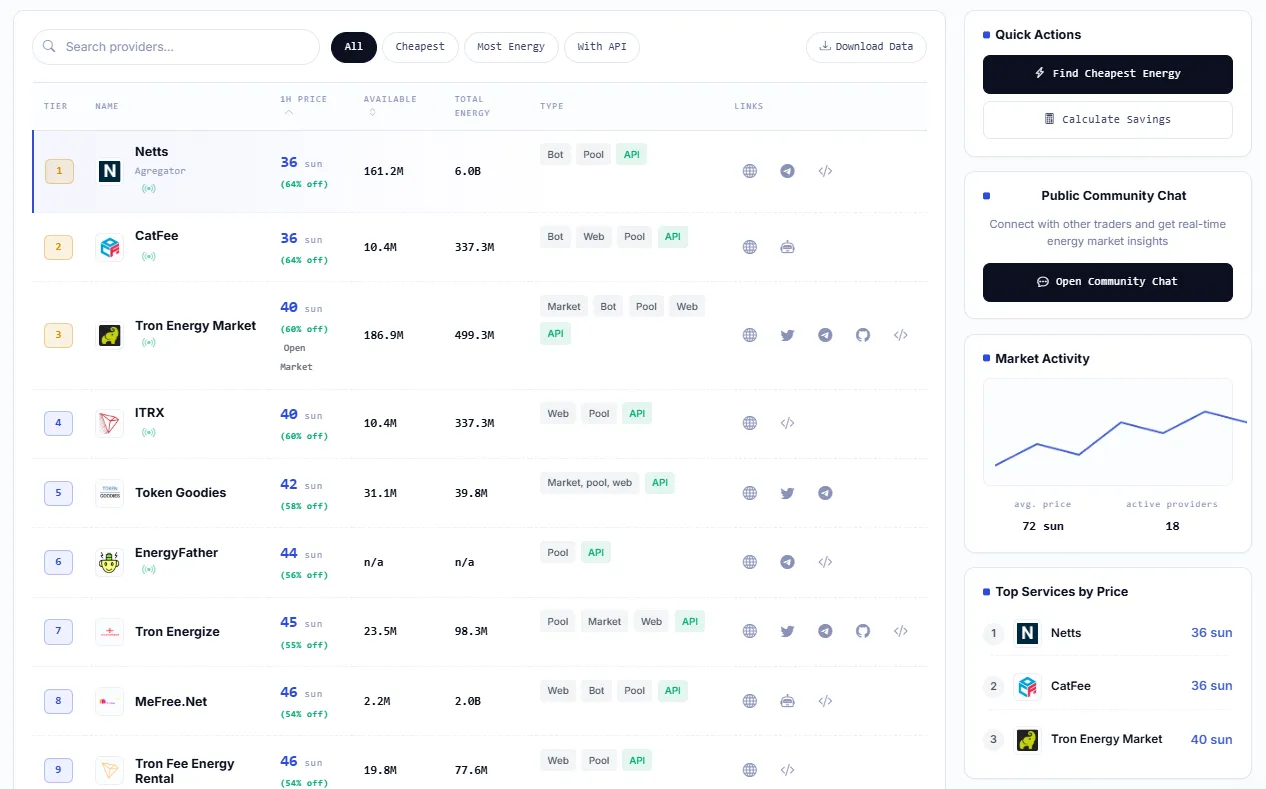
Nach all den üblichen Gerüchten über „Türme“, „Rehypothekierung“, „Punkte“ und „Rendite auf Rendite“ lohnt es sich auch, den Blick auf das klassischere Krypto-Thema zu richten: die Senkung der Kosten und die Reduzierung von Fehlern sowohl für private als auch für institutionelle Akteure. Insbesondere der TRON Energy Market von Netts scheint eine konservativere und verlässlichere Rolle einzunehmen, als man es von einer Plattform erwarten würde, die ihre energieeffizienten Funktionen auf der Startseite bewirbt. Durch den Preisvergleich verschiedener Anbieter, die transparente Darstellung von Liquidität und Transaktionsaktivität sowie die Erleichterung des Erwerbs von TRON Energy – anstatt TRX bei USDT-Transaktionen zu verschwenden und Gas-Gebühren für Smart-Contract-Transfers zu zahlen – scheint Netts das Ziel zu verfolgen, ein zuverlässiger Partner für jeden regulären Nutzer oder Entwickler der TRON-Blockchain zu sein. Zum Zeitpunkt der Erstellung dieses Artikels lagen Netts und der Konkurrent CatFee bei 26 sun mit 161.2M Energy bzw. 6.0B Volume über 24h gleichauf, während die übrigen aktiven Anbieter am Markt im Durchschnitt höhere Preise verlangten. Es lässt sich darüber streiten, ob es für jemanden, der sich über die „Jenga“-Tendenzen von DeFi sorgt, moralisch einwandfrei ist, die für die eigenen Operationen im TRON-Netzwerk benötigten Ressourcen über günstigere und zuverlässigere Dienste zu mieten; für jeden, der die Funktionalität aktiv nutzt, ist es jedoch ein vernünftiger Schritt, um unnötige Kosten zu vermeiden.