Restaking: Rendimento sobre Rendimento ou a Próxima Torre de Jenga do DeFi?
O restaking promete segurança compartilhada e rendimento sobre rendimento, mas sob o marketing esconde-se uma torre frágil de ETH rehipotecado e riscos correlacionados.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Lembra-se da cena em A Grande Aposta em que Ryan Gosling pega uma torre de Jenga com blocos de madeira representando hipotecas securitizadas com classificação AAA da base da pilha e os coloca no topo, enquanto empréstimos hipotecários cada vez mais arriscados, sem grau de investimento e classificados como B, vão para o meio? Em uma demonstração clara de como o mercado de CDOs funcionava, ele mostra como os engenheiros financeiros extraíam valor dessa classe específica de ativos, convencendo as agências de classificação de risco de que aquele emaranhado confuso de empréstimos representava um perfil de risco diversificado com um rendimento atraente.
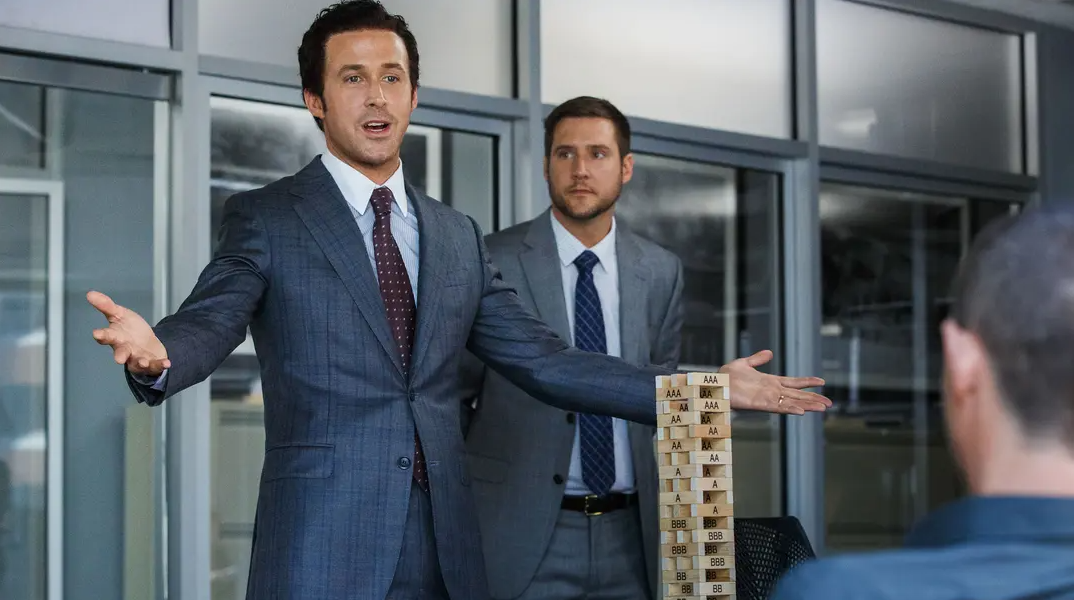
À medida que a torre de Jenga oscila precariamente e a matemática desmorona, toda a sala percebe o quão iludido o sistema realmente estava. A cena funciona muito bem porque captura a sensação de algo deliberadamente ofuscado, enterrado nas profundezas de um prospecto e tornado inacessível para pessoas comuns, e então manifestado em algo fisicamente tangível. Precisamos disso agora; a história parece se repetir com uma precisão assustadora enquanto os desenvolvedores de DeFi constroem sua própria torre de Jenga de instrumentos financeiros cada vez mais complexos sobre o bom e velho staking tradicional.
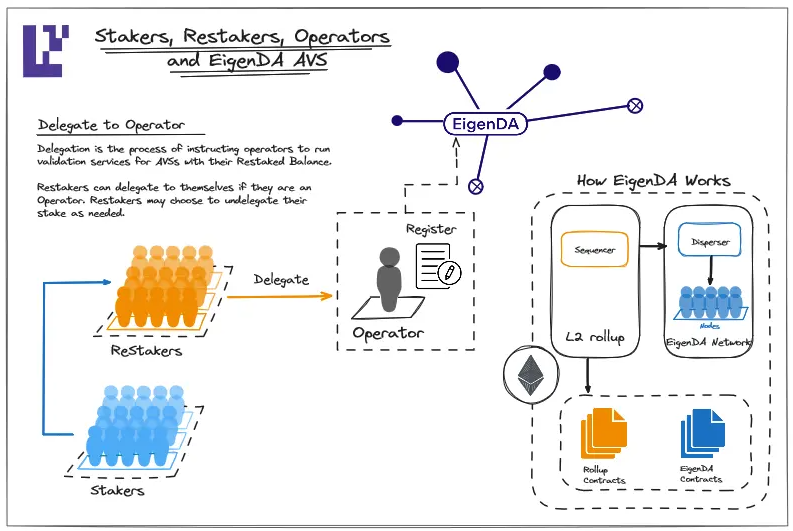
O restaking é um conceito promissor que oferece segurança compartilhada para uma variedade de novos serviços, além de ganhos substanciais de eficiência de capital e rendimento sobre rendimento. Você faz o stake do seu ETH em algum lugar que protege a rede principal ou algum serviço secundário de oráculos ou disponibilidade de dados e é pago por isso, e depois o mesmo ETH é usado para proteger outro serviço onde você também pode ser pago para fazer o stake. É um esquema engenhoso que parece cumprir a promessa de segurança e eficiência do DeFi, se você estiver disposto a ignorar a matemática por trás dele: que a mesma quantidade econômica de ETH está lastreando substancialmente mais obrigações do que antes. O detalhe dessa prestidigitação matemática é que ela possui muitos níveis. Primeiro, você pega o ETH que foi colocado em stake como um token de staking líquido (LST) em algum lugar, como na Lido ou na Rocket Pool, e usa esse mesmo ETH para proteger outro serviço, talvez por meio do produto de armazenamento de dados EigenDA da EigenLayer, que por sua vez pode ser usado para fornecer garantia a uma posição em DeFi. Depois, você pode acumular pontos além das recompensas de staking pela segurança fornecida à EigenDA por meio de outro protocolo e, em seguida, talvez usar um pool de liquidez alavancado para transformar esses pontos em ainda mais rendimento. E tudo isso é construído sobre a fundação do stake inicial de ETH. A cada etapa do caminho, cada protocolo assume que o ETH logo abaixo dele é tão bom quanto ouro.
Pessoas que desejam viver no presente frequentemente preferem viver no futuro porque o presente costuma ser insuportável. O restaking é com frequência posicionado como uma inovação genuinamente positiva no DeFi, permitindo que todos sintam que estão contribuindo para a descentralização da web e para a cauda longa de aplicações da Ethereum. Ao participar do restaking, você não está "fazendo errado" por ser ganancioso e buscar o rendimento máximo; na verdade, você está "fazendo certo" ao ser altruísta e estar disposto a impulsionar a eficiência de capital em todo o ecossistema para concretizar uma visão coletiva de aplicativos descentralizados. A EigenLayer, que está se renomeando como EigenCloud, e suas rivais de restaking líquido usam esse discurso porque ele funciona; os fundamentos técnicos da disponibilidade de dados da EigenDA são genuinamente interessantes e atraentes para muitos provedores de nuvem em potencial. Mas isso também lembra cassinos se remodelando como causas sociais para evitar reguladores, se a analogia não for muito exagerada.
Depois de subir ao topo da torre de Jenga do DeFi, você notará que há significativamente menos estabilidade a cada bloco adicional. No momento em que houver um incidente de slashing, a perda de paridade de um token de restaking líquido (LRT), um exploit em um serviço de validador ativo (AV) ou uma corrida bancária em qualquer um dos protocolos mencionados acima, o fantástico rendimento percentual anual (APY) que você capturou para a posteridade no Twitter revelará ter um valor significativamente menor do que o próximo evento de liquidez. A promessa de segurança compartilhada e a camada de infraestrutura são inegavelmente tentadoras para os desenvolvedores, até porque essas soluções frequentemente fornecem liquidez muito necessária para os projetos que precisam utilizá-las. O restaking pode ser visto como um mal necessário em situações em que um desenvolvedor precisa criar algo que requer segurança compartilhada, mas não tem ETH suficiente para bloquear por conta própria em uma rede proof-of-stake (PoS). É, no entanto, proibitivamente difícil, complicado e demorado. Uma análise mais detalhada da base econômica supostamente virtuosa da indústria revela uma posição muito mais duvidosa.
Fachada de Infraestrutura e Segurança Compartilhada
Uma análise dos principais players no espaço de restaking — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic e outros — revela que eles oferecem o mesmo tipo de serviços: segurança compartilhada, tokens de restaking líquido, programas de pontos arbitrários, filas de saída e exposição a slashing. E a verdade é que todo o modelo de negócios da indústria foi construído sobre uma ilusão: o mesmo ETH está sendo contado duas vezes, se não mais! Após meses de expectativa, o tão aguardado slashing da EigenLayer entrou em operação em abril de 2026, mas, até o momento, falhou em demonstrar a viabilidade prática dessa forma específica de criptografia econômica. Para entender o motivo, examinemos de perto o aclamado lançamento da EigenDA e a inovação do "intersubjective forking" da EigenLayer, que permitiria o slashing de qualquer operador de AV que tentasse uma falha on-chain. Um conceito impressionante, o intersubjective forking baseia-se em um vetor de ataque teórico no qual a maioria dos detentores de tokens deve se organizar para criar um fork de slashing, existindo até agora apenas no papel. Enquanto isso, os tokens de governança da EigenLayer seguem uma trajetória descendente já familiar após o airdrop inicial.
O verdadeiro valor dessa vertente de criptografia econômica se revela quando analisamos com mais atenção os materiais de marketing do setor — mais especificamente, o valor total bloqueado (TVL) projetado no ecossistema de restaking. No momento em que este artigo foi escrito, o setor possui um TVL frequentemente medido em dezenas de bilhões de dólares — mas como seria esse número se ajustássemos para a contagem dupla, tripla e até quíntupla de tokens de staking líquido sobrepostos em protocolos de empréstimo?
A Ether.fi e a Puffer apresentam números incrivelmente convincentes no que diz respeito aos seus valores de TVL na casa dos bilhões de dólares, mas quanto disso é liquidez "real" e quanto é liquidez "impressa"? A liquidez impressa normalmente vem diretamente da emissão on-chain de tokens de governança, frequentemente usados para subsidiar o rendimento comparativamente anêmico que, de outra forma, seria encontrado em serviços de validadores ativos com TVLs na casa das dezenas ou até centenas de milhões de dólares. Dê uma olhada mais profunda nos números de rendimento de qualquer um desses serviços. É provável que o rendimento "orgânico" gerado por seus serviços AV — que muitas vezes são muito mais lucrativos do que seus equivalentes de programas de pontos — acabe ficando significativamente abaixo dos rendimentos ponderados pelo TVL dos programas de pontos, que atraem rotineiramente usuários comuns a depositar seus ETH neles. Veja até onde o EIGEN caiu desde o seu pico — surpreendentes 96%! Na câmara de eco do setor, os defensores da EigenLayer continuam insistindo que o TVL representa valor econômico real e que o EIGEN é de fato uma infraestrutura fundamental. Mas o mercado em geral discorda, e com razão, já que há poucos motivos para acreditar que o TVL represente algo além de tokens de governança emitidos livremente, sem mecanismos de captura de valor.
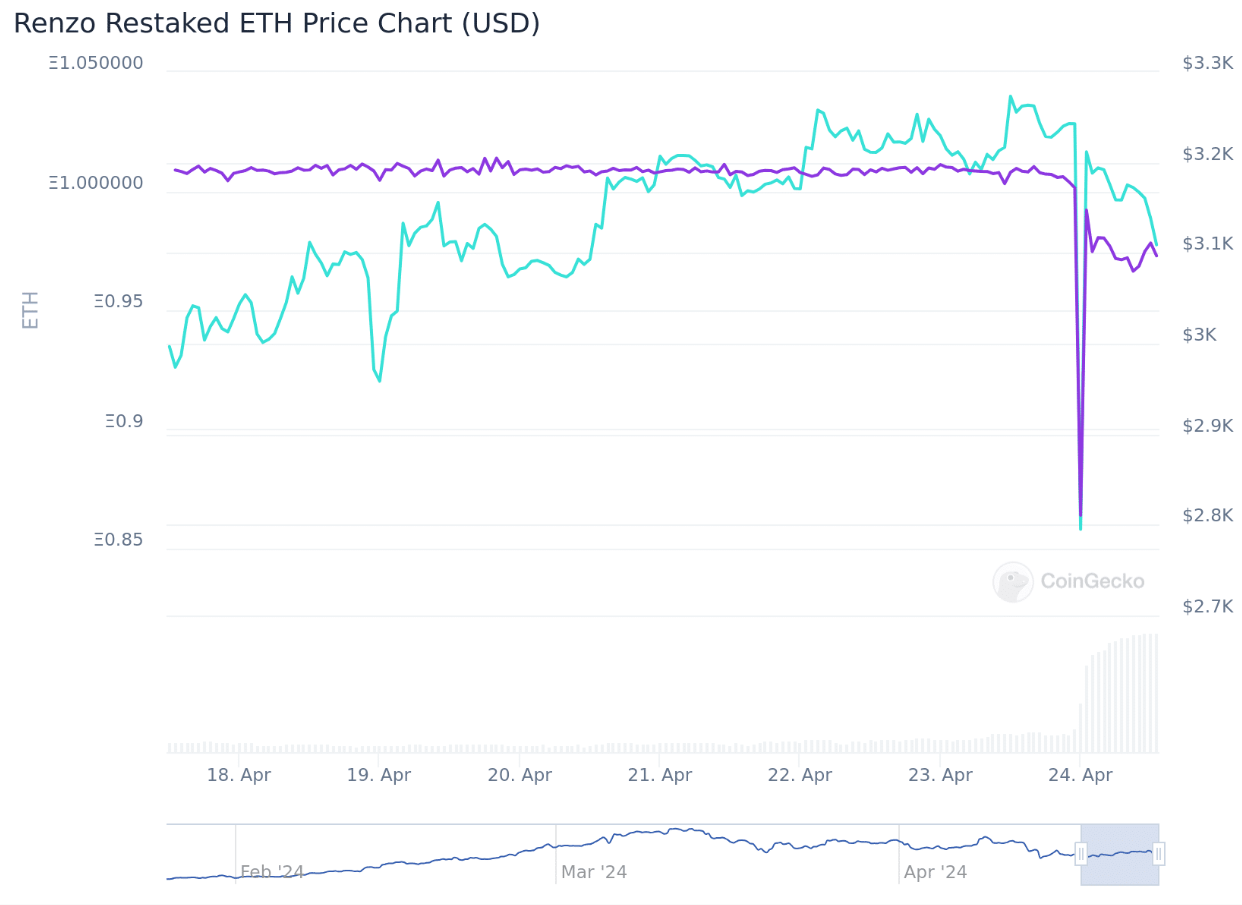
O momento em que a torre começa a tremer é quando todos percebem que o TVL (valor total bloqueado) é frequentemente o único indicador verdadeiro para protocolos geradores de rendimento. Veja, por exemplo, o fiasco da perda de paridade do ezETH da Renzo em abril de 2024, que levou traders alavancados ao desespero quando bilhões em TVL do protocolo de restaking líquido foram vaporizados. O token de restaking líquido (LRT) da Renzo era usado como garantia para empréstimos alavancados emitidos por protocolos como Gearbox e Morpho, nos quais traders depositavam ETH na Renzo e tomavam empréstimos alavancados contra esses depósitos para multiplicar os rendimentos.
Quando a Renzo anunciou um airdrop on-chain de seu token de governança REZ para depositantes de LRT, muitos usuários criticaram o volume do airdrop e a falta de equidade no cronograma de distribuição dos tokens. Traders que haviam depositado ETH na Renzo e tomado empréstimos alavancados de repente se viram em situação crítica quando o valor de suas garantias despencou. Com a Renzo não permitindo retiradas nativas para preservar seu TVL, esses usuários foram forçados a despejar seus tokens ezETH em mercados secundários como a Uniswap, levando à perda da paridade do token da Renzo em relação ao lastro de 1:1 com o ETH. Como consequência, os traders que alavancaram suas posições por meio de empréstimos enfrentaram perdas massivas quando o valor de suas garantias caiu quase 50%, desencadeando uma cascata de liquidações em todo o DeFi. Os "loopers" — traders que depositavam seu ETH na Renzo e depois depositavam o mesmo (ou uma fração dele) em vários protocolos de empréstimo para tomar empréstimos alavancados contra eles e redepositar na Renzo para lastrear mais empréstimos de ETH — foram os mais atingidos. Eles criaram uma escassez artificial para a oferta de ETH ao demandar mais e mais liquidez para empréstimos no processo de looping, gerando um desequilíbrio na dinâmica de oferta e demanda de ETH.
Milhões de dólares em liquidações ocorreram em poucos minutos enquanto traders alavancados corriam para desalavancar suas posições e limitar suas perdas.
O escândalo da ponte da Kelp em abril de 2026 é apenas um exemplo das falhas de composabilidade em cascata que ocorrem no DeFi. Nesse incidente, a fraqueza não estava nos contratos inteligentes on-chain, mas nos verificadores off-chain usados pela bridge para facilitar transações entre cadeias. Aparentemente, os desenvolvedores da Kelp DAO projetaram a ponte com um sistema de verificação 1-de-1 da LayerZero para cortar custos.
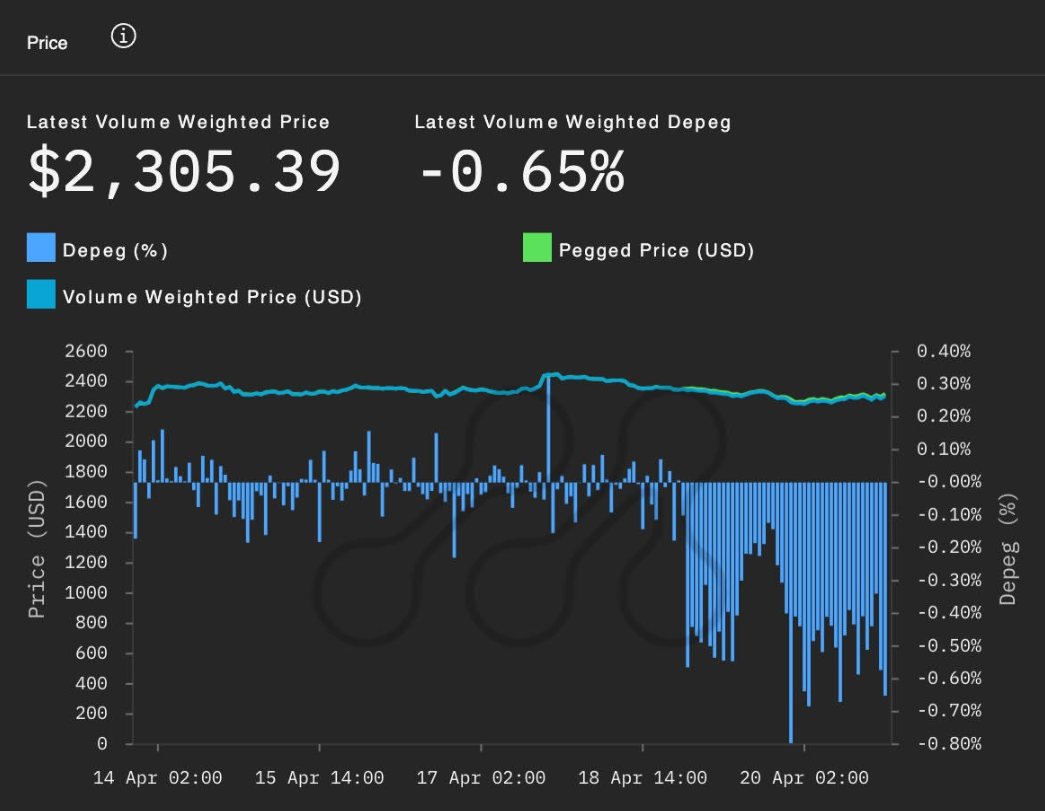
A ausência de qualquer forma de descentralização no processo de verificação deixou a ponte vulnerável a ataques, permitindo que agentes mal-intencionados corrompessem as fontes de dados off-chain utilizadas pelo contrato da ponte.
Como resultado, as verificações falsas levaram a Kelp a emitir 116.500 títulos rsETH sem lastro na Ethereum, forjando a falsa narrativa de que esses títulos poderiam ser resgatados por ETH na cadeia de origem. Os invasores então utilizaram essa liquidez como garantia para um flash loan de US$ 25 milhões na Aave, que foi posteriormente depositado no pool de liquidez da Aave como WETH. Como a Aave dependia de um oráculo de preços incorreto, o empréstimo relâmpago nunca foi pago pelos invasores, que efetivamente roubaram quase US$ 25 milhões do pool de liquidez da Aave. Em seguida, a Aave congelou o mercado de empréstimos DeFi na tentativa de conter perdas adicionais, o que causou enorme instabilidade em todo o espaço de finanças descentralizadas. O episódio inteiro serviu como um alerta contundente para o setor, à medida que a magnitude de um ataque de composabilidade — especialmente um envolvendo milhões de dólares em empréstimos relâmpago — ficou evidente para todos.
Ganância e Liquidez de Saída
Sreeram Kannan está vendendo segurança compartilhada como se fosse o próximo grande feito da engenharia civil, mas ainda há aqueles entre nós que perderam quantias capazes de mudar vidas por confiarem na paridade. O cofundador da Ethereum, Vitalik Buterin, escreveu diversos artigos em seu blog criticando o design da EigenLayer e de outros protocolos de restaking, argumentando que a tendência de reutilizar a infraestrutura de validadores representava uma ameaça existencial à segurança do consenso da Ethereum. Mais especificamente, Vitalik alertou que os protocolos de restaking não deveriam depender do consenso social da Ethereum para resgatá-los no pior cenário. Qual é, então, a reação da indústria às preocupações com a sobrecarga de consenso e a possibilidade de a segurança compartilhada se tornar uma vulnerabilidade crítica? Ora, eles dobram a aposta no risco, é claro!
No que diz respeito à economia do espaço, é importante lembrar que os contratos inteligentes são apoiados por humanos reais que, com frequência, agem em benefício próprio. Os fundadores querem TVL e liquidez porque isso atrai investidores de capital de risco para comprar seus tokens.
Os VCs, por sua vez, querem estabelecer um evento de liquidez de saída porque sabem que seus tokens da fase seed, adquiridos com grandes descontos, só reterão algum valor se houver mercado para eles. Os operadores de nós querem maximizar suas receitas fornecendo a infraestrutura mínima viável que conseguirem sem sofrer punições, embolsando todas as taxas; isso muitas vezes faz com que provedores de infraestrutura gigantescos e centralizados dominem o mercado devido a economias de escala, mesmo que essa concentração gere vulnerabilidades sistêmicas. Jogadores iludidos querem rendimento sobre rendimento para poder se gabar no Twitter, mesmo que isso signifique correr o risco de insolvência total no processo.
Se você quer entender os modos específicos pelos quais essa indústria foi estruturada para falhar, tudo o que precisa fazer é analisar as seguintes vulnerabilidades operacionais:
1. A segurança compartilhada representa um risco de correlação enorme se um serviço de AV importante sofrer slashing, desencadeando liquidações em cascata em diversos serviços DeFi que dependem de suas garantias de segurança.
2. A delegação de operadores cria um risco de concentração sistêmico, já que operadores de nós em grande escala sempre dominarão o mercado devido a economias de escala, criando pontos únicos de falha dentro do sistema.
3. Descompassos de liquidez ocorrerão inevitavelmente quando usuários exigirem o resgate imediato de seus LRTs ou outros derivativos enquanto o colateral subjacente estiver preso em filas de retirada.
4. Programas de pontos representam promessas sem qualquer garantia real que podem ou não se concretizar, dependendo dos caprichos do protocolo emissor.
Todo o sistema foi construído sobre uma base de ganância e o desejo de acumular riqueza, portanto não é surpresa que os modos de falha sejam motivados da mesma forma. Por que sentimos a necessidade constante de fazer o dinheiro render mais dinheiro o tempo todo? O que há de errado em buscar quatro por cento? Essa linha de pensamento, adotada com tanto entusiasmo por comentaristas do setor, é o que dá origem à frase "quatro por cento é para plebeus". O anseio por gerar retornos descomunais por meio de alavancagem, aliado à pura escassez de rendimento em qualquer outro lugar do sistema, é o que nos conduz por este caminho de derivativos aninhados e riscos correlacionados.
Risco Regulatório e Títulos Mobiliários de Lastro
Uma coisa é acreditar nas declarações grandiosas da indústria sobre segurança compartilhada, rendimento líquido e assim por diante; outra muito diferente é examinar as finanças reais do setor e perceber o quão profundamente arraigadas estão as dinâmicas exploratórias dentro do sistema. Os números de TVL e os rendimentos projetados servem para inflar o valor percebido dos protocolos, mas raramente contam a história completa. Veja a nuvem EigenDA da EigenLayer, que supostamente está no meio de uma rodada de captação de recursos multibilionária enquanto se prepara para lançar seu produto de disponibilidade de dados. A empresa perde mais de um milhão por ano, tendo queimado dezenas de milhões em oferta inflacionária para atrair capital, mas seu suposto rendimento é pouco mais que um subsídio para essa mesma inflação.
Talvez não seja surpresa que o modelo de negócios de muitas dessas empresas seja efetivamente baseado na inflação contínua de tokens para manter a aparência de valor. Veja os enormes desbloqueios de tokens que ocorrem rotineiramente nesse setor, mês após mês, à medida que os primeiros investidores vendem suas fatias. Os investidores de varejo que estão ansiosos para comprar tokens de restaking líquido frequentemente ignoram a enorme pressão de venda exercida por grandes detentores de tokens que venderam volumes massivos para obter liquidez e lucro.
Esses multiplicadores de pontos iniciais, termos favoráveis de alocação no estágio inicial (seed) e grandes liquidações por terceiros ocorreram com frequência suficiente no passado a ponto de ser razoável supor que os futuros participantes da indústria de restaking também planejarão suas estratégias de distribuição de tokens em torno deles. Em outras palavras, essas empresas sabem que deve haver alguém disposto a comprar seus tokens para facilitar um evento de liquidez de saída, e por isso deixam espaço para isso acontecer. Não é difícil entender por que o escrutínio regulatório está se intensificando: considerando a maneira como essas empresas operam, não é surpresa que os reguladores de valores mobiliários estejam começando a agir. Protocolos de restaking começaram a transferir algumas de suas operações para o exterior a fim de contornar reguladores domésticos, cujas medidas ameaçam desestabilizar todo o setor ao paralisar completamente as operações de inúmeros protocolos.
Conforme os mercados financeiros evoluíram, suas dinâmicas essenciais permaneceram notavelmente consistentes: os mesmos princípios básicos de psicologia humana e economia que governavam os mercados séculos atrás continuam válidos hoje. Quando pensamos no mercado de CDOs pouco antes da crise financeira de 2008, por exemplo, os bancos de Wall Street pegavam hipotecas subprime individuais e as empacotavam em grandes CDOs, alegando que o risco estava diversificado e que o pacote completo era um investimento triple-A. Todo esse processo é idêntico ao modo como os tokens de restaking líquido funcionam: ativos de colateral individuais de ETH são agrupados para formar um produto supostamente diversificado com rendimento dramaticamente elevado. Não é segredo que o colapso dos CDOs foi precipitado pelo default em larga escala em uma das hipotecas subprime, resultando em uma cascata de rebaixamentos de rating por todo o mercado de CDOs. Algo muito semelhante certamente acontecerá no espaço de restaking líquido quando um único LRT entrar em default ou sofrer slashing — se a história serve de guia, basta um único default em um portfólio amplo para que toda a estrutura desmorone devido ao risco correlacionado.
O setor de LRTs guarda uma semelhança impressionante com o sistema bancário paralelo (shadow banking) que dominou os mercados de capitais antes da crise, apresentando muitos dos mesmos fatores de risco, como a rehipoteca de ativos, que permitia às instituições fornecer a mesma garantia para múltiplas posições vendidas a fim de aumentar sua alavancagem. Quando ocorre um default em uma dessas posições vendidas, as perdas são multiplicadas e frequentemente repassadas para outros investidores que desconheciam totalmente o risco. Vale notar também que o mercado de fundos monetários (money market funds) sofreu um destino parecido quando o infame fundo de US$ 2 bilhões perdeu a paridade ("broke the buck") e sofreu perdas pesadas, gerando pânico em todo o setor e desencadeando uma onda de resgates. Os riscos sistêmicos inerentes aos seguros de portfólio automatizados também foram os principais responsáveis pelo crash do mercado de ações de 1987, bem como pelos inúmeros flash crashes que ocorreram recentemente nos mercados de criptomoedas. Até mesmo a notória reversão do carry trade do iene que aconteceu há alguns anos é ilustrativa a esse respeito; quando os traders alavancaram demais suas posições, o desmonte generalizado da operação resultou em perdas enormes para aqueles que antecipavam um longo período de lucros fáceis. O restaking, com suas promessas de liquidez e rendimento elevados, está prestes a se tornar o próximo capítulo nessa longa série de desastres financeiros.
Apesar dos bilhões de dólares em compromissos de capital e do grande número de talentosos engenheiros criptográficos que dedicaram suas vidas a solucionar esses problemas de "escalabilidade", parece que a natureza humana sempre triunfará sobre os obstáculos estruturais. Isso é especialmente verdadeiro quando se trata da economia da situação: não importa quão engenhosa seja a matemática, ela acabará por se mostrar incapaz de superar as realidades econômicas fundamentais da escassez de oferta. A torre de Jenga do DeFi continuará a crescer e mudar enquanto os incentivos financeiros a encorajarem a fazê-lo. Mas quando a música finalmente parar, quando a liquidez secar e os resgates em fila queimarem o fornecimento de tokens, os mercados de DeFi aprenderão mais uma vez uma lição que foi reforçada repetidas vezes ao longo da história financeira.
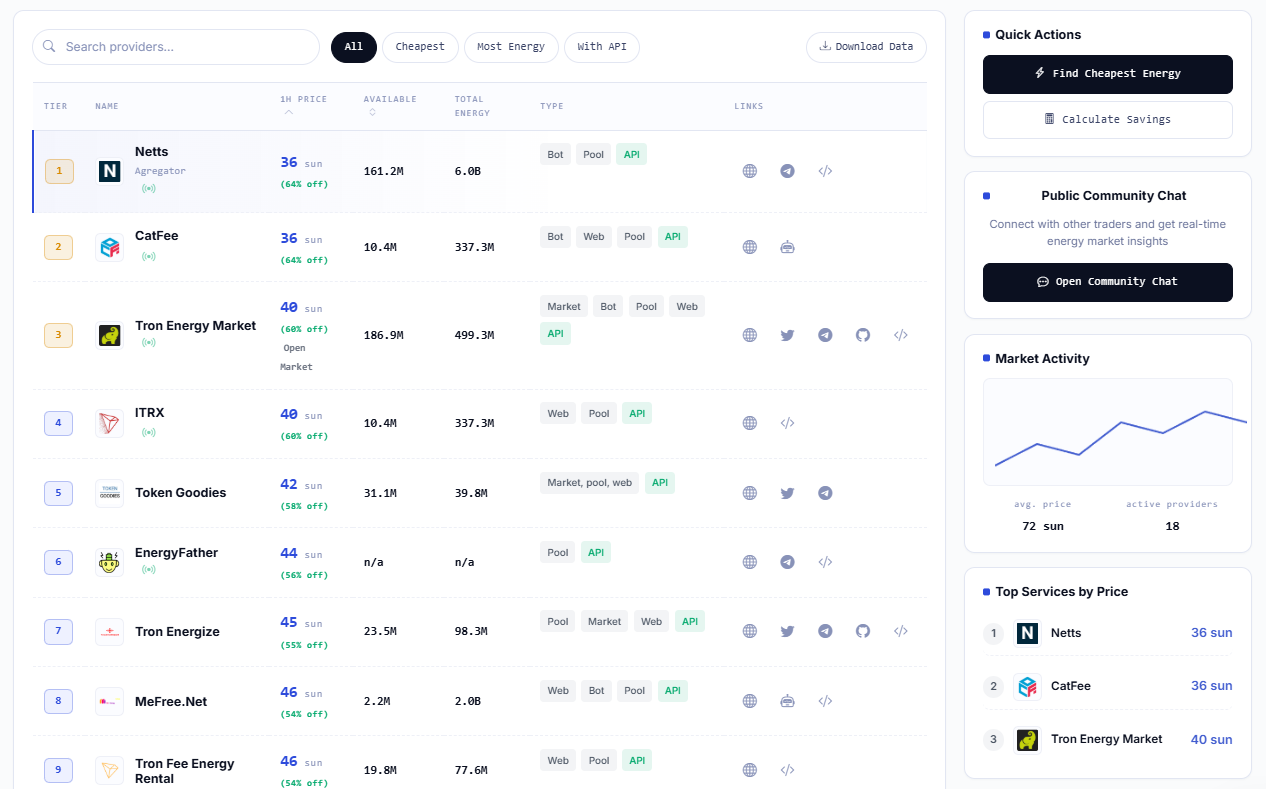
Depois de todos os costumeiros rumores sobre "torres", "rehipoteca", "pontos" e "rendimento sobre rendimento", vale a pena também focar no problema mais comum do universo cripto: reduzir custos e diminuir a frequência de erros tanto para pessoas físicas quanto para instituições. Em particular, o TRON Energy Market da Netts parece desempenhar um papel mais conservador e confiável do que se poderia esperar de uma plataforma que promove seus recursos de eficiência energética na página inicial. Ao fornecer a comparação de preços de diferentes fornecedores, detalhar a liquidez e a atividade transacional e facilitar a aquisição de TRON Energy em vez de desperdiçar TRX em transações USDT e pagar taxas de gas para transferências de contratos inteligentes, a Netts parece ter o objetivo de ser uma parceira confiável para qualquer usuário ou desenvolvedor regular da blockchain TRON. No momento em que este artigo foi escrito, a Netts e sua rival CatFee estavam empatadas em 26 sun, com 161.2M de Energy e 6.0B de volume em 24h, respectivamente, enquanto o restante dos fornecedores ativos do mercado cobrava preços mais altos em média. Não está claro se é moralmente louvável para alguém preocupado com as tendências de "Jenga" do DeFi alugar o que precisa para suas próprias operações na rede TRON usando serviços mais baratos e confiáveis, mas é um passo sensato para qualquer pessoa que use ativamente sua funcionalidade evitar custos desnecessários.