Restaking: Lợi Nhuận Chồng Lợi Nhuận Hay Tháp Rút Gỗ Jenga Tiếp Theo Của DeFi?
Restaking hứa hẹn bảo mật gộp (pooled security) và lợi nhuận chồng lợi nhuận, nhưng đằng sau lớp vỏ tiếp thị là một tháp sụp đổ mong manh của ETH tái thế chấp và các rủi ro tương quan.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Bạn có nhớ phân cảnh trong bộ phim The Big Short khi Ryan Gosling lấy một tháp rút gỗ Jenga đại diện cho các khoản thế chấp có tài sản đảm bảo xếp hạng AAA từ dưới đáy và đặt chúng lên đỉnh, trong khi các khoản cho vay thế chấp hạng B rủi ro cao, không đạt chuẩn đầu tư được nhét vào giữa không? Bằng một minh họa trực quan, dễ hiểu về cách thức vận hành của thị trường CDO, anh ấy đã cho thấy cách các kỹ sư tài chính bòn rút giá trị từ loại tài sản đặc biệt này bằng cách thuyết phục các cơ quan xếp hạng tín nhiệm rằng toàn bộ mớ hỗn độn các khoản vay đó tạo nên một hồ sơ rủi ro phân tán với lợi suất hấp dẫn.
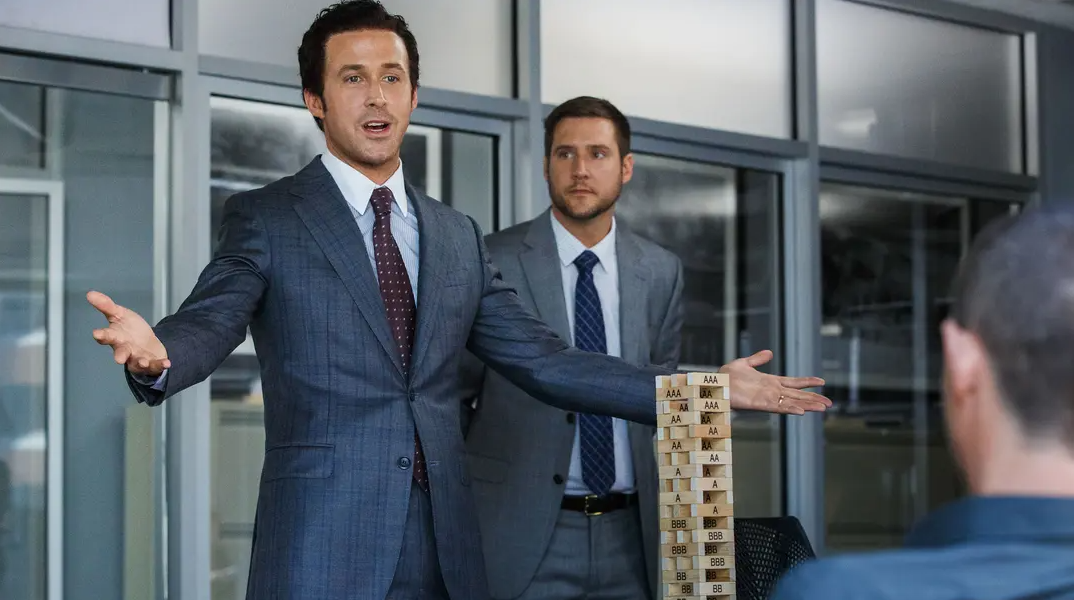
Khi tháp Jenga lắc lư bấp bênh và các phép toán sụp đổ, toàn bộ căn phòng mới nhận ra cả hệ thống này đã ảo tưởng đến mức nào. Phân cảnh này xuất sắc bởi vì nó lột tả chính xác cảm giác về một thứ gì đó bị cố tình che giấu, chôn sâu bên trong bản cáo bạch, khiến người bình thường không thể tiếp cận, rồi hiện hữu thành một vật thể hữu hình cụ thể. Chúng ta rất cần một góc nhìn như vậy ngay lúc này; lịch sử dường như đang lặp lại với độ chính xác đến rùng mình khi các nhà phát triển DeFi đang dựng lên tháp Jenga của riêng họ gồm các công cụ tài chính ngày càng phức tạp chồng chất lên hoạt động staking cơ bản thông thường.
Restaking là một khái niệm đầy triển vọng mang lại bảo mật gộp (pooled security) cho hàng loạt dịch vụ mới, đồng thời giúp tăng hiệu quả sử dụng vốn đáng kể và mang lại lợi nhuận chồng lợi nhuận. Bạn stake ETH của mình ở một nơi nào đó để bảo vệ mạng chính (mainnet) hoặc dịch vụ tính khả dụng của dữ liệu (data-availability) hay oracle thứ cấp và được trả thưởng vì điều đó, rồi chính lượng ETH đó lại được dùng để bảo mật cho một dịch vụ khác, nơi bạn cũng có thể kiếm thêm phần thưởng staking. Đó là một mô hình khéo léo dường như đáp ứng đúng lời hứa về bảo mật và hiệu quả của DeFi, nếu như bạn sẵn sàng phớt lờ các phép toán phía sau nó: rằng cùng một lượng giá trị kinh tế ETH đó đang phải bảo đảm cho một khối lượng nghĩa vụ lớn hơn đáng kể so với trước đây. Điểm thú vị là màn ảo thuật toán học này có rất nhiều cấp độ. Đầu tiên, bạn lấy ETH đã được stake dưới dạng liquid staking token (LST) ở đâu đó, chẳng hạn như Lido hoặc Rocket Pool, và bạn dùng chính lượng ETH đó để bảo mật một dịch vụ khác, có thể thông qua sản phẩm lưu trữ dữ liệu EigenDA của EigenLayer, nơi mà sau đó lại có thể được dùng làm tài sản thế chấp cho một vị thế DeFi. Tiếp theo, bạn có thể kiếm thêm điểm thưởng (points) bên cạnh phần thưởng staking trên mức bảo mật cung cấp cho EigenDA thông qua một giao thức khác, rồi có thể dùng một pool thanh khoản đòn bẩy để khuếch đại những điểm đó thành lợi nhuận cao hơn nữa. Và tất cả những điều này đều được dựng lên từ nền móng là lượng ETH stake ban đầu. Ở mỗi bước đi, từng giao thức đều mặc định rằng lớp ETH bên dưới nó có giá trị chắc như vàng.
Những người muốn tận hưởng hiện tại ngày càng muốn sống ở tương lai vì thực tại thường quá ngột ngạt. Restaking thường được định vị như một cải tiến thực sự tích cực trong DeFi, giúp mọi người cảm thấy như họ đang đóng góp vào quá trình phi tập trung hóa web và sự phát triển của hệ sinh thái các ứng dụng Ethereum. Khi tham gia restaking, bạn không hề “làm sai” vì tham lam và tìm kiếm lợi suất tối đa; trên thực tế, bạn đang “làm đúng” vì không vụ lợi và sẵn sàng nâng cao hiệu quả sử dụng vốn trong toàn bộ hệ sinh thái nhằm hiện thực hóa tầm nhìn chung về các ứng dụng phi tập trung. EigenLayer – vốn đang đổi thương hiệu thành EigenCloud – cùng các đối thủ cạnh tranh liquid restaking đều đưa ra những luận điệu như vậy vì nó phát huy hiệu quả; nền tảng kỹ thuật về tính khả dụng dữ liệu của EigenDA thực sự thú vị và hấp dẫn đối với nhiều nhà cung cấp dịch vụ đám mây tiềm năng. Nhưng nếu so sánh không quá khiên cưỡng, điều này cũng gợi nhớ đến việc các sòng bạc tự gắn nhãn mình thành các tổ chức hoạt động vì xã hội để né tránh các nhà quản lý.
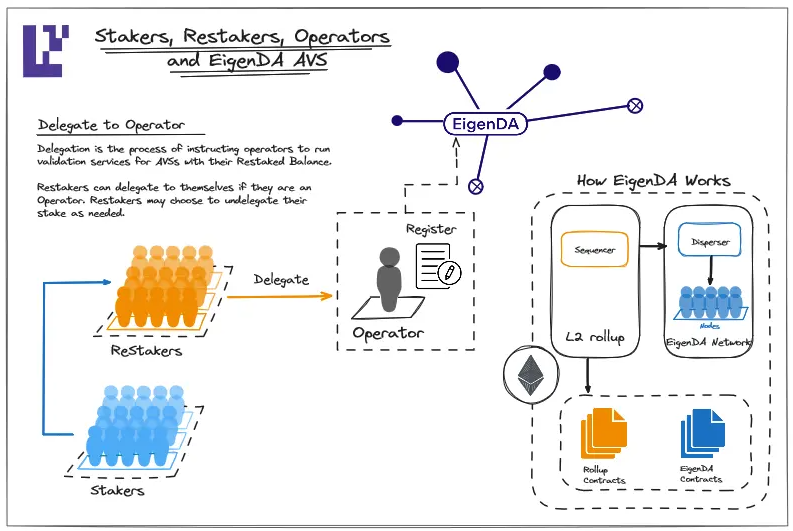
Một khi bạn đã trèo lên đỉnh tháp Jenga của DeFi, bạn sẽ nhận thấy rằng độ ổn định giảm đi rõ rệt sau mỗi khối gỗ được xếp thêm. Thời điểm xảy ra một sự cố phạt (slashing), việc mất peg của một liquid restaking token (LRT), một lỗ hổng khai thác trong dịch vụ active validator (AV), hay một đợt tháo chạy vốn (bank run) ở bất kỳ giao thức nào nêu trên, tỷ suất lợi nhuận hàng năm (APY) tuyệt vời mà bạn từng chụp màn hình để khoe trên Twitter hóa ra lại kém giá trị hơn nhiều so với cơ hội thoát hàng thanh khoản tiếp theo. Lời hứa hẹn về bảo mật gộp và tầng cơ sở hạ tầng rõ ràng rất lôi cuốn các nhà phát triển, đơn giản vì các giải pháp này thường cung cấp lượng thanh khoản vô cùng cần thiết cho các dự án buộc phải sử dụng chúng. Restaking có thể được xem là một điều bất đắc dĩ nhưng cần thiết trong những trường hợp mà nhà phát triển cần xây dựng thứ gì đó đòi hỏi bảo mật gộp nhưng bản thân họ lại không có đủ ETH để tự khóa vào mạng proof-of-stake (PoS). Tuy nhiên, việc này lại vô cùng khó khăn, phức tạp và tốn thời gian. Khi xem xét kỹ hơn nền tảng kinh tế tưởng chừng như cao đẹp của ngành này, người ta sẽ thấy một thực trạng đáng ngờ hơn rất nhiều.
Bảo Mật Chia Sẻ và Vỏ Bọc Cơ Sở Hạ Tầng
Điểm qua các tên tuổi lớn trong mảng restaking — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic và những bên khác — có thể thấy họ đều cung cấp các loại dịch vụ tương tự nhau: bảo mật gộp, liquid restaking token, các chương trình điểm thưởng tùy ý, hàng đợi rút tiền và rủi ro bị slashing. Và sự thật là toàn bộ mô hình kinh doanh của ngành này được xây dựng trên một chiêu trò đánh lừa — cùng một lượng ETH nhưng lại được tính hai lần, thậm chí nhiều hơn! Sau nhiều tháng chuẩn bị, tính năng slashing rất được mong đợi của EigenLayer đã đi vào hoạt động vào tháng 4 năm 2026, nhưng cho đến nay, nó vẫn chưa chứng minh được tính thực tiễn của trường phái mật mã học kinh tế này. Để hiểu lý do tại sao, hãy xem xét kỹ hơn đợt ra mắt EigenDA rầm rộ và phát kiến “intersubjective forking” của EigenLayer nhằm cho phép slashing bất kỳ nhà vận hành AV nào cố tình tạo lỗi on-chain. Dù là một khái niệm đáng kinh ngạc, intersubjective forking lại dựa trên một giả định tấn công lý thuyết mà ở đó đa số người nắm giữ token phải thông đồng để tạo ra một đợt fork để slashing, và cho đến nay nó mới chỉ tồn tại trên giấy tờ. Trong khi đó, các token quản trị của EigenLayer đang đi theo quỹ đạo sụt giảm quen thuộc sau đợt airdrop ban đầu.
Bản chất giá trị của trường phái mật mã học kinh tế này thực sự lộ diện khi chúng ta nhìn kỹ vào các tài liệu tiếp thị của ngành — cụ thể hơn là tổng giá trị tài sản được dự phóng “khóa” (TVL) trên toàn bộ hệ sinh thái restaking. Tính đến thời điểm viết bài, toàn ngành có mức TVL thường được tính bằng hàng chục tỷ USD — nhưng con số đó sẽ ra sao nếu chúng ta loại bỏ phần được tính trùng hai, ba, thậm chí là năm lần của các liquid staking token xếp chồng lên nhau trong các giao thức cho vay?
Cả Ether.fi và Puffer đều sở hữu những con số cực kỳ thuyết phục khi nói về mức TVL hàng tỷ USD của họ, nhưng bao nhiêu trong số đó là thanh khoản “thực” và bao nhiêu là thanh khoản “tự in ra”? Thanh khoản tự in ra thường đến trực tiếp từ việc phát hành on-chain các token quản trị, vốn thường được dùng để trợ cấp cho mức lợi suất tương đối còi cọc mà bình thường sẽ chỉ có ở các dịch vụ active validator có TVL vài chục hoặc thậm chí vài trăm triệu USD. Hãy nhìn sâu hơn vào số liệu lợi suất của bất kỳ dịch vụ nào trong số này. Rất có thể, mức lợi suất “tự nhiên” do các dịch vụ AV của họ tạo ra — vốn thường béo bở hơn nhiều so với các chương trình điểm thưởng tương ứng — sẽ thấp hơn đáng kể so với mức lợi suất “tính theo TVL” của các chương trình điểm vốn thường xuyên lôi kéo người dùng thông thường gửi ETH vào. Hãy nhìn xem EIGEN đã tụt dốc bao xa so với mức đỉnh — một mức giảm kinh ngạc lên tới 96 phần trăm! Trong buồng vang của ngành công nghiệp này, những người ủng hộ EigenLayer vẫn khăng khăng rằng TVL của họ đại diện cho giá trị kinh tế thực và EIGEN thực sự là cơ sở hạ tầng nền tảng. Nhưng thị trường chung lại không đồng ý với điều đó, và hoàn toàn có cơ sở, bởi vì có rất ít lý do để tin rằng TVL của họ đại diện cho bất kỳ điều gì khác ngoài các token quản trị được phát hành vô tội vạ mà không có cơ chế tích lũy giá trị.
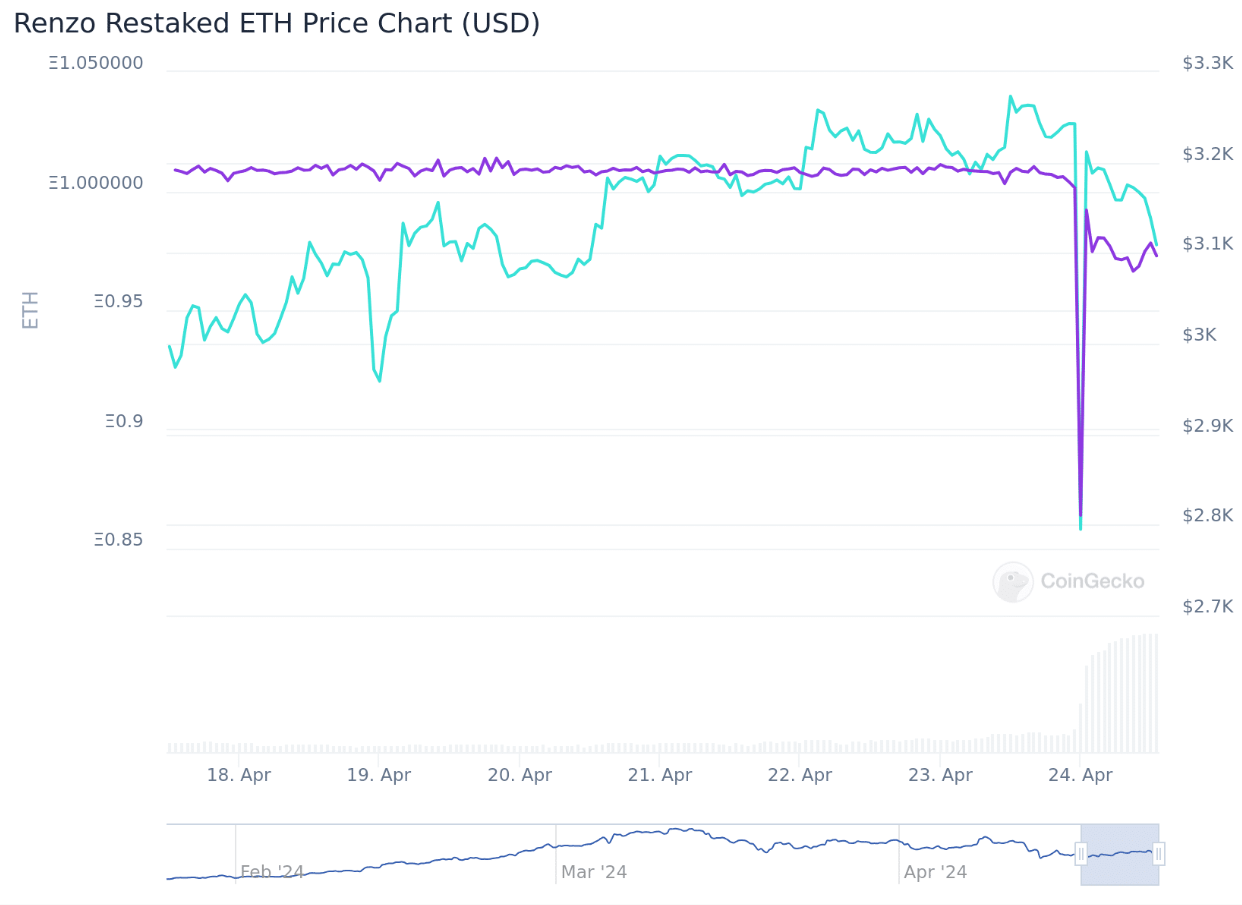
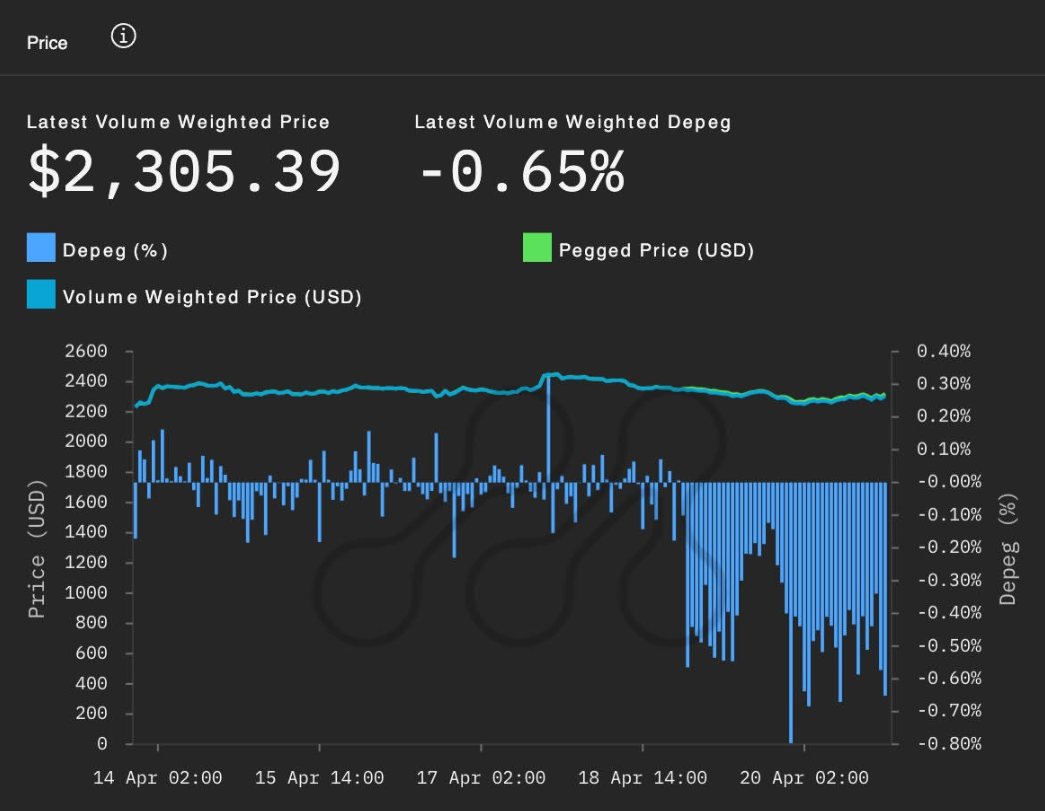
Thời điểm tòa tháp bắt đầu rung lắc là lúc mọi người nhận ra rằng TVL (tổng giá trị bị khóa) thường là chỉ số chân thực duy nhất cho các giao thức tạo lợi nhuận. Lấy ví dụ về thảm họa mất peg của ezETH trên Renzo vào tháng 4 năm 2024 khiến các nhà giao dịch dùng đòn bẩy rơi vào tuyệt vọng, khi hàng tỷ USD TVL của giao thức liquid restaking này bốc hơi. Liquid restaking token (LRT) của Renzo đã được dùng làm tài sản thế chấp cho các khoản vay đòn bẩy thông qua các giao thức như Gearbox và Morpho, nơi các nhà giao dịch gửi ETH vào Renzo và vay đòn bẩy dựa trên số tiền gửi đó để khuếch đại lợi nhuận.
Khi Renzo công bố đợt airdrop on-chain token quản trị REZ cho những người gửi LRT, nhiều người dùng đã chỉ trích quy mô airdrop cũng như lịch trình phân phối token bất công. Các nhà giao dịch đã gửi ETH vào Renzo và vay đòn bẩy đột nhiên rơi vào tình thế ngàn cân treo sợi tóc khi giá trị tài sản thế chấp của họ bị bào mòn. Vì Renzo không cho phép rút tiền gốc để duy trì TVL, những người dùng này buộc phải bán tháo token ezETH của họ trên các thị trường thứ cấp như Uniswap, dẫn đến việc token của Renzo bị mất peg so với tỷ lệ bảo chứng 1:1 với ETH. Hậu quả là, các nhà giao dịch đã đòn bẩy vị thế thông qua các khoản vay phải đối mặt với những khoản lỗ khổng lồ khi giá trị tài sản thế chấp của họ giảm gần 50%, kích hoạt một chuỗi thanh lý liên hoàn trên khắp DeFi. Những người thực hiện chiến lược xoay vòng (loopers) — các nhà giao dịch gửi ETH vào Renzo rồi lại gửi chính số đó (hoặc một phần) vào các giao thức cho vay khác nhau để vay đòn bẩy rồi gửi ngược lại vào Renzo nhằm thế chấp cho nhiều khoản vay ETH hơn — là những người chịu thiệt hại nặng nề nhất. Họ đã tạo ra sự khan hiếm nhân tạo cho nguồn cung ETH bằng cách đòi hỏi ngày càng nhiều thanh khoản vay trong quá trình xoay vòng vốn, gây mất cân bằng động lực cung - cầu của ETH.
Hàng triệu USD tài sản bị thanh lý chỉ trong vòng vài phút khi các nhà giao dịch dùng đòn bẩy cuống cuồng giảm đòn bẩy vị thế để cắt lỗ.
Vụ bê bối cầu nối Kelp vào tháng 4 năm 2026 chỉ là một ví dụ về các sự cố sụp đổ dây chuyền do tính kết hợp (composability) gây ra trong DeFi. Trong sự cố này, điểm yếu không nằm ở các hợp đồng thông minh on-chain mà nằm ở các bộ xác thực off-chain được cầu nối sử dụng để tạo điều kiện cho các giao dịch xuyên chuỗi. Có vẻ như các nhà phát triển của Kelp DAO đã thiết kế cầu nối với hệ thống xác thực 1-of-1 LayerZero nhằm cắt giảm chi phí.
Việc thiếu vắng hoàn toàn tính phi tập trung trong quy trình xác thực đã khiến cầu nối trở nên dễ bị tấn công, tạo điều kiện cho các tác nhân xấu làm nhiễm độc nguồn dữ liệu off-chain mà hợp đồng cầu nối sử dụng.
Kết quả là, các xác thực giả mạo đã khiến Kelp mint ra 116.500 chứng chỉ rsETH không có tài sản đảm bảo trên Ethereum, tạo ra một câu chuyện giả mạo rằng các chứng chỉ này có thể quy đổi ra ETH trên chuỗi nguồn. Kẻ tấn công sau đó đã dùng lượng thanh khoản này để thế chấp cho một khoản flash loan trị giá 25 triệu USD trên Aave, rồi gửi lượng tiền này vào pool thanh khoản Aave dưới dạng WETH. Vì Aave dựa vào một oracle định giá sai, khoản flash loan này không bao giờ được kẻ tấn công hoàn trả, đồng nghĩa với việc chúng đã đánh cắp trót lọt gần 25 triệu USD từ pool thanh khoản của Aave. Aave sau đó đã đóng băng thị trường cho vay DeFi nhằm ngăn chặn các tổn thất tiếp theo, gây ra sự bất ổn nghiêm trọng trong toàn bộ không gian tài chính phi tập trung. Toàn bộ vụ việc đóng vai trò như một hồi chuông cảnh tỉnh sâu sắc cho toàn ngành, khi mức độ nguy hại của một cuộc tấn công vào tính kết hợp — đặc biệt là vụ việc liên quan đến hàng triệu USD từ flash loan — đã lộ rõ trước mắt mọi người.
Lòng Tham và Thanh Khoản Rút Vốn
Sreeram Kannan đang rao bán bảo mật chia sẻ như thể nó là kỳ quan kỹ thuật dân dụng vĩ đại tiếp theo, nhưng vẫn còn nhiều người trong số chúng ta từng mất những khoản tiền cả đời tích cóp chỉ vì đặt niềm tin vào cái peg đó. Nhà đồng sáng lập Ethereum, Vitalik Buterin, đã viết một số bài blog chỉ trích thiết kế của EigenLayer và các giao thức restaking khác, cho rằng xu hướng tái sử dụng cơ sở hạ tầng của validator đặt ra mối đe dọa mang tính sống còn đối với sự an toàn đồng thuận của Ethereum. Cụ thể hơn, Vitalik cảnh báo rằng các giao thức restaking không nên trông chờ vào sự đồng thuận xã hội của Ethereum để giải cứu họ trong kịch bản tồi tệ nhất. Vậy phản ứng của ngành trước những lo ngại về tình trạng quá tải đồng thuận và nguy cơ bảo mật chia sẻ trở thành một lỗ hổng nghiêm trọng là gì? Chà, tất nhiên là họ đánh cược tăng gấp đôi rủi ro rồi!
Khi xét đến tính kinh tế của mảng này, điều quan trọng cần nhớ là đằng sau các hợp đồng thông minh là những con người thực tế, và họ thường hành động vì tư lợi. Các nhà sáng lập muốn có TVL và thanh khoản vì điều đó đồng nghĩa với việc các quỹ đầu tư mạo hiểm (VC) sẽ mua token của họ.
Về phần mình, các VC muốn tạo ra một sự kiện thanh khoản rút vốn (exit liquidity) vì họ hiểu rằng các token mua ở vòng hạt giống với mức chiết khấu sâu sẽ chỉ giữ được giá trị nếu có thị trường để họ xả hàng. Các nhà vận hành node muốn tối đa hóa doanh thu bằng cách cung cấp hạ tầng ở mức tối thiểu có thể chấp nhận được trong khi đút túi toàn bộ phí; điều này thường dẫn đến việc các nhà cung cấp hạ tầng tập trung quy mô lớn thống trị thị trường nhờ lợi thế quy mô, ngay cả khi sự tập trung đó tạo ra các lỗ hổng mang tính hệ thống. Những con bạc ảo tưởng thì muốn lợi nhuận chồng lợi nhuận để có thể đem đi khoe khoang trên Twitter, bất chấp nguy cơ có thể hoàn toàn mất khả năng thanh toán.
Nếu bạn muốn hiểu các hình thức cụ thể mà ngành này được cấu trúc để đi đến thất bại, tất cả những gì bạn cần làm là xem xét các kịch bản đổ vỡ điển hình:
1. Bảo mật chia sẻ đại diện cho một rủi ro tương quan khổng lồ nếu một dịch vụ AV lớn bị slashing, kích hoạt làn sóng thanh lý liên hoàn trên hàng loạt dịch vụ DeFi đang phụ thuộc vào các cam kết bảo mật của nó.
2. Việc ủy quyền cho nhà vận hành tạo ra rủi ro tập trung mang tính hệ thống, vì các nhà vận hành node quy mô lớn sẽ luôn thống lĩnh thị trường nhờ lợi thế quy mô, tạo ra các điểm lỗi đơn lẻ (single points of failure) bên trong hệ thống.
3. Sự mất cân đối thanh khoản chắc chắn sẽ xảy ra khi người dùng yêu cầu thanh lý ngay lập tức các LRT hoặc các công cụ phái sinh khác của họ trong khi tài sản thế chấp cơ sở bên dưới lại bị kẹt trong các hàng đợi rút tiền.
4. Các chương trình điểm thưởng đại diện cho những nghĩa vụ hoàn toàn vô căn cứ mà có thể được thực hiện hoặc không, tùy thuộc vào sự tùy hứng của giao thức phát hành.
Toàn bộ hệ thống được xây dựng trên nền tảng của lòng tham và mong muốn tích lũy của cải, vì vậy không có gì ngạc nhiên khi các cơ chế thất bại cũng bắt nguồn từ cùng một động cơ. Tại sao chúng ta luôn cảm thấy cần phải để tiền đẻ ra nhiều tiền hơn nữa vào mọi lúc? Muốn mức lãi bốn phần trăm thì có gì sai? Lối suy nghĩ này, vốn được các nhà bình luận trong ngành hào hứng đón nhận, chính là nguồn gốc nảy sinh câu nói bốn phần trăm chỉ dành cho tầng lớp bần nông. Mong muốn tạo ra lợi nhuận vượt trội thông qua đòn bẩy, kết hợp với sự thiếu hụt hoàn toàn của lợi suất ở bất kỳ nơi nào khác trong hệ thống, chính là thứ dẫn dắt chúng ta đi vào con đường của các phái sinh lồng ghép và những rủi ro tương quan này.
Rủi Ro Pháp Lý và Các Chứng Khoán Đảm Bảo
Tin vào những tuyên bố đao to búa lớn của ngành về bảo mật gộp, lợi suất thanh khoản, vân vân là một chuyện, nhưng nhìn vào bức tranh tài chính thực sự của ngành và nhận ra sự bóc lột đã ăn sâu vào hệ thống đến mức nào lại là một chuyện hoàn toàn khác. Các con số TVL và lợi suất dự phóng chỉ có tác dụng thổi phồng giá trị cảm nhận của các giao thức, nhưng chúng hiếm khi phản ánh toàn bộ câu chuyện. Hãy xem xét EigenDA cloud của EigenLayer, dự án được cho là đang giữa vòng gọi vốn hàng tỷ USD khi chuẩn bị ra mắt sản phẩm tính khả dụng của dữ liệu. Công ty này đang chịu lỗ hơn một triệu mỗi năm, đã đốt hàng chục triệu nguồn cung lạm phát để thu hút vốn, thế nhưng mức lợi suất mà họ quảng bá thực chất chỉ là một khoản trợ cấp cho chính sự lạm phát đó.
Có lẽ không có gì đáng ngạc nhiên khi mô hình kinh doanh của nhiều công ty trong số này thực chất được xây dựng dựa trên việc tiếp tục lạm phát token nhằm duy trì vẻ hào nhoáng về mặt giá trị. Hãy nhìn vào những đợt mở khóa token khổng lồ diễn ra đều đặn trong không gian này, hết tháng này qua tháng khác, khi các nhà đầu tư ban đầu bán tháo cổ phần của họ. Các nhà đầu tư nhỏ lẻ hăm hở mua các liquid restaking token thường hoàn toàn không hay biết về áp lực bán cực lớn do các cá voi nắm giữ lượng lớn token tạo ra khi họ xả một khối lượng token khổng lồ để hiện thực hóa lợi nhuận thanh khoản.
Những hệ số nhân điểm ban đầu này, các điều khoản phân bổ ưu đãi ở vòng hạt giống, và các sự kiện thanh lý quy mô lớn từ bên thứ ba đều đã xảy ra thường xuyên trong quá khứ đến mức hoàn toàn có lý do để nghi ngờ rằng các bên tham gia ngành restaking trong tương lai cũng sẽ vạch ra chiến lược phân phối token xoay quanh chúng. Nói cách khác, các công ty này biết rằng phải có ai đó sẵn sàng mua token của họ để tạo điều kiện cho một sự kiện thanh khoản rút vốn, và vì thế họ chừa chỗ sẵn cho việc đó. Không khó để hiểu tại sao sự giám sát của các cơ quan quản lý lại đang ngày càng gắt gao: khi xem xét cách thức các công ty này vận hành, việc các nhà quản lý chứng khoán bắt đầu để mắt tới là điều không thể tránh khỏi. Các giao thức restaking đã bắt đầu chuyển một số hoạt động của họ ra nước ngoài nhằm né tránh các nhà quản lý trong nước, những người mà các hành động can thiệp của họ đang đe dọa làm trật bánh toàn bộ ngành bằng cách đóng băng hoàn toàn hoạt động của nhiều giao thức.
Khi thị trường tài chính phát triển, các động lực cốt lõi của nó vẫn giữ được sự nhất quán đáng kinh ngạc: những nguyên lý cơ bản về tâm lý con người và kinh tế học từng chi phối các thị trường từ nhiều thế kỷ trước vẫn đang ứng nghiệm ngày hôm nay. Lấy ví dụ về thị trường CDO ngay trước cuộc khủng hoảng tài chính năm 2008, các ngân hàng Phố Wall đã gom các khoản thế chấp dưới chuẩn riêng lẻ lại và đóng gói chúng thành các CDO lớn, tuyên bố rằng rủi ro đã được phân tán và toàn bộ gói sản phẩm đó là một khoản đầu tư đạt chuẩn AAA. Toàn bộ quy trình này giống hệt cách thức vận hành của các liquid restaking token: các tài sản thế chấp ETH riêng lẻ được đóng gói lại với nhau để tạo thành một sản phẩm được cho là đã phân tán rủi ro với mức lợi suất tăng vọt. Ai cũng biết rằng sự sụp đổ của CDO bắt nguồn từ một vụ vỡ nợ quy mô lớn ở một trong những khoản vay thế chấp dưới chuẩn, dẫn đến hàng loạt đợt hạ bậc tín nhiệm trên toàn thị trường CDO. Một điều tương tự gần như chắc chắn sẽ xảy ra trong không gian liquid restaking khi một LRT đơn lẻ bị vỡ nợ hoặc bị slashing — nếu lịch sử có giá trị tham khảo, thì chỉ cần một sự cố vỡ nợ trong một danh mục lớn là đủ để toàn bộ cấu trúc sụp đổ do rủi ro tương quan.
Mảng LRT mang một sự tương đồng đáng kinh ngạc với hệ thống ngân hàng ngầm (shadow banking) từng thống trị các thị trường vốn trước cuộc khủng hoảng, với nhiều yếu tố rủi ro tương tự, chẳng hạn như việc tái thế chấp tài sản, cho phép các tổ chức dùng cùng một tài sản thế chấp cho nhiều vị thế bán khống nhằm gia tăng đòn bẩy. Khi một vị thế bán khống trong số đó bị vỡ nợ, các khoản lỗ sẽ bị khuếch đại và thường được đẩy sang cho các nhà đầu tư khác, những người hoàn toàn không hay biết gì về rủi ro này. Cũng đáng lưu ý rằng thị trường quỹ tiền tệ cũng từng chịu số phận tương tự khi quỹ 2 tỷ USD tai tiếng bị rớt mốc giá 1 USD (break the buck) và gánh chịu những khoản lỗ nặng nề, gây ra sự hoảng loạn trên toàn ngành và châm ngòi cho một làn sóng rút vốn ồ ạt. Các rủi ro mang tính hệ thống vốn có trong các chương trình bảo hiểm danh mục tự động cũng chính là nguyên nhân lớn dẫn đến vụ sụp đổ thị trường chứng khoán năm 1987, cũng như hàng loạt vụ sập giá chớp nhoáng (flash crash) xảy ra gần đây trên thị trường tiền mã hóa. Ngay cả vụ tháo dỡ vị thế giao dịch chênh lệch lãi suất đồng yên (yen carry trade) tai tiếng xảy ra vài năm trước cũng là một bài học đắt giá về mặt này; khi các nhà giao dịch lạm dụng đòn bẩy quá mức, một đợt tháo dỡ vị thế quy mô lớn đã dẫn đến những khoản thua lỗ nặng nề cho những ai từng kỳ vọng vào một thời kỳ dài kiếm lời dễ dàng. Restaking, với những lời hứa hẹn về việc nâng cao lợi suất và thanh khoản, đang sẵn sàng trở thành chương tiếp theo trong chuỗi dài những thảm họa tài chính này.
Bất chấp hàng tỷ USD cam kết vốn và lượng lớn các kỹ sư mật mã học tài năng đã cống hiến cuộc đời để giải quyết các vấn đề "mở rộng quy mô" này, dường như bản chất con người sẽ luôn chiến thắng các rào cản về mặt cấu trúc. Điều này đặc biệt đúng khi xét đến khía cạnh kinh tế của vấn đề: dù các phép toán có khéo léo đến đâu, cuối cùng chúng cũng sẽ không thể vượt qua được những thực tế kinh tế cơ bản về nguồn cung hữu hạn. Tháp Jenga của DeFi sẽ tiếp tục cao lên và biến đổi chừng nào các động lực tài chính còn khuyến khích điều đó. Nhưng khi điệu nhạc cuối cùng dừng lại, khi thanh khoản cạn kiệt và các hàng đợi rút tiền thiêu rụi nguồn cung token, các thị trường DeFi một lần nữa sẽ phải học lại bài học đã được củng cố hết lần này đến lần khác trong suốt chiều dài lịch sử tài chính.
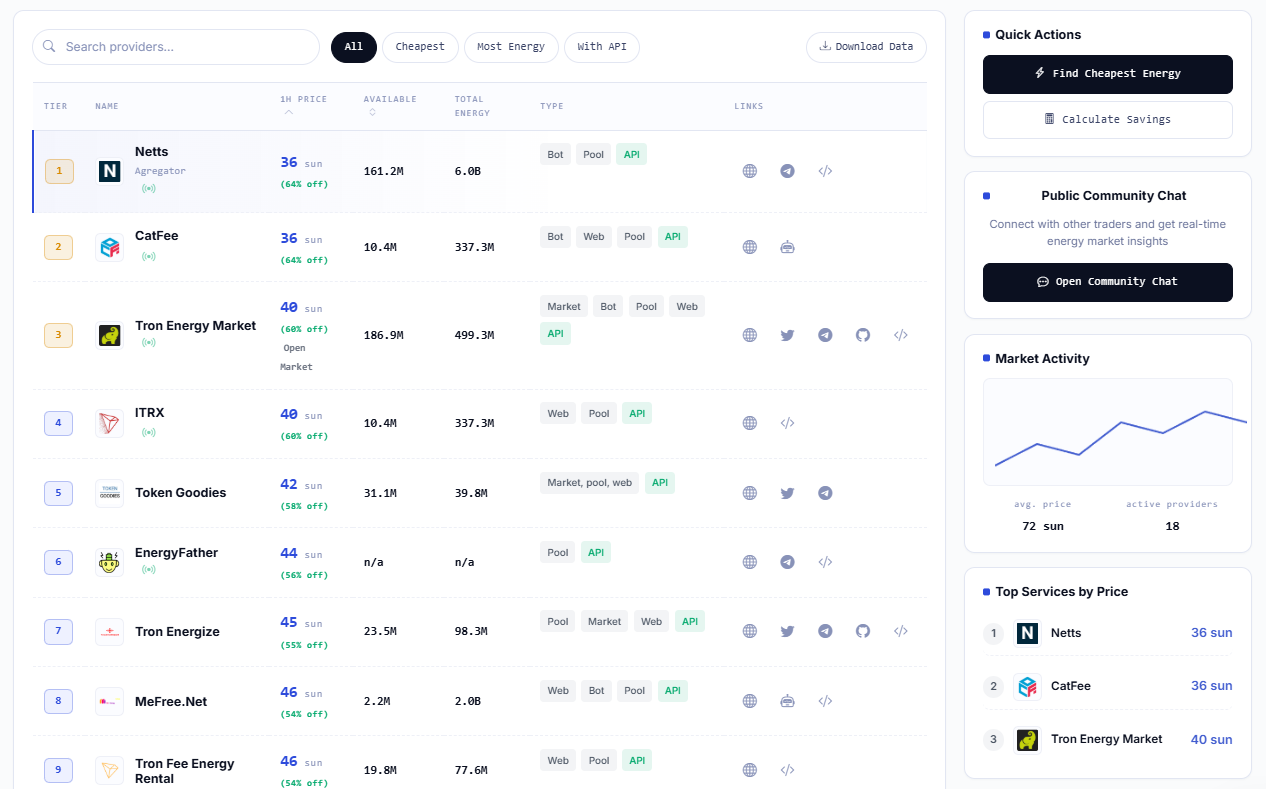
Sau tất cả những đồn đoán quen thuộc về "những tòa tháp", "tái thế chấp", "điểm thưởng" và "lợi nhuận chồng lợi nhuận", chúng ta cũng nên tập trung vào vấn đề tiêu chuẩn hơn trong thế giới tiền mã hóa - giảm thiểu chi phí và hạn chế sai sót cho cả người dùng cá nhân lẫn tổ chức. Cụ thể, Chợ Năng Lượng TRON của Netts dường như đang đóng một vai trò thận trọng và đáng tin cậy hơn những gì người ta có thể kỳ vọng từ một nền tảng quảng bá các tính năng tiết kiệm năng lượng trên trang chủ. Bằng cách cung cấp bảng so sánh giá từ các nhà cung ứng khác nhau, thảo luận về tính thanh khoản cùng hoạt động giao dịch, và tạo điều kiện thuận lợi cho việc mua TRON Energy thay vì lãng phí TRX cho các giao dịch USDT và trả phí gas cho các lượt chuyển hợp đồng thông minh, Netts dường như hướng tới mục tiêu trở thành đối tác đáng tin cậy cho bất kỳ người dùng hay nhà phát triển mạng blockchain TRON thông thường nào. Tại thời điểm viết bài, Netts và đối thủ cạnh tranh CatFee đang ngang tài ngang sức ở mức 26 sun với lần lượt 161.2M Energy và khối lượng giao dịch 24 giờ đạt 6.0B Volume, trong khi những nhà cung ứng đang hoạt động còn lại trên thị trường đưa ra mức giá trung bình cao hơn. Chưa rõ liệu việc một người đang lo ngại về xu hướng "Jenga" của DeFi đi thuê những gì họ cần cho các hoạt động của riêng mình trên mạng TRON bằng các dịch vụ rẻ hơn và đáng tin cậy hơn có thực sự được coi là một chuẩn mực đạo đức hay không, nhưng đó chắc chắn là một bước đi hợp lý cho bất kỳ ai đang thực sự sử dụng các tính năng của mạng nhằm tránh các khoản chi phí không cần thiết.