रीस्टेकिंग: यील्ड पर यील्ड या DeFi का अगला जेंगा टावर?
रीस्टेकिंग पूल्ड सिक्योरिटी और यील्ड पर यील्ड का वादा करती है, लेकिन इस मार्केटिंग के पीछे रीहाइपोथीकेटेड ETH और कोरिलेटेड रिस्क का एक नाजुक टावर छिपा है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
क्या आपको द बिग शॉर्ट का वह सीन याद है जहाँ रयान गोसलिंग लकड़ी के ब्लॉकों के एक जेंगा टावर से, जो AAA रेटेड कोलेटरलाइज्ड मॉर्गेज को दर्शाता है, नीचे से ब्लॉक निकालकर ऊपर रखते हैं, जबकि बीच में तेजी से जोखिम भरे, नॉन-इन्वेस्टमेंट ग्रेड B रेटेड मॉर्गेज लोन डाले जाते हैं? CDO मार्केट कैसे काम करता था, इसके एक सटीक प्रदर्शन में वह दिखाते हैं कि कैसे फाइनेंशियल इंजीनियर्स ने रेटिंग एजेंसियों को यह ठोस तर्क देकर इस खास एसेट क्लास से वैल्यू निकाली कि लोन का यह पूरा पेचीदा सैंडविच आकर्षक यील्ड के साथ एक डाइवर्सिफाइड रिस्क प्रोफाइल पेश करता है।
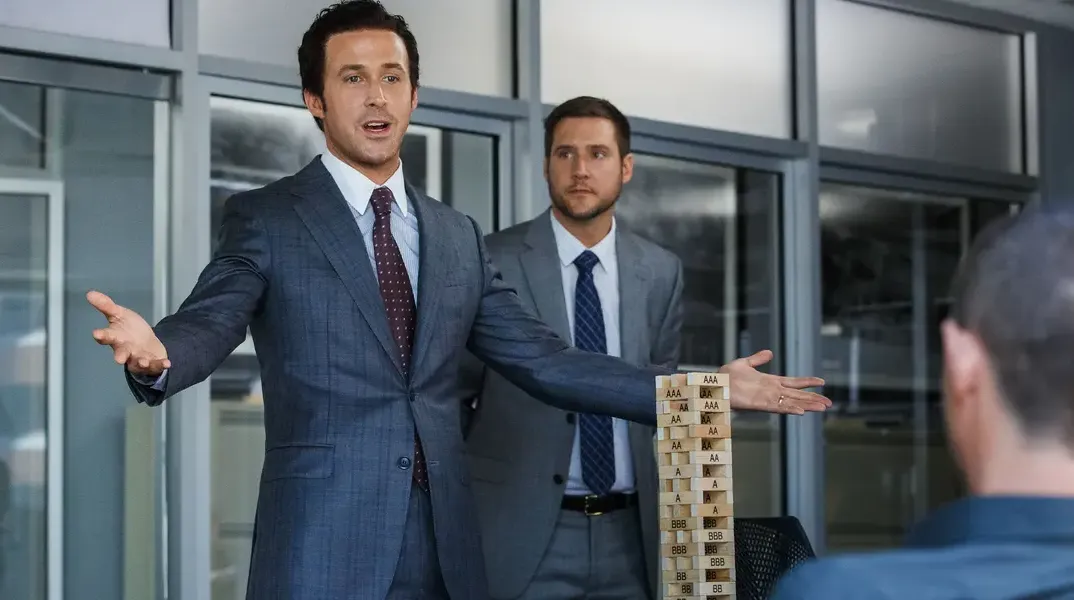
जैसे ही जेंगा टावर लड़खड़ाता है और गणित फेल हो जाता है, पूरे कमरे को अहसास होता है कि पूरा सिस्टम वास्तव में कितना भ्रामक था। यह सीन इतनी अच्छी तरह इसलिए काम करता है क्योंकि यह जानबूझकर अस्पष्ट की गई, प्रॉस्पेक्टस के अंदर गहराई में दबी और आम लोगों की पहुँच से दूर रखी गई किसी चीज़ की भावना को दर्शाता है, और फिर उसे भौतिक रूप से सामने लाता है। हमें अभी इसकी आवश्यकता है; ऐसा लगता है कि इतिहास एक डरावनी सटीकता के साथ खुद को दोहरा रहा है, क्योंकि DeFi के निर्माता साधारण पुराने स्टेकिंग के ऊपर तेजी से जटिल वित्तीय साधनों का अपना जेंगा टावर बना रहे हैं।
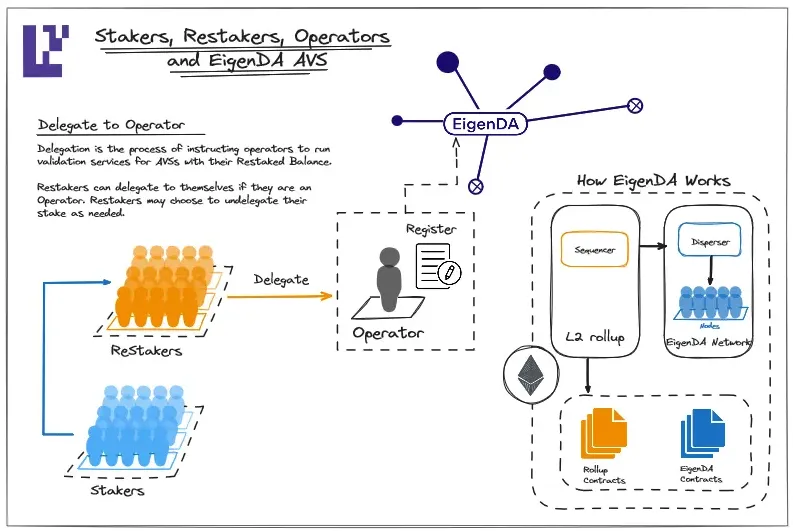
रीस्टेकिंग एक आशाजनक कॉन्सेप्ट है जो कई नई सेवाओं के लिए पूल्ड सिक्योरिटी के साथ-साथ पर्याप्त कैपिटल एफिशिएंसी लाभ और यील्ड पर यील्ड प्रदान करता है। आप अपने ETH को कहीं स्टेक करते हैं जो या तो मेननेट या किसी सेकेंडरी डेटा-अवेलेबिलिटी या ओरेकल सर्विस को सुरक्षित करता है और ऐसा करने के लिए आपको भुगतान मिलता है, और फिर उसी ETH का उपयोग किसी अन्य सर्विस को सुरक्षित करने के लिए किया जाता है जहाँ आपको इसे स्टेक करने के लिए भी भुगतान मिल सकता है। यह एक चतुर योजना है जो DeFi सिक्योरिटी और एफिशिएंसी के वादे को पूरा करती हुई प्रतीत होती है, यदि आप इसके पीछे के गणित को नजरअंदाज करने को तैयार हैं: कि आर्थिक ETH की वही मात्रा पहले की तुलना में काफी अधिक ऑब्लिगेशन का समर्थन कर रही है। इस बारे में साफ बात यह है कि गणितीय चालबाजी के इस खास ब्रांड में कई स्तर हैं। सबसे पहले, आप ETH लेते हैं जिसे कहीं लिक्विड स्टेकिंग टोकन (LST) के रूप में स्टेक किया गया है, जैसे कि Lido या Rocket Pool पर, और आप उसी ETH का उपयोग किसी अन्य सर्विस को सुरक्षित करने के लिए करते हैं, शायद EigenLayer के EigenDA डेटा स्टोरेज प्रोडक्ट के माध्यम से, जिसका उपयोग बदले में DeFi पोजीशन को कोलेटरलाइज करने के लिए किया जा सकता है। फिर, आप किसी अन्य प्रोटोकॉल के माध्यम से EigenDA के लिए प्रदान की गई सिक्योरिटी पर स्टेकिंग रिवॉर्ड्स के ऊपर पॉइंट्स कमा सकते हैं, और फिर उन पॉइंट्स को और भी अधिक यील्ड में बदलने के लिए लीवरेज्ड लिक्विडिटी पूल का उपयोग कर सकते हैं। और यह सब प्रारंभिक ETH स्टेक की नींव पर बनाया गया है। हर कदम पर, प्रत्येक प्रोटोकॉल यह मान लेता है कि उसके नीचे का ETH सोने जितना ही खरा है।
जो लोग अभी जीना चाहते हैं वे तेजी से भविष्य में जीने की इच्छा रखते हैं क्योंकि वर्तमान अक्सर असहनीय होता है। रीस्टेकिंग को अक्सर DeFi में एक वास्तविक सकारात्मक इनोवेशन के रूप में पेश किया जाता है जो सभी को यह महसूस करने में सक्षम बनाता है कि वे वेब के डिसेंट्रलाइजेशन और एथेरियम एप्लिकेशन की लंबी पूंछ में योगदान दे रहे हैं। जब आप रीस्टेकिंग में शामिल होते हैं, तो आप लालची होकर और अधिकतम यील्ड की तलाश करके "गलत काम" नहीं कर रहे होते हैं; वास्तव में, आप निःस्वार्थ होकर और डिसेंट्रलाइज्ड ऐप्स के सामूहिक दृष्टिकोण को साकार करने के लिए पूरे इकोसिस्टम में कैपिटल एफिशिएंसी को बढ़ावा देने के इच्छुक होकर "सही काम" कर रहे होते हैं। EigenLayer, जो खुद को EigenCloud के रूप में रीब्रांड कर रहा है, और इसके लिक्विड रीस्टेकिंग प्रतिद्वंद्वी सभी इस तरह की भाषा में बात करते हैं क्योंकि यह काम करती है; EigenDA डेटा-अवेलेबिलिटी की तकनीकी नींव वास्तव में दिलचस्प है और कई संभावित क्लाउड प्रदाताओं को आकर्षित करती है। लेकिन यह कैसीनो द्वारा नियामकों से बचने के लिए खुद को सामाजिक कारणों के रूप में रीपैकेज करने की भी याद दिलाता है, अगर यह समानता बहुत अधिक दूर की कौड़ी न लगे।
एक बार जब आप DeFi के जेंगा टावर के शीर्ष पर पहुँच जाते हैं, तो आप देखेंगे कि हर अतिरिक्त ब्लॉक के साथ स्थिरता काफी कम हो जाती है। जिस क्षण कोई स्लैशिंग घटना होती है, लिक्विड रीस्टेकिंग टोकन (LRT) का डीपेग होता है, एक्टिव वैलिडेटर (AV) सर्विस में कोई एक्सप्लॉइट होता है, या उपर्युक्त प्रोटोकॉल में से किसी का बैंक रन होता है, तो वह शानदार वार्षिक प्रतिशत यील्ड (APY) जिसे आपने ट्विटर पर भविष्य के लिए संजो कर रखा था, अगली लिक्विडिटी घटना की तुलना में काफी कम मूल्यवान साबित होती है। डेवलपर्स के लिए पूल्ड सिक्योरिटी और इन्फ्रास्ट्रक्चर लेयर का वादा निर्विवाद रूप से आकर्षक है, भले ही इसका कारण केवल यह हो कि ये समाधान अक्सर उन प्रोजेक्ट्स को अत्यधिक आवश्यक लिक्विडिटी प्रदान करते हैं जिन्हें इनका उपयोग करना होता है। रीस्टेकिंग को उन स्थितियों में एक आवश्यक बुराई के रूप में देखा जा सकता है जब किसी डेवलपर को कुछ ऐसा बनाने की आवश्यकता होती है जिसके लिए पूल्ड सिक्योरिटी की आवश्यकता होती है लेकिन उसके पास प्रूफ-ऑफ-स्टेक (PoS) नेटवर्क में अपने दम पर लॉक करने के लिए पर्याप्त ETH नहीं होता है। हालाँकि, यह अत्यधिक कठिन, जटिल और समय लेने वाला है। उद्योग की कथित तौर पर सदाचारी आर्थिक नींव की करीबी जांच से काफी अधिक संदिग्ध स्थिति का पता चलता है।
साझा सुरक्षा और इन्फ्रास्ट्रक्चर का दिखावा
रीस्टेकिंग स्पेस के प्रमुख खिलाड़ियों — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic, और अन्य — की समीक्षा से पता चलता है कि वे एक ही प्रकार की सेवाएं प्रदान करते हैं: पूल्ड सिक्योरिटी, लिक्विड रीस्टेकिंग टोकन, मनमाने पॉइंट्स प्रोग्राम, एग्जिट कतारें, और स्लैशिंग एक्सपोजर। और यह सच है कि उद्योग का पूरा बिजनेस मॉडल एक धोखे पर बनाया गया है — वही ETH दो बार गिना जा रहा है, यदि अधिक नहीं! महीनों की तैयारी के बाद, EigenLayer की बहुप्रतीक्षित स्लैशिंग अप्रैल 2026 में लाइव हुई, लेकिन अब तक, यह आर्थिक क्रिप्टोग्राफी के इस खास ब्रांड की व्यावहारिकता को प्रदर्शित करने में विफल रही है। यह समझने के लिए कि ऐसा क्यों है, आइए बहुप्रचारित EigenDA लॉन्च और EigenLayer के "इंटरसबजेक्टिव फोर्किंग" के इनोवेशन पर करीब से नज़र डालें जो किसी भी ऐसे AV ऑपरेटर की स्लैशिंग की अनुमति देगा जिसने ऑन-चेन गलती करने का प्रयास किया हो। एक अविश्वसनीय अवधारणा, इंटरसबजेक्टिव फोर्किंग एक सैद्धांतिक अटैक वेक्टर पर आधारित है जिसमें स्लैशिंग फोर्क बनाने के लिए अधिकांश टोकन धारकों की मिलीभगत होनी चाहिए, और अब तक यह केवल कागजों पर ही मौजूद है। इस बीच, EigenLayer के गवर्नेंस टोकन अपने शुरुआती एयरड्रॉप के बाद नीचे की ओर एक परिचित प्रक्षेपवक्र बना रहे हैं।
आर्थिक क्रिप्टोग्राफी के इस खास ब्रांड का मूल्य वास्तव में तब सामने आता है जब हम उद्योग की मार्केटिंग सामग्रियों पर करीब से नज़र डालते हैं — विशेष रूप से, पूरे रीस्टेकिंग इकोसिस्टम में अनुमानित कुल वैल्यू "लॉक्ड" (TVL) पर। इस लेखन के समय, उद्योग का TVL अक्सर दसियों अरबों डॉलर में मापा जाता है — लेकिन वह संख्या कैसी दिखेगी यदि हम लिक्विड स्टेकिंग टोकन की दोहरी, तिहरी और यहाँ तक कि पाँच गुना गिनती के लिए समायोजन करें जिन्हें लेंडिंग प्रोटोकॉल में एक दूसरे के ऊपर लेयर किया गया है?
Ether.fi और Puffer दोनों के पास अपने-अपने अरबों डॉलर+ TVL आंकड़ों के मामले में अविश्वसनीय रूप से सम्मोहक संख्याएं हैं, लेकिन उसमें से कितनी "वास्तविक" लिक्विडिटी है और कितनी "प्रिंटेड" लिक्विडिटी है? प्रिंटेड लिक्विडिटी आम तौर पर सीधे गवर्नेंस टोकन के ऑन-चेन जारी करने से आती है, जिसका उपयोग अक्सर तुलनात्मक रूप से कमजोर यील्ड को सब्सिडी देने के लिए किया जाता है जो अन्यथा उन एक्टिव वैलिडेटर सेवाओं में पाई जाती जिनका TVL आंकड़ा दसियों या सैकड़ों मिलियन डॉलर में होता है। इनमें से किसी भी सर्विस के यील्ड आंकड़ों पर गहराई से नज़र डालें। संभावना है कि उनकी AV सेवाओं द्वारा उत्पन्न "ऑर्गेनिक" यील्ड — जो अक्सर उनके पॉइंट्स-प्रोग्राम समकक्षों की तुलना में बहुत अधिक आकर्षक होती है — पॉइंट्स प्रोग्राम की "TVL-वेटेड" यील्ड से काफी कम साबित होगी जो नियमित रूप से साधारण उपयोगकर्ताओं को उनके साथ अपना ETH जमा करने के लिए लुभाती है। देखें कि EIGEN अपने पीक से कितना नीचे गिर गया है — चौंकाने वाला 96 प्रतिशत! उद्योग के इको चैंबर के भीतर, EigenLayer के समर्थक इस बात पर जोर देते रहते हैं कि उनका TVL वास्तविक आर्थिक मूल्य का प्रतिनिधित्व करता है और EIGEN वास्तव में मूलभूत इन्फ्रास्ट्रक्चर है। लेकिन व्यापक बाजार असहमत है, और बिना औचित्य के नहीं, क्योंकि यह मानने का बहुत कम कारण है कि उनका TVL बिना किसी वैल्यू कैप्चर तंत्र के स्वतंत्र रूप से जारी किए गए गवर्नेंस टोकन के अलावा किसी और चीज़ का प्रतिनिधित्व करता है।
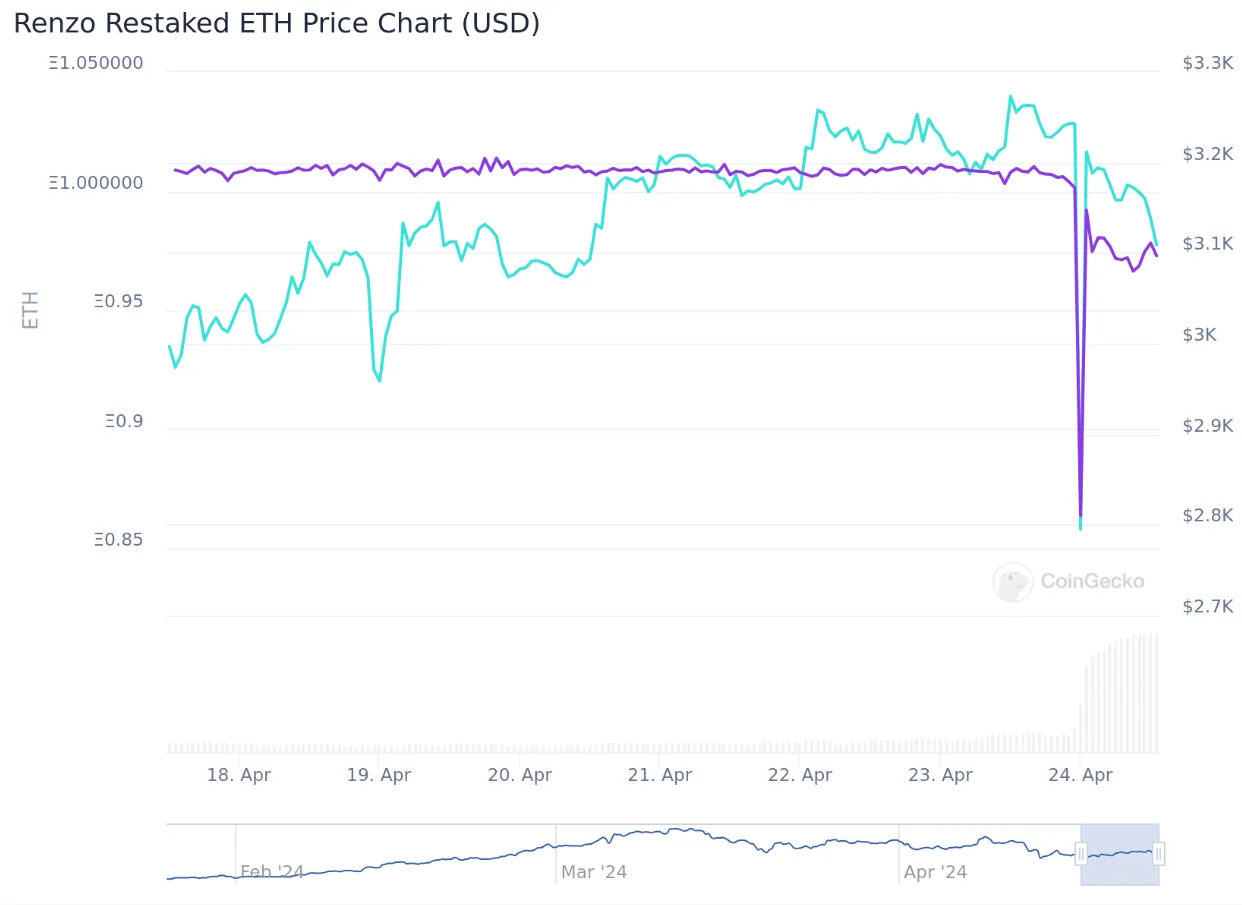
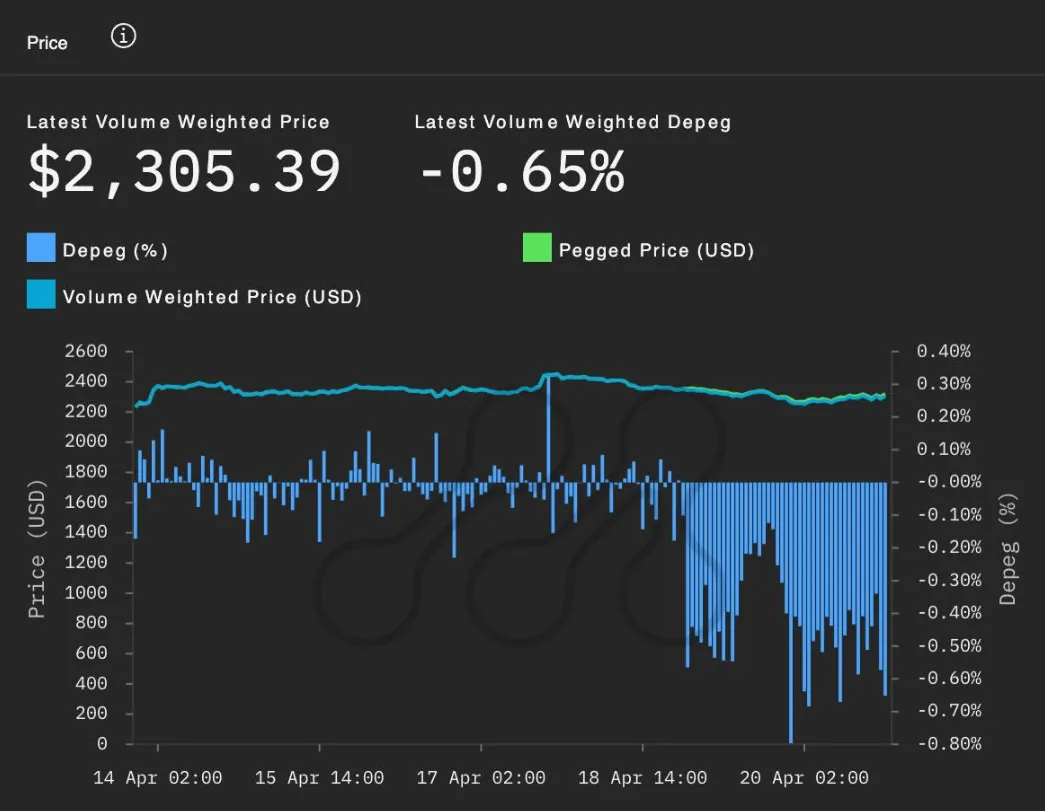
जिस क्षण टावर हिलने लगता है, वह तब होता है जब सभी को अहसास होता है कि TVL (टोटल वैल्यू लॉक्ड) अक्सर यील्ड उत्पन्न करने वाले प्रोटोकॉल के लिए एकमात्र सच्चा संकेतक होता है। उदाहरण के लिए अप्रैल '24 में Renzo ezETH डीपेग की विफलता को लें जिसने लीवरेज्ड ट्रेडर्स को निराशा में छोड़ दिया, क्योंकि लिक्विड रीस्टेकिंग प्रोटोकॉल के लिए अरबों का TVL गायब हो गया। Renzo के लिक्विड रीस्टेकिंग टोकन (LRT) का उपयोग Gearbox और Morpho जैसे प्रोटोकॉल के माध्यम से जारी किए गए लीवरेज्ड लोन के लिए कोलेटरल के रूप में किया गया था, जिसमें ट्रेडर्स ने Renzo में ETH जमा किया और यील्ड बढ़ाने के लिए अपनी जमा राशि के बदले लीवरेज्ड लोन लिया।
जब Renzo ने LRT डिपॉजिटर्स को अपने REZ गवर्नेंस टोकन के ऑन-चेन एयरड्रॉप की घोषणा की, तो कई उपयोगकर्ताओं ने एयरड्रॉप के आकार और टोकन वितरण कार्यक्रम के अनुचित होने की आलोचना की। जिन ट्रेडर्स ने Renzo में अपना ETH जमा किया था और लीवरेज्ड लोन लिया था, वे अचानक खुद को गंभीर स्थिति में पाए क्योंकि उनके कोलेटरल का मूल्य घट गया था। Renzo द्वारा अपने TVL को बनाए रखने के लिए नेटिव विड्रॉल की अनुमति नहीं देने के कारण, इन उपयोगकर्ताओं को Uniswap जैसे सेकेंडरी बाजारों में अपने ezETH टोकन डंप करने के लिए मजबूर होना पड़ा, जिससे 1:1 ETH कोलेटरलाइजेशन के मुकाबले Renzo के टोकन का डीपेग हो गया। नतीजतन, जिन ट्रेडर्स ने लोन के माध्यम से अपनी पोजीशन को लीवरेज किया था, उन्हें भारी नुकसान का सामना करना पड़ा क्योंकि उनके कोलेटरल का मूल्य लगभग 50% गिर गया, जिससे पूरे DeFi में लिक्विडेशन का सिलसिला शुरू हो गया। लूपर्स — ट्रेडर्स जिन्होंने अपना ETH Renzo में जमा किया था और फिर उसी (या उसके एक अंश) को विभिन्न लेंडिंग प्रोटोकॉल में जमा करके उनके बदले लीवरेज्ड लोन लिया ताकि अधिक ETH लोन को कोलेटरलाइज करने के लिए Renzo में वापस जमा किया जा सके — सबसे ज्यादा प्रभावित हुए। उन्होंने लूपिंग प्रक्रिया में अधिक से अधिक लोन लिक्विडिटी की मांग करके ETH आपूर्ति के लिए कृत्रिम कमी पैदा की, जिससे ETH की मांग और आपूर्ति की गतिशीलता में असंतुलन पैदा हो गया।
कुछ ही मिनटों के भीतर लाखों डॉलर मूल्य के लिक्विडेशन हुए क्योंकि लीवरेज्ड ट्रेडर्स ने अपनी पोजीशन को डिलीवरेज करने और अपने नुकसान को सीमित करने के लिए हाथ-पैर मारे।
अप्रैल '26 का Kelp ब्रिज घोटाला DeFi में होने वाली कैस्केडिंग कंपोजेबिलिटी विफलताओं का सिर्फ एक उदाहरण है। इस घटना में, कमजोरी ऑन-चेन स्मार्ट कॉन्ट्रैक्ट्स में नहीं थी, बल्कि क्रॉस-चेन लेनदेन की सुविधा के लिए ब्रिज द्वारा उपयोग किए जाने वाले ऑफ-चेन वेरिफायर्स में थी। ऐसा लगता है कि Kelp DAO के डेवलपर्स ने लागत में कटौती करने के लिए 1-ऑफ-1 LayerZero वेरिफिकेशन सिस्टम के साथ ब्रिज को डिजाइन किया था।
वेरिफिकेशन प्रक्रिया में किसी भी प्रकार के डिसेंट्रलाइजेशन की अनुपस्थिति ने ब्रिज को हमलों के प्रति संवेदनशील बना दिया, जिससे बुरे तत्व ब्रिज कॉन्ट्रैक्ट द्वारा उपयोग किए जाने वाले ऑफ-चेन डेटा स्रोतों को दूषित करने में सक्षम हो गए।
परिणामस्वरूप, नकली वेरिफिकेशन ने Kelp को एथेरियम पर 116,500 अनबैक्ड rsETH नोट्स मिंट करने के लिए प्रेरित किया, जिससे यह झूठी कहानी गढ़ी गई कि ये नोट्स सोर्स चेन पर ETH के लिए रिडीम करने योग्य थे। हमलावरों ने फिर $25 मिलियन के Aave फ्लैश लोन को कोलेटरलाइज करने के लिए इस लिक्विडिटी का उपयोग किया, जिसे बाद में WETH के रूप में Aave लिक्विडिटी पूल में जमा किया गया था। चूँकि Aave एक गलत प्राइसिंग ओरेकल पर निर्भर था, फ्लैश लोन हमलावरों द्वारा कभी नहीं चुकाया गया, जिन्होंने प्रभावी रूप से Aave लिक्विडिटी पूल से लगभग $25 मिलियन चुरा लिए। इसके बाद Aave ने आगे के नुकसान को रोकने के प्रयास में DeFi लेंडिंग मार्केट को फ्रीज कर दिया, जिससे पूरे डिसेंट्रलाइज्ड फाइनेंस स्पेस में जबरदस्त अस्थिरता पैदा हो गई। इस पूरे प्रकरण ने उद्योग के लिए एक गंभीर वेक-अप कॉल के रूप में काम किया, क्योंकि एक कंपोजेबिलिटी हमले की विशालता — विशेष रूप से फ्लैश लोन में लाखों डॉलर शामिल होने वाली — सभी के सामने स्पष्ट हो गई।
लालच और एग्जिट लिक्विडिटी
श्रीराम कन्नन शेयर्ड सिक्योरिटी को ऐसे बेच रहे हैं जैसे कि यह अगला महान सिविल इंजीनियरिंग कारनामा हो, लेकिन हमारे बीच अभी भी ऐसे लोग हैं जिन्होंने पेग में अपने विश्वास के कारण जीवन बदलने वाली रकम खो दी है। एथेरियम के सह-संस्थापक विटालिक ब्यूटिरिन ने EigenLayer और अन्य रीस्टेकिंग प्रोटोकॉल के डिजाइन की आलोचना करते हुए कई ब्लॉग पोस्ट लिखे हैं, जिसमें तर्क दिया गया है कि वैलिडेटर इन्फ्रास्ट्रक्चर का पुन: उपयोग करने की उनकी प्रवृत्ति एथेरियम सर्वसम्मति सुरक्षा के लिए एक अस्तित्वगत खतरा पैदा करती है। अधिक विशेष रूप से, विटालिक ने चेतावनी दी कि रीस्टेकिंग प्रोटोकॉल को सबसे खराब स्थिति में उन्हें बचाने के लिए एथेरियम की सोशल सर्वसम्मति पर भरोसा नहीं करना चाहिए। तब सर्वसम्मति ओवरलोड और शेयर्ड सिक्योरिटी के एक महत्वपूर्ण भेद्यता बनने की संभावना के बारे में चिंताओं पर उद्योग की क्या प्रतिक्रिया है? अरे, वे निश्चित रूप से जोखिम को दोगुना कर देते हैं!
जब इस स्पेस के अर्थशास्त्र की बात आती है, तो यह याद रखना महत्वपूर्ण है कि स्मार्ट कॉन्ट्रैक्ट्स वास्तविक मनुष्यों द्वारा समर्थित हैं जो अक्सर काफी स्वार्थी होते हैं। संस्थापकों को TVL और लिक्विडिटी चाहिए क्योंकि इसका मतलब है कि VC उनके टोकन खरीदेंगे।
VCs, अपने हिस्से के लिए, एक एग्जिट लिक्विडिटी इवेंट स्थापित करना चाहते हैं क्योंकि वे जानते हैं कि उनके भारी रियायती सीड टोकन केवल तभी कोई मूल्य बनाए रखेंगे जब उनके लिए कोई बाजार होगा। नोड ऑपरेटर सभी फीस को जेब में रखते हुए कम से कम व्यावहारिक इन्फ्रास्ट्रक्चर प्रदान करके अपने राजस्व को अधिकतम करना चाहते हैं; इसका अक्सर मतलब होता है कि बड़े पैमाने पर सेंट्रलाइज्ड इन्फ्रा प्रदाता बड़े पैमाने की अर्थव्यवस्थाओं (इकोनॉमीज ऑफ स्केल) के कारण बाजार पर हावी होते हैं, भले ही वह एकाग्रता प्रणालीगत कमजोरियों का निर्माण करती हो। भ्रमित जुआरी यील्ड पर यील्ड चाहते हैं ताकि वे ट्विटर पर डींग मार सकें, भले ही इसका मतलब इस प्रक्रिया में पूरी तरह से दिवालिया होने का जोखिम उठाना हो।
यदि आप उन विशेष तरीकों को समझना चाहते हैं जिनमें यह उद्योग विफल होने के लिए संरचित है, तो आपको बस विशिष्ट विफलता मोड की जांच करनी होगी:
1. शेयर्ड सिक्योरिटी अत्यधिक कोरिलेशन जोखिम का प्रतिनिधित्व करती है यदि एक प्रमुख AV सर्विस को स्लैश किया जाता है, जिससे इसकी सुरक्षा गारंटी पर निर्भर विभिन्न प्रकार की DeFi सेवाओं में कैस्केडिंग लिक्विडेशन शुरू हो जाता है।
2. ऑपरेटर डेलिगेशन प्रणालीगत संकेंद्रण जोखिम पैदा करता है, क्योंकि बड़े पैमाने पर नोड ऑपरेटर हमेशा इकोनॉमीज ऑफ स्केल के कारण बाजार पर हावी रहेंगे, जिससे सिस्टम के भीतर सिंगल पॉइंट्स ऑफ फेलियर पैदा होंगे।
3. लिक्विडिटी बेमेल अनिवार्य रूप से तब होगा जब उपयोगकर्ता अपने LRT या अन्य डेरिवेटिव्स के तत्काल परिसमापन की मांग करेंगे जबकि उनका अंतर्निहित कोलेटरल विड्रॉल कतारों के भीतर फंसा होगा।
4. पॉइंट्स प्रोग्राम पूरी तरह से निराधार दायित्वों का प्रतिनिधित्व करते हैं जो जारी करने वाले प्रोटोकॉल की सनक के आधार पर फलित हो भी सकते हैं और नहीं भी।
पूरा सिस्टम लालच और धन संचय करने की इच्छा की नींव पर बना है, इसलिए इसमें कोई आश्चर्य नहीं है कि विफलता मोड समान रूप से प्रेरित हैं। हम हर समय पैसे से अधिक पैसा बनाने की आवश्यकता क्यों महसूस करते हैं? चार प्रतिशत चाहने में क्या बुराई है? यह सोच, जिसे उद्योग के टिप्पणीकारों ने इतनी उत्सुकता से अपनाया है, वही है जो इस वाक्यांश को जन्म देती है कि चार प्रतिशत किसानों के लिए है। लीवरेज के माध्यम से अत्यधिक रिटर्न उत्पन्न करने की इच्छा, सिस्टम में कहीं और यील्ड की अत्यधिक कमी के साथ मिलकर, हमें नेस्टेड डेरिवेटिव्स और कोरिलेटेड जोखिमों के इस रास्ते पर ले जाती है।
नियामक जोखिम और बैकिंग सिक्योरिटीज
पूल्ड सिक्योरिटी, लिक्विड यील्ड आदि के संबंध में उद्योग के ऊंचे दावों पर विश्वास करना एक बात है, लेकिन उद्योग की वास्तविक वित्तीय स्थिति की जांच करना और यह महसूस करना दूसरी बात है कि सिस्टम के भीतर शोषक गतिशीलता कितनी गहराई से समाई हुई है। TVL के आंकड़े और अनुमानित यील्ड प्रोटोकॉल के कथित मूल्य को बढ़ाने का काम करते हैं, लेकिन वे शायद ही कभी पूरी कहानी बताते हैं। EigenLayer के EigenDA क्लाउड पर विचार करें, जो कथित तौर पर अपने डेटा-अवेलेबिलिटी प्रोडक्ट को लॉन्च करने की तैयारी के रूप में कई अरब डॉलर के फंडरेजिंग दौर के बीच में है। कंपनी प्रति वर्ष दस लाख से अधिक का नुकसान कर रही है, जिसने पूंजी को आकर्षित करने के लिए मुद्रास्फीतिकारी आपूर्ति में करोड़ों खर्च किए हैं, लेकिन इसकी कथित यील्ड उक्त मुद्रास्फीति के लिए सब्सिडी से थोड़ी अधिक है।
यह कोई आश्चर्य की बात नहीं हो सकती है कि इनमें से कई कंपनियों के बिजनेस मॉडल मूल्य की उपस्थिति बनाए रखने के लिए प्रभावी रूप से निरंतर टोकन मुद्रास्फीति पर आधारित हैं। इस स्पेस में महीने-दर-महीने नियमित रूप से होने वाले बड़े पैमाने पर टोकन अनलॉक पर एक नज़र डालें, क्योंकि शुरुआती निवेशक अपने शेयर बेचते हैं। लिक्विड रीस्टेकिंग टोकन खरीदने के लिए उत्सुक रिटेल निवेशक अक्सर बड़े पैमाने पर टोकन धारकों द्वारा डाले गए भारी बिकवाली दबाव से पूरी तरह अनजान होते हैं, जिन्होंने लिक्विडिटी लाभ प्राप्त करने के लिए अपने टोकन की भारी मात्रा बेची थी।
ये शुरुआती पॉइंट्स मल्टीप्लायर्स, अनुकूल सीड-स्टेज आवंटन शर्तें, और बड़े पैमाने पर तीसरे पक्ष के लिक्विडेशन इवेंट अतीत में अक्सर पर्याप्त रूप से हुए हैं कि यह संदेह करना उचित है कि भविष्य के रीस्टेकिंग उद्योग प्रतिभागी अपनी टोकन वितरण रणनीतियों की योजना भी इन्हीं के इर्द-गिर्द बनाएंगे। दूसरे शब्दों में, ये कंपनियाँ जानती हैं कि एग्जिट लिक्विडिटी इवेंट की सुविधा के लिए उनके टोकन खरीदने के लिए कोई न कोई तैयार होना चाहिए, और इसलिए वे इसके लिए जगह छोड़ती हैं। यह देखना मुश्किल नहीं है कि विनियामक जांच क्यों तेज हो रही है: जब कोई विचार करता है कि ये कंपनियाँ कैसे काम करती हैं, तो इसमें कोई आश्चर्य की बात नहीं है कि प्रतिभूति नियामक ध्यान देने लगे हैं। रीस्टेकिंग प्रोटोकॉल ने घरेलू नियामकों से बचने के लिए अपने कुछ परिचालनों को विदेशों में स्थानांतरित करना शुरू कर दिया है, जिनकी कार्रवाइयां कई प्रोटोकॉल के संचालन को पूरी तरह से फ्रीज करके पूरे उद्योग को पटरी से उतारने की धमकी देती हैं।
जैसे-जैसे वित्तीय बाजार विकसित हुए हैं, उनकी आवश्यक गतिशीलता उल्लेखनीय रूप से सुसंगत रही है: मानव मनोविज्ञान और अर्थशास्त्र के वही बुनियादी सिद्धांत जो सदियों पहले बाजारों को नियंत्रित करते थे, आज भी लागू होते हैं। उदाहरण के लिए, 2008 के वित्तीय संकट से कुछ समय पहले के CDO बाजार की बात करें तो वॉल स्ट्रीट बैंकों ने व्यक्तिगत सबप्राइम मॉर्गेज लिए और उन्हें बड़े CDO में एक साथ बंडल किया, यह दावा करते हुए कि जोखिम डाइवर्सिफाइड था और पूरा पैकेज ट्रिपल-ए निवेश था। पूरी प्रक्रिया लिक्विड रीस्टेकिंग टोकन के काम करने के तरीके के समान है: नाटकीय रूप से बढ़ी हुई यील्ड के साथ एक माना जाने वाला डाइवर्सिफाइड प्रोडक्ट बनाने के लिए व्यक्तिगत ETH कोलेटरल एसेट्स को एक साथ बंडल किया जाता है। यह कोई रहस्य नहीं है कि CDO का पतन सबप्राइम मॉर्गेज में से एक में बड़े पैमाने पर डिफ़ॉल्ट के कारण हुआ था, जिसके परिणामस्वरूप पूरे CDO बाजार में डाउनग्रेड का सिलसिला शुरू हो गया था। लिक्विड रीस्टेकिंग स्पेस में लगभग निश्चित रूप से कुछ ऐसा ही होगा जब कोई एकल LRT डिफ़ॉल्ट या स्लैश होगा — यदि इतिहास कोई संकेत है, तो कोरिलेटेड जोखिम के कारण पूरी चीज़ के बिखरने के लिए एक बड़े पोर्टफोलियो में केवल एक डिफ़ॉल्ट की आवश्यकता होती है।
LRT स्पेस शैडो बैंकिंग सिस्टम के साथ एक आश्चर्यजनक समानता रखता है जो संकट से पहले पूंजी बाजारों पर हावी था, जिसमें कई समान जोखिम कारक थे, जैसे कि एसेट्स का रीहाइपोथीकेशन, जिसने संस्थानों को अपने लीवरेज को बढ़ाने के लिए कई शॉर्ट पोजीशन के खिलाफ एक ही कोलेटरल पोस्ट करने की अनुमति दी। जब इनमें से किसी एक शॉर्ट पोजीशन में डिफ़ॉल्ट होता है, तो नुकसान बढ़ जाता है और अक्सर अन्य निवेशकों पर डाल दिया जाता है जो जोखिम से पूरी तरह अनजान थे। यह भी ध्यान देने योग्य है कि मुद्रा बाजार फंडों के बाजार को इसी तरह के भाग्य का सामना करना पड़ा जब कुख्यात $2 बिलियन फंड ने बक को तोड़ दिया और भारी नुकसान उठाया, जिससे पूरे उद्योग में घबराहट फैल गई और रिडेम्पशन की लहर दौड़ गई। स्वचालित पोर्टफोलियो बीमा में निहित व्यवस्थित जोखिम भी 1987 के शेयर बाजार दुर्घटना के साथ-साथ क्रिप्टोकरेंसी बाजारों में हाल ही में आई कई फ्लैश क्रैश के लिए काफी हद तक जिम्मेदार थे। कुछ साल पहले हुआ कुख्यात येन कैरी ट्रेड अनवाइंड भी इस संबंध में शिक्षाप्रद है; जब ट्रेडर्स ने अपनी पोजीशन को बहुत अधिक लीवरेज किया, तो ट्रेड के बड़े पैमाने पर अनवाइंड के परिणामस्वरूप उन लोगों को भारी नुकसान हुआ, जिन्होंने आसान मुनाफे की लंबी अवधि का अनुमान लगाया था। रीस्टेकिंग, बढ़ी हुई यील्ड और लिक्विडिटी के अपने वादों के साथ, वित्तीय आपदाओं की इस लंबी श्रृंखला में अगला अध्याय बनने के लिए तैयार है।
पूंजी प्रतिबद्धताओं में अरबों डॉलर और इन "स्केलिंग" मुद्दों को हल करने के लिए अपना जीवन समर्पित करने वाले प्रतिभाशाली क्रिप्टोग्राफिक इंजीनियरों की विशाल संख्या के बावजूद, ऐसा प्रतीत होता है कि मानव स्वभाव हमेशा संरचनात्मक बाधाओं पर विजय प्राप्त करेगा। यह स्थिति के अर्थशास्त्र के मामले में विशेष रूप से सच है: गणित कितना भी चतुर क्यों न हो, यह अंततः सीमित आपूर्ति की मौलिक आर्थिक वास्तविकताओं के लिए कोई मेल नहीं साबित होगा। DeFi का जेंगा टावर तब तक बढ़ता और बदलता रहेगा जब तक वित्तीय प्रोत्साहन इसे ऐसा करने के लिए प्रोत्साहित करते हैं। लेकिन जब संगीत आखिरकार बंद हो जाता है, जब लिक्विडिटी की कमी और कतारबद्ध विड्रॉल टोकन आपूर्ति को जला देते हैं, तो DeFi बाजार एक बार फिर एक ऐसा सबक सीखेंगे जिसे पूरे वित्तीय इतिहास में बार-बार सुदृढ़ किया गया है।
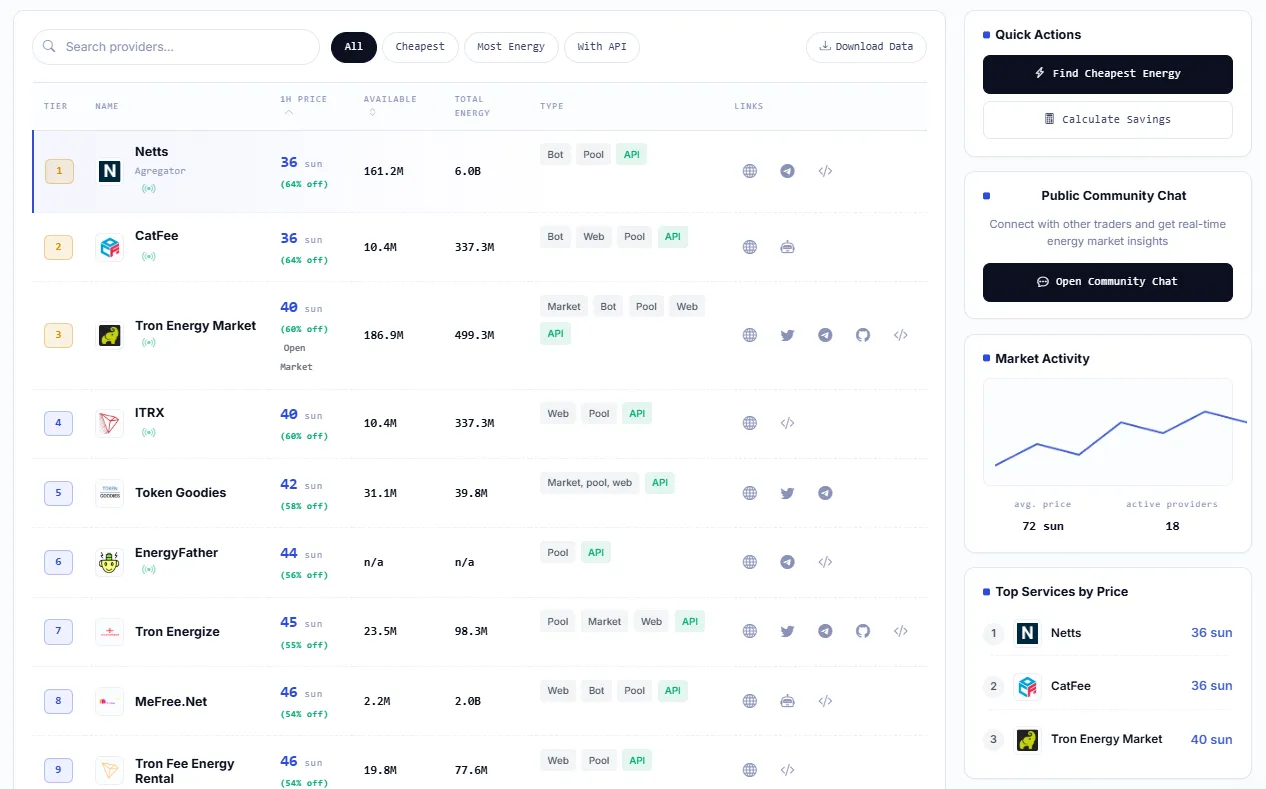
"टावर्स", "रीहाइपोथीकेशन", "पॉइंट्स" और "यील्ड पर यील्ड" के बारे में सभी सामान्य अफवाहों के बाद, अधिक मानक क्रिप्टो मुद्दे पर ध्यान केंद्रित करना भी उचित है - व्यक्तिगत और संस्थागत दोनों अभिनेताओं के लिए लागत को कम करना और त्रुटियों को कम करना। विशेष रूप से, Netts का TRON Energy Market फ्रंट पेज पर अपनी ऊर्जा-कुशल सुविधाओं को बढ़ावा देने वाले प्लेटफ़ॉर्म से अपेक्षा से अधिक रूढ़िवादी और भरोसेमंद भूमिका निभाता हुआ प्रतीत होता है। विभिन्न आपूर्तिकर्ताओं से कीमतों की तुलना प्रदान करके, लिक्विडिटी और लेनदेन संबंधी गतिविधि पर चर्चा करके, और USDT लेनदेन पर TRX बर्बाद करने और स्मार्ट-कॉन्ट्रैक्ट ट्रांसफर के लिए गैस फीस का भुगतान करने के बजाय TRON Energy के अधिग्रहण की सुविधा प्रदान करके, Netts का उद्देश्य किसी भी नियमित TRON ब्लॉकचेन उपयोगकर्ता या डेवलपर के लिए एक विश्वसनीय भागीदार बनना प्रतीत होता है। इस लेखन के समय, Netts और इसके प्रतिद्वंद्वी CatFee क्रमशः 161.2M Energy और 24h में 6.0B Volume के साथ 26 sun पर बंधे थे, जबकि बाजार के बाकी सक्रिय आपूर्तिकर्ताओं ने औसतन अधिक कीमतें प्रदान कीं। यह स्पष्ट नहीं है कि क्या DeFi की "जेंगा" प्रवृत्तियों के बारे में चिंतित किसी व्यक्ति के लिए सस्ते और अधिक विश्वसनीय समाधानों का उपयोग करके TRON नेटवर्क पर अपने स्वयं के संचालन के लिए जो कुछ भी आवश्यक है उसे किराए पर लेना बिल्कुल नैतिक है, लेकिन अनावश्यक लागतों से बचने के लिए इसकी कार्यक्षमता का वास्तव में उपयोग करने वाले किसी भी व्यक्ति के लिए यह एक समझदारी भरा कदम है।