क्रिप्टो फ़्लैश लोन: उधार लें और दोपहर के भोजन से पहले लौटाएं
फ़्लैश लोन कुछ सेकंड के लिए बिना किसी कोलैटरल के लाखों डॉलर की पेशकश करते हैं, जिससे बड़े पैमाने पर आर्बिट्रेज या विनाशकारी एक्सप्लॉइट्स संभव होते हैं और डिसेंट्रलाइज्ड फाइनेंस में जोखिम की नई परिभाषा तय होती है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
रात के 3 बजे अपने मॉनिटर पर गिरते हुए चार्ट की नीली चमक में अंधेरे में बैठे एक बदकिस्मत क्रिप्टो उत्साही की कल्पना करें। ऊर्जा पेय के खाली डिब्बे और जल्दबाजी में छोड़ी गई योजनाएं कमरे में बिखरी पड़ी हैं, क्योंकि वह एक भाग्यशाली या दुर्भाग्यपूर्ण निर्णय लेने की तैयारी कर रहा है। उसकी शानदार योजना, जो संभावित रूप से उसे अरबपति बना सकती है, में बेजोड़ विकास क्षमता वाला हाल ही में खोजा गया एक डॉज-मीम कॉइन शामिल है। वैकल्पिक रूप से, वह एक कम्युनिटी टोकन बना सकता है, क्योंकि उसे लंबे समय से लगा है कि ब्रह्मांड पर उसका पीढ़ीगत धन बकाया है। अधिक संभावना यह है कि वह डिसेंट्रलाइज्ड कैसिनो जा रहा है, और खुद को आश्वस्त कर चुका है कि इस बार प्रायिकता (प्रोबेबिलिटी) पर उसकी बारीक पकड़ उसे महीनों के दुर्बल करने वाले, विनाशकारी नुकसानों से उबरने में मदद करेगी।
अपनी जवानी के कुछ सबसे बुरे जीवन विकल्पों से जुड़ी परिस्थितियों के विशेष रूप से खराब मेल के कारण, उसके पास वर्तमान में फंड समाप्त हो चुके हैं। उसके पड़ोस में भारी कांच के दरवाजों वाले बैंकों ने पहले ही उससे दूरी बनाना सीख लिया है, क्योंकि वह भारी ब्याज वाले क्रेडिट कार्ड के कर्ज में डूबा हुआ है और उसकी पर्सनल रेटिंग खतरनाक रूप से नीचे गिर गई है। उसे वापस मुख्यधारा में लौटने और अपने आलोचकों को गलत साबित करने के लिए बस एक अंतिम अवसर, एक आखिरी लोन की आवश्यकता है। यदि वह असफल होता है, तो उसके क्रोधित पिता अंततः उसे नशामुक्ति केंद्र (रिहैब) ले जा सकते हैं, या अधिक संभावना है कि उसकी वर्तमान परिस्थितियों की अप्रियता उसे अपने क्रिप्टो के जुनून को छोड़ने और अपनी दिनचर्या तथा वास्तविक जीवन में लौटने के लिए मजबूर कर देगी। लेकिन ऐसा नहीं होना है! उसका उद्धार, नया फ़्लैश लोन, या यूँ कहें कि इसका रिटेल समकक्ष, उसके ब्राउज़र से उस पर चिल्ला रहा है। उसके सामान्य शिकारी ऋणदाताओं के विपरीत, यह उससे कोई सवाल नहीं पूछता, कोई कोलैटरल नहीं मांगता और कोई क्रेडिट रेटिंग जांच नहीं करता। परिस्थितियों के कारण, नए फ़्लैश लोन पर चमकती 0.09 प्रतिशत की दर पर उसका बमुश्किल ध्यान जाता है। उसके द्वारा खोजा गया नया डिसेंट्रलाइज्ड रूलेट अचूक है, या क्लाउड-माइनिंग रिग का कुछ ही दिनों में मुनाफा देना तय है।
लोगों और वर्तमान के बारे में एक बात यह है कि वे अक्सर यहाँ नहीं रहना चाहते। वे जहाँ वर्तमान में रहते हैं, उस स्थान को छोड़कर जल्द से जल्द एक ऐसे सुदूर भविष्य में जाना चाहते हैं जहाँ भले ही उनके सभी कर्ज न चुकाए गए हों, लेकिन कम से कम वे समय के इस विशिष्ट, पंगु बना देने वाले क्षण को पीछे छोड़ चुके हों। जब वे उस दूर के दिन की कल्पना करते हैं जब वे अपने निजी जेट में कदम रखेंगे, तो उनके दिमाग में जो बात सबसे स्पष्ट रूप से आती है, वह है अभी सबसे अनुकूल भविष्य पर दांव लगाने का सुविधाजनक और अनुचित अवसर। इस भविष्य पर कब्जा करने की अपनी इच्छा में, व्यक्ति अक्सर इससे जुड़े प्रतिकूल जोखिमों को नजरअंदाज कर देता है, हालांकि, फ़्लैश लोन उद्योग इस अवसर का लाभ उठाने में तत्पर रहता है। इस उद्योग की कंपनियाँ खुद को संभावित रूप से विनाशकारी क्रिप्टो दांव के मददगार और दयालु चेहरे के रूप में प्रस्तुत करती हैं, अपनी पीआर स्लाइड्स में अपने गुणों का जोर-शोर से प्रचार करती हैं, दुबई में भव्य पार्टियां आयोजित करती हैं और मियामी में बड़े सम्मेलनों की मेजबानी करती हैं। यह कोई रहस्य नहीं है कि ये कंपनियाँ उद्योग के लिए अपनी आधिकारिक प्रचार सामग्री में क्या डालती हैं, या यूँ कहें कि वे किन चीजों को वहां शामिल करने में विफल रहती हैं। ऐसा लोन हमारे उस दुर्भाग्यपूर्ण क्रिप्टो उत्साही के लिए वास्तव में कितना मददगार हो सकता है, जिसकी योजना अनुमान के मुताबिक विफल रही? जब वह किसी शिकारी ब्याज दर पर डिफॉल्ट करने के बारे में सोचता है, तो उसे एहसास होता है कि एक कहीं कम सजा देने वाला विकल्प भी मौजूद है: वह अपने जीवन के इस विशेष हिस्से से बस भाग सकता है, और शायद कभी वापस न आए। इस बीच, एक और मौके की उसकी हताश जरूरत में, फ़्लैश लोन उद्योग उसका शोषण करने की योजना बनाता है।
जिंदगी अनुचित है, और यह पहली बार नहीं है जब मानवता को इससे जूझना पड़ा है। लोन के बारे में खास बात यह है कि वे हमेशा एक कीमत के साथ आते हैं, और यदि शर्तें बहुत अधिक कठोर हो जाती हैं, तो उधारकर्ता के पास शहर छोड़कर भागने के अलावा बहुत कम विकल्प बचता है। ऋण देने वाली कंपनी के लिए यह निश्चित रूप से कोई विकल्प नहीं है, यही वजह है कि ये उत्पाद अक्सर उन लोगों के लिए सजा का एक विस्तृत सेट विकसित करते हैं जो चुकाने में विफल रहते हैं, जिसमें अक्सर लाभ उठाने के लिए जटिल आर्थिक और सामाजिक गतिशीलता शामिल होती है। वर्तमान उद्योग और यह क्या पेशकश कर सकता है, इसकी उचित समझ के साथ, यह स्पष्ट हो जाता है कि फ़्लैश लोन बहुत अधिक व्यापक प्रणाली का केवल एक तत्व हैं। इसमें शामिल कंपनियाँ अपने आंतरिक कामकाज के बारे में हमेशा पारदर्शी नहीं होती हैं, विशेष रूप से तब जब लोग संवेदनशील व्यक्तिगत जानकारी से संबंधित कानूनी रूप से बाध्यकारी दस्तावेजों पर हस्ताक्षर करते हैं। अवसरों और जोखिमों को पूरी तरह से समझने के लिए, पूरे उद्योग, इसमें शामिल कंपनियों और वे वास्तव में क्या करती हैं, इस पर नज़र डालना आवश्यक हो जाता है। विशेष रूप से, वे विभिन्न देशों के निवासियों के लिए क्या सेवाएं प्रदान करते हैं, और क्या विचार करने के लिए कोई सकारात्मक पहलू हैं?
त्वरित लिक्विडिटी का वैश्विक परिदृश्य
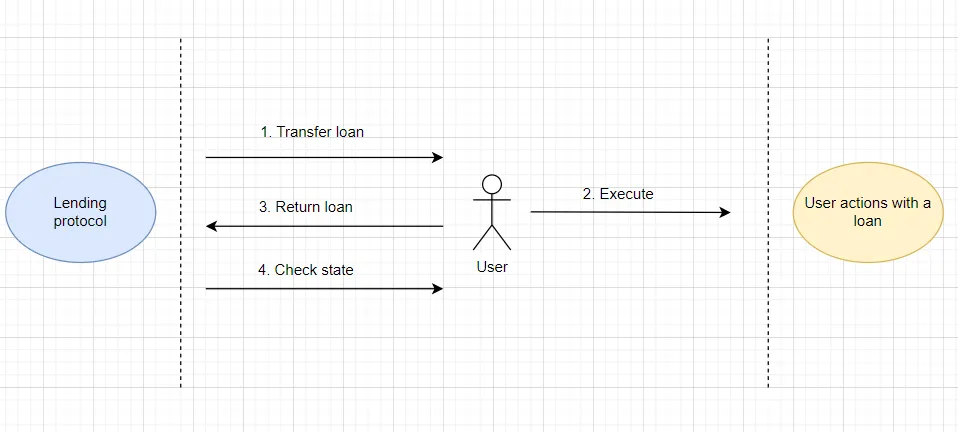
सीधे मुद्दे पर आने के लिए, डेवलपर्स द्वारा उपयोग किए जाने वाले वास्तविक तकनीकी फ़्लैश लोन और रिटेल क्षेत्र के बीच अंतर करना आवश्यक है। संस्थागत दायरे में, फ़्लैश लोन ऑन-चेन बिना किसी कोलैटरल के प्रोटोकॉल द्वारा जारी किए जाने वाले जटिल वित्तीय उपकरण हैं, जहाँ उधारकर्ता को एक ही ब्लॉक के भीतर एक छोटे से शुल्क के साथ लोन चुकाना अनिवार्य होता है। निकासी के क्षण में, पूरी राशि लॉक हो जाती है, और उधारकर्ता के खाते में कोई टोकन ट्रांसफर नहीं होता है। रिटेल क्षेत्र में, फ़्लैश लोन शब्द का उपयोग अक्सर आम जनता के लिए डिज़ाइन किए गए बिना कोलैटरल वाले क्रिप्टो लोन के लिए किया जाता है। ऐसी सेवाएं देने वाली सबसे लोकप्रिय कंपनियों को देखते हुए, उनकी शर्तों, आवश्यक कोलैटरल और अपने दायित्वों को पूरा करने में विफल रहने वाले लोगों के लिए डिफॉल्ट के परिणामों को देखना शिक्षाप्रद है।
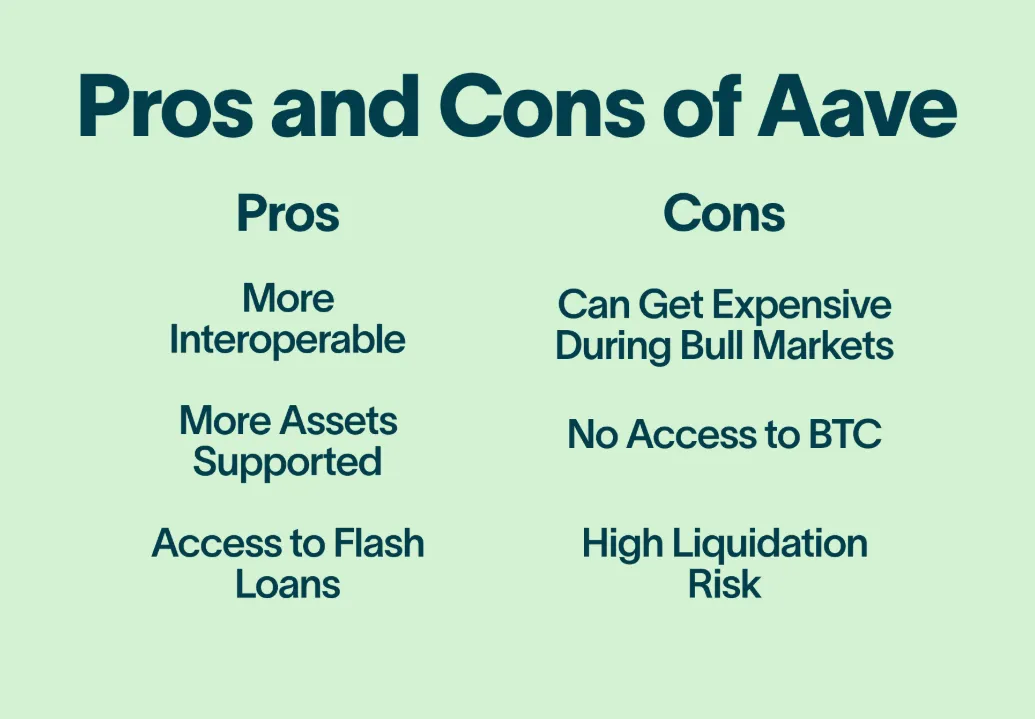
1. Aave और वास्तविक डिसेंट्रलाइज्ड फ़्लैश लोन। यदि कोई ऐसी कंपनी है जो शुद्ध डिसेंट्रलाइजेशन की भावना और क्रिप्टो-इनोवेशन के अत्याधुनिक स्वरूप का प्रतीक है, तो वह Aave है। एक मजबूत तकनीकी नींव, एक जीवंत समुदाय और ऑन-चेन टूल्स के एक व्यापक सेट के साथ, यह हर तकनीकी रूप से सक्षम डेवलपर को बिना किसी क्रेडिट जांच और बिना किसी कोलैटरल के वस्तुतः असीमित फ्लोटिंग दरों के साथ एक लोन बनाने की अनुमति देता है। हालांकि, शुल्क लगभग 0.09 प्रतिशत का एक फ्लैट “उपयोग इनाम” (यूसेज रिवॉर्ड) है। लोन प्राप्त करने के लिए किसी व्यक्तिगत जानकारी की आवश्यकता नहीं होती है। फिर वे यह कैसे सुनिश्चित करते हैं कि कोई डिफॉल्ट न हो? वे ऐसा नहीं करते, और शायद वे इसकी परवाह भी नहीं करते। फ़्लैश लोन बनाने के लिए तकनीकी रूप से सक्षम कोई भी व्यक्ति संभवतः मात्र 0.09 प्रतिशत शुल्क पर डिफॉल्ट नहीं करेगा। यदि, हालांकि, डेवलपर धोखेबाज निकलता है और जमा राशि लेकर गायब हो जाता है, तो स्मार्ट कॉन्ट्रैक्ट कोड गणितीय सटीकता के साथ सभी फंड वापस हासिल कर लेता है, क्योंकि ऑन-चेन कभी कोई लेनदेन हुआ ही नहीं था। अधिक गंभीर बात यह है कि फ़्लैश लोन उत्पाद संस्थागत आर्बिट्रेज के अवसर तलाशने वालों के लिए एक टूल है, जिसका उद्देश्य एक्सचेंजों के बीच मूल्य विसंगतियों का लाभ उठाना है।
2. Divine Research और बायोमेट्रिक पे-डे लोन। यह कंपनी मुख्य रूप से उभरते बाजारों में काम करती है, जो लैटिन अमेरिका, अफ्रीका और दक्षिण पूर्व एशिया में हताश और आशान्वित लोगों को बिना कोलैटरल के लोन प्रदान करती है। लोन आम तौर पर क्रिप्टो में जारी किए जाते हैं लेकिन अक्सर तुलनात्मक रूप से छोटे होते हैं, जो शायद ही कभी $1000 से नीचे आते हैं। शर्तें भी कठोर हैं, जो छोटी अवधि के लिए 20 से 30 प्रतिशत तक होती हैं। इसके अतिरिक्त, किसी पारंपरिक कोलैटरल की आवश्यकता नहीं होती है। चूंकि Divine Research एक अपेक्षाकृत नया खिलाड़ी है, यह डिसेंट्रलाइज्ड पहचान जांच का उपयोग करता है, जैसे कि World ID का बायोमेट्रिक स्कैन, जो ऑन-चेन उनकी पहचान सत्यापित करने के लिए उपयोग किए जाने वाले हैश के साथ किसी व्यक्ति की आंख के अद्वितीय पैटर्न का मिलान करता है। जब कोई उधारकर्ता भुगतान करने से चूक जाता है, तो Divine Research पारंपरिक रास्तों को अपनाने में असमर्थ होती है, जैसे कि उनके फिएट खातों तक पहुँचना। इसके बजाय, वे सभी संबद्ध ब्लॉकचेन से उधारकर्ता के World ID हैश को स्थायी रूप से ब्लैकलिस्ट कर देते हैं, जिससे यह सुनिश्चित हो जाता है कि दोषी व्यक्ति व्यापक DeFi स्पेस में भाग लेने में असमर्थ होगा।
3. 3Jane और एल्गोरिद्मिक क्रेडिट लाइन। अमेरिका स्थित कंपनी 3Jane, डिसेंट्रलाइज्ड फाइनेंस के “व्हेल्स” को बिना कोलैटरल वाले क्रिप्टो लोन प्रदान करने में माहिर है। सभी लोन जारी करना स्वचालित है, जिसमें लोन की सुरक्षा किसी एल्गोरिदम द्वारा व्यक्ति की ऑन-चेन प्रतिष्ठा के मूल्यांकन पर आधारित होती है। उन्हें किसी व्यक्तिगत कोलैटरल की आवश्यकता नहीं होती है, लेकिन उपयोगकर्ताओं को बाहरी संपत्तियों का एक क्रिप्टोग्राफिक प्रूफ-ऑफ-ओनरशिप प्रदान करना होता है, पहचान जांच से गुजरना होता है, और साख योग्यता निर्धारित करने के लिए उनकी ऑन-चेन गतिविधि का गहन विश्लेषण किया जाता है। एल्गोरिदम द्वारा किए गए डिफॉल्ट संभावना मूल्यांकन के आधार पर, दरें प्रत्येक लोन जारी करने के समय अलग-अलग होती हैं। यदि कोई उधारकर्ता भुगतान करने से चूक जाता है, तो 3Jane उद्योग के विशिष्ट डिफॉल्ट तरीकों, जैसे कि ब्लैकलिस्टिंग, का उपयोग नहीं करती है। इसके बजाय, वे पारंपरिक कानूनी चैनलों के माध्यम से सेंट्रलाइज्ड एक्सचेंजों पर चोरी की गई संपत्तियों को लिक्विडेट करने के लिए उनकी आवाजाही पर नज़र रखते हुए ऑन-चेन गतिविधि का विश्लेषण करते हैं।
4. Nexo और पारंपरिक ओवरकोलैटरलाइज्ड क्रेडिट। Nexo इस क्षेत्र के सबसे बड़े नामों में से एक है, जो एक सेंट्रलाइज्ड क्रिप्टो-लेंडिंग सेवा के रूप में काम करता है और कोलैटरल के रूप में क्रिप्टो होल्डिंग्स के बदले उच्च दरों के साथ त्वरित नकद लोन प्रदान करता है।
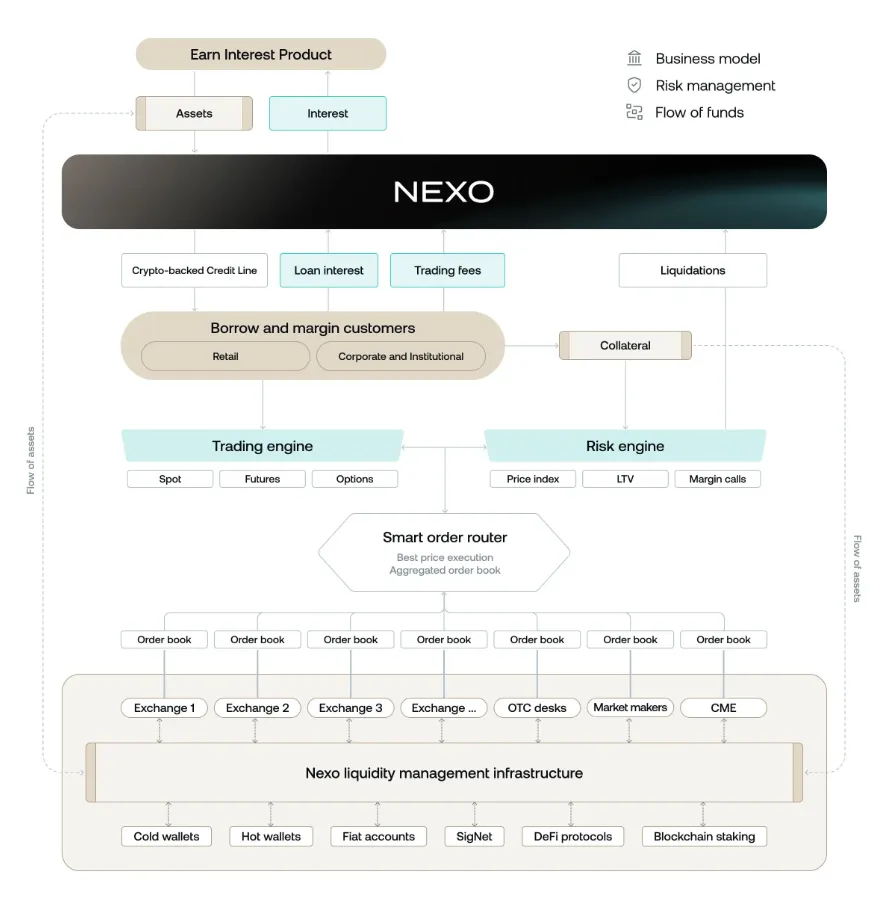
उनकी नो-योर-कस्टमर (KYC) प्रक्रियाएं काफी जटिल हैं, जिनमें किसी व्यक्ति की व्यक्तिगत जानकारी को सत्यापित करने के लिए सरकारी पहचान, हाल के उपयोगिता बिल और लाइव कैमरे के सामने एक सेल्फी की आवश्यकता होती है। वे अपनी व्यक्तिगत दरों के बारे में विस्तृत जानकारी प्रकाशित नहीं करते हैं, लेकिन लोन आम तौर पर एक आकर्षक एकल-अंक प्रतिशत से शुरू होते हैं। व्यवहार में, हालांकि, स्प्रेड शुल्क, लॉयल्टी प्रोग्राम डिपॉजिट और अतिरिक्त विचार वास्तविक दरों को नाटकीय रूप से बढ़ा देते हैं। Nexo के भुगतानों पर डिफॉल्ट करना कंपनी के लिए कोई समस्या नहीं है, क्योंकि उनके पास उधारकर्ता की क्रिप्टो संपत्तियों का डिपॉजिट होता है, जिसे भुगतान की शर्तें पूरी न होने पर खुले बाजार में लिक्विडेट कर दिया जाता है। लोन सेवा प्रदाता को दोनों ही तरह से भारी मुनाफा होता है, जबकि डिफॉल्ट करने वाला उधारकर्ता अपनी संपत्ति खो देता है।
तकनीकी पहलू – शिकारी लिक्विडिटी और असुरक्षित प्रवर्तन
प्रमुख खिलाड़ियों और फ़्लैश लोन उद्योग की व्यापक रूपरेखा की पहचान करने के बाद, ऑपरेशन की तकनीकी बारीकियों पर करीब से नज़र डालना संभव हो जाता है। विशेष रूप से, यह जांचना संभव हो जाता है कि ये कंपनियाँ डिफॉल्टर्स से कैसे निपटती हैं और व्यापक वित्तीय माहौल में उनके पास क्या विकल्प हैं। संस्थागत आर्बिट्रेजर्स द्वारा वास्तविक फ़्लैश लोन के उपयोग के मामले में, डिफॉल्ट का खतरा न के बराबर होता है, क्योंकि लोन का मूलधन आधिकारिक तौर पर कभी हाथ नहीं बदलता है। लोन ऑन-चेन एक साफ-सुथरा छोटा लेनदेन है, जो एक ब्लॉक के भीतर ही सीमित होता है। यदि उधारकर्ता चुकाने में विफल रहता है, तो पूरा लेनदेन गणितीय सटीकता के साथ वापस (रिवर्ट) हो जाता है, क्योंकि कोई भी संपत्ति कभी निजी कब्जे में नहीं आई थी। संस्थागत फ़्लैश लोन प्रदाताओं के लिए डिफॉल्ट होना कोई समस्या नहीं है।
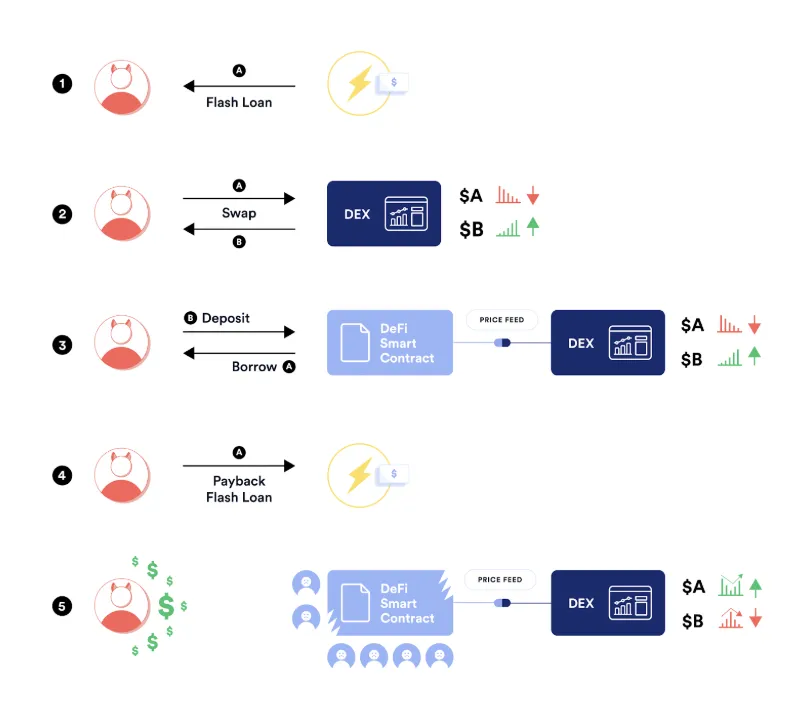
अन्य सभी कंपनियों के लिए, जो नियमित उधारकर्ताओं को रिटेल सेवाएं प्रदान करती हैं, स्थिति अधिक जटिल है। इनमें से अधिकांश संस्थाओं के पास अपने डिफॉल्ट करने वाले ग्राहकों के बारे में व्यापक डेटा होता है, जिससे वे प्रेडिक्टिव मॉडल बना सकते हैं जो संभावित उधारकर्ताओं को उनके डिफॉल्ट करने की संभावना के आधार पर स्कोर करते हैं। ये सेवाएं प्रदान करने वाली कंपनियाँ आंशिक रूप से क्राउडसोर्स की जाती हैं, जो आम जनता से जोखिम निकालती हैं और लोन व्यवस्था को सुविधाजनक बनाने के लिए ब्याज भुगतानों का एक बड़ा हिस्सा लेती हैं। डिफॉल्ट के एक छोटे से हिस्से, उच्च ब्याज दरों और व्यापक डिफॉल्ट पेनाल्टी के साथ, ये कंपनियाँ शिकारी वित्त की अग्रिम पंक्ति पर काफी सफलतापूर्वक काम कर सकती हैं। अपनी रिपोर्टों में, कंपनियाँ बकाया राशि, डिफॉल्ट दरों और वसूली प्रक्रियाओं से संबंधित अपनी सामान्य नीति पर काफी खुलकर चर्चा कर सकती हैं। वे अत्यधिक उच्च डिफॉल्ट दरों के बीच काम करती हैं, जो हताश उधारकर्ताओं के लिए पहली बार के असुरक्षित लोन पर 40 प्रतिशत तक हो सकती हैं। पहली बार उधार लेने वालों के लिए दरें अक्सर 30 प्रतिशत से काफी अधिक होती हैं, और कंपनी केवल हमारे क्रिप्टो उत्साही जैसे लोगों से मुनाफा कमाती है जो ईमानदारी से अपना लोन वापस चुकाते हैं। इन कंपनियों के लिए, शिकारी लिक्विडिटी ही जीवनदायिनी है, और डिफॉल्टर्स उनके संचालन के लिए सिर्फ एक झुंझलाहट या उपद्रव मात्र हैं।
लालच, FOMO और उम्मीद बेचने का कारोबार
मानवीय इच्छाओं के चश्मे से फ़्लैश लोन उद्योग को देखना शिक्षाप्रद है, क्योंकि यह अक्सर प्रचार (हाइप) को वास्तविकता से अलग करने में मदद करता है। इस क्षेत्र में काम करने वाले लोग दुनिया को एक बेहतर जगह बनाने के लिए विशेष रूप से चिंतित नहीं हैं; वे केवल एक और सिर्फ एक चीज की परवाह करते हैं – पैसा कमाना। कंपनियाँ सभी एक ही सिद्धांत पर आधारित हैं, जो अधिक से अधिक लोगों का शोषण करने के लिए क्रिप्टो की डिसेंट्रलाइज्ड और अक्सर अज्ञात प्रकृति का उपयोग करना है। उनकी वेबसाइटें वित्तीय समावेशन के प्रति अपनी प्रतिबद्धता का जोर-शोर से प्रचार करेंगी, लेकिन व्यवहार में, वे आबादी के एक छोटे से हिस्से, यानी हताश और लालची लोगों पर ध्यान केंद्रित करती हैं। ऋणदाता भी इंसान हैं, और इसलिए वे बाकी सभी की तरह समान आग्रह और विचारों को महसूस करते हैं, हालांकि अक्सर बहुत बड़े पैमाने पर। वे अक्सर FOMO की भावना से घिरे रहते हैं, जो किसी अन्य व्यक्ति की हताशा का लाभ उठाकर पैसा कमाने के अवसर की एक अधूरी लालसा के रूप में होती है।
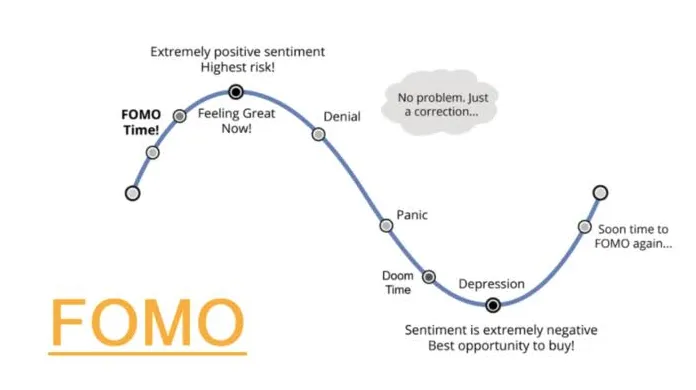
ऋणदाता बाकी सभी की तरह समान आग्रह और विचारों को महसूस करते हैं, हालांकि अक्सर बहुत बड़े पैमाने पर। सबसे बड़े लिक्विडिटी मूवमेंट्स में भाग लेने की अपनी इच्छा में, वे मूल्य निकालने और लाभ कमाने के लिए हर अवसर, हर कोण का उपयोग करने की आवश्यकता महसूस करते हैं। वे लोन देने, एक ऑन-चेन पते से दूसरे पते पर मूल्य के हस्तांतरण को सुविधाजनक बनाने, किसी को नवीनतम मेमकॉइन में निवेश करने में मदद करने के लिए किसी भी अवसर का लाभ उठाएंगे। इसमें कोई संदेह नहीं है कि FOMO प्रभाव अक्सर कृत्रिम रूप से प्रेरित होता है, क्योंकि लेंडिंग प्लेटफॉर्म जानते हैं कि उनके उधारकर्ताओं द्वारा इस तरह के व्यवहार में शामिल होने की अत्यधिक संभावना है। एल्गोरिदम अक्सर हताश लोगों को लिक्विडिटी की तलाश करने, लोन लेने, अवसर में निवेश करने के लिए प्रोत्साहित करने के लिए डिज़ाइन किए जाते हैं। कंपनी के पास पैसा कमाने के अन्य विकल्प हैं, लेकिन वे शिकारी ऋण देना चुनते हैं, जहाँ वे अधिक से अधिक लोगों से थोड़ा-थोड़ा हिस्सा ले सकते हैं। लाभ कमाने की अपनी हताशा में, ऋणदाता अक्सर डिफॉल्ट करने वाले उधारकर्ताओं की उस लंबी कतार को नजरअंदाज कर देते हैं जो कभी भुगतान नहीं करेंगे। वे मूल्य की आवाजाही को सुविधाजनक बनाना चाहते हैं, आशान्वित और हताश लोगों को उनके सपनों को साकार करने में मदद करना चाहते हैं, लेकिन अपने FOMO-प्रेरित लालच के साथ, ऋणदाता अक्सर उसी चूक में योगदान करते हैं जिससे वे बचने के लिए इतने उत्सुक होते हैं।
नियामक व्यामोह और पारंपरिक वित्त की गूंज
फ़्लैश लोन और शिकारी क्रिप्टो-लेंडिंग से जुड़ा मुख्य सवाल यह है कि क्या सरकार को इसमें शामिल होना चाहिए। यह मुद्दा जटिल है, क्योंकि फ़्लैश लोन उद्योग बिना लाइसेंस वाले बैंकिंग संचालन और पूरी तरह से आपराधिक गतिविधि के बीच एक ग्रे क्षेत्र में मौजूद है। व्यवहार में, अमेरिका, यूरोप और एशिया के नियामक अब इस उद्योग पर करीब से नज़र रखना शुरू कर रहे हैं, और डिसेंट्रलाइज्ड कोड को पारंपरिक कानूनी संरचनाओं में फिट करने का प्रयास कर रहे हैं। साथ ही, आक्रामक हस्तक्षेप अक्सर पूरे उद्योग को अनियंत्रित अंधेरे बाजारों (डार्क मार्केट्स) में धकेल देता है, जहाँ उपभोक्ता संरक्षण न के बराबर होता है।
पारंपरिक वित्त के शुरुआती दिनों को लेकर भावुक होना आसान हो सकता है। इस उद्योग का एक लंबा और ऐतिहासिक इतिहास रहा है, जिसमें 17वीं शताब्दी में ऋण देने की कई प्रथाओं की शुरुआत हुई थी। अनियंत्रित बाजारों में भी इसी तरह की समस्याएं थीं, क्योंकि पूरी अर्थव्यवस्था में सूदखोर (लोन शार्क) फैले हुए थे। कुछ मायनों में, फ़्लैश लोन उद्योग और इसकी शिकारी प्रथाएं 18वीं सदी के लंदन की याद दिलाती हैं, जहाँ नाविकों के बीच असुरक्षित दैनिक ब्याज वाले लोन आम थे।
यह 2008 के मॉर्गेज डिफॉल्ट संकट की प्रतिध्वनि है, क्योंकि वॉल स्ट्रीट के बैंक पहले से ही जानते थे कि सबप्राइम उधारकर्ता भुगतान करने में सक्षम नहीं होंगे, लेकिन फिर भी उन्होंने ऋण देना जारी रखा। ऋण देने की प्रथाएं आधुनिक समय के शिकारी पे-डे लोन के समान हैं, जहाँ हताश लोग अत्यधिक एकल-अंक ब्याज दरों के साथ अल्पकालिक किस्त लोन लेते हैं। यह पारंपरिक कंपनी शहरों के समान है, जहाँ कारखाने के श्रमिकों के पास कंपनी के बाहर वित्तीय साधनों तक पहुंच नहीं थी, जिससे वे हमेशा के लिए कर्ज में बंध जाते थे। क्रिप्टो को एक क्रांति माना जाता था, एक विघटनकारी नवाचार जो पारंपरिक वित्त को उलट देगा, लेकिन कई मायनों में, यह उन्हीं पैटर्न का पालन कर रहा है। उद्योग शिकारी ऋण, अत्यधिक ब्याज और ऋण दासता की परंपराओं को जारी रखता है, केवल एक डिजिटल, वैश्विक और अधिक स्केलेबल प्रारूप में।
इस ऐतिहासिक परिप्रेक्ष्य से फ़्लैश लोन उद्योग को देखने पर, यह स्पष्ट हो जाता है कि उद्योग द्वारा अपने तौर-तरीके बदलने की संभावना केवल इसलिए नहीं है क्योंकि यह क्रिप्टो पर चलता है। आधुनिक फ़्लैश लोन कंपनियों और अतीत के सूदखोरों के बीच बहुत सी समानताएं हैं, लेकिन फ़्लैश लोन उद्योग के पास इन प्रथाओं को एक अविश्वसनीय डिग्री तक ले जाने की तकनीकी क्षमता है। इन गतिविधियों को बढ़ावा देने वाली हताशा का शोषण करना आसान है, और यह तकनीक कम निगरानी के साथ बड़ी रकम की आवाजाही को सुविधाजनक बनाने के लिए एकदम सही है। इस संबंध में, यह उद्योग पारंपरिक वित्त का एक स्वाभाविक विस्तार है, जो भविष्य में नवाचार करने और बदलाव लाने के लिए अतीत से प्रेरणा लेता है।
फ़्लैश लोन की लाभप्रदता पर चर्चा करना एक कठिन विषय हो सकता है, क्योंकि यह विषय तकनीकी और राजनीतिक बारीकियों से भरा हुआ है। निष्पक्ष रूप से इसकी जांच करने के लिए, अटकलों के बजाय तथ्यों पर ध्यान केंद्रित करते हुए एक अनुभवजन्य दृष्टिकोण अपनाना आवश्यक हो जाता है। संस्थागत खिलाड़ी, जो डेवलपर्स की ओर से वास्तविक फ़्लैश लोन की सुविधा प्रदान करते हैं, अविश्वसनीय रूप से लाभदायक हैं। उनका पूरा अस्तित्व बड़े संस्थागत आर्बिट्रेज अवसरों को सुविधाजनक बनाने पर निर्भर करता है, और वे ब्लॉकचेन पर प्रति दिन अरबों डॉलर की मात्रा वाले प्रत्येक लेनदेन पर छोटा शुल्क कमाते हैं। इस बात से इनकार करना कठिन हो जाता है कि ऐसे लेनदेन की सुविधा प्रदान करने की लाभप्रदता बहुत अधिक है, लेकिन अन्य कंपनियों का क्या? वे जो हताश क्रिप्टो उत्साही लोगों को बिना कोलैटरल वाले लोन प्रदान करके शिकारी ऋण प्रथाओं को बढ़ावा देती हैं? उनकी लाभप्रदता एक विवादित विषय है, जो इस बात पर निर्भर करता है कि आप किससे पूछते हैं। एक तरफ, कंपनियाँ ब्याज दरों का एक महत्वपूर्ण हिस्सा लेती हैं, और पहली बार के लोन पर 40 प्रतिशत तक की डिफॉल्ट दरों के साथ, ऐसे संचालन की लाभप्रदता बेहद संदिग्ध हो जाती है। चूकों और डिफॉल्ट के साथ, कंपनी का अपेक्षित रिटर्न शायद ही मुद्रास्फीति से अधिक हो पाता है। दूसरी ओर, जो निवेशक इन कार्यों को फंड करते हैं, वे केवल एक विश्वसनीय आय चाहते हैं, और कंपनी के अधिकारी, जो मुनाफे के एक बड़े हिस्से से अपनी भव्य जीवन शैली को फंड करते हैं, मानते हैं कि उन्होंने शिकारी ऋण देने की कला में महारत हासिल कर ली है। अंत में, यह इस धारणा पर निर्भर करता है कि क्या ऐसे लेन-देन की सुविधा प्रदान करने से ये कंपनियाँ लाभदायक बनती हैं।
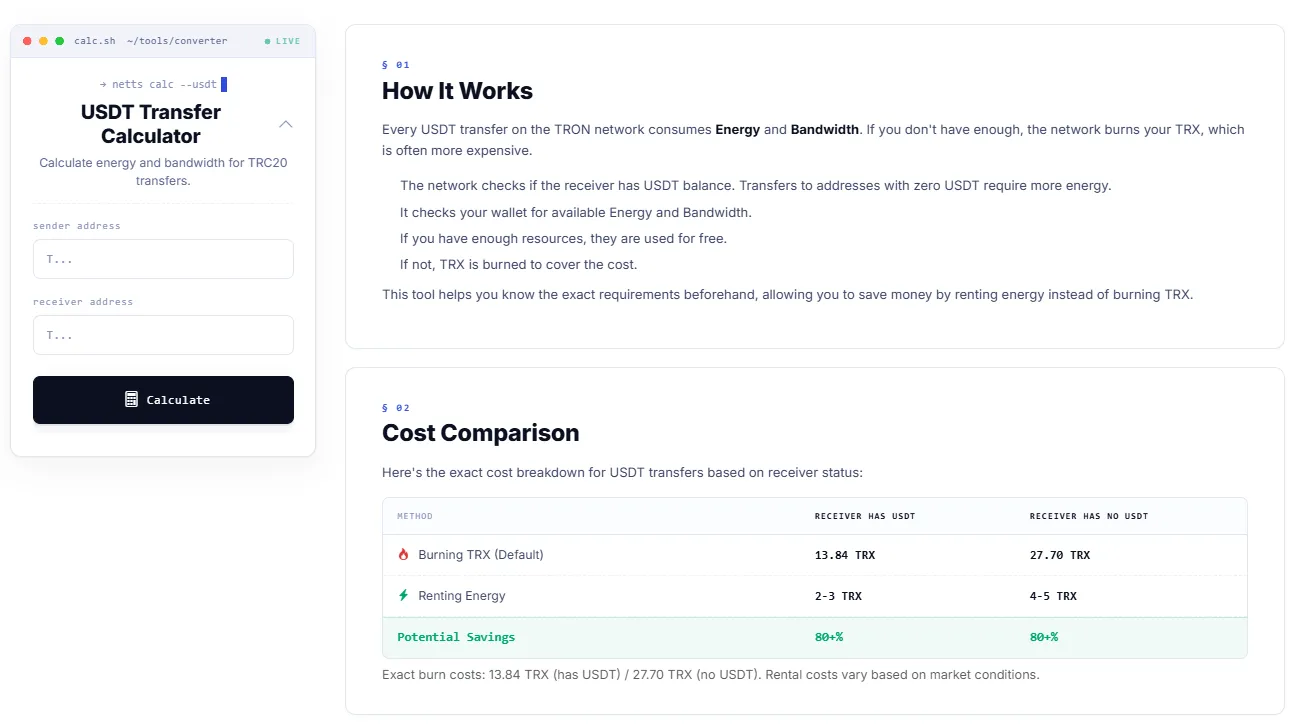
यही सबक क्रिप्टो फाइनेंस के सामान्य पहलू पर भी लागू होता है: लीवरेज, आर्बिट्रेज, या किसी चमत्कारिक ट्रेड के पीछे भागने से पहले, यह जान लें कि एक साधारण ट्रांसफर की वास्तव में क्या लागत आएगी। Netts का USDT Transfer Calculator उसी सरल लेकिन उपयोगी गणना के लिए बनाया गया है। यह TRON प्रेषक और रिसीवर पते की जाँच करता है, TRC-20 USDT ट्रांसफर के लिए आवश्यक Energy और Bandwidth का अनुमान लगाता है, और दिखाता है कि बिना किसी USDT बैलेंस वाले पते पर भेजना उस पते पर भेजने की तुलना में अधिक महंगा क्यों हो सकता है जो पहले से ही USDT रखता है। उदाहरण के डेटा में, जब रिसीवर के पास USDT होता है तो TRX बर्न करने पर लगभग 13.84 TRX का खर्च आ सकता है और जब रिसीवर के पास कुछ नहीं होता है तो 27.70 TRX का खर्च आ सकता है, जबकि Energy किराए पर लेने से लागत घटकर लगभग 2-3 TRX या 4-5 TRX हो सकती है। यदि आप फंड ट्रांसफर करने से पहले USDT शुल्क की गणना करने, सबसे कम USDT शुल्क खोजने, या USDT शुल्कों की तुलना करने का प्रयास कर रहे हैं, तो यह उस तरह का कैलकुलेटर है जो ट्रेड से पहले उपयोग करने के लिए है, पछतावे के बाद नहीं।