Krypto-Flash-Loans: Vor dem Mittagessen leihen und zurückzahlen
Flash Loans bieten unbesicherte Millionenbeträge für wenige Sekunden, ermöglichen massive Arbitrage oder katastrophale Exploits und definieren das Risiko im Bereich der Decentralized Finance neu.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Stellen Sie sich einen vom Pech verfolgten Krypto-Enthusiasten vor, der um 3 Uhr morgens im Dunkeln sitzt, nur beleuchtet vom blauen Phosphoreszieren eines fallenden Kurscharts auf seinem Monitor. Leere Energy-Drink-Dosen und hastig verworfene Pläne säumen den Raum, während er sich darauf vorbereitet, eine verhängnisvolle Entscheidung zu treffen. Sein genialer Plan, der ihn potenziell zum Milliardär machen könnte, dreht sich um einen kürzlich entdeckten Doge-Meme-Coin mit beispiellosem Wachstumspotenzial. Alternativ könnte er einen Community-Token erschaffen, da er schon lange das Gefühl hat, das Universum schulde ihm generationenübergreifenden Wohlstand. Wahrscheinlicher ist jedoch, dass er dezentrale Casinos besucht und sich eingeredet hat, dass sein exquisites Gespür für Wahrscheinlichkeiten es ihm diesmal ermöglichen wird, monatelange lähmende, ruinöse Verluste wettzumachen.
Aufgrund eines besonders eklatanten Zusammenspiels von Umständen, an denen einige der schlechtesten Lebensentscheidungen seiner Jugend beteiligt waren, ist er derzeit völlig mittellos. Die Banken mit den schweren Glastüren in seiner Nachbarschaft haben längst gelernt, ihn aus der Ferne zu meiden, da er hochverzinsten Kreditkarten schuldet und sein persönliches Rating gefährlich tief abgesunken ist. Alles, was er braucht, ist eine allerletzte Chance, ein letztes Darlehen, um wieder ins Spiel zu kommen und seinen Kritikern das Gegenteil zu beweisen. Wenn er scheitert, schleift ihn sein wütender Vater vielleicht endgültig in den Entzug, oder, was noch wahrscheinlicher ist, die schiere Trostlosigkeit seiner aktuellen Umstände wird ihn dazu zwingen, seine Krypto-Besessenheit aufzugeben und zu seiner täglichen Routine und dem realen Leben zurückzukehren. Doch dazu kommt es nicht! Seine Rettung, der neue Flash Loan – oder vielmehr das Retail-Äquivalent dazu –, schreit ihn förmlich aus seinem Browser an. Anders als seine gewohnten räuberischen Gläubiger bietet man ihm hier alles ohne Fragen, ohne Sicherheiten, ohne Bonitätsprüfungen. Angesichts der besagten Umstände nimmt er die blinkende Rate von 0,09 Prozent für den neuen Flash Loan kaum wahr. Das neue dezentrale Roulette, das er erfunden hat, ist schließlich todsicher, oder das Cloud-Mining-Rig wird sich garantiert in ein paar Tagen amortisieren.
Das Problem der Menschen mit der Gegenwart ist, dass sie oft nicht im Hier und Jetzt sein wollen. Sie wollen weg, vorzugsweise bald, von dem Ort, an dem sie sich gerade befinden, hin zu einer fernen Zukunft, in der zwar all ihre Schulden unbezahlt sind, sie aber zumindest diesen spezifischen, lähmenden Moment hinter sich gelassen haben. Während sie diesen fernen Tag visualisieren, an dem sie in ihren Privatjet steigen, sehen sie vor ihrem inneren Auge vor allem die bequeme, unfaire Gelegenheit, genau jetzt auf die günstigste aller Zukünfte zu wetten. In dem Wunsch, diese Zukunft zu erreichen, ignoriert man oft die damit verbundenen ungünstigen Risiken – die Flash-Loan-Industrie nutzt diese wahrgenommene Chance jedoch prompt aus. Unternehmen dieser Branche präsentieren sich als das hilfsbereite und freundliche Gesicht einer potenziell verheerenden Krypto-Wette, preisen ihre Tugenden lauthals in ihren PR-Präsentationen an, veranstalten verschwenderische Partys in Dubai und richten große Konferenzen in Miami aus. Es ist absolut kein Geheimnis, was diese Unternehmen in ihren offiziellen Werbematerialien für die Branche angeben – oder vielmehr, was sie dort geflissentlich verschweigen. Wie hilfreich könnte ein solcher Kredit für unseren glücklosen Krypto-Enthusiasten tatsächlich sein, dessen Vorhaben erwartungsgemäß gescheitert ist? Während er darüber nachdenkt, den räuberischen Zinssatz nicht mehr zu bedienen, erkennt er eine weit weniger schmerzhafte Alternative: Er kann einfach vor diesem speziellen Lebensabschnitt davonlaufen und vielleicht nie wieder zurückkehren. Währenddessen schmiedet die Flash-Loan-Industrie in seinem verzweifelten Verlangen nach einer weiteren Chance bereits Pläne, ihn auszunutzen.
Das Leben ist ungerecht, und es ist nicht das erste Mal, dass sich die Menschheit damit auseinandersetzen muss. Das Wesen von Krediten besteht darin, dass sie immer ihren Preis haben, und wenn die Konditionen zu drückend werden, bleibt dem Kreditnehmer kaum eine andere Wahl, als das Weite zu suchen. Dies ist für das verleihende Unternehmen natürlich keine Option. Daher entwickeln diese Produkte oft ein ausgeklügeltes System von Sanktionen für Personen, die ihren Rückzahlungsverpflichtungen nicht nachkommen, wobei häufig komplexe wirtschaftliche und soziale Hebelwirkungen zum Einsatz kommen. Bei einem präzisen Verständnis der aktuellen Branche und ihrer Angebote wird schnell klar, dass Flash Loans nur ein Baustein in einem viel größeren System sind. Die beteiligten Unternehmen agieren nicht immer transparent bezüglich ihrer internen Abläufe – insbesondere dann, wenn Menschen rechtlich bindende Dokumente unterzeichnen, die sensible personenbezogene Daten betreffen. Um die Chancen und Risiken in vollem Umfang zu begreifen, ist es notwendig, die Branche als Ganzes zu betrachten, die beteiligten Firmen zu durchleuchten und zu analysieren, was sie tatsächlich tun. Konkret: Welche Dienstleistungen bieten sie für Bewohner verschiedener Länder an, und gibt es dabei auch positive Aspekte?
Globale Landschaft der Sofortliquidität
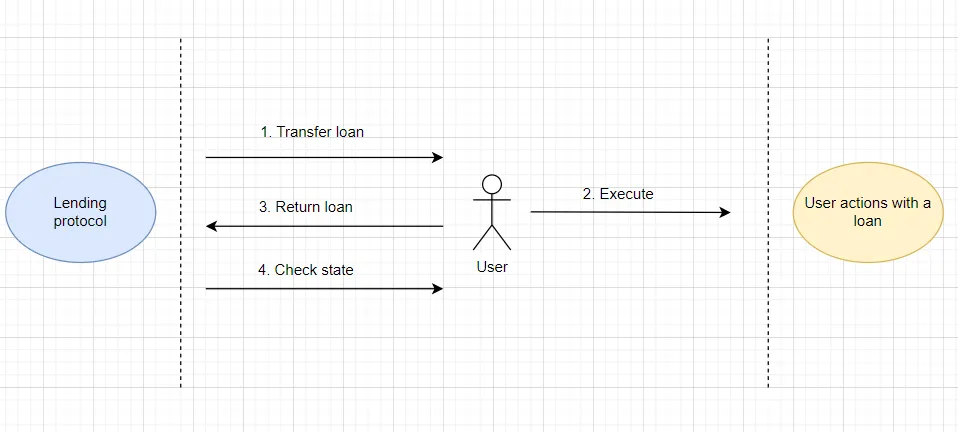
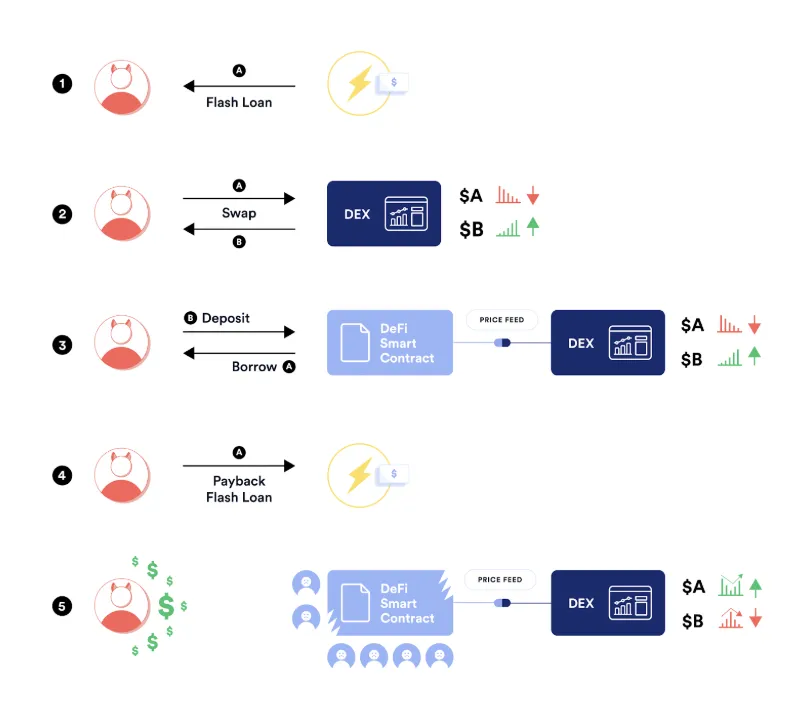
Um direkt zum Kern der Sache zu kommen, ist es unerlässlich, zwischen echten technischen Flash Loans, wie sie Entwickler nutzen, und dem Retail-Bereich zu unterscheiden. Im institutionellen Sektor sind Flash Loans hochkomplexe Finanzinstrumente, die von Protokollen ohne Sicherheiten on-chain vergeben werden, wobei der Kreditnehmer verpflichtet ist, das Darlehen zuzüglich einer geringen Gebühr innerhalb desselben Blocks zurückzuzahlen. Im Moment der Auszahlung wird der gesamte Betrag gesperrt, ohne dass Token auf das Konto des Kreditnehmers übertragen werden. Im Retail-Bereich hingegen wird der Begriff Flash Loan oft für unbesicherte Krypto-Kredite verwendet, die sich an die breite Masse richten. Betrachtet man die bekanntesten Anbieter solcher Dienstleistungen, ist es aufschlussreich, einen Blick auf deren Konditionen, erforderliche Sicherheiten und die Konsequenzen eines Ausfalls für säumige Kunden zu werfen.
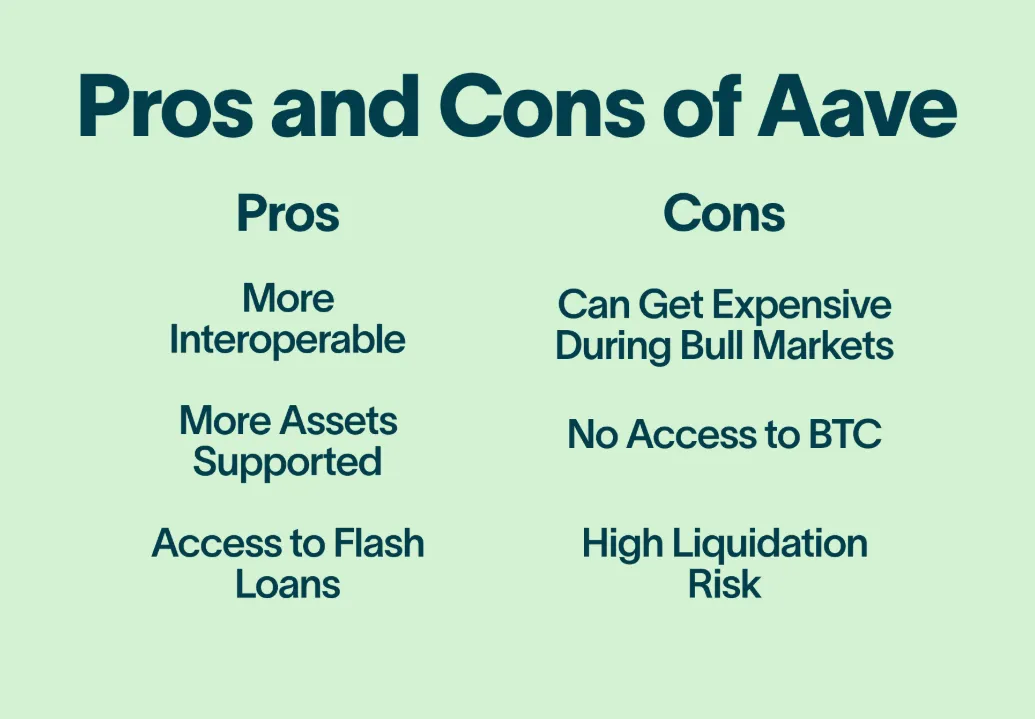
1. Aave und der echte dezentrale Flash Loan. Wenn es ein Unternehmen gibt, das den Geist reiner Dezentralisierung und die Speerspitze der Krypto-Innovation verkörpert, dann ist es Aave. Mit einem starken technischen Fundament, einer lebendigen Community und einer umfassenden Palette an On-Chain-Tools ermöglicht es jedem technisch versierten Entwickler, einen Kredit mit praktisch unbegrenzten variablen Zinssätzen zu erstellen – ganz ohne Bonitätsprüfungen oder jedwede Besicherung. Die Gebühr ist jedoch eine pauschale „Nutzungsbelohnung“ von etwa 0,09 Prozent. Um einen Kredit zu erhalten, sind keinerlei persönliche Informationen erforderlich. Wie stellen sie also sicher, dass es zu keinen Zahlungsausfällen kommt? Gar nicht, und wahrscheinlich kümmert es sie auch nicht. Jeder, der technisch versiert genug ist, um einen Flash Loan aufzusetzen, wird höchstwahrscheinlich nicht an einer Gebühr von lediglich 0,09 Prozent scheitern. Sollte sich der Entwickler jedoch als betrügerisch erweisen und mit den Einlagen verschwinden wollen, fordert der Smart-Contract-Code alle Mittel mit mathematischer Präzision zurück, da die Transaktion on-chain formal nie stattgefunden hat. Ernsthafter betrachtet ist das Flash-Loan-Produkt ein Instrument für institutionelle Arbitrageure, das darauf ausgelegt ist, Preisunterschiede zwischen Börsen auszunutzen.
2. Divine Research und der biometrische Payday-Kredit. Dieses Unternehmen ist hauptsächlich in Schwellenländern aktiv und bietet den Verzweifelten und Hoffnungsvollen in Lateinamerika, Afrika und Südostasien unbesicherte Kredite an. Die Darlehen werden in der Regel in Krypto vergeben, sind jedoch meist vergleichsweise klein und liegen selten über 1000 $. Die Konditionen sind mit 20 bis 30 Prozent für kurze Laufzeiten ebenfalls drakonisch. Traditionelle Sicherheiten sind zudem nicht erforderlich. Da Divine Research ein relativ neuer Akteur ist, nutzt das Unternehmen dezentrale Identitätsprüfungen wie den biometrischen Scan von World ID, bei dem das einzigartige Muster des menschlichen Auges auf einen Hash abgebildet wird, der zur On-Chain-Verifizierung dient. Wenn ein Kreditnehmer seine Raten nicht zahlt, kann Divine Research keine traditionellen Wege beschreiten, wie etwa auf Fiat-Konten zuzugreifen. Stattdessen setzen sie den World-ID-Hash des Kreditnehmers auf allen angeschlossenen Blockchains dauerhaft auf eine Blacklist, was sicherstellt, dass die säumige Person von der Teilnahme am weiteren DeFi-Ökosystem ausgeschlossen ist.
3. 3Jane und die algorithmische Kreditlinie. Das US-amerikanische Unternehmen 3Jane hat sich darauf spezialisiert, unbesicherte Krypto-Kredite an Decentralized-Finance-„Wale“ zu vergeben. Die gesamte Kreditausgabe erfolgt automatisiert, wobei die Besicherung des Darlehens auf der Reputationsbewertung eines Algorithmus on-chain basiert. Sie verlangen keine persönlichen Sicherheiten, aber die Nutzer müssen einen kryptografischen Eigentumsnachweis für externe Vermögenswerte erbringen, Identitätsprüfungen durchlaufen und ihre On-Chain-Aktivitäten eingehend analysieren lassen, um ihre Kreditwürdigkeit zu bestimmen. Die Zinssätze variieren bei jeder Kreditausgabe abhängig von der durch den Algorithmus ermittelten Ausfallwahrscheinlichkeit. Kommt ein Kreditnehmer seinen Zahlungen nicht nach, greift 3Jane nicht auf typische Branchenmaßnahmen wie Blacklisting zurück. Stattdessen analysieren sie die On-Chain-Aktivitäten, verfolgen die Bewegungen der veruntreuten Vermögenswerte und liquidieren sie über traditionelle Rechtswege auf zentralisierten Börsen.
4. Nexo und der klassische überbesicherte Kredit. Nexo ist einer der größten Namen der Branche und fungiert als zentralisierter Krypto-Kreditdienstleister, der schnelle Barkredite zu hohen Zinssätzen gegen Krypto-Bestände als Sicherheit anbietet.
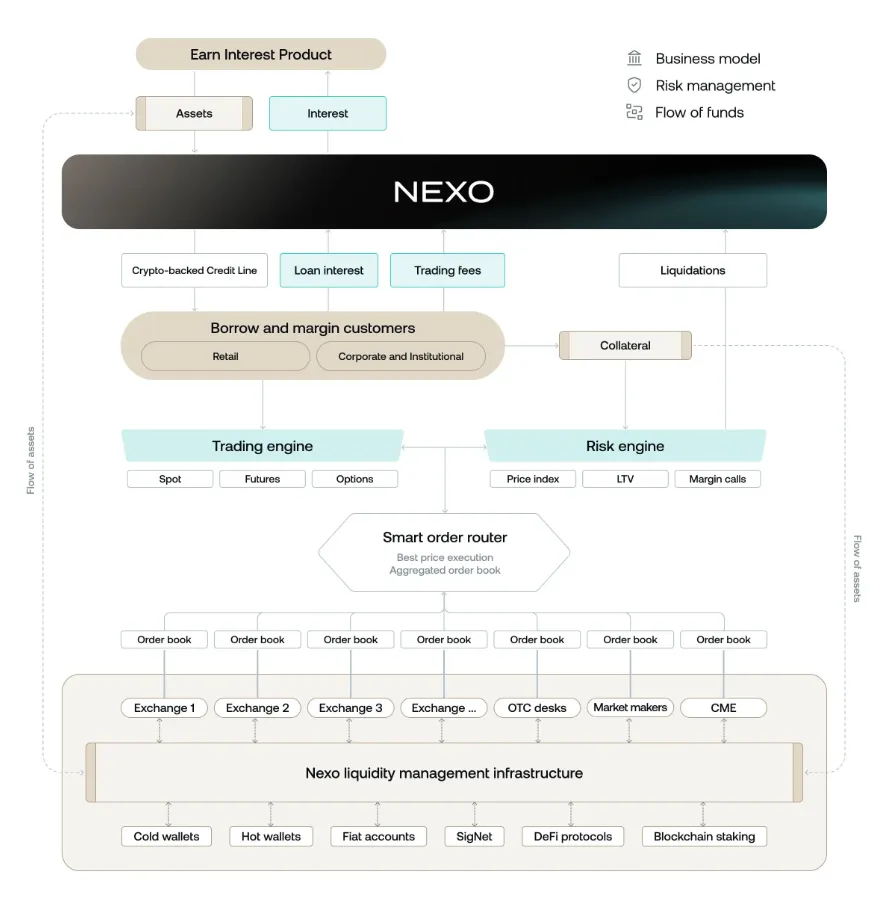
Ihre Know-Your-Customer-Verfahren sind recht aufwendig und erfordern einen amtlichen Ausweis, aktuelle Versorgungsrechnungen sowie ein Live-Kamera-Selfie zur Verifizierung persönlicher Daten. Sie veröffentlichen keine detaillierten Informationen über ihre individuellen Tarife, aber die Kredite starten typischerweise bei einem attraktiven einstelligen Prozentsatz. In der Praxis treiben Spread-Gebühren, Treueprogramm-Einlagen und zusätzliche Faktoren die effektiven Zinssätze jedoch dramatisch in die Höhe. Ein Zahlungsausfall gegenüber Nexo stellt für das Unternehmen kein Problem dar, da es die als Sicherheit hinterlegten Krypto-Assets des Kreditnehmers hält und diese auf dem freien Markt liquidiert, wenn die Zahlungsbedingungen nicht erfüllt werden. Der Kreditvermittler profitiert in jedem Fall beträchtlich, während der säumige Kreditnehmer seine Vermögenswerte verliert.
Die technische Seite – Räuberische Liquidität und ungesicherte Vollstreckung
Nachdem die Hauptakteure und die Grundzüge der Flash-Loan-Industrie umrissen wurden, lohnt sich ein genauerer Blick auf die technischen Besonderheiten des Betriebs. Konkret lässt sich untersuchen, wie diese Unternehmen mit säumigen Zahlern umgehen und welche Optionen ihnen im breiteren Finanzumfeld zur Verfügung stehen. Im Falle der echten Flash Loans, wie sie von institutionellen Arbitrageuren genutzt werden, existiert kein Ausfallrisiko, da die Kreditsumme formell nie den Besitzer wechselt. Der Kredit ist eine elegante, in sich geschlossene Transaktion on-chain innerhalb eines einzigen Blocks. Zahlt der Kreditnehmer nicht zurück, wird die gesamte Transaktion mit mathematischer Präzision rückgängig gemacht, da die Vermögenswerte zu keinem Zeitpunkt in private Hände übergegangen sind. Ein Kreditausfall ist für institutionelle Flash-Loan-Anbieter schlicht kein Thema.
Für alle anderen Unternehmen – jene, die Retail-Dienste für reguläre Kreditnehmer anbieten – ist die Situation komplexer. Die meisten dieser Akteure verfügen über umfangreiche Daten über ihre säumigen Kunden, was ihnen erlaubt, prädiktive Modelle zu erstellen, die potenzielle Kreditnehmer nach ihrer Ausfallwahrscheinlichkeit bewerten. Die Firmen, die diese Dienste bereitstellen, finanzieren sich teilweise über Crowdsourcing, wälzen das Risiko auf die Allgemeinheit ab und behalten einen beträchtlichen Teil der Zinszahlungen für die Bereitstellung des Kreditarrangements ein. Mit einer kleinen Minderheit an Ausfällen, hohen Zinssätzen und weitreichenden Ausfallstrafen können diese Unternehmen an vorderster Front der räuberischen Finanzbranche äußerst profitabel agieren. In ihren Berichten diskutieren diese Unternehmen oft recht offen über ihre allgemeinen Richtlinien bezüglich Zahlungsverzögerungen, Ausfallraten und Inkassoverfahren. Sie bewegen sich dabei im Rahmen extrem hoher Ausfallraten, die bei unbesicherten Erstkrediten für verzweifelte Kreditnehmer bis zu 40 Prozent betragen können. Die Zinssätze für Erstkreditnehmer liegen häufig weit über 30 Prozent, und das Unternehmen profitiert letztlich nur von Leuten wie unserem Krypto-Enthusiasten, die ihren Kredit gewissenhaft zurückzahlen. Für diese Unternehmen ist räuberische Liquidität das Lebenselixier, und säumige Zahler sind lediglich ein lästiges Ärgernis für ihren operativen Betrieb.
Gier, FOMO und das Geschäft mit dem Verkauf von Hoffnung
Betrachtet man die Flash-Loan-Branche durch das Prisma menschlicher Begierden, ist das überaus aufschlussreich, da es oft hilft, Hype von Realität zu trennen. Personen, die in diesem Bereich arbeiten, sind nicht sonderlich daran interessiert, die Welt zu einem besseren Ort zu machen; ihnen geht es um eine einzige Sache – Geld zu verdienen. Die Unternehmen basieren alle auf demselben Prinzip: die dezentrale und oft anonyme Natur von Krypto zu nutzen, um so viele Menschen wie möglich auszunutzen. Ihre Websites verkünden lauthals ihr Engagement für finanzielle Inklusion, doch in der Praxis konzentrieren sie sich auf eine kleine Untergruppe der Bevölkerung: die Verzweifelten und die Gierigen. Die Kreditgeber sind Menschen, und so verspüren sie dieselben Triebe und Gedanken wie jeder andere auch, wenn auch häufig in weitaus größerem Maßstab. Oft sind sie von einem Gefühl der FOMO getrieben – einer unstillbaren Sehnsucht nach der Chance, aus der Verzweiflung anderer finanziellen Profit zu schlagen.
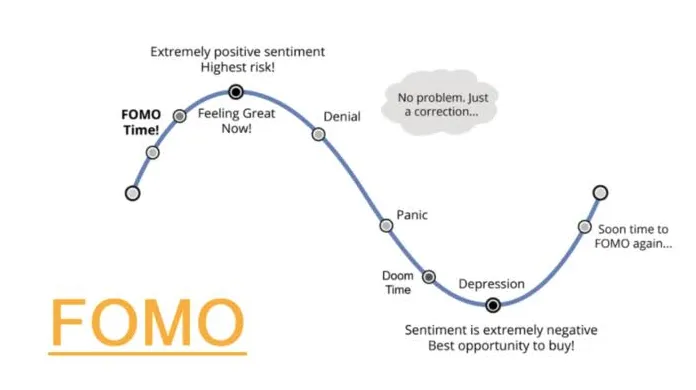
Die Kreditgeber verspüren dieselben Impulse wie alle anderen, oft jedoch in deutlich ausgeprägterer Form. In ihrem Wunsch, an den größten Liquiditätsbewegungen teilzuhaben, sehen sie die Notwendigkeit, jede Gelegenheit und jeden Winkelzug zu nutzen, um Wert abzuschöpfen und Gewinne einzufahren. Sie ergreifen jede Chance, einen Kredit zu vergeben, den Transfer von Werten von einer On-Chain-Adresse zur anderen zu ermöglichen und jemandem dabei zu helfen, in den neuesten Memecoin zu investieren. Es besteht kein Zweifel daran, dass der FOMO-Effekt häufig künstlich erzeugt wird, da die Verleihplattformen genau wissen, dass ihre Kreditnehmer mit hoher Wahrscheinlichkeit ein solches Verhalten an den Tag legen. Die Algorithmen sind oft so konzipiert, dass sie Verzweifelte dazu animieren, nach Liquidität zu suchen, das Darlehen aufzunehmen und in die angebliche Chance zu investieren. Das Unternehmen hätte andere Möglichkeiten, Geld zu verdienen, entscheidet sich jedoch für das predatory Lending, bei dem es von möglichst vielen Menschen ein kleines Stück abschneiden kann. In ihrer Gier nach Profit ignorieren die Kreditgeber häufig den langen Rattenschwanz an Ausfällen von Nutzern, die niemals zahlen werden. Sie wollen Werte verschieben und den Hoffnungsvollen und Verzweifelten helfen, ihre Träume zu verwirklichen – doch mit ihrer durch FOMO getriebenen Gier tragen die Kreditgeber oft genau zu den Zahlungsausfällen bei, die sie eigentlich so dringend vermeiden wollen.
Regulatorische Paranoia und die Echos des traditionellen Finanzwesens
Die zentrale Frage rund um Flash Loans und räuberische Krypto-Kredite lautet, ob der Staat eingreifen sollte. Das Thema ist kompliziert, da sich die Flash-Loan-Branche in einer Grauzone zwischen unlizenziertem Bankgeschäft und offener Kriminalität bewegt. In der Praxis beginnen Regulierungsbehörden in den USA, Europa und Asien nun damit, die Branche genauer unter die Lupe zu nehmen, und versuchen, dezentralen Code in traditionelle Rechtsstrukturen einzupassen. Gleichzeitig führt ein allzu aggressives Eingreifen oft dazu, dass die gesamte Branche in unregulierte Schattenmärkte abgedrängt wird – ganz ohne Verbraucherschutz.
Es fällt leicht, nostalgisch auf die Anfänge des traditionellen Finanzwesens zurückzublicken. Die Branche blickt auf eine lange, geschichtsträchtige Historie zurück, wobei viele Kreditvergabepraktiken bereits im 17. Jahrhundert entwickelt wurden. Ähnliche Probleme plagten die unregulierten Märkte, da Kredithaie in der gesamten Wirtschaft allgegenwärtig waren. In gewisser Weise erinnert die Flash-Loan-Industrie mit ihren räuberischen Methoden an das London des 18. Jahrhunderts, wo unbesicherte Kredite mit täglicher Verzinsung unter Seeleuten an der Tagesordnung waren.
Sie spiegelt die Hypothekenkrise von 2008 wider, als die Banken an der Wall Street bereits im Vorfeld wussten, dass die Subprime-Kreditnehmer nicht zahlungsfähig sein würden, die Kredite aber dennoch weiter vergaben. Diese Vergabepraktiken ähneln den modernen räuberischen Payday-Krediten, bei denen Bedürftige kurzfristige Ratenkredite mit exorbitanten Zinssätzen aufnehmen. Es erinnert an historische Firmenstädte (Company Towns), in denen Fabrikarbeiter keinen Zugang zu externen Finanzinstrumenten hatten und so in ewiger Schuldabhängigkeit gefangen waren. Krypto sollte eine Revolution sein, eine disruptive Innovation, die das traditionelle Finanzwesen auf den Kopf stellt – doch in vielerlei Hinsicht folgt es denselben Mustern. Die Branche setzt die Traditionen von Wucher, Schuldknechtschaft und räuberischer Kreditvergabe fort, lediglich in einem digitalen, globalen und weitaus skalierbareren Format.
Betrachtet man die Flash-Loan-Industrie durch diese historische Brille, wird deutlich, dass die Branche ihr Gebaren kaum allein deshalb ändern wird, weil sie auf Krypto basiert. Es gibt unzählige Parallelen zwischen modernen Flash-Loan-Anbietern und den Kredithaien vergangener Zeiten, doch die heutige Branche verfügt über die technologische Kapazität, diese Praktiken in einem unfassbaren Ausmaß zu skalieren. Die Verzweiflung, die diese Aktivitäten antreibt, lässt sich leicht ausnutzen, und die Technologie ist perfekt dafür geeignet, den Transfer riesiger Geldsummen fast ohne Aufsicht abzuwickeln. In dieser Hinsicht ist die Branche eine ganz natürliche Fortführung des traditionellen Finanzwesens, die sich von der Vergangenheit inspirieren lässt, um die Zukunft zu innovieren und umzuwälzen.
Die Rentabilität von Flash Loans kann ein heikles Diskussionsthema sein, da die Materie mit technischen und politischen Nuancen befrachtet ist. Um sie objektiv zu betrachten, ist ein empirischer Ansatz erforderlich, der sich auf Fakten statt auf Spekulationen stützt. Die institutionellen Akteure, die echte Flash Loans im Auftrag von Entwicklern bereitstellen, sind unglaublich profitabel. Ihre gesamte Existenz hängt davon ab, gewaltige institutionelle Arbitrage-Möglichkeiten zu ermöglichen, und sie streichen kleine Gebühren für jede Transaktion ein, was täglich Milliarden an Dollarvolumen auf der Blockchain ausmacht. Es lässt sich schwer leugnen, dass die Profitabilität bei der Abwicklung solcher Transaktionen enorm ist. Doch wie sieht es bei den anderen Unternehmen aus? Jenen, die räuberische Kreditvergabepraktiken betreiben, indem sie unbesicherte Kredite an verzweifelte Krypto-Enthusiasten vergeben? Deren Rentabilität ist ein umstrittenes Thema – je nachdem, wen man fragt. Einerseits streichen die Firmen einen beachtlichen Teil der Zinssätze ein, doch bei Ausfallraten von bis zu 40 Prozent bei Erstkrediten wird die Rentabilität solcher Operationen höchst zweifelhaft. Unter Berücksichtigung von Zahlungsverzögerungen und Komplettausfällen übersteigen die erwarteten Renditen des Unternehmens kaum die Inflationsrate. Andererseits verlangen die Investoren, die diese Operationen finanzieren, lediglich ein verlässliches Einkommen, und die Unternehmensleiter, die ihren ausschweifenden Lebensstil mit einem beträchtlichen Anteil der Gewinne finanzieren, glauben fest daran, die Kunst des predatory Lending gemeistert zu haben. Letztlich läuft es auf die individuelle Wahrnehmung hinaus, ob die Abwicklung solcher Transaktionen diese Firmen profitabel macht.
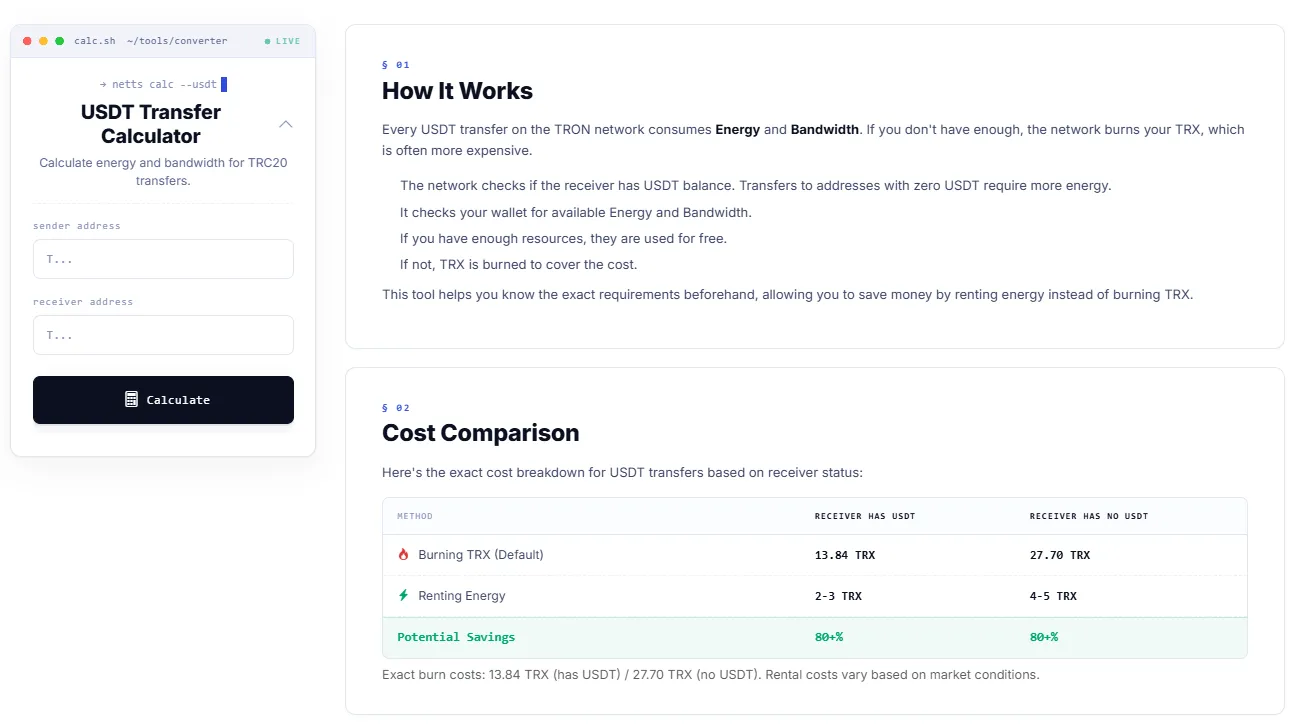
Dieselbe Lektion gilt auch für die alltäglicheren Aspekte der Krypto-Finanzwelt: Bevor Sie Hebeln, Arbitrage oder dem nächsten Wunder-Trade nachjagen, sollten Sie wissen, was ein einfacher Transfer tatsächlich kostet. Der USDT Transfer Calculator von Netts wurde genau für diese unspektakuläre, aber nützliche Berechnung entwickelt. Er prüft die Sender- und Empfängeradresse im TRON-Netzwerk, schätzt die für einen TRC20-USDT-Transfer benötigte Energy und Bandwidth und zeigt auf, warum das Senden an eine Adresse ohne USDT-Guthaben mehr kosten kann als an eine, die bereits USDT hält. Anhand der Beispieldaten könnte das Verbrennen von TRX etwa 13,84 TRX kosten, wenn der Empfänger bereits USDT besitzt, und 27,70 TRX, wenn der Empfänger noch keine hält, während das Mieten von Energy die Kosten auf etwa 2-3 TRX bzw. 4-5 TRX senken kann. Wenn Sie versuchen, die USDT fee zu berechnen, die lowest USDT fee zu ermitteln oder USDT fees vor dem Versenden von Geldern zu vergleichen, ist dies genau die Art von Rechner, die vor den Trade gehört – und nicht erst nach dem bösen Erwachen.