Bitcoin-ETFs: Institutionelle Akzeptanz oder gescheiterte Rebellion?
Bitcoin sollte Banken umgehen, doch Spot-ETFs haben die Rebellion für Wall-Street-Portfolios umverpackt und Souveränität gegen institutionelle Kapitalflüsse eingetauscht.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
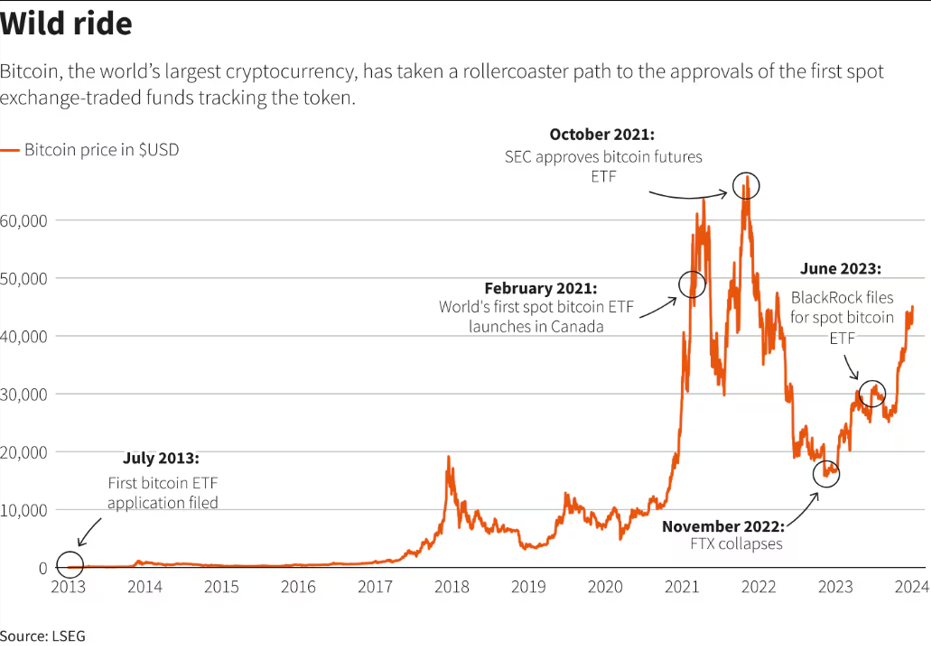
Der 11. Januar 2024 ist ein Datum, das für immer in die Geschichte von Bitcoin eingebrannt sein wird, da an diesem Tag Spot-Bitcoin-Exchange-Traded-Funds (ETFs) ihren Weg an die US-Börsen antraten. Zu Beginn seiner Existenz ging es beim Wertversprechen von Bitcoin jedoch buchstäblich um Ausstiegsoptionen. Das Versprechen eines erlaubnisfreien Währungssystems, das in der Lage ist, Zensur und Kapitalkontrollen von Nationalstaaten und traditionellen Finanzinstituten zu widerstehen, war ein prägendes Merkmal des frühen Krypto-Enthusiasmus.
Es war ein Weg auszusteigen, die etablierte Ordnung und ihre schwerfälligen, behördlich genehmigten Innovationen zu umgehen. Daher ist es nur fair zu sagen, dass die ursprünglichen Narrative, die Bitcoin als wirtschaftliche Alternative zu Fiat darstellten, durch das Erscheinen der Spot-ETFs mit Nachdruck – wenn auch unter Vorbehalt – erfüllt wurden. Dennoch waren die neu geschaffenen Instrumente auf ihre eigene Art ein anderer Typ von Ausstieg, einer, der in die entgegengesetzte Richtung wies. Spot-ETFs stellten einen Einstieg für institutionelle Anleger dar, die weder den Wunsch noch die Möglichkeit hatten, sich mit den technischen Feinheiten von Krypto auseinanderzusetzen – von der Verwaltung privater Schlüssel bis hin zu krypto-nativen Verwahrungslösungen. Sie verkörperten den Eintritt in die Bitcoin-Ökonomie – einen Eintritt, der zumindest auf dem Papier kaum bis gar keine Auswirkungen auf das etablierte institutionelle Finanzgefüge haben würde.
Im Grunde hat die Einführung von Spot-ETFs für die institutionellen Anleger, auf die es am meisten ankam, nicht wirklich viel verändert. Bei einem Treuhänder, der mit der Verwaltung eines diversifizierten Portfolios aus sechzig Prozent Aktien und vierzig Prozent Anleihen beauftragt ist, dürfte die Risikomanagementstrategie durch einen neuartigen Krypto-Allokationskanal kaum tiefgreifend beeinflusst werden. Als sein Gegenstück des 21. Jahrhunderts dürfte sich die Einzelperson, die für BlackRock-Giganten arbeitet, die SEC verklagt oder Grayscale gegründet hat und 2011 aus einer Laune heraus Coins kaufte, im Nachhinein in ihrer Entscheidung bestätigt fühlen. Schließlich baute das enthusiastischste Segment der frühen Krypto-Nutzerbasis auf einer ideologischen Opposition zum traditionellen Finanzsystem auf.
Dennoch ist die dritte Kategorie von Marktteilnehmern diejenige, die sich auf ihre Prioritäten konzentrieren sollte. Pensionskassen auf der Suche nach Rendite, Händler, die grenzüberschreitende Abwicklungen benötigen, und durchschnittliche Anleger, die ihrem Portfolio einen Hauch von Gold verleihen möchten, ohne in den Krypto-Kaninchenbau hinabzusteigen, sind allesamt Akteure mit berechtigten Interessen an der Zukunft von Bitcoin. In dieser Hinsicht sind ETFs eigentlich ein recht pragmatisches Instrument, das die Grundanforderungen jedes Finanzprodukts erfüllt, das auf institutionelle Adaption ausgelegt ist. Sie sind leicht verständlich (keine Verwaltung privater Schlüssel), vergleichsweise vertrauenswürdig (von der SEC reguliert) und bequem (Anleihen, Aktien und Krypto in einem Portfolio). Obwohl es sich um ein verwahrtes Produkt mit massiven Gebühren und inhärenten Risiken handelt, stellt ein ETF für die meisten Anleger, die ein Bitcoin-Exposure anstreben, die beste verfügbare Option dar – zumindest bis sich der Staub legt und sich das regulatorische Umfeld ändert.
Tickersuppe und Einstiegsgebühren
Da der Wettbewerb unter den Emittenten ebenso hart umkämpft ist wie der zwischen der traditionellen Wall Street und den krypto-nativen Märkten, lohnt es sich, die Unterschiede zwischen den Produkten zu beleuchten. Während IBIT weiterhin das Feld dominiert, FBTC die Fidelity-Loyalisten an sich bindet und Grayscales GBTC gegenüber günstigeren Hüllen sowie dem eigenen Mini Trust an Boden verliert, gleicht die Tickersuppe mittlerweile weniger einer Einführungsparty als vielmehr einem ausgewachsenen Gebührenkrieg. Dies ist jedoch keine Prospektanalyse, sondern eine Beschreibung des breiteren Kontexts und seiner spürbarsten Auswirkungen auf den Markt. Das bemerkenswerteste Merkmal des Spot-ETF-Phänomens ist schlichtweg die schiere Absurdität der Situation. Da haben wir nun eine weitere Finanzsystem-Innovation miterlebt, die eigentlich die bestehenden Machtstrukturen aufbrechen sollte, und stattdessen wurde sie fast augenblicklich assimiliert. Bitcoins permanente, dezentrale, nicht nachverfolgbare Ausstiegsoption wurde praktisch zu einer der am schnellsten wachsenden ETF-Kategorien aller Zeiten.
Nicht die Rebellion hat Einzug in die Hallen der Macht gehalten, sondern die regulierten Märkte sind auf den Zug der Rebellion aufgesprungen. Man kann sich nur fragen, was die Architekten der frühen Krypto-Ökonomie sagen würden, wenn sie miterlebten, wie ihr Geistesprodukt tokenisiert und als börsengehandeltes Produkt vertrieben wird. Ähnlich wie ihre Pendants am Goldmarkt dürften Bitcoin-Maximalisten gemischte Gefühle hinsichtlich des plötzlichen Auftauchens der Debatte „Papier gegen Münze“ in ihrer Nische hegen. Mit der Aussicht auf Zuflüsse in Milliardenhöhe, dem Versprechen massiver Vermögensverwaltungsgebühren und der Gelegenheit, an etwas teilzuhaben, das mit Sicherheit Geschichte schreiben wird, haben institutionelle Anleger wirklich genau das bekommen, was sie wollten. Es war jedoch nicht die Rebellion, für die sie unterschrieben hatten, und frühe Anzeichen deuten darauf hin, dass der Unmut recht weit verbreitet ist. Genau jene Wall-Street-Akteure, die in den Anfangstagen von Bitcoin noch gegen das Potenzial einer massenhaften Krypto-Adaption gewettet hatten, drängen nun darauf, die Marktchance zu Geld zu machen.
Da ETFs keine Neuheit mehr darstellen, werden die üblichen Hebel der makroökonomischen Regulierung mit sichtbarer Härte angesetzt. Als institutionelle Anleger erkannten, dass der einfachste Weg zum Aufbau einer Position auch der einfachste Weg war, diese wieder zu verlassen, hörte das Gespenst einer Marktumkehr auf, rein theoretischer Natur zu sein. Der Juni lieferte das deutlichste Beispiel. US-Spot-Bitcoin-ETFs verzeichneten Nettoabflüsse von rund 4,5 Milliarden US-Dollar – der schwerste monatliche Rückzug seit Auflegung –, und der Schmerz war konzentriert statt gleichmäßig verteilt. IBIT fing den größten Teil der Rücknahmen auf, während der Rebound im Juli hauptsächlich von FBTC und ARKB angeführt wurde. Dieselbe Hülle, die Bitcoin einst für Gremien akzeptabel gemacht hatte, machte es denselben Gremien auch leicht, das Exposure in einer einzigen Rebalancing-Runde zu kappen.
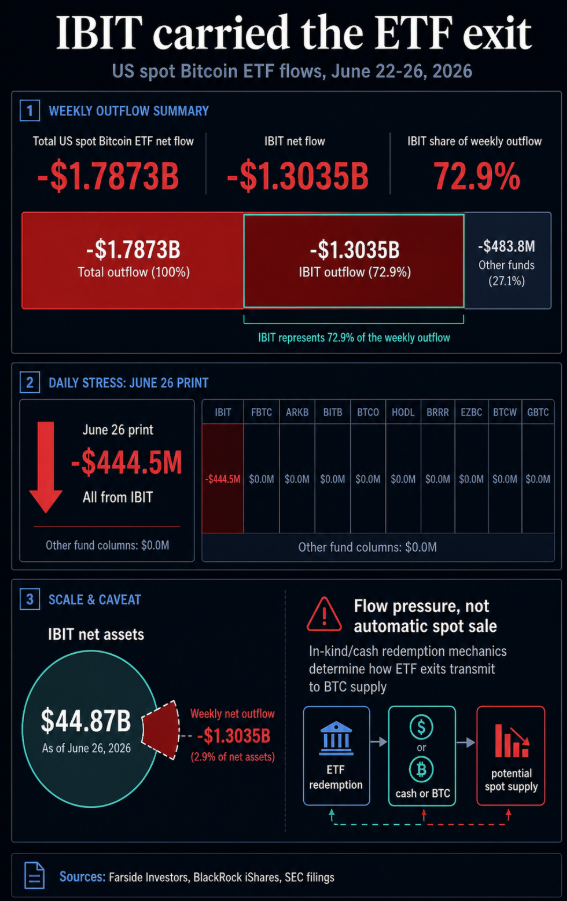
Als offensichtlichste Erkenntnis aus diesem speziellen Marktwendepunkt muss man zu den Grundlagen des Spot-ETF-Designs und seinen zugrunde liegenden Risiken zurückkehren. Da der Großteil der Liquidität bei den drei führenden Emittenten gebündelt ist, birgt die gesamte Produktkategorie beängstigende systemische Risiken. Institutionelle Anleger, die Anteile an einem bestimmten ETF erwerben, kaufen im Grunde streng reguliertes Papier, das Vertrauen in autorisierte Teilnehmer (APs), Verwahrer und den Schöpfungs- und Rücknahmemechanismus rund um die tatsächlichen Coins repräsentiert. Die spätere Genehmigung von Sachschöpfungen und -rücknahmen (In-Kind) durch die SEC verbesserte die Struktur, da Bitcoin- und Ether-ETPs dadurch eher wie traditionelle Rohstofffonds funktionieren konnten, doch die zentrale Ironie beseitigte sie nicht. Das zur Selbstverwahrung gedachte Gut wird nach wie vor über eine Kette von Institutionen konsumiert.
Dieser spezielle Aspekt der Spot-ETF-Konstruktion war eines der vielen Risiken, die bereits in Satoshis ursprünglichem Whitepaper skizziert wurden, da kaum etwas unsicherer ist als die Zentralisierung der Krypto-Verwahrung. Grayscales GBTC dient als ständige Mahnung an die Gefahren einer konzentrierten Drittverwahrung, da Milliarden von Dollar an Anlegerkapital vor dem juristischen Sieg gegen die SEC jahrelang im Auf- und Abschlag-Drama des geschlossenen Fonds gefangen waren. Das institutionelle Kapital wurde durch einen konzentrierten Mechanismus geschleust, und im Ergebnis waren die Anleger den Risiken einer Zahlungsunfähigkeit des Verwahrers oder einer internen Sicherheitslücke massiv ausgesetzt. Die Marktinfrastruktur rund um Bitcoin gleicht wahrhaftig einem Lehrstück über die Fähigkeit der Wall Street, aus der Volatilität der Krypto-Ökonomie Reichtum zu schöpfen. Eine ausgewählte Zahl atemberaubender Volumenzahlen übernimmt die gesamte Schwerarbeit für das Narrativ der institutionellen Adaption, während der Rest der Finanzinfrastruktur dazu dient, die Gatekeeper des Ökosystems zu bereichern und die Illusion eines traditionellen Aktienmarktes um den volatilen Vermögenswert herum zu erzeugen.
Zufluss-Obsession und die Kapitalrotation
Da institutionelle Anleger im Mittelpunkt des Rampenlichts stehen, ist es nur folgerichtig, die Diskussion auf deren Interessen zu lenken. Was hat sie dazu bewogen, Hunderte von Millionen, wenn nicht Milliarden, in diese neuartigen Finanzinstrumente zu investieren? Welche Auswirkungen wird dies auf ihre Abläufe und Kapitalmanagementstrategien haben? Wo stehen sie im Gesamtgefüge? Man kann zwar versuchen, jede dieser Fragen einzeln zu beantworten, doch ist es sinnvoller, sie zusammenzuführen und das übergeordnete Thema zu identifizieren. Auf den Punkt gebracht muss man verstehen, dass Kapitalrotation in der institutionellen Finanzwelt alles antreibt – und eine bedeutende Produktinnovation wie Spot-ETFs geht selten ohne erhebliche Rotationseffekte einher.
Im Fall des Spot-ETF bestimmt das schiere Ausmaß der Ströme die gesamte Diskussion, ebenso wie das Tempo, mit dem die Stimmung umschlagen kann. Es gibt eine ganze Branche, die sich der Analyse dieser Bewegungen und der Prognose möglicher Ergebnisse widmet, wobei Marktanalysten wie Eric Balchunas über die künftige Dominanz von Spot-Fonds oder deren Fähigkeit spekulieren, den unvermeidlichen Bärenmarkt zu überstehen, der mit Sicherheit irgendwann eintreffen wird. Es gibt jedoch auch die andere Seite der Debatte, vertreten durch Persönlichkeiten wie Gary Gensler, der die Produkteinführung nicht aus einer ideologischen Überzeugung an Bitcoin genehmigte, sondern aus regulatorischer Verpflichtung. Innerhalb der SEC gab es auch Hester Peirce, die den Ansatz ihrer Kollegen offen kritisierte, welche die Marktrealitäten und die Bedürfnisse institutioneller Anleger ignorierten.
Es ist offensichtlich, dass die gesamte Branche in eine hitzige Debatte voller gegensätzlicher Standpunkte verwickelt ist, in der jeder eher eigennützige Ziele verfolgt. Anleger, die ein Bitcoin-Exposure aufbauen möchten, suchen nach einem Einstiegspunkt – und zunehmend nach einem Ausstiegspunkt –, der es ihnen erspart, dem Anlageausschuss eine Seed Phrase erklären zu müssen.
Die Emittenten, die die Spot-ETF-Produkte aufgelegt haben, sind auf der Suche nach höheren Verwaltungsgebühren und institutioneller Akzeptanz. Wall-Street-Vermögensverwalter, die begierig darauf sind, Kapital in Krypto umzuschichten, suchen nach Rendite, während die Regulierungsbehörden, die mit der Beaufsichtigung der milliardenschweren Branche betraut sind, nach besserer Kontrolle streben. Schließlich suchen die Kleinanleger, die einen kleinen Betrag in Bitcoin investieren möchten, nach einem bequemen, kostengünstigen Zugang. Da die meisten institutionellen Anleger ihren Kunden gegenüber eine treuhänderische Pflicht haben und Anlagevehikel nur begrenzt individuell anpassen können, scheinen Spot-ETFs im Kontext des aktuellen Umfelds tatsächlich die vernünftigste Wahl zu sein.
Der Egoismus des Produktdesigns
Es ist von entscheidender Bedeutung, die Branchendynamik im Kontext der eigennützigen Motive zu verstehen, die den Entscheidungsprozess der wichtigsten Akteure leiten. Der Wettbewerb unter den Emittenten ist in dieser Hinsicht besonders bemerkenswert, da alle danach streben, sich einen Vorteil gegenüber der Konkurrenz zu verschaffen. Derzeit wird der Kampf um die institutionelle Akzeptanz an mehreren Fronten geführt, wobei jede Partei versucht, Einnahmen zu maximieren und Risiken zu minimieren. Für die Fondsanbieter wie BlackRock gibt es dafür – zumindest kurzfristig – eigentlich nur einen Weg: die Gesamtkostenquote so niedrig zu halten, dass sich die Allokatoren nicht unklug vorkommen. Bei einem verwalteten Vermögen von Zehnmilliarden Dollar scheint jeder Basispunkt zu zählen. Im Gegenzug profitieren die Verwahrer von den langfristigen institutionellen Positionen, da ihre Sicherheitsausgaben durch die stetigen Einnahmen von APs, die regelmäßig große Tranchen an Anteilen kaufen und zurückgeben, erheblich ausgeglichen werden.
Unterdessen tragen die Market Maker ihren Teil dazu bei, dass das Gesamtsystem wie vorgesehen funktioniert. Ihre Hauptaufgabe besteht darin, zu jedem Zeitpunkt Liquidität bereitzustellen, was es den institutionellen Anlegern ermöglicht, ETF-Anteile mit relativer Leichtigkeit zu erwerben. Die traditionellen Börsen wiederum befinden sich in der einzigartigen Position, von der wachsenden Beliebtheit von Krypto zu profitieren, da sie diejenigen sind, die die ETF-Produkte notieren und die Handelsinfrastruktur bereitstellen. Der politische Apparat der Wall Street profitiert von der positiven Berichterstattung über die Bitcoin-Adaption durch institutionelle Investoren und der vorteilhaften Außenwirkung des gesamten Vorgangs. Für die meisten relevanten Akteure ist die Einführung des Spot-ETF tatsächlich eine Win-Win-Situation, obwohl es einige kritische Risiken gibt, die berücksichtigt werden müssen.
Das erste dieser Risiken ist der Single Point of Failure, den die Verwahrer darstellen, da sich der Großteil des Volumens derzeit auf die drei führenden Emittenten konzentriert. Zweitens ist das regulatorische Umfeld in vielen Rechtsordnungen krypto-nativen Instrumenten gegenüber recht feindlich gesinnt, was bedeutet, dass jede Änderung des Status quo verheerende Folgen für die Anleger haben könnte. Drittens halten Anleger selbst mit den nun genehmigten In-Kind-Mechanismen nach wie vor Fondsanteile und keine direkt auszugebenden Coins, was bedeutet, dass die Liquidität von der Marktstruktur und nicht von der persönlichen Verwahrung abhängt. Schließlich dürfte das Zusammenspiel zwischen dem massiven institutionellen Eigentum und der Ökonomie der Miner interessante Auswirkungen auf die künftige Governance des Protokolls haben, zumindest aus technischer Sicht.
Das Zusammenspiel aus der Angst, etwas zu verpassen (FOMO), und dem branchenweiten Ansturm forderte während des Booms seinen Tribut von den institutionellen Anlegern und veranlasste sie zu Verhaltensweisen, die sie sich nie hätten träumen lassen. Das schiere Tempo und das Ausmaß der frühen Zuflüsse deuten darauf hin, dass sie von einer Mischung von Faktoren getrieben wurden – von echtem Interesse an der Anlageklasse bis hin zu panikartiger Kapitalrotation. Die Serie von Abflüssen im Juni 2026 brachte die andere Seite desselben Verhaltens zutage. Viele institutionelle Anleger, die Bitcoin über Spot-ETFs gekauft hatten, wollten in den Augen ihrer Kunden progressiver wirken – bis ihnen das makroökonomische Umfeld diktierte, stattdessen Disziplin an den Tag zu legen.
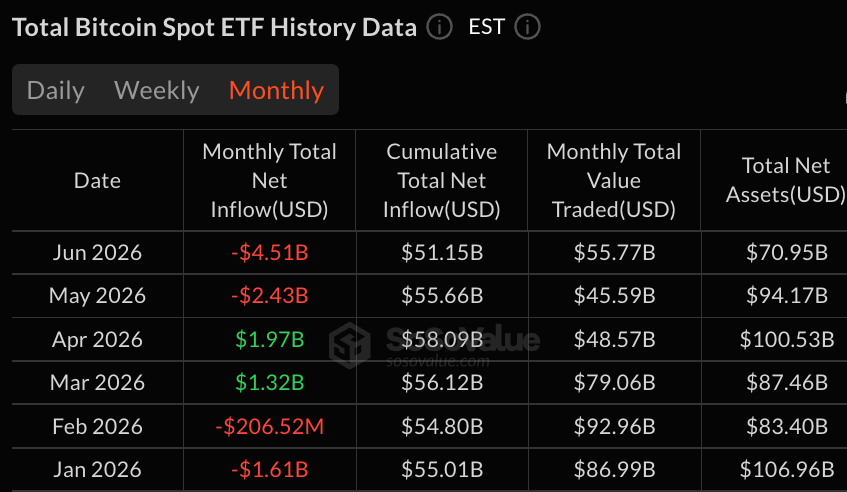
Das regulatorische Umfeld spielte eine entscheidende Rolle bei der Ermöglichung dieser Transaktionen, indem es das Produkt als tragfähiges Vehikel für ein Bitcoin-Exposure legitimierte. Die Situation selbst dient als Mahnung, dass regulierte Märkte weitaus größere Macht und Einfluss besitzen, wenn es um die Kapitalallokation geht. Es überrascht nicht, dass sich die meisten Regulierungsbehörden auf den Status-quo-Ansatz konzentrieren, die Branche aus dem Verborgenen zu beobachten und einzugreifen, wenn es angebracht ist. Die institutionelle Adaption des Spot-ETF war letztlich eine politische Entscheidung, die praktisch nichts mit dem disruptiven Potenzial von Bitcoin zu tun hat. Was die Gewinne betrifft, so muss festgehalten werden, dass die Gewinner des aktuellen Umfelds ziemlich offensichtlich sind. Erstens befinden sich die Emittenten, die Verwaltungsgebühren auf zweistellige Milliardenbeträge an Vermögenswerten erheben, in einer fantastischen Position, um dauerhafte, wiederkehrende Einnahmen zu erzielen.
Der Neuheitsfaktor sorgte dafür, dass Nachzügler auf der Party ihr Ansehen bei den Anlegern aufbesserten und gleichzeitig ihre Anteile an die rotationsorientierten institutionellen Gegenparteien verkauften. Anleger, die den Spot-ETF in der Anfangsphase gekauft hatten, hatten die Möglichkeit, in das institutionelle Kaufinteresse hinein zu verkaufen, bevor der Kursrückgang seine Wirkung entfaltete. Darüber zu spekulieren, wo sich die betrügerische Energie derzeit konzentriert, ist eine interessante Übung, aber es besteht kein Zweifel daran, dass die Abschöpfung von Wohlstand von den leidgeprüften Bitcoin-Investoren in der gesamten Branche weitaus verbreiteter ist.
Historische Analogien und die Ablehnung der Rebellion
Die Parallelen zwischen dem Narrativ der Spot-ETF-Adaption und der Geschichte des Goldes sind unübersehbar, da beide Ereignisse dasselbe grundlegende Phänomen verkörpern. Zu Beginn der 1970er-Jahre erlaubte die US-Regierung erstmals seit den 1930er-Jahren wieder privaten Goldbesitz. Weit davon entfernt, eine existenzielle Bedrohung für das vorherrschende Fiat-Regime darzustellen, stellte diese Änderung sicher, dass Gold seine nächste Phase institutioneller Adaption als etablierte Anlageklasse erlebte. Ähnlich wie Krypto-Spot-ETFs stellten Goldfonds und -futures für institutionelle Anleger eine neuartige Möglichkeit dar, Zugang zu dem Vermögenswert zu erhalten – ein Zugang, der bequemerweise reguliert und aufgrund der Marktinfrastruktur extrem schwer zu shorten war.
Die Eisenbahnanleihen des 19. Jahrhunderts sind berühmt dafür, eine der ersten Spekulationsblasen der Moderne gewesen zu sein, und stellen ein Paradebeispiel für Innovation gefolgt von unvermeidlicher Konsolidierung dar. Nach ihrem anfänglichen Popularitätsschub wurden die Anleihen dem Publikum als verlässliche festverzinsliche Instrumente verkauft, die Anlegern, die sie lange vor dem Markteinbruch erworben hatten, stetige Ausschüttungen garantierten. In ähnlicher Weise können moderne Indexfonds als eine Art institutioneller ETF für den traditionellen Aktienmarkt betrachtet werden.
Die gesamte Branche rund um die Einzeltitelauswahl und das Handeln wurde, zumindest an der Oberfläche, in ein einziges homogenes Produkt verwandelt, ohne erkennbare Unterschiede zwischen den Angeboten der großen Anbieter. Ähnlich wie die frühen Bitcoin-Gläubigen waren die Befürworter der Eisenbahnanleihen der festen Überzeugung, dass ihre Innovation das Finanzsystem zum Besseren verändern würde. Die Ähnlichkeiten zwischen den beiden Bewegungen sind vielsagend, wobei die Krypto-Ökonomie in Wahrheit nur eine weitere Phase in der Evolution der Finanzmärkte darstellt. Es liegt am Betrachter zu beurteilen, ob die institutionelle Übernahme von Bitcoin eine Verwässerung seiner ursprünglichen Vision oder eine natürliche Weiterentwicklung der Marktinfrastruktur ist.
Die Bequemlichkeit der Wahl
Die Bequemlichkeit der Wahl ist tatsächlich einer der wichtigsten Faktoren, wenn es um institutionelle Akzeptanz geht, und Bitcoin-Spot-ETFs dienen als hervorragende Illustration dieser Dynamik. Die meisten Anleger, die den Spot-ETF kaufen, sind an den komplexen Details des Produkts nicht interessiert, da ihr Hauptziel darin besteht, ein Bitcoin-Exposure zu erhalten, ohne sich um die damit verbundenen Risiken kümmern zu müssen. Im Grunde sind sie an der Sicherheit und Bequemlichkeit der Verwahrumgebung interessiert, und der Rest ist Nebensache. Institutionelle Anleger, die Anteile an dem Spot-ETF erwerben, müssen sich niemals um die Möglichkeit sorgen, dass eine Hardware-Wallet gestohlen wird oder ein schädlicher Link sie dazu verleitet, ihren privaten Schlüssel preiszugeben. Allerdings hat die Leichtigkeit und der Komfort des regulierten Investierens seinen Preis: den Verlust an Flexibilität, zumindest vorerst.
Der rasante Aufstieg von Spot-ETFs zu einem tragfähigen institutionellen Anlageinstrument hat im Wesentlichen bewiesen, dass die Monetarisierung der Gelegenheit, an der Finanzialisierung der Gesellschaft teilzuhaben, immer eine Erfolgsstrategie ist. In diesem speziellen Fall ist die Rebellion nicht daran gescheitert, das traditionelle Finanzestablishment aufzubrechen. Sie wurde mit offenen Armen empfangen und assimiliert, und die Rebellion verwandelte sich letztlich selbst in eine neue Art von Establishment. Das Ausmaß der Adaption und ihr Tempo sind bezeichnend, da institutionelle Anleger nun Bitcoin-Exposures in Milliardenhöhe mit derselben verfahrenstechnischen Routine kaufen oder zurückgeben können, die sie jeder anderen Allokation entgegenbringen. Das traditionelle Finanzsystem wird dauerhaft transformiert, da makroökonomische Faktoren wie die von der Federal Reserve festgelegten Zinssätze untrennbar mit dem volatilen Vermögenswert verknüpft werden. Die reine, anarchokapitalistische Vision eines dezentralen elektronischen Bargelds hat sich in der Realität in zwei Lager gespalten. Die On-Chain-Maximalisten und die Off-Chain-Market-Maker existieren beide weiterhin aus eigenem Recht, wobei die Ersteren die Basisschicht für ihre Transaktionen nutzen und die Letzteren einen tief vernetzten Papier-Derivatemarkt rund um das digitale Gold errichten. Die institutionellen Investoren geben sich weitgehend mit der Bequemlichkeit und Zuverlässigkeit des verwahrten Exposures zufrieden – ungeachtet der Risiken und der zusätzlichen Kosten, die sich aus dem regulierten Charakter ihrer Beteiligung ergeben.
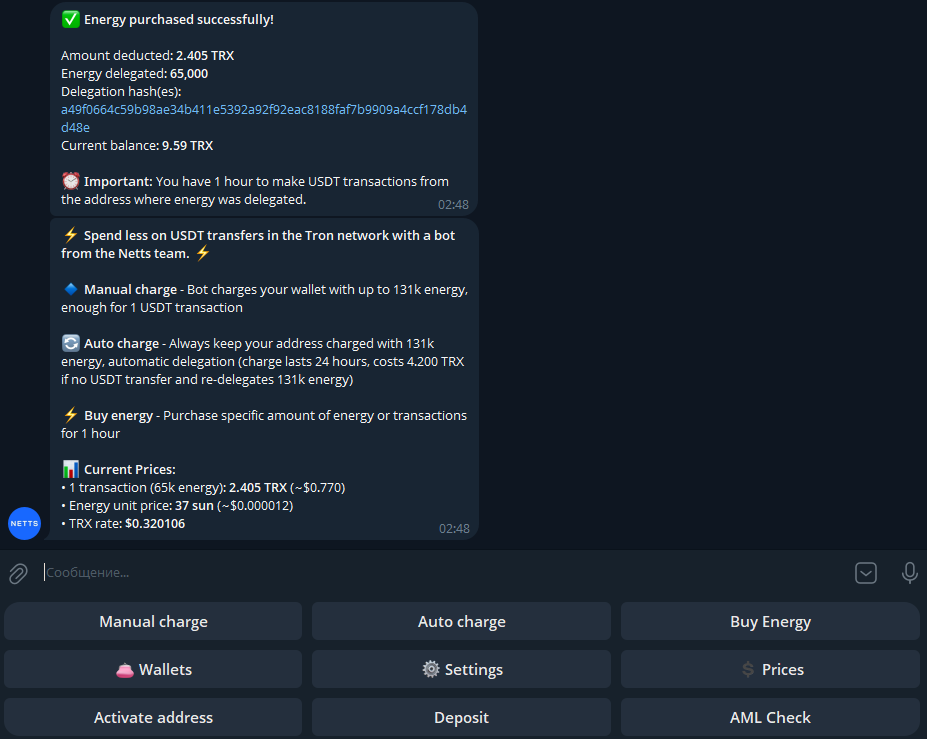
Es ist stets erfreulich, über das Erreichen neuer Respektabilitätsstufen innerhalb des Ökosystems zu sprechen, doch die Realität ist, dass letztlich die unterste Infrastrukturschicht darüber entscheidet, ob eine praktische Nutzung langfristig gelingt oder scheitert. Der Netts Energy Charge Bot ist ein weiteres nützliches On-Chain-Tool für TRON-Nutzer, das den mühsamen Prozess vereinfachen soll, jemanden zu finden, der bereit ist, TRON Energy für die Durchführung eines USDT-Transfers bereitzustellen. Der Bot ermöglicht sowohl manuelle als auch automatische Aufladungen sowie den Kauf von 1-Stunden-Energy-Paketen. Im bereitgestellten Beispiel zahlte der Nutzer 2,405 TRX für 65k Energy, was 37 Sun pro Einheit entspricht, und hatte zudem die Option, eine automatische Nachladung einzurichten, um einen Puffer von 131k Energy für einen 24-Stunden-Zyklus aufrechtzuerhalten. Für all jene, die sich nicht für das Narrativ finanzieller Freiheit interessieren und lediglich ihre Stablecoins günstig und effizient bewegen möchten, sind das Aufladen von TRON Energy, die Reduzierung von TRON-Gebühren und schnelle Energy-Delegations-Bots genau das, was die Infrastruktur des Netzwerks abseits des ideologischen Geplänkels auf Mempool-Ebene letztlich wettbewerbsfähig macht.