ETF Bitcoin: Penerimaan Institusional atau Pemberontakan yang Berakhir Salah Arah?
Bitcoin awalnya ditujukan untuk melewati bank, tetapi ETF spot mengemas ulang pemberontakan tersebut untuk portofolio Wall Street, menukar kedaulatan dengan arus modal institusional.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
11 Januari 2024 adalah tanggal yang terukir selamanya dalam sejarah Bitcoin, saat exchange-traded fund (ETF) Bitcoin spot memulai perjalanannya di bursa saham AS. Namun pada masa awal keberadaannya, proposisi nilai Bitcoin secara harfiah adalah tentang opsi keluar (exit options). Janji akan sistem moneter tanpa izin (permissionless), yang mampu melawan sensor dan kontrol modal dari negara-bangsa serta lembaga keuangan tradisional, merupakan karakteristik penentu antusiasme kripto generasi awal.
Itu adalah cara untuk memilih keluar (opt out), menghindari tatanan mapan beserta inovasinya yang lambat dan memerlukan persetujuan regulator. Oleh karena itu, wajar jika dikatakan bahwa narasi awal yang berfokus pada Bitcoin sebagai alternatif ekonomi terhadap mata uang fiat telah terwujud secara gemilang, meski bersyarat, dengan hadirnya ETF spot. Kendati demikian, instrumen yang baru terbentuk ini, dengan caranya sendiri, merupakan bentuk pintu keluar lain yang menghadap ke arah berlawanan. ETF spot menjadi jalan masuk bagi investor institusional yang tidak memiliki keinginan atau kemampuan untuk berurusan dengan kerumitan teknis kripto, mulai dari pengelolaan private key hingga solusi kustodi kripto-native. Instrumen ini mewujudkan akses masuk ke dalam ekonomi Bitcoin, yang di atas kertas hampir tidak berdampak apa pun terhadap kerangka keuangan institusional yang sudah mapan.
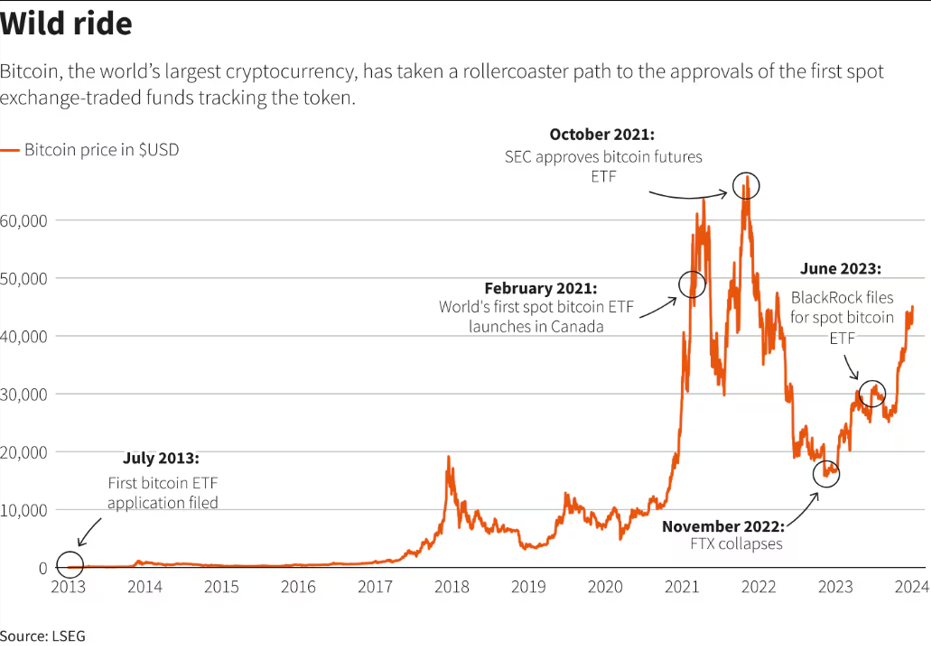
Pada dasarnya, peluncuran ETF spot tidak banyak mengubah keadaan bagi investor institusional yang paling berpengaruh. Seorang pengelola fidusia yang bertugas mengelola portofolio terdiversifikasi dengan komposisi enam puluh persen saham dan empat puluh persen obligasi kemungkinan besar tidak akan melihat strategi manajemen risikonya terpengaruh secara mendalam hanya oleh saluran alokasi kripto yang baru. Sebagai padanannya di abad ke-21, individu yang mempekerjakan raksasa BlackRock, menggugat SEC, dan mendirikan Grayscale, yang membeli koin secara impulsif pada tahun 2011, kemungkinan besar merasa tindakannya benar jika melihat ke belakang. Bagaimanapun, segmen paling antusias dari basis pengguna awal kripto dibangun di atas perlawanan ideologis terhadap sistem keuangan tradisional.
Meskipun demikian, kategori ketiga dari pelaku pasar adalah pihak yang harus benar-benar berfokus pada prioritas mereka. Dana pensiun yang membutuhkan imbal hasil (yield), pedagang yang membutuhkan penyelesaian transaksi lintas negara, dan investor rata-rata yang ingin menambahkan sentuhan emas ke portofolio mereka tanpa harus menyelami lubang kelinci kripto adalah para pemangku kepentingan dengan kepentingan sah terhadap masa depan Bitcoin. Dalam hal ini, ETF sebenarnya merupakan instrumen yang cukup pragmatis, yang memenuhi persyaratan dasar dari setiap produk keuangan yang dirancang untuk adopsi institusional. ETF mudah dipahami (tanpa pengelolaan private key), relatif dapat dipercaya (diatur oleh SEC), dan nyaman (obligasi, saham, dan kripto dalam satu portofolio). Meski merupakan produk berkustodi dengan biaya besar dan risiko bawaan, ETF mewakili opsi terbaik yang tersedia bagi sebagian besar investor yang ingin mendapatkan eksposur Bitcoin, setidaknya sampai situasi mereda dan lingkungan regulasi berubah.
Sup Kode Saham dan Biaya Masuk
Dengan persaingan antar-penerbit yang terbentuk sama sengitnya dengan persaingan antara Wall Street tradisional dan pasar kripto-native, perbedaan di antara produk-produk ini patut dibahas. Dengan IBIT yang masih mendominasi papan peringkat, FBTC yang mempertahankan para loyalis Fidelity, dan GBTC milik Grayscale yang kehilangan pangsa pasar akibat produk alternatif berbiaya lebih murah serta Mini Trust-nya sendiri, fenomena sup kode saham (ticker soup) ini kini terlihat bukan lagi sebagai pesta peluncuran, melainkan perang biaya (fee war) yang matang. Namun, ini bukanlah analisis prospektus, melainkan gambaran konteks yang lebih luas beserta implikasi paling nyata bagi pasar. Karakteristik paling luar biasa dari fenomena ETF spot sebenarnya adalah keabsurdan situasinya yang luar biasa. Di sinilah kita berada, menyaksikan inovasi sistem keuangan lain yang seharusnya mendisrupsi para penguasa mapan, tetapi malah langsung terasimilasi secara instan. Opsi keluar Bitcoin yang permanen, terdesentralisasi, dan tidak dapat dilacak, pada dasarnya telah menjadi salah satu kategori ETF dengan pertumbuhan tercepat sepanjang masa.
Bukan gerakan pemberontakan yang telah memasuki ruang kekuasaan, melainkan pasar berizin (permissioned markets) yang ikut menunggangi gelombang pemberontakan tersebut. Kita hanya bisa membayangkan apa yang akan dikatakan oleh para arsitek ekonomi kripto awal saat menyaksikan kreasi mereka ditokenisasi dan didistribusikan sebagai produk yang diperdagangkan di bursa. Mirip seperti rekan-rekan mereka di pasar emas, para maksimalis Bitcoin pasti memiliki perasaan campur aduk mengenai kemunculan tiba-tiba perdebatan antara kertas versus koin di ceruk mereka. Dengan prospek arus masuk miliaran dolar, janji biaya pengelolaan aset yang sangat besar, dan kesempatan untuk berpartisipasi dalam peristiwa yang pasti menjadi sejarah, para investor institusional benar-benar mendapatkan apa yang mereka inginkan. Namun, itu bukanlah pemberontakan yang mereka harapkan sejak awal, dan indikasi awal menunjukkan bahwa ketidakpuasan ini cukup meluas. Lembaga-lembaga Wall Street yang dulu bertaruh melawan potensi adopsi arus utama kripto di masa-masa awal Bitcoin kini justru berebut untuk memanfaatkan peluang pasar ini.
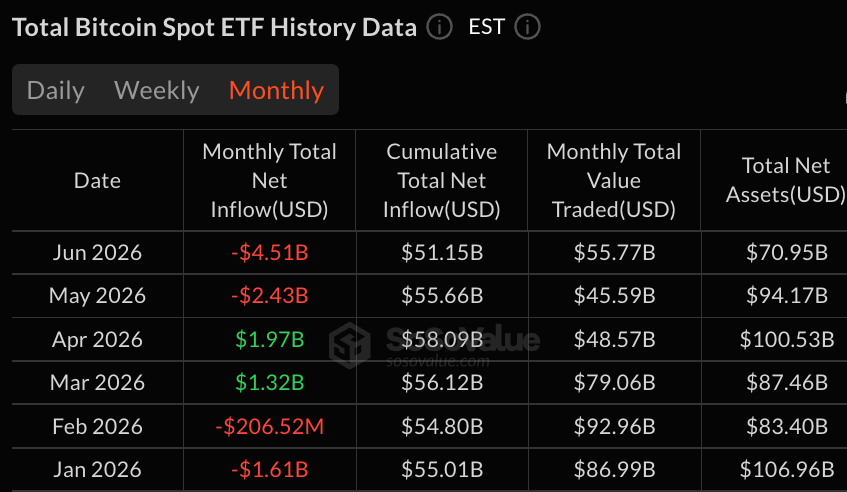
Dengan ETF yang tidak lagi menjadi hal baru, instrumen regulasi makroekonomi yang biasa kini diterapkan dengan kekuatan yang lebih nyata. Begitu investor institusional menyadari bahwa cara termudah untuk memasuki posisi juga merupakan cara termudah untuk meninggalkannya, ancaman pembalikan pasar tidak lagi bersifat teoretis. Bulan Juni memberikan contoh paling nyata. ETF Bitcoin spot AS mencatatkan arus keluar bersih sekitar $4,5 miliar, penarikan bulanan terburuk sejak peluncuran, dan tekanan tersebut terpusat pada pihak tertentu alih-alih tersebar merata. IBIT menyerap porsi penebusan (redemption) terbesar, sementara rebound pada bulan Juli dipimpin terutama oleh FBTC dan ARKB. Wadah yang sama yang dulu membuat Bitcoin dapat diterima oleh komite investasi kini juga mempermudah komite-komite tersebut untuk memangkas eksposur hanya dalam satu kali penyeimbangan ulang portofolio (rebalance).
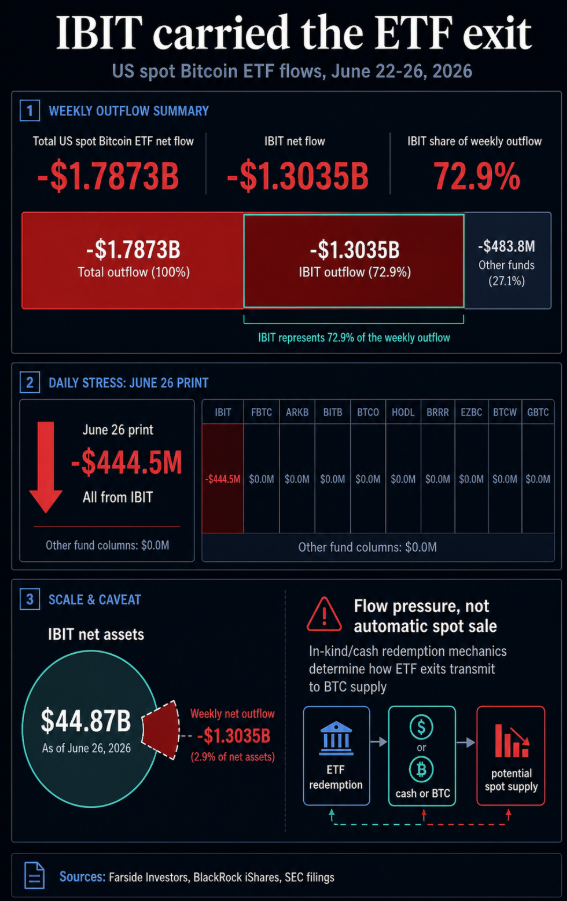
Sebagai kesimpulan paling jelas dari titik balik pasar khusus ini, kita harus kembali ke hal-hal mendasar dari rancangan ETF spot dan risiko yang mendasarinya. Dengan sebagian besar likuiditas terkonsentrasi di antara tiga penerbit teratas, seluruh kategori produk ini menyimpan risiko sistemik yang mengkhawatirkan. Investor institusional yang membeli saham di ETF tertentu pada dasarnya membeli instrumen kertas yang diatur ketat, yang merepresentasikan kepercayaan terhadap authorized participant, kustodian, serta mekanisme penciptaan-penebusan (creation-redemption) di sekitar koin sebenarnya. Persetujuan SEC di kemudian hari atas penciptaan dan penebusan in-kind memang menyempurnakan struktur ini dengan memungkinkan ETP Bitcoin dan Ether bekerja lebih mirip dana komoditas tradisional, tetapi hal itu tidak menghapus ironi utamanya: aset yang dirancang untuk disimpan mandiri (self-custody) ini tetap saja dikonsumsi melalui serangkaian rantai institusi.
Aspek khusus dari rancangan ETF spot ini merupakan salah satu dari sekian banyak risiko yang diuraikan dalam whitepaper asli Satoshi, karena hanya ada sedikit hal yang lebih rentan daripada sentralisasi kustodi kripto. GBTC milik Grayscale berfungsi sebagai pengingat permanen akan bahaya yang ditimbulkan oleh kustodi pihak ketiga yang terkonsentrasi, di mana miliaran dolar modal investor terjebak selama bertahun-tahun dalam drama premium-ke-diskon pada reksa dana tertutup tersebut sebelum kemenangan gugatan SEC. Modal institusional disalurkan melalui mekanisme yang terkonsentrasi, dan akibatnya para investor menjadi sangat terpapar pada risiko gagal bayar perusahaan kustodian atau potensi pelanggaran keamanan internal. Infrastruktur pasar di sekitar Bitcoin benar-benar tampak seperti kelas master Wall Street dalam mengekstrak kekayaan dari volatilitas ekonomi kripto. Sejumlah kecil angka volume yang mencengangkan menopang narasi adopsi institusional, sementara sisa infrastruktur keuangan lainnya berfungsi untuk memperkaya penjaga gerbang ekosistem dan menciptakan ilusi pasar saham tradisional di sekitar aset yang bergejolak ini.
Obsesi Arus Masuk dan Rotasi Modal
Dengan investor institusional yang menjadi pusat perhatian, wajar jika kita mengalihkan diskusi ke kepentingan mereka. Apa yang memotivasi mereka untuk menginvestasikan ratusan juta, bahkan miliaran dolar, ke dalam instrumen keuangan baru ini? Apa dampaknya terhadap operasi dan strategi manajemen modal mereka? Di mana posisi mereka dalam skema besar ini? Meskipun setiap pertanyaan ini dapat dijawab secara terpisah, akan lebih masuk akal jika menggabungkannya dan mengidentifikasi tema utamanya. Secara sederhana, kita harus memahami bahwa rotasi modal menggerakkan segala hal dalam keuangan institusional, dan inovasi produk besar seperti ETF spot jarang sekali terjadi tanpa efek rotasi yang signifikan.
Dalam kasus ETF spot, besarnya skala arus dana benar-benar mendikte seluruh diskusi, begitu pula kecepatan perubahan sentimen pasarnya. Ada seluruh industri yang didedikasikan untuk menganalisis pergerakan ini dan memproyeksikan potensi hasil, dengan analis pasar seperti Eric Balchunas berspekulasi tentang dominasi dana spot di masa depan atau kemampuannya bertahan dalam pasar bearish tak terhindarkan yang pasti akan tiba. Namun, ada sisi lain dari pembicaraan ini, yang diwakili oleh sosok seperti Gary Gensler yang menyetujui peluncuran produk bukan karena keyakinan ideologis terhadap Bitcoin, melainkan karena kewajiban regulasi. Di dalam internal SEC, ada pula Hester Peirce yang secara terbuka mengkritik pendekatan rekan-rekannya yang mengabaikan realitas pasar serta kebutuhan para investor institusional.
Jelas terlihat bahwa seluruh industri terjebak dalam perdebatan sengit yang penuh dengan sudut pandang berbeda, di mana setiap pihak mengejar tujuannya masing-masing. Investor yang ingin memperoleh eksposur Bitcoin mencari titik masuk, dan semakin banyak pula yang mencari titik keluar yang tidak mengharuskan mereka menjelaskan seed phrase kepada komite investasi.
Para penerbit yang meluncurkan produk ETF spot mencari biaya pengelolaan yang lebih tinggi dan adopsi institusional. Manajer aset Wall Street yang ingin merotasi modal ke kripto mencari imbal hasil (yield), sementara regulator yang bertugas mengawasi industri bernilai miliaran dolar ini mencari pengawasan yang lebih baik. Terakhir, investor harian yang ingin membeli sejumlah kecil Bitcoin mencari cara masuk yang nyaman dan berbiaya rendah. Mengingat sebagian besar investor institusional memiliki kewajiban fidusia kepada klien mereka dan kemampuan terbatas untuk menyesuaikan instrumen investasi, ETF spot benar-benar tampak mewakili pilihan paling masuk akal dalam konteks lingkungan saat ini.
Kentingan Pribadi dalam Perancangan Produk
Sangat penting untuk memahami dinamika industri dalam konteks motivasi pribadi yang mendorong proses pengambilan keputusan para pemangku kepentingan utama. Persaingan di antara para penerbit sangat menonjol dalam hal ini, karena mereka semua berjuang untuk mendapatkan keunggulan dibanding kompetitor mereka. Saat ini, perang untuk merebut adopsi institusional sedang dilancarkan di berbagai lini, dengan masing-masing pihak berusaha memaksimalkan pendapatan dan meminimalkan risiko. Bagi penyedia dana seperti BlackRock, sebenarnya hanya ada satu cara untuk melakukannya, setidaknya dalam jangka pendek: menjaga rasio biaya tetap cukup rendah agar para pengalokasi modal tidak merasa bertindak bodoh. Dengan puluhan miliar dolar aset yang dikelola, setiap basis poin terasa penting. Sebaliknya, pihak kustodian diuntungkan oleh posisi institusional jangka panjang, karena pengeluaran keamanan mereka secara signifikan tertutupi oleh pendapatan stabil dari AP yang membeli dan menebus sejumlah besar saham secara berkala.
Sementara itu, para pembuat pasar (market-maker) memainkan perannya dalam memastikan bahwa seluruh sistem berfungsi sebagaimana mestinya. Peran utama mereka adalah menyediakan likuiditas kapan saja, yang memungkinkan investor institusional membeli saham di ETF dengan relatif mudah. Bursa saham tradisional, pada gilirannya, berada dalam posisi unik untuk mengambil keuntungan dari meningkatnya popularitas kripto, karena merekalah yang mencatatkan produk ETF dan menyediakan infrastruktur untuk perdagangan. Aparat politik Wall Street diuntungkan oleh publisitas positif seputar adopsi Bitcoin oleh investor institusional serta persepsi baik yang dihasilkan dari seluruh proses tersebut. Bagi sebagian besar pemangku kepentingan terkait, peluncuran ETF spot benar-benar merupakan situasi yang saling menguntungkan (win-win), meskipun terdapat beberapa risiko penting yang harus diperhitungkan.
Risiko pertama adalah titik kegagalan tunggal (single point of failure) yang diwakili oleh para kustodian, mengingat sebagian besar volume saat ini terkonsentrasi di antara tiga penerbit teratas. Kedua, lingkungan regulasi di banyak yurisdiksi cenderung tidak bersahabat dengan instrumen kripto-native, yang berarti perubahan apa pun terhadap status quo dapat menimbulkan dampak buruk bagi para investor. Ketiga, meskipun mekanisme in-kind kini telah disetujui, investor tetap memegang saham reksa dana alih-alih koin yang dapat dibelanjakan, yang berarti likuiditas bergantung pada struktur pasar daripada kustodi pribadi. Terakhir, interaksi antara kepemilikan institusional yang sangat besar dan ekonomi penambang pasti akan membawa implikasi menarik bagi tata kelola protokol di masa depan, setidaknya dari sudut pandang teknis.
Kombinasi antara rasa takut ketinggalan momen (FOMO) dan perlombaan di seluruh industri benar-benar memengaruhi perilaku investor institusional selama masa lonjakan, menyebabkan mereka bertindak dengan cara yang tidak pernah mereka bayangkan sebelumnya. Kecepatan dan skala luar biasa dari arus masuk awal menunjukkan bahwa hal tersebut didorong oleh campuran berbagai faktor, mulai dari minat tulus pada kelas aset ini hingga rotasi modal yang dipicu oleh kepanikan. Tren arus keluar pada Juni 2026 mengungkapkan sisi lain dari perilaku yang sama. Banyak investor institusional yang membeli Bitcoin melalui ETF spot ingin tampil lebih progresif di mata klien mereka sampai tren makroekonomi menuntut mereka untuk terlihat berdisiplin.
Lingkungan regulasi memainkan peran penting dalam memfasilitasi transaksi ini dengan melegitimasi produk tersebut sebagai sarana eksposur Bitcoin yang sah. Situasi ini sendiri menjadi pengingat bahwa pasar berizin memiliki kekuatan dan pengaruh yang jauh lebih besar dalam hal alokasi modal. Tidak mengherankan jika sebagian besar regulator berfokus pada pendekatan status quo, yaitu memantau industri dari balik layar dan melakukan intervensi jika dinilai tepat. Adopsi institusional atas ETF spot pada dasarnya merupakan keputusan politis yang hampir tidak ada hubungannya dengan potensi disruptif Bitcoin. Berbicara mengenai keuntungan, penting untuk mengakui bahwa para pemenang dalam lanskap saat ini cukup jelas. Pertama, para penerbit yang membebankan biaya pengelolaan atas puluhan miliar aset berada dalam posisi fantastis untuk meraup pendapatan berulang yang tahan lama.
Faktor kebaruan memastikan bahwa pihak yang terlambat bergabung dapat meningkatkan reputasi mereka di antara investor, sembari secara bersamaan menjual saham mereka kepada pihak lawan institusional yang melakukan rotasi investasi. Investor yang membeli ETF spot pada tahap awal memiliki opsi untuk menjual ke penawaran beli institusional sebelum penurunan harga mulai terjadi. Berspekulasi tentang di mana energi penipuan saat ini terkonsentrasi adalah hal yang menarik, tetapi tidak diragukan lagi bahwa ekstraksi kekayaan dari investor Bitcoin yang telah lama bertahan terjadi jauh lebih meluas di seluruh industri.
Analogi Sejarah dan Penolakan Pemberontakan
Kesejajaran antara narasi adopsi ETF spot dan sejarah emas mustahil untuk diabaikan, karena kedua peristiwa tersebut merangkum fenomena fundamental yang sama. Pada awal tahun 1970-an, pemerintah AS mengizinkan kepemilikan emas pribadi untuk pertama kalinya sejak tahun 1930-an. Alih-alih menjadi ancaman eksistensial bagi rezim fiat yang dominan, perubahan tersebut justru memastikan bahwa emas memasuki fase adopsi institusional berikutnya sebagai kelas aset arus utama. Sama seperti ETF kripto spot, reksa dana dan kontrak berjangka emas merepresentasikan cara baru bagi investor institusional untuk mengakses aset tersebut, cara yang berizin dengan nyaman dan sangat sulit untuk di-short karena faktor infrastruktur pasar.
Obligasi kereta api abad ke-19 terkenal sebagai salah satu gelembung spekulatif pertama di era modern, yang merepresentasikan contoh klasik dari inovasi yang diikuti oleh konsolidasi tak terhindarkan. Setelah lonjakan popularitas awalnya, obligasi tersebut dijual kepada publik sebagai instrumen pendapatan tetap yang andal, memastikan pembayaran stabil bagi investor yang membelinya jauh sebelum penurunan pasar tiba. Begitu pula, dana indeks modern dapat dianggap sebagai jenis ETF institusional untuk pasar saham tradisional.
Seluruh industri di sekitar pemilihan saham individual dan perdagangannya telah diubah, setidaknya di permukaan, menjadi satu produk homogen tanpa perbedaan nyata antara penawaran dari para pemain utama. Sama seperti kaum penganut awal Bitcoin, para pendukung obligasi kereta api benar-benar mengira bahwa inovasi mereka akan mengubah sistem keuangan menjadi lebih baik. Kesamaan antara kedua gerakan ini sangat jelas, di mana ekonomi kripto sebenarnya hanyalah fase lain dalam evolusi pasar keuangan. Terserah kepada masing-masing pengamat untuk menilai apakah adopsi institusional terhadap Bitcoin merupakan bentuk penyimpangan dari visi awalnya atau sekadar evolusi alami dari infrastruktur pasar.
Kenyamanan Pilihan
Kenyamanan pilihan benar-benar menjadi salah satu faktor terpenting dalam adopsi institusional, dan ETF Bitcoin spot berfungsi sebagai ilustrasi sempurna dari dinamika tersebut. Sebagian besar investor yang membeli ETF spot tidak tertarik pada detail rumit dari produk tersebut, karena tujuan utama mereka adalah mendapatkan eksposur Bitcoin tanpa mengkhawatirkan risiko-risiko terkait. Secara sederhana, mereka tertarik pada keamanan dan kenyamanan lingkungan kustodi, sementara sisanya hanyalah kebisingan belaka. Investor institusional yang membeli saham di ETF spot tidak akan pernah perlu mencemaskan kemungkinan dompet perangkat keras (hardware wallet) mereka dicuri atau tautan berbahaya yang menjebak mereka untuk membocorkan private key. Kendati demikian, kemudahan dan kenyamanan pengalaman berinvestasi yang berizin ini harus dibayar dengan hilangnya fleksibilitas, setidaknya untuk saat ini.
Kenaikan pesat ETF spot sebagai sarana investasi institusional yang layak pada dasarnya telah membuktikan bahwa memonetisasi peluang untuk berpartisipasi dalam finansialisasi masyarakat selalu menjadi strategi pemenang. Dalam kasus khusus ini, pemberontakan tidak gagal mendisrupsi institusi keuangan tradisional. Ia justru disambut dan diasimilasi dengan tangan terbuka, hingga akhirnya pemberontakan itu sendiri menjelma menjadi bentuk baru dari kemapanan itu sendiri. Skala adopsi dan kecepatannya cukup mencengangkan, karena investor institusional kini dapat membeli atau menebus eksposur Bitcoin senilai miliaran dolar dengan kebosanan prosedural yang sama persis seperti saat mereka melakukan alokasi aset lainnya. Sistem keuangan tradisional telah berubah secara permanen seiring dengan faktor makroekonomi, seperti suku bunga yang ditetapkan Federal Reserve, yang kini terikat erat dengan aset yang volatil ini. Visi anarko-kapitalis murni tentang uang elektronik terdesentralisasi, pada kenyataannya, telah terbelah menjadi dua kubu. Kaum maksimalis on-chain dan pembuat pasar off-chain terus eksis dengan cara mereka sendiri: kubu pertama menggunakan lapisan dasar untuk transaksi mereka, sementara kubu kedua menciptakan pasar derivatif kertas yang saling terhubung erat di sekitar emas digital. Investor institusional sebagian besar merasa puas dengan kenyamanan dan keandalan eksposur berkustodi, terlepas dari berbagai risiko dan beban biaya tambahan yang timbul dari sifat keterlibatan mereka yang berbasis izin.
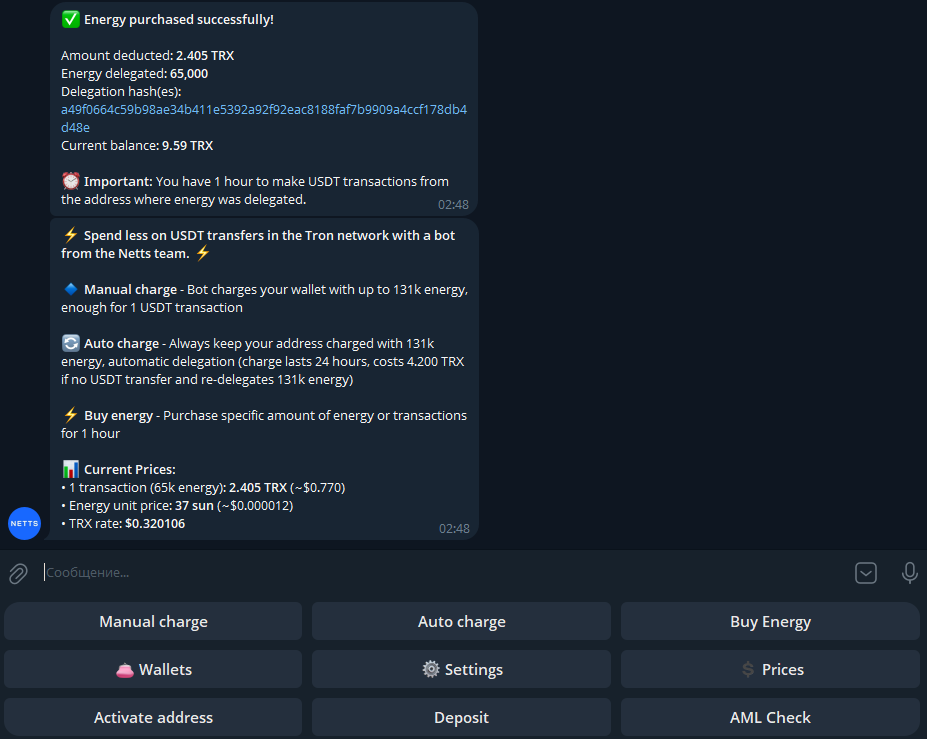
Membahas pencapaian tingkat kehormatan baru di dalam ekosistem memang selalu menyenangkan, tetapi kenyataannya lapisan infrastruktur paling dasarlah yang pada akhirnya menentukan berhasil atau tidaknya adopsi praktis untuk jangka panjang. Netts Energy Charge Bot adalah utilitas on-chain bermanfaat lainnya bagi para pengguna TRON yang berupaya menyederhanakan proses melelahkan dalam mencari pihak yang bersedia mengisi TRON Energy Anda untuk melakukan transfer USDT. Bot ini memfasilitasi pengisian manual maupun otomatis, serta pembelian paket Energy 1 jam. Dalam contoh yang diberikan, pengguna dikenai biaya 2,405 TRX untuk 65k Energy, yang setara dengan 37 sun per unit, sembari memiliki opsi untuk mengatur pengisian otomatis guna mempertahankan cadangan 131k Energy selama siklus 24 jam. Bagi mereka yang tidak tertarik dengan narasi kebebasan finansial dan hanya ingin memindahkan stablecoin mereka dengan murah dan efisien, isi ulang TRON Energy, pengurangan biaya TRON, dan bot delegasi Energy yang cepat adalah hal-hal yang pada akhirnya membuat infrastruktur jaringan ini tetap kompetitif di luar obrolan ideologis di tingkat mempool.