Bitcoin ETFs: संस्थागत स्वीकृति या पटरी से उतरा विद्रोह?
Bitcoin का उद्देश्य बैंकों को दरकिनार करना था, लेकिन स्पॉट ETFs ने वॉल स्ट्रीट के पोर्टफोलियो के लिए इस विद्रोह को नया रूप देकर बेच दिया, और संप्रभुता के बदले संस्थागत पूंजी प्रवाह को चुन लिया।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
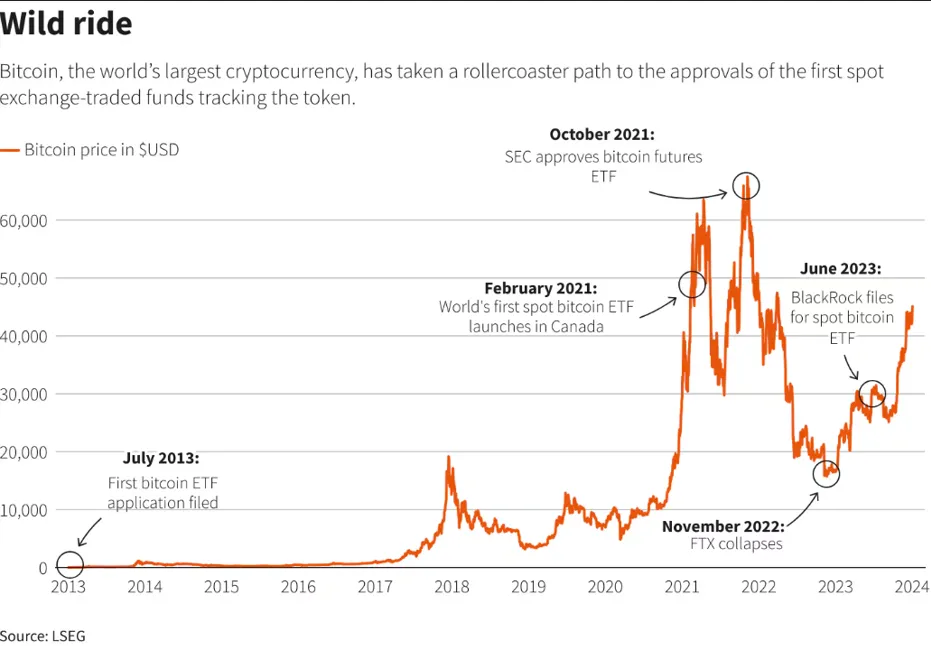
11 जनवरी, 2024, Bitcoin के इतिहास में हमेशा के लिए दर्ज हो जाने वाली तारीख है, क्योंकि इसी दिन अमेरिकी एक्सचेंजों पर स्पॉट Bitcoin एक्सचेंज-ट्रेडेड फंड्स (ETFs) की शुरुआत हुई थी। लेकिन अपने अस्तित्व के शुरुआती दिनों में, Bitcoin का मुख्य मूल्य प्रस्ताव वास्तव में पारंपरिक व्यवस्था से बाहर निकलने (exit options) के विकल्पों के बारे में था। सरकारों और पारंपरिक वित्तीय संस्थानों के सेंसरशिप व पूंजी नियंत्रण का मुकाबला करने में सक्षम एक अनुमति-रहित (permission-free) मौद्रिक प्रणाली का वादा, शुरुआती क्रिप्टो उत्साह की एक निर्णायक विशेषता थी।
यह स्थापित व्यवस्था और उसके धीमी गति से चलने वाले, नियामक-स्वीकृत नवाचारों से बाहर निकलने और उन्हें दरकिनार करने का एक जरिया था। इसलिए, यह कहना पूरी तरह उचित होगा कि फिएट मुद्रा के आर्थिक विकल्प के रूप में Bitcoin पर केंद्रित शुरुआती आख्यानों को स्पॉट ETFs के आगमन ने सशर्त रूप से ही सही, लेकिन मजबूती से पूरा किया। फिर भी, ये नए उपकरण अपने आप में एक अलग प्रकार का निकास थे—जो विपरीत दिशा की ओर उन्मुख था। स्पॉट ETFs उन संस्थागत निवेशकों के लिए अंदर आने का एक मार्ग बने, जिनके पास प्राइवेट की प्रबंधन से लेकर क्रिप्टो-नेटिव कस्टडी समाधानों जैसी क्रिप्टो की तकनीकी बारीकियों से निपटने की न तो कोई इच्छा थी और न ही क्षमता। उन्होंने Bitcoin अर्थव्यवस्था में ऐसे प्रवेश को साकार किया, जिसका कम से कम कागजों पर तो स्थापित संस्थागत वित्तीय ढांचे पर न के बराबर प्रभाव पड़ना था।
मूल रूप से, स्पॉट ETFs की शुरुआत ने उन संस्थागत निवेशकों के लिए कुछ खास नहीं बदला जो सबसे ज्यादा मायने रखते थे। साठ प्रतिशत स्टॉक और चालीस प्रतिशत बॉन्ड वाले विविध पोर्टफोलियो के प्रबंधन का जिम्मा संभालने वाले किसी फिड्यूशियरी (न्यासी) की जोखिम प्रबंधन रणनीति पर एक नए क्रिप्टो आवंटन चैनल का कोई गहरा प्रभाव पड़ने की संभावना नहीं है। उनके इक्कीसवीं सदी के समकक्ष के रूप में, ब्लैकराक-जैसे-दिग्गज को नियुक्त करने वाले, SEC पर मुकदमा करने वाले और Grayscale की स्थापना करने वाले उस व्यक्ति को, जिसने 2011 में अपनी सनक में कॉइन्स खरीदे थे, पीछे मुड़कर देखने पर अपने फैसले पर गर्व महसूस होने की संभावना है। आखिरकार, क्रिप्टो के शुरुआती अपनाने वालों का सबसे उत्साही वर्ग पारंपरिक वित्तीय प्रणाली के वैचारिक विरोध पर ही बना था।
फिर भी, बाजार सहभागियों की तीसरी श्रेणी वह है जिसे अपनी प्राथमिकताओं पर ध्यान केंद्रित करना चाहिए। यील्ड की तलाश करने वाले पेंशन फंड, सीमा-पार भुगतान (cross-border settlements) की आवश्यकता वाले व्यापारी, और क्रिप्टो की जटिलताओं में पड़े बिना अपने पोर्टफोलियो में थोड़ा सा 'सोना' जोड़ने के इच्छुक औसत निवेशक—ये सभी ऐसे हितधारक हैं जिनका Bitcoin के भविष्य में वैध हित है। इस संबंध में, ETFs वास्तव में काफी व्यावहारिक उपकरण हैं, जो संस्थागत अपनाने के लिए डिज़ाइन किए गए किसी भी वित्तीय उत्पाद की बुनियादी आवश्यकताओं को पूरा करते हैं। उन्हें समझना आसान है (कोई प्राइवेट की प्रबंधन नहीं), वे अपेक्षाकृत भरोसेमंद हैं (SEC द्वारा विनियमित), और सुविधाजनक हैं (एक ही पोर्टफोलियो में बॉन्ड, स्टॉक और क्रिप्टो)। भारी शुल्क और अंतर्निहित जोखिमों वाला कस्टडी-आधारित उत्पाद होने के बावजूद, एक ETF अधिकांश निवेशकों के लिए Bitcoin का एक्सपोजर हासिल करने का सबसे अच्छा उपलब्ध विकल्प प्रस्तुत करता है, कम से कम तब तक जब तक कि स्थिति शांत न हो जाए और नियामक माहौल बदल न जाए।
टिकर सूप और प्रवेश शुल्क
जारीकर्ताओं (issuers) के बीच प्रतिस्पर्धा पारंपरिक वॉल स्ट्रीट और क्रिप्टो-नेटिव बाजारों के बीच की लड़ाई जितनी ही भीषण रूप ले रही है, इसलिए इन उत्पादों के बीच के अंतर का उल्लेख करना महत्वपूर्ण है। IBIT अभी भी बोर्ड पर हावी है, FBTC निष्ठावान फिडेलिटी निवेशकों को बनाए हुए है, और Grayscale का GBTC सस्ते विकल्पों व अपने खुद के मिनी ट्रस्ट के सामने जमीन खो रहा है—ऐसे में टिकर सूप अब किसी लॉन्च पार्टी के बजाय एक परिपक्व फीस वॉर (शुल्क युद्ध) जैसा दिखने लगा है। हालाँकि, यह विवरण पुस्तिकाओं (prospectuses) का विश्लेषण नहीं है, बल्कि व्यापक संदर्भ और बाजार के लिए इसके सबसे व्यावहारिक प्रभावों का विवरण है। स्पॉट ETF परिघटना की सबसे उल्लेखनीय विशेषता वास्तव में इस स्थिति की सरासर विचित्रता है। हम यहां एक ऐसी वित्तीय प्रणाली के नवाचार के गवाह बने हैं, जिसे मौजूदा सत्ता प्रतिष्ठानों को ध्वस्त करना था, लेकिन इसके बजाय उसे लगभग तुरंत ही उसी व्यवस्था में समाहित कर लिया गया। Bitcoin का स्थायी, विकेंद्रीकृत, अहस्तांतरणीय (untraceable) निकास विकल्प व्यावहारिक रूप से अब तक की सबसे तेजी से बढ़ने वाली ETF श्रेणियों में से एक बन गया।
यह विद्रोह सत्ता के गलियारों में दाखिल नहीं हुआ है, बल्कि अनुमति-प्राप्त (permissioned) बाजारों ने ही विद्रोह की इस लहर पर छलांग लगा दी है। कोई केवल यही कल्पना कर सकता है कि शुरुआती क्रिप्टो अर्थव्यवस्था के वास्तुकार अपने इस विचार को टोकनाइज़ होते और एक एक्सचेंज-ट्रेडेड उत्पाद के रूप में वितरित होते देखकर क्या कहेंगे। सोने के बाजार में अपने समकक्षों की तरह, Bitcoin मैक्सिमलिस्ट्स को अपने क्षेत्र में कागज़ बनाम कॉइन की बहस के अचानक उभरने पर मिश्रित भावनाओं का सामना करना पड़ रहा होगा। अरबों डॉलर के प्रवाह की संभावना, भारी परिसंपत्ति प्रबंधन शुल्क के वादे, और इतिहास बनने जा रही इस घटना में भाग लेने के अवसर के साथ, संस्थागत निवेशकों को वास्तव में वही मिला जो वे चाहते थे। हालाँकि, यह वह विद्रोह नहीं था जिसके लिए उन्होंने हामी भरी थी, और शुरुआती संकेत बताते हैं कि असंतोष काफी व्यापक है। वॉल स्ट्रीट की वही संस्थाएं जिन्होंने Bitcoin के शुरुआती दिनों में क्रिप्टो के मुख्यधारा में अपनाए जाने की क्षमता को खारिज कर दिया था, अब इस बाजार अवसर को भुनाने के लिए होड़ कर रही हैं।
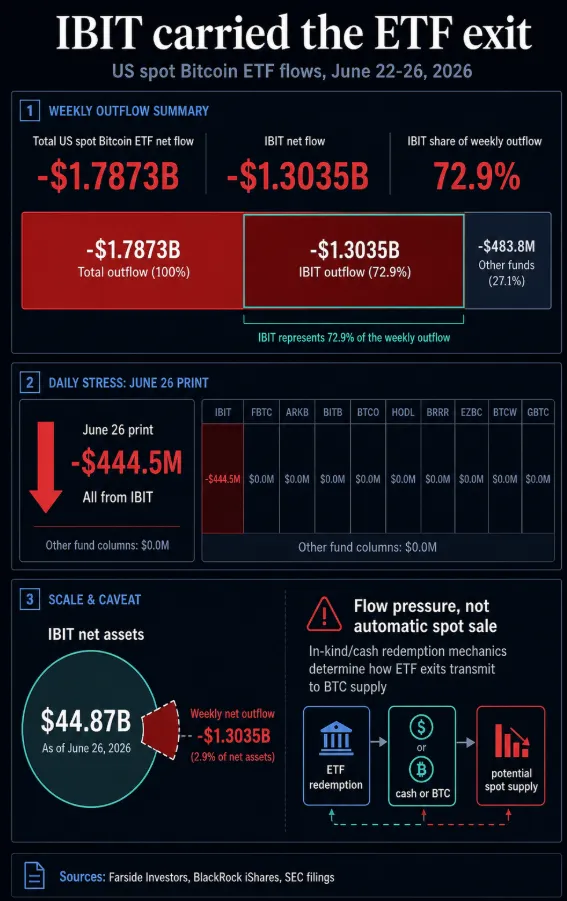
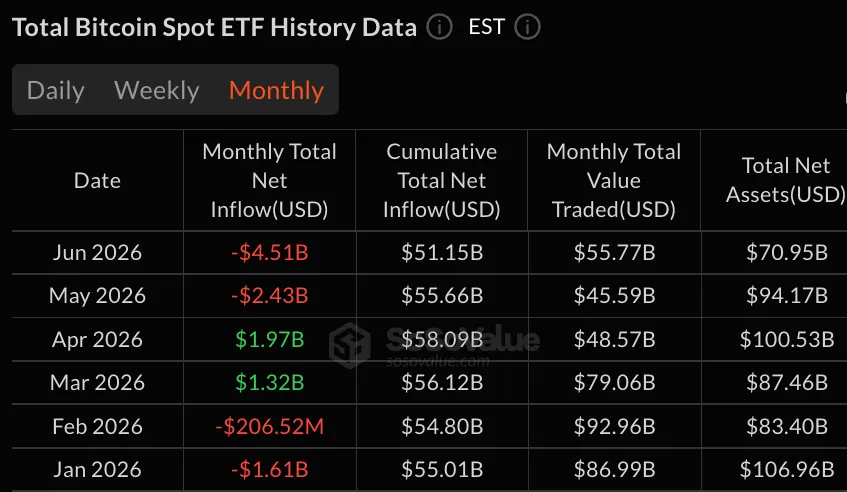
अब जबकि ETFs कोई नया अजूबा नहीं रह गए हैं, मैक्रोइकॉनॉमिक विनियमन के सामान्य तंत्र अधिक स्पष्ट प्रभाव के साथ लागू किए जा रहे हैं। जैसे ही संस्थागत निवेशकों को यह एहसास हुआ कि किसी पोजीशन में प्रवेश करने का सबसे आसान तरीका उससे बाहर निकलने का भी सबसे आसान तरीका है, बाजार के पलटने का डर केवल सैद्धांतिक नहीं रह गया। जून ने इसका सबसे स्पष्ट उदाहरण पेश किया। यूएस स्पॉट Bitcoin ETFs ने लगभग $4.5 बिलियन का शुद्ध बहिर्वाह (outflow) दर्ज किया, जो लॉन्च के बाद से सबसे खराब मासिक निकासी थी, और यह नुकसान समान रूप से फैलने के बजाय कुछ जगहों पर केंद्रित था। IBIT ने रिडेम्प्शन का सबसे बड़ा हिस्सा झेला, जबकि जुलाई में वापसी का नेतृत्व मुख्य रूप से FBTC और ARKB द्वारा किया गया था। जिस साधन ने कभी Bitcoin को समितियों के लिए स्वीकार्य बनाया था, उसी ने उन समितियों के लिए एकल पुनर्संतुलन (single rebalance) में अपने एक्सपोजर को घटाना भी आसान बना दिया।
इस विशेष बाजार बदलाव से सबसे स्पष्ट निष्कर्ष के रूप में, व्यक्ति को स्पॉट ETF संरचना के मूल सिद्धांतों और इसके अंतर्निहित जोखिमों की ओर लौटना होगा। शीर्ष तीन जारीकर्ताओं के बीच अधिकांश तरलता केंद्रित होने के कारण, इस संपूर्ण उत्पाद श्रेणी में भयावह प्रणालीगत जोखिम मौजूद हैं। किसी दिए गए ETF में शेयर खरीदने वाले संस्थागत निवेशक वास्तव में अत्यधिक-विनियमित कागज़ खरीद रहे हैं जो अधिकृत प्रतिभागियों (authorized participants), कस्टोडियनों, और वास्तविक कॉइन्स के इर्द-गिर्द क्रिएशन-रिडेम्प्शन तंत्र पर विश्वास का प्रतिनिधित्व करता है। इन-काइंड (in-kind) क्रिएशन और रिडेम्प्शन के SEC के बाद के अनुमोदन ने Bitcoin और Ether ETPs को पारंपरिक कमोडिटी फंड्स की तरह अधिक काम करने की अनुमति देकर संरचना में सुधार किया, लेकिन इसने इसके मुख्य विरोधाभास को दूर नहीं किया। सेल्फ-कस्टडी परिसंपत्ति का उपभोग अभी भी संस्थानों की एक श्रृंखला के माध्यम से किया जा रहा है।
स्पॉट ETF डिजाइन का यह विशेष पहलू सातोशी के मूल श्वेतपत्र में उल्लिखित कई जोखिमों में से एक था, क्योंकि क्रिप्टो कस्टडी के केंद्रीकरण से अधिक असुरक्षित शायद ही कुछ हो। Grayscale का GBTC केंद्रित तीसरे पक्ष की कस्टडी द्वारा प्रस्तुत खतरों की स्थायी याद दिलाता है, क्योंकि SEC मुकदमे में जीत से पहले बंद-अंत फंड (closed-end fund) के प्रीमियम-टू-डिस्काउंट ड्रामे में अरबों डॉलर की निवेशक पूंजी वर्षों तक फंसी रही। संस्थागत पूंजी को एक केंद्रित तंत्र के माध्यम से आगे बढ़ाया गया और परिणामस्वरूप, निवेशक कस्टोडियन कंपनी के डिफॉल्ट होने या आंतरिक सुरक्षा उल्लंघन के जोखिमों के प्रति अत्यधिक संवेदनशील हो गए। Bitcoin के इर्द-गिर्द का बाजार ढांचा वास्तव में क्रिप्टो अर्थव्यवस्था की अस्थिरता से धन निकालने की वॉल स्ट्रीट की क्षमता का एक बेजोड़ उदाहरण प्रतीत होता है। कुछ चौंकाने वाले वॉल्यूम आंकड़े संस्थागत स्वीकृति के आख्यान का सारा भार उठाते हैं, जबकि बाकी वित्तीय ढांचा पारिस्थितिकी तंत्र के गेटकीपरों को समृद्ध करने और अस्थिर संपत्ति के चारों ओर एक पारंपरिक इक्विटी बाजार का भ्रम पैदा करने का काम करता है।
इनफ्लो का जुनून और पूंजी का रोटेशन
संस्थागत निवेशकों के केंद्र में होने के कारण, चर्चा को उनके हितों की ओर मोड़ना स्वाभाविक ही है। इन नए वित्तीय साधनों में सैकड़ों मिलियन, यदि अरबों नहीं, निवेश करने के लिए उन्हें किसने प्रेरित किया? उनके संचालन और पूंजी प्रबंधन रणनीतियों पर इसका क्या प्रभाव पड़ेगा? व्यापक परिदृश्य में वे कहाँ खड़े हैं? यद्यपि इनमें से किसी भी प्रश्न का व्यक्तिगत रूप से उत्तर देने का प्रयास किया जा सकता है, लेकिन उन्हें जोड़ना और व्यापक विषय की पहचान करना अधिक समझदारी भरा है। सरल शब्दों में, यह समझना आवश्यक है कि पूंजी का रोटेशन संस्थागत वित्त में सब कुछ संचालित करता है, और स्पॉट ETFs जैसा एक बड़ा उत्पाद नवाचार शायद ही कभी महत्वपूर्ण रोटेशन प्रभावों के बिना आता है।
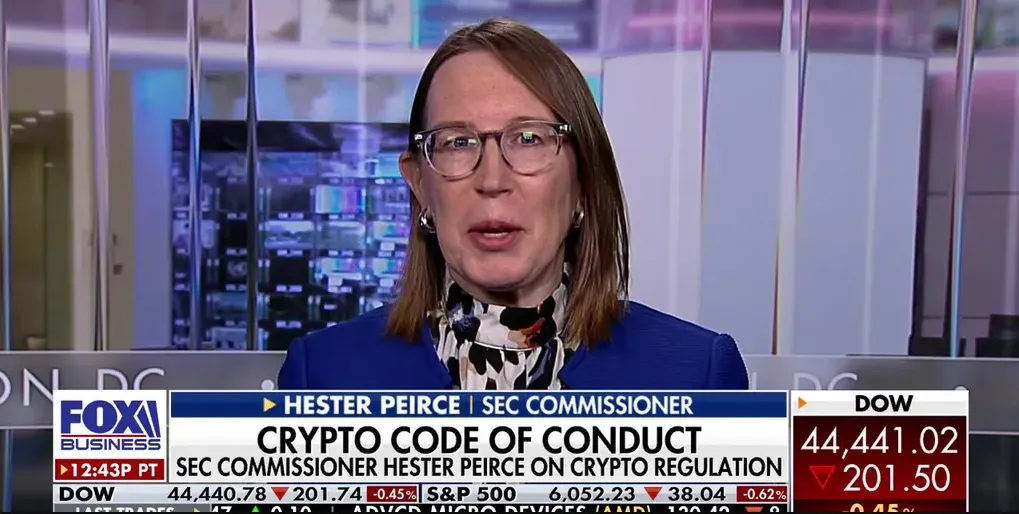
स्पॉट ETF के मामले में, प्रवाह (flows) का विशाल पैमाना वास्तव में पूरी चर्चा को परिभाषित करता है, ठीक उसी तरह जैसे वह गति जिससे मिजाज बदल सकता है। इन गतिविधियों का विश्लेषण करने और संभावित परिणामों का अनुमान लगाने के लिए एक संपूर्ण उद्योग समर्पित है, जिसमें एरिक बाल्चुनास जैसे बाजार विश्लेषक स्पॉट फंड्स के भविष्य के प्रभुत्व या अपरिहार्य मंदी (bear market) का सामना करने की उनकी क्षमता के बारे में अटकलें लगा रहे हैं, जिसका आना तय है। हालाँकि, बातचीत का दूसरा पहलू भी है, जिसका प्रतिनिधित्व गैरी जेन्सलर जैसे लोग करते हैं जिन्होंने Bitcoin में वैचारिक विश्वास के कारण नहीं बल्कि नियामक बाध्यता के चलते उत्पाद लॉन्च को मंजूरी दी। SEC के भीतर, हेस्टर पियर्स भी थीं जिन्होंने अपने सहयोगियों के दृष्टिकोण की खुलकर आलोचना की, जिन्होंने बाजार की वास्तविकताओं और संस्थागत निवेशकों की जरूरतों की अनदेखी की थी।
यह स्पष्ट है कि पूरा उद्योग विभिन्न दृष्टिकोणों से भरी एक तीखी बहस में उलझा हुआ है, जहाँ हर कोई अपने स्वार्थ-युक्त उद्देश्यों को साधने में लगा है। Bitcoin का एक्सपोजर हासिल करने की कोशिश करने वाले निवेशक एक प्रवेश बिंदु की तलाश में हैं, और तेजी से, एक ऐसे निकास बिंदु की तलाश में हैं जिसके लिए निवेश समिति को सीड फ्रेज (seed phrase) समझाने की आवश्यकता न पड़े।
स्पॉट ETF उत्पादों को लॉन्च करने वाले जारीकर्ता उच्च प्रबंधन शुल्क और संस्थागत अपनाव की तलाश में हैं। वॉल स्ट्रीट के परिसंपत्ति प्रबंधक जो क्रिप्टो में पूंजी रोटेट करने के लिए उत्सुक हैं, यील्ड की तलाश में हैं, जबकि इस बहु-अरब डॉलर के उद्योग की निगरानी का काम सौंपे गए नियामक बेहतर नियंत्रण की तलाश में हैं। अंत में, थोड़ी मात्रा में Bitcoin खरीदने के इच्छुक आम निवेशक एक सुविधाजनक, कम लागत वाले प्रवेश की तलाश में हैं। अधिकांश संस्थागत निवेशकों के पास अपने ग्राहकों के प्रति प्रत्ययी कर्तव्य (fiduciary duty) होने और निवेश माध्यमों को अनुकूलित करने की सीमित क्षमता होने के कारण, स्पॉट ETFs वास्तव में वर्तमान माहौल के संदर्भ में सबसे उचित विकल्प का प्रतिनिधित्व करते दिखाई देते हैं।
उत्पाद डिजाइन का स्वार्थ
प्रमुख हितधारकों की निर्णय लेने की प्रक्रिया को संचालित करने वाले स्वार्थी इरादों के संदर्भ में उद्योग की गतिशीलता को समझना महत्वपूर्ण है। जारीकर्ताओं के बीच प्रतिस्पर्धा इस संबंध में विशेष रूप से उल्लेखनीय है, क्योंकि वे सभी अपने प्रतिस्पर्धियों पर बढ़त हासिल करने का प्रयास करते हैं। फिलहाल, संस्थागत स्वीकार्यता की लड़ाई कई मोर्चों पर लड़ी जा रही है, जिसमें प्रत्येक पक्ष राजस्व को अधिकतम करने और जोखिमों को कम करने का प्रयास कर रहा है। ब्लैकराक जैसे फंड प्रदाताओं के लिए, ऐसा करने का वास्तव में केवल एक ही तरीका है, कम से कम अल्पावधि में - व्यय अनुपात (expense ratio) को इतना कम रखना कि आवंटनकर्ता खुद को मूर्ख महसूस न करें। प्रबंधन के तहत अरबों डॉलर की संपत्ति (AUM) के साथ, हर बेसिस पॉइंट महत्वपूर्ण प्रतीत होता है। बदले में, कस्टोडियनों को दीर्घकालिक संस्थागत पोजीशनों से लाभ होता है, क्योंकि उनके सुरक्षा खर्च नियमित आधार पर शेयरों के बड़े बैचों को खरीदने और रिडीम करने वाले APs से स्थिर राजस्व द्वारा काफी हद तक संतुलित हो जाते हैं।
इस बीच, मार्केट-मेकर्स यह सुनिश्चित करने में अपनी भूमिका निभाते हैं कि पूरी प्रणाली योजना के अनुसार काम करे। उनकी प्राथमिक भूमिका किसी भी समय लिक्विडिटी प्रदान करना है, जो संस्थागत निवेशकों को अपेक्षाकृत आसानी से ETF में शेयर खरीदने की अनुमति देती है। पारंपरिक एक्सचेंज, अपनी ओर से, क्रिप्टो की बढ़ती लोकप्रियता से लाभ उठाने की एक अनूठी स्थिति में हैं, क्योंकि वे ही हैं जो ETF उत्पादों को सूचीबद्ध करते हैं और ट्रेडिंग के लिए बुनियादी ढांचा प्रदान करते हैं। वॉल स्ट्रीट का राजनीतिक तंत्र संस्थागत निवेशकों द्वारा Bitcoin को अपनाने से जुड़ी अनुकूल पब्लिसिटी और पूरे प्रकरण से उत्पन्न सकारात्मक माहौल से लाभान्वित होता है। अधिकांश संबंधित हितधारकों के लिए, स्पॉट ETF की शुरुआत वास्तव में एक फायदे का सौदा (win-win situation) है, हालांकि कुछ महत्वपूर्ण जोखिम हैं जिन्हें ध्यान में रखा जाना चाहिए।
इन जोखिमों में से पहला कस्टोडियनों द्वारा प्रस्तुत सिंगल पॉइंट ऑफ़ फेलियर (single point of failure) है, क्योंकि अधिकांश वॉल्यूम वर्तमान में शीर्ष तीन जारीकर्ताओं के बीच केंद्रित है। दूसरा, कई न्यायालयों में विनियामक वातावरण क्रिप्टो-नेटिव उपकरणों के प्रति काफी प्रतिकूल है, जिसका अर्थ है कि यथास्थिति में कोई भी बदलाव निवेशकों के लिए विनाशकारी प्रभाव डाल सकता है। तीसरा, इन-काइंड तंत्र को अब मंजूरी मिलने के बावजूद, निवेशक अभी भी खर्च करने योग्य कॉइन्स के बजाय फंड शेयर रखते हैं, जिसका अर्थ है कि लिक्विडिटी व्यक्तिगत कस्टडी के बजाय बाजार संरचना पर निर्भर करती है। अंत में, बड़े पैमाने पर संस्थागत स्वामित्व और माइनर अर्थशास्त्र के बीच की बातचीत का प्रोटोकॉल के भविष्य के शासन पर दिलचस्प प्रभाव पड़ना निश्चित है, कम से कम तकनीकी दृष्टिकोण से।
चूक जाने के डर (FOMO) और उद्योग-व्यापी होड़ के संयोजन ने बूम के दौरान संस्थागत निवेशकों पर वास्तव में भारी असर डाला, जिससे वे ऐसे तरीकों से व्यवहार करने लगे जिसकी उन्होंने कभी कल्पना भी नहीं की थी। शुरुआती अंतर्वाह (inflows) की तेज गति और पैमाना यह दर्शाता है कि वे कई कारकों के मिश्रण से प्रेरित थे, जिसमें परिसंपत्ति वर्ग में वास्तविक रुचि से लेकर घबराहट से प्रेरित पूंजी रोटेशन तक शामिल थे। जून 2026 के आउटफ्लो सिलसिले ने उसी व्यवहार के दूसरे पहलू को उजागर किया। स्पॉट ETF के माध्यम से Bitcoin खरीदने वाले कई संस्थागत निवेशक अपने ग्राहकों की नजर में अधिक प्रगतिशील दिखना चाहते थे, जब तक कि मैक्रो टेप ने उन्हें इसके बजाय अनुशासित दिखने का संकेत नहीं दिया।
नियामक माहौल ने उत्पाद को एक व्यावहारिक Bitcoin एक्सपोजर वाहन के रूप में वैध बनाकर इस सौदे को सुविधाजनक बनाने में एक अभिन्न भूमिका निभाई। यह स्थिति अपने आप में एक याद दिलाती है कि जब पूंजी आवंटन की बात आती है तो अनुमति-प्राप्त बाजारों के पास कहीं अधिक शक्ति और प्रभाव होता है। इसमें कोई आश्चर्य की बात नहीं है कि अधिकांश नियामक पृष्ठभूमि से उद्योग की निगरानी करने और उचित होने पर हस्तक्षेप करने के यथास्थितिवादी दृष्टिकोण को अपनाने पर ध्यान केंद्रित कर रहे हैं। स्पॉट ETF की संस्थागत स्वीकार्यता वास्तव में, अंततः, एक राजनीतिक निर्णय था जिसका Bitcoin की विघटनकारी क्षमता से लगभग कोई लेना-देना नहीं है। मुनाफे की बात करें तो, यह स्वीकार करना महत्वपूर्ण है कि मौजूदा माहौल के विजेता काफी स्पष्ट हैं। सबसे पहले, वे जारीकर्ता जो अरबों की संपत्ति पर प्रबंधन शुल्क लेते हैं, टिकाऊ आवर्ती राजस्व (recurring revenue) अर्जित करने की एक शानदार स्थिति में हैं।
नवीनता के कारक ने यह सुनिश्चित किया कि पार्टी में देर से आने वालों ने निवेशकों के बीच अपनी प्रतिष्ठा बढ़ाई और साथ ही रोटेशन-निवेश करने वाले संस्थागत समकक्षों को अपने शेयर बेचे। शुरुआती चरणों में स्पॉट ETF खरीदने वाले निवेशकों के पास गिरावट शुरू होने से पहले संस्थागत बोली में बेचने का विकल्प था। यह अटकल लगाना कि वर्तमान में स्कैम की ऊर्जा कहाँ केंद्रित है, एक दिलचस्प अभ्यास है, लेकिन इसमें कोई संदेह नहीं है कि लंबे समय से पीड़ित Bitcoin निवेशकों से धन का निष्कर्षण पूरे उद्योग में कहीं अधिक व्यापक है।
ऐतिहासिक सादृश्य और विद्रोह की अस्वीकृति
स्पॉट ETF अपनाने के आख्यान और सोने के इतिहास के बीच समानता की अनदेखी करना असंभव है, क्योंकि दोनों घटनाएं एक ही मूलभूत परिघटना को समाहित करती हैं। 1970 के दशक की शुरुआत में, अमेरिकी सरकार ने 1930 के दशक के बाद पहली बार निजी तौर पर सोना रखने की अनुमति दी। प्रमुख फिएट व्यवस्था के लिए एक अस्तित्वगत खतरा होने के बजाय, इस बदलाव ने यह सुनिश्चित किया कि सोना एक मुख्यधारा के परिसंपत्ति वर्ग के रूप में संस्थागत स्वीकार्यता के अपने अगले चरण को देखेगा। क्रिप्टो स्पॉट ETFs की तरह ही, गोल्ड फंड और फ्यूचर्स ने संस्थागत निवेशकों के लिए परिसंपत्ति तक पहुँचने का एक नया तरीका प्रस्तुत किया, जो सुविधाजनक रूप से अनुमति-प्राप्त था और बाजार के बुनियादी ढांचे के कारण जिसे शॉर्ट करना बेहद मुश्किल था।
19वीं सदी के रेलरोड बॉन्ड आधुनिक युग के पहले सट्टा बुलबुलों में से एक होने के लिए प्रसिद्ध हैं, जो नवाचार के बाद अपरिहार्य समेकन (consolidation) का एक उत्कृष्ट उदाहरण पेश करते हैं। लोकप्रियता में अपनी प्रारंभिक वृद्धि के बाद, बॉन्ड जनता को विश्वसनीय निश्चित-आय (fixed-income) साधनों के रूप में बेचे गए, जिससे बाजार में गिरावट आने से बहुत पहले उन्हें खरीदने वाले निवेशकों को स्थिर भुगतान सुनिश्चित हुआ। इसी तरह, आधुनिक इंडेक्स फंड्स को पारंपरिक शेयर बाजार के लिए एक प्रकार का संस्थागत ETF माना जा सकता है।
व्यक्तिगत स्टॉक चयन और ट्रेडिंग के इर्द-गिर्द का पूरा उद्योग, कम से कम सतही तौर पर, एक ही सजातीय (homogeneous) उत्पाद में बदल गया है, जिसमें प्रमुख खिलाड़ियों की पेशकशों के बीच कोई स्पष्ट अंतर नहीं है। शुरुआती Bitcoin समर्थकों की तरह, रेलरोड बॉन्ड के प्रस्तावकों का वास्तव में मानना था कि उनका नवाचार वित्तीय प्रणाली को बेहतर के लिए नया आकार देगा। दोनों आंदोलनों के बीच समानताएं बहुत कुछ बताती हैं, जिसमें क्रिप्टो अर्थव्यवस्था वास्तव में वित्तीय बाजारों के विकास में सिर्फ एक और चरण है। यह तय करना पर्यवेक्षक पर निर्भर है कि Bitcoin की संस्थागत स्वीकृति इसके मूल दृष्टिकोण का हनन है या बाजार के बुनियादी ढांचे का एक स्वाभाविक विकास।
पसंद की सुविधा
जब संस्थागत अपनाने की बात आती है तो पसंद की सुविधा वास्तव में सबसे महत्वपूर्ण कारकों में से एक है, और Bitcoin स्पॉट ETFs इस गतिशीलता के एक उत्कृष्ट उदाहरण के रूप में काम करते हैं। स्पॉट ETF खरीदने वाले अधिकांश निवेशक उत्पाद के जटिल विवरणों में रुचि नहीं रखते हैं, क्योंकि उनका प्राथमिक उद्देश्य संबंधित जोखिमों की चिंता किए बिना Bitcoin का एक्सपोजर प्राप्त करना है। सरल शब्दों में, वे कस्टोडियल परिवेश की सुरक्षा और सुविधा में रुचि रखते हैं, और बाकी सब सिर्फ शोर है। स्पॉट ETF में शेयर खरीदने वाले संस्थागत निवेशकों को कभी भी हार्डवेयर वॉलेट के चोरी होने या किसी दुर्भावनापूर्ण लिंक द्वारा उन्हें अपनी प्राइवेट की प्रकट करने के लिए बरगलाने की संभावना के बारे में चिंता करने की ज़रूरत नहीं होगी। इसके बावजूद, अनुमति-प्राप्त निवेश अनुभव की सहजता और आराम लचीलेपन की कीमत पर आता है, कम से कम अभी के लिए।
एक व्यवहार्य संस्थागत निवेश वाहन के रूप में स्पॉट ETFs के तेजी से उभार ने अनिवार्य रूप से साबित कर दिया है कि समाज के वित्तीयकरण में भाग लेने के अवसर का मुद्रीकरण करना हमेशा एक विजयी रणनीति होती है। इस विशेष मामले में, विद्रोह पारंपरिक वित्त प्रतिष्ठान को बाधित करने में विफल नहीं हुआ। इसे खुले दिल से अपनाया और समाहित किया गया, और विद्रोह अंततः खुद एक नए प्रकार के प्रतिष्ठान में बदल गया। इसे अपनाने का पैमाना और इसकी गति काफी कुछ बयां करती है, क्योंकि संस्थागत निवेशक अब अरबों के Bitcoin एक्सपोजर को उसी प्रक्रियात्मक उबाऊपन के साथ खरीद या रिडीम कर सकते हैं जो वे किसी अन्य आवंटन में लाते हैं। पारंपरिक वित्तीय प्रणाली स्थायी रूप से बदल गई है क्योंकि फेडरल रिजर्व द्वारा निर्धारित ब्याज दरों जैसे मैक्रोइकॉनॉमिक कारक इस अस्थिर संपत्ति के साथ अटूट रूप से जुड़ गए हैं। विकेंद्रीकृत इलेक्ट्रॉनिक कैश की शुद्ध, अराजक-पूंजीवादी (anarcho-capitalist) दृष्टि वास्तव में दो खेमों में विभाजित हो गई है। ऑन-चेन मैक्सिमलिस्ट और ऑफ-चेन मार्केट मेकर्स अपने-अपने रूप में मौजूद हैं, जिसमें पूर्व अपने लेन-देन के लिए बेस लेयर का उपयोग कर रहे हैं और बाद वाले डिजिटल सोने के चारों ओर एक गहरे रूप से जुड़े कागजी डेरिवेटिव बाजार का निर्माण कर रहे हैं। संस्थागत निवेशक अपनी भागीदारी की अनुमति-प्राप्त प्रकृति द्वारा प्रस्तुत जोखिमों और अतिरिक्त करों के बावजूद, कस्टडी-आधारित एक्सपोजर की सुविधा और विश्वसनीयता से काफी हद तक संतुष्ट हैं।
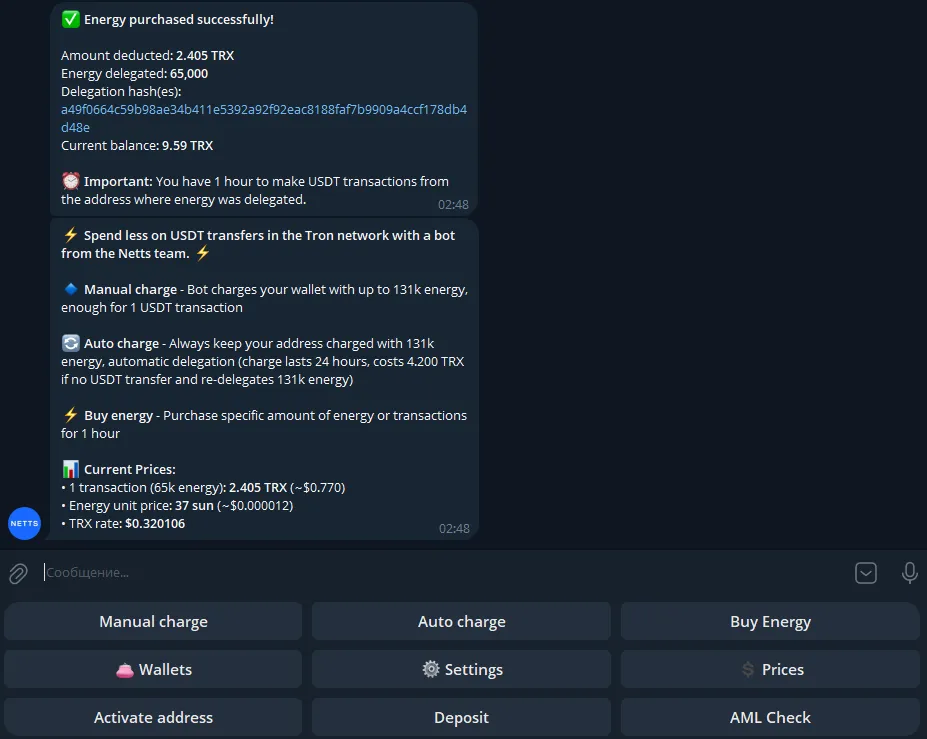
इकोसिस्टम के भीतर प्रतिष्ठा के नए स्तरों तक पहुँचने की क्षमता पर चर्चा करना हमेशा अच्छा लगता है, लेकिन वास्तविकता यह है कि यह बुनियादी ढांचे की सबसे निचली परत है जो अंततः लंबे समय के लिए किसी भी व्यावहारिक स्वीकार्यता को बनाती या बिगाड़ती है। Netts Energy Charge Bot TRON उपयोगकर्ताओं के लिए एक और उपयोगी ऑन-चेन टूल है जो USDT ट्रांसफर करने के लिए TRON Energy चार्ज करने के इच्छुक किसी व्यक्ति को खोजने की थकाऊ प्रक्रिया को सरल बनाने का प्रयास करता है। बॉट मैनुअल और ऑटोमैटिक दोनों तरह के चार्जिंग के साथ-साथ 1-घंटे के Energy पैक की खरीद की सुविधा देता है। दिए गए उदाहरण में, उपयोगकर्ता से 65k Energy के लिए 2.405 TRX का शुल्क लिया गया, जो कि 37 sun प्रति यूनिट के बराबर है, जबकि 24-घंटे के चक्र के लिए 131k Energy बफर बनाए रखने के लिए ऑटोमैटिक रिचार्ज सेट करने का विकल्प भी उपलब्ध था। जो लोग वित्तीय स्वतंत्रता के आख्यान में रुचि नहीं रखते हैं और केवल अपने स्थिर सिक्कों (stablecoins) को सस्ते और कुशलता से ट्रांसफर करना चाहते हैं, उनके लिए TRON Energy रिफिल, TRON शुल्क में कमी और त्वरित Energy डेलिगेशन बॉट ही वे चीजें हैं जो अंततः मेमपूल स्तर पर वैचारिक बातचीत से परे नेटवर्क के बुनियादी ढांचे को प्रतिस्पर्धी बनाती हैं।